

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
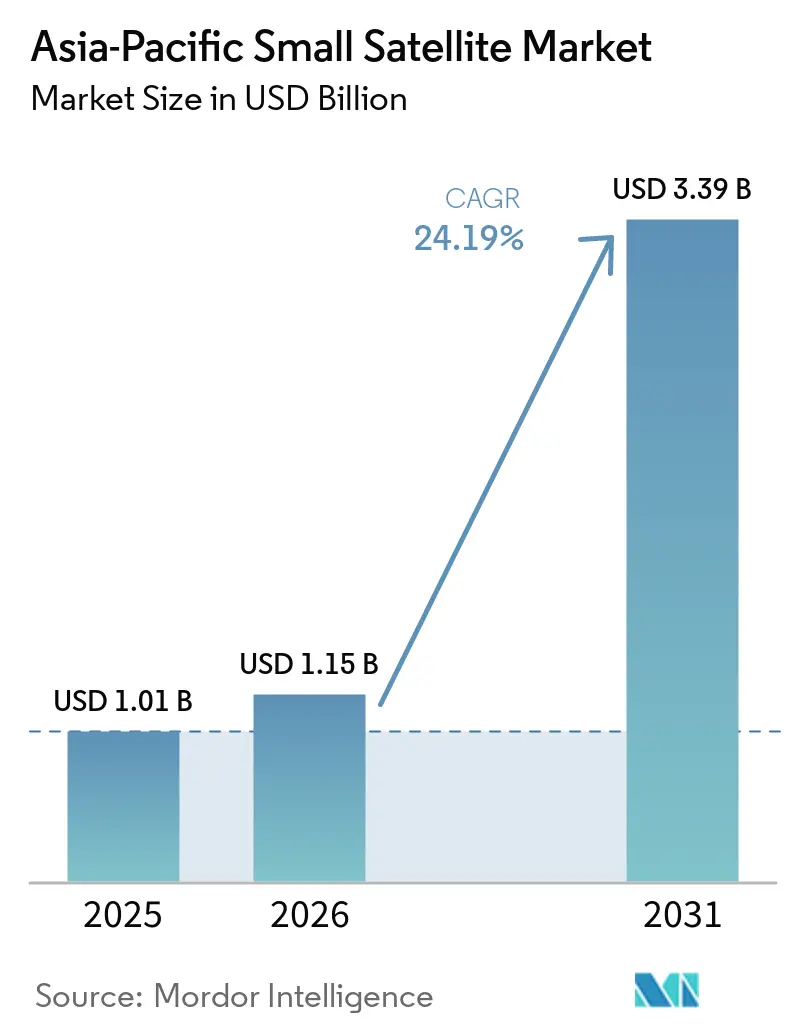
| Dimensione del mercato (2026) | 1.15 miliardo di dollari |
| Dimensione del mercato (2031) | 3.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 24.19% CAGR |
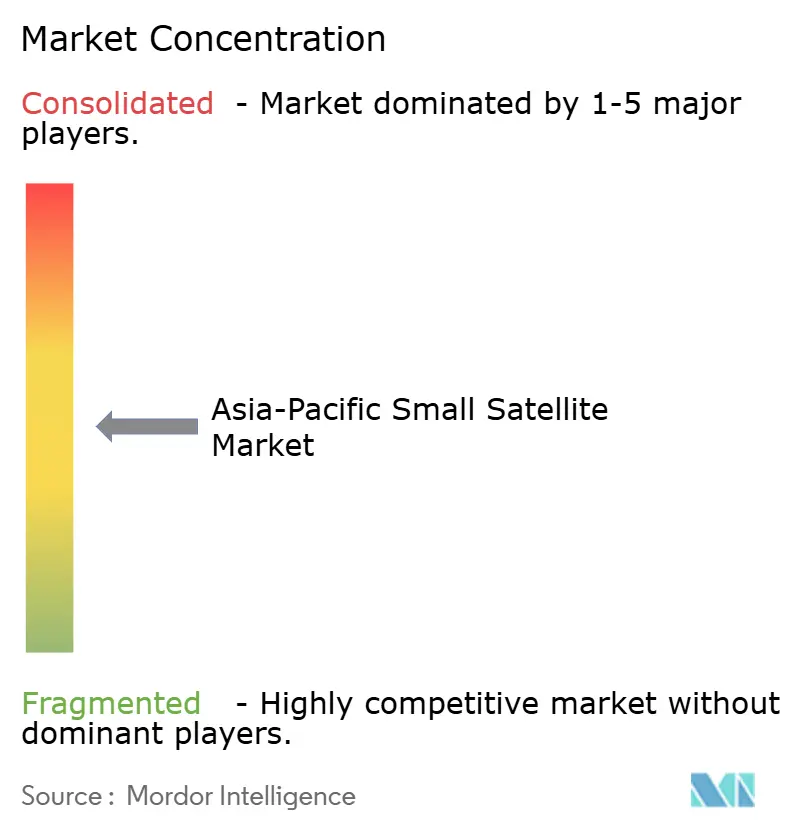
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei piccoli satelliti nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato dei piccoli satelliti nella regione Asia-Pacifico crescerà da 1.01 miliardi di dollari nel 2025 a 1.15 miliardi di dollari nel 2026, per poi raggiungere i 3.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 24.19% nel periodo 2026-2031. Il mercato dei piccoli satelliti in Asia-Pacifico si sta espandendo rapidamente grazie al passaggio dei programmi di costellazione satellitare statali dalla fase di pianificazione a quella di implementazione, e all'apertura di modelli di appalto pubblico-privato che favoriscono una maggiore partecipazione commerciale. La domanda è in aumento anche perché le agenzie militari e civili considerano la capacità satellitare come un'infrastruttura operativa, piuttosto che come uno strumento di supporto utilizzato solo per missioni specifiche. Gli acquirenti commerciali contribuiscono a questa domanda ricercando frequenze di rivisitazione più elevate, migliori prestazioni di imaging e una consegna dei dati più rapida per casi d'uso basati sull'analisi. La scala di produzione sta migliorando in tutta la regione, grazie all'aumento delle attività di lancio e a una maggiore organizzazione dell'approvvigionamento dei componenti in funzione delle produzioni ripetute. I principali punti critici per il mercato dei piccoli satelliti nella regione Asia-Pacifico rimangono l'accesso alle posizioni orbitali, il coordinamento dello spettro e il rispetto delle normative relative ai detriti spaziali, che aumentano il rischio di esecuzione e i costi operativi per gli operatori più piccoli.
Punti chiave del rapporto
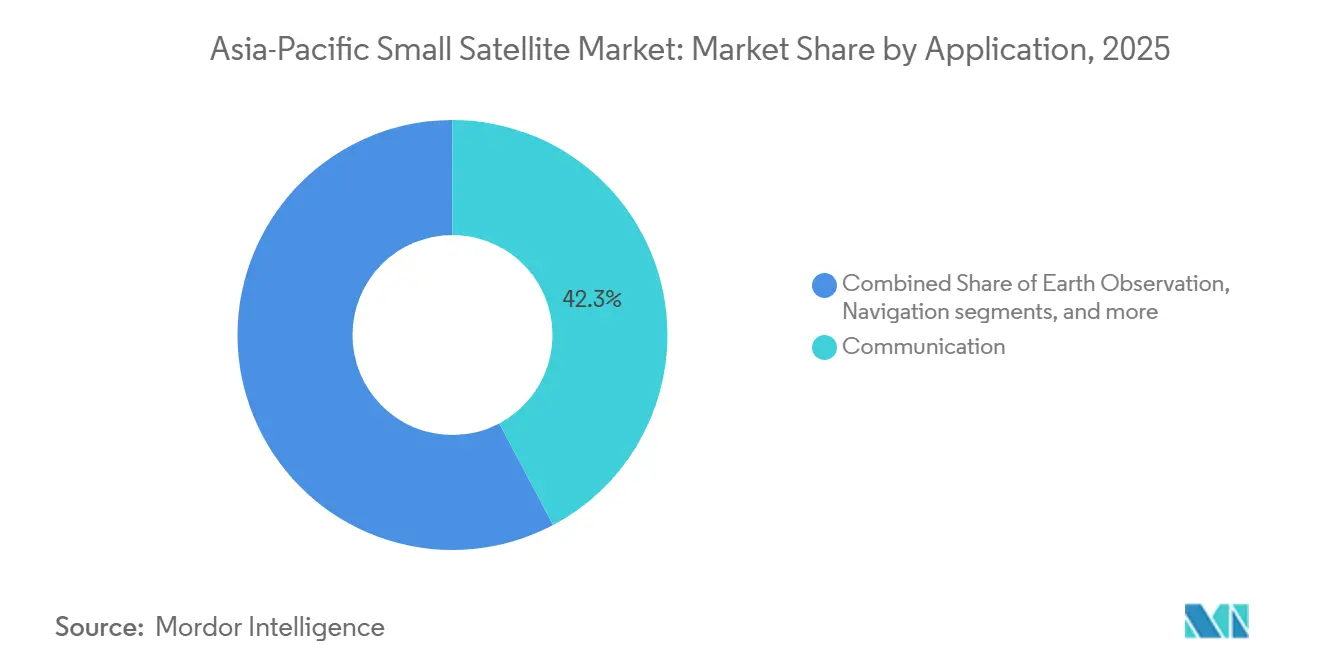
- Per quanto riguarda le applicazioni, le comunicazioni hanno rappresentato il 42.25% del fatturato nel 2025, mentre si prevede che l'osservazione della Terra crescerà a un tasso annuo composto del 25.78% fino al 2031.
- Nel 2025, le orbite LEO rappresentavano il 51.75% del fatturato, mentre si prevede che le orbite MEO cresceranno a un tasso annuo composto del 25.83% fino al 2031.
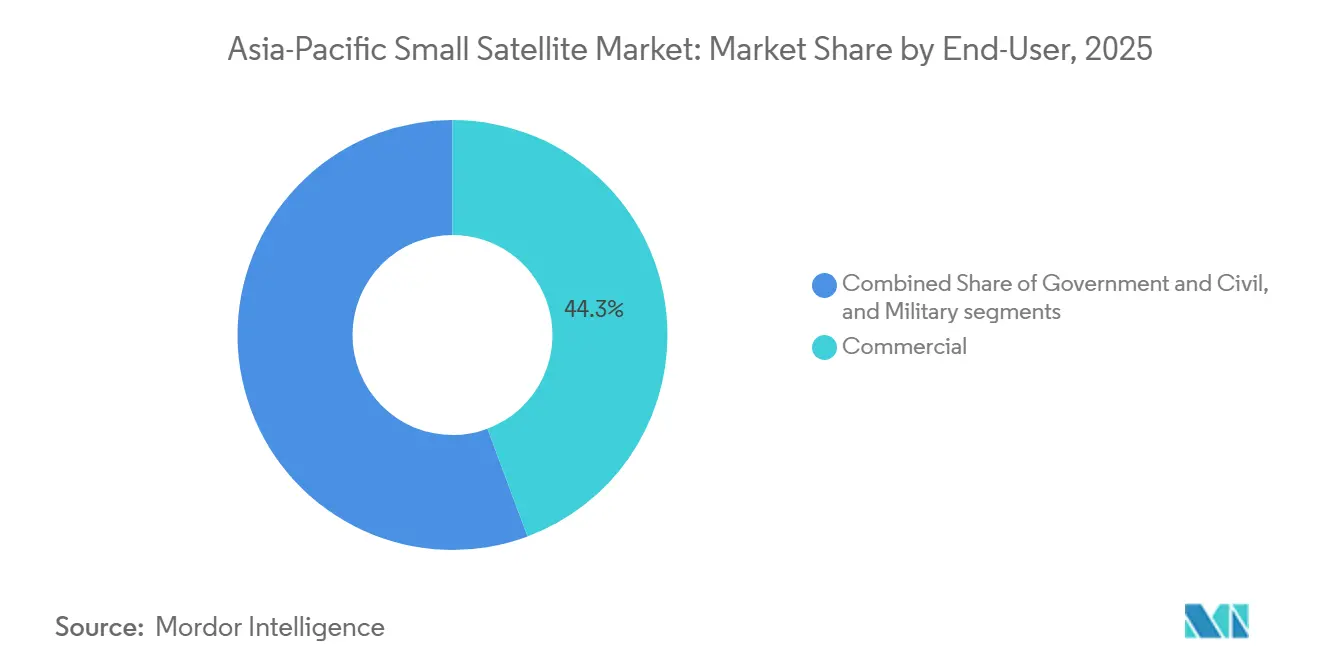
- Per quanto riguarda gli utenti finali, il segmento commerciale ha rappresentato il 44.32% del fatturato nel 2025, mentre si prevede che il settore pubblico e governativo crescerà a un tasso annuo composto del 25.95% fino al 2031.
- In termini di massa, i minisatelliti hanno rappresentato il 46.69% del fatturato nel 2025, mentre si prevede che i microsatelliti cresceranno a un tasso annuo composto del 25.58% fino al 2031.
- Dal punto di vista geografico, la Cina ha rappresentato il 68.77% del fatturato nel 2025, mentre si prevede che l'India crescerà a un tasso annuo composto del 26.85% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei piccoli satelliti nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Rapida espansione dei programmi di mega-costellazioni nella regione Asia-Pacifico | 5.50% | Cina, con ripercussioni sull'ASEAN e sull'India | A breve termine (≤ 2 anni) |
| Aumento degli investimenti nelle iniziative spaziali guidate dal governo | 5.00% | India, Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| Costi di lancio in calo grazie ai fornitori regionali di piccoli servizi di sollevamento | 4.00% | India, Cina, Corea del Sud, resto dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di analisi in tempo reale dell'osservazione della Terra | 3.50% | A livello regionale, con i primi successi in India, Giappone e Cina. | Medio termine (2-4 anni) |
| Adozione crescente di reti di connettività IoT basate su CubeSat | 2.50% | Cina, principali mercati ASEAN e Asia meridionale | Breve termine (≤ 2 anni) e medio termine (2-4 anni) |
| Integrazione crescente dei sistemi di ritrasmissione ottica con l'infrastruttura 5G NTN. | 2.00% | Giappone, Corea del Sud, Singapore, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione dei programmi di mega-costellazioni nella regione Asia-Pacifico.
La cadenza di lancio della Cina è entrata in una nuova fase di espansione, rimodellando il mercato dei piccoli satelliti dell'Asia-Pacifico. Il Paese ha registrato 92 lanci orbitali nel 2025 e punta a ben 140 lanci nel 2026, con Guowang e Qianfan che dovrebbero utilizzare 70 o più di queste missioni. [1] SpaceNews Staff, “China Conducts Pair of Long March Launches for Thousand Sails and Guowang Megaconstellations,” SpaceNews, spacenews.com Entro aprile 2026, Guowang aveva 168 satelliti operativi contro un obiettivo di 13,000 satelliti fissato dall'ITU, mentre Qianfan aveva 126 satelliti in orbita contro un piano approvato di 15,000 satelliti. Tale espansione sta spingendo la catena di fornitura regionale verso una maggiore produzione di componenti, lavori di integrazione e servizi di lancio. Inoltre, sta riducendo i costi unitari più rapidamente di quanto avrebbe fatto una domanda commerciale autonoma, migliorando l'accesso all'hardware per gli acquirenti in tutto il mercato dei piccoli satelliti dell'Asia-Pacifico, anche quando le politiche di approvvigionamento propendono ancora per l'approvvigionamento locale.
Aumento degli investimenti nelle iniziative spaziali guidate dal governo
La spesa pubblica è in aumento in tutta la regione, ma il cambiamento più importante è che i modelli di approvvigionamento stanno diventando più aperti all'esecuzione privata nel mercato dei piccoli satelliti dell'Asia-Pacifico. Il Dipartimento spaziale indiano ha ricevuto 13,705.6 crore di INR (1.62 miliardi di dollari) nel bilancio dell'Unione per l'anno fiscale 2026-27, al di sopra del livello rivisto per l'anno fiscale 2025-26 di 12,448.6 crore di INR (1.30 miliardi di dollari), e anche la spesa in conto capitale è aumentata. [2] Redattore, "Bilancio dell'Unione 2026, il governo stanzia 13,705 crore di rupie per il Dipartimento spaziale", The Economic Times, economictimes.indiatimes.com Il bilancio spaziale della Corea del Sud per il 2026 ha raggiunto 1.2 trilioni di KRW (790 milioni di dollari) e includeva l'utilizzo delle informazioni satellitari in 42 progetti in 13 ministeri. [3] DongA Science Staff, “La Corea del Sud potenzia lo sviluppo del modulo lunare con un budget spaziale di 1.16 trilioni di won”, DongA Science, dongascience.com Queste decisioni di bilancio supportano modelli di esecuzione misti in cui le aziende private costruiscono veicoli spaziali, forniscono carichi utili e offrono servizi dati nell'ambito di mandati pubblici. Ciò migliora la visibilità delle entrate, riduce il rischio di commercializzazione precoce e rafforza la capacità produttiva nazionale nel mercato dei piccoli satelliti dell'Asia-Pacifico.
Riduzione dei costi di lancio grazie ai fornitori regionali di servizi di sollevamento di piccole dimensioni.
La riduzione dei costi di lancio si è affermata come un fattore determinante per la crescita del mercato dei piccoli satelliti nella regione Asia-Pacifico. Questa tendenza è attribuibile all'ascesa degli operatori regionali specializzati nel lancio di piccoli satelliti e ai progressi tecnologici in questo settore. Storicamente, il dispiegamento dei satelliti era un processo costoso che richiedeva ingenti investimenti in razzi di grandi dimensioni e dedicati, limitando l'accesso a governi e grandi organizzazioni. Tuttavia, aziende spaziali regionali e agenzie governative in paesi come Cina, India, Giappone, Corea del Sud e Australia stanno ora investendo in piattaforme di lancio economiche e specifiche per i piccoli satelliti. L'adozione di missioni di ridesharing, in cui più satelliti condividono un singolo razzo per ridurre i costi, ha ulteriormente migliorato l'accessibilità e la convenienza per startup, istituti di ricerca ed entità commerciali. Queste soluzioni di lancio economicamente vantaggiose consentono dispiegamenti satellitari più frequenti per applicazioni quali telerilevamento, servizi di comunicazione, connettività IoT, ricerca scientifica e difesa.
Crescente domanda di analisi in tempo reale delle osservazioni della Terra
La domanda nel mercato dei piccoli satelliti dell'Asia-Pacifico si sta spostando dalla sola raccolta di immagini verso un'interpretazione più rapida e un output geospaziale pronto per le decisioni. Nel gennaio 2026, Pixxel ha guidato un consorzio che ha firmato un accordo da 1,200 crore di rupie (142 milioni di dollari) con IN-SPACe per costruire la prima costellazione nazionale indiana di osservazione della Terra guidata da privati, composta da 12 satelliti, nell'ambito di una struttura di partenariato pubblico-privato. [4] Pixxel Team, “Pixxel-Led Consortium Signs Agreement with IN-SPACe to Build India's National EO Constellation,” Pixxel, pixxel.space Il programma comprende carichi utili ottici, multispettrali, SAR e iperspettrali, a indicare che gli acquirenti desiderano una maggiore capacità di rilevamento da una singola costellazione. Pixxel ha anche collaborato con Sarvam AI per costruire un satellite centro dati orbitale il cui lancio è previsto entro il quarto trimestre del 2026, il che dimostra come le funzioni di analisi si stiano avvicinando al satellite. Con la diffusione di questo modello, il mercato dei piccoli satelliti nella regione Asia-Pacifico dovrebbe acquisire una quota maggiore di valore a livello di operatore, anziché limitarsi alla sola rivendita di software e immagini.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento della congestione nell'assegnazione dello spettro nelle bande LEO | -2.50% | A livello globale, con effetti acuti sui nuovi operatori nella regione Asia-Pacifico nelle bande Ku e Ka. | A breve termine (≤ 2 anni) |
| Aumento dei costi di conformità per la mitigazione dei detriti orbitali | -1.50% | A livello globale, con effetti sproporzionati sugli operatori più piccoli della regione APAC. | Medio termine (2-4 anni) |
| Restrizioni al controllo delle esportazioni di tecnologie e componenti satellitari avanzati. | -1.50% | India, Corea del Sud e ASEAN, con un impatto minore sulla Cina | Medio termine (2-4 anni) |
| Disponibilità limitata di infrastrutture di manutenzione in orbita nella regione Asia-Pacifico. | -1.00% | In tutta la regione Asia-Pacifico, in particolare in India e nei paesi dell'ASEAN. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della congestione nell'assegnazione dello spettro nelle bande LEO
L'accesso allo spettro sta diventando uno dei vincoli strutturali più evidenti per il mercato dei piccoli satelliti nella regione Asia-Pacifico. Nel dicembre 2025, la Cina ha presentato la documentazione all'ITU per altre due reti satellitari, ciascuna composta da 96,714 satelliti, portando il numero potenziale di nuove richieste cinesi a quasi 200,000 satelliti. Un'analisi del 2025 pubblicata su ScienceDirect ha rilevato che la rapida espansione delle costellazioni LEO sta mettendo in luce importanti limitazioni nel modello di coordinamento dell'ITU, con le bande Ku e Ka che già subiscono interferenze crescenti. Gli operatori più piccoli, pertanto, si trovano ad affrontare cicli di presentazione delle richieste più lunghi, un lavoro di coordinamento più complesso e un rischio maggiore che i primi operatori si aggiudichino gli slot più redditizi. Questa combinazione può ritardare i piani di implementazione e ridurre la flessibilità commerciale nel mercato dei piccoli satelliti della regione Asia-Pacifico.
Aumento dei costi di conformità per la mitigazione dei detriti orbitali
La mitigazione dei detriti spaziali sta diventando una voce di costo diretta nel mercato dei piccoli satelliti dell'Asia-Pacifico, anziché una questione politica secondaria. Gli operatori che desiderano accedere al mercato statunitense devono rispettare la regola quinquennale della FCC relativa al deorbitamento, che può richiedere propellente aggiuntivo, dispositivi di frenatura o accordi di supporto esterni che aumentano la massa e i costi per i satelliti a basso costo. L'analisi costi-benefici della NASA del 2024 ha rilevato che le tecnologie di prevenzione delle collisioni "just-in-time" potrebbero generare un ritorno sull'investimento da 100 a 300 volte superiore grazie alla riduzione del rischio di collisione. Gli operatori dell'Asia-Pacifico hanno ancora un accesso regionale limitato ai servizi commerciali in orbita e alle infrastrutture dedicate per la gestione dei detriti. Ciò comporta un onere di conformità più gravoso per gli sviluppatori più piccoli e rende le economie di scala un vantaggio competitivo più forte nel mercato dei piccoli satelliti dell'Asia-Pacifico.
Analisi del segmento
Per applicazione: Osservazione della Terra Colmare il divario nella comunicazione
Nel 2025, le comunicazioni rappresentavano il 42.25% della quota di mercato dei piccoli satelliti nella regione Asia-Pacifico, mentre si prevede che l'osservazione della Terra crescerà a un tasso annuo composto del 25.78% fino al 2031. Le comunicazioni rimangono l'applicazione principale perché il dispiegamento di mega-costellazioni, le reti incentrate sull'IoT e le esigenze di ritrasmissione dei dati continuano a guidare la domanda più ampia al momento. L'osservazione della Terra sta crescendo più rapidamente perché gli acquirenti regionali ora desiderano più delle semplici immagini periodiche e stanno spostando la spesa verso sistemi in grado di supportare analisi più rapide e un monitoraggio più continuo, modificando il modo in cui gli operatori progettano i carichi utili, rivedono le strategie e offrono servizi a valle nell'intero mercato dei piccoli satelliti nella regione Asia-Pacifico.
Le opportunità di osservazione della Terra vengono rafforzate da programmi pubblici che mirano a sviluppare capacità di rilevamento nazionali, anziché affidarsi esclusivamente ad accessi esterni. L'accordo stipulato da Pixxel nel 2026 con IN-SPACe combina sistemi ottici, multispettrali, SAR e iperspettrali in un'unica costellazione nazionale, indicando obiettivi di approvvigionamento più ampi rispetto alla semplice copertura di immagini. Anche la domanda di sistemi di navigazione è in aumento, poiché i Paesi cercano di integrare o localizzare le capacità di posizionamento e temporizzazione per usi civili e strategici. L'osservazione spaziale e altre applicazioni rimangono di dimensioni più ridotte, ma rivestono comunque un ruolo importante per le missioni scientifiche, i programmi accademici e la dimostrazione di tecnologie in fase iniziale nell'ambito dell'industria dei piccoli satelliti nella regione Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
By Orbit: LEO come piattaforma di riferimento, MEO acquisisce rilevanza strategica
Nel 2025, i satelliti LEO hanno rappresentato il 51.75% del fatturato del mercato dei piccoli satelliti nella regione Asia-Pacifico, confermandosi come lo strato di implementazione principale per le attuali missioni di comunicazione, osservazione della Terra e IoT. Il suo primato è dovuto al minore fabbisogno energetico per il lancio, alla minore latenza del segnale e alla maggiore compatibilità con le architetture di costellazione che richiedono frequenti rivisitazioni o una crescita continua della rete. Si prevede che i satelliti MEO cresceranno a un tasso annuo composto del 25.83% fino al 2031, in quanto gli operatori sono alla ricerca di servizi di potenziamento della navigazione e a media latenza che si collocano tra i satelliti LEO e GEO. I satelliti GEO sono ancora utilizzati per casi d'uso specifici di broadcast e VSAT, ma la pressione competitiva dei sistemi satellitari LEO a maggiore capacità di trasmissione dati è in aumento. Nel dicembre 2025, il NICT giapponese ha realizzato la prima dimostrazione al mondo di comunicazione ottica nello spazio libero a 2 Tbit/s, utilizzando terminali installabili su piccoli satelliti, a supporto della tesi a favore di sistemi di relè ottici multi-orbita in grado di migliorare il trasferimento dati attraverso le reti regionali con la maturazione del mercato dei piccoli satelliti nella regione Asia-Pacifico. Nonostante questi progressi, i requisiti di copertura a zona continua manterranno parte della domanda ancorata alle orbite geostazionarie (GEO) e alle architetture a orbite miste nell'intero settore dei piccoli satelliti dell'Asia-Pacifico.
Per utente finale: gli appalti governativi e militari stanno ridefinendo il mix della domanda.
Nel 2025, gli utenti commerciali rappresentavano il 44.32% del mercato dei piccoli satelliti nella regione Asia-Pacifico, mentre si prevede che la domanda da parte di enti governativi e civili crescerà a un tasso annuo composto del 25.95% fino al 2031. La domanda commerciale rimane ampia perché gli operatori di costellazioni satellitari cinesi, le società di analisi dati e gli acquirenti aziendali detengono ancora una quota significativa delle attuali installazioni di satelliti e del consumo di dati.
La domanda da parte di enti militari e governativi sta crescendo rapidamente, poiché i sistemi satellitari assumono un'importanza sempre maggiore per la sorveglianza, la consapevolezza marittima, il monitoraggio delle frontiere e le comunicazioni resilienti. Questo cambiamento sta aumentando la richiesta di carichi utili con specifiche più elevate, maggiore affidabilità dei sistemi e una continuità di programma più lunga nel mercato dei piccoli satelliti dell'Asia-Pacifico. Il programma indiano di osservazione della Terra 2026, guidato da Pixxel, dimostra come gli appalti governativi si stiano strutturando attorno all'esecuzione privata piuttosto che alla sola fornitura statale. I clienti governativi e civili offrono inoltre una base contrattuale più stabile, poiché sono più disposti a finanziare lo sviluppo di capacità nazionali per più anni. La progettazione di missioni a duplice uso sta diventando più comune, consentendo a un singolo satellite di supportare simultaneamente l'imaging civile, il monitoraggio ambientale e la sorveglianza della difesa. Questo cambiamento sta aumentando la complessità dei sistemi e favorendo gli integratori con maggiori capacità di ingegneria, conformità ed esecuzione nel mercato dei piccoli satelliti dell'Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla massa dei satelliti: i minisatelliti sono in testa, mentre i microsatelliti raggiungono la scala di produzione.
Nel 2025, i minisatelliti rappresentavano il 46.69% del fatturato del mercato dei piccoli satelliti nella regione Asia-Pacifico, mentre si prevede che i microsatelliti cresceranno a un tasso annuo composto del 25.58% fino al 2031. I minisatelliti sono ancora in testa perché molti programmi governativi e commerciali ad alte prestazioni preferiscono piattaforme più grandi in grado di supportare carichi utili più pesanti e missioni più ampie. I microsatelliti stanno crescendo più rapidamente perché offrono un migliore equilibrio tra flessibilità del carico utile, economia di costellazione e ripetibilità di produzione per i nuovi operatori. Il risultato è uno strato intermedio più attivo nella progettazione di veicoli spaziali che collega la sperimentazione a basso costo ai programmi nazionali su vasta scala nel mercato dei piccoli satelliti dell'Asia-Pacifico. Il progetto Garud di Dhruva Space è progettato attorno a una piattaforma standardizzata di classe 500 kg e a un obiettivo di produzione di 500-600 satelliti all'anno, il che dimostra come le economie di scala stiano rimodellando la strategia delle piattaforme.
I femtosatelliti, i picosatelliti e i nanosatelliti continuano a svolgere un ruolo nelle dimostrazioni tecnologiche e in missioni IoT selettive, sebbene il loro contributo al fatturato rimanga limitato. La maggiore standardizzazione della produzione nella fascia di peso compresa tra 10 e 100 kg sta riducendo i costi e le tempistiche per chi intende avviare una costellazione. Ciò rende i microsatelliti un primo passo pratico per gli operatori che desiderano validare le proprie capacità prima di investire in flotte più pesanti nel mercato dei piccoli satelliti dell'Asia-Pacifico.
Analisi geografica
Mercato cinese dei piccoli satelliti
Nel 2025, la Cina ha rappresentato il 68.77% del fatturato del mercato dei piccoli satelliti nella regione Asia-Pacifico, affermandosi come il centro nevralgico della domanda, della produzione e delle attività di lancio a livello regionale. Il suo primato è trainato dai programmi di costellazione statali, in particolare Guowang e Qianfan, con piani depositati o approvati dall'ITU per un totale di 28,000 satelliti. La Cina ha registrato 92 lanci in orbita nel 2025 e punta a raggiungerne 140 nel 2026, con Guowang e Qianfan che dovrebbero essere protagonisti di almeno 70 missioni. Nel dicembre 2025, la Cina ha inoltre depositato la documentazione ITU per altre 2 reti di 96,714 satelliti ciascuna, rafforzando la sua volontà di assicurarsi l'accesso alle orbite e allo spettro in vista di future modifiche normative. Questa combinazione di ritmo di lancio, sostegno politico e solidità industriale conferisce alla Cina un primato strutturale nel mercato dei piccoli satelliti nella regione Asia-Pacifico.
Mercato indiano dei piccoli satelliti
L'India è l'area geografica in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 26.85% fino al 2031 nel mercato dei piccoli satelliti dell'Asia-Pacifico. Il bilancio del paese per l'anno fiscale 2026-27 ha stanziato 13,705.6 crore di rupie (1.62 miliardi di dollari) al Dipartimento dello Spazio. L'accordo siglato da Pixxel nel gennaio 2026 con IN-SPACe per la costruzione di una costellazione nazionale di 12 satelliti per l'osservazione della Terra sta fornendo all'India un modello concreto di partecipazione privata a programmi infrastrutturali finanziati con fondi pubblici. L'abolizione, a partire dal 2025, dei dazi doganali sui componenti satellitari e sui vettori di lancio ha inoltre ridotto le barriere all'approvvigionamento per gli operatori nazionali e favorisce lo sviluppo della produzione.
Mercato dei piccoli satelliti nella regione Asia-Pacifico
Giappone e Corea del Sud costituiscono il secondo livello di investimenti nella regione, combinando la maturità industriale con una crescente domanda strategica e commerciale nel mercato dei piccoli satelliti dell'Asia-Pacifico. Il budget spaziale della Corea del Sud per il 2026 ha raggiunto 1.2 miliardi di won coreani (790 milioni di dollari) e supporta il quinto lancio di Nuri, le attività relative ai lander lunari e i servizi di informazione satellitare basati sull'intelligenza artificiale in 42 progetti governativi. Il Giappone sta progredendo in nicchie di maggior valore grazie al lavoro svolto nelle comunicazioni ottiche e nell'osservazione della Terra, tra cui la dimostrazione ottica nello spazio libero del NICT e il previsto dispiegamento di GRUS-3 da parte di Axelspace. L'Australia e il resto della regione rimangono di minore importanza in termini di valore. Tuttavia, rivestono un ruolo rilevante come banchi di prova per i programmi CubeSat, gli ecosistemi di startup, lo sviluppo istituzionale e i nuovi modelli di servizio satellitare LEO nel mercato dei piccoli satelliti dell'Asia-Pacifico.
Panorama competitivo
Il mercato dei piccoli satelliti nella regione Asia-Pacifico è moderatamente frammentato e suddiviso in tre ampi livelli competitivi. Le entità statali cinesi, tra cui CASC e CGST, sono leader in termini di produzione complessiva grazie a programmi di lancio interni, ampi programmi di costellazione nazionali e economie di scala garantite da politiche specifiche. Aziende giapponesi e coreane come Axelspace, Satrec Initiative e NEC competono grazie alla profonda competenza ingegneristica nel settore dei satelliti a duplice uso, alla capacità di carico utile e a consolidate relazioni con i governi. Aziende indiane come Pixxel e Dhruva Space stanno guadagnando terreno rapidamente, poiché gli appalti pubblico-privati creano maggiore visibilità sugli ordini e accelerano i percorsi di commercializzazione. L'ISRO (Organizzazione Indiana per la Ricerca Spaziale) fornisce servizi di lancio economicamente vantaggiosi, capacità avanzate di sviluppo satellitare e supporto per missioni spaziali commerciali e internazionali, plasmando il mercato dei piccoli satelliti nella regione Asia-Pacifico non solo in base al prezzo, ma anche in base all'accesso al lancio, alla capacità di integrazione, alla velocità di consegna e alla conformità normativa.
Il posizionamento strategico nel mercato dei piccoli satelliti dell'Asia-Pacifico si basa sempre più sull'integrazione verticale, sui servizi di produzione e sulla convergenza spazio-terrestre. Nel marzo 2026, NEC ha completato la progettazione del carico utile per un satellite dimostrativo di tecnologia di comunicazione ottica previsto per l'anno fiscale 2027, segnalando un'accelerazione verso i collegamenti inter-satellitari e il trasferimento dati ad alta capacità. Anche Kongsberg KSAT e NanoAvionics hanno stretto una partnership nel 2026, combinando piattaforme di piccoli satelliti con una rete globale di stazioni di terra, a testimonianza della crescente domanda di servizi di missione integrati. La differenziazione tecnologica si sta facendo più marcata nell'imaging iperspettrale, nei collegamenti ottici inter-satellitari, nella velocità di implementazione del SAR e nell'integrazione della rete 5G non terrestre nel mercato dei piccoli satelliti dell'Asia-Pacifico.
Allo stesso tempo, nessun operatore regionale offre attualmente servizi di rifornimento in orbita o di estensione della vita operativa commercialmente consolidati, lasciando un vuoto evidente in un contesto in cui le aspettative sullo smaltimento e le normative sui detriti spaziali si fanno più stringenti. Gli acquirenti attribuiscono inoltre maggiore importanza alla trasparenza dei test, alla disciplina nell'esecuzione dei programmi e a una pianificazione credibile del deorbitamento nella valutazione dei fornitori. Questa combinazione di frammentazione e crescente pressione normativa favorisce le aziende in grado di abbinare tecnologie specializzate a consegne affidabili e supporto a lungo termine nel mercato dei piccoli satelliti dell'Asia-Pacifico.
Leader del settore dei piccoli satelliti dell'Asia-Pacifico
Chang Guang Satellite Technology Co. Ltd.
Società cinese di scienza e tecnologia aerospaziale
Organizzazione indiana per la ricerca spaziale
NEC Space Technologies, Ltd.
Axelspace Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Dhruva Space ha ricevuto un finanziamento di 105 crore di rupie (12.4 milioni di dollari) dal Fondo indiano per la ricerca, lo sviluppo e l'innovazione per il Progetto Garud, che mira a una piattaforma satellitare standardizzata di classe 500 kg progettata per un'implementazione su larga scala con tassi di produzione da 500 a 600 satelliti all'anno.
- Maggio 2026: Axelspace ha annunciato il lancio simultaneo di 7 microsatelliti per l'osservazione della Terra GRUS-3 dopo luglio 2026 a bordo del razzo vettore Transporter-17 di SpaceX, in partenza dalla base spaziale di Vandenberg, con telescopi Nikon che puntano a una risoluzione di 2.2 metri con frequenza di rivisitazione giornaliera.
- Aprile 2026: la Cina ha effettuato 2 lanci della Lunga Marcia nel corso del mese, aggiungendo rispettivamente 18 satelliti Qianfan e 5 satelliti Guowang, mantenendo la traiettoria cinese verso l'obiettivo di 400 satelliti Guowang in orbita entro il 2027 e supportando l'obiettivo nazionale di 140 lanci nel 2026.
- Marzo 2026: NEC Corporation ha completato la progettazione delle apparecchiature di carico utile per un piccolo satellite dimostrativo di tecnologia di comunicazione ottica, che comprenderà collegamenti ottici inter-satellitari, routing ad alta velocità e comunicazioni in banda a onde millimetriche, con lancio previsto per l'anno fiscale 2027.
Ambito del rapporto sul mercato dei piccoli satelliti dell'Asia-Pacifico
I piccoli satelliti sono quelli con un peso inferiore a 500 kg. Il rapporto sul mercato dei piccoli satelliti esclude i razzi sonda, le piattaforme a pallone aerostatico ad alta quota e i carichi utili puramente sperimentali.
Il mercato dei piccoli satelliti nella regione Asia-Pacifico è segmentato per applicazione, orbita, utente finale, massa del satellite e area geografica. Per applicazione, il mercato è segmentato in comunicazioni, osservazione della Terra, navigazione, osservazione spaziale e altri. Per orbita, il mercato è segmentato in orbita terrestre bassa (LEO), orbita terrestre media (MEO) e orbita geostazionaria (GEO). Per utente finale, il mercato è segmentato in commerciale, governativo e civile e militare. Per massa del satellite, il mercato è segmentato in femtosatelliti, picosatelliti, nanosatelliti, microsatelliti e minisatelliti. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei piccoli satelliti nella regione Asia-Pacifico in cinque paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per Applicazione
| Communication |
| Osservazione della Terra |
| Navigazione |
| Osservazione dello spazio |
| Altro |
In orbita
| Orbita terrestre bassa (LEO) |
| Orbita terrestre media (MEO) |
| Orbita geostazionaria (GEO) |
Per utente finale
| Commerciale |
| Governo e Civile |
| Linea militare |
Per massa satellitare
| Femtosatelliti |
| Picosatelliti |
| Nanosatelliti |
| Microsatelliti |
| Minisatelliti |
Per geografia
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Australia |
| Resto dell'Asia-Pacifico |
| Per Applicazione | Communication |
| Osservazione della Terra | |
| Navigazione | |
| Osservazione dello spazio | |
| Altro | |
| In orbita | Orbita terrestre bassa (LEO) |
| Orbita terrestre media (MEO) | |
| Orbita geostazionaria (GEO) | |
| Per utente finale | Commerciale |
| Governo e Civile | |
| Linea militare | |
| Per massa satellitare | Femtosatelliti |
| Picosatelliti | |
| Nanosatelliti | |
| Microsatelliti | |
| Minisatelliti | |
| Per geografia | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




