

Dimensioni e quota di mercato delle servopresse nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.01 miliardo di dollari |
| Dimensione del mercato (2031) | 3.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.41% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle servopresse nella regione Asia-Pacifico a cura di Mordor Intelligence
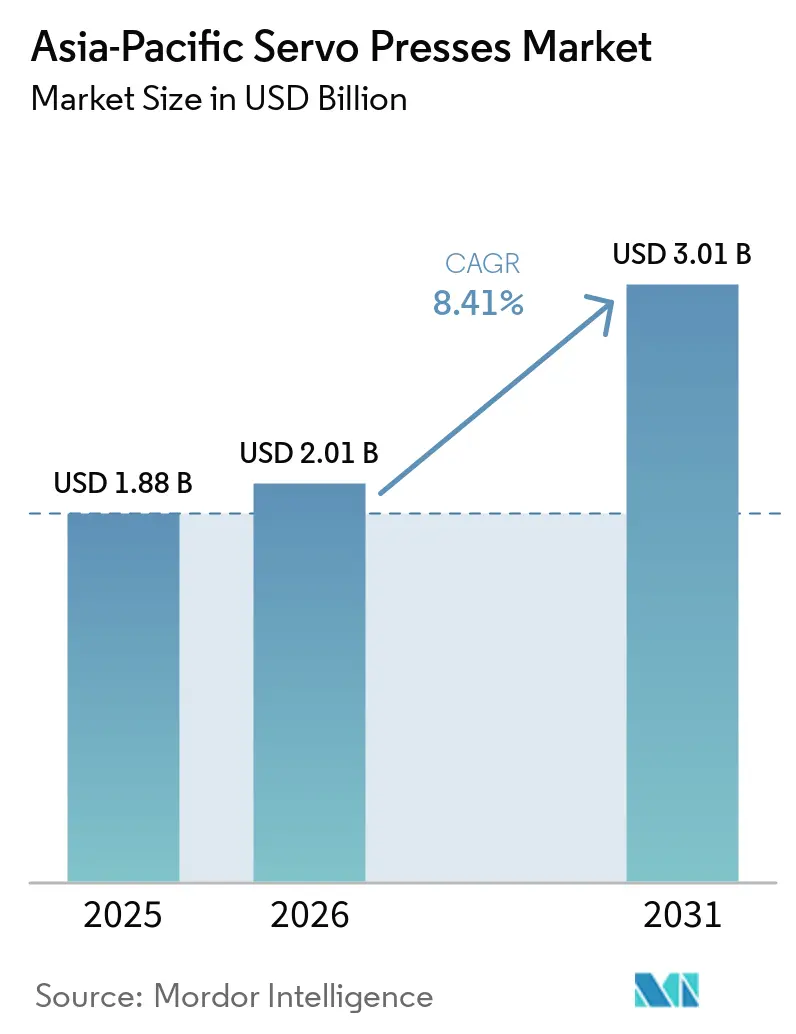
Si prevede che il mercato delle servopresse nella regione Asia-Pacifico crescerà da 1.88 miliardi di dollari nel 2025 a 2.01 miliardi di dollari nel 2026, per poi raggiungere i 3.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.41% nel periodo 2026-2031.
Il mercato delle servopresse nella regione Asia-Pacifico è sostenuto dalla produzione di veicoli elettrici, dagli investimenti nel settore dei semiconduttori e dalla sostituzione delle vecchie linee idrauliche e meccaniche con sistemi programmabili. I programmi governativi per la produzione di veicoli e le fabbriche intelligenti stanno rafforzando la domanda di nuove attrezzature e ammodernamenti in tutta la regione. Il mercato delle servopresse in Asia-Pacifico beneficia anche della necessità, da parte dei produttori, di forza controllata, movimenti ripetibili e registrazioni di produzione per componenti automobilistici, elettronici e medicali. I fornitori giapponesi continuano a consolidare la propria posizione nel segmento delle alte specifiche grazie a tecnologie per motori, controlli e azionamenti diretti, mentre i produttori cinesi stanno guadagnando terreno nel segmento delle attrezzature di fascia media. Gli elevati costi delle attrezzature, la carenza di manodopera qualificata, il controllo termico durante il funzionamento continuo e i tempi di consegna dei componenti potrebbero rallentare alcune decisioni di acquisto, sebbene finanziamenti, sovvenzioni e lo sviluppo della filiera locale forniscano un supporto.
Punti chiave del rapporto
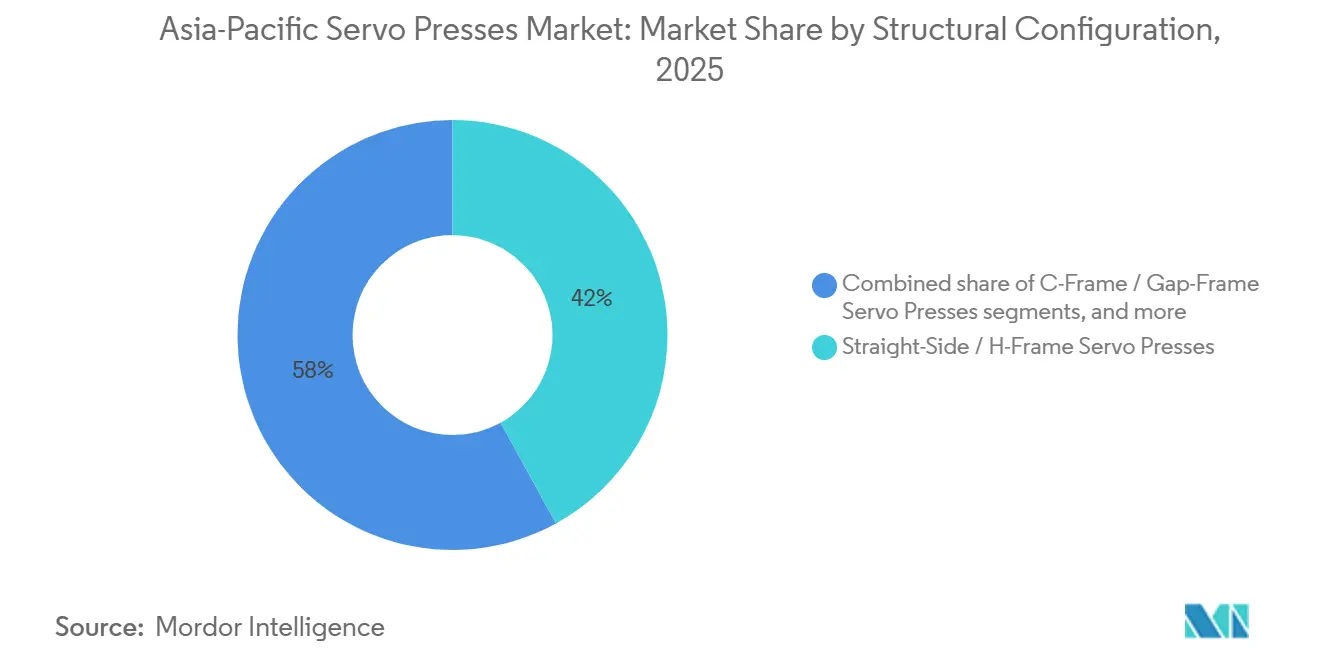
- In base alla configurazione del telaio/struttura, le servopresse a telaio dritto o a H detenevano il 42.0% della quota di mercato delle servopresse nella regione Asia-Pacifico nel 2025 e si prevede che cresceranno a un CAGR del 9.7% fino al 2031.
- Per tipologia di tecnologia/sistema delle presse servoassistite, le presse per formatura dei metalli servomeccaniche detenevano il 49.4% del mercato delle presse servoassistite nella regione Asia-Pacifico nel 2025, mentre si prevede che le presse di assemblaggio servoassistite elettromeccaniche/elettriche cresceranno a un CAGR del 12.5% fino al 2031.
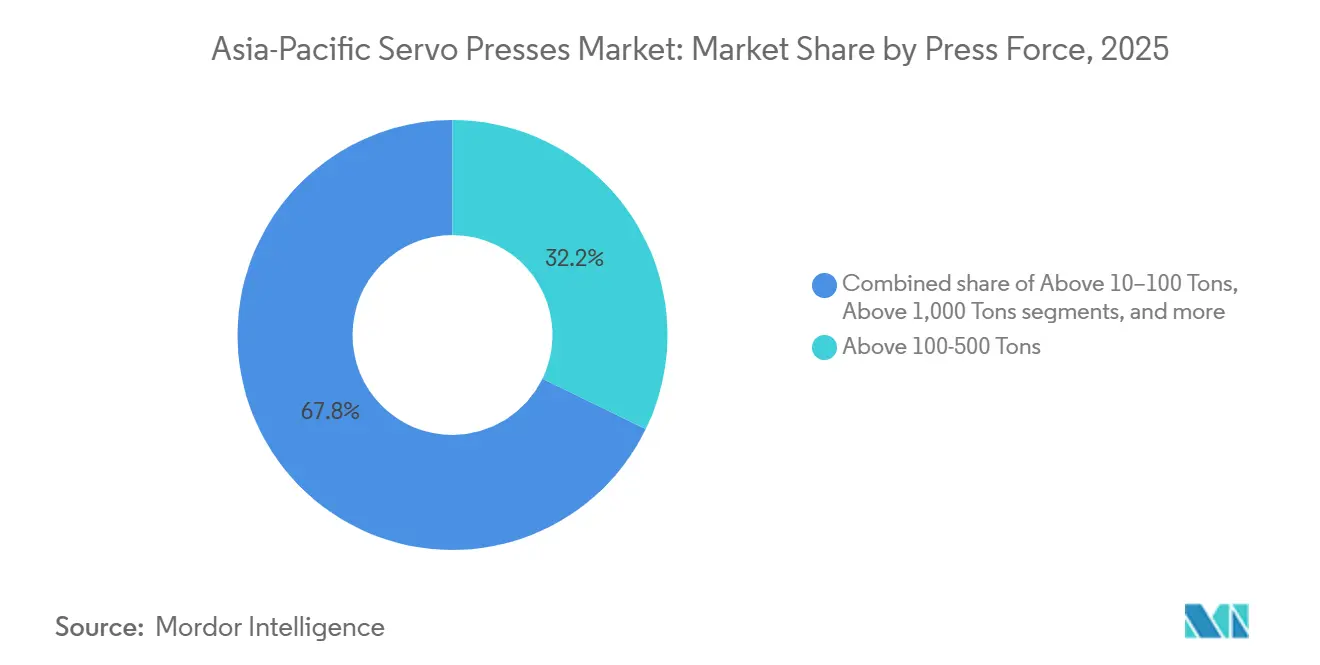
- In termini di forza/capacità di pressatura, il segmento superiore a 100-500 tonnellate deteneva il 32.2% della quota di mercato delle servopresse nella regione Asia-Pacifico nel 2025, mentre si prevede che il segmento superiore a 1,000 tonnellate crescerà a un CAGR dell'11.9% fino al 2031.
- Per tipologia di applicazione, stampaggio, tranciatura e punzonatura detenevano il 35.0% della quota di mercato delle presse servoassistite nella regione Asia-Pacifico nel 2025, mentre si prevede che altre applicazioni di pressatura di precisione e specializzate cresceranno a un CAGR del 12.5% fino al 2031.
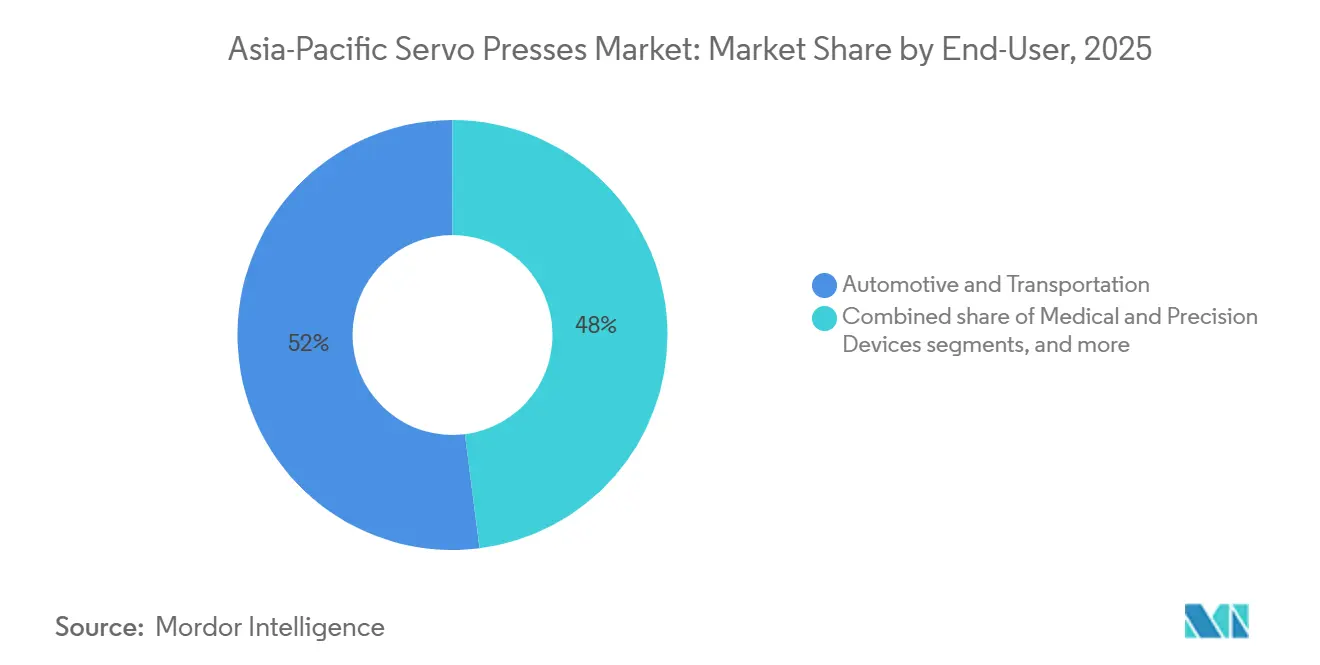
- Per quanto riguarda gli utenti finali, il settore automobilistico e dei trasporti deteneva il 52.0% della quota di mercato delle servopresse nella regione Asia-Pacifico nel 2025, mentre si prevede che i dispositivi medici e di precisione cresceranno a un CAGR del 16.0% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Cina deteneva il 53.0% della quota di mercato delle servopresse nella regione Asia-Pacifico, mentre si prevede che l'India crescerà a un tasso annuo composto (CAGR) dell'11.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle servopresse nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione dei veicoli e produzione di componenti per veicoli elettrici | + 2.2% | Cina, India, Corea del Sud, ASEAN | A breve termine (≤ 2 anni) |
| Produzione di apparecchiature elettroniche di precisione e per semiconduttori | + 1.8% | Cina, Taiwan, Corea del Sud, Giappone | A breve termine (≤ 2 anni) |
| Adozione dell'Industria 4.0 e controllo di processo a ciclo chiuso | + 1.4% | Cina, Giappone, Corea del Sud, Taiwan | Medio termine (2-4 anni) |
| Efficienza energetica e minore dipendenza dal sistema idraulico | + 1.0% | Regione Asia-Pacifico, con una presenza più forte in Cina, Giappone e India. | Medio termine (2-4 anni) |
| Richiesta di retrofit dei servomotori nella base di presse installata | + 0.7% | Cina, Giappone e i principali paesi dell'ASEAN | Medio termine (2-4 anni) |
| Localizzazione della fornitura di servomotori, azionamenti e presse ad alto tonnellaggio. | + 0.5% | Cina e India, con ripercussioni sull'ASEAN | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elettrificazione dei veicoli e produzione di componenti per veicoli elettrici
La produzione di veicoli elettrici è una fonte centrale di domanda per il mercato delle presse servoassistite dell'Asia-Pacifico. Gli alloggiamenti delle batterie, i carter dei motori, i terminali delle barre collettrici, le piastre bipolari e i rinforzi strutturali richiedono una formatura controllata e fasi di produzione tracciabili. Il programma indiano di incentivi per l'industria automobilistica e dei componenti auto aveva approvato 82 richiedenti entro settembre 2025 e supportato la produzione di oltre 1.36 milioni di veicoli elettrici [1] Ministero delle Industrie Pesanti, "Programma PLI per l'industria automobilistica e dei componenti auto", Ufficio Stampa, pib.gov.in. BYD ha commissionato un complesso integrato per veicoli elettrici a Subang, in Indonesia, nel maggio 2026, che comprende operazioni di stampaggio con 130 stampi spediti da Shenzhen. Questi investimenti supportano la domanda di attrezzature di formatura anche laddove la produzione di veicoli cresce più lentamente perché le piattaforme dei veicoli elettrici utilizzano una gamma più ampia di parti stampate. È probabile che questo fattore mantenga gli acquirenti concentrati sul controllo della forza, sulla durata degli utensili e sulla documentazione della qualità.
Produzione di apparecchiature elettroniche di precisione e per semiconduttori
Gli investimenti nel settore dei semiconduttori e dell'elettronica sostengono la domanda di sistemi di assemblaggio e formatura di precisione nel mercato delle presse servoassistite dell'Asia-Pacifico. Il fatturato globale delle apparecchiature per semiconduttori ha raggiunto i 135.1 miliardi di dollari nel 2025, con Cina, Taiwan e Corea del Sud che insieme hanno rappresentato il 79% della spesa. Taiwan ha speso 31.5 miliardi di dollari in apparecchiature nel 2025, mentre la Corea del Sud ne ha spesi 25.8 miliardi e il Giappone 9.5 miliardi. Questi investimenti richiedono apparecchiature di supporto per lead frame, connettori, componenti di schermatura e componenti di packaging. Le presse elettromeccaniche sono rilevanti perché possono funzionare senza olio idraulico e sono adatte ad ambienti di produzione puliti. Gli acquirenti attribuiscono inoltre maggiore importanza alle interfacce macchina sicure e connesse, il che favorisce i fornitori in grado di supportare sistemi di produzione digitali.
Adozione dell'Industria 4.0 e controllo di processo a ciclo chiuso
La produzione connessa sta rendendo il movimento programmabile e il monitoraggio della forza in tempo reale sempre più importanti nel mercato delle presse servoassistite dell'Asia-Pacifico. La Cina ha pubblicato il suo Piano di implementazione della trasformazione digitale per l'industria meccanica nell'agosto 2025, fissando l'obiettivo che il 50% delle imprese interessate raggiunga un livello di maturità della produzione intelligente pari o superiore a due entro il 2027. Il piano prevedeva anche la creazione di almeno 200 fabbriche intelligenti esemplari. Le presse servoassistite possono condividere i dati di movimento e forza con i sistemi di gestione della fabbrica e aziendali più facilmente rispetto alle tradizionali macchine a volano. La contrazione della forza lavoro nel settore manifatturiero giapponese aumenta inoltre il valore delle celle di pressatura automatizzate che richiedono un minor numero di operatori. Nelle filiere di fornitura del settore automobilistico, le registrazioni di forza e spostamento possono aiutare i produttori a soddisfare i requisiti di documentazione della norma IATF 16949, trasformando la capacità digitale in un requisito pratico per gli acquisti.
Efficienza energetica e riduzione della dipendenza dai sistemi idraulici.
La gestione energetica sta incoraggiando i produttori a rivedere i costi operativi delle apparecchiature idrauliche. L'Agenzia Internazionale dell'Energia ha riportato un progresso globale in termini di efficienza energetica dell'1.8% nel 2025, rispetto all'1% del 2024. Sono state introdotte oltre 250 nuove politiche di efficienza energetica o aggiornate in diversi paesi, che rappresentano l'85% della domanda energetica globale. Uno studio del 2025 su una pressa servoassistita da 6,300 kN nella produzione di stampaggio in Cina ha rilevato un consumo energetico per ciclo singolo inferiore dell'86.4% rispetto a un'alternativa idraulica equivalente e un'efficienza di trasferimento energetico superiore di almeno il 25%. Questi risparmi possono migliorare la redditività dei progetti di sostituzione, soprattutto quando i costi dell'elettricità e i requisiti di audit sono importanti. I requisiti cinesi per le apparecchiature e gli standard Top Runner giapponesi supportano ulteriormente la considerazione di motori e sistemi di pressatura più efficienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di capitale e tempi di ammortamento più lunghi per le PMI. | -1.4% | India, i principali paesi dell'ASEAN e la Cina interna | A breve termine (≤ 2 anni) |
| Carenza di competenze nella programmazione, nel controllo e nell'applicazione dei servomotori. | -1.0% | ASEAN, India e impatto secondario sul Giappone | Medio termine (2-4 anni) |
| Declassamento termico nella stampatura continua ad alta velocità | -0.5% | Asia-Pacifico, concentrata nelle tipografie cinesi ad alto volume | Medio termine (2-4 anni) |
| Tempi di consegna lunghi per motori ad alta potenza e sistemi di controllo | -0.4% | Regione Asia-Pacifico, con la maggiore esposizione in Corea del Sud e Taiwan. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di capitale e lunghi periodi di ammortamento per le PMI.
Gli elevati costi di acquisto rimangono un ostacolo importante per gli acquirenti più piccoli nel mercato delle presse servoassistite dell'Asia-Pacifico. Una linea servoassistita per lo stampaggio degli involucri delle batterie dei veicoli elettrici richiede da 1 a 3 milioni di dollari per unità. Al contrario, un'officina di presse per il settore automobilistico di nuova costruzione (Tier 2) può richiedere oltre 15 milioni di dollari di investimento totale nella linea. La Banca Asiatica di Sviluppo identifica l'accesso ai finanziamenti, le garanzie limitate, i brevi termini di prestito e il rischio tecnologico percepito come ostacoli per le piccole e medie imprese manifatturiere nelle economie asiatiche in via di sviluppo. Il programma indiano di incentivi per i beni strumentali offre incentivi del 5-6% sul valore incrementale della produzione per i produttori ammissibili. Il supporto non copre tutte le officine più piccole, quindi molte aziende potrebbero mantenere attrezzature obsolete più a lungo. I modelli di finanziamento e le opzioni di retrofit possono ridurre il vincolo, ma non lo eliminano. [2] Asian Development Bank, “ADB Annual Report 2025,” Asian Development Bank, adb.org
Carenza di competenze nella programmazione di servomotori, nei sistemi di controllo e nell'ingegneria applicativa.
La carenza di competenze ingegneristiche può ritardare l'utilizzo delle apparecchiature dopo l'acquisto. Le presse servoassistite richiedono conoscenze di sistemi meccanici, elettronica di azionamento, controllo del movimento e configurazione dell'applicazione. Il Libro Bianco sulla Manifattura del Giappone del 2025 ha riportato un indice di diffusione della manodopera manifatturiera per le piccole imprese pari a -18.2, evidenziando una continua pressione sul mercato del lavoro nel settore manifatturiero del paese. L'Australia ha identificato una carenza immediata di oltre 1,000 operatori di macchine CNC e macchine avanzate nella sua valutazione del 2025. Anche il Piano Nazionale di Investimenti della Malesia 2030 identifica le competenze tecniche pratiche come necessarie per le operazioni dell'Industria 4.0. Quando il supporto locale è limitato, gli acquirenti possono optare per sistemi meccanici o idraulici più semplici anziché investire in una complessa installazione servoassistita.
Analisi del segmento
Per configurazione del telaio/struttura: i telai a lati dritti guidano la domanda di grande formato
Nel 2025, le presse servoassistite a telaio dritto/a H detenevano il 42% del mercato Asia-Pacifico. Questa configurazione offre una guida stabile del carrello e una distribuzione uniforme della pressione sul piano di stampa per grandi stampi progressivi e a trasferimento. I fornitori cinesi di primo livello del settore automobilistico e le officine di stampaggio coreane di primo livello le utilizzano per pannelli della carrozzeria e componenti strutturali di veicoli elettrici. Il loro design supporta lavorazioni impegnative con acciai ad alta resistenza e carichi eccentrici. Le macchine a telaio a C e a telaio con intercapedine rimangono importanti per l'elettronica di precisione perché consentono un accesso più agevole e cambi utensile più rapidi.
La configurazione a telaio dritto/a H è stata identificata come quella a più rapida crescita, registrando un CAGR del 9.7% fino al 2031. I nuovi stabilimenti automobilistici nell'ASEAN stanno specificando sistemi servoassistiti fin dall'inizio, anziché convertire gradualmente le vecchie linee meccaniche. Ciò supporta la domanda di telai grandi e rigidi nei nuovi reparti di stampaggio. Nel luglio 2025, SEYI ha presentato una pressa servoassistita a telaio solido ad alta rigidità per la formatura di microcanali su piastre bipolari metalliche. Questo esempio dimostra che la configurazione è adatta anche alla produzione di componenti di precisione per il settore energetico. Le macchine a colonna e a montante continuano a essere utilizzate per la compattazione delle polveri e la prototipazione specializzata. La scelta del telaio è strettamente legata alle dimensioni dello stampo, al materiale da formare e al processo produttivo. Le macchine a telaio dritto sono adatte ai clienti che necessitano di una struttura rigida per componenti di grandi dimensioni e cicli ripetuti. Le macchine a telaio a C mantengono un ruolo importante quando gli operatori necessitano di un accesso diretto all'area degli utensili. Le macchine a colonna e a montante sono più specializzate e possono supportare attività di sviluppo o applicazioni basate su polveri. Queste differenze fanno sì che la domanda di telai segua il mix di produzione automobilistica, elettronica e specializzata in ciascun paese. I produttori, pertanto, devono adattare la struttura della pressa al design previsto dell'utensile e del pezzo. [3] SEYI Machinery Co., Ltd., “SEYI ha dimostrato con successo una servopressa ad alta rigidità e alta precisione a MF-Tokyo 2025”, SEYI, seyi.com
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia/Tipo di sistema Servo Press: Servo meccanico mantiene la posizione più grande
Nel 2025, le presse servomeccaniche per la formatura dei metalli rappresentavano il 49.4% del valore di mercato regionale. Questa posizione riflette il loro impiego nella stampatura ad alto volume per il settore automobilistico e degli elettrodomestici, dove i sistemi di azionamento a manovella e a bielle supportano cicli di formatura di grande tonnellaggio. I produttori automobilistici cinesi e sudcoreani e i fornitori di primo livello sono tra i principali acquirenti, in quanto sostituiscono le attrezzature con azionamento a volano. Queste macchine sono adatte a operazioni di formatura ripetitive con volumi di produzione elevati. Le presse servoidrauliche sono ancora utilizzate per la stampatura profonda e la formatura a caldo di grande tonnellaggio, dove la costanza della forza su lunghe corse è fondamentale.
Le presse servoassistite elettromeccaniche ed elettriche rappresentano la tipologia tecnologica in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 12.5% fino al 2031. I produttori di elettronica, dispositivi medicali e componenti per semiconduttori prediligono apparecchiature senza olio, adatte ad ambienti di produzione sterili. Le presse servoassistite JP Series 5 di Janome Industrial Equipment, certificate ISO Classe 4, sono un esempio di apparecchiature progettate per l'assemblaggio di semiconduttori e dispositivi medicali. I sistemi ibridi vengono utilizzati anche nella compattazione delle polveri e nella formatura multistadio, quando un processo richiede elementi di movimento programmabile e forza idraulica. Il passaggio ai sistemi elettrici riflette esigenze più stringenti in termini di posizionamento, pulizia e controllo documentato del processo. Il settore delle presse servoassistite nella regione Asia-Pacifico si rivolge quindi a una gamma più ampia di contesti produttivi rispetto alla sola formatura dei metalli tradizionale. La scelta della tecnologia è influenzata sia dall'ambiente di produzione che dalla forza di pressatura. I sistemi servoassistiti rimangono pratici per cicli di formatura dei metalli ripetuti e ad alta produttività. I sistemi servoassistiti elettrici sono adatti ai clienti che necessitano di un funzionamento più pulito, di movimenti precisi e di un assemblaggio controllato. Le apparecchiature servoidrauliche e ibride continuano a essere utilizzate in processi in cui la lunghezza della corsa o la forza richiesta differiscono da quelle della stampatura standard. Ciò significa che nessuna singola tecnologia è adatta a ogni impianto o componente. I fornitori in grado di spiegare chiaramente i compromessi operativi sono nella posizione migliore per servire i clienti nei settori automobilistico, elettronico e medicale.
In base alla forza di pressatura/capacità: la gamma più ampia è superiore a 100-500 tonnellate.
Nel 2025, la fascia di capacità superiore a 100-500 tonnellate ha rappresentato il 32.2% del mercato delle presse servoassistite nella regione Asia-Pacifico. Questa gamma di capacità è utilizzata per la produzione di componenti strutturali per autoveicoli e involucri per batterie di veicoli elettrici, che richiedono una forza considerevole ma si adattano alle infrastrutture standard delle officine di stampaggio. I principali acquirenti in questa fascia di capacità sono i fornitori cinesi di primo livello del settore automobilistico. Anche Taiwan utilizza questi sistemi per le operazioni di leadframe per connettori e semiconduttori. Le macchine di capacità inferiore sono impiegate nell'assemblaggio di componenti elettronici e dispositivi medicali, dove le dimensioni compatte e il controllo preciso della forza sono più importanti della massima capacità di carico.
La fascia di capacità superiore a 1,000 tonnellate è quella in più rapida crescita, con un CAGR dell'11.9% fino al 2031. Involucri per batterie, anelli per portiere e rinforzi del sottoscocca realizzati in acciaio ad alta resistenza di ultima generazione stanno aumentando la necessità di attrezzature ad alta forza. La filiale di Tianduan del China General Technology Group ha lanciato nel 2026 una linea di produzione intelligente servoassistita flessibile per la formatura a caldo da 20,000 kN per applicazioni di alleggerimento nel settore automobilistico. Questo sviluppo indica la tendenza verso l'utilizzo di attrezzature pesanti di produzione locale per componenti strutturali critici. La fascia di capacità superiore a 500-1,000 tonnellate rimane rilevante per lo stampaggio di pannelli della carrozzeria in Giappone e Corea del Sud. I progetti ad alta capacità richiedono un'attenta pianificazione per l'installazione, gli utensili e l'infrastruttura elettrica. La scelta della capacità dipende dalle dimensioni del pezzo, dal materiale, dalla progettazione degli utensili e dal volume di produzione. Le attrezzature di fascia media offrono un equilibrio pratico per molti fornitori del settore automobilistico, in quanto possono gestire lavorazioni strutturali senza i requisiti di spazio richiesti dalle linee più grandi. Sistemi più piccoli rimangono necessari laddove la precisione di assemblaggio è più importante della forza di formatura. Il passaggio ad apparecchiature di maggiore capacità riflette la crescente complessità e il peso sempre maggiore dei componenti strutturali dei veicoli. Ciò accresce anche l'importanza del supporto tecnico locale durante l'installazione e la manutenzione. I fornitori in grado di offrire supporto ingegneristico per questi grandi progetti potrebbero godere di una posizione più vantaggiosa presso i clienti del settore automobilistico.
Per applicazione: stampaggio, tranciatura e punzonatura rimangono centrali
Nel 2025, le presse servoassistite per stampaggio, tranciatura e punzonatura rappresentavano il 35% del mercato Asia-Pacifico. Queste applicazioni supportano la produzione di componenti per carrozzeria, strutture e propulsori in Cina, Giappone, Corea del Sud e nell'area ASEAN. Comprendono lavorazioni con stampi progressivi per connettori e staffe, nonché operazioni con stampi a trasferimento per pannelli di veicoli elettrici. Il loro ampio ruolo nella produzione automobilistica conferisce loro una posizione di rilievo nella domanda complessiva. Anche l'imbutitura profonda e la formatura della lamiera sono importanti per la produzione di contenitori per batterie, elettrodomestici e pentole.
Altre applicazioni di pressatura di precisione e specializzate rappresentano la categoria di applicazioni in più rapida crescita, registrando un CAGR del 12.5% fino al 2031. Questo gruppo comprende la formatura di impianti medicali, la microstampa di connettori, la produzione di piastre bipolari per celle a combustibile e la compattazione di polveri in laboratorio. Questi utilizzi implicano componenti di maggior valore e una documentazione di processo rigorosa. I sistemi di assemblaggio, pressatura e giunzione supportano gli impianti automobilistici ed elettronici che necessitano di tracciabilità forza-spostamento secondo i requisiti IATF 16949 e ISO 13485. La forgiatura e la formatura a freddo rimangono rilevanti per ingranaggi, anelli di cuscinetti e elementi di fissaggio. Il mercato delle servopresse nella regione Asia-Pacifico sta diversificando le applicazioni, poiché i mercati finali regolamentati attribuiscono maggiore valore ai processi di formatura controllati e registrati. L'applicazione più ampia comprende sia lavori ad alto volume che lavori di precisione di piccole dimensioni, quindi la domanda non è limitata a un singolo formato di pressa. I fornitori del settore automobilistico utilizzano stampaggio, tranciatura e punzonatura per staffe, pannelli e componenti strutturali. I produttori di elettronica utilizzano processi correlati per connettori e componenti di schermatura. Le applicazioni specializzate in più rapida crescita richiedono attrezzature diverse e una maggiore ripetibilità, non solo velocità di produzione più elevate. Ciò crea la necessità di fornitori in grado di supportare sia la progettazione applicativa che la consegna delle macchine. I diversi requisiti applicativi supportano inoltre la domanda di progetti sia di servomotori meccanici che elettrici.
Per utente finale: il settore automobilistico e dei trasporti trainano la domanda attuale
Nel 2025, il settore automobilistico e dei trasporti deteneva il 52% del mercato delle servopresse nella regione Asia-Pacifico. La domanda comprende la stampatura di pannelli per carrozzeria, la formatura di componenti per la trasmissione, la produzione di involucri per batterie e la fabbricazione di carter motore. Il settore è importante in tutte le principali economie manifatturiere regionali. Il settore elettrico ed elettronico rappresenta il secondo gruppo di utenti finali per importanza, con una domanda derivante dalla produzione di lead frame, connettori, PCB e componenti di schermatura. Gli acquirenti del settore aerospaziale e della difesa utilizzano sistemi ad alta rigidità per le strutture delle cellule degli aeromobili e i componenti degli attuatori, in particolare in Giappone, Corea del Sud e Taiwan.
I dispositivi medici e di precisione rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR del 16% fino al 2031. La tranciatura di strumenti chirurgici, la formatura di impianti ortopedici e l'assemblaggio di sensori medicali richiedono operazioni documentate e ripetibili. Il monitoraggio a circuito chiuso può supportare la tracciabilità richiesta dai requisiti della norma ISO 13485. Macchinari industriali, produzione in generale, elettrodomestici e beni di consumo durevoli offrono una base più ampia di domanda per il mercato intermedio. Questi utenti sono importanti nella rete produttiva cinese orientata all'esportazione. L'industria delle servopresse dell'Asia-Pacifico ne trae vantaggio poiché i clienti di questi settori finali cercano una maggiore uniformità senza dover fare affidamento sui sistemi di pressatura convenzionali. I fornitori di elettronica utilizzano un profilo di attrezzature diverso, con presse più piccole e una maggiore attenzione alla pulizia operativa e al controllo della posizione. I clienti del settore dei dispositivi medicali aggiungono un'ulteriore fonte di domanda perché necessitano di registrazioni di produzione coerenti per i prodotti regolamentati. Questa combinazione riduce la dipendenza da un solo tipo di attività di formatura dei metalli. Spiega anche perché i fornitori necessitano di portafogli di prodotti che spaziano dalle grandi macchine formatrici alle presse di assemblaggio compatte.
Analisi geografica
Nel 2025, la Cina rappresentava il 53% del valore regionale. Il Paese vanta un'ampia base automobilistica, una vasta produzione di veicoli elettrici e un elevato investimento in apparecchiature per semiconduttori. La domanda spazia dalle piccole presse elettromeccaniche per l'assemblaggio destinate alle fabbriche di elettronica del Guangdong e dello Zhejiang, fino a linee di oltre 1,000 tonnellate per la produzione di componenti strutturali per veicoli nello Shandong e nel Jiangsu. Il piano cinese di digitalizzazione del settore meccanico dell'agosto 2025 prevedeva la realizzazione di almeno 200 fabbriche intelligenti modello entro il 2027. Tale politica supporta le apparecchiature integrabili con i sistemi di produzione digitale. Il Giappone rimane il secondo mercato regionale per importanza, grazie al supporto di case automobilistiche, produttori di elettronica di precisione e un'ampia base di fornitori. I costruttori di presse giapponesi mantengono un vantaggio nei sistemi a trasmissione diretta e di ultra-precisione per lavorazioni di alta precisione.
L'India è l'area geografica in più rapida crescita nel mercato delle servopresse nella regione Asia-Pacifico, con un tasso di crescita annuo composto (CAGR) dell'11.3% fino al 2031. La crescita del Paese è legata agli incentivi per il settore automobilistico, all'assemblaggio locale di veicoli elettrici e alla produzione di smartphone, che richiede una capacità di formatura dei metalli di precisione. Entro settembre 2025, il programma indiano di incentivi per il settore automobilistico e dei componenti auto aveva supportato oltre 1.36 milioni di veicoli elettrici e 48,974 posti di lavoro. La domanda della Corea del Sud è legata alla produzione automobilistica e ai semiconduttori di memoria. Nel 2025, Hyundai Rotem ha localizzato una linea di servopresse da 6,800 tonnellate per lo stabilimento di Hyundai Motor dedicato ai veicoli elettrici. La domanda di Taiwan, focalizzata sulla precisione, è trainata dalla produzione di semiconduttori ed elettronica, mentre la spesa di 31.5 miliardi di dollari in attrezzature nel 2025 ha supportato la produzione a valle di connettori, lead frame e componenti per il packaging.
L'ASEAN è un'area emergente per l'adozione di nuove tecnologie, guidata da Vietnam, Thailandia e Indonesia. Lo stabilimento BYD di Subang, in Indonesia, che sarà inaugurato nel maggio 2026, includerà tutte le operazioni di stampaggio e potrebbe incoraggiare i fornitori locali di componenti a investire nella capacità di pressatura. La Thailandia vanta una solida base nel settore automobilistico, con OEM giapponesi e fornitori di primo livello che stanno modernizzando le attrezzature per soddisfare le esigenze di qualità e tracciabilità. Il Vietnam sta attirando la produzione di elettronica e presenta una domanda di presse di precisione di dimensioni ridotte. Singapore e Malesia servono la produzione specializzata di elettronica e dispositivi medicali, dove la ripetibilità e la capacità di camera bianca sono più importanti del tonnellaggio. Australia, Nuova Zelanda, Bangladesh e Sri Lanka rimangono mercati più piccoli che utilizzano principalmente sistemi importati per attrezzature minerarie e componenti industriali leggeri.
Panorama competitivo
Il mercato delle servopresse nella regione Asia-Pacifico è moderatamente consolidato. AIDA Engineering, Amada, Komatsu Industries e Hitachi Zosen Fukui detengono posizioni di rilievo nelle applicazioni di fascia alta grazie a motori proprietari, apparecchiature a trasmissione diretta e sistemi di controllo connessi. JIER Machine-Tool Group e Yangli Group stanno riducendo il divario tecnologico nella categoria 100-500 tonnellate, competendo sul costo totale e sulla produzione nazionale. SEYI e Chin Fong combinano l'ingegneria di processo con prezzi adatti ai clienti ASEAN e indiani. La concorrenza è più forte nel settore delle servo-macchine, dove i produttori cinesi hanno migliorato la loro capacità di aggiudicarsi contratti nel settore automobilistico nazionale. I fornitori affermati godono di un vantaggio quando i clienti richiedono ingegneria di sicurezza avanzata, elevata ripetibilità e un'ampia assistenza.
L'attività strategica si concentra sempre più sui controlli digitali e sulla specializzazione dei prodotti. Nel 2025 AIDA ha lanciato la sua serie DSF-N1-A con un telaio a lati dritti ad alta rigidità riprogettato e una rigidità del supporto superiore del 50% rispetto ai modelli di generazione precedente. Nel 2026 Amada Press System ha ampliato la sua serie SWE i3 con una variante da 600 tonnellate e 6,000 kN, utilizzando una configurazione a triplo servomotore e dodici percorsi di movimento programmabili. Nel 2025 SEYI ha completato lo sviluppo di un'applicazione per lo stampaggio bipolare di lamiere metalliche con una pressa servoassistita a telaio solido ad alta rigidità. Queste mosse dimostrano come i fornitori stiano puntando ai veicoli elettrici, alle celle a combustibile e ad altre applicazioni che richiedono una formatura controllata con precisione. Lo sviluppo del prodotto si sta quindi spostando oltre la semplice competizione in termini di tonnellaggio.
Kit di retrofit, celle di pressatura modulari e piattaforme di tracciabilità della forza offrono opportunità laddove le linee di pressatura complete risultano meno pratiche. I retrofit sono rilevanti per gli stabilimenti con presse meccaniche che conservano ancora strutture e utensili funzionanti. I sistemi modulari di dimensioni ridotte possono essere adatti a officine meccaniche e produttori a contratto in India e nell'ASEAN che non possono finanziare una linea di produzione completa. Anche i clienti del settore dei dispositivi medici e dell'elettronica sono alla ricerca di sistemi in grado di registrare forza e spostamento per la documentazione di qualità. I fornitori che integrano hardware, software, messa in servizio e assistenza possono competere in modo più efficace in questi settori. Il mercato delle servopresse nella regione Asia-Pacifico rimane aperto sia ai produttori OEM affermati che ai fornitori specializzati, poiché le esigenze dei clienti variano notevolmente in base al tonnellaggio, all'utilizzo finale e al controllo di processo richiesto.
Leader del settore delle servopresse nella regione Asia-Pacifico
AIDA Engineering Ltd.
Komatsu Ltd.
ANDRITZ AG e Schuler Group
Società del gruppo Yangli
Chin Fong Machine Industrial Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: la filiale di Tianduan del China General Technology Group ha lanciato una linea di produzione intelligente servoassistita flessibile a formatura a caldo da 20,000 kN per applicazioni di alleggerimento nel settore automobilistico.
- Maggio 2026: BYD ha inaugurato il suo complesso integrato per la produzione di veicoli elettrici a Subang, in Indonesia. L'impianto comprendeva un reparto completo di stampaggio con 130 stampi per un peso di 2,489 tonnellate, spediti da Shenzhen.
Ambito del rapporto sul mercato delle servopresse nella regione Asia-Pacifico
Il rapporto sul mercato delle presse servoassistite nella regione Asia-Pacifico è segmentato per tipo di telaio (telaio a C, telaio a H e altri), per tipologia di sistema (presse servoassistite e altre), per forza di pressatura (fino a 10 tonnellate e oltre), per applicazione (forgiatura e formatura a freddo e altre), per settore di utilizzo finale (automotive e trasporti e altri) e per area geografica (Cina e altre). Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Presse servoassistite a telaio a C / a telaio aperto |
| Presse servoassistite a telaio dritto/a H |
| Presse servoassistite a colonna/a colonna |
| Altre configurazioni di servopresse |
| Presse servomeccaniche per la formatura dei metalli |
| Presse di assemblaggio servoassistite elettromeccaniche/elettriche |
| Presse servoidrauliche |
| Presse servoassistite ibride |
| Fino a 10 tonnellate |
| Oltre 10-100 tonnellate |
| Oltre 100-500 tonnellate |
| Oltre 500-1,000 tonnellate |
| Sopra 1,000 tonnellate |
| Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera |
| Forgiatura e formatura a freddo |
| Assemblaggio, pressatura e giunzione |
| Compattazione della polvere |
| Altre applicazioni di pressatura di precisione e specializzate |
| Automotive e trasporti |
| Elettrico ed Elettronica |
| Aerospazio e Difesa |
| Dispositivi medici e di precisione |
| Macchinari industriali e produzione manifatturiera in generale |
| Elettrodomestici e beni di consumo durevoli |
| Altri settori di uso finale |
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Taiwan |
| ASEAN (Singapore, Malesia, Indonesia, Thailandia, Vietnam, Filippine, Myanmar, Cambogia, Laos, Brunei) |
| Resto dell'Asia-Pacifico |
| Per telaio / configurazione strutturale | Presse servoassistite a telaio a C / a telaio aperto |
| Presse servoassistite a telaio dritto/a H | |
| Presse servoassistite a colonna/a colonna | |
| Altre configurazioni di servopresse | |
| Per tecnologia/tipologia di sistema Servo Press | Presse servomeccaniche per la formatura dei metalli |
| Presse di assemblaggio servoassistite elettromeccaniche/elettriche | |
| Presse servoidrauliche | |
| Presse servoassistite ibride | |
| Per forza stampa / capacità | Fino a 10 tonnellate |
| Oltre 10-100 tonnellate | |
| Oltre 100-500 tonnellate | |
| Oltre 500-1,000 tonnellate | |
| Sopra 1,000 tonnellate | |
| Per Applicazione | Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera | |
| Forgiatura e formatura a freddo | |
| Assemblaggio, pressatura e giunzione | |
| Compattazione della polvere | |
| Altre applicazioni di pressatura di precisione e specializzate | |
| Per utente finale | Automotive e trasporti |
| Elettrico ed Elettronica | |
| Aerospazio e Difesa | |
| Dispositivi medici e di precisione | |
| Macchinari industriali e produzione manifatturiera in generale | |
| Elettrodomestici e beni di consumo durevoli | |
| Altri settori di uso finale | |
| Per geografia | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Taiwan | |
| ASEAN (Singapore, Malesia, Indonesia, Thailandia, Vietnam, Filippine, Myanmar, Cambogia, Laos, Brunei) | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato delle servopresse nella regione Asia-Pacifico nel 2026?
Il mercato delle presse servoassistite nella regione Asia-Pacifico è stimato a 2.01 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.01 miliardi di dollari entro il 2031.
Quali sono i fattori che trainano la domanda di presse servoassistite nella regione Asia-Pacifico?
La domanda è sostenuta dai componenti per veicoli elettrici, dalla produzione di semiconduttori, dalla produzione digitale e dalle esigenze di efficienza energetica.
Quale configurazione del frame detiene la quota maggiore?
Nel 2025, le strutture a telaio dritto/a H rappresentavano il 42% del valore regionale ed sono state identificate anche come la configurazione a più rapida crescita.
Quale tipologia tecnologica genera la maggiore domanda a livello regionale?
Le presse servomeccaniche per la formatura dei metalli hanno rappresentato il 49.4% del valore regionale nel 2025, mentre i sistemi di assemblaggio servoassistiti elettrici sono stati la tipologia in più rapida crescita.
Quale utente finale acquista il maggior numero di presse servoassistite?
Nel 2025, il settore automobilistico e dei trasporti ha rappresentato il 52% del valore regionale, grazie alla domanda di pannelli per veicoli, involucri per batterie e carter motore.
Quale paese detiene la quota regionale più elevata?
Nel 2025, la Cina deteneva il 53% del valore regionale, grazie al suo solido settore manifatturiero che comprendeva automobili, veicoli elettrici ed elettronica.


