

Dimensioni e quota di mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 101.35 miliardo di dollari |
| Dimensione del mercato (2031) | 181.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.30% CAGR |
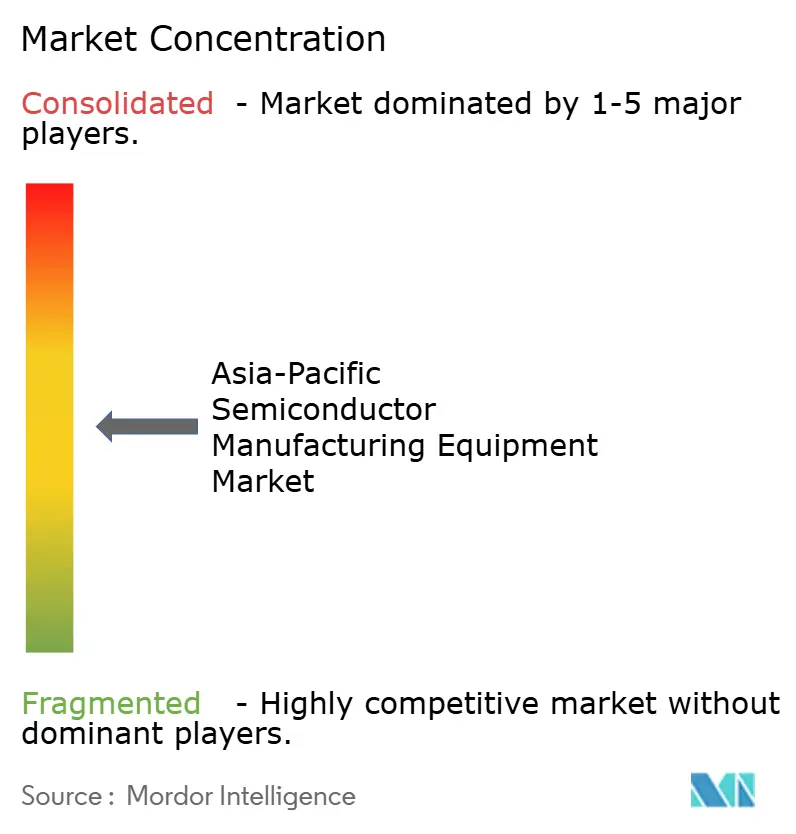
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico a cura di Mordor Intelligence
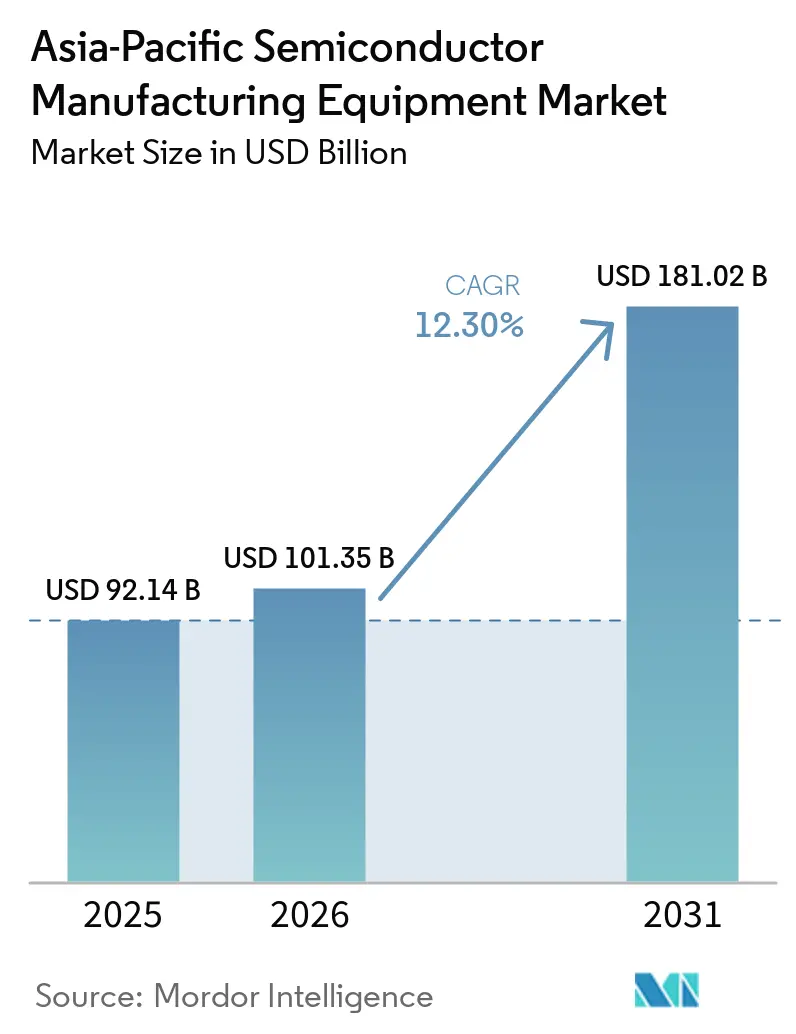
Si prevede che il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico crescerà da 92.14 miliardi di dollari nel 2025 a 101.35 miliardi di dollari nel 2026, per poi raggiungere i 181.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.30% nel periodo 2026-2031.
Il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico continua ad attrarre investimenti costanti, trainati da Cina, Taiwan, Corea del Sud e Giappone. L'espansione della capacità produttiva nei settori della logica avanzata, delle memorie e del packaging avanzato sta alimentando la domanda di apparecchiature in tutta la regione. La rapida adozione del calcolo basato sull'intelligenza artificiale sta aumentando il numero, la complessità e i requisiti di precisione dei processi di produzione di semiconduttori, determinando maggiori investimenti in apparecchiature per litografia, deposizione, incisione, metrologia, ispezione e packaging per la produzione di logica avanzata, DRAM, NAND e memorie ad alta larghezza di banda (HBM). Allo stesso tempo, i programmi governativi per i semiconduttori in paesi come India, Malesia, Singapore e Vietnam stanno espandendo la presenza produttiva regionale, attirando investimenti in impianti di fabbricazione, assemblaggio, collaudo e packaging di wafer. Nel frattempo, i controlli sulle esportazioni e le tensioni geopolitiche stanno rimodellando le catene di approvvigionamento e creando ecosistemi tecnologici distinti per la produzione di semiconduttori all'avanguardia e per i nodi maturi, influenzando le strategie di approvvigionamento e localizzazione delle apparecchiature. Di conseguenza, gli investimenti su larga scala in impianti di produzione di semiconduttori influenzano sempre più il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico. I fornitori di apparecchiature devono qualificare strumenti avanzati, localizzare le capacità di produzione e assistenza, supportare l'espansione delle basi di apparecchiature installate e soddisfare i requisiti tecnici in continua evoluzione della produzione di semiconduttori di nuova generazione.
Punti chiave del rapporto
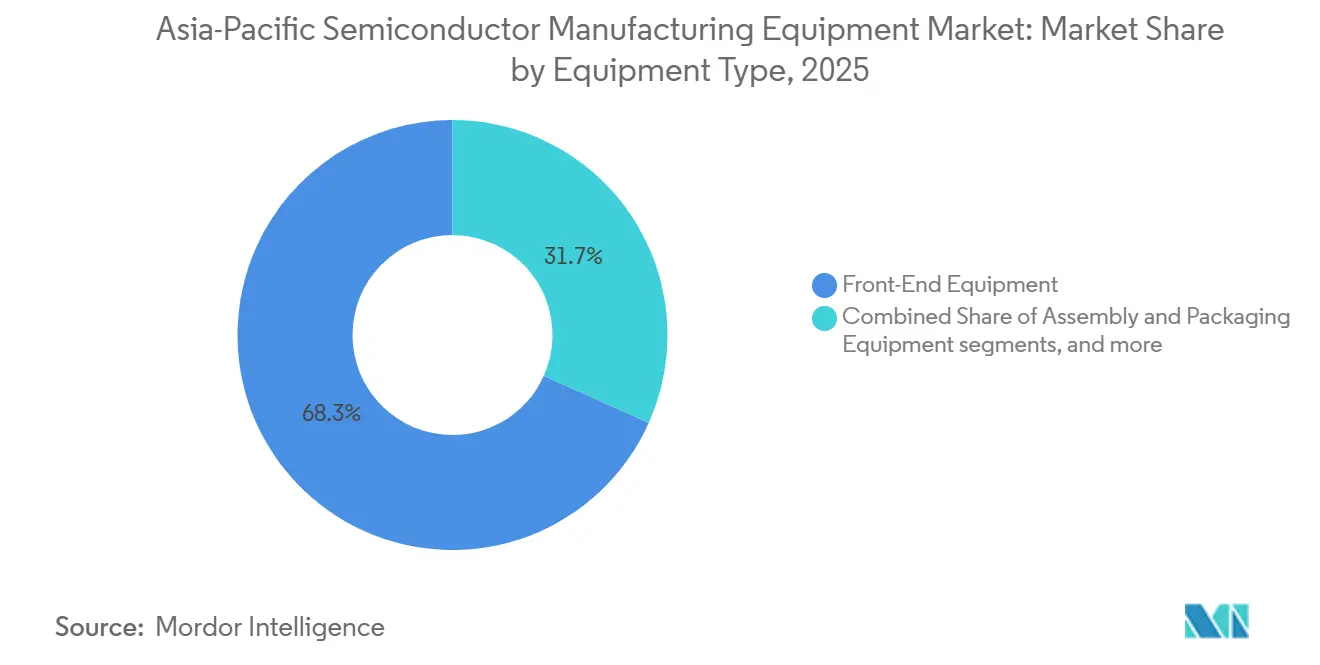
- Per tipologia di apparecchiatura, le apparecchiature per la fabbricazione di wafer/le apparecchiature front-end rappresentavano il 68.30% della quota di mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico nel 2025, mentre si prevede che le apparecchiature per l'assemblaggio e il confezionamento saranno quelle a più rapida crescita, con un CAGR del 14.50% fino al 2031.
- Per tipologia di dispositivo, i componenti logici e i microcomponenti rappresentavano il 34.00% del mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico nel 2025, mentre si prevede che il segmento delle memorie sarà quello a più rapida crescita, con un CAGR del 13.95% fino al 2031.
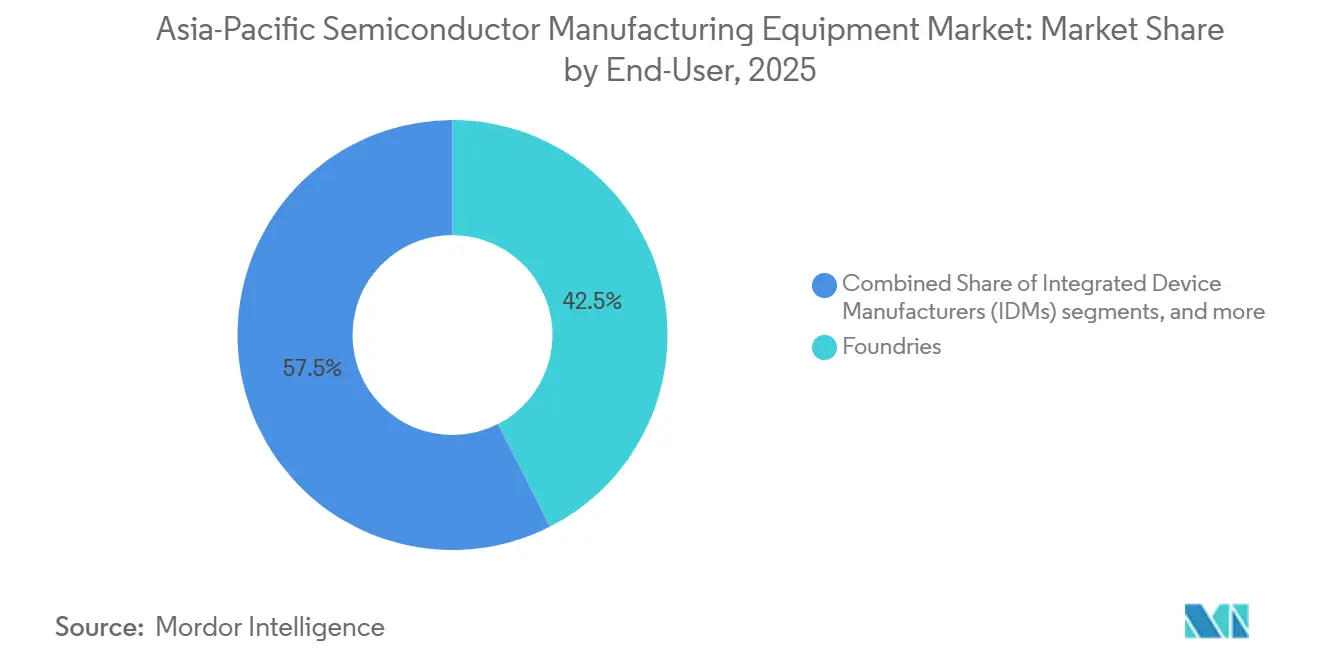
- Per tipologia di utente finale, il segmento delle fonderie rappresentava il 42.50% del mercato nel 2025 e si prevede che rimarrà il segmento a più rapida crescita, con un CAGR del 13.70% fino al 2031.
- Dal punto di vista geografico, la Cina deteneva la posizione di leader, rappresentando il 38.70% della quota di mercato nel 2025, e si prevede che rimarrà il segmento regionale a più rapida crescita, con un CAGR del 13.30% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto | |
|---|---|---|---|---|
| Espansione delle capacità di IA, HPC e HBM | + 3.2% | Taiwan, Corea del Sud, ricaduta in tutta la regione Asia-Pacifico | A breve termine (≤ 2 anni) | |
| Migrazione dei nodi avanzati a GAA e produzione di classe 2 nm | + 2.6% | Taiwan, Corea del Sud, Giappone | Medio termine (2-4 anni) | |
| Incentivi governativi per la localizzazione e la fabbricazione di semiconduttori | + 2.0% | Cina, India, Giappone, Corea del Sud | Medio termine (2-4 anni) | |
| Confezionamento avanzato e integrazione eterogenea | + 1.6% | Taiwan, Corea del Sud, Singapore, tutta la regione Asia-Pacifico | Medio termine (2-4 anni) | |
| Localizzazione delle apparecchiature in Cina e potenziamento della capacità dei nodi maturi. | + 1.2% | Cina, ripercussioni sul resto dell'Asia-Pacifico | A breve termine (≤ 2 anni) | |
| Domanda di apparecchiature da parte dei settori energetico, automobilistico e dei semiconduttori composti | + 0.6% | Cina, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) | |
| Fonte: Intelligenza di Mordor | ||||
Espansione delle capacità di IA, HPC e HBM
L'intelligenza artificiale e il calcolo ad alte prestazioni stanno aumentando la domanda di apparecchiature a Taiwan e in Corea del Sud, dove si concentrano i programmi di capacità logica avanzata e HBM. SEMI prevede che la spesa globale per apparecchiature di fabbricazione da 300 mm raggiungerà i 374 miliardi di dollari USA dal 2026 al 2028, segnalando un periodo sostenuto di investimenti in capacità a supporto dei carichi di lavoro di intelligenza artificiale. [1] “SEMI Reports Global 300mm Fab Equipment Spending Expected to Total USD 374 Billion Over Next Three Years,” SEMI, semi.org SEMI prevede inoltre che gli investimenti in apparecchiature relative alle DRAM supereranno i 79 miliardi di dollari USA nello stesso periodo, collegando la domanda di apparecchiature di memoria ai crescenti requisiti per i sistemi di intelligenza artificiale. Gli stack HBM più alti richiedono ulteriori fasi di deposizione, incisione, through-silicon-via, bonding, ispezione e test. Ciò aumenta il contenuto di apparecchiature per unità di output di memoria e fornisce ai fornitori una maggiore visibilità sulle aggiunte di capacità pianificate. Il mercato delle apparecchiature di produzione di semiconduttori dell'Asia-Pacifico beneficia delle principali fonderie logiche e dei produttori di memoria della regione che servono questi programmi.
Migrazione dei nodi avanzati a GAA e produzione di classe 2 nm
Il passaggio a strutture gate-all-around e alla produzione di classe 2 nm sta incrementando la domanda di apparecchiature per litografia, deposizione, incisione, metrologia e ispezione. TSMC ha avviato la produzione di massa della sua tecnologia N2 nel 2025, utilizzando transistor a nanosheet che richiedono un'integrazione di processo più complessa rispetto ai precedenti progetti FinFET. Samsung continua a lavorare sulla produzione GAA a 2 nm per applicazioni logiche, che richiede ancora lo sviluppo e la qualificazione di apparecchiature avanzate. I programmi per nodi avanzati necessitano di finestre di processo strettamente controllate, il che rende cruciali le prestazioni degli strumenti, il controllo del processo e l'assistenza sul campo. Questi requisiti favoriscono i fornitori in grado di collaborare con le fabbriche durante lunghi cicli di qualificazione. Il mercato delle apparecchiature per la produzione di semiconduttori dell'Asia-Pacifico trae vantaggio da questo cambiamento, poiché Taiwan, Corea del Sud e Giappone sono fondamentali per la produzione di nodi avanzati e per la fornitura di materiali di supporto.
Incentivi governativi per la localizzazione e la fabbricazione di semiconduttori
I programmi governativi stanno creando un orizzonte di pianificazione più lungo per la costruzione di stabilimenti di produzione di semiconduttori, strutture di ricerca, linee di confezionamento e l'approvvigionamento di attrezzature correlate. Il Giappone ha istituito misure di supporto per la resilienza della catena di fornitura dei semiconduttori e per la produzione avanzata nazionale, compresi progetti che coinvolgono Rapidus e TSMC a Kumamoto. La Corea del Sud sta perseguendo una strategia di cluster per i semiconduttori che combina il supporto infrastrutturale con investimenti privati da parte di produttori nazionali di chip. L'India continua ad attuare il suo programma per i semiconduttori, che comprende stabilimenti di produzione, impianti di visualizzazione, semiconduttori composti, confezionamento e infrastrutture di progettazione. Questi programmi riducono alcune delle barriere iniziali allo sviluppo dei siti ed espandono la platea di acquirenti che preparano ordini di attrezzature. Il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico è supportato quando le politiche pubbliche collegano gli incentivi per gli stabilimenti di produzione con le infrastrutture locali, la formazione, i materiali e le capacità delle attrezzature.
Confezionamento avanzato e integrazione eterogenea
Il packaging avanzato sta diventando un requisito fondamentale per la produzione di acceleratori di intelligenza artificiale, processori ad alte prestazioni e dispositivi HBM. La roadmap IEEE per l'integrazione eterogenea individua i requisiti di catena di fornitura e di produzione per sistemi eterogenei complessi, comprese le tecnologie di packaging avanzate. TSMC continua a sviluppare il suo portfolio 3DFabric, che include approcci chip-on-wafer-on-substrate e system-on-integrated-chips per l'integrazione ad alta densità. Questi flussi di produzione richiedono il bonding dei wafer, la litografia avanzata, la pulizia, l'ispezione, il taglio e strumenti di test del packaging. La domanda di apparecchiature si sta spostando verso strumenti che migliorano la precisione dell'allineamento, le prestazioni termiche e la resa produttiva a livello di package. Il mercato delle apparecchiature per la produzione di semiconduttori dell'Asia-Pacifico è esposto a questa domanda poiché Taiwan, Corea del Sud, Singapore e Malesia ospitano importanti fonderie, OSAT e attività di produzione specializzate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controlli sulle esportazioni e restrizioni all'accesso alla tecnologia | -1.8% | Cina, a valle in tutta la regione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Estrema intensità di capitale e lunghi periodi di ammortamento degli strumenti. | -1.2% | Globale, con una concentrazione di stabilimenti di produzione a nodo avanzato nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Collo di bottiglia tra i talenti dell'assistenza sul campo e l'ingegneria applicativa | -0.8% | Diffusione a livello dell'area Asia-Pacifico, con casi acuti in Malesia, Taiwan e India. | Medio termine (2-4 anni) |
| Ritardi nella qualificazione degli strumenti nazionali e di seconda provenienza | -0.5% | Cina, resto dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controlli sulle esportazioni e restrizioni all'accesso alla tecnologia
I controlli sulle esportazioni limitano l'accesso a determinate apparecchiature, componenti, software e tecnologie correlate per la produzione di semiconduttori, destinati a specifici usi finali e utenti finali. Nel 2024, il Bureau of Industry and Security degli Stati Uniti ha emanato controlli sulle apparecchiature per la produzione di semiconduttori, ampliando le restrizioni sulla produzione di semiconduttori avanzati. Queste restrizioni possono modificare i piani di vendita dei fornitori, i programmi di consegna, le configurazioni dei prodotti, l'assistenza clienti e i processi di conformità. Inoltre, incoraggiano percorsi tecnologici separati, con le fabbriche cinesi che prestano maggiore attenzione alle apparecchiature nazionali, mentre altre fabbriche regionali mantengono l'accesso a piattaforme di strumenti internazionali consolidate. Il Congressional Research Service osserva che il coordinamento tra gli alleati influisce sulla portata e sull'efficacia dei controlli relativi ai semiconduttori. Il mercato delle apparecchiature per la produzione di semiconduttori dell'Asia-Pacifico si trova ad affrontare un ambiente clienti più frammentato, poiché l'accesso a strumenti avanzati dipende dalle licenze e dall'allineamento delle politiche transfrontaliere. [2] Bureau of Industry and Security, “Foreign-Direct Product Rule Additions and Refinements,” Federal Register, govinfo.gov
Estrema intensità di capitale e lunghi periodi di ammortamento degli strumenti.
Gli impianti di semiconduttori avanzati richiedono ingenti investimenti iniziali in attrezzature, camere bianche, sviluppo dei processi e team tecnici. ASML afferma che i suoi sistemi EUV sono utilizzati per la produzione di chip più avanzati e richiedono un'ampia preparazione da parte del cliente e infrastrutture di supporto. Lunghi periodi di ordine, installazione, integrazione dei processi e avvio della produzione possono ritardare il ritorno finanziario derivante dalla nuova capacità produttiva. L'entità dell'impegno riduce il numero di aziende in grado di perseguire progetti di capacità all'avanguardia. Gli stabilimenti devono bilanciare le previsioni della domanda con il rischio di sottoutilizzo qualora le condizioni del mercato finale dovessero cambiare. Il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico può quindi presentare tempistiche di ordine irregolari, anche quando la domanda a lungo termine rimane favorevole.
Analisi del segmento
Per tipologia di apparecchiatura: la produzione di wafer front-end rimane centrale, mentre le apparecchiature di confezionamento si espandono.
Nel 2025, le apparecchiature per la fabbricazione di wafer front-end rappresentavano il 68.30% della quota di mercato, poiché la produzione di circuiti logici e di memoria dipende da ripetute fasi di litografia, deposizione, incisione, pulizia e controllo del processo. I flussi di processo a nodi avanzati richiedono strati controllati con precisione e misurazioni più frequenti rispetto alle generazioni precedenti. La deposizione a strati atomici (ALD) e l'incisione al plasma sono fondamentali per le strutture a nanosheet e le caratteristiche con elevato rapporto d'aspetto. I fornitori offrono anche sistemi di metrologia e ispezione a supporto dell'apprendimento della resa produttiva. Questi requisiti rendono l'acquisto di apparecchiature front-end una decisione di produzione a lungo termine.
Si prevede che il segmento delle apparecchiature per l'assemblaggio e il packaging sarà quello a più rapida crescita, con un CAGR del 14.50% fino al 2031, grazie all'integrazione di logica, memoria e interconnessioni in package complessi da parte dei progettisti di chip. L'industria delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico sta rispondendo a questa esigenza fornendo strumenti per il bonding ibrido, il bumping dei wafer, lo stampaggio, l'ispezione, il taglio e il collaudo finale. L'integrazione eterogenea richiede un allineamento preciso e un controllo dei difetti su più chip e substrati. Anche le apparecchiature di test sono importanti, poiché gli stack HBM e i dispositivi AI necessitano di una validazione più complessa prima della spedizione. L'automazione degli impianti di produzione, l'erogazione di prodotti chimici e i sistemi per camere bianche supportano questi acquisti, aiutando gli impianti di produzione ad alto volume a controllare la contaminazione e la movimentazione dei materiali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di dispositivo: la logica sostiene un'ampia domanda, mentre la memoria aumenta la complessità del processo.
Nel 2025, i dispositivi logici rappresentavano il 34% della quota di mercato, sostenendo un'ampia domanda di apparecchiature, in quanto i clienti delle fonderie si stavano preparando ad aumentare la capacità produttiva per applicazioni avanzate di elaborazione, comunicazione e data center. Le dimensioni del mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico, in particolare quelle legate alla produzione di dispositivi logici, riflettono la necessità di sistemi di litografia, deposizione, incisione, ispezione e controllo di processo. Il programma di produzione N2 di TSMC illustra il progresso tecnologico che guida questi requisiti in termini di strumenti. La produzione di dispositivi logici comprende anche dispositivi a nodo maturo utilizzati in applicazioni industriali, di consumo, di connettività e automobilistiche. La domanda di strumenti dipende dalla progettazione del processo, dal mix di prodotti e dal loro utilizzo in ogni stabilimento.
Si prevede che la produzione di memorie sarà il segmento in più rapida crescita, con un CAGR del 13.95% fino al 2031, trainata dalla crescente intensità di apparecchiature dovuta allo sviluppo da parte dei produttori di prodotti HBM, DRAM e 3D NAND per il calcolo e l'archiviazione basati sull'intelligenza artificiale. La produzione di HBM richiede processi di deposizione, incisione, formazione di through-silicon-via, impilamento, incollaggio, ispezione e test. Le previsioni di SEMI sugli investimenti in apparecchiature DRAM dal 2026 al 2028 confermano l'importanza dei piani di capacità di memoria nel più ampio ciclo delle apparecchiature. I dispositivi analogici, di potenza, i sensori, i MEMS e gli optoelettronici aumentano la domanda di apparecchiature specializzate. I loro requisiti diversificano la spesa regionale per le apparecchiature tra le diverse generazioni tecnologiche.
Per l'utente finale: Guida le fonderie all'approvvigionamento avanzato mentre gli OSAT aumentano il fabbisogno di capitale
Nel 2025, il segmento delle fonderie rappresentava il 42.50% del mercato e si prevede che rimarrà il segmento a più rapida crescita, con un CAGR del 13.70% fino al 2031. Le fonderie sono rimaste i principali acquirenti di apparecchiature nel 2025, poiché devono soddisfare le roadmap dei clienti per la logica avanzata, la produzione di nodi maturi e i processi specializzati. Il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico è plasmato dalla necessità di rinnovare i parchi strumenti e qualificare nuove capacità produttive. Le fonderie acquistano apparecchiature per la lavorazione front-end, il controllo di processo, il packaging e il collaudo. I clienti si aspettano rese affidabili, capacità produttiva sicura e transizioni di nodo tempestive. Gli acquisti delle fonderie, pertanto, influenzano fortemente la domanda regionale di strumenti di alto valore e di supporto tecnico.
I produttori di dispositivi integrati acquistano anche apparecchiature per programmi relativi a memoria, logica, potenza e dispositivi speciali. Samsung e SK Hynix stanno sviluppando capacità produttive che richiedono strumenti di processo avanzati e supporto alla produzione. I fornitori di OSAT (Outsourced Semiconductor Assessment and Testing) stanno diventando sempre più ad alta intensità di capitale, poiché i progetti di packaging adottano il bonding ibrido e interconnessioni più dense. L'industria delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico supporta questa transizione attraverso apparecchiature per l'assemblaggio, l'ispezione, il collaudo dei package e la movimentazione dei materiali. Anche i centri di ricerca finanziati dal governo e le linee pilota necessitano di strumenti di sviluppo prima che gli impianti commerciali inizino la produzione di massa.
Analisi geografica
La Cina deteneva la posizione di leader di mercato, con una quota del 38.70% nel 2025, e si prevede che rimarrà il segmento regionale a più rapida crescita, con un CAGR del 13.30% fino al 2031. Nel 2025, la Cina si è confermata il principale polo di spesa per apparecchiature nella regione, con un investimento di 49.3 miliardi di dollari. Il Paese ha supportato la capacità produttiva di semiconduttori logici, di memoria, di potenza e speciali a nodi maturi, utilizzando strumenti internazionali disponibili e una gamma crescente di apparecchiature nazionali. Le restrizioni all'accesso alla tecnologia hanno accresciuto l'importanza dello sviluppo di fornitori locali per la creazione di nuove capacità produttive. I fornitori nazionali stanno perseguendo la qualificazione nelle fasi di incisione, deposizione, pulizia, ispezione e altre fasi di produzione. Il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico è influenzato dalla combinazione tra l'elevata capacità installata in Cina e una politica incentrata sulla resilienza della catena di approvvigionamento. Ciò rende il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico sensibile al ritmo di qualificazione degli strumenti nazionali e alla pianificazione della costruzione di stabilimenti di produzione.
Nel 2025 Taiwan ha registrato una spesa in attrezzature pari a 31.5 miliardi di dollari, sostenuta da investimenti in logica avanzata e packaging. La produzione di N2 e le attività di 3D Fabric di TSMC hanno mantenuto alta la domanda di sistemi avanzati di litografia, deposizione, incisione, packaging e controllo di processo. La Corea del Sud ha speso 25.8 miliardi di dollari in attrezzature nel 2025, grazie ai continui investimenti in memorie e fonderie. Il programma a 2 nm di Samsung e le esigenze produttive legate alle memorie HBM richiedono attrezzature di processo avanzate e servizi di supporto. I piani della Corea del Sud per il cluster dei semiconduttori forniscono una base per la continua preparazione della capacità produttiva.
Nel 2025 il Giappone ha speso 9.5 miliardi di dollari in attrezzature, grazie alle iniziative di capacità produttiva interna e alle attività di TSMC a Kumamoto. Il sostegno nazionale ai progetti sui semiconduttori rafforza il ruolo del Giappone nelle catene di fornitura di produzione avanzata, materiali e attrezzature. L'India sta sviluppando la capacità di produzione e confezionamento di semiconduttori attraverso il suo programma nazionale, che può creare una domanda futura di attrezzature, materiali, servizi e servizi tecnici. Singapore e Malesia sostengono la domanda regionale attraverso attività specializzate di fabbricazione, assemblaggio, confezionamento e collaudo. [3] Ministero dell'Economia, del Commercio e dell'Industria, "Il Giappone sosterrà la produzione nazionale di semiconduttori", Ministero dell'Economia, del Commercio e dell'Industria, meti.go.jp
Panorama competitivo
Il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico è moderatamente concentrato, con una maggiore concentrazione nelle categorie di processi avanzati e una maggiore diversificazione tra strumenti per nodi maturi, packaging, test e apparecchiature specializzate. Applied Materials, ASML, Lam Research, Tokyo Electron e KLA hanno consolidato la propria posizione nei settori della litografia, della deposizione, dell'incisione e del controllo di processo. I loro sistemi sono integrati in flussi di produzione complessi e richiedono un'ampia qualificazione da parte del cliente. Ciò conferisce ai fornitori affermati un vantaggio quando la disponibilità degli strumenti, i risultati di processo, l'assistenza e la disponibilità dei pezzi di ricambio sono essenziali. La base di fornitori più ampia è più diversificata nelle categorie di apparecchiature per nodi maturi e apparecchiature specializzate.
Nel 2026 ASML ha annunciato che la tecnologia High-NA EUV è entrata nella produzione di logica ad alto volume grazie all'utilizzo del sistema TWINSCAN EXE:5200B da parte di Intel Foundry. Questo ha reso High-NA EUV una piattaforma di produzione commerciale, anziché una semplice tecnologia di qualificazione. Sempre nel 2026, Applied Materials ha stretto una partnership con TSMC presso il suo EPIC Center per lavorare sull'ingegneria dei materiali e sull'integrazione dei processi per la scalabilità nell'era dell'intelligenza artificiale. Nello stesso anno, Applied Materials ha anche introdotto nuovi sistemi per DRAM e packaging avanzato, tra cui il sistema di analisi dei difetti SEMVision G7AP. Queste iniziative dimostrano la volontà dei fornitori di essere coinvolti fin dalle prime fasi dello sviluppo dei processi dei clienti e del miglioramento della resa produttiva.
I fornitori cinesi di apparecchiature si stanno concentrando su nodi tecnologici maturi e categorie specializzate, dove la qualificazione del cliente è più facilmente raggiungibile rispetto alle tecnologie all'avanguardia. Lam Research, ASML e imec hanno presentato nel 2026 la loro attività di patterning EUV ad alta apertura numerica (High-NA), dimostrando l'importanza dello sviluppo di processi interaziendali per i nodi futuri. Specialisti come SÜSS MicroTec, EV Group, Hanmi Semiconductor, DISCO e ASMPT operano nei settori del packaging, del bonding, del dicing e di altre apparecchiature specializzate. L'affidabilità delle apparecchiature SEMI e gli standard ambientali, sanitari e di sicurezza rimangono importanti per gli acquisti dei clienti e per le operazioni degli impianti. Il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico rimane quindi competitivo, con i clienti alla ricerca di nuove funzionalità senza compromettere la stabilità della produzione.
Leader del settore delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico
Applied Materials, Inc.
ASML Holding NV
LAM RESEARCH CORPORATION
Tokyo Electron limitata
Società KLA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: ASML ha annunciato che Intel Foundry è diventata la prima azienda a utilizzare la tecnologia High-NA EUV, TWINSCAN EXE:5200B, nella produzione di grandi volumi di chip logici sul nodo di processo Intel 18A. Questo traguardo segna il passaggio commerciale della tecnologia High-NA EUV dalla fase di qualificazione alla produzione di massa. Stabilisce un importante punto di riferimento per l'adozione da parte di altri stabilimenti di produzione avanzati che stanno valutando ordini di strumenti High-NA.
- Giugno 2026: Applied Materials ha lanciato una suite di nuovi sistemi per la produzione di chip per DRAM avanzate e packaging, tra cui il sistema di analisi dei difetti SEMVision G7AP e diverse piattaforme di deposizione destinate ad architetture di chip 3D per l'intelligenza artificiale. È stato annunciato che il SEMVision G7AP è già in produzione presso i principali produttori di circuiti logici, accelerando l'apprendimento sulla resa produttiva per memorie ad alta larghezza di banda e design di packaging avanzati.
- Maggio 2026: Applied Materials e TSMC hanno annunciato una nuova partnership per l'innovazione in ambito R&S presso l'EPIC Center di Applied nella Silicon Valley, un centro da 5 miliardi di dollari. TSMC si è unita come partner fondatore per sviluppare congiuntamente tecnologie di ingegneria dei materiali, apparecchiature di nuova generazione e integrazione dei processi per l'era della scalabilità dell'intelligenza artificiale.
Ambito del rapporto sul mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico
Il rapporto sul mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico è segmentato per tipo di apparecchiatura (apparecchiature per la fabbricazione di wafer/apparecchiature front-end e altro), per tipo di dispositivo (componenti logici e microcomponenti, memorie, analogici e altro), per utente finale (produttori di dispositivi integrati (IDM), fonderie e altro) e per area geografica (Cina, Taiwan, Giappone e altro). Il rapporto offre previsioni sulle dimensioni e sul valore del mercato (USD) per tutti i segmenti sopra menzionati.
| Apparecchiature per la fabbricazione di wafer / Apparecchiature front-end (litografia, deposizione, incisione, pulizia, CMP, trattamento termico, apparecchiature di metrologia e ispezione front-end, ecc.) |
| Apparecchiature di assemblaggio e confezionamento (fissaggio di chip, saldatura a filo, incollaggio flip-chip, bumping di wafer, assottigliamento, taglio a cubetti, stampaggio, ecc.) |
| Apparecchiature di test per semiconduttori (apparecchiature di test automatizzate, sonde per wafer, dispositivi di movimentazione per test, apparecchiature di burn-in e apparecchiature di test finale) |
| Impianto di fabbricazione, automazione e apparecchiature di supporto (sistemi di automazione, sistemi di movimentazione wafer, AMHS, sistemi di erogazione di prodotti chimici e gas, refrigeratori, apparecchiature di supporto per camere bianche, ecc.) |
| Logica e microcomponenti (circuiti integrati logici, ecc.) |
| Memoria (DRAM, NAND, HBM, NOR, ecc.) |
| Microprocessori (MPU) |
| Analogico (circuiti integrati per la gestione dell'alimentazione, catena del segnale, circuiti integrati di interfaccia, ecc.) |
| Componenti discreti e di potenza (diodi, transistor, MOSFET, ecc.) |
| Sensori, MEMS e dispositivi optoelettronici (sensori di immagine, sensori MEMS, ecc.) |
| Produttori di dispositivi integrati (IDM) |
| fonderie |
| Aziende di assemblaggio e collaudo di semiconduttori esternalizzati (OSAT) |
| Altri (Ricerca e sviluppo (R&S) e linee pilota) |
| Cina |
| Taiwan |
| Corea del Sud |
| Giappone |
| Singapore |
| India |
| Resto dell'Asia-Pacifico |
| Per tipo di apparecchiatura | Apparecchiature per la fabbricazione di wafer / Apparecchiature front-end (litografia, deposizione, incisione, pulizia, CMP, trattamento termico, apparecchiature di metrologia e ispezione front-end, ecc.) |
| Apparecchiature di assemblaggio e confezionamento (fissaggio di chip, saldatura a filo, incollaggio flip-chip, bumping di wafer, assottigliamento, taglio a cubetti, stampaggio, ecc.) | |
| Apparecchiature di test per semiconduttori (apparecchiature di test automatizzate, sonde per wafer, dispositivi di movimentazione per test, apparecchiature di burn-in e apparecchiature di test finale) | |
| Impianto di fabbricazione, automazione e apparecchiature di supporto (sistemi di automazione, sistemi di movimentazione wafer, AMHS, sistemi di erogazione di prodotti chimici e gas, refrigeratori, apparecchiature di supporto per camere bianche, ecc.) | |
| Per tipo di dispositivo | Logica e microcomponenti (circuiti integrati logici, ecc.) |
| Memoria (DRAM, NAND, HBM, NOR, ecc.) | |
| Microprocessori (MPU) | |
| Analogico (circuiti integrati per la gestione dell'alimentazione, catena del segnale, circuiti integrati di interfaccia, ecc.) | |
| Componenti discreti e di potenza (diodi, transistor, MOSFET, ecc.) | |
| Sensori, MEMS e dispositivi optoelettronici (sensori di immagine, sensori MEMS, ecc.) | |
| Per utente finale | Produttori di dispositivi integrati (IDM) |
| fonderie | |
| Aziende di assemblaggio e collaudo di semiconduttori esternalizzati (OSAT) | |
| Altri (Ricerca e sviluppo (R&S) e linee pilota) | |
| Per geografia | Cina |
| Taiwan | |
| Corea del Sud | |
| Giappone | |
| Singapore | |
| India | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico nel 2026?
Si stima che il mercato delle apparecchiature per la produzione di semiconduttori nella regione Asia-Pacifico raggiungerà i 101.4 miliardi di dollari nel 2026 e si prevede che arriverà a 181.0 miliardi di dollari entro il 2031. Questa previsione riflette i continui investimenti in logica avanzata, memorie, packaging e localizzazione della capacità produttiva.
Quali sono i fattori che guidano la domanda di apparecchiature nel settore della produzione di semiconduttori nella regione Asia-Pacifico?
L'intelligenza artificiale applicata al calcolo, la capacità HBM, la produzione con nodi avanzati, gli investimenti nel packaging e i programmi governativi per le fabbriche di semiconduttori stanno ampliando il fabbisogno di apparecchiature. Questi fattori aumentano la domanda di sistemi di litografia, deposizione, incisione, ispezione, incollaggio, packaging e collaudo nei siti produttivi regionali.
Perché i chip per l'intelligenza artificiale stanno incrementando gli acquisti di apparecchiature per semiconduttori?
I chip per l'intelligenza artificiale necessitano di logica avanzata, HBM e packaging complesso. Questi prodotti richiedono strumenti aggiuntivi per la deposizione, l'incisione, il bonding, l'ispezione e il collaudo, mentre stack HBM più grandi aumentano anche la complessità del processo durante la produzione della memoria.
Quali paesi dell'Asia-Pacifico rappresentano destinazioni importanti per gli investimenti in attrezzature?
Cina, Taiwan, Corea del Sud e Giappone sono stati i principali paesi in cui si è investito in attrezzature nel 2025. Anche India, Singapore e Malesia hanno contribuito alla domanda attraverso programmi di produzione, imballaggio, fabbricazione specializzata, ricerca e sviluppo della catena di approvvigionamento.
In che modo i controlli sulle esportazioni influiscono sulle apparecchiature e sui fornitori di semiconduttori?
Le restrizioni possono modificare la disponibilità degli strumenti, le configurazioni dei prodotti, i requisiti di licenza, i piani di assistenza e le decisioni di approvvigionamento dei clienti. Inoltre, incoraggiano percorsi tecnologici separati, in cui l'accesso a strumenti avanzati dipende dalle condizioni delle policy e dalla conformità dei fornitori.
Perché il packaging avanzato è importante per la produzione di semiconduttori?
Il packaging avanzato combina più chip e componenti di memoria in sistemi ad alta densità. Ciò crea una domanda di apparecchiature per il bonding, la litografia, l'ispezione, il taglio e il collaudo, mentre i produttori lavorano per migliorare l'allineamento, le prestazioni termiche e la resa produttiva.


