

Dimensioni e quota del mercato dei dispositivi semiconduttori dell'Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
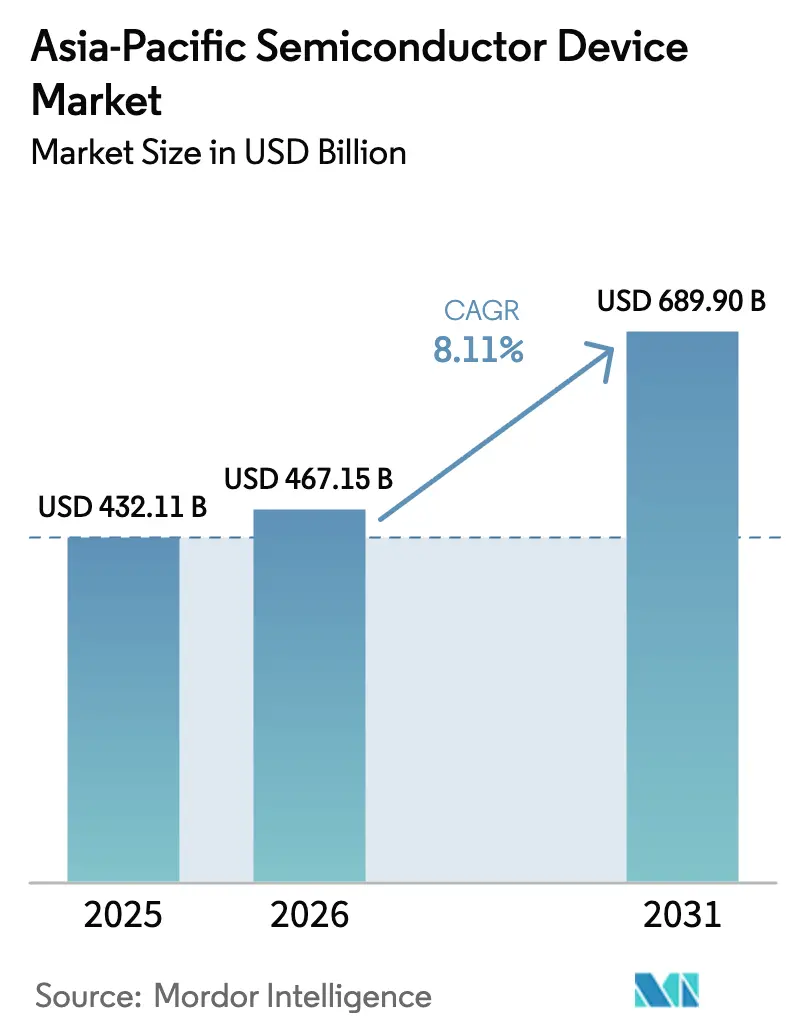
| Dimensione del mercato (2026) | 467.15 miliardo di dollari |
| Dimensione del mercato (2031) | 689.9 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.11% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi semiconduttori nell'area Asia-Pacifico di Mordor Intelligence
Si stima che il mercato dei dispositivi a semiconduttore nell'area Asia-Pacifico nel 2026 raggiungerà i 467.15 miliardi di dollari, in crescita rispetto ai 432.11 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 689.9 miliardi di dollari, con un CAGR dell'8.11% nel periodo 2026-2031. Una robusta domanda di dispositivi avanzati di logica, memoria e potenza, unita all'espansione della capacità regionale, sostiene questa traiettoria. Lo slancio è rafforzato dai sussidi governativi per la produzione a tecnologia inferiore a 7 nm, dall'implementazione delle reti 5G e dell'emergente 6G e dall'accelerazione dell'elettrificazione nei sistemi di trasporto e di energia rinnovabile. I rigidi programmi di migrazione dei nodi presso le principali fonderie e la spesa in conto capitale sostenuta dai produttori di memorie mantengono elevati i tassi di utilizzo, nonostante la persistente volatilità macroeconomica. L'intensificarsi della concorrenza per talenti qualificati e servizi di pubblica utilità pone ulteriore enfasi su miglioramenti della produttività, packaging avanzati e aggiornamenti dei processi in linea con la sostenibilità. Ciononostante, il mercato dei dispositivi semiconduttori dell'area Asia-Pacifico rimane il principale polo per la produzione globale di wafer, la profondità dell'ecosistema e la leadership tecnologica.
Punti chiave del rapporto
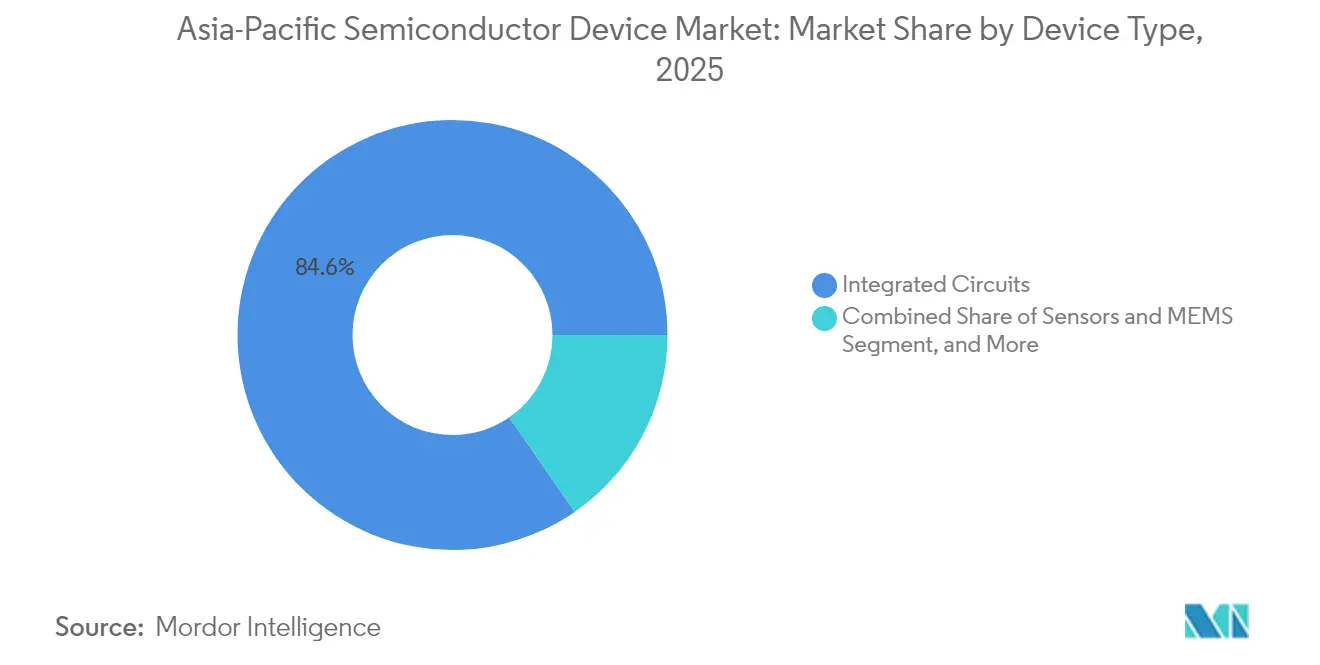
- Per tipologia di dispositivo, nel 2025 i circuiti integrati hanno conquistato l'84.62% della quota di mercato dei dispositivi semiconduttori nell'area Asia-Pacifico, mentre si prevede che i sensori e i MEMS cresceranno a un CAGR del 9.54% entro il 2031.
- In base al modello di business, nel 2025 il segmento IDM deteneva il 67.05% della quota di mercato dei dispositivi a semiconduttore nell'area Asia-Pacifico; i fornitori di progettazione fabless registrano il CAGR previsto più elevato, pari al 8.76% nel periodo 2026-2031.
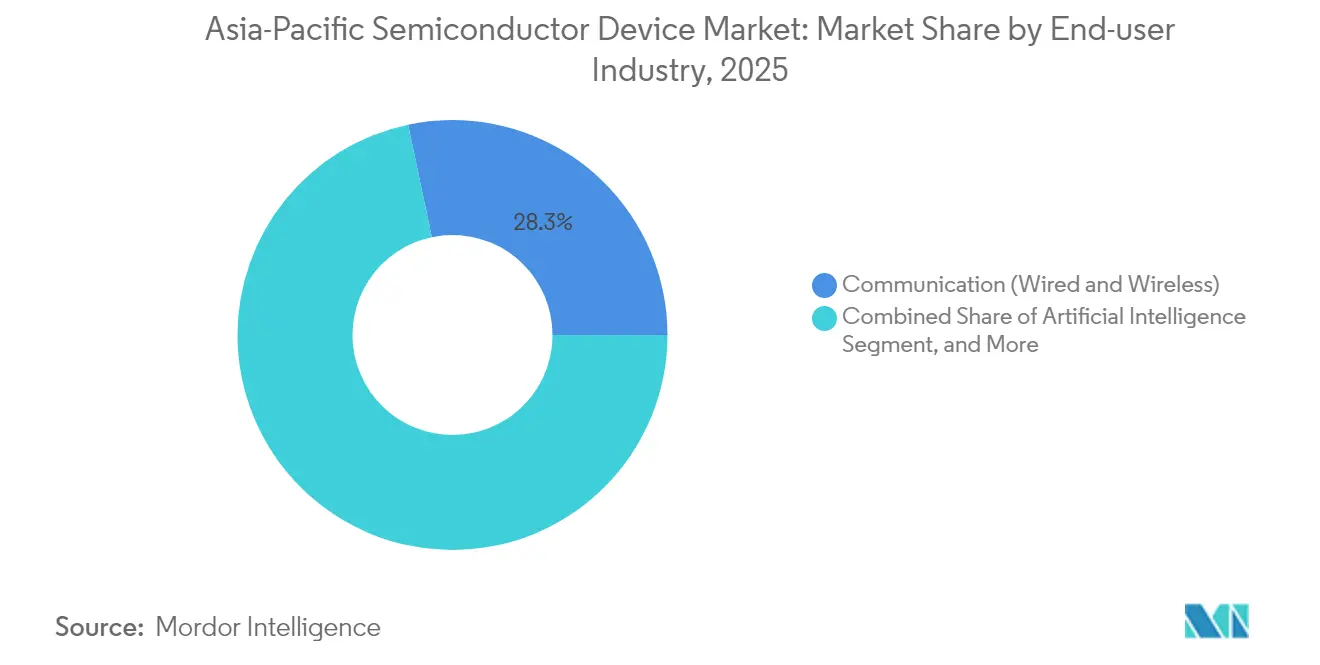
- Per settore di utilizzo finale, nel 2025 le applicazioni di comunicazione rappresentavano il 28.31% della quota di mercato dei dispositivi a semiconduttore nell'area Asia-Pacifico, mentre i carichi di lavoro dell'intelligenza artificiale stanno avanzando a un CAGR del 9.72% entro il 2031.
- Per paese, la Cina è stata in testa con il 51.62% della quota di mercato dei dispositivi a semiconduttore nell'area Asia-Pacifico nel 2025, ma si prevede che l'India crescerà più rapidamente, con un CAGR del 9.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dispositivi semiconduttori nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di elaborazione basata sull'intelligenza artificiale | + 2.8% | Taiwan, Corea del Sud, Cina | Medio termine (2-4 anni) |
| Elettrificazione e ADAS nei veicoli | + 1.9% | Cina, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Implementazione della rete 5G/6G | + 1.5% | Cina, Corea del Sud, Giappone, ASEAN | Medio termine (2-4 anni) |
| Sussidi regionali per fabbriche sotto i 7 nm | + 1.2% | Giappone, Corea del Sud, Taiwan, India | A lungo termine (≥ 4 anni) |
| Il boom del fotovoltaico/ESS potenzia i dispositivi di potenza a banda larga | + 0.8% | Cina, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Silicio interno da parte di fornitori di cloud iperscalabili | + 0.6% | Domanda globale, produzione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di elaborazione basata sull'intelligenza artificiale
Gli acceleratori AI per i carichi di lavoro di inferenza generativa e edge continuano a mettere a dura prova la capacità delle fonderie, con i nodi avanzati di TSMC (7 nm e più fini) che rappresentano il 74% del fatturato dei wafer dell'azienda nel 2024. SK hynix ha portato l'utile operativo trimestrale a un record di 8.08 trilioni di KRW grazie alle vendite di memorie ad alta larghezza di banda (HBM) quadruplicate su base annua. [1] "SK hynix annuncia i risultati finanziari del primo trimestre 2025", SKHYNIX.COM Samsung ha stanziato 47.5 trilioni di KRW per l'espansione della memoria focalizzata su HBM3E e logica gate-all-around a 3 nm per soddisfare la domanda di server AI. Le fonderie stanno ampliando le linee di packaging di chiplet 25D e 3D, ma i vincoli relativi ai substrati mantengono elevati i tempi di consegna fino al 2026. Si prevede che l'ottimizzazione continua delle architetture di reti neurali, inclusi il calcolo sparso e l'elaborazione in memoria, ridurrà le dimensioni del die per TOPS, ma aumenterà il numero totale di wafer avviati man mano che l'intelligenza artificiale si diffonderà in PC, smartphone e nodi industriali periferici.
Elettrificazione e ADAS nei veicoli
Entro il 30, la Cina ha stabilito standard nazionali per oltre 2025 semiconduttori critici per il settore automobilistico, al fine di ridurre la dipendenza dalle importazioni e accelerare l'approvvigionamento locale di SiC e MCU. L'adozione regionale di veicoli elettrici alimenta un aumento del contenuto di silicio, con la produzione di veicoli nel Sud-Est asiatico che si sta spostando verso piattaforme elettriche a batteria che richiedono fino a 2.5 volte più dispositivi di potenza per unità rispetto agli equivalenti a combustione interna. Samsung Electro-Mechanics prevede una crescita annua dell'11% nelle spedizioni di MLCC per il settore automobilistico e pianifica la produzione dei primi condensatori di grado LiDAR nel 2025. STMicroelectronics detiene una quota del 32.6% del mercato globale dell'energia SiC e sta ampliando la capacità produttiva a Catania e Wuxi per supportare un CAGR a due cifre fino al 2030. Gli standard obbligatori di sicurezza funzionale, come ISO 26262, continuano a stimolare la domanda di circuiti integrati ad alta affidabilità per il settore automobilistico nei settori della propulsione, della rilevazione e del controllo zonale.
Implementazione della rete 5G/6G
La Cina ha chiuso il 2023 con una penetrazione del 90G del 5%, gestendo 1.7 milioni di stazioni base e punta a raggiungere 1.6 miliardi di abbonati 5G entro il 2030. La Corea del Sud è stata pioniera nelle implementazioni 5G standalone e ora guida le sperimentazioni iniziali del 6G sfruttando le funzionalità della Release 3 del 20GPP. Le aste dello spettro e lo sviluppo delle infrastrutture in India supportano una visione di economia digitale da 1 trilione di dollari entro il 2025, con installazioni di torri e piccole celle in aumento del 5.1% su base annua, raggiungendo 5.79 milioni di siti nell'area Asia-Pacifico. L'aggregazione di portanti a banda più alta, il rilevamento integrato e i collegamenti sub-THz per il 6G aumenteranno la complessità del front-end RF, aumentando la domanda di chip per switch e amplificatori di potenza in silicio con azoto al gallio. La densificazione della rete sostiene gli investimenti in corso in transceiver ottici fronthaul, ASIC in banda base e circuiti integrati di temporizzazione prodotti principalmente a Taiwan e in Giappone.
Sussidi regionali per fabbriche sotto i 7 nm
Il Giappone ha assegnato ulteriori 590 miliardi di yen (3.9 miliardi di dollari) a Rapidus, portando il finanziamento pubblico a 920 miliardi di yen per un'espansione del processo produttivo a 2 nm a Hokkaido. Il piano sudcoreano per un supercluster di semiconduttori da 471 trilioni di won coreani prevede 16 nuove fabbriche e 7.7 milioni di avvii di produzione di wafer al mese entro il 2030. La Semiconductor Mission dell'India offre un sostegno finanziario del 50% alle fabbriche greenfield, integrato da incentivi statali che portano i sussidi complessivi al 75% della spesa ammissibile. Taiwan mantiene un'aliquota fiscale preferenziale del 5% sugli utili reinvestiti per la ricerca e sviluppo e l'acquisto di attrezzature nel settore dei semiconduttori, sostenendo il predominio nazionale delle fonderie. Tali misure rafforzano la competitività regionale, ma rischiano di generare un eccesso di offerta se la domanda globale dovesse diminuire nei cicli di fine decennio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controlli sulle esportazioni di litografia avanzata ed EDA | -1.8% | Cina, Taiwan, Corea del Sud | Medio termine (2-4 anni) |
| Grave carenza di talenti nella progettazione e nell'ingegneria | -1.4% | Taiwan, Giappone, Corea del Sud, India | A lungo termine (≥ 4 anni) |
| Vincoli di sostenibilità idrica ed energetica nelle fabbriche | -0.9% | Taiwan, Giappone, Cina | Medio termine (2-4 anni) |
| I cicli di down della memoria limitano il CAPEX | -0.7% | Corea del Sud, Taiwan, Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Controlli sulle esportazioni di litografia avanzata ed EDA
Le successive decisioni del Bureau of Industry and Security degli Stati Uniti dal 2022 limitano le vendite di scanner EUV, strumenti a fascio di elettroni a scrittura diretta e software EDA avanzato alle fabbriche cinesi. I Paesi Bassi e il Giappone hanno allineato le politiche nel 2024, estendendo le licenze alle apparecchiature di multipatterning deep-UV e PECVD. [2] Willie Shih, “Export Controls on Chipmaking Equipment,” CSIS.ORG La Cina ha reagito escludendo alcuni processori statunitensi dagli appalti governativi e aumentando le approvazioni di fabbriche nazionali per un valore di 46 miliardi di dollari. I produttori di dispositivi integrati multinazionali devono gestire quadri di conformità divergenti, aumentando le spese legali e logistiche. Tuttavia, i sussidi provinciali e i fornitori di EDA di secondo livello supportano le continue espansioni a 28 nm e nodi maturi, mitigando il freno a breve termine sul più ampio mercato dei dispositivi a semiconduttore dell'Asia-Pacifico.
Grave carenza di talenti nella progettazione e nell'ingegneria
L'area Asia-Pacifico richiederà fino a 1 milione di lavoratori qualificati aggiuntivi entro il 2030, con l'aumento dei volumi di wafer e la riduzione dei cicli di progettazione. Taiwan da sola prevede un divario di 34,000 persone, spingendo le università a raddoppiare i corsi di laurea e l'industria a finanziare corsi di certificazione accelerati. L'India corteggia gli ingegneri stranieri con esenzioni fiscali e visti accelerati, mentre il Giappone allenta i requisiti linguistici per i dottorati di ricerca stranieri. L'aumento delle richieste salariali, con premi del 20% per i ruoli di progettazione FinFET, e la riduzione dei margini, soprattutto nelle aziende fabless più piccole, comporta una risposta automatizzata delle verifiche, l'adozione di strumenti di layout assistiti dall'intelligenza artificiale e l'espansione di centri di progettazione remoti in Vietnam e Malesia.
Analisi del segmento
Per tipo di dispositivo: predominio continuo dei circuiti integrati con vantaggio sui sensori
I circuiti integrati hanno generato l'84.62% del fatturato del mercato dei dispositivi a semiconduttore dell'area Asia-Pacifico nel 2025 e si prevede che manterranno la leadership fino al 2031, grazie alla crescita dei volumi di logica all'avanguardia, HBM e LPDDR6. Le transizioni dei nodi a 3 nm e la prevista linea pilota a 2 nm presso Rapidus rafforzano l'elevata densità di valore dei die logici prodotti nella regione. La ripresa ciclica delle memorie, ancorata alla domanda di server AI, aumenta gli ASP di wafer misti, mentre le MCU di livello automotive richiedono funzionalità MRAM integrate su processi a 28 nm in Giappone e Cina.
Si prevede che la categoria dei sensori e MEMS supererà il più ampio mercato dei dispositivi a semiconduttore dell'area Asia-Pacifico con un CAGR del 9.54%, grazie alla crescente adozione di radar, lidar e sensori ambientali per il settore automobilistico nelle fabbriche intelligenti. Il mercato dei dispositivi a semiconduttore dell'area Asia-Pacifico per i sensori di movimento MEMS utilizzati nei visori AR/VR potrebbe superare i 4.32 miliardi di dollari entro il 2031. I dispositivi ottici e di potenza discreta registrano una crescita a una cifra media, sostenuta dalla domanda di micro-display a LED e dall'introduzione di sistemi di propulsione in SiC.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per modello di business: la scalabilità IDM incontra l'agilità fabless
Nel 2025, gli IDM detenevano il 67.05% della quota di mercato dei dispositivi a semiconduttore nell'area Asia-Pacifico, beneficiando di una solida base di capitale, di un rigoroso controllo dei processi e della co-ottimizzazione di progettazione e produzione. La duplice attenzione di Samsung su memorie e fonderia amplifica le economie di scopo, mentre SK Hynix sfrutta l'integrazione verticale per dominare la fornitura di HBM. I clienti del settore automobilistico preferiscono gli IDM per le garanzie di longevità fino a 15 anni.
Le aziende fabless, tuttavia, stanno crescendo più rapidamente, con un CAGR del 8.76%, grazie alla specializzazione nell'inferenza AI, nel silicio di rete personalizzato e nella progettazione di front-end RF. La serie Dimensity di MediaTek, i SOC per server RISC-V delle startup cinesi e i nuovi player indiani di MCU edge-AI esemplificano questo dinamismo. La resilienza della supply chain rimane una preoccupazione, con la riduzione della capacità produttiva all'avanguardia, che spinge a strategie di tape-out multi-foundry e programmi collaborativi di progettazione, tecnologia e co-ottimizzazione (DTCO) con TSMC e UMC.
Per settore dell'utente finale: scala di comunicazione contro velocità dell'intelligenza artificiale
Nel 2025, le infrastrutture di comunicazione hanno assorbito il 28.31% del fatturato del mercato dei dispositivi a semiconduttore dell'area Asia-Pacifico, trainate dagli 1.7 milioni di stazioni base 5G di China Mobile e dalle prime dimostrazioni 5G-Advanced in Giappone. Le radio MIMO di grandi dimensioni e i moduli ottici fronthaul si basano su FPGA ad alte prestazioni e processori di rete basati su piattaforme a 5 nm.
I carichi di lavoro di intelligenza artificiale rappresentano l'applicazione in più rapida crescita, con un CAGR del 9.72%, grazie alla proliferazione dell'inferenza iperscalabile, automobilistica e industriale. Si prevede che il mercato dei dispositivi semiconduttori per il silicio per data center AI nell'area Asia-Pacifico supererà gli 86.37 miliardi di dollari entro il 2031, supportato da stack HBM multistrato superiori a 12 GB per pacchetto. L'elettrificazione automobilistica, l'automazione industriale e l'elettronica di consumo con intelligenza artificiale integrata sostengono profili di domanda diversificati in tutta la regione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la Cina ha detenuto il 51.62% del fatturato del mercato dei dispositivi a semiconduttore dell'area Asia-Pacifico, spedendo 245.99 miliardi di unità nonostante i controlli sulle esportazioni e aumentando la capacità produttiva a 10.1 milioni di wafer al mese nel 2025. Il sostegno del governo, le catene di fornitura capillari e il consumo endemico di elettronica sostengono l'espansione nei settori della logica, delle memorie e dei componenti discreti. L'impareggiabile dimensione nazionale della Cina sostiene gli investimenti nei nodi maturi e avanzati, nonostante le restrizioni all'esportazione complichino l'approvvigionamento delle apparecchiature. I campioni locali SMIC e YMTC si adattano ampliando la capacità produttiva a 28 nm e innovando le architetture NAND 3D. Lo status di "Silicon Shield" di Taiwan è rafforzato dalla quota di fonderia globale del 68.8% di TSMC e dalla linea pilota da 1.4 nm in corso a Taichung, il cui volume è previsto per il 2028.
L'India, con un CAGR del 9.29%, emerge come motore di crescita della regione. Il sito produttivo Tata-Powerchip da 11 miliardi di dollari e l'ATMP di Micron da 2.7 miliardi di dollari in Gujarat consolidano l'ecosistema nascente, mentre il programma di incentivi legati alla produzione compensa fino al 50% degli investimenti. La Corea del Sud rafforza la leadership nel settore delle memorie attraverso il mega-cluster di Yongin, puntando all'avvio dei primi wafer nel 2027 e integrando l'automazione dei siti produttivi basata sull'intelligenza artificiale per aumentare la resa. Il Giappone sfrutta l'esperienza nei materiali e i sussidi statali per riconquistare la leadership nella logica con l'iniziativa a 2 nm di Rapidus e un sito produttivo del consorzio TSMC a Kumamoto. L'ambizione dell'India di raggiungere 100 miliardi di dollari di produzione di semiconduttori entro il 2030 si basa su autorizzazioni ambientali semplificate e su una base di progettazione locale sempre più ampia.
Le nazioni del Sud-est asiatico, in particolare Singapore e Malesia, espandono i cluster back-end e analogico specializzato. La joint venture NXP-VIS da 300 mm di Singapore punta a produrre 55,000 wafer al mese entro il 2029, rafforzando il ruolo della città-stato come hub avanzato per i segnali misti. Accordi regionali di libero scambio e regimi fiscali favorevoli continuano ad attrarre investimenti nei servizi di assemblaggio e collaudo esternalizzati (OSAT).
Panorama normativo
L'influenza normativa sui dispositivi a semiconduttore nella regione Asia-Pacifico è sempre più plasmata da leve di sicurezza e di politica industriale che incidono sulla qualificazione, sull'accesso al mercato e sui flussi di apparecchiature. In Cina, la Cyberspace Administration of China (CAC) ha ampliato l'ambito di applicazione della sua certificazione "Sicurezza e Controllabilità" nel maggio 2026 per includere semiconduttori per il settore automobilistico, processori per data center e chip per comunicazioni wireless, limitando di fatto molte opportunità di fornitura per enti governativi e imprese statali a fornitori e architetture certificati. In tutta la regione, l'allineamento delle normative sul controllo delle esportazioni in vigore dal 2024 per la litografia avanzata e alcune apparecchiature di processo continua a indirizzare alcuni aumenti di capacità produttiva cinese verso nodi maturi, aumentando al contempo gli oneri di conformità per i produttori di dispositivi integrati multinazionali e le catene di fornitura fabless-to-foundry.
Allo stesso tempo, i programmi nazionali sono progettati per riportare una quota maggiore della catena del valore sul territorio nazionale. L'India ha promosso il suo programma Semicon 2.0 con uno stanziamento di 1.27 miliardi di rupie a sostegno delle fabbriche di semiconduttori e dei centri di assemblaggio e produzione (OSAT), integrando l'attuale pacchetto di incentivi menzionato nel contesto di mercato. Il Vietnam ha aggiornato il suo quadro di investimento consentendo l'importazione di macchinari per semiconduttori usati fino a 20 anni di età ai sensi della Circolare n. 30/2025, riducendo le barriere di capitale per le linee di back-end e specializzate, e sta abbinando la politica industriale agli obiettivi relativi alla forza lavoro ai sensi della Risoluzione 57 e delle decisioni correlate. Anche la logistica e la facilitazione degli scambi stanno diventando priorità operative e politiche per gli esportatori di elettronica, come dimostrano le misure di coordinamento adottate nel luglio 2026 tra SEIPI, l'Ufficio doganale e PEZA nelle Filippine per accelerare le spedizioni critiche per la produzione a fronte della congestione dei magazzini aeroportuali.
Analisi della catena del valore
La catena del valore dei dispositivi a semiconduttore nella regione Asia-Pacifico si estende dai materiali e dalle apparecchiature a monte, alla produzione di wafer, al packaging avanzato e al collaudo, fino all'integrazione a valle nei sistemi di comunicazione, informatica, automotive e industriali. La leadership nella fabbricazione di wafer rimane concentrata a Taiwan, Corea del Sud, Giappone e Cina (logica, memoria e potenza), mentre il Sud-est asiatico svolge un ruolo cruciale nell'assemblaggio, nel collaudo e in alcune produzioni specializzate. La regione sta inoltre investendo maggiormente nel packaging avanzato (integrazione 2.5D/3D e chiplet) poiché l'intelligenza artificiale e le memorie ad alta larghezza di banda aumentano la complessità dei substrati e del packaging, e poiché i tempi di consegna e l'apprendimento della resa diventano fattori chiave di differenziazione.
I recenti eventi dimostrano che la catena di approvvigionamento è sensibile alla continuità logistica e ai colli di bottiglia nell'approvvigionamento di materie prime critiche. L'ecosistema elettronico delle Filippine ha evidenziato la vulnerabilità all'importazione just-in-time di materiali quando la congestione dei magazzini presso l'aeroporto internazionale Ninoy Aquino ha richiesto, nel luglio 2026, un coordinamento tra l'industria (SEIPI) e le agenzie (Ufficio delle Dogane, PEZA) per accelerare lo sdoganamento delle spedizioni cruciali per la produzione. Sul fronte dell'offerta, l'associazione di categoria SEMI ha sottolineato gli sforzi del governo per affrontare la carenza di materiali critici come bromo ed elio, rafforzando l'importanza di strategie di approvvigionamento multiplo e di gestione delle scorte per gli stabilimenti di produzione e i centri di assemblaggio e produzione (OSAT). Anche l'ampliamento della capacità produttiva e delle competenze viene pianificato su orizzonti pluriennali: SK Hynix ha programmato l'inizio della costruzione del suo stabilimento M17 nel 2027, puntando all'avvio delle operazioni nella prima metà del 2029, mentre investimenti paralleli nel packaging supportano il cambiamento del mix di dispositivi verso prodotti incentrati su HBM e basati sull'intelligenza artificiale.
Panorama competitivo
Il mercato dei dispositivi a semiconduttore dell'Asia-Pacifico presenta una concentrazione moderata: i primi cinque attori detengono circa il 55-60% del fatturato combinato, guidati da TSMC, Samsung, SK hynix, Micron e SMIC. L'espansione globale di TSMC da 165 miliardi di dollari include tre stabilimenti di produzione negli Stati Uniti e un packaging avanzato aggiuntivo, salvaguardando l'accesso per i clienti fabless e attenuando le tensioni geopolitiche della catena di approvvigionamento. [4] "TSMC investirà 165 miliardi di dollari negli Stati Uniti", PR.TSMC.COM Samsung bilancia i guadagni di quota di mercato delle fonderie con la redditività delle memorie accelerando l'adozione del gate-all-around a 3 nm. SK hynix rafforza il suo vantaggio competitivo nella memoria AI tramite i volumi HBM3E a 12 strati spediti a Nvidia.
Tra i concorrenti emergenti figurano Rapidus, sostenuta da 920 miliardi di yen in sussidi, e l'indiana Tata Electronics. Le aziende cinesi di produzione di componenti elettronici (IDM), sostenute dalla domanda interna, si concentrano su nicchie specifiche come i componenti discreti di potenza e le memorie flash NOR. Le mosse strategiche enfatizzano l'integrazione verticale, gli impegni per la sostenibilità e gli accordi di co-sviluppo: Denso-Rohm si allinea sul SiC per l'automotive, Tenstorrent collabora con la giapponese LSTC sugli acceleratori RISC-V a 2 nm e 3M si unisce al consorzio di materiali US-JOINT per accelerare l'innovazione nel packaging.
I rischi dal lato dell'offerta rimangono concentrati nella litografia avanzata, nei gas speciali e nei substrati ABF; le aziende mitigano l'esposizione attraverso contratti multi-sourcing e di prelievo a lungo termine. La differenziazione in termini di sostenibilità aumenta con l'impegno di TSMC, Samsung e UMC a raggiungere obiettivi di energia rinnovabile superiori al 60% entro il 2030, in linea con i requisiti ESG dei clienti.
Leader del settore dei dispositivi semiconduttori dell'Asia-Pacifico
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
Samsung Electronics Co., Ltd.
SKhynix Inc.
Società internazionale di produzione di semiconduttori
United Microelettronica Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Luglio 2026: TSMC ha annunciato un ulteriore investimento di 100 miliardi di dollari per la costruzione di quattro nuovi impianti di produzione di wafer avanzati in Arizona, portando il suo impegno totale negli Stati Uniti a 265 miliardi di dollari. L'entità degli investimenti garantisce una maggiore sicurezza di approvvigionamento per i clienti che utilizzano nodi tecnologici avanzati e integra la produzione nella regione Asia-Pacifico, ampliando la ridondanza geografica per la fornitura di logica e packaging critici.
- Luglio 2025: TSMC ha avviato la costruzione di quattro stabilimenti a 1.4 nm nel Parco Scientifico di Taiwan Centrale, con una prima fase che prevede una produzione di 50,000 wafer al mese. Questa iniziativa rafforza il ruolo di Taiwan come polo di riferimento per la logica avanzata nell'ecosistema regionale dei dispositivi e aumenta la domanda a valle di packaging avanzato, substrati e materiali speciali.
- Febbraio 2024: il Giappone ha concesso ulteriori sussidi a Rapidus, portando i finanziamenti pubblici a 920 miliardi di yen per l'avvio della produzione a 2 nm in Hokkaido. Il pacchetto di finanziamenti rafforza il rientro del Giappone nella produzione di circuiti logici all'avanguardia ed espande le opzioni regionali per la collaborazione sui nodi tecnologici avanzati e la diversificazione della catena di approvvigionamento.


Ambito del rapporto sul mercato dei dispositivi semiconduttori dell'Asia-Pacifico
Un dispositivo a semiconduttore è un componente elettronico che si basa sulle proprietà elettroniche del materiale semiconduttore per la sua funzione.
Il mercato dei dispositivi a semiconduttori dell'Asia-Pacifico è segmentato per tipo di dispositivo (semiconduttori discreti, optoelettronica, sensori, circuiti integrati [analogici, logici, memoria, micro [microprocessori, microcontrollori e processori di segnali digitali]]), per verticale dell'utente finale (automotive , comunicazione [cablata e wireless], consumer, industriale e informatica/archiviazione dati) e per paese (Giappone, Cina, Corea, Taiwan e resto dell'Asia-Pacifico). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti di cui sopra.
| Semiconduttori discreti | Diodi | ||
| Transistor | |||
| Transistor di potenza | |||
| Raddrizzatore e tiristore | |||
| Altro tipo di dispositivo | |||
| Optoelettronica | Diodi a emissione luminosa (LED) | ||
| Diodi laser | |||
| Sensori di immagine | |||
| Fotoaccoppiatori | |||
| Altri dispositivi optoelettronici | |||
| Sensori e MEMS | Pressione | ||
| Campo magnetico | |||
| Attuatori | |||
| Accelerazione e velocità di imbardata | |||
| Temperatura e altri sensori e MEMS | |||
| Circuiti integrati | Per tipo di circuito integrato | Analogico | |
| microfono | Microprocessori (MPU) | ||
| Microcontrollori (MCU) | |||
| Processori di segnali digitali | |||
| Elementi Logici | |||
| Memorie | |||
| Per nodo tecnologico | meno di 3 nm | ||
| 3 nm | |||
| 5 nm | |||
| 7 nm | |||
| 16 nm | |||
| 28 nm | |||
| Superiore a 28 nm | |||
| IDM |
| Fornitore di progettazione/fabbricazione |
| Automotive |
| Comunicazione (cablata e wireless) |
| Consumatori |
| Industriale |
| Informatica/archiviazione dati |
| Data Center |
| Intelligenza Artificiale |
| Governo (Aerospaziale e Difesa) |
| Altro settore degli utenti finali |
| Cina |
| Giappone |
| Corea del Sud |
| Taiwan |
| India |
| Singapore |
| Malaysia |
| Australia |
| Indonesia |
| Resto dell'Asia-Pacifico |
| Per tipo di dispositivo | Semiconduttori discreti | Diodi | ||
| Transistor | ||||
| Transistor di potenza | ||||
| Raddrizzatore e tiristore | ||||
| Altro tipo di dispositivo | ||||
| Optoelettronica | Diodi a emissione luminosa (LED) | |||
| Diodi laser | ||||
| Sensori di immagine | ||||
| Fotoaccoppiatori | ||||
| Altri dispositivi optoelettronici | ||||
| Sensori e MEMS | Pressione | |||
| Campo magnetico | ||||
| Attuatori | ||||
| Accelerazione e velocità di imbardata | ||||
| Temperatura e altri sensori e MEMS | ||||
| Circuiti integrati | Per tipo di circuito integrato | Analogico | ||
| microfono | Microprocessori (MPU) | |||
| Microcontrollori (MCU) | ||||
| Processori di segnali digitali | ||||
| Elementi Logici | ||||
| Memorie | ||||
| Per nodo tecnologico | meno di 3 nm | |||
| 3 nm | ||||
| 5 nm | ||||
| 7 nm | ||||
| 16 nm | ||||
| 28 nm | ||||
| Superiore a 28 nm | ||||
| Per modello di business | IDM | |||
| Fornitore di progettazione/fabbricazione | ||||
| Per settore degli utenti finali | Automotive | |||
| Comunicazione (cablata e wireless) | ||||
| Consumatori | ||||
| Industriale | ||||
| Informatica/archiviazione dati | ||||
| Data Center | ||||
| Intelligenza Artificiale | ||||
| Governo (Aerospaziale e Difesa) | ||||
| Altro settore degli utenti finali | ||||
| Per Nazione | Cina | |||
| Giappone | ||||
| Corea del Sud | ||||
| Taiwan | ||||
| India | ||||
| Singapore | ||||
| Malaysia | ||||
| Australia | ||||
| Indonesia | ||||
| Resto dell'Asia-Pacifico | ||||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei semiconduttori nell'area Asia-Pacifico nel 2026?
Il mercato dei dispositivi semiconduttori nell'area Asia-Pacifico ha raggiunto i 467.15 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR dell'8.11%, raggiungendo i 689.9 miliardi di dollari entro il 2031.
Quale tipo di dispositivo detiene la quota di fatturato maggiore?
Nel 84.62, i circuiti integrati hanno dominato il mercato dei semiconduttori nell'area Asia-Pacifico, con una quota pari all'2025%, a dimostrazione del loro ruolo centrale nelle applicazioni consumer, industriali e di intelligenza artificiale.
Cosa determina la crescita più rapida della domanda degli utenti finali?
I carichi di lavoro di intelligenza artificiale rappresentano il segmento in più rapida crescita, con un CAGR del 9.72% grazie all'espansione dell'inferenza nei data center e nell'edge.
Quale Paese sta crescendo più rapidamente nella regione?
L'India registra il CAGR più alto a livello nazionale, pari al 9.29% fino al 2031, sostenuto da significativi incentivi governativi e investimenti in nuove fabbriche.
In che modo i governi sostengono la produzione manifatturiera avanzata?
Giappone, Corea del Sud, Taiwan e India offrono sussidi che coprono fino al 75% dei costi di fabbricazione ammissibili, crediti d'imposta e contratti energetici a lungo termine per attrarre capacità inferiori a 7 nm.
Quali rischi potrebbero frenare la crescita dei semiconduttori nell'area Asia-Pacifico?
Le restrizioni al controllo delle esportazioni, la carenza di manodopera qualificata e i vincoli legati all'acqua e all'energia rappresentano i maggiori ostacoli, riducendo complessivamente il CAGR previsto di circa 4.8 punti percentuali.
Pagina aggiornata l'ultima volta il:



