

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
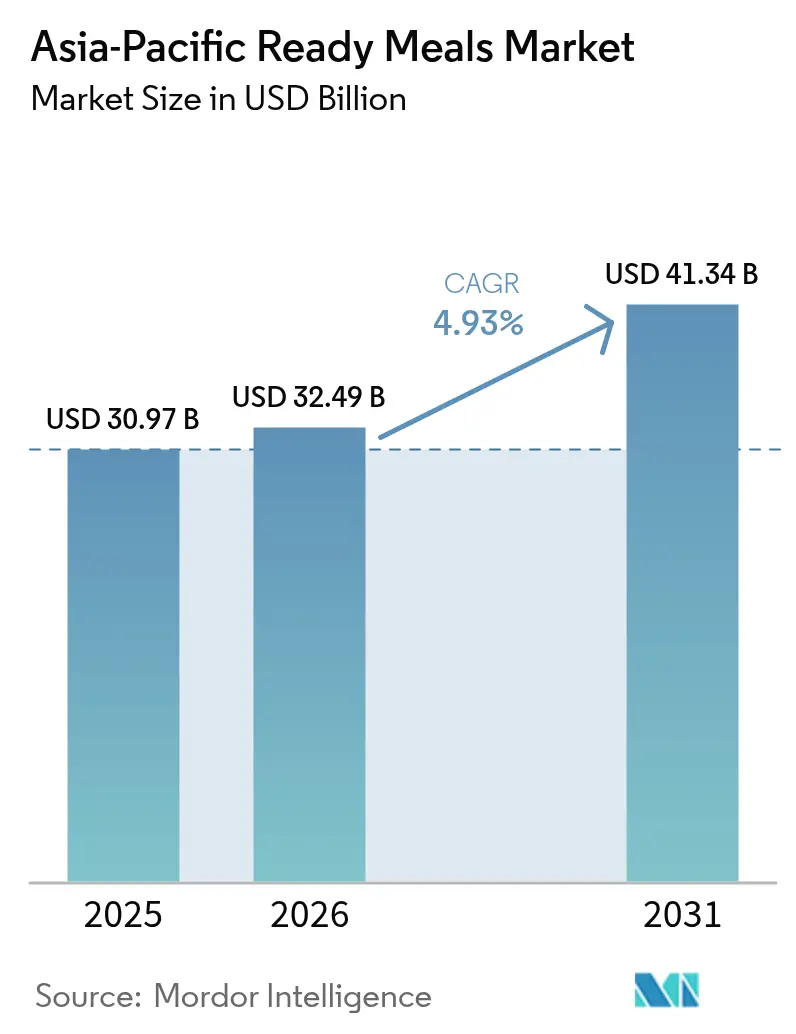
| Dimensione del mercato (2026) | 32.49 miliardo di dollari |
| Dimensione del mercato (2031) | 41.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.93% CAGR |
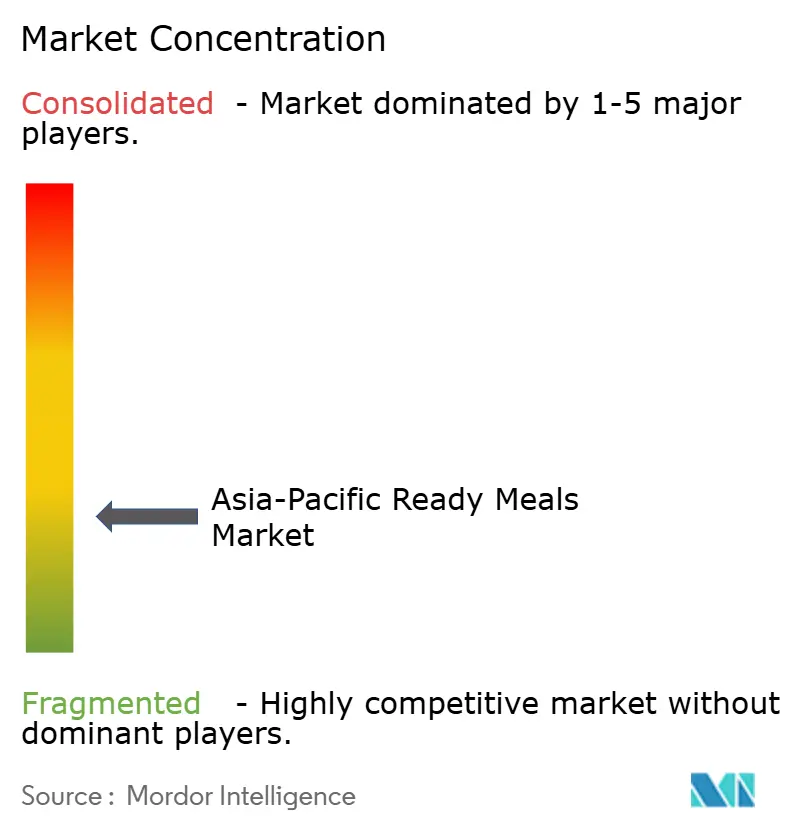
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei piatti pronti nell'Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato dei piatti pronti nell'area Asia-Pacifico crescerà da 30.97 miliardi di dollari nel 2025 a 32.49 miliardi di dollari nel 2026 e raggiungerà i 41.34 miliardi di dollari entro il 2031, con un CAGR del 4.93% nel periodo 2026-2031. Questa crescita è alimentata dalla rapida urbanizzazione, dall'aumento del reddito disponibile e dalle dimensioni ridotte delle famiglie, tutti fattori che favoriscono il fascino di opzioni alimentari comode e veloci. In paesi come Cina, Giappone e Corea del Sud, le catene del freddo basate sulla tecnologia non solo rafforzano la sicurezza dei prodotti, ma ampliano anche la portata del mercato garantendo uno stoccaggio e un trasporto efficienti dei piatti pronti. Innovazioni come ingredienti "senza", proteine vegetali e imballaggi sostenibili stanno attirando un pubblico più ampio, rivolgendosi a consumatori attenti alla salute e all'ambiente. Contemporaneamente, l'aumento dell'adozione del digitale e i progressi nella logistica dell'ultimo miglio stanno orientando le vendite verso le piattaforme di e-commerce, consentendo ai consumatori di accedere a una varietà di opzioni di pasti pronti con maggiore praticità nel panorama dei pasti pronti dell'area Asia-Pacifico.
Punti chiave del rapporto
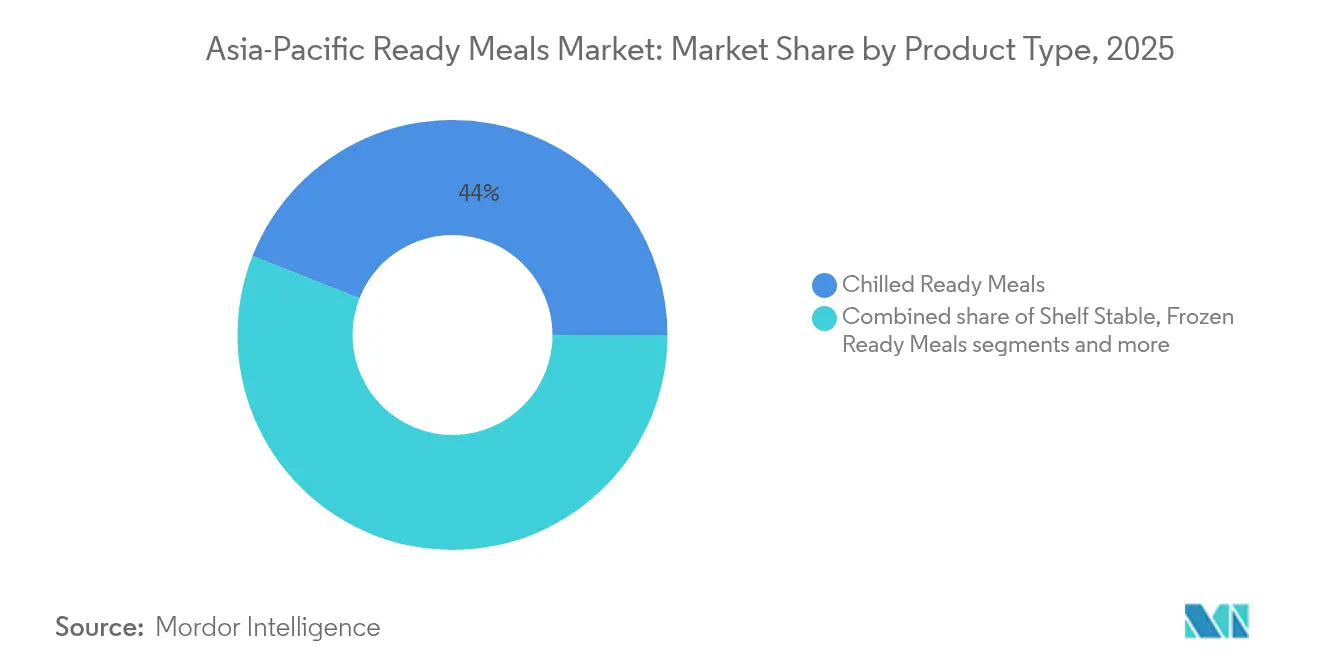
- In base alla tipologia di prodotto, nel 44.02 i prodotti refrigerati hanno dominato il mercato dei piatti pronti dell'area Asia-Pacifico, con una quota del 2025%, mentre si prevede che i prodotti surgelati cresceranno a un CAGR del 5.16% fino al 2031.
- Per ingrediente, nel 81.02 le formulazioni convenzionali detenevano una quota dell'2025% del mercato dei piatti pronti dell'area Asia-Pacifico; le opzioni senza ingredienti registrano la crescita più rapida, con un CAGR del 5.42% fino al 2031.
- Per categoria, nel 63.02 i pasti non vegetariani hanno conquistato una quota del 2025% del mercato dei pasti pronti dell'area Asia-Pacifico; i pasti vegetariani stanno crescendo a un CAGR del 5.73% entro il 2031.
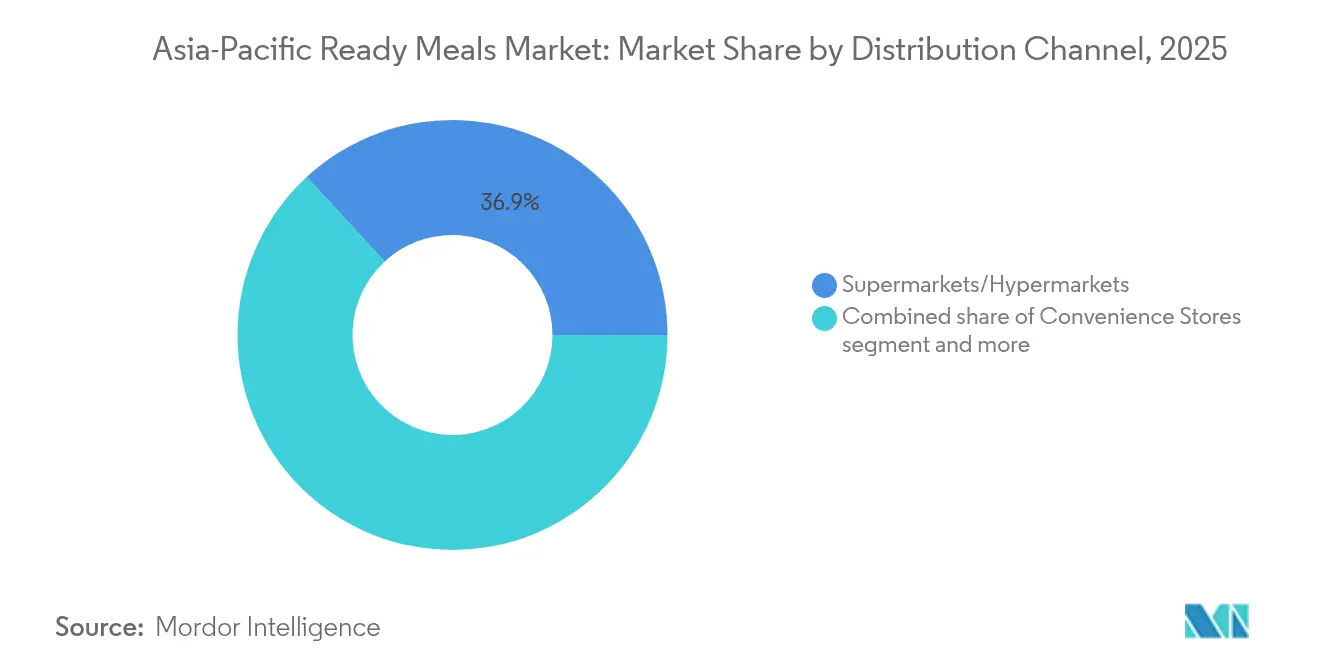
- Per canale di distribuzione, nel 36.86 supermercati e ipermercati rappresentavano il 2025% della quota di mercato dei piatti pronti nell'area Asia-Pacifico, mentre la vendita al dettaglio online cresce a un CAGR del 6.02%.
- In termini geografici, nel 30.93 la Cina ha dominato il mercato dei piatti pronti nell'area Asia-Pacifico con il 2025%; il resto dell'area Asia-Pacifico dovrebbe registrare un CAGR del 6.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pasti pronti nell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi tecnologici nella conservazione degli alimenti | + 1.2% | Globale, con adozione anticipata in Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Sostenibilità e packaging ecologico | + 0.8% | Nucleo Asia-Pacifico, più forte in Australia e Singapore | A lungo termine (≥ 4 anni) |
| Innovazione nelle proteine vegetali e alternative | + 0.9% | Cina, India e Australia guidano l’adozione | Medio termine (2-4 anni) |
| Diversità culturale ed etnica | + 0.7% | Globale, con tendenze di fusione nei centri urbani | A lungo termine (≥ 4 anni) |
| Sapori e tendenze culinarie | + 0.6% | Variazioni regionali in tutti i mercati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento della domanda di pasti pronti a marchio pulito | + 0.5% | Mercati sviluppati dell'Asia-Pacifico, in espansione verso le economie emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi tecnologici nella conservazione degli alimenti
Nel mercato dei piatti pronti dell'area Asia-Pacifico, le tecnologie di conservazione avanzate non solo prolungano la durata di conservazione, ma garantiscono anche l'integrità nutrizionale e il piacere sensoriale dei prodotti. I governi di tutta la regione stanno promuovendo attivamente l'adozione di metodi innovativi di conservazione degli alimenti per ridurre gli sprechi e migliorare la sicurezza alimentare. Ad esempio, il Ministero indiano delle industrie di trasformazione alimentare (MoFPI) ha introdotto iniziative per modernizzare le infrastrutture di trasformazione alimentare, tra cui l'adozione di metodi di conservazione avanzati. [1]Ministero delle industrie di trasformazione alimentare, "Creazione/Espansione delle capacità di trasformazione/conservazione degli alimenti (schema unitario)", mofpi.gov.inAnalogamente, la Commissione Nazionale per lo Sviluppo e la Riforma (NDRC) cinese ha sottolineato l'importanza di ridurre gli sprechi alimentari attraverso progressi tecnologici nella lavorazione e conservazione degli alimenti. Inoltre, le associazioni di settore svolgono un ruolo cruciale nel promuovere l'innovazione. La Japan Food Industry Association (JFIA) collabora attivamente con le parti interessate per promuovere la ricerca e lo sviluppo nelle tecnologie di conservazione degli alimenti. Questi sforzi mirano a soddisfare la crescente domanda dei consumatori di piatti pronti che offrano praticità senza compromettere la qualità o la sicurezza.
Sostenibilità e packaging ecologico
Il passaggio a imballaggi sostenibili sta acquisendo un notevole slancio in tutta la regione, trainato dagli obblighi normativi e dalla crescente consapevolezza ambientale dei consumatori. I governi della regione stanno applicando normative più severe per ridurre i rifiuti di plastica, mentre i consumatori sono attivamente alla ricerca di alternative ecocompatibili in linea con i propri valori. Questi sforzi hanno portato alla produzione di film in carbossimetilcellulosa, che utilizzano efficacemente questi sottoprodotti agricoli. Inoltre, ricercatori e aziende stanno promuovendo lo sviluppo di film ibridi CaCO3-Ag in acido polilattico (PLA) e vaterite biogenica. Questi materiali non solo presentano proprietà antimicrobiche superiori, ma mantengono anche la biodegradabilità, rispondendo a problematiche critiche legate alla sicurezza alimentare e alla sostenibilità ambientale. Nei mercati in cui le credenziali di sostenibilità influenzano fortemente le decisioni di acquisto, le aziende stanno capitalizzando su questa tendenza. I consumatori più giovani, in particolare, stanno dando priorità alle opzioni ecocompatibili e sono disposti a pagare prezzi più elevati per prodotti in linea con i propri valori ambientali. Di conseguenza, l'adozione di soluzioni di imballaggio sostenibili sta diventando un imperativo strategico per le aziende che mirano a prosperare in questo panorama di mercato in evoluzione.
Innovazione nelle proteine vegetali e alternative
In tutta l'area Asia-Pacifico, i piatti pronti a base vegetale stanno vivendo un'ondata di innovazione. L'Istituto di Ricerca Tecnologica Industriale di Taiwan è all'avanguardia, creando alternative sofisticate come uova, aragosta e persino foie gras a base vegetale, tutti derivati da macroalghe e ceppi fungini brevettati. Secondo il rapporto del 2023 del Good Food Institute, quasi l'80% dei consumatori nel Sud-est asiatico ha espresso una preferenza per i prodotti a base di carne a base vegetale, a condizione che queste alternative possano avere un prezzo inferiore del 20% rispetto alle loro controparti convenzionali. [2]Good Food Institute, "Rapporto sullo stato dell'industria 2023 - A base vegetale", www.gfi.orgLe iniziative governative stanno ulteriormente stimolando questa crescita. Il governo australiano ha introdotto sovvenzioni e sussidi per promuovere la produzione alimentare a base vegetale, in linea con i suoi obiettivi di sostenibilità. Queste misure mirano a ridurre l'impatto ambientale della produzione tradizionale di carne, promuovendo al contempo l'innovazione nel settore alimentare. Questa ondata di innovazione non riguarda solo la sostituzione delle proteine. Riguarda anche il perfezionamento di consistenza, sapore e profili nutrizionali. Aziende come Lypid stanno sperimentando grassi vegetali che imitano la consistenza e le proprietà di cottura delle loro controparti di origine animale.
Diversità culturale ed etnica
Il mercato dei piatti pronti dell'area Asia-Pacifico sta attivamente sfruttando il ricco patrimonio culinario della regione, creando cucine fusion che combinano sapori tradizionali con la praticità moderna. Aziende coreane, come BokManSa, stanno guidando questa tendenza internazionalizzando piatti tradizionali come il Gimbap surgelato. Questo approccio evidenzia significativi cambiamenti demografici, poiché l'espansione delle comunità della diaspora asiatica e il crescente apprezzamento globale per la cucina asiatica aprono nuove opportunità di mercato oltre i tradizionali confini geografici. Le aziende stanno inoltre estendendo questa fusione culturale allo sviluppo di prodotti premium, trasformando i tradizionali noodles istantanei in offerte premium, incorporando ingredienti di alta qualità e profili aromatici sofisticati. Gli indonesiani, secondo quanto riportato dall'Australian Export Grains Innovation Center nel 2024, consumano tra i 12 e i 13 miliardi di porzioni individuali di noodles istantanei all'anno. Questa cifra impressionante rappresenta quasi il 15% del consumo globale, che si traduce in circa 48 pacchetti a persona all'anno. Al contrario, gli australiani consumano in media circa 16 pacchetti all'anno, ovvero un pacchetto ogni 3.5 settimane. La Corea del Sud si distingue come il maggiore consumatore pro capite al mondo, con ben 73 pacchetti consumati ogni anno, pari a circa 1.5 pacchetti alla settimana. [3]Centro australiano per l'innovazione dei cereali da esportazione, "Il mercato indonesiano dei noodles 2024", www.aegic.org.au
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Breve durata di conservazione per i prodotti premium | -0.4% | Giappone, Corea del Sud e segmenti premium in tutta l'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Forte concorrenza da parte di alternative fresche e fatte in casa | -0.6% | Aree rurali dell'Asia-Pacifico, più forti in India e Indonesia | Medio termine (2-4 anni) |
| Gusto e percezione della qualità | -0.3% | Globale, con variazioni culturali nell'accettazione | A lungo termine (≥ 4 anni) |
| Appeal limitato nelle aree rurali | -0.5% | Regioni rurali nelle economie emergenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte di alternative fresche e fatte in casa
Le pratiche culinarie tradizionali e una forte preferenza per i cibi freschi continuano a ostacolare l'adozione di pasti pronti nella regione Asia-Pacifico. Questa sfida è particolarmente pronunciata nelle aree rurali, dove i residenti si dedicano attivamente alla cucina grazie alle loro competenze consolidate e all'ampia disponibilità di tempo. Studi sui consumi alimentari urbani evidenziano una crescente tendenza a mangiare fuori; tuttavia, la cucina casalinga conserva ancora un valore culturale significativo. Ad esempio, le famiglie rurali in Indonesia scelgono costantemente i mercati tradizionali e le riserie rispetto alle moderne opzioni di vendita al dettaglio. Le ricerche sulla percezione dei consumatori mostrano che il confezionamento dei pasti pronti spesso ne riduce l'attrattiva e la salubrità percepita. Tuttavia, quando i consumatori valutano questi prodotti senza l'influenza del packaging, la loro qualità sensoriale può attenuare queste percezioni negative. Nei mercati in cui la preparazione del cibo è profondamente radicata nell'identità culturale e nelle tradizioni familiari, la concorrenza rimane intensa. Di conseguenza, i produttori di pasti pronti stanno posizionando i loro prodotti come integrazioni dei pasti tradizionali piuttosto che come loro sostituti completi, con l'obiettivo di allinearsi a queste pratiche culturali.
Breve durata di conservazione per i prodotti premium
I piatti pronti premium, in particolare quelli che privilegiano ingredienti freschi e una lavorazione minima, devono affrontare sfide significative a causa della loro breve durata di conservazione. Questi vincoli ne limitano attivamente la portata distributiva, poiché mantenere la freschezza del prodotto diventa sempre più difficile su catene di approvvigionamento estese. La breve durata di conservazione non solo limita le aree geografiche in cui questi prodotti possono essere venduti, ma costringe anche produttori e rivenditori ad adottare strategie di rotazione più rapide per evitarne il deterioramento. Inoltre, la limitata durata di conservazione aumenta i rischi di inventario per produttori e rivenditori, poiché i prodotti invenduti hanno maggiori probabilità di generare sprechi. Questo problema sottolinea l'importanza di una logistica efficiente, di catene di approvvigionamento snelle e di solide strategie di gestione dell'inventario per mitigare le perdite e garantire la qualità del prodotto. Le aziende devono inoltre investire in soluzioni di imballaggio innovative e tecniche di conservazione per prolungare la durata di conservazione senza compromettere la qualità premium che i consumatori si aspettano. Affrontare queste sfide è fondamentale per le aziende che mirano ad espandere la propria presenza sul mercato, mantenendo al contempo la redditività e la soddisfazione del cliente.
Analisi del segmento
Per tipo di prodotto: il segmento congelato accelera nonostante il predominio del refrigerato
I piatti pronti refrigerati mantengono la leadership di mercato con una quota del 44.02% nel 2025, beneficiando della percezione di freschezza da parte dei consumatori e di profili di gusto superiori rispetto alle alternative surgelate. Tuttavia, i piatti pronti surgelati stanno registrando una solida crescita con un CAGR del 5.16% fino al 2031, trainata dalle innovazioni tecnologiche nella conservazione e dall'espansione delle infrastrutture della catena del freddo nei mercati emergenti. I prodotti a lunga conservazione sono destinati ad applicazioni di nicchia nelle aree rurali e nella preparazione alle emergenze, mentre i piatti pronti liofilizzati sono destinati ai segmenti premium per uso esterno e militare, con capacità di conservazione prolungata.
Le tecnologie di congelamento avanzate stanno trasformando la qualità dei prodotti surgelati, con le aziende giapponesi che implementano sistemi di congelamento 3D che preservano l'integrità di consistenza e sapore, precedentemente ottenibili solo con i prodotti freschi. La convergenza tra tecnologie di conservazione e preferenze dei consumatori in termini di praticità suggerisce che i segmenti dei surgelati continueranno a guadagnare quote di mercato, soprattutto con l'espansione delle reti di distribuzione in aree geografiche sottoservite, dove la consegna dei prodotti freschi rimane difficoltosa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ingrediente: l'accelerazione senza sfide al dominio convenzionale
Nel 2025, gli ingredienti convenzionali hanno dominato il mercato, detenendo una quota dell'81.02%. Questa posizione dominante è attribuibile a catene di approvvigionamento consolidate e ai vantaggi in termini di costi associati alle formulazioni tradizionali, che continuano ad attrarre produttori e consumatori. Nel frattempo, i prodotti "senza" stanno registrando una crescita significativa, con un robusto CAGR del 5.42% previsto fino al 2031. Questa crescita è trainata dalla crescente consapevolezza dei consumatori in materia di salute e restrizioni dietetiche, nonché da una crescente preferenza per prodotti che soddisfano esigenze specifiche, come le opzioni senza glutine o senza allergeni. La tendenza è particolarmente evidente nei mercati sviluppati, dove i consumatori sono più propensi a pagare un sovrapprezzo per ingredienti specializzati e incentrati sulla salute.
Le tendenze clean-label stanno esercitando un'influenza trasformativa su entrambi i segmenti. Al contrario, gli additivi sintetici stanno incontrando una crescente resistenza a causa delle preoccupazioni relative al loro potenziale impatto sulla salute. Il panorama degli ingredienti è in continua evoluzione a causa degli sviluppi normativi, inclusi gli standard di etichettatura proposti dalla Cina. Questi standard mirano a imporre una più chiara informativa sugli ingredienti, il che potrebbe accelerare la transizione del settore verso componenti più riconoscibili e naturali. Si prevede che tali cambiamenti normativi avranno un impatto su tutte le categorie di prodotto, spingendo i produttori a riformulare la loro offerta per allinearla alla domanda dei consumatori di trasparenza e ingredienti naturali.
Per canale di distribuzione: dominano supermercati/ipermercati, mentre aumentano i negozi al dettaglio online
Nel 2025, supermercati e ipermercati rappresentavano il 36.86% del mercato. Questo contributo significativo è stato trainato da un merchandising strategico "eye-level", che migliora la visibilità dei prodotti e attira l'attenzione dei consumatori. Questi formati di vendita al dettaglio capitalizzano anche sugli acquisti d'impulso, poiché i clienti sono più propensi ad aggiungere pasti pronti al carrello quando sono esposti in modo ben visibile. Inoltre, supermercati e ipermercati offrono un'ampia varietà di opzioni di pasti pronti, soddisfacendo le diverse preferenze ed esigenze alimentari dei consumatori. La loro capacità di fornire pasti pronti freschi, surgelati e a lunga conservazione sotto lo stesso tetto li rende la scelta preferita da molti consumatori.
I negozi al dettaglio online si stanno affermando come un canale di distribuzione in rapida crescita nel mercato. Si prevede che queste piattaforme registreranno un CAGR del 6.02% entro il 2031, trainato dalla crescente penetrazione dell'e-commerce e dalla crescente preferenza per lo shopping online. I consumatori sono attratti dalla comodità di consultare e acquistare pasti pronti comodamente da casa, con l'ulteriore vantaggio della consegna a domicilio. Le piattaforme online offrono anche una gamma di prodotti più ampia rispetto ai negozi fisici, inclusi piatti pronti di nicchia e speciali che potrebbero non essere facilmente reperibili altrove. L'integrazione di tecnologie avanzate, come i consigli basati sull'intelligenza artificiale e le esperienze di acquisto personalizzate, migliora ulteriormente la soddisfazione del cliente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: L'ondata vegetariana riflette l'evoluzione alimentare
Nel 2025, i piatti pronti non vegetariani detengono una quota di mercato dominante del 63.02% nel mercato dei piatti pronti dell'area Asia-Pacifico, sostenuti da una preferenza di lunga data per le proteine tradizionali e da filiere di approvvigionamento consolidate sia per la carne che per i prodotti ittici. La propensione culturale della regione verso il consumo di carne e prodotti ittici, unita alla disponibilità di diverse opzioni di piatti pronti non vegetariani, ha consolidato la leadership di questo segmento. Paesi come Cina, Giappone e Corea del Sud contribuiscono in modo determinante a questa posizione dominante, trainati dalle loro ricche tradizioni culinarie e dall'elevata domanda di cibi pronti. Nel frattempo, le opzioni vegetariane sono in rapida ascesa, con un CAGR previsto del 5.73% fino al 2031. Questa impennata sottolinea un cambiamento nelle scelte alimentari e una crescente consapevolezza ambientale, soprattutto tra la fascia demografica più giovane. I centri urbani della regione, come Tokyo, Shanghai e Taipei, sono in prima linea in questo movimento, assistendo a una spiccata accettazione delle alternative vegetali. La crescente influenza delle tendenze alimentari occidentali e la crescente popolarità delle diete flessibili stanno alimentando ulteriormente la crescita dei pasti pronti vegetariani nel mercato dell'area Asia-Pacifico.
A guidare l'espansione di questa categoria è un'ondata di innovazione nel settore delle proteine vegetali. In particolare, gli istituti di ricerca di Taiwan stanno sperimentando alternative avanzate, realizzando analoghi vegetali di pesce e carne a partire da macroalghe e ceppi fungini. Queste innovazioni non solo soddisfano le esigenze della crescente popolazione vegetariana e vegana, ma attraggono anche i consumatori attenti alla salute, alla ricerca di opzioni alimentari sostenibili e nutrienti. Si prevede che le solide capacità di ricerca e sviluppo della regione Asia-Pacifico, unite al sostegno governativo alla produzione alimentare sostenibile, accelereranno lo sviluppo e l'adozione di piatti pronti a base vegetale. Inoltre, le collaborazioni tra produttori alimentari e istituti di ricerca stanno svolgendo un ruolo fondamentale nel migliorare il gusto, la consistenza e il profilo nutrizionale dei prodotti vegetali, favorendone ulteriormente l'accettazione da parte dei consumatori.
Analisi geografica
Mercato cinese dei pasti pronti
Nel 2025, la Cina detiene una quota del 30.93% del mercato dei piatti pronti dell'area Asia-Pacifico, capitalizzando sulla sua vasta popolazione urbana, su una consolidata infrastruttura per la catena del freddo e su avanzate capacità di trasformazione alimentare. Questo mercato prospera grazie a una robusta domanda interna, alimentata dai ritmi frenetici degli abitanti delle città e dall'aumento del reddito disponibile della classe media. Inoltre, le solide reti di distribuzione cinesi e il sostegno governativo all'industria di trasformazione alimentare ne rafforzano ulteriormente il predominio nella regione. Anche la presenza di importanti operatori nazionali e internazionali nel Paese contribuisce alla crescita del mercato, che continua a innovare e ad ampliare i propri portafogli di prodotti per soddisfare le preferenze dei consumatori in continua evoluzione.
Mercato più ampio dei pasti pronti nella regione Asia-Pacifico
Nel frattempo, la regione Asia-Pacifico in senso più ampio mostra il potenziale di crescita più significativo, con un CAGR previsto del 6.21% fino al 2031. Questa impennata è in gran parte attribuibile a mercati emergenti come India, Indonesia e Vietnam, dove la penetrazione dei pasti pronti rimane bassa, ma i tassi di adozione stanno registrando un rapido aumento. Questi paesi stanno vivendo una rapida urbanizzazione, un aumento del reddito disponibile e una crescente preferenza per opzioni alimentari pratiche, fattori che stanno trainando la domanda di pasti pronti. Inoltre, si prevede che i miglioramenti nella logistica della catena del freddo e i crescenti investimenti da parte dei principali attori di questi mercati accelereranno la crescita durante il periodo di previsione.
Ad esempio, l'India sta assistendo a un'impennata della domanda di piatti pronti surgelati e a lunga conservazione, dovuta all'aumento della popolazione attiva e all'influenza delle abitudini alimentari occidentali. Analogamente, Indonesia e Vietnam stanno beneficiando del crescente numero di supermercati e ipermercati, che stanno migliorando l'accessibilità dei piatti pronti a una base di consumatori più ampia. La crescita della regione è inoltre supportata dalla crescente penetrazione delle piattaforme di e-commerce, che consentono ai consumatori di acquistare piatti pronti in modo pratico. Questi fattori, nel loro insieme, posizionano la regione Asia-Pacifico come un mercato redditizio per produttori e fornitori di piatti pronti.
Panorama normativo
In tutta la regione Asia-Pacifico, la regolamentazione relativa agli alimenti pronti e preparati si sta inasprendo, con un passaggio da norme igieniche generiche a standard specifici per prodotto e sistemi di garanzia verificabili. Nel febbraio 2026, la Cina ha notificato, tramite la SAMR e la NHC, una bozza di norma nazionale per la sicurezza alimentare dei piatti pronti. La bozza definisce la categoria e stabilisce i requisiti tecnici, tra cui una durata massima di conservazione di 12 mesi e il divieto di utilizzo di conservanti alimentari nei piatti pronti, innalzando così gli standard per la formulazione, l'etichettatura e la disciplina della catena del freddo per i prodotti pronti conformi.
Nel Sud-est asiatico, gli obblighi di conformità stanno diventando sempre più prescrittivi a livello degli operatori. Singapore ha introdotto il quadro SAFE (Safety Assessment Framework) della Singapore Food Agency (SFA) il 19 gennaio 2026, sostituendo il precedente approccio di classificazione igienica AD e rafforzando le aspettative in materia di ispezione e garanzia igienica per tutti gli stabilimenti alimentari che trattano pasti pronti. Il Vietnam ha emanato il Decreto n. 46/2026/ND-CP nel gennaio 2026 per attuare le misure previste dalla Legge sulla sicurezza alimentare, rafforzando i requisiti di dichiarazione di conformità per gli alimenti trasformati preconfezionati e gli additivi. Ciò aumenta la documentazione e i requisiti tecnici per il lancio di pasti pronti sia a livello transfrontaliero che nazionale.
Panorama competitivo
Nel mercato dei piatti pronti dell'area Asia-Pacifico, un punteggio di concentrazione di 3 su 10 evidenzia un panorama competitivo frammentato. Questa frammentazione, determinata da diverse preferenze culturali e sfumature normative, propende verso una specializzazione regionale piuttosto che verso un approccio globale univoco. La diversità del mercato crea significative opportunità di differenziazione sia per le multinazionali affermate che per gli operatori locali emergenti. Concentrandosi sullo sviluppo di prodotti personalizzati e su strategie di distribuzione specifiche per regione, le aziende possono rispondere efficacemente alle esigenze specifiche dei diversi segmenti di consumatori in tutta la regione. Inoltre, la natura frammentata del mercato consente agli operatori più piccoli di prosperare rivolgendosi a mercati di nicchia, mentre le aziende più grandi possono sfruttare le proprie risorse per scalare le operazioni ed espandere la propria presenza in aree ad alta crescita.
Le partnership strategiche e le joint venture svolgono un ruolo fondamentale nel rimodellare le dinamiche competitive del mercato. Tra gli esempi più significativi, CP Foods ha collaborato con l'Università di Maejo per condurre ricerche sulla canapa volte a sviluppare pasti pronti più sani, rispondendo alla crescente domanda dei consumatori di opzioni alimentari nutrienti e innovative. Questa partnership sottolinea la crescente importanza della ricerca e dello sviluppo nella creazione di prodotti differenziati in linea con le preferenze dei consumatori in continua evoluzione. Inoltre, la joint venture CP Foods-Uoriki si rivolge al mercato ittico di alta qualità della Thailandia, sfruttando le rispettive competenze congiunte per soddisfare la crescente domanda di prodotti ittici di alta qualità. Tali collaborazioni non solo ampliano l'offerta di prodotti, ma consentono anche alle aziende di rafforzare la propria posizione di mercato attingendo a segmenti specializzati.
Inoltre, il panorama competitivo sta diventando sempre più complesso a causa della crescente influenza delle piattaforme di e-commerce e dei marchi direct-to-consumer. Questi canali spesso bypassano le reti di vendita al dettaglio tradizionali, consentendo ai marchi di interagire direttamente con i consumatori e costruire relazioni più solide. Questo cambiamento sta intensificando la pressione competitiva sulle reti di distribuzione consolidate, costringendo gli operatori storici a investire e sviluppare solide strategie omnicanale per mantenere la propria rilevanza sul mercato e competere efficacemente in questo contesto in continua evoluzione. Le aziende si stanno concentrando sempre più sull'integrazione dei canali online e offline per offrire un'esperienza di acquisto fluida e senza interruzioni, garantendo la loro competitività in un mercato che si sta rapidamente adattando alla trasformazione digitale.
Leader del settore dei pasti pronti nell'Asia-Pacifico
-
McCain Alimenti Ltd
-
Nestlè SA
-
La compagnia Campbell
-
Ajinomoto Co., Inc.
-
Conagra Brands Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Nestlé (Thai) Co., Ltd. ha ricevuto l'approvazione del Thailand Board of Investment (BOI) per un importante investimento volto alla costruzione di un nuovo stabilimento intelligente per la produzione di caffè e di un centro logistico a Samut Prakan. Il progetto rafforza le infrastrutture locali di produzione e distribuzione, supportando una maggiore disponibilità di alimenti e bevande confezionati in tutto il Sud-est asiatico attraverso una rete di approvvigionamento regionale più integrata.
- Settembre 2025: ITOCHU Corporation ha avviato l'importazione e la commercializzazione sul mercato interno giapponese dei prodotti a base di zuppa di Campbell Japan Inc., dopo aver ottenuto i relativi diritti. Questa mossa ha ampliato la disponibilità di zuppe di marca attraverso i canali di vendita al dettaglio giapponesi già consolidati, supportando i pasti pronti da scaldare e aumentando la pressione competitiva nel settore dei pasti confezionati.
- Novembre 2024: Nissin Foods, insieme a Nissin Asia, ha fondato Australia Nissin Foods Pty., Ltd. per importare e vendere prodotti in Australia e Nuova Zelanda. La creazione di una piattaforma locale in joint venture ha migliorato il controllo della distribuzione dei prodotti alimentari confezionati pronti al consumo, intensificando la competitività nelle categorie di alimenti pronti da preparare e pronti da mangiare in Oceania.
Ambito e metodologia
Il mercato dei pasti pronti Asia-Pacifico è segmentato in base al tipo di prodotto, al canale di distribuzione e alla geografia. Sulla base del tipo di prodotto, il mercato è segmentato in pasti pronti surgelati, pasti pronti refrigerati, pasti pronti essiccati. Sulla base dei canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, rivenditori online, altri canali di distribuzione. Sulla base della geografia, il rapporto fornisce un'analisi dettagliata di India, Cina, Giappone, Australia e resto dell'Asia-Pacifico.
Per tipo di prodotto
| Piatti pronti surgelati |
| Piatti pronti refrigerati |
| Scaffale stabile |
| Piatti pronti liofilizzati |
Per ingrediente
| Convenzionale |
| Libero da |
Per Categoria
| Vegetariana |
| Non vegetariano |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Cina |
| India |
| Giappone |
| Australia |
| Indonesia |
| Corea del Sud |
| Tailandia |
| Singapore |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Piatti pronti surgelati |
| Piatti pronti refrigerati | |
| Scaffale stabile | |
| Piatti pronti liofilizzati | |
| Per ingrediente | Convenzionale |
| Libero da | |
| Per Categoria | Vegetariana |
| Non vegetariano | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei piatti pronti nell'area Asia-Pacifico nel 2026?
Il suo valore è di 32.49 miliardi di dollari e si prevede che raggiungerà i 41.34 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
I piatti pronti surgelati registrano la crescita più elevata, con un CAGR del 5.16%, grazie al congelamento 3D e a una più ampia portata della catena del freddo.
Perché la vendita al dettaglio online è importante per i piatti pronti?
L'e-commerce offre consegne in giornata e un vasto assortimento, generando un CAGR del 6.02% per i canali di vendita online fino al 2031.
Quale Paese è leader del mercato regionale?
La Cina detiene la prima posizione con una quota di mercato del 30.93%, sostenuta da una grande popolazione urbana e da una solida logistica della catena del freddo.
Quanto è frammentato il panorama competitivo?
Il mercato è altamente frammentato, con un punteggio di concentrazione pari a 3, il che significa che esiste un ampio margine sia per le multinazionali sia per gli operatori locali agili.


