

Dimensioni e quota di mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.20 miliardo di dollari |
| Dimensione del mercato (2031) | 8.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.80% CAGR |
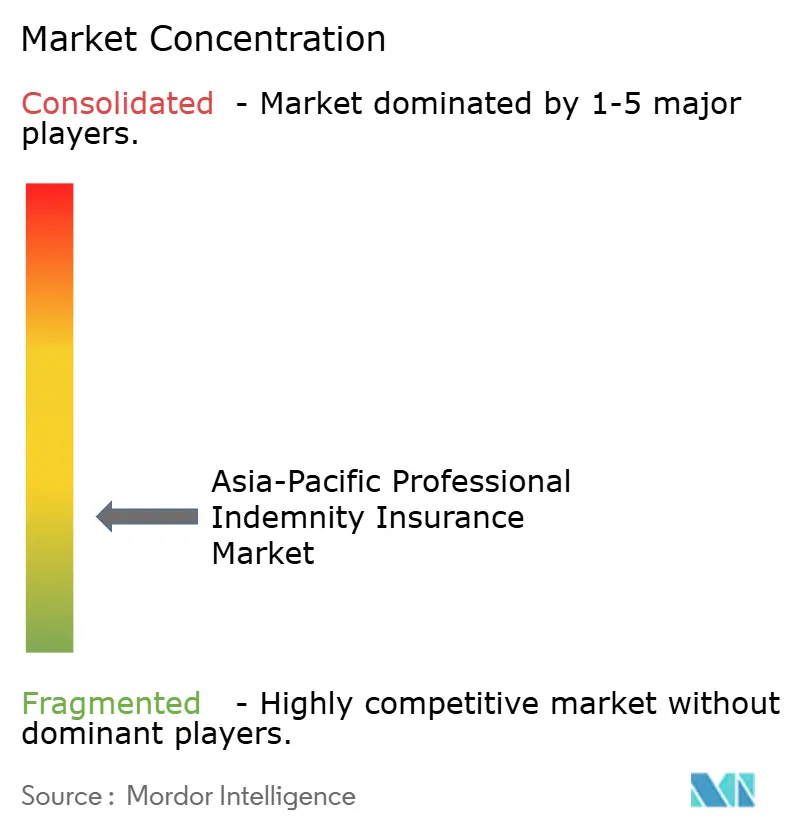
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico a cura di Mordor Intelligence
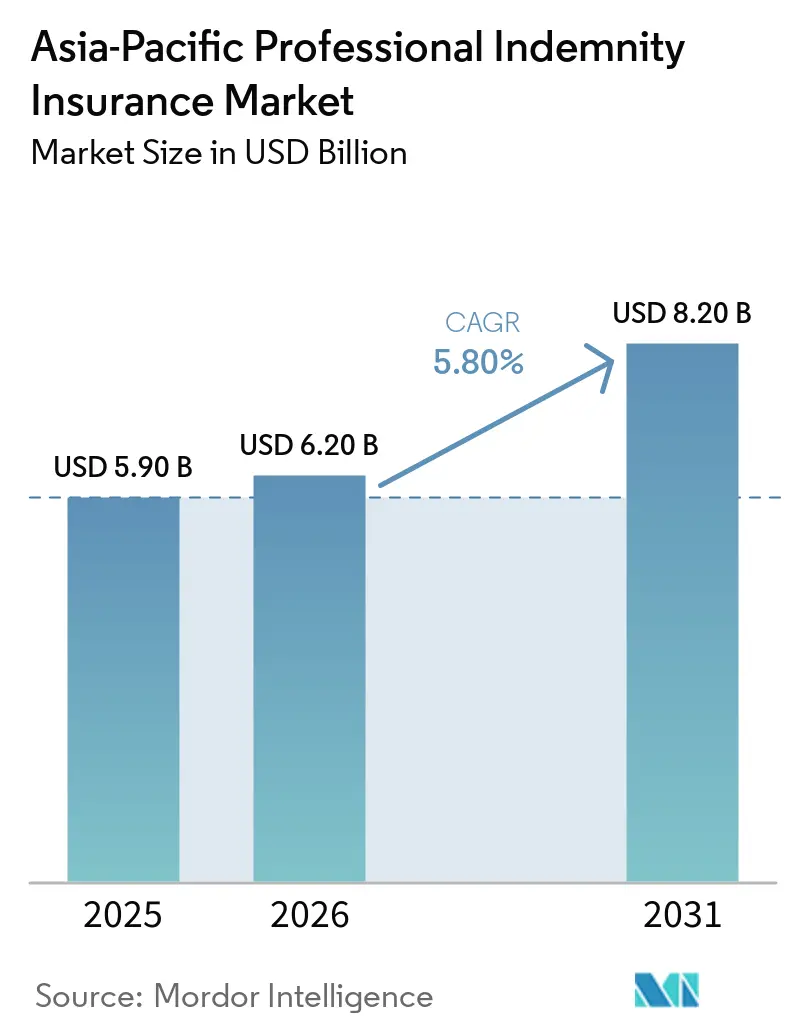
Si prevede che il mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico crescerà da 5.90 miliardi di dollari nel 2025 a 6.20 miliardi di dollari nel 2026, per poi raggiungere gli 8.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.80% nel periodo 2026-2031.
Il mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico è sostenuto dall'espansione delle economie basate sui servizi, dove l'esposizione alla responsabilità professionale è in aumento, parallelamente ai requisiti normativi e ai grandi progetti infrastrutturali. Nuovi obblighi professionali, una maggiore consapevolezza in materia di sinistri e la distribuzione digitale stanno ampliando la popolazione assicurata in diversi paesi. Questo scenario si differenzia da quello dei mercati maturi degli Stati Uniti e del Regno Unito, dove i cicli tariffari hanno un'influenza più consolidata sull'andamento dei premi. L'erogazione di servizi transfrontalieri sta inoltre incrementando i requisiti assicurativi contrattuali per le aziende del settore tecnologico, della consulenza, dell'ingegneria e dei servizi finanziari. Le compagnie assicurative stanno rispondendo a questa esigenza attraverso una distribuzione mirata alle diverse professioni, l'accesso digitale per le piccole imprese e prodotti che combinano la responsabilità professionale con la copertura per la tecnologia e i rischi informatici.
Punti chiave del rapporto
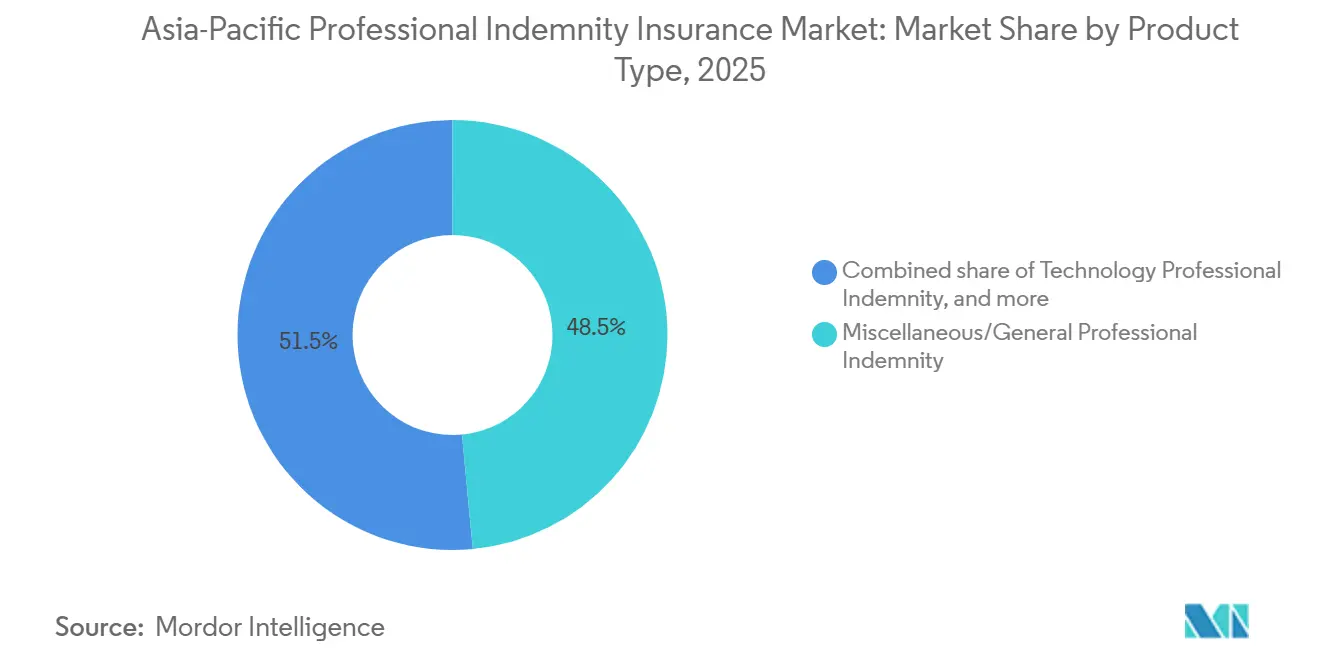
- Per tipologia di prodotto, le assicurazioni di responsabilità professionale generiche/varie hanno conquistato il 48.5% della quota di mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico nel 2025, mentre si prevede che le assicurazioni di responsabilità professionale nel settore tecnologico cresceranno a un tasso annuo composto del 7.6% fino al 2031.
- Nel 2025, per professione degli assicurati, i servizi legali detenevano il 22.3% della quota di mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico, mentre si prevede che i settori IT, software, SaaS e servizi gestiti cresceranno a un tasso annuo composto del 7.8% fino al 2031.
- In base alla dimensione delle aziende assicurate, le piccole e medie imprese rappresentavano il 46.4% della quota di mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico nel 2025, mentre si prevede che i liberi professionisti cresceranno a un tasso di crescita annuo composto (CAGR) del 6.9% fino al 2031.
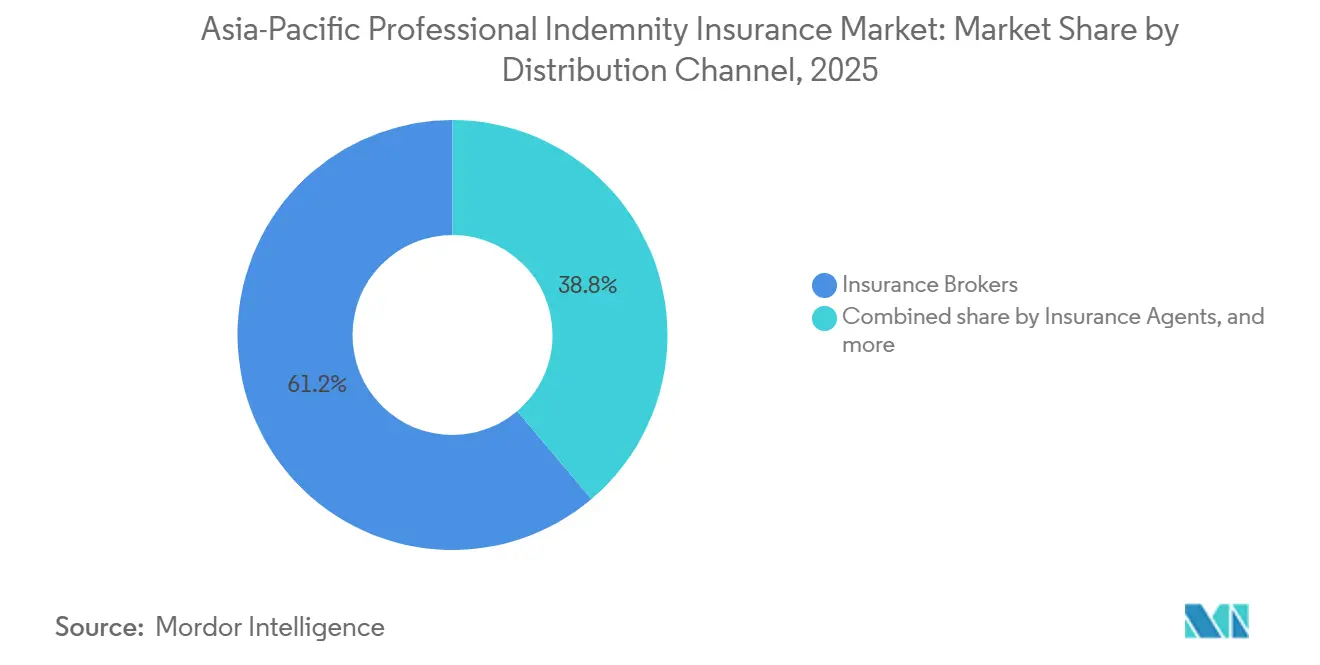
- Per canale di distribuzione, nel 2025 i broker assicurativi detenevano il 61.2% della quota di mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico, mentre si prevede che la distribuzione diretta da parte delle compagnie assicurative crescerà a un tasso annuo composto del 7.0% fino al 2031.
- In base alla struttura delle polizze, le polizze annuali di responsabilità professionale basate su richieste di indennizzo (claims-made) detenevano il 78.5% della quota di mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico nel 2025, mentre si prevede che le polizze di responsabilità professionale specifiche per progetto cresceranno a un tasso di crescita annuo composto (CAGR) del 7.3% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Cina deteneva il 27.4% della quota di mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico, mentre si prevede che il Vietnam crescerà a un tasso annuo composto dell'8.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti obbligatori e contrattuali in materia di responsabilità professionale | + 1.8% | A livello globale, con la massima intensità in Australia, Singapore, Malesia, Cina, India e Vietnam. | A breve termine (≤ 2 anni) |
| Espansione della tecnologia, della consulenza IT e dei servizi professionali digitali. | + 1.2% | Regione Asia-Pacifico, con particolare attenzione a India, Corea del Sud, Australia e Singapore. | Medio termine (2-4 anni) |
| Crescita dei progetti infrastrutturali, ingegneristici e di costruzione. | + 0.7% | Cina, India, Vietnam, Indonesia, Australia e Malesia | Medio termine (2-4 anni) |
| Aumento delle responsabilità derivanti dall'esternalizzazione e dai servizi di terzi | + 0.5% | India, Filippine, Singapore, Malesia e fornitori transfrontalieri dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Convergenza tra responsabilità professionale, tecnologica e informatica. | + 0.5% | Australia, Singapore, Corea del Sud e Giappone | A lungo termine (≥ 4 anni) |
| Servizi professionali transfrontalieri e operazioni regionali | + 0.3% | Corridoio dell'Associazione delle Nazioni del Sud-est asiatico, collegamenti India-Asia-Pacifico e società di servizi multinazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti obbligatori e contrattuali in materia di assicurazione di responsabilità professionale per le professioni regolamentate e basate su progetti.
In tutta la regione Asia-Pacifico, gli obblighi assicurativi a livello professionale sono in aumento, generando una domanda meno dipendente dai cicli dei premi. La Commissione australiana per i titoli e gli investimenti (ASIC) ha aggiornato la Guida regolamentare 126 nel novembre 2024, introducendo il modulo annuale obbligatorio FS70 per la dichiarazione di responsabilità professionale per i titolari di licenza di servizi finanziari australiani. In Malesia, l'obbligo di assicurazione di responsabilità professionale per i dentisti previsto dalla legge odontoiatrica del 2018 è entrato in vigore il 1° gennaio 2025. Il Ministero delle Finanze del Vietnam ha emesso la Circolare 76/2026/TT-BTC, che impone alle società di revisione di mantenere una copertura assicurativa ininterrotta a partire dal 1° settembre 2026 [1] https://english.luatvietnam.vn/circular-no-76-2026-tt-btc-dated-june-29-2026-of-the-ministry-of-finance-guiding-the-purchase-of-professional-liability-insurance-for-certified-publ-439416-doc1.html . Le norme sulla professione legale di Singapore impongono agli studi legali di mantenere una copertura assicurativa di 2 milioni di dollari di Singapore (1.5 milioni di dollari USA) per sinistro, mentre il regolamento 9.8 della CPA Australia stabilisce requisiti compresi tra 2 milioni di dollari australiani (1.3 milioni di dollari USA) e 75 milioni di dollari australiani (48.8 milioni di dollari USA) a seconda dei servizi e delle parcelle. Ogni nuovo mandato può generare una domanda inedita, il che favorisce le compagnie assicurative e i broker con relazioni consolidate nelle professioni regolamentate.
Espansione della tecnologia, della consulenza IT e dei servizi professionali erogati digitalmente.
La consulenza tecnologica e i servizi erogati digitalmente stanno ampliando i rischi professionali che gli acquirenti devono assicurare. Le grandi imprese e gli enti governativi richiedono comunemente una copertura di responsabilità professionale nei contratti di servizi tecnologici, rendendo la copertura parte integrante del processo di onboarding dei fornitori. I requisiti di Singapore in materia di rischi tecnologici hanno aumentato l'attenzione rivolta ai controlli sui fornitori da parte delle aziende regolamentate. Tale obbligo può estendersi anche ai subappaltatori IT che in precedenza non avevano stipulato una copertura specifica. L'utilizzo di soluzioni basate sull'intelligenza artificiale introduce una potenziale responsabilità per raccomandazioni errate, risultati distorti ed errori incorporati nei sistemi rivolti al cliente. Il mercato assicurativo di responsabilità professionale dell'Asia-Pacifico, pertanto, ha una crescente necessità di formulazioni di polizza che affrontino i rischi tecnologici senza creare incertezza per le aziende assicurate.
Crescita dei progetti infrastrutturali, ingegneristici e di costruzione nella regione Asia-Pacifico.
Le attività infrastrutturali stanno creando esposizioni di responsabilità professionale più ampie e specializzate in tutta la regione. I data center, gli impianti di batterie e gli stabilimenti di semiconduttori presentano rischi complessi di progettazione, ingegneria e costruzione. Gli enti governativi e le istituzioni finanziarie per lo sviluppo richiedono sempre più spesso una copertura specifica per il progetto come requisito di finanziamento. Liberty Specialty Markets offre a Singapore una copertura di responsabilità professionale per progetti di costruzione per periodi fino a 15 anni e limiti fino a 15 milioni di dollari USA [2] https://assets.libertyspecialtymarketsap.com/get-document/1e36b480-5edf-44fd-bccc-b640f78dd89e . Le polizze specifiche per il progetto possono essere prezzate per una durata definita e un profilo di rischio chiaro, piuttosto che per le condizioni di portafoglio più ampie che influenzano la copertura annuale. Ciò rende il business legato alle infrastrutture un'importante opportunità per gli assicuratori specializzati nel mercato assicurativo di responsabilità professionale dell'Asia-Pacifico.
Convergenza tra responsabilità professionale, tecnologica e informatica.
La responsabilità professionale viene sempre più spesso combinata con la responsabilità informatica, gli errori e le omissioni tecnologiche e la protezione contro i reati. I prodotti combinati possono ridurre le lacune tra le diverse classi di polizza e semplificare le decisioni di copertura per gli acquirenti. CFC ha riferito nel gennaio 2026 che 1 cliente su 3 tra quelli con polizze di responsabilità professionale aveva acquistato anche una copertura contro i rischi informatici. Beazley ha lanciato nel febbraio 2026 una polizza combinata per istituti finanziari e rischi informatici per la regione Asia-Pacifico, integrando reati, frodi, responsabilità civile e protezione informatica. Anche le perdite legate all'intelligenza artificiale creano incertezza quando un servizio professionale e un guasto tecnologico sono oggetto della stessa richiesta di risarcimento. Gli assicuratori che si affidano esclusivamente alle esclusioni potrebbero lasciare gli acquirenti incerti sulla conformità delle polizze assicurative obbligatorie alle normative vigenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Capacità specialistica competitiva e pressione sulle tariffe premium | -1.1% | Australia, Singapore, Giappone e regione Asia-Pacifico per i rischi a bassa complessità | A breve termine (≤ 2 anni) |
| Aumento della gravità dei sinistri e dei costi di difesa nelle cause di responsabilità civile a lungo termine. | -0.7% | Australia, Singapore, Hong Kong e posizioni transfrontaliere nella regione Asia-Pacifico | Medio termine (2-4 anni) |
| Incertezza sulla responsabilità per errori generati dall'IA e guasti tecnologici. | -0.4% | Australia, Singapore, Corea del Sud e mercati avanzati per l'adozione dell'IA | A lungo termine (≥ 4 anni) |
| Frammentazione normativa e dati storici limitati sui sinistri | -0.3% | Vietnam, Indonesia, Thailandia, Filippine e mercati di frontiera dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione competitiva della capacità specialistica e pressione sui premi delle assicurazioni di responsabilità professionale.
L'aumento della capacità assicurativa specializzata sta esercitando pressione sui premi delle polizze di responsabilità civile professionale in diversi mercati sviluppati dell'Asia-Pacifico. I rischi standardizzati, come quelli relativi a contabilità, consulenza e studi di ingegneria a bassa complessità, sono quelli che risentono maggiormente di questa pressione. L'effetto è più evidente laddove le compagnie assicurative nazionali e la capacità di Lloyd's competono per i clienti già acquisiti. La pressione sui prezzi rende più importanti i nuovi contratti stipulati su mandato, in quanto consentono di acquisire nuovi clienti assicurati anche in periodi di prezzi di rinnovo deboli. Le compagnie assicurative necessitano di una sottoscrizione più dettagliata a livello professionale per proteggere i margini sui portafogli esistenti. Il mercato assicurativo di responsabilità civile professionale dell'Asia-Pacifico può quindi crescere in termini di volume dei premi, pur rimanendo i risultati di sottoscrizione limitati dalla competitività dei prezzi.
Aumento della gravità dei sinistri e dei costi di difesa nelle cause di responsabilità professionale di lunga durata
Le polizze di responsabilità professionale "claims-made" possono svilupparsi nell'arco di diversi anni, aumentando l'incertezza sulle riserve. Le richieste di risarcimento complesse in materia di consulenza ingegneristica e finanziaria possono generare costi legali e di difesa considerevoli prima che si giunga a una decisione in merito al risarcimento. La Regulatory Guide 126 prevede che i costi di difesa per i titolari di licenza di servizi finanziari australiani siano superiori, e non inferiori, al limite di indennizzo richiesto. Tale requisito riconosce che le spese di difesa possono ridurre significativamente la protezione a disposizione dell'assicurato. Singapore, Hong Kong e Australia dispongono di sistemi giuridici consolidati in cui le controversie complesse possono comportare procedimenti di lunga durata. Gli assicuratori devono tenere conto di questi costi nella determinazione dei prezzi e nell'accantonamento delle riserve, man mano che le richieste di risarcimento maturano attraverso cicli di contenzioso pluriennali.
Analisi del segmento
Per tipologia di prodotto: la responsabilità professionale nel settore tecnologico acquisisce importanza strategica
Nel 2025, l'assicurazione di responsabilità civile professionale generica/varia ha rappresentato il 48.5% dei premi ed è rimasta la forma di copertura predefinita per un'ampia gamma di società di servizi professionali. La sua posizione riflette il numero di aziende che non rientrano in una categoria di prodotto specialistica dedicata. L'assicurazione di responsabilità civile professionale per il settore edile e della progettazione rimane rilevante per le aziende che operano in progetti infrastrutturali e industriali. Anche la responsabilità professionale per errori e omissioni dei professionisti finanziari beneficia di una regolamentazione più ampia dell'attività di consulenza. Si prevede che l'assicurazione di responsabilità civile professionale per il settore tecnologico crescerà a un tasso annuo composto del 7.6% fino al 2031, il tasso più elevato tra le tipologie di prodotto. Questo tasso riflette il crescente utilizzo dei servizi digitali e la protezione contrattuale richiesta dai clienti aziendali.
Le dimensioni del mercato assicurativo di responsabilità professionale per il settore tecnologico nella regione Asia-Pacifico sono influenzate dalla necessità di affrontare errori nei sistemi, nella consulenza e nelle consegne ai clienti. Nel febbraio 2026, QBE ha confermato di offrire una capacità di copertura di responsabilità professionale fino a 50 milioni di dollari per la responsabilità nel settore tecnologico e ICT a Hong Kong, Malesia, Singapore e Vietnam. Il prodotto PremierTech di Chubb a Singapore combina la copertura di responsabilità professionale, cyber e responsabilità civile generale per le aziende tecnologiche. Questi prodotti riconoscono che le richieste di risarcimento relative alla tecnologia possono coinvolgere contemporaneamente consulenza professionale ed eventi informatici. Una copertura combinata può semplificare l'ottenimento della protezione per le aziende tecnologiche con molteplici esposizioni al rischio. Lo sviluppo del prodotto dipenderà dalla capacità degli assicuratori di definire termini chiari per gli errori legati all'intelligenza artificiale e i guasti tecnologici.
Per professione dell'assicurato: i servizi legali rappresentano il principale fattore di crescita del volume dei premi.
Nel 2025, i servizi legali rappresentavano il 22.3% dei premi e detenevano la quota maggiore a livello professionale nel mercato delle assicurazioni di responsabilità civile professionale dell'Asia-Pacifico. Questa posizione è rafforzata da disposizioni obbligatorie in diverse giurisdizioni consolidate nel settore dei servizi legali. Le norme di Singapore in materia di professioni legali stabiliscono un requisito minimo di 2 milioni di dollari di Singapore (1.5 milioni di dollari USA) per sinistro per le società di avvocati. Anche architettura, ingegneria, topografia e contabilità sono professioni assicurate consolidate, poiché il rilascio di licenze e il rinnovo dei contratti possono richiedere la prova di una copertura assicurativa. La consulenza finanziaria, la gestione di fondi e l'intermediazione assicurativa sono soggette a requisiti aggiuntivi, in quanto la rendicontazione normativa sta diventando più formale.
Si prevede che i settori IT, software, SaaS e servizi gestiti cresceranno a un tasso annuo composto (CAGR) del 7.8% fino al 2031, il più rapido tra le professioni assicurate. Questa categoria vanta una base crescente di aziende che forniscono sistemi digitali, servizi in outsourcing e supporto gestito continuativo. Gli acquirenti di tecnologie spesso richiedono ai fornitori di mantenere la copertura per errori, omissioni e responsabilità contrattuali. La consulenza gestionale, il settore immobiliare, i media e l'istruzione rimangono gruppi professionali più piccoli, con ampi margini per una maggiore partecipazione al mercato assicurativo. Le piattaforme di brokeraggio digitali e i programmi delle associazioni professionali possono semplificare il processo per chi si avvicina per la prima volta al mondo delle assicurazioni. Il settore assicurativo di responsabilità professionale dell'Asia-Pacifico si sta quindi espandendo oltre i tradizionali portafogli legali e contabili, verso professioni di servizi più diversificate.
In base alla dimensione dell'azienda assicurata: le aziende più piccole guidano per volume di premi.
Nel 2025, le piccole e medie imprese (PMI) rappresentavano il 46.4% dei premi e detenevano la quota maggiore del mercato assicurativo di responsabilità professionale nella regione Asia-Pacifico. Questa posizione riflette la loro elevata presenza all'interno della forza lavoro dei servizi professionali regionali. Gli appalti pubblici e i contratti aziendali richiedono sempre più spesso a queste imprese di dimostrare di possedere una copertura assicurativa di responsabilità professionale. Le grandi aziende continuano a stipulare programmi con massimali elevati e personalizzati per importanti studi di contabilità, società di consulenza ingegneristica e studi legali internazionali. Queste polizze sono importanti perché la complessità del lavoro spesso richiede massimali più elevati e condizioni di polizza dettagliate. Le aziende più piccole, tuttavia, offrono un bacino più ampio di potenziali acquirenti di polizze assicurative per la prima volta.
Si prevede che i liberi professionisti cresceranno a un tasso di crescita annuo composto (CAGR) del 6.9% fino al 2031, il tasso più rapido tra le aziende assicurate di diverse dimensioni. In Malesia, a partire da gennaio 2025, l'obbligo di copertura assicurativa per i dentisti è stato esteso anche ai liberi professionisti. La distribuzione digitale può inoltre semplificare il processo di acquisto per i piccoli studi che non dispongono di specialisti assicurativi interni. A marzo 2026, Zurich ha reso disponibile la copertura di responsabilità professionale tramite la piattaforma digitale australiana di BizCover per le piccole imprese e i liberi professionisti idonei. L'offerta prevede massimali fino a 10 milioni di dollari australiani (6.5 milioni di dollari USA) ed è rivolta alle aziende con un fatturato inferiore a 7.5 milioni di dollari australiani (4.9 milioni di dollari USA). L'accesso diretto e la semplificazione della sottoscrizione possono aiutare il mercato assicurativo di responsabilità professionale dell'Asia-Pacifico a raggiungere le aziende che storicamente sono rimaste senza copertura assicurativa.
Per canale di distribuzione: i broker mantengono la leadership mentre l'accesso diretto si espande
Nel 2025, i broker assicurativi detenevano il 61.2% del collocamento dei premi e si confermavano leader tra i canali di distribuzione. Le polizze di responsabilità professionale possono prevedere la continuità retroattiva, clausole di liquidazione e disposizioni relative alle spese di difesa. Molti acquirenti necessitano di una consulenza specialistica per confrontare queste caratteristiche di polizza. I broker aiutano inoltre gli studi professionali a valutare i limiti di copertura in base ai contratti con i clienti e ai requisiti normativi. Il loro ruolo rimane particolarmente importante per le polizze complesse, con massimali elevati e transfrontaliere. Pertanto, le reti di broker consolidate restano fondamentali per la distribuzione nei mercati regionali sviluppati.
Si prevede che la distribuzione diretta da parte delle compagnie assicurative crescerà a un tasso annuo composto (CAGR) del 7.0% fino al 2031. Le compagnie assicurative utilizzano portali digitali e sistemi di determinazione automatizzata dei prezzi per i rischi a bassa complessità. Questo canale può ridurre i tempi necessari per stipulare una copertura per le piccole imprese professionali. Gli agenti assicurativi e i sistemi associativi rimangono rilevanti anche in Cina, dove consolidate relazioni di distribuzione supportano la copertura di gruppo per i professionisti. È probabile che i sistemi digitali integrino il collocamento gestito dai broker, piuttosto che sostituirlo, per le polizze complesse. Il mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico continuerà a utilizzare molteplici canali, poiché le esigenze degli acquirenti variano in base alle dimensioni dell'azienda, alla professione e al massimale della polizza.
Per struttura delle politiche: i dischi di copertura specifici per progetto registrano la crescita più rapida.
Nel 2025, le polizze annuali "claims-made" rappresentavano il 78.5% dei premi e costituivano la tipologia di polizza più diffusa nel mercato assicurativo di responsabilità professionale dell'Asia-Pacifico. Rimangono la forma standard per le aziende che necessitano di una protezione continua per le proprie attività professionali. Le polizze "claims-made" sono accettate o richieste nell'ambito dei contratti di responsabilità professionale in Australia, Singapore, Malesia e India. La copertura per la fase di liquidazione e per il periodo di rendicontazione esteso rimane importante in caso di fusioni, chiusure o pensionamento dei professionisti. Queste estensioni diventano ancora più rilevanti con la maturazione delle società di servizi professionali e la maggiore frequenza dei cambi di proprietà. La copertura annuale per la pratica professionale dovrebbe quindi rimanere il fulcro del volume dei premi.
Si prevede che l'assicurazione di responsabilità professionale specifica per progetto crescerà a un tasso annuo composto (CAGR) del 7.3% fino al 2031. Il prodotto supporta progetti infrastrutturali specifici con lunghi periodi di costruzione e rendicontazione. Liberty Specialty Markets offre copertura per progetti di costruzione a Singapore con durate fino a 15 anni e massimali fino a 15 milioni di dollari. Le condizioni di finanziamento del progetto possono richiedere una copertura dedicata, soprattutto per incarichi di ingegneria e costruzione complessi. Questa struttura può fornire agli assicuratori informazioni più chiare sulla durata del progetto e sull'esposizione tecnica. Supporta inoltre il settore assicurativo di responsabilità professionale dell'Asia-Pacifico, poiché gli investimenti in infrastrutture aumentano la necessità di una protezione specializzata.
Analisi geografica
Nel 2025, la Cina deteneva il 27.4% dei premi e rappresentava la quota maggiore del mercato assicurativo di responsabilità professionale nella regione Asia-Pacifico. Le sue dimensioni riflettono il potenziale di copertura obbligatoria per le professioni contabili, legali e di consulenza finanziaria. Le norme cinesi sulla classificazione dei prodotti del 2026 favoriscono un più ampio riconoscimento delle esigenze di responsabilità professionale in ambito regolamentato. L'assicurazione di responsabilità medica copre già oltre 12,000 strutture sanitarie e 300 milioni di visite mediche in Cina, a dimostrazione del livello di penetrazione assicurativa possibile quando l'applicazione della normativa è attiva. Il Giappone presenta condizioni di prezzo diverse rispetto al resto della regione, poiché la regolamentazione interna e l'esposizione ai rischi catastrofali influenzano le decisioni in materia di capacità. L'Australia continua ad affrontare un ciclo debole per la responsabilità professionale, che può limitare la crescita dei premi anche in caso di espansione della base assicurata.
L'India offre un'importante opportunità per il mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico grazie alla sua vasta base tecnologica e di servizi professionali. I requisiti contrattuali imposti dai clienti globali possono incoraggiare le aziende a mantenere la copertura assicurativa anche in assenza di un obbligo formale. La Corea del Sud ha registrato premi assicurativi per la responsabilità professionale pari a 408.7 miliardi di won (303 milioni di dollari) fino a novembre 2025, con un volume di nuovi contratti pari a 295,000 polizze. Singapore e Malesia presentano un'elevata copertura assicurativa in rapporto alla popolazione di professionisti, poiché le professioni legali, contabili, mediche e di consulenza finanziaria sono soggette a rigidi obblighi normativi. Il quadro normativo di Singapore per la professione legale offre un chiaro esempio di come gli standard regolamentari possano sostenere una domanda continua. Questi mercati beneficiano inoltre delle aspettative di conformità del settore finanziario e di consolidate reti di distribuzione assicurativa.
Si prevede che il Vietnam crescerà a un tasso di crescita annuo composto (CAGR) dell'8.2% fino al 2031, il tasso più rapido tra i paesi dell'area Asia-Pacifico per le assicurazioni di responsabilità professionale. La Circolare 76/2026/TT-BTC impone ai commercialisti iscritti all'albo che lavorano presso società di revisione indipendenti di stipulare una polizza di responsabilità professionale a partire dal 1° settembre 2026. Le società di servizi professionali a partecipazione estera contribuiscono ad ampliare la base di potenziali acquirenti in Vietnam. La dichiarazione di QBE relativa alle prospettive di mercato per il 2026 include il Vietnam insieme a Hong Kong, Malesia e Singapore. Indonesia, Thailandia e il resto dell'area Asia-Pacifico presentano una minore penetrazione delle assicurazioni di responsabilità professionale. I requisiti infrastrutturali e gli standard dei progetti multinazionali stanno generando una domanda strutturata precoce in questi paesi.
Panorama competitivo
Il mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico è frammentato. AIG, Chubb, QBE, Zurich, Beazley e Hiscox competono per aggiudicarsi contratti di assicurazione commerciale nei mercati sviluppati della regione. Tokio Marine, MSIG e Sompo Holdings sfruttano la loro solida rete distributiva in Giappone e nel Sud-est asiatico. La concorrenza è influenzata dall'accesso digitale per le piccole imprese, dalla copertura combinata dei rischi tecnologici e dall'espansione nei paesi a più rapida crescita. Anche i requisiti normativi favoriscono le compagnie assicurative che hanno ottenuto licenze locali e una capacità autorizzata. Questo può rappresentare un vantaggio quando un acquirente necessita di una copertura conforme alle normative locali in materia di procedure professionali o appalti.
QBE ha confermato una capacità di copertura per responsabilità professionale nel settore tecnologico e ICT fino a 50 milioni di dollari a Hong Kong, Malesia, Singapore e Vietnam nel corso del 2026. Chubb ha integrato la copertura per responsabilità professionale, cyber e responsabilità civile generale per le aziende tecnologiche di Singapore tramite PremierTech. Beazley ha introdotto una polizza combinata per istituti finanziari e cyber nella regione Asia-Pacifico nel febbraio 2026. Queste iniziative dimostrano che la progettazione del prodotto sta diventando un importante strumento competitivo. Le compagnie assicurative cercano di ridurre la sovrapposizione delle coperture per gli acquirenti con rischi professionali, informatici, di frode e tecnologici. Il mercato assicurativo per la responsabilità professionale nella regione Asia-Pacifico offre inoltre alle compagnie un motivo per sviluppare un linguaggio chiaro per i servizi assistiti dall'intelligenza artificiale.
Le opportunità si concentrano nella responsabilità legata all'IA, nella distribuzione digitale per le piccole imprese e nelle categorie professionali emergenti. Gli acquirenti che utilizzano l'IA nei servizi legali, contabili, di consulenza e tecnologici necessitano di chiarezza su come le polizze reagiscono agli errori nei risultati ottenuti con l'IA. Le compagnie assicurative possono utilizzare i requisiti di governance e di sottoscrizione per distinguere tra aziende con ambienti di controllo differenti. Le compagnie specializzate possono inoltre espandersi attraverso piattaforme di brokeraggio, mantenendo al contempo il supporto dei broker per le polizze più complesse. Gli operatori regionali consolidati mantengono un vantaggio laddove le relazioni locali e le licenze sono fondamentali per la distribuzione.
Leader del settore assicurativo di responsabilità professionale nella regione Asia-Pacifico
Chubb
AIG
Gruppo assicurativo QBE
Allianz
Tokio Marine Holdings
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Il Ministero delle Finanze del Vietnam ha emanato la Circolare 76/2026/TT-BTC, in vigore dal 1° settembre 2026, che rende obbligatoria l'assicurazione di responsabilità professionale per tutti i commercialisti iscritti all'albo che lavorano presso società di revisione indipendenti in Vietnam, comprese le filiali di società straniere. La normativa crea una nuova e strutturale categoria di domanda nel mercato assicurativo di responsabilità professionale del paese a più rapida crescita nella regione.
- Maggio 2026: Chubb ha aggiunto l'assicurazione di responsabilità professionale come terza linea di prodotti sulla Steadfast Client Trading Platform, la più grande rete di broker assicurativi generali in Australia, consentendo la stipula e la quotazione digitale di polizze di responsabilità professionale presso le 500 società di brokeraggio associate alla rete.
- Marzo 2026: Zurich Insurance ha reso disponibile il suo prodotto di responsabilità professionale sulla piattaforma digitale per PMI di BizCover, estendendo la copertura alle piccole imprese e ai liberi professionisti australiani con un fatturato inferiore a 7.5 milioni di dollari australiani (5.0 milioni di dollari USA), limiti di indennizzo fino a 10 milioni di dollari australiani (6.6 milioni di dollari USA) e protezione dai sinistri a livello mondiale.
- Febbraio 2026: Beazley ha lanciato una polizza combinata per istituzioni finanziarie e sicurezza informatica in tutta l'area Asia-Pacifico, integrando criminalità, frode, responsabilità civile e protezione informatica in un'unica polizza per eliminare i costi di doppia copertura per le istituzioni finanziarie regionali.
Ambito del rapporto sul mercato delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico
| Responsabilità professionale varia/generale |
| Responsabilità professionale per edilizia e progettazione |
| Responsabilità professionale per professionisti e intermediari finanziari |
| Responsabilità professionale nel settore tecnologico |
| Servizi legali |
| Architettura, ingegneria e topografia |
| Servizi di contabilità e segreteria societaria |
| Consulenza finanziaria, gestione di fondi e intermediazione assicurativa. |
| Consulenza in ambito gestionale, strategico e delle risorse umane |
| Tecnologie dell'informazione, software, SaaS e servizi gestiti |
| Gestione immobiliare e immobiliare |
| Media, pubblicità, pubbliche relazioni ed eventi |
| Organizzazioni di istruzione, formazione e insegnamento |
| Servizi di viaggio, reclutamento e collocamento |
| Altri servizi professionali |
| liberi professionisti |
| Piccole e medie imprese |
| Grandi imprese |
| Brokers di assicurazioni |
| Agenti assicurativi |
| Distribuzione diretta tramite compagnie assicurative |
| Altri canali |
| Polizze Claims-Made annuali per studi professionali |
| Assicurazione di responsabilità professionale specifica per il progetto |
| Periodo di rendicontazione esteso e di chiusura |
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Australia |
| Indonesia |
| Tailandia |
| Malaysia |
| Singapore |
| Vietnam |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Responsabilità professionale varia/generale |
| Responsabilità professionale per edilizia e progettazione | |
| Responsabilità professionale per professionisti e intermediari finanziari | |
| Responsabilità professionale nel settore tecnologico | |
| Per professione dell'assicurato | Servizi legali |
| Architettura, ingegneria e topografia | |
| Servizi di contabilità e segreteria societaria | |
| Consulenza finanziaria, gestione di fondi e intermediazione assicurativa. | |
| Consulenza in ambito gestionale, strategico e delle risorse umane | |
| Tecnologie dell'informazione, software, SaaS e servizi gestiti | |
| Gestione immobiliare e immobiliare | |
| Media, pubblicità, pubbliche relazioni ed eventi | |
| Organizzazioni di istruzione, formazione e insegnamento | |
| Servizi di viaggio, reclutamento e collocamento | |
| Altri servizi professionali | |
| Per dimensione dell'azienda assicurata | liberi professionisti |
| Piccole e medie imprese | |
| Grandi imprese | |
| Per canale di distribuzione | Brokers di assicurazioni |
| Agenti assicurativi | |
| Distribuzione diretta tramite compagnie assicurative | |
| Altri canali | |
| Per struttura politica | Polizze Claims-Made annuali per studi professionali |
| Assicurazione di responsabilità professionale specifica per il progetto | |
| Periodo di rendicontazione esteso e di chiusura | |
| Per Nazione | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita delle assicurazioni di responsabilità professionale nella regione Asia-Pacifico?
Gli obblighi normativi, i requisiti contrattuali, i servizi professionali digitali e i progetti infrastrutturali favoriscono una crescita da 6.2 miliardi di dollari nel 2026 a 8.2 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più rapidamente nella regione Asia-Pacifico?
Si prevede che l'assicurazione di responsabilità civile professionale per il settore tecnologico crescerà a un tasso annuo composto del 7.6% fino al 2031, grazie all'espansione dei servizi tecnologici e dei requisiti assicurativi contrattuali.
Quale professione assicurata sta crescendo più rapidamente?
Si prevede che il settore IT, software, SaaS e servizi gestiti crescerà a un tasso annuo composto del 7.8% fino al 2031.
Perché gli studi professionali utilizzano polizze "claims-made"?
Nel 2025, le polizze annuali "Claims-Made" rappresentavano il 78.5% dei premi, in quanto offrono una protezione continua per le attività professionali.
Quale Paese dovrebbe crescere più rapidamente entro il 2031?
Si prevede che il Vietnam crescerà a un tasso annuo composto dell'8.2% fino al 2031, grazie anche ai requisiti di responsabilità professionale per i commercialisti certificati.
Come competono le compagnie assicurative nel settore della responsabilità professionale nella regione Asia-Pacifico?
Le compagnie assicurative competono attraverso la sottoscrizione di polizze specializzate, i rapporti con i broker, la distribuzione digitale e la copertura combinata per rischi professionali, tecnologici, informatici, di frode e criminali.


