

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
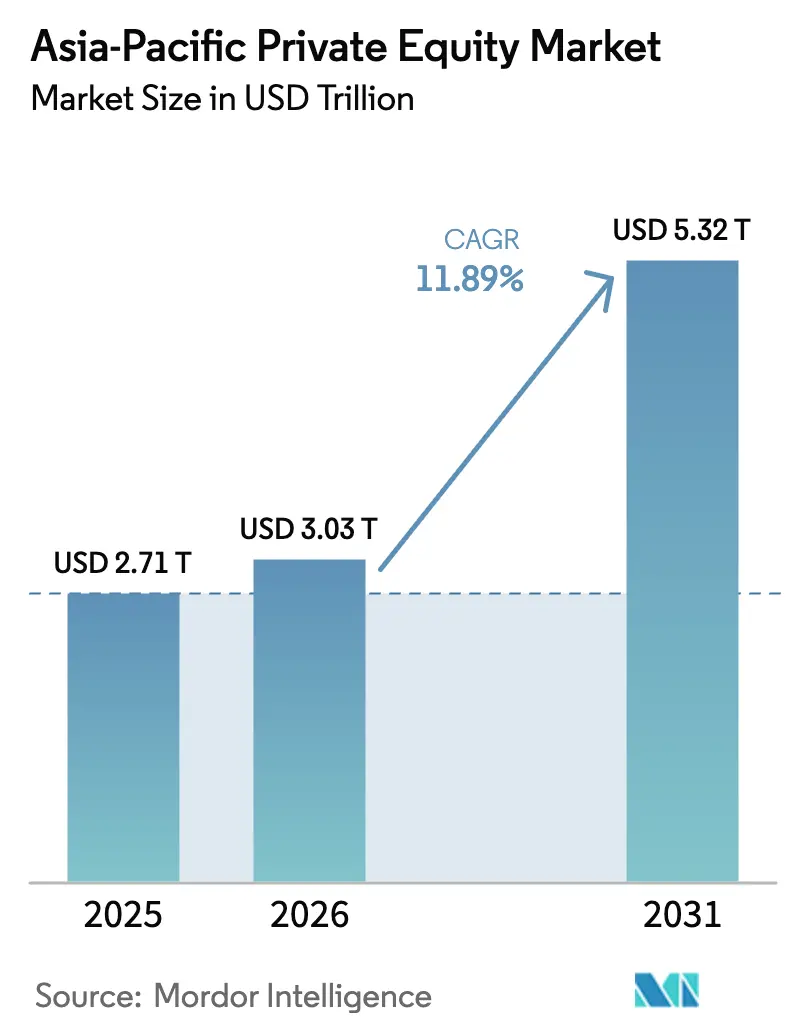
| Dimensione del mercato (2026) | 3.03 trilioni di dollari |
| Dimensione del mercato (2031) | 5.32 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 11.89% CAGR |
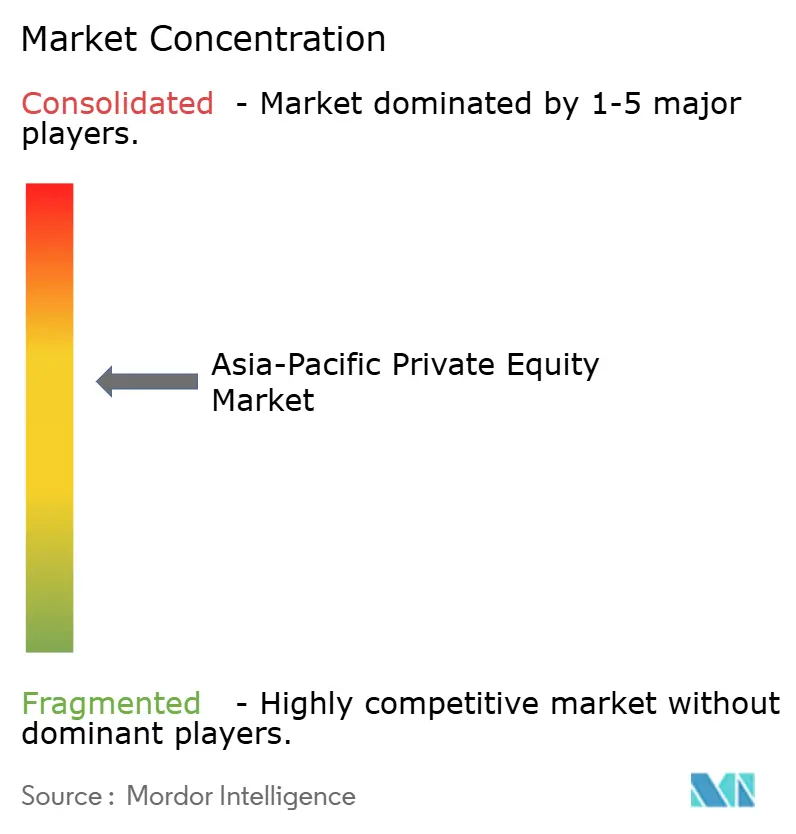
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private equity nell'Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato del private equity nella regione Asia-Pacifico crescerà da 2.71 trilioni di dollari nel 2025 a 3.03 trilioni di dollari nel 2026, per poi raggiungere i 5.32 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.89% nel periodo 2026-2031.
La regione è diventata una destinazione prioritaria per i capitali istituzionali globali, in quanto gli investitori stanno riequilibrando la propria esposizione, allontanandosi dalle economie sviluppate a crescita più lenta. I grandi fondi sovrani e i fondi pensione continuano ad aumentare le dimensioni delle operazioni, mentre il crescente divario tra finanziamenti bancari e prestiti diretti fa aumentare i volumi. Il riallineamento geopolitico sta spingendo i promotori a diversificare le proprie partecipazioni al di fuori della Cina continentale, investendo in India, Giappone e in alcune economie dell'ASEAN. Nel frattempo, la digitalizzazione, l'invecchiamento demografico e la transizione energetica stanno ampliando il numero di operazioni tematiche nei settori della tecnologia, della sanità e delle infrastrutture, supportando le prospettive di crescita a lungo termine del mercato del private equity dell'Asia-Pacifico.
Punti chiave del rapporto
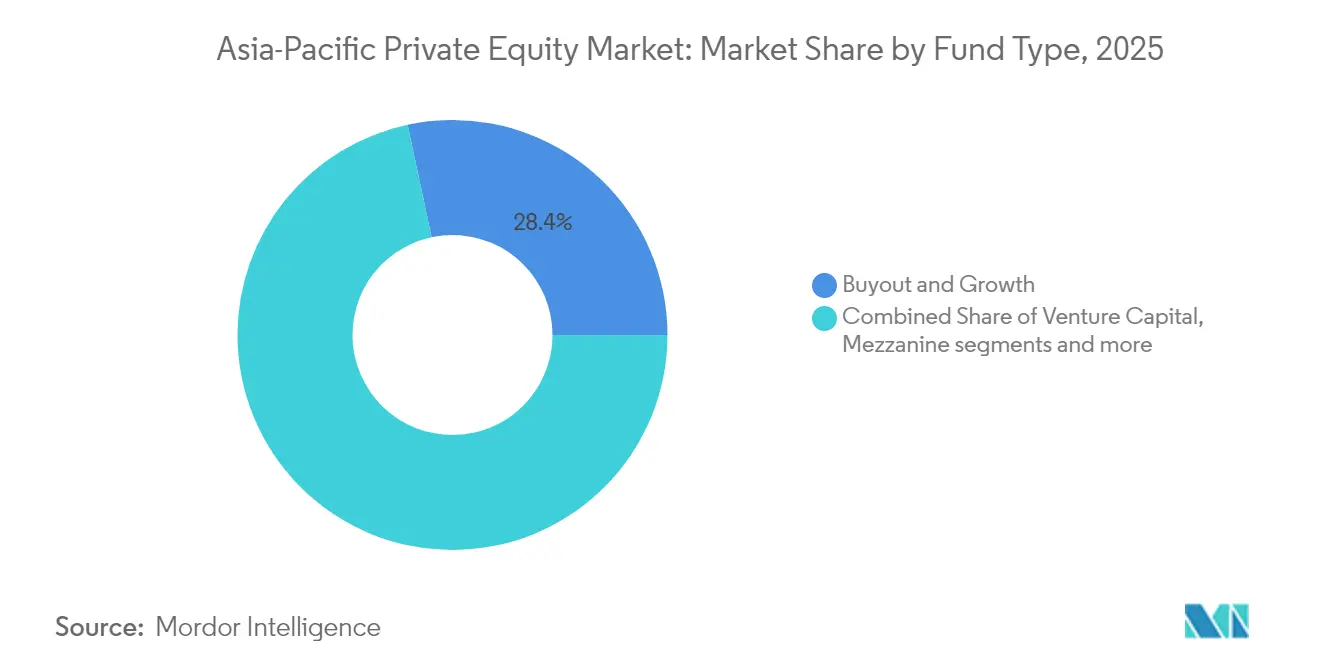
- Per tipologia di fondo, buyout e crescita hanno mantenuto una quota di fatturato del 28.35% nel 2025; il capitale di rischio è destinato ad accelerare al 13.97% di CAGR nel periodo 2026-2031.
- Per settore, la tecnologia ha catturato il 12.05% del valore degli accordi del 2025, mentre l'assistenza sanitaria è destinata a crescere più rapidamente, con un CAGR del 17.92% nel periodo di previsione.
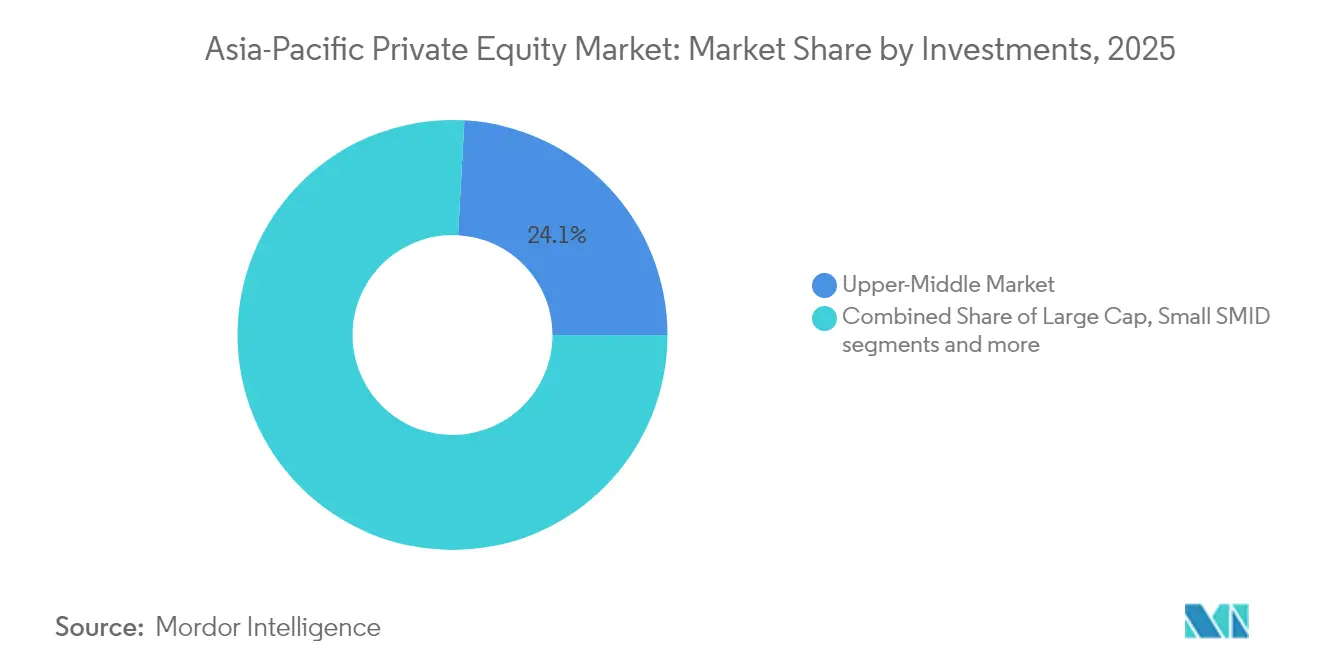
- In base alle dimensioni degli investimenti, le transazioni del mercato medio-alto hanno rappresentato il 24.12% delle dimensioni del mercato del private equity dell'area Asia-Pacifico nel 2025; si prevede che le transazioni di piccole e medie dimensioni (SMID) cresceranno a un CAGR del 12.05%.
- In termini geografici, nel 22.86 la Cina era in testa con il 2025% della quota di mercato del private equity nell'area Asia-Pacifico, mentre si prevede che l'India crescerà al 13.38% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del private equity nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Livelli record di liquidità a secco da parte di LP sovrani e pensionistici | + 2.1% | Singapore, Australia, Giappone | Medio termine (2-4 anni) |
| Scorpori aziendali guidati dalla successione | + 1.8% | Giappone, Corea del Sud | A breve termine (≤2 anni) |
| Rapida crescita delle transazioni di credito privato | + 2.3% | Singapore, Hong Kong, Australia | Medio termine (2-4 anni) |
| Piattaforme di fascia media native digitali | + 1.5% | ASEAN-6 e India | A lungo termine (≥4 anni) |
| Liberalizzazione normativa dei limiti alla proprietà estera | + 1.2% | Vietnam, Thailandia, Filippine, con graduale adozione da parte dell'ASEAN | Medio termine (2-4 anni) |
| Spinta verso infrastrutture a zero emissioni nette (energie rinnovabili, catene di fornitura di veicoli elettrici) | + 1.7% | Globale, con i primi guadagni in Cina, India e Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'impiego record di polvere secca trasforma l'allocazione del capitale
Gli investitori sovrani e in fondi pensione detengono circa il 34% degli asset sovrani globali e hanno aumentato le allocazioni nel mercato privato del 10% all'anno nell'ultimo decennio. L'accumulo di capitale non impiegato ha spinto al rialzo i deal ticket, con i soli fondi sovrani dell'Asia-Pacifico che hanno indirizzato 79.4 miliardi di dollari in operazioni di private equity nel 2023. Gli investitori del Golfo si sono uniti al GIC di Singapore in coinvestimenti multimiliardari, confermando una tendenza verso strutture con risparmi sulle commissioni e un'elevata governance. L'impiego, tuttavia, è ora più selettivo, poiché le entità statali di Singapore hanno ridotto gli impegni aggregati di oltre il 50% nel 2023, mentre gli investitori del Golfo hanno accelerato l'esposizione in asset tecnologici e infrastrutturali. Il nuovo mix di capitali sta comprimendo i rendimenti di ingresso, ma allo stesso tempo sta ampliando la liquidità a disposizione dei general partner. Nel complesso, l'ampia disponibilità di capitale secco continua a sostenere lo slancio delle offerte nel mercato del private equity dell'Asia-Pacifico.
La crisi di successione tra Giappone e Corea accelera la ristrutturazione aziendale
L'invecchiamento dei profili proprietari e la riforma della governance hanno spinto le aziende giapponesi a disinvestire 56 miliardi di dollari in unità non-core dal 2022, il valore cumulativo più alto dalla crisi finanziaria globale. I carve-out rappresentano ora il 12.6% delle acquisizioni nell'area Asia-Pacifico, in aumento rispetto al 5.7% di soli tre anni fa, segnalando un cambiamento strutturale piuttosto che ciclico. La privatizzazione di Toshiba da 15 miliardi di dollari dimostra la propensione degli sponsor per ristrutturazioni complesse e multi-business, mentre il veicolo di Carlyle da 3 miliardi di dollari focalizzato sul Giappone sottolinea l'impegno a lungo termine su questo tema. Le chaebol sudcoreane affrontano parallele pressioni demografiche, stimolando fusioni e acquisizioni transfrontaliere che consentono alle società di private equity regionali di consolidare le catene di approvvigionamento industriali. Team dedicati sul campo offrono alle aziende globali velocità di esecuzione e competenza culturale, traducendosi in vantaggi competitivi nelle negoziazioni bilaterali. Questi fattori insieme rafforzano il contributo alla crescita a breve termine insito nel mercato del private equity nell'area Asia-Pacifico.
L'impennata del credito privato colma il vuoto del sistema bancario tradizionale
Gli attivi del credito privato hanno superato 1.2 trilioni di dollari a livello globale e l'Asia-Pacifico ha registrato la crescita regionale più rapida, poiché le norme sul capitale regolamentare delle banche hanno limitato i prestiti sindacati. I finanziatori alternativi si stanno orientando verso il rifinanziamento immobiliare di Hong Kong e l'arretrato infrastrutturale australiano, aree in cui i limiti di rischio delle banche commerciali si sono maggiormente inaspriti. Solo le infrastrutture necessitano di 26 trilioni di dollari entro il 2030, trasformando le strategie di prestito diretto in fattori abilitanti cruciali per il rispetto delle tempistiche di completamento dei progetti. I prestiti diretti alle società sostenute da sponsor costituiscono l'allocazione principale, offrendo cedole a tasso variabile che coprono il rischio di durata in un ciclo di tassi in aumento. La domanda degli investitori è robusta; il 25-50% degli allocatori europei ora applica la leva finanziaria ai portafogli di prestito diretto e dichiara di essere interessato a replicare il modello in tutta l'Asia. La conseguente flessibilità di finanziamento rafforza la certezza dell'esecuzione delle operazioni e supporta la resilienza delle valutazioni nel mercato del private equity dell'Asia-Pacifico [1] Scott Murdoch, “Asia Private Credit Poised for Expansion as Banks Retreat,” Reuters, reuters.com.
La proliferazione delle piattaforme digitali stimola l'innovazione nel mercato medio
I finanziamenti Fintech nell'ASEAN sono balzati da meno di 600 milioni di dollari nel 2015 a 6.4 miliardi di dollari nel 2024, un'impennata decuplicata che ha resistito alle flessioni del venture capital a livello globale. I round di finanziamento in fase iniziale assorbono oltre il 60% degli afflussi, riflettendo un profondo vuoto nei settori verticali dei pagamenti digitali, del neobanking e dell'embedded finance. Tra le raccolte più significative figurano il round di Serie D da 270 milioni di dollari di Kredivo e l'espansione da 195 milioni di dollari di Ascend Money, entrambe sostenute da una base di consumatori sottobancarizzata. Gli investitori stanno inoltre colmando la "mancante fascia intermedia" iniettando capitale di crescita in scale-up come Validus, supportate dall'assegno da 01 milioni di dollari di 20Fintech per i prestiti alle PMI regionali. La convergenza di intelligenza artificiale, blockchain e protocolli di sicurezza quantistica amplia i mercati target totali e diversifica i percorsi di monetizzazione. Questo volano tecnologico amplifica il potenziale di crescita a lungo termine insito nel mercato del private equity dell'area Asia-Pacifico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La biforcazione geopolitica tra Stati Uniti e Cina | -1.9% | Grande Cina e corridoi in uscita | A lungo termine (≥4 anni) |
| Le finestre IPO attenuate allungano i periodi di detenzione | -1.4% | Asia-Pacifico centrale | Medio termine (2-4 anni) |
| La volatilità del mercato valutario e la divergenza dei tassi si stanno erodendo | -1.1% | Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ritardi nella DD basati su ESG e rischio di contenzioso greenwashing | -0.8% | applicazione più rigorosa in Australia e Singapore | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La biforcazione geopolitica frammenta i flussi di capitali transfrontalieri
Circa 1.5 trilioni di dollari di asset cinesi rimangono bloccati in vecchie serie di PE, con gli acquirenti secondari che richiedono sconti superiori al 60%, rispetto al 15% negli Stati Uniti e in Europa. I principali franchise globali hanno concluso solo cinque nuove operazioni onshore in Cina nel 2024, dopo averne completate 30 nel 2021, mentre Sequoia si è divisa in tre marchi regionali per proteggere l'esposizione normativa. Il CFIUS ha ampliato gli obblighi di deposito, aggiungendo costi di due diligence e potenzialmente sanzioni civili in caso di inadempienza, aumentando così l'attrito per i finanziamenti transfrontalieri degli LP. Gli LP cinesi stanno riorganizzando le partecipazioni nei fondi occidentali, come dimostra il piano di vendita secondaria da 1 miliardo di dollari presentato da China Investment Corporation. L'effetto cumulativo è un blocco di liquidità che reindirizza l'attenzione degli sponsor verso India, Giappone e Sud-est asiatico. Questa frammentazione diluisce le correlazioni di rendimento storiche, ma sottrae impulso alla crescita a breve termine al mercato del private equity dell'area Asia-Pacifico.
I periodi di detenzione prolungati comprimono i rendimenti degli investimenti
I tassi di distribuzione nei fondi di venture capital dell'area Asia-Pacifico si attestano ai minimi pluriennali, spingendo i gestori a detenere asset oltre i consueti cicli quinquennali. I mercati delle IPO rimangono incoerenti: la vietnamita VNG ha ritirato la sua quotazione negli Stati Uniti e diverse piattaforme del Sud-Est asiatico hanno rinviato le quotazioni a causa di discrepanze di valutazione. Gli acquirenti strategici, tuttavia, stanno rientrando nei segmenti sanitario e delle telecomunicazioni, colmando selettivamente il divario di uscita con acquisizioni aziendali. In risposta, i medici di base implementano veicoli di continuazione e tranche di azioni privilegiate per generare liquidità temporanea per gli investitori. Queste dinamiche proteggono i tassi interni di rendimento, ma aumentano la complessità e i costi di governance a livello di fondo. Di conseguenza, periodi di detenzione prolungati riducono di 140 punti base il CAGR previsto per il mercato del private equity dell'area Asia-Pacifico nel medio termine.
Analisi del segmento
Per tipo di fondo: lo slancio del capitale di rischio sfida il predominio delle acquisizioni
Nel 2025, le strategie di Buyout & Growth detenevano il 28.35% della quota di mercato del private equity nella regione Asia-Pacifico, trainate da operazioni di grande rilievo come l'acquisizione di ESR per 7.11 miliardi di dollari. Questo segmento beneficia di un maggiore controllo sulla governance e della capacità di guidare risanamenti operativi. Si prevede tuttavia che il Venture Capital crescerà a un tasso annuo composto del 13.97% tra il 2026 e il 2031, grazie all'accelerazione dell'adozione del digitale nell'ASEAN e nell'Asia meridionale. Questa crescita attrae investimenti sempre maggiori da parte di family office e fondi di dotazione universitari globali alla ricerca di posizioni in startup tecnologiche in fase iniziale, rafforzando il ruolo del mercato del private equity nella regione Asia-Pacifico come porta d'accesso all'innovazione.
Si prevede che le dimensioni del mercato del private equity nell'area Asia-Pacifico attribuibili alle operazioni di Venture Capital siano destinate a crescere rapidamente, mentre le strategie Mezzanine & Distressed beneficiano del deleveraging aziendale in Giappone e Corea, dove i proprietari più anziani ricercano soluzioni di liquidità. I gestori di fondi secondari e fondi di fondi stanno ampliando le piattaforme regionali, poiché i partner limitati richiedono un ribilanciamento del portafoglio e liquidità temporanea. Il più ampio settore del private equity nell'area Asia-Pacifico sta inoltre assistendo a un aumento delle strategie ibride che combinano partecipazioni azionarie di minoranza con tranche di credito private per ottimizzare i rendimenti corretti per il rischio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore: l'innovazione sanitaria supera la maturazione tecnologica
Le transazioni tecnologiche hanno rappresentato il 12.05% dell'attività nel 2025, ma si trovano ad affrontare una normalizzazione delle valutazioni con il raffreddamento dell'entusiasmo per l'intelligenza artificiale. Ciononostante, le infrastrutture dei data center e il software aziendale continuano a sostenere investimenti a reddito ricorrente preziosi per il mercato del private equity dell'area Asia-Pacifico. Si prevede che gli investimenti nel settore sanitario cresceranno a un CAGR del 17.92% fino al 2031, trainati dall'invecchiamento della popolazione, dalla crescente prevalenza di malattie croniche e dagli aggiornamenti della capacità produttiva dettati dalle politiche in Giappone, Corea del Sud e Singapore.
Il mercato del private equity dell'area Asia-Pacifico per gli asset sanitari è destinato a crescere rapidamente, poiché gli sponsor puntano su catene ospedaliere, organizzazioni di ricerca a contratto e piattaforme di telemedicina che offrono margini stabili. Le strategie immobiliari si sovrappongono, poiché la domanda di data center aumenta il valore dei terreni, mentre le operazioni nei servizi finanziari si concentrano su pagamenti e soluzioni di finanza integrata. Il settore industriale attrae finanziamenti per la transizione energetica nelle catene di fornitura di batterie e nelle infrastrutture per le energie rinnovabili, delineando una mappa di opportunità diversificata all'interno del settore del private equity dell'area Asia-Pacifico.
Per investimenti: le opportunità delle società a piccola capitalizzazione sfidano il predominio del mercato medio
Le transazioni nel mercato medio-alto hanno rappresentato il 24.12% del mercato del private equity dell'area Asia-Pacifico nel 2025, grazie a scorpori aziendali e integrazioni di piattaforme regionali. Tuttavia, si prevede che le transazioni Small & SMID aumenteranno del 12.05% annuo fino al 2031, grazie alla riduzione delle barriere all'ingresso causata dalla rivoluzione digitale e alla crescita regionale degli specialisti di settori di nicchia. Gli sponsor sfruttano strumenti operativi e un solido bacino di talenti per professionalizzare le aziende a conduzione familiare e sbloccare sinergie transfrontaliere.
Le transazioni di grande capitalizzazione continueranno a essere degne di nota, ma la crescente efficienza del capitale e la crescente concorrenza stanno indirizzando molti investitori verso ecosistemi di mercato medio-bassi con maggiori margini di crescita. I fondi di credito privato integrano il capitale azionario con strutture di debito senior garantito, mitigando la diluizione per i fondatori e attenuando il rischio di sindacazione. Queste dinamiche mantengono vivace il mercato del private equity dell'area Asia-Pacifico in tutte le sue dimensioni e favoriscono un exit funnel diversificato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato cinese del private equity
Le difficoltà di uscita della Cina riguardano valutazioni bloccate superiori a 1.5 miliardi di dollari, con ribassi secondari superiori al 60%. Nonostante le difficoltà, i cambiamenti demografici mantengono lo slancio nel settore sanitario e negli aggiornamenti dei consumi. La parallela delocalizzazione della catena di approvvigionamento offre opportunità per le attività manifatturiere e di semiconduttori in cerca di capitali per l'espansione internazionale.
Mercato del private equity in India e nella regione Asia-Pacifico
L'India è diventata il principale beneficiario del capitale rotativo, registrando 71 miliardi di dollari di investimenti diretti esteri nel corso del 2024. I limiti settoriali liberalizzati e i mercati dei capitali nazionali profondi sostengono un percorso di uscita resiliente, come dimostrato dal miglioramento dei multipli di realizzo nelle IPO nazionali. Un ricco portafoglio di aziende nei settori della tecnologia di consumo, delle energie rinnovabili e della tecnologia finanziaria sostiene una traiettoria di crescita a due cifre per il mercato del private equity dell'area Asia-Pacifico.
Mercato del private equity in Giappone, Australia e ASEAN
L'impennata record di accordi in Giappone deriva dalle riforme della governance, mentre l'Australia attrae capitali pensionistici e assicurativi nel debito infrastrutturale a lungo termine. Le nazioni del Sud-est asiatico ampliano le opportunità allentando i limiti alla proprietà straniera, soprattutto nei settori verticali critici delle telecomunicazioni e del digital banking. Nel complesso, il mosaico geografico offre vantaggi di diversificazione agli allocatori globali che monitorano il mercato del private equity dell'area Asia-Pacifico.
Panorama competitivo
Il mercato del private equity dell'area Asia-Pacifico presenta una struttura duale in cui i mega-fondi globali competono per scorpori aziendali da miliardi di dollari, mentre gli specialisti regionali perseguono strategie di crescita e di mid-market. Le leve di creazione di valore operativo – accelerazione digitale, ottimizzazione degli acquisti e conformità ESG – sono prioritarie, poiché l'aumento dei tassi diluisce l'arbitraggio della leva finanziaria. Gli strumenti di intelligenza artificiale per la ricerca di accordi e il monitoraggio del portafoglio stanno diventando standard, differenziando le aziende che integrano analisi avanzate.
Il posizionamento strategico è caratterizzato da una crescente collaborazione tra sponsor di private equity e family office che puntano a partecipazioni di controllo congiunto e periodi di detenzione più lunghi. La formazione di capitale rimane solida: EQT si è assicurata più di 10 miliardi di dollari per il suo ultimo veicolo asiatico e punta a 14.5 miliardi di dollari alla chiusura finale, mentre Carlyle ha impegnato 3 miliardi di dollari esclusivamente per carve-out giapponesi [3] Arjun Kharpal, “Carlyle Deepens Japan Push with New Fund,” CNBC, cnbc.com . I gestori emergenti nel credito privato stanno intervenendo laddove le banche si ritirano, con JPMorgan che prevede una sostanziale espansione nei prestiti diretti in Asia-Pacifico.
La supervisione normativa si sta inasprendo; le revisioni antitrust e gli screening degli investimenti esteri hanno allungato i tempi di chiusura, inducendo l'introduzione di clausole di condizionalità negli accordi di compravendita. Ciononostante, la visibilità della pipeline rimane solida, poiché i conglomerati cederanno le attività non strategiche e i fondatori cercheranno partner istituzionali. La combinazione di liquidità, riforme strutturali e megatrend settoriali rafforza la vitalità competitiva del mercato del private equity dell'area Asia-Pacifico.
Leader del settore del private equity nell'Asia-Pacifico
KKR
Carlyle
Blackstone
Bain Capital
Granito Asia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: KKR e Brookfield guidano la gara d'appalto per l'acquisizione di DIG Airgas da 3.6 miliardi di dollari da parte di Macquarie, evidenziando la domanda di asset infrastrutturali su larga scala nell'area Asia-Pacifico.
- Giugno 2025: Virgin Australia, sostenuta da Bain, torna sui mercati pubblici tramite un'IPO da 1.7 miliardi di dollari, segnalando un miglioramento delle condizioni di uscita per le società di proprietà degli sponsor
- Maggio 2025: Carlyle chiude un fondo da 3 miliardi di dollari focalizzato sul Giappone e amplia il suo ufficio di Tokyo per sfruttare le transazioni basate sulla successione.
- Maggio 2025: Warburg Pincus propone un'offerta da 2.4 miliardi di dollari per l'unità consumer di Fonterra, dimostrando un interesse costante per le attività alimentari di marca.
Ambito e metodologia
Nel campo della finanza, il termine private equity si riferisce a fondi di investimento, solitamente società in accomandita semplice, che acquistano e ristrutturano aziende finanziariamente deboli che producono beni e forniscono servizi. Questo rapporto mira a fornire un’analisi dettagliata del mercato del private equity dell’Asia-Pacifico. Inoltre, fornisce una panoramica delle dinamiche di mercato, delle tendenze emergenti nei segmenti e nei mercati regionali e approfondimenti su vari tipi di prodotti e applicazioni. Inoltre, fornisce un’analisi del portafoglio dei principali attori, insieme al panorama competitivo nel mercato del private equity dell’Asia-Pacifico. Il mercato è segmentato per investimenti (immobili, investimenti privati in azioni pubbliche (PIPE), buyout ed uscite) e per Paese (Cina, India, Australia, Singapore, Hong Kong e altri paesi). Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di fondo
| Acquisizione e crescita |
| Capitale di rischio |
| Mezzanino e in difficoltà |
| Secondari e fondi di fondi |
Per settore
| Tecnologia (software) |
| Settore Sanitario |
| Immobiliare e Servizi |
| Servizi finanziari |
| Industriali |
| Consumo e vendita al dettaglio |
| Energia e potenza |
| Media e intrattenimento |
| Telecomunicazione |
| Altro (Trasporti, ecc.) |
Per Investimenti
| Cap grande |
| Mercato medio-alto |
| Mercato medio-basso |
| Piccolo e SMID |
Per geografia
| India |
| Cina |
| Giappone |
| Australia |
| Corea del Sud |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) |
| Resto dell'Asia-Pacifico |
| Per tipo di fondo | Acquisizione e crescita |
| Capitale di rischio | |
| Mezzanino e in difficoltà | |
| Secondari e fondi di fondi | |
| Per settore | Tecnologia (software) |
| Settore Sanitario | |
| Immobiliare e Servizi | |
| Servizi finanziari | |
| Industriali | |
| Consumo e vendita al dettaglio | |
| Energia e potenza | |
| Media e intrattenimento | |
| Telecomunicazione | |
| Altro (Trasporti, ecc.) | |
| Per Investimenti | Cap grande |
| Mercato medio-alto | |
| Mercato medio-basso | |
| Piccolo e SMID | |
| Per geografia | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato del private equity nell'area Asia-Pacifico?
Nel 3.03 il mercato valeva 2026 trilioni di dollari e si prevede che raggiungerà i 5.32 trilioni di dollari entro il 2031, con un CAGR del 11.89%.
Quale area geografica sta crescendo più rapidamente all'interno della regione?
L'India è in testa con un CAGR previsto del 13.38% fino al 2031, trainato da forti afflussi di investimenti esteri e dalla liberalizzazione della regolamentazione.
Perché il credito privato è importante per gli sponsor dell'area Asia-Pacifico oggi?
Il ridimensionamento del sistema bancario e le norme più severe sui capitali hanno creato lacune nei finanziamenti, rendendo il credito privato vitale per il finanziamento delle acquisizioni e per progetti infrastrutturali del valore di migliaia di miliardi di dollari.
Quale settore offre le maggiori prospettive di crescita?
In cima alla lista si colloca il settore sanitario, con una crescita prevista a un CAGR del 17.92%, in quanto l'invecchiamento della popolazione determina un aumento della domanda di infrastrutture e servizi medici.


