

Dimensioni e quota del mercato del private banking nell'area Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
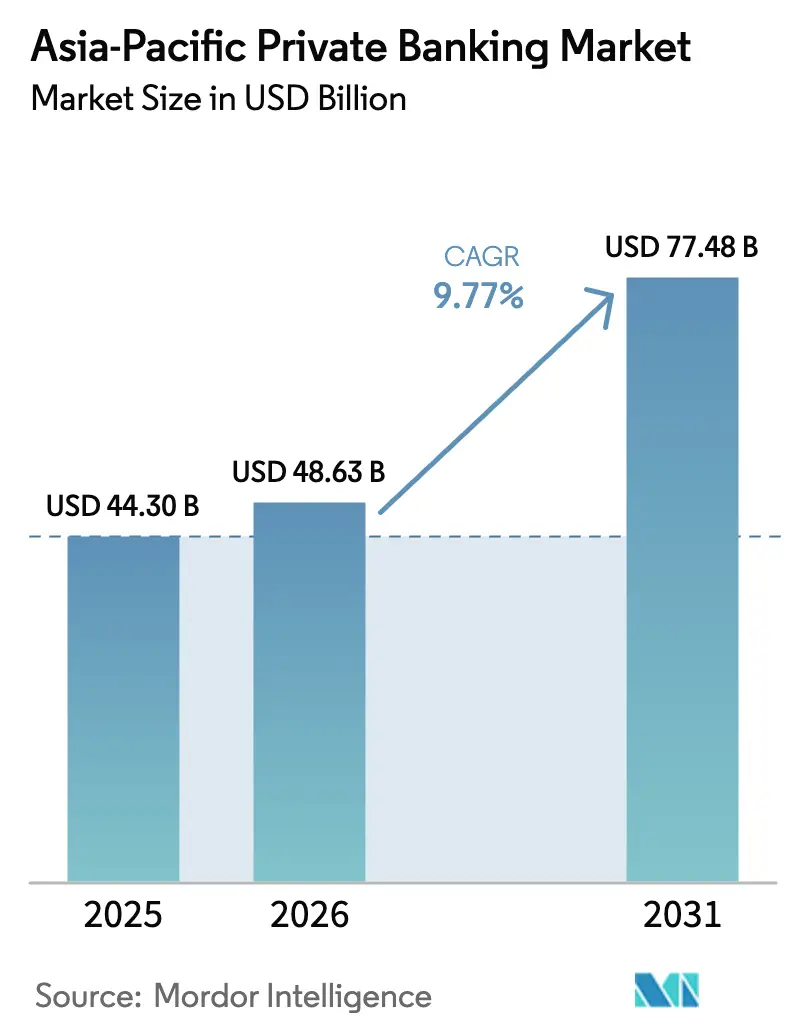
| Dimensione del mercato (2026) | 48.63 miliardo di dollari |
| Dimensione del mercato (2031) | 77.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.77% CAGR |
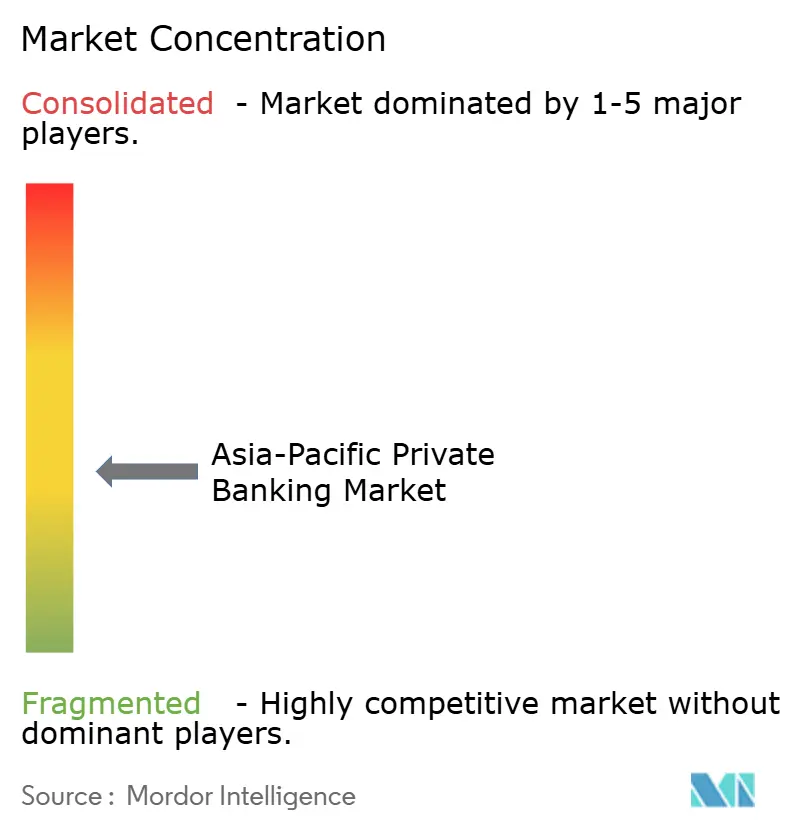
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private banking nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato del private banking nella regione Asia-Pacifico raggiungerà un valore di 44.30 miliardi di dollari nel 2025, 48.63 miliardi di dollari nel 2026 e 77.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.77% dal 2026 al 2031.
L'Asia si conferma il principale motore di crescita mondiale nel 2026, dopo aver contribuito in larga parte all'espansione registrata nel 2025 e nel 2026, mantenendo così il mercato del private banking dell'Asia-Pacifico saldamente al centro della creazione di ricchezza globale. La domanda è plasmata da cambiamenti pluriennali quali il trasferimento intergenerazionale del patrimonio, la professionalizzazione del capitale familiare e la mobilità transfrontaliera, che premiano le istituzioni con dimensioni e una solida connettività con i centri operativi. I programmi normativi di Hong Kong e Singapore rafforzano la distribuzione transfrontaliera e l'allineamento dei sistemi di reporting, supportando mandati trasferibili e saldi di gestione più elevati in tutto il mercato del private banking dell'Asia-Pacifico. Le opportunità sono ulteriormente rafforzate dalla presenza di investitori istituzionali stabili e dalla domanda tematica in settori quali infrastrutture digitali, transizione climatica e innovazione sanitaria, che aiutano i clienti a diversificare i risultati nel mercato del private banking dell'Asia-Pacifico.
Punti chiave del rapporto
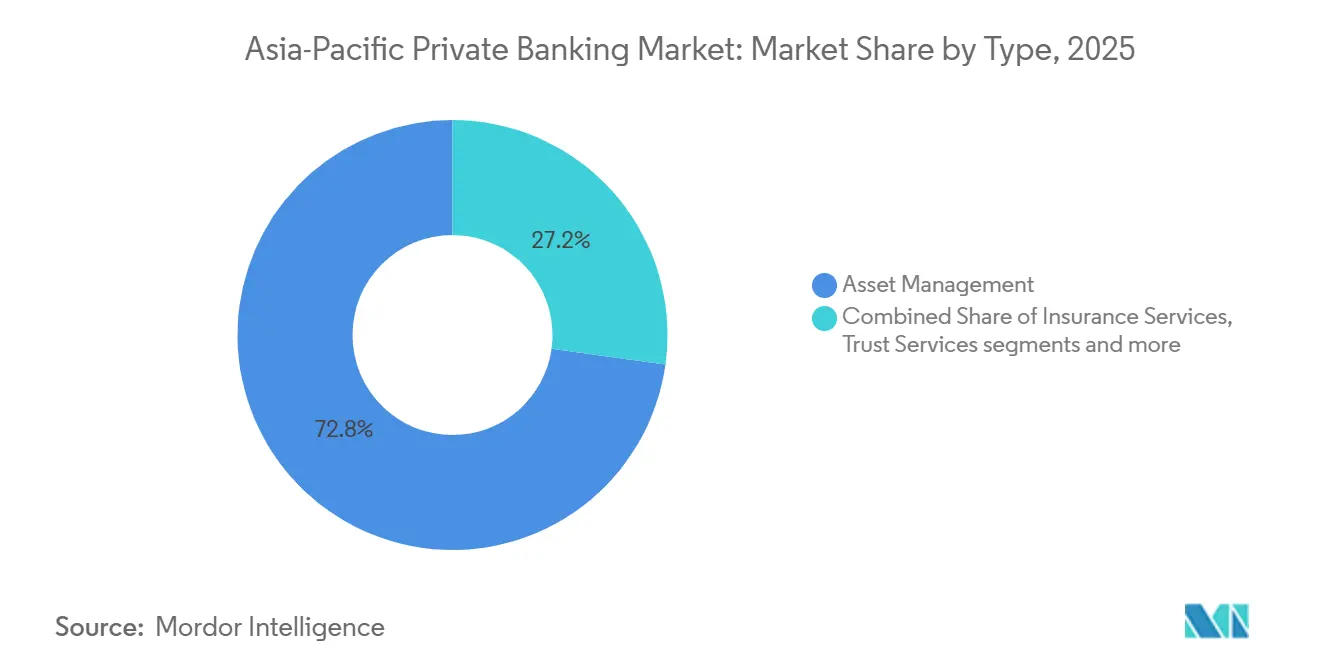
- Per tipologia, la gestione patrimoniale (Asset Management) ha dominato il mercato del private banking nella regione Asia-Pacifico con una quota del 72.80% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.80%, fino al 2031.
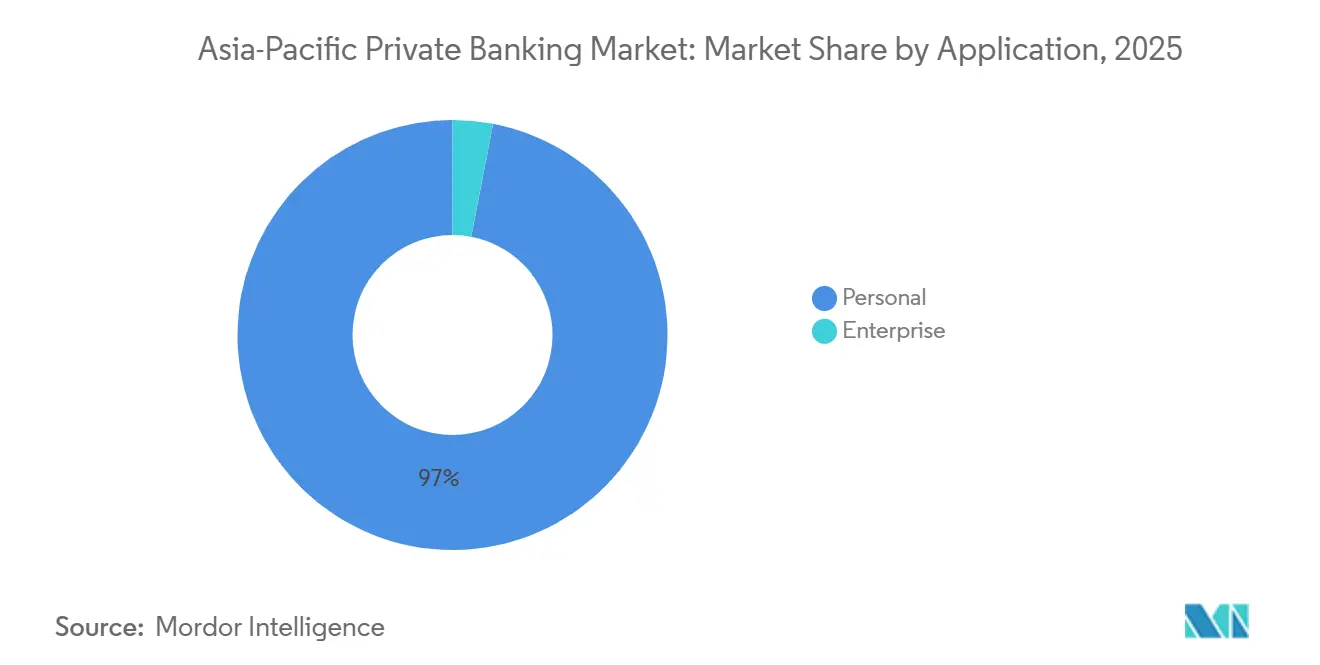
- In termini di applicazioni, il segmento Personal ha rappresentato il 96.99% del mercato del Private Banking nella regione Asia-Pacifico nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12.00% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Cina deteneva il 30.50% del mercato del private banking nella regione Asia-Pacifico, mentre il Sud-est asiatico è destinato a espandersi a un tasso di crescita annuo composto (CAGR) dell'11.00% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del private banking nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione delle popolazioni HNWI e UHNW | + 2.8% | Globale, con particolare attenzione a Cina, India, Hong Kong e Singapore. | Medio termine (2-4 anni) |
| Significative tendenze di trasferimento intergenerazionale della ricchezza | + 2.1% | Area centrale dell'area APAC, in particolare Hong Kong, Singapore, Cina e India. | A lungo termine (≥ 4 anni) |
| Crescita dei family office a Hong Kong e Singapore | + 1.5% | Hong Kong e Singapore, con ripercussioni nel Sud-est asiatico. | Medio termine (2-4 anni) |
| Aumento della domanda di risorse alternative e sostenibili | + 1.3% | A livello globale, con Singapore, Hong Kong e Australia in testa. | Medio termine (2-4 anni) |
| Crescente popolarità dei programmi di "passaporto finanziario" transfrontaliero | + 1.2% | Hong Kong e Singapore sono i principali hub, con collegamenti alla Grande Cina e all'ASEAN. | Medio termine (2-4 anni) |
| Aumento della produttività grazie ai servizi di consulenza ibridi basati sull'intelligenza artificiale | + 0.9% | Globale, con adozione anticipata a Singapore, Hong Kong e Giappone | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La rapida espansione delle popolazioni HNWI e UHNW alimenta una domanda di mandati sofisticati
Nel 2026 l'Asia continua a generare una quota crescente della produzione e della ricchezza mondiale, il che sostiene la base clienti del mercato del private banking dell'Asia-Pacifico e accelera la necessità di portafogli multi-asset sofisticati. Poiché l'Asia contribuisce alla maggior parte della crescita globale nel 2025 e nel 2026, un numero maggiore di imprenditori e fondatori monetizza il capitale azionario e convoglia i proventi in mandati discrezionali e custodia transfrontaliera all'interno del mercato del private banking dell'Asia-Pacifico. Gli strumenti politici che consentono investimenti transfrontalieri, come il quadro potenziato Wealth Management Connect di Hong Kong, migliorano la portabilità degli asset dei clienti e supportano saldi più elevati gestiti attraverso i centri di registrazione [1] Eddie Yue, “Eddie Yue on Hong Kong's Wealth Management Market,” Hong Kong Monetary Authority, hkma.gov.hk. I giovani eredi della regione si aspettano una consulenza fluida e in tempo reale con commissioni trasparenti, il che spinge le banche a combinare l'esperienza umana con modelli di coinvolgimento digitali nel mercato del private banking dell'Asia-Pacifico. Le autorità stanno inoltre armonizzando la rendicontazione transfrontaliera sugli asset digitali e standardizzando le informative, il che consente alle banche private di progettare una gamma di prodotti più ampia, preservando al contempo gli standard di conformità in tutto il mercato del private banking dell'Asia-Pacifico. Questa combinazione di slancio macroeconomico, supporto politico e aspettative dei clienti rafforza la domanda di soluzioni di gestione discrezionale, accesso alternativo e fiduciario, elementi centrali per il mercato del private banking dell'Asia-Pacifico.
Importanti tendenze nel trasferimento intergenerazionale di ricchezza ridefiniscono la pianificazione successoria.
Il mercato del private banking dell'Asia-Pacifico si trova all'avanguardia del trasferimento intergenerazionale della ricchezza, con le banche che segnalano transizioni multimiliardarie in corso che cambieranno gli obiettivi di portafoglio, gli orizzonti temporali e le esigenze di governance. Le banche stanno formalizzando modelli di consulenza che collegano la liquidità a breve termine, la capitalizzazione a medio termine e la protezione del patrimonio a lungo termine attraverso assicurazioni e strutture fiduciarie, in risposta alla domanda dei clienti nel mercato del private banking dell'Asia-Pacifico. Questo cambiamento porta a un maggiore interesse per le strategie di impatto e le allocazioni nei mercati privati, poiché gli eredi valutano i risultati basati sul valore insieme ai rendimenti. Gli istituti finanziari pongono inoltre l'accento sull'educazione dal fondatore all'erede e sulla governance familiare, che aiuta i clienti a prevenire la frammentazione della ricchezza tra le generazioni e a mantenere relazioni bancarie a lungo termine nel mercato del private banking dell'Asia-Pacifico. [2] Standard Chartered, “Inheritance Meets Innovation: The Future of Wealth in Asia,” Standard Chartered, sc.com Le capacità di prenotazione transfrontaliera e di trust multigiurisdizionali stanno acquisendo sempre maggiore importanza poiché le famiglie dividono la residenza e le attività tra hub come Singapore e Hong Kong. La portata di questo cambiamento demografico continua a influenzare le strategie di sviluppo dei prodotti, la gestione del rischio e la progettazione dei servizi nel mercato del private banking dell'Asia-Pacifico.
La crescita dei family office a Hong Kong e Singapore concentra le competenze
I family office di Hong Kong e Singapore continuano a concentrare talenti specializzati, know-how negli investimenti diretti e competenze in materia di governance, creando opportunità di servizi di alto valore per il mercato del private banking dell'Asia-Pacifico. Le autorità di entrambi i centri hanno aggiornato i quadri normativi e fiscali per attrarre capitali sofisticati, indirizzando un maggior flusso di mandati verso le piattaforme onshore e offshore gestite dalle banche private nel mercato del private banking dell'Asia-Pacifico. Gli investitori istituzionali nella regione segnalano una domanda costante di private equity, asset reali e credito in tutti i cicli economici, in linea con gli obiettivi di progettazione del portafoglio dei family office, sia singoli che multifamiliari. Con l'implementazione dei piani di successione da parte dei fondatori, il mix di consulenza si sposta verso trust, governance e operazioni dirette, aumentando la necessità di desk dedicati ai family office nel mercato del private banking dell'Asia-Pacifico. Le banche private che sviluppano strutture di servizi scalabili incentrate su reporting, pipeline di co-investimenti e requisiti fiscali transfrontalieri sono ben posizionate per conquistare quote di mercato tra le famiglie che istituzionalizzano i propri investimenti nel mercato del private banking dell'Asia-Pacifico. Questa concentrazione di competenze nei due hub costituisce la base di un circolo virtuoso e duraturo per la formazione di capitale, l'accesso agli investimenti e lo sviluppo dei talenti nell'intero mercato del private banking dell'Asia-Pacifico.
La crescente domanda di asset alternativi e sostenibili diversifica i portafogli
Con la normalizzazione dei tassi e l'aumento della dispersione, i clienti ricercano crescita e resilienza attraverso i mercati privati, le strategie sostenibili e i temi legati alla transizione nel mercato del private banking dell'Asia-Pacifico. I gestori patrimoniali della regione evidenziano le opportunità strutturate nella finanza climatica, comprese le tecnologie di transizione, che convogliano i capitali privati verso percorsi di decarbonizzazione misurati e apprezzati dai clienti. Le prospettive regionali mostrano un interesse continuo per le strategie multi-asset e a reddito fisso, grazie alla visibilità degli utili e al supporto dei flussi di cassa, che si integrano con il credito privato, le infrastrutture e il mercato secondario. I gestori patrimoniali offrono accesso al private equity, all'innovazione nel settore sanitario e ai temi della logistica attraverso programmi mirati che migliorano la trasparenza e la facilità di monitoraggio per i clienti del mercato del private banking dell'Asia-Pacifico. Anche le banche private globali inquadrano le allocazioni sostenibili con una rendicontazione più chiara rispetto agli obiettivi dei clienti, allineando così i valori alle performance nel mercato del private banking dell'Asia-Pacifico. Questa continua rotazione verso gli investimenti alternativi e la sostenibilità amplia la profondità della consulenza e rafforza la fidelizzazione dei clienti in tutto il mercato del private banking dell'Asia-Pacifico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di conformità AML/CRS | -1.4% | A livello globale, con un carico maggiore a Hong Kong e Singapore. | Medio termine (2-4 anni) |
| Carenza e aumento dei costi dei relationship manager esperti | -0.9% | Area centrale del Pacifico, in particolare Hong Kong e Singapore. | A breve termine (≤ 2 anni) |
| Fattori geopolitici che guidano il trasferimento di asset dai principali hub | -0.6% | Hong Kong, con un impatto selettivo sui flussi collegati alla Cina continentale | Medio termine (2-4 anni) |
| Compressione delle commissioni nei segmenti entry-level del WealthTech. | -0.7% | Diffuso a livello globale, con particolare enfasi a Singapore, in Australia e in Giappone. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei costi di conformità AML/CRS mette a dura prova la leva operativa.
Le banche private si trovano ad affrontare oneri di conformità più gravosi, come la rendicontazione transfrontaliera e i framework di divulgazione degli asset digitali in espansione in tutta l'Asia, il che aumenta i costi di servizio e rallenta la velocità di sviluppo dei prodotti nel mercato del private banking dell'Asia-Pacifico. Le autorità si stanno preparando ad implementare il Cryptoasset Reporting Framework e altri miglioramenti alla trasparenza fiscale, che richiedono aggiornamenti significativi ai dati, ai controlli e ai processi del ciclo di vita del cliente nel mercato del private banking dell'Asia-Pacifico. Anche le autorità di vigilanza di Hong Kong stanno sviluppando nuove tecnologie di supervisione per aumentare l'efficacia del monitoraggio del rischio, il che rafforza la necessità di un'infrastruttura di conformità scalabile in tutto il mercato del private banking dell'Asia-Pacifico. Le aziende con clienti in più giurisdizioni devono armonizzare gli standard di documentazione, screening e monitoraggio tra i centri di registrazione per ridurre gli ostacoli per i clienti legittimi. L'effetto a breve termine è un investimento costante in tecnologia e operazioni, che favorisce gli operatori di grandi dimensioni nel mercato del private banking dell'Asia-Pacifico. Nel tempo, una supervisione maggiormente basata sul rischio può ridurre gli sforzi duplicati, ma la transizione aumenta la complessità operativa per il mercato del private banking dell'Asia-Pacifico.
La carenza e l'aumento dei costi dei relationship manager esperti fanno lievitare i costi del personale.
Nei principali hub, la domanda di relationship manager esperti supera l'offerta, poiché le esigenze dei clienti diventano multigiurisdizionali e trasversali ai prodotti, il che fa aumentare i costi di assunzione e fidelizzazione nel mercato del private banking dell'Asia-Pacifico. La gestione patrimoniale da parte di imprenditori e gli eredi di nuova generazione spesso richiedono finanziamenti strutturati, pianificazione della transizione aziendale e governance familiare, il che aumenta il valore dei consulenti con un'ampia competenza tecnica nel mercato del private banking dell'Asia-Pacifico. Le banche rispondono ampliando i programmi di formazione e i percorsi di carriera per sviluppare la capacità di fornire consulenza di alta qualità su larga scala nel mercato del private banking dell'Asia-Pacifico. Gli istituti investono anche in strumenti di gestione dei flussi di lavoro e portafogli modello per liberare tempo al front-office da dedicare all'interazione con i clienti anziché alle attività amministrative nel mercato del private banking dell'Asia-Pacifico. La disponibilità di talenti rimane un fattore di differenziazione strategico che alimenta la competizione per i consulenti bilingue e culturalmente competenti nel mercato del private banking dell'Asia-Pacifico. Lo squilibrio tra domanda e offerta di team di copertura esperti continua a influenzare i risultati in termini di costi e ricavi nel mercato del private banking dell'Asia-Pacifico.
Analisi del segmento
Per tipologia: la gestione patrimoniale domina con il maggiore slancio
Nel 2025, la gestione patrimoniale rappresentava il 72.80% della quota di mercato del private banking nella regione Asia-Pacifico e si prevede che crescerà a un tasso annuo composto del 12.80% fino al 2031, grazie all'aumento dei mandati discrezionali e all'ampliamento dell'accesso agli investimenti alternativi da parte dei clienti. L'offerta di servizi si rafforza con portafogli modello, analisi del rischio e co-investimenti mirati che migliorano la coerenza e la trasparenza per il mercato del private banking in Asia-Pacifico. I programmi normativi che espandono la distribuzione transfrontaliera e i progetti pilota di tokenizzazione supportano inoltre la produzione scalabile di prodotti per la gestione patrimoniale nel mercato del private banking in Asia-Pacifico. Il continuo impegno di Hong Kong per rafforzare i legami con la Cina continentale offre ai gestori una base di investitori più ampia e una piattaforma più solida per fornire soluzioni di livello istituzionale. Insieme alla preferenza dei clienti per redditi e crescita diversificati, questo ecosistema posiziona la gestione patrimoniale in una posizione di leadership nel mercato del private banking in Asia-Pacifico.
I servizi fiduciari, assicurativi e di consulenza strategica rimangono elementi complementari essenziali per le famiglie che formalizzano le strutture di governance e successione nel mercato del private banking dell'Asia-Pacifico. La costruzione del portafoglio integra ora più sistematicamente i criteri ESG e le metriche di transizione, il che richiede un'informativa accurata e l'integrazione di dati di terze parti per i clienti privati nel mercato del private banking dell'Asia-Pacifico. I progetti pilota di tokenizzazione e le roadmap per l'emissione di obbligazioni digitali suggeriscono un percorso per ridurre gli attriti nella distribuzione e nella liquidità secondaria, il che potrebbe ampliare nel tempo la base di destinatari per le strategie di qualità istituzionale. Man mano che i team di copertura adottano strumenti basati sull'intelligenza artificiale per migliorare la velocità di elaborazione delle proposte e il monitoraggio del rischio, le capacità di gestione patrimoniale diventano più replicabili e scalabili all'interno del mercato del private banking dell'Asia-Pacifico. Il risultato è una piattaforma più solida e ampia che continua a sostenere i ricavi e i risultati per i clienti in tutte le linee di servizio nel mercato del private banking dell'Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: Comandi del segmento personale Quota quasi esclusiva
Nel 2025, il segmento Personal deteneva il 96.99% del mercato del Private Banking nella regione Asia-Pacifico e si prevede che crescerà a un tasso annuo composto (CAGR) del 12.00% fino al 2031, a testimonianza dell'attenzione rivolta a individui e famiglie che caratterizza questo settore. Il patrimonio di imprenditori e fondatori continua a influenzare le esigenze in termini di liquidità, cessioni e successione, in linea con le offerte personalizzate di prestiti, governance e gestione discrezionale nel mercato del Private Banking in Asia-Pacifico. Il passaggio generazionale di patrimoni aumenta la domanda di trust, soluzioni assicurative e programmi di formazione di nuova generazione che le banche stanno formalizzando in programmi di consulenza strutturati nel mercato del Private Banking in Asia-Pacifico. L'ampia diffusione di soluzioni digitali e mobili nei principali hub incoraggia le aspettative di interazione 24 ore su 24, 7 giorni su 7, spingendo ulteriormente le banche verso la consulenza ibrida per il mercato del Private Banking in Asia-Pacifico. È quindi improbabile che le dinamiche del segmento Personal cambino nel periodo di previsione, poiché gli istituti investono per soddisfare le preferenze dei clienti attraverso i diversi canali e giurisdizioni nel mercato del Private Banking in Asia-Pacifico.
Il segmento Enterprise rimane di dimensioni ridotte ma rilevante per casi d'uso specifici, come la pianificazione pre-liquidità per i fondatori e i programmi di gestione patrimoniale per i dipendenti, dove il private banking può integrare il corporate banking. Gli istituti con piattaforme integrate per il settore wholesale e private banking possono generare opportunità incrociate che si adattano ai mandati personali, preservando al contempo i vincoli del corporate banking nel mercato del private banking dell'Asia-Pacifico. Le banche espandono anche i servizi di utilità, come l'accesso al prestito titoli per i clienti che cercano un reddito aggiuntivo dal portafoglio, collegando così le infrastrutture di mercato di livello enterprise ai portafogli personali nel mercato del private banking dell'Asia-Pacifico. Con il continuo miglioramento dell'accesso ai prodotti, della reportistica e dei quadri transfrontalieri, il segmento personale mantiene la sua posizione dominante, mentre i flussi legati al settore Enterprise rimangono complementari all'interno del mercato del private banking dell'Asia-Pacifico. L'interazione tra la profondità della consulenza, la comodità digitale e la connettività globale sostiene la crescita dei mandati personali nel mercato del private banking dell'Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del private banking in Cina e nell'ASEAN
Nel 2025 la Cina rappresentava il 30.50% del mercato del private banking nella regione Asia-Pacifico, mentre si prevede che il Sud-est asiatico registrerà il CAGR più rapido, pari all'11.00%, fino al 2031, grazie a una demografia favorevole e alla chiarezza delle politiche negli hub prioritari. Hong Kong continua a fungere da centro di comando offshore per gli investitori internazionali cinesi, con schemi transfrontalieri potenziati e accesso ai prodotti che supportano la connettività per il mercato del private banking nella regione Asia-Pacifico. La prevedibilità normativa di Singapore e i programmi per i family office attraggono imprenditori ed ereditieri che diversificano le partecipazioni a livello globale nel mercato del private banking della regione Asia-Pacifico [3] . India, Giappone, Corea del Sud e Australia contribuiscono ciascuno in modo significativo alla domanda dei clienti attraverso diversi canali, ampliando così la base regionale per il mercato del private banking nella regione Asia-Pacifico. Un approccio multi-hub aiuta le istituzioni a intercettare i flussi di investimento dei clienti che riequilibrano le proprie esposizioni tra investimenti nazionali e internazionali nel mercato del private banking dell'Asia-Pacifico.
Mercato del private banking di Hong Kong e dell'ASEAN
Il programma Wealth Management Connect di Hong Kong e i programmi correlati continuano a evolversi, offrendo maggiore flessibilità in termini di gamma di prodotti e partecipazione degli investitori al mercato del private banking dell'Asia-Pacifico. Il lavoro in corso a Singapore sulla tokenizzazione dei mercati dei capitali e sui quadri normativi del settore indica un percorso chiaro per le infrastrutture di asset digitali che possono integrarsi nel tempo con la distribuzione della ricchezza privata nel mercato del private banking dell'Asia-Pacifico. Il sistema pensionistico australiano mantiene un capitale istituzionale significativo che può integrare le allocazioni e le strutture di gestione della ricchezza privata in tutto il mercato del private banking dell'Asia-Pacifico. Il Giappone promuove la riforma aziendale e l'ottimizzazione del bilancio, supportando l'attività privata e le dismissioni che confluiscono in programmi di gestione patrimoniale nel mercato del private banking dell'Asia-Pacifico. Gli ecosistemi tecnologici e dei consumatori del Sud-est asiatico ampliano la base dei futuri creatori di ricchezza, sostenendo la domanda a lungo termine di soluzioni di consulenza e investimento nel mercato del private banking dell'Asia-Pacifico.
Mercato del private banking nell'Asia settentrionale e nell'ASEAN
L'integrazione regionale attraverso quadri commerciali e normativi continuerà a plasmare la localizzazione degli asset e la distribuzione dei prodotti nel mercato del private banking dell'Asia-Pacifico. Le banche traggono vantaggio dallo sviluppo di competenze in più centri per adattarsi alla presenza dei clienti e garantire la resilienza dei modelli operativi nel mercato del private banking dell'Asia-Pacifico. L'innovazione di prodotto e standard di trasparenza più rigorosi in materia di sostenibilità e asset digitali contribuiscono inoltre a tutelare gli investitori e a rafforzare la fiducia nel mercato del private banking dell'Asia-Pacifico. Con la crescente connettività tra l'Asia settentrionale e l'Asia sud-orientale, la pianificazione, l'erogazione di prestiti e gli investimenti transfrontalieri continuano ad espandersi nel mercato del private banking dell'Asia-Pacifico. Queste dinamiche sono alla base della crescita a lungo termine che supporta risultati solidi per i clienti nel mercato del private banking dell'Asia-Pacifico.
Panorama competitivo
Il mercato del private banking nella regione Asia-Pacifico presenta una concentrazione moderata, con diverse banche universali, leader regionali e boutique specializzate che competono in termini di dimensioni, gamma di prodotti e talenti. Gli istituti con solide piattaforme onshore in Cina e hub offshore bilanciati a Hong Kong e Singapore godono di vantaggi strutturali nell'acquisizione di clienti e nell'ampliamento delle attività di cross-selling in tutto il mercato del private banking Asia-Pacifico. Le società si distinguono per l'offerta di un accesso mirato ai mercati privati, temi di sostenibilità e una reportistica migliorata per una maggiore trasparenza nel mercato del private banking Asia-Pacifico. I modelli di consulenza ibridi sono alla base della produttività e della scalabilità, mentre un'assistenza personalizzata e di alto livello rimane fondamentale per i clienti con patrimoni elevatissimi nel mercato del private banking Asia-Pacifico. La connettività regionale e la comprovata esperienza in materia di governance continuano a rafforzare la fiducia dei clienti e la quota di mercato a lungo termine nel mercato del private banking Asia-Pacifico.
I principali operatori del settore stanno lanciando iniziative mirate che rispondono alle esigenze in continua evoluzione di fondatori ed eredi. Un esempio è un modello di consulenza per le diverse fasi della vita che organizza la liquidità, la capitalizzazione degli interessi e la pianificazione successoria per semplificare il processo decisionale delle famiglie nel mercato del private banking dell'Asia-Pacifico. Un altro esempio è il lancio di piattaforme digitali che offrono ai clienti una visibilità costante sui dati relativi al patrimonio privato e sugli aggiornamenti strategici, a supporto della trasparenza nel mercato del private banking dell'Asia-Pacifico. Le banche introducono anche nuove funzionalità di finanziamento tramite titoli e accesso al credito che aiutano i clienti a ottimizzare le garanzie e il rendimento del portafoglio nel mercato del private banking dell'Asia-Pacifico. Le boutique regionali con una forte affinità culturale e solide relazioni con i family office continuano a competere attraverso la personalizzazione e le reti transfrontaliere nel mercato del private banking dell'Asia-Pacifico.
Guardando al futuro, tre livelli competitivi emergono con forza nella regione. In primo luogo, la capacità di elaborare e distribuire strategie multi-asset, inclusi il credito privato e le tematiche legate alla transizione, rimane fondamentale per il mercato del private banking in Asia-Pacifico. In secondo luogo, i continui investimenti in dati e intelligenza artificiale migliorano la qualità della consulenza e la gestione del rischio, rafforzando la scalabilità senza compromettere il rapporto con il cliente nel mercato del private banking in Asia-Pacifico. In terzo luogo, il posizionamento strategico a Hong Kong e Singapore, combinato con una presenza selettiva nei mercati onshore prioritari, aiuta le istituzioni a gestire il rischio politico e geopolitico nel mercato del private banking in Asia-Pacifico. Questi elementi indicano un consolidamento costante tra le società di medie dimensioni e un'espansione mirata da parte dei leader di mercato in termini di dimensioni nel mercato del private banking in Asia-Pacifico.
Leader del settore del private banking nell'area Asia-Pacifico
Gestione patrimoniale globale di UBS
JP Morgan Private Bank
DBS Private Bank
Banca di Singapore
HSBC Global Private Banking
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: OCBC Bank ha lanciato un programma di prestito titoli in collaborazione con Citi Securities Lending Access Platform, consentendo ai clienti di OCBC Securities e Bank of Singapore di prestare attività inutilizzate a investitori istituzionali. La banca ha creato un'unità specializzata nel finanziamento di titoli, guidata da Jansen Chua, per capitalizzare sulla crescente domanda istituzionale, ampliando l'utilità del portafoglio per i clienti con patrimoni elevati.
- Ottobre 2025: HSBC Private Bank ha lanciato a Singapore una proposta potenziata per la gestione patrimoniale degli imprenditori, che integra il Global Private Banking con le capacità del Corporate and Institutional Banking. L'iniziativa supporta gli imprenditori nella crescita, nella preparazione all'IPO e nella pianificazione della successione, includendo un Innovation Exchange che mette in contatto i clienti con le imprese dell'economia innovativa asiatica.
- Ottobre 2025: OCBC Bank ha lanciato un programma di perfezionamento per consulenti patrimoniali specializzati in mutui, al fine di consolidare le relazioni con i clienti nell'ambito dei servizi bancari e di gestione patrimoniale. Il programma fornisce agli specialisti le competenze necessarie per offrire servizi di consulenza olistici, che vadano oltre i semplici mutui, ai clienti facoltosi di tutta la regione.
- Agosto 2025: L'Autorità Monetaria di Singapore (MAS) ha promosso la tokenizzazione nei servizi finanziari attraverso framework di settore, interventi sulle infrastrutture di mercato e reti commerciali. La MAS ha inoltre introdotto, nel gennaio 2025, il Global-Asia Digital Bond Grant Scheme, con sovvenzioni fino al 30% delle spese ammissibili per gli emittenti qualificati fino al 31 dicembre 2029, al fine di incentivare l'emissione di obbligazioni digitali.
Ambito del rapporto sul mercato del private banking nell'area Asia-Pacifico
Il private banking si riferisce all'offerta di servizi e prodotti finanziari personalizzati a individui con un elevato patrimonio netto (HNWI). Comprende un ampio spettro di soluzioni di gestione patrimoniale, erogate in modo integrato all'interno di un unico quadro istituzionale per la comodità del cliente.
Il rapporto sul mercato del private banking nella regione Asia-Pacifico è segmentato per tipologia (gestione patrimoniale, servizi assicurativi, servizi fiduciari, consulenza fiscale, consulenza immobiliare), applicazione (personale, aziendale) e area geografica (Cina, India, Giappone, Corea del Sud, Australia, Sud-est asiatico, resto dell'Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (miliardi di dollari USA).
| Asset Management |
| Servizi di assicurazione |
| Servizi fiduciari |
| Consulenza fiscale |
| Consulenza immobiliare |
| MONITOR PERSONALI |
| Impresa |
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia |
| Sud-est asiatico (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) |
| Resto dell'Asia Pacific |
| Per tipo | Asset Management |
| Servizi di assicurazione | |
| Servizi fiduciari | |
| Consulenza fiscale | |
| Consulenza immobiliare | |
| Per Applicazione | MONITOR PERSONALI |
| Impresa | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-est asiatico (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia Pacific |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato del private banking nella regione Asia-Pacifico fino al 2031?
Si prevede che il mercato del private banking nella regione Asia-Pacifico crescerà da 48.63 miliardi di dollari nel 2026 a 77.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.77%, grazie al ruolo dell'Asia come motore della crescita globale e alla maggiore connettività transfrontaliera.
Quale tipologia di servizio domina oggi il mercato del private banking nella regione Asia-Pacifico?
La gestione patrimoniale detiene una quota di mercato del 72.80% nel 2025 e si prevede che crescerà a un tasso annuo composto del 12.80% fino al 2031, grazie al crescente ricorso da parte dei clienti a mandati discrezionali e all'accesso a investimenti alternativi.
Quale segmento di clientela genera la maggior parte dei ricavi del mercato del private banking nella regione Asia-Pacifico?
Nel 2025 il segmento dei prodotti per privati rappresenterà il 96.99% del mercato e si prevede una crescita annua composta (CAGR) del 12.00%, trainata dalla ricchezza degli imprenditori, dai trasferimenti intergenerazionali e dalle esigenze di pianificazione multigiurisdizionale.
Quali aree geografiche sono più influenti nel mercato del private banking nella regione Asia-Pacifico?
Nel 2025 la Cina deterrà il 30.50% del mercato globale, mentre si prevede che il Sud-est asiatico registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'11.00%, grazie alle politiche di sostegno in centri nevralgici come Hong Kong e Singapore e al più ampio slancio demografico regionale.
In che modo le normative stanno plasmando il mercato del private banking nella regione Asia-Pacifico?
I miglioramenti apportati ai programmi transfrontalieri di Hong Kong e alle iniziative di Singapore in materia di tokenizzazione e struttura del mercato stanno migliorando l'accesso ai prodotti, l'allineamento dei sistemi di reporting e la tutela degli investitori in tutti i principali hub.
Quali sono i temi che influenzano i portafogli dei clienti nel mercato del private banking dell'Asia-Pacifico?
I clienti stanno incrementando le allocazioni verso i mercati privati e le strategie sostenibili e stanno adottando una consulenza ibrida che combina portafogli modello con una copertura personalizzata per migliorare la resilienza e la trasparenza.


