

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
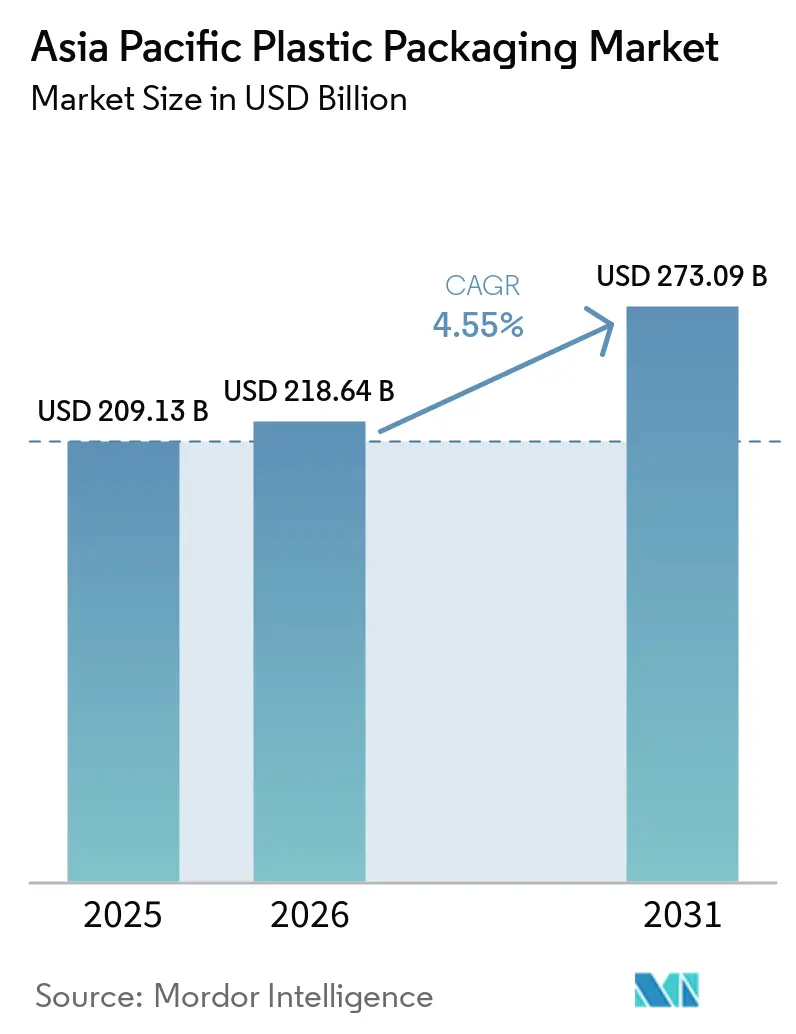
| Dimensione del mercato (2026) | 218.64 miliardo di dollari |
| Dimensione del mercato (2031) | 273.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.55% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in plastica nell'Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato degli imballaggi in plastica nella regione Asia-Pacifico crescerà da 209.13 miliardi di dollari nel 2025 a 218.64 miliardi di dollari nel 2026, per poi raggiungere i 273.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.55% nel periodo 2026-2031. La solida crescita dell'e-commerce, il cambiamento delle preferenze dei consumatori e l'inasprimento dei requisiti di sostenibilità sostengono la domanda di formati economici e leggeri che proteggano i prodotti attraverso complesse reti logistiche. Programmi normativi come la Fase 2 della Responsabilità Estesa del Produttore (EPR) in Thailandia accelerano il passaggio dai laminati multistrato alle strutture monomateriale, stimolando una rapida innovazione nel design.
Punti chiave del rapporto
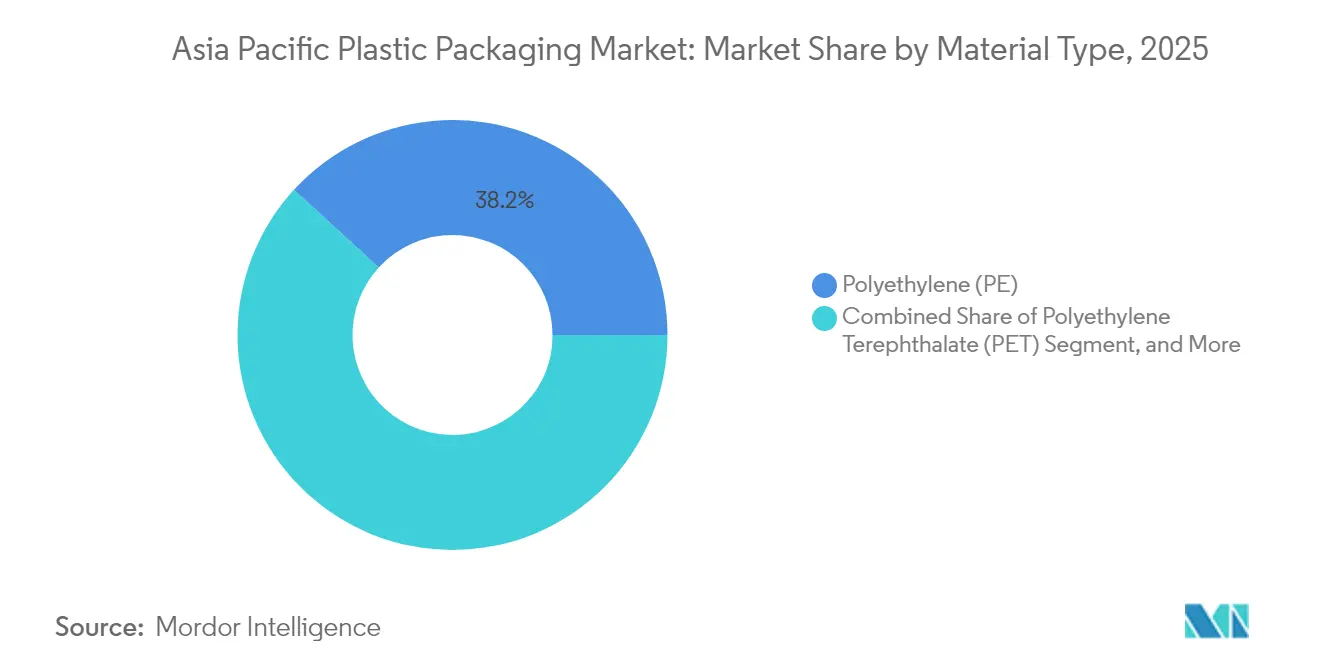
- Per tipologia di materiale, nel 2025 il polietilene ha dominato il mercato degli imballaggi in plastica dell'Asia-Pacifico con una quota del 38.20%; si prevede che il PET crescerà a un CAGR del 5.24% fino al 2031.
- Per tipologia di imballaggio, i formati flessibili hanno rappresentato il 54.30% della quota di mercato degli imballaggi in plastica nell'area Asia-Pacifico nel 2025 e si prevede che cresceranno a un CAGR del 6.65% entro il 2031.
- Per tipologia di prodotto, nel 2025 buste e sacchetti hanno rappresentato il 34.00% della quota di mercato degli imballaggi in plastica nell'area Asia-Pacifico, mentre pellicole e involucri hanno registrato il CAGR più alto, pari al 5.84%, fino al 2031.
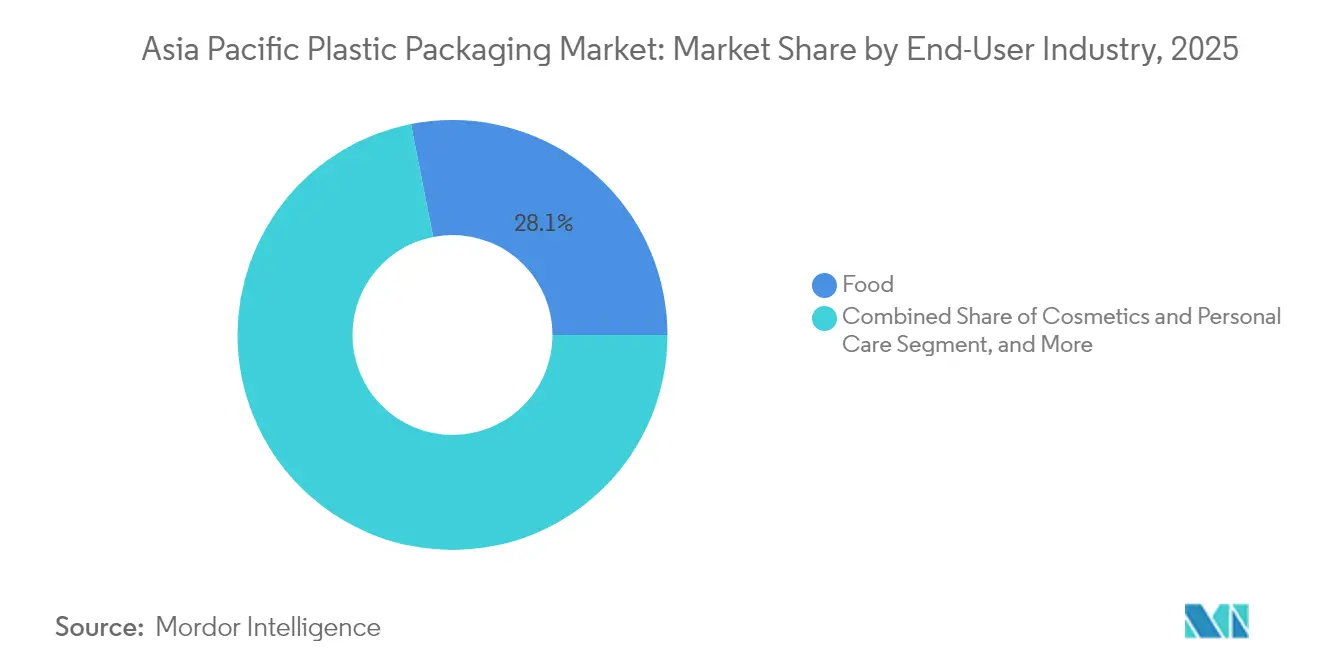
- Per settore di utilizzo finale, nel 2025 il settore alimentare rappresentava il 28.10% del mercato degli imballaggi in plastica dell'area Asia-Pacifico; i settori dei cosmetici e della cura della persona stanno registrando un CAGR del 5.92% entro il 2031.
- In base al processo di produzione, nel 2025 l'estrusione ha detenuto una quota del 27.10% del mercato degli imballaggi in plastica dell'area Asia-Pacifico, mentre la termoformatura ha registrato il CAGR più rapido, pari al 5.54% fino al 2031.
- In termini geografici, nel 2025 la Cina deteneva una quota di mercato del 22.20% per gli imballaggi in plastica nell'area Asia-Pacifico; l'India registra il CAGR più rapido, pari al 7.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in plastica nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom dell'e-commerce richiede zaini leggeri e resistenti ai danni | + 1.2% | Nucleo ASEAN, India, centri urbani cinesi | A breve termine (≤ 2 anni) |
| Crescita della vendita al dettaglio organizzata e della penetrazione del cibo di largo consumo | + 0.8% | India, Vietnam, Filippine, Indonesia | Medio termine (2-4 anni) |
| Estensione della durata di conservazione tramite film barriera avanzati | + 0.6% | Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Programmi di transizione dalla bustina al riempimento nell'ASEAN | + 0.4% | Tailandia, Malesia, Indonesia, Filippine | Medio termine (2-4 anni) |
| Linee di conversione abilitate dall'intelligenza artificiale che potenziano la personalizzazione di piccoli lotti | + 0.5% | Giappone, Corea del Sud, Singapore, Cina Città di livello 1 | A lungo termine (≥ 4 anni) |
| Finanziamenti obbligazionari verdi aziendali legati a KPI di contenuto riciclato | + 0.3% | Australia, Giappone, operazioni multinazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom dell'e-commerce richiede zaini leggeri e resistenti ai danni
La rapida crescita dei pacchi obbliga i trasformatori a progettare imballaggi che resistano a molteplici punti di movimentazione senza aumentare i costi di trasporto. I produttori di bevande in Thailandia hanno adottato bottiglie in PET senza etichetta nel 2024 per facilitare lo smistamento automatico nei centri di distribuzione. I film barriera con nanoargilla consentono una riduzione del peso del 30-50% rispetto ai formati laminati convenzionali, riducendo i costi di materiale e mantenendo l'integrità. I gradi specializzati di PE e PP con una resistenza agli urti superiore ora dominano le spedizioni di elettronica, mentre gli operatori di piattaforme pubblicano rigorosi standard per i test di caduta che privilegiano i fornitori che offrono una comprovata resistenza alla compressione.
Crescita della vendita al dettaglio organizzata e della penetrazione del cibo di largo consumo
L'espansione del commercio moderno in India, Vietnam e Indonesia aumenta la domanda di confezioni estetiche a lunga conservazione calibrate per l'illuminazione fluorescente dei negozi. Gli investimenti farmaceutici in Vietnam da parte di SK Group e Samil Pharmaceutical illustrano come la vendita al dettaglio formale elevi la standardizzazione degli imballaggi. [1] Ministero della Salute del Vietnam, "Sviluppo del settore farmaceutico", MOH.GOV.VN I film BOPP ad alta barriera e BOPET metallizzato sostituiscono la lamina, garantendo la protezione dall'ossigeno e dall'umidità e migliorando la riciclabilità. I prodotti lattiero-caseari e i pasti pronti a porzioni controllate beneficiano di laminati compatibili con la catena del freddo e i rivenditori consolidati consentono ai trasformatori di ripartire i costi fissi su volumi di ordini più grandi.
Estensione della durata di conservazione tramite film barriera avanzati
La lista giapponese del 2025 per i materiali a contatto con gli alimenti impone limiti alla migrazione e stimola lo sviluppo di strutture multistrato che utilizzano EVOH e nylon speciali, supportando la crescita dell'industria dei film per imballaggi in plastica nella regione Asia-Pacifico, poiché la trasmissione dell'ossigeno scende al di sotto di 0.1 cc/m²/giorno. Gli imballaggi attivi che incorporano assorbitori di ossigeno prolungano la durata di conservazione a temperatura ambiente dei prodotti precedentemente refrigerati, riducendo i costi energetici. I produttori di blister farmaceutici sfruttano sostanze chimiche simili per garantire l'adesione delle etichette durante la conservazione prolungata, rispettando al contempo i requisiti di serializzazione.
Programmi di transizione dalla bustina al riempimento nell'ASEAN
La Fase 2 dell'EPR in Thailandia premia i marchi per i design compatibili con le ricariche, accelerando l'adozione di buste monomateriale in PE che facilitano il riciclo meccanico. Le stazioni di ricarica nel commercio moderno riducono i volumi di resina monouso e i progetti pilota di logistica inversa si dimostrano economicamente sostenibili su scala urbana. I produttori coordinano le catene di approvvigionamento per gestire la raccolta, la pulizia e il riutilizzo delle buste, indirizzando gli investimenti verso il coinvolgimento dei consumatori e piattaforme di tracciamento che verificano gli obiettivi di riduzione della plastica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti crescenti sulla plastica monouso e tariffe EPR | -0.9% | Effetti collaterali dell'UE sull'ASEAN, Australia e Giappone | A breve termine (≤ 2 anni) |
| Prezzi volatili della resina legata al greggio | -0.7% | Globale, acuto nei mercati dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| L'eccesso di offerta strutturale di PE e PP deprime i margini dei convertitori | -0.5% | Cina, centri manifatturieri in India | Medio termine (2-4 anni) |
| Lacune nella tracciabilità limitano l'assorbimento del rPET per uso alimentare | -0.3% | Mercati in via di sviluppo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti crescenti sulla plastica monouso e tariffe EPR
Il sistema di deposito cauzionale per i contenitori di bevande di Singapore, che verrà lanciato nel 2026, impone un'imposta di 0.10 dollari per unità, gonfiando i costi delle confezioni e dirottando la domanda dei consumatori verso le opzioni di ricarica. Le diverse strutture tariffarie EPR nell'ASEAN complicano la progettazione armonizzata delle confezioni e spingono le aziende conformi ad assorbire maggiori spese di sostituzione e collaudo delle resine, riducendo i margini rispetto ai concorrenti non regolamentati.
Prezzi volatili della resina legata al greggio
Il propilene spot ha toccato i 1,200 USD/tonnellata nel 2024, riducendo i profitti dei trasformatori laddove i contratti con i clienti fissano i prezzi fino a sei mesi. [2] Asian Petrochemical Industry Association, “Propylene Price Analysis,” APIC.ORG Gli shock geopolitici dell'offerta e le fermate programmate delle raffinerie aumentano la complessità della copertura, mentre le oscillazioni valutarie amplificano le oscillazioni dei costi nelle economie dipendenti dalle importazioni. Il PE e il PP emergenti a base biologica aggiungono nuove variabili di prezzo, mettendo alla prova le strategie di approvvigionamento.
Analisi del segmento
Per tipo di materiale: il predominio del PE affronta la sfida dell'innovazione del PET
Nel 2025, il polietilene ha detenuto una quota di mercato del 38.20% per gli imballaggi in plastica nell'area Asia-Pacifico, grazie alla sua versatilità e al rapporto costo-efficacia tra film, bottiglie e chiusure. Il PET sta viaggiando a un CAGR del 5.24%, sostenuto da partnership di depolimerizzazione enzimatica come Wankai-Carbios, che puntano a una produzione di rPET di 50,000 tonnellate/anno in Cina. Le bottiglie in PET, adatte al riempimento a caldo, sostituiscono il vetro nei condimenti, migliorando la sicurezza logistica e l'impronta di carbonio. Il polipropilene si adatta a nicchie che richiedono elevata tolleranza al calore, mentre i polimeri biodegradabili e i laminati in carta si assicurano posizioni premium, regolamentate e dotate di certificazioni ISO 17088.
La continua competitività dei prezzi del PE mantiene operative le linee tradizionali, ma i cambiamenti di progettazione guidati dall'EPR favoriscono i cicli monomateriale in PET grazie all'infrastruttura bottle-to-bottle. Gli additivi che assorbono l'ossigeno migliorano la barriera del PET e la fornitura di scaglie per bottiglie si riduce, poiché gli impegni dei marchi per il contenuto riciclato innescano acquisti basati su gare d'appalto. I produttori di PE esplorano gradi ad alta densità miscelati con strati di strisce metallizzate per proteggere i prodotti sensibili agli aromi, cercando la parità con il PET e salvaguardando al contempo la riciclabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: soluzioni flessibili guidano l'innovazione
I formati flessibili hanno rappresentato il 54.30% del mercato degli imballaggi in plastica nell'area Asia-Pacifico nel 2025, con un CAGR del 6.65%, in quanto i trasformatori riducono il peso e si spostano verso laminati monomateriale, secondo le linee guida di Huhtamaki India per la progettazione del riciclo. L'eliminazione di fogli di alluminio e additivi in PVC sblocca flussi di riciclo meccanico. I contenitori rigidi rimangono essenziali per le bevande gassate e le pompe per la cura della persona, dove la precisione dimensionale e la resistenza agli urti superano i vantaggi dell'uso del materiale.
L'attrazione dei consumatori verso snack da asporto e pasti a domicilio aumenta i volumi di vendita di buste stand-up, mentre le bottiglie rigide in HDPE guadagnano terreno nelle stazioni di ricarica che supportano cicli di riutilizzo controllati. I proprietari di marchi sperimentano buste con codice QR che indirizzano i consumatori ai punti di raccolta, colmando le lacune nei dati sul flusso dei materiali post-uso. Un investimento parallelo nella tecnologia di delaminazione mira a recuperare strati barriera di alto valore, offrendo alle confezioni flessibili un percorso verso la parità con i tassi di riciclo delle bottiglie.
Per forma del prodotto: le buste guidano la transizione verso la sostenibilità
Buste e involucri hanno detenuto una quota del 34.00% nel 2025, sfruttando innovazioni nella sigillatura di buste con beccuccio, come la tecnologia a ultrasuoni SynQro di Dukane, che riduce i consumi energetici fino all'80% e consente l'utilizzo di PE monomateriale. Film e involucri registrano una crescita a un CAGR del 5.84%, poiché le applicazioni estensibili e termoretraibili sostituiscono gli imballaggi secondari in cartone ondulato, riducendo i costi di trasporto.
I vassoi che servono pasti pronti refrigerati utilizzano coperchi in PET/PE con rivestimenti antiappannamento, garantendone l'attrattiva sugli scaffali. Tappi e chiusure si evolvono grazie al sistema di tappi in PET termoformato di Origin Materials, consentendo il riciclo da bottiglia a bottiglia e mantenendo un'elevata velocità di produzione. I sacchi sfusi e i sacchi FFS in agricoltura adottano processi di aggiornamento in PP intrecciato per resistere alle vibrazioni più intense della catena di approvvigionamento.
Per settore di utilizzo finale: la crescita dei cosmetici sfida il predominio alimentare
Nel 2025, il settore alimentare ha mantenuto una dimensione del mercato degli imballaggi in plastica dell'area Asia-Pacifico pari al 28.10%, trainato dalle confezioni barriera che riducono il deterioramento lungo i lunghi percorsi ambientali. Il settore della cosmetica e della cura della persona, tuttavia, sta crescendo a un CAGR del 5.92%, poiché i vasetti ricaricabili e i flaconi contenenti PCR riscuotono successo tra i Millennial e la Generazione Z. Il protocollo d'intesa del 2024 di Kao e CP Group presenta soluzioni a circuito chiuso personalizzate per le linee di prodotti per la cura della pelle locali.
I marchi di bevande promuovono finiture leggere per il collo in PET, riducendo il peso senza compromettere la carbonatazione. L'espansione farmaceutica in India stimola la domanda di blister e sacche per flebo, che soddisfano i criteri di audit statunitensi ed europei, mentre i fornitori di prodotti chimici per l'automotive e l'elettronica specificano pellicole antistatiche che garantiscano l'integrità dei componenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per processo di produzione: l'innovazione della termoformatura accelera
L'estrusione ha sostenuto il 27.10% del mercato degli imballaggi in plastica nell'area Asia-Pacifico nel 2025 grazie all'elevata produzione di film, fogli e bottiglie, ma il CAGR del 5.54% della termoformatura sottolinea la migrazione verso confezioni con geometrie complesse e pareti sottili. La collaborazione di TotalEnergies con SML per il 2025 illustra linee di produzione a bobina senza bordi di rifilo che combinano materiali riciclabili con riscaldatori a risparmio energetico.
Lo stampaggio a iniezione continua nei sistemi di chiusura che richiedono rigore dimensionale, ma le celle di termoiniezione ibride riducono i tempi di ciclo per i vasetti di yogurt con etichette in-mold. Lo stampaggio a soffiaggio beneficia dei cicli di feedback della temperatura basati sull'intelligenza artificiale, mantenendo l'uniformità delle pareti e riducendo al contempo i tempi di rimacinazione.
Analisi geografica
Mercato cinese degli imballaggi in plastica
Nel 2025, la Cina deteneva una quota di mercato del 22.20% nel settore degli imballaggi in plastica nell'area Asia-Pacifico, grazie a un'ampia capacità produttiva di resina e a cluster di trasformazione orientati all'esportazione. Le scadenze nazionali per l'EPR stimolano l'adozione di progetti monomateriale e progetti pilota di riciclo chimico all'interno dei complessi Sinopec e CNPC. I progetti della Belt and Road Initiative aprono nuovi sbocchi per i trasformatori che riforniscono marchi di latticini e snack in espansione in Asia centrale.
Mercato indiano degli imballaggi in plastica
L'India registra la crescita più rapida, con un CAGR del 7.78%, trainata dall'espansione formale del commercio al dettaglio e dalle solide esportazioni farmaceutiche. Gli aumenti di capacità produttiva multi-stato di Mold-Tek dimostrano che gli operatori nazionali stanno ampliando l'automazione per soddisfare i requisiti di conformità dei mercati regolamentati. Le normative sulla gestione dei rifiuti spingono i marchi a raccogliere film multistrato, stimolando alleanze con i riciclatori che sperimentano la delaminazione.
Mercato degli imballaggi in plastica in Asia-Pacifico e Oceania
Giappone e Corea del Sud guidano la ricerca e sviluppo nel campo del PBS biodegradabile e del nylon a barriera potenziata. I finanziamenti governativi stanziati fino al 2028 sponsorizzano la transizione dal laboratorio alla scala industriale, e i fornitori regionali concedono in licenza la tecnologia ai partner dell'ASEAN. L'Australia definisce standard di progettazione per la riciclabilità, replicati dalle multinazionali nelle catene di fornitura dell'Oceania.
Mercato degli imballaggi in plastica dell'ASEAN
Il resto dell'area Asia-Pacifico, tra cui Indonesia, Filippine e Vietnam, sfrutta i vantaggi in termini di costi per attrarre investimenti in linee di bustine e sacchetti per alimenti di base locali e modelli di ricarica per prodotti di bellezza. I programmi di green bond a Singapore e Malesia finanziano impianti di pellettizzazione di rPET, ampliando la materia prima per gli impegni di brand globali in termini di contenuto riciclato.
Panorama normativo
In tutta la regione Asia-Pacifico, le normative sugli imballaggi si stanno inasprendo in merito alla responsabilità estesa del produttore (EPR), alle soglie di contenuto riciclato e alla rendicontazione verificabile. Nel marzo 2026, l'India ha notificato le norme di modifica sulla gestione dei rifiuti di plastica del 2026, introducendo requisiti graduali per il contenuto riciclato negli imballaggi rigidi, flessibili e multistrato e aggiungendo aspettative di audit ambientale, oltre all'applicazione della conformità BIS per i prodotti in plastica riciclata (IS 14534:2023) nell'ambito del quadro normativo aggiornato.
Nel Sud-est e nell'Est asiatico, i programmi EPR (Responsabilità Estesa del Produttore) vengono formalizzati ed espansi in modi che influenzano la progettazione degli imballaggi e la selezione dei materiali. Il Vietnam ha emanato il Decreto n. 110/2026/ND-CP nell'aprile 2026 per stabilire requisiti EPR aggiornati per il riciclo di prodotti e imballaggi e il trattamento dei rifiuti, mentre la Cina ha pubblicato un piano d'azione del Consiglio di Stato del 2026 sulla gestione globale dei rifiuti solidi che include misure obbligatorie di riduzione della plastica e una transizione verde per gli imballaggi per spedizioni espresse, rafforzando il passaggio verso cicli di riciclo monomateriale e tracciabili.
Analisi della catena del valore
La catena del valore regionale comprende materie prime petrolchimiche e produzione di polimeri (PE, PP, PET), compounding e fornitura di additivi, trasformazione (film, buste, bottiglie, vassoi tramite estrusione, soffiaggio, stampaggio a iniezione e termoformatura), proprietari di marchi e co-packer, e distribuzione attraverso le moderne reti logistiche del commercio e dell'e-commerce. L'attività a monte rimane esposta alla volatilità legata al petrolio greggio e alla nafta e alla dipendenza dalle importazioni, mentre le specifiche degli imballaggi a valle sono sempre più determinate dai requisiti prestazionali imposti dalle piattaforme (resistenza ai danni per le reti di distribuzione dei pacchi) e dalle normative di conformità per il contatto con gli alimenti.
Le normative EPR e quelle relative al contenuto riciclato stanno rimodellando i collegamenti a monte e a valle della filiera, spingendo i trasformatori e i proprietari di marchi a garantire l'approvvigionamento di resina post-consumo (PCR), a migliorare la tracciabilità e a integrare i partner per la raccolta e la selezione nei processi di approvvigionamento. Programmi pubblici e multilaterali, tra cui le iniziative di circolarità della plastica guidate dall'UNDP nella regione Asia-Pacifico, supportano lo sviluppo delle capacità di raccolta e riciclo, mentre la complessità della conformità tra i diversi mercati (diverse definizioni di EPR, strutture tariffarie e approcci di audit) aumenta la necessità di sistemi centralizzati di dati/reporting e di contratti a lungo termine con le aziende di riciclo per il rPET e le poliolefine riciclate.
Panorama competitivo
Il mercato degli imballaggi in plastica dell'Asia-Pacifico è moderatamente frammentato. La fusione di Novolex con Pactiv Evergreen, del valore di 6.7 miliardi di dollari, amplia la presenza transregionale che comprende sacchetti, involucri e contenitori rigidi, presentando modelli di integrazione che probabilmente verranno replicati in Asia. [3] Novolex, "Completamento della combinazione con Pactiv Evergreen", NOVOLEX.COM Amcor convoglia i proventi dei green bond verso le linee AmFiber ad alta barriera e pronte per il riciclo, rafforzando la quota di mercato premium. Il manuale di progettazione del riciclo di Huhtamaki India posiziona l'azienda come partner di conoscenza per i marchi locali di beni di largo consumo che implementano scorecard EPR.
I disruptor emergenti puntano a colmare le lacune della circolarità: Beyond Plastic esplora i tappi in PHA basati sulla fermentazione per affrontare i problemi di dispersione negli oceani. L'rPET alimentare di Amandina Bumi Nusantara, approvato dall'SNI, segnala l'ascesa del Sud-est asiatico nelle materie prime a ciclo chiuso. I margini dei trasformatori dipendono dalla copertura delle resine e dall'automazione; l'implementazione dell'intelligenza artificiale nelle linee di trasformazione sposta la competitività verso operatori con un elevato capitale.
Leader del settore degli imballaggi in plastica dell'Asia-Pacifico
Amcor plc
Mondi plc
Azienda di prodotti Sonoco
International Paper Company
Compagnia dell'aria sigillata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Amcor ha avviato l'ampliamento del suo stabilimento di imballaggi flessibili a Dongguan, in Cina, aggiungendo una nuova unità produttiva di 7,000 metri quadrati e un magazzino automatizzato. Il progetto aumenta la capacità produttiva regionale di imballaggi flessibili per alimenti e prodotti per la cura della persona, supportando al contempo livelli di servizio più rapidi per le catene di approvvigionamento di beni di largo consumo orientate al mercato cinese e all'esportazione.
- Maggio 2025: Novolex e Pactiv Evergreen hanno completato la fusione da 6.7 miliardi di dollari, ampliando la propria portata nei settori degli imballaggi alimentari e speciali. L'integrazione rafforza il potere contrattuale a livello globale in materia di approvvigionamento e fornisce un modello per la razionalizzazione della presenza sul territorio e l'ampliamento del portafoglio, che può influenzare l'intensità competitiva nella fornitura di imballaggi nella regione Asia-Pacifico.
- Febbraio 2024: Kao e CP Group hanno firmato un protocollo d'intesa incentrato sullo sviluppo di soluzioni a ciclo chiuso per i flussi di imballaggi per la cura della pelle e i prodotti correlati a livello locale. La collaborazione sottolinea l'interesse dei proprietari di marchi per i modelli di imballaggio circolari in Asia, la crescente domanda di formati progettati per il riciclo e di partnership affidabili per la fornitura di resine post-consumo.
Ambito e metodologia
Le materie plastiche sono utilizzate nei materiali di imballaggio, come alimenti, bevande e olio. Le materie plastiche vengono utilizzate principalmente per le loro prestazioni, l'economicità e la durata. Le materie plastiche possono essere di diversi gradi e diverse combinazioni di materiali in base al tipo di prodotto da imballare, come polietilene, polipropilene, cloruro di polivinile, ecc.
Lo studio di mercato monitora la domanda di imballaggi in plastica attraverso i ricavi derivanti dalla vendita di prodotti di imballaggio in plastica rigidi e flessibili. Lo studio segue anche gli effetti delle normative e dei fattori trainanti del mercato sulla crescita e sui fattori che ostacolano la crescita del mercato. Il mercato degli imballaggi in plastica nell'Asia-Pacifico è segmentato per tipo (imballaggi in plastica rigida e imballaggi in plastica flessibile), materiale (polipropilene biorientato (BOPP), polipropilene fuso (CPP), alcol etilene vinilico (EVOH), polietilene (PE), polietilene tereftalato (PET), polipropilene (PP), polistirene (PS) e polistirene espanso (EPS), polivinilcloruro (PVC) e altri materiali), prodotto (bottiglie e barattoli, vassoi e contenitori, buste, sacchetti, pellicole e involucri e altri prodotti), l'industria degli utenti finali (alimentari, bevande, assistenza sanitaria, cosmetici e cura personale e altre industrie di uso finale) e il paese (Cina, India, Giappone, Australia, Corea del Sud e resto dell'Asia-Pacifico).
Le dimensioni e le proiezioni del mercato sono espresse in USD per tutti i segmenti menzionati.
Per tipo di materiale
| Polietilene (PE) |
| Polipropilene (PP) |
| Polietilentereftalato (PET) |
| Polistirolo ed EPS |
| Altri tipi di materiale |
Per tipo di imballo
| Imballaggio in plastica flessibile |
| Imballaggio in plastica rigida |
Per modulo prodotto
| Bottiglie e vasetti |
| Vassoi e Contenitori |
| Buste e bustine |
| Borse e sacchi |
| Film e impacchi |
| Altri moduli di prodotto |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Farmaceutico e sanitario |
| Cosmetici e cura della persona |
| Industriale |
| Altre industrie di utenti finali |
Per processo di produzione
| Estrusione |
| Stampaggio a iniezione |
| Soffiaggio |
| termoformatura |
Per Nazione
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia |
| Resto dell'Asia Pacific |
| Per tipo di materiale | Polietilene (PE) |
| Polipropilene (PP) | |
| Polietilentereftalato (PET) | |
| Polistirolo ed EPS | |
| Altri tipi di materiale | |
| Per tipo di imballo | Imballaggio in plastica flessibile |
| Imballaggio in plastica rigida | |
| Per modulo prodotto | Bottiglie e vasetti |
| Vassoi e Contenitori | |
| Buste e bustine | |
| Borse e sacchi | |
| Film e impacchi | |
| Altri moduli di prodotto | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Farmaceutico e sanitario | |
| Cosmetici e cura della persona | |
| Industriale | |
| Altre industrie di utenti finali | |
| Per processo di produzione | Estrusione |
| Stampaggio a iniezione | |
| Soffiaggio | |
| termoformatura | |
| Per Nazione | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi in plastica nell'area Asia-Pacifico nel 2026?
Nel 2026 la regione ha generato 218.64 miliardi di dollari.
Qual è il CAGR previsto per gli imballaggi in plastica nell'area Asia-Pacifico fino al 2031?
Si prevede che il mercato avanzerà a un CAGR del 4.55%.
Quale materiale sta crescendo più rapidamente negli imballaggi in plastica dell'area Asia-Pacifico?
Il PET è in testa con un CAGR previsto del 5.24%, trainato dalle infrastrutture di riciclaggio.
Perché gli imballaggi flessibili si stanno espandendo rapidamente nella regione Asia-Pacifico?
Le buste monomateriale e il risparmio di peso delle pellicole sono in linea con i requisiti EPR e la logistica dell'e-commerce.
Quale Paese registrerà la crescita più elevata entro il 2031?
Si prevede che l'India registrerà un CAGR del 7.78% per quanto riguarda l'espansione del commercio al dettaglio organizzato e dell'industria farmaceutica.


