

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
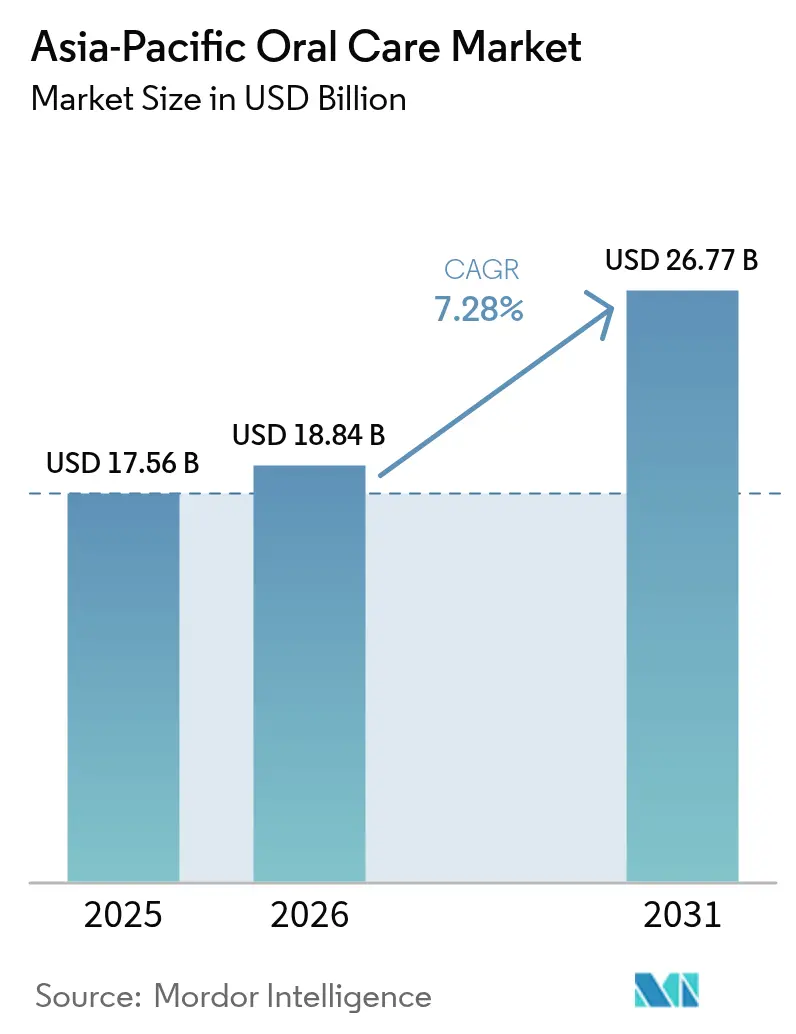
| Dimensione del mercato (2026) | 18.84 miliardo di dollari |
| Dimensione del mercato (2031) | 26.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.28% CAGR |
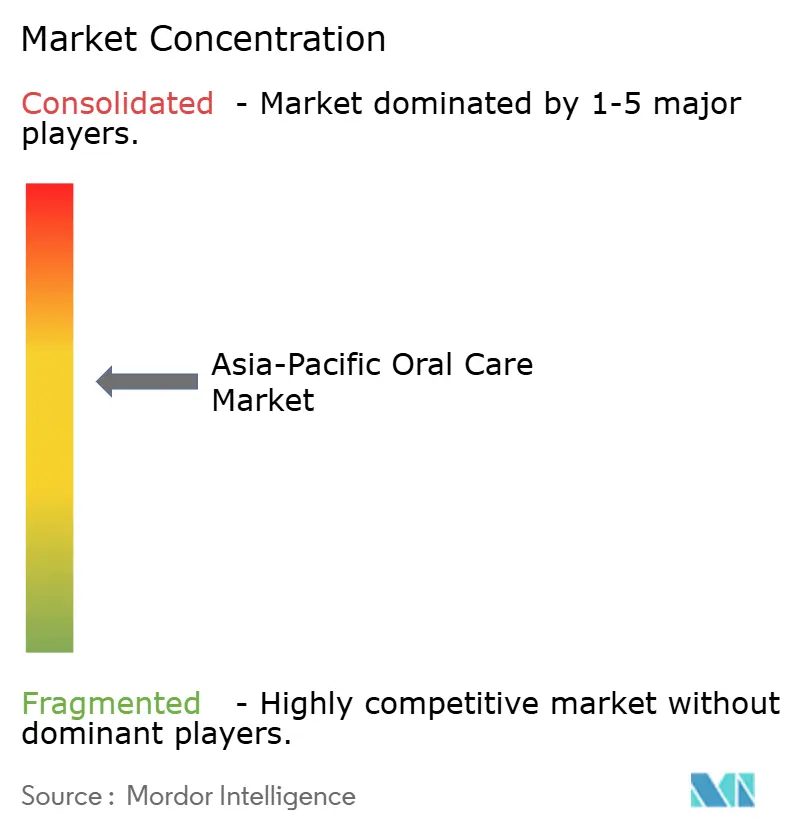
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'igiene orale nell'area Asia-Pacifico di Mordor Intelligence
Il mercato dell'igiene orale nella regione Asia-Pacifico aveva un valore di 17.56 miliardi di dollari nel 2025 e si prevede che crescerà da 18.84 miliardi di dollari nel 2026 a 26.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.28% durante il periodo di previsione (2026-2031). L'aumento del reddito disponibile, la rapida urbanizzazione e i programmi di salute orale supportati dai governi stanno spingendo le famiglie a passare da trattamenti occasionali a cure preventive regolari, ampliando così la portata del mercato nella regione Asia-Pacifico. L'integrazione di tecnologie intelligenti negli spazzolini elettrici, la crescente domanda dei consumatori di prodotti naturali e ayurvedici e i quadri normativi standardizzati previsti dalla Direttiva ASEAN sui cosmetici stanno favorendo le opportunità di crescita, riducendo al contempo i costi di conformità transfrontalieri. Inoltre, l'ascesa del commercio digitale, in particolare dei modelli direct-to-consumer che combinano consegne in abbonamento con servizi di telemedicina, sta sconvolgendo le strutture di prezzo tradizionali e creando opportunità per i concorrenti più agili nel mercato dell'igiene orale in Asia-Pacifico. Tuttavia, le pratiche tradizionali di igiene dentale, l'elevata sensibilità al prezzo nelle economie emergenti e le persistenti preoccupazioni sulla sicurezza relative agli ingredienti sintetici stanno limitando l'adozione di prodotti di alta gamma nei segmenti a basso reddito della regione.
Punti chiave del rapporto
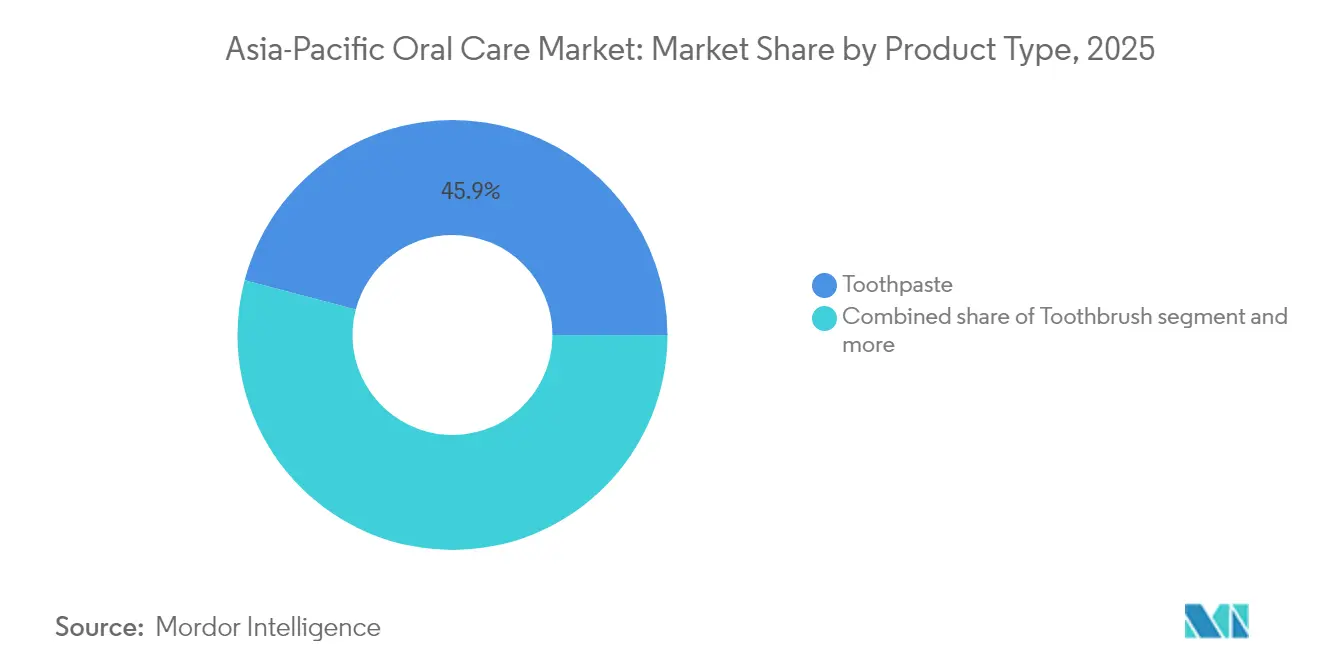
- Per tipologia di prodotto, nel 2025 il dentifricio ha dominato il mercato dell'igiene orale nell'area Asia-Pacifico con una quota del 45.90%, mentre si prevede che gli spazzolini da denti, alimentati dalle varianti elettriche, cresceranno a un CAGR del 7.66% entro il 2031.
- Per ingrediente, nel 2025 le formulazioni convenzionali rappresentavano il 89.80% della quota di mercato dell'igiene orale nell'area Asia-Pacifico, mentre si prevede che i prodotti naturali e biologici registreranno un CAGR dell'8.17% entro il 2031.
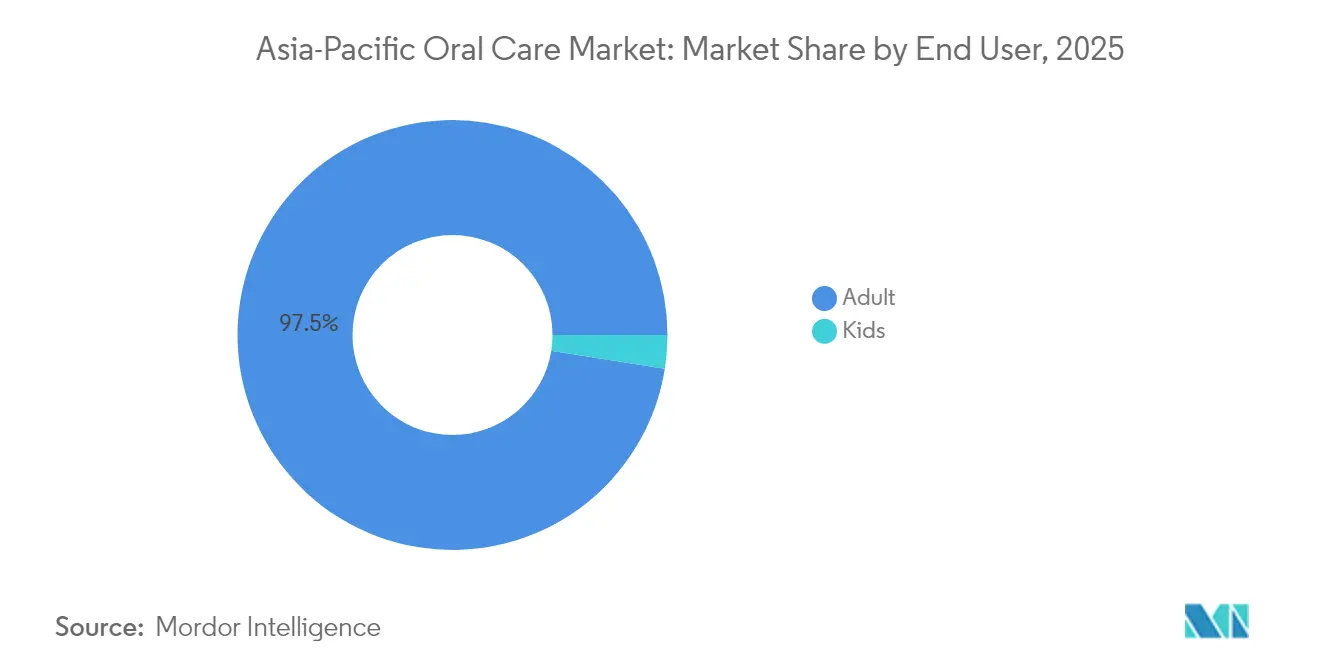
- Per quanto riguarda gli utenti finali, gli adulti rappresentavano il 97.50% della domanda nel 2025; i prodotti per l'igiene orale dei bambini stanno aumentando a un CAGR del 7.59% grazie ai programmi di screening scolastici.
- Per canale di distribuzione, nel 2025 supermercati e ipermercati rappresentavano il 35.10% del mercato dell'igiene orale nell'area Asia-Pacifico, ma la vendita al dettaglio online è il canale in più rapida crescita, con una previsione di CAGR dell'8.38%.
- In termini geografici, la Cina ha detenuto una quota di fatturato del 33.90% nel 2025, mentre si prevede che l'India registrerà la crescita nazionale più rapida, con un CAGR del 7.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'igiene orale nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute orale e adozione di cure preventive | + 1.2% | Globale, con i maggiori guadagni in India, Indonesia e Thailandia | Medio termine (2-4 anni) |
| Crescita del reddito disponibile e urbanizzazione | + 1.5% | Corridoi urbani di Cina, India e Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Integrazione di tecnologie intelligenti nello spazzolino elettrico | + 0.9% | Cina, Giappone, Corea del Sud, Australia | A breve termine (≤ 2 anni) |
| La crescente prevalenza delle malattie dentali crea domanda | + 1.3% | Globale, acuto nell'Asia meridionale e nel Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Elevata domanda da parte dei consumatori di prodotti per l'igiene orale naturali ed erboristici | + 1.1% | India, Cina, Thailandia | Medio termine (2-4 anni) |
| Crescente penetrazione del marketing digitale e delle sponsorizzazioni degli influencer | + 0.8% | Centri urbani in tutta l'Asia-Pacifico, con ricadute sulle città di secondo livello | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute orale e adozione di cure preventive
I programmi di screening dentale nelle scuole, guidati dal governo, insieme alle iniziative per la salute orale sostenute dall'OMS, stanno incoraggiando il passaggio da trattamenti occasionali a cure preventive regolari. Il Programma Nazionale di Salute Orale indiano ha ampliato il suo ambito di applicazione, imponendo controlli semestrali e applicazioni di vernice al fluoro per gli scolari, promuovendo così un intervento precoce. Nel 2024, il governo indiano ha stanziato 858 crore di rupie indiane per il Programma Nazionale di Salute Orale, secondo il Dipartimento di Salute Pubblica.[1]Fonte: Dipartimento di sanità pubblica, Programma nazionale per la salute orale, phd.maharashtra.gov.inIn Giappone, il crescente numero di cliniche odontoiatriche ha portato a un aumento degli adulti che richiedono pulizie preventive anziché trattamenti di emergenza. Ad esempio, il numero di cliniche odontoiatriche in Giappone ha raggiunto le 66,820 unità nel 2023, secondo quanto riportato dall'Ufficio di Statistica del Giappone.[2]Fonte: Ufficio statistico del Giappone, "Indagine sulle istituzioni mediche 2023", stat.go.jpQuesto cambiamento di comportamento sta stimolando la domanda di prodotti specializzati, come dentifrici remineralizzanti, spazzolini interdentali e collutori senza alcol, che affrontano problemi come l'erosione dello smalto e l'infiammazione gengivale. La conformità agli standard ISO 11609:2017 aumenta la credibilità delle affermazioni sull'efficacia dei prodotti, riducendo lo scetticismo dei consumatori e incoraggiando l'adozione di formulazioni premium.
Crescita del reddito disponibile e urbanizzazione
Con l'aumento del reddito pro capite nelle città di livello 2 e 3 in India, Indonesia e Vietnam, le famiglie stanno destinando budget sempre più consistenti all'igiene orale. Questo cambiamento riflette una transizione dalla dipendenza dal dentifricio di base all'adozione di regimi di igiene orale più completi e multiprodotto. L'Ufficio Nazionale di Statistica cinese ha riportato che, a livello nazionale, il reddito disponibile pro capite in Cina ha raggiunto i 41,314 CNY nel 2024, con un aumento nominale del 5.3% rispetto all'anno precedente.[3]Fonte: Ufficio nazionale di statistica cinese, Reddito delle famiglie e spesa per consumi nel 2024", stats.gov.cnQuesta tendenza all'aumento dei livelli di reddito ha influenzato significativamente il comportamento dei consumatori, in particolare nel segmento degli spazzolini elettrici, che ha registrato una crescita notevole. Inoltre, l'urbanizzazione ha svolto un ruolo fondamentale nell'esporre i consumatori alle abitudini di vita occidentali e all'estetica dentale, come i trattamenti di sbiancamento dei denti e gli allineatori ortodontici, creando così nuove opportunità di guadagno nei mercati adiacenti. Ad esempio, la startup indonesiana Klar, specializzata in allineatori, ha raccolto con successo 4.5 milioni di dollari di finanziamenti nel 2022. Questo sviluppo evidenzia come l'aumento dei redditi stia sbloccando la domanda di servizi di salute orale discrezionali che in precedenza erano inaccessibili a molti consumatori.
Integrazione di tecnologie intelligenti nello spazzolino elettrico
Gli spazzolini elettrici basati sull'intelligenza artificiale, ora integrati con funzionalità avanzate come sensori di pressione, mappatura della placca in tempo reale e connettività tramite app mobile, stanno trasformando il segmento di mercato premium. Queste innovazioni stanno definendo nuovi standard per la tecnologia per l'igiene orale. Oclean, un'azienda cinese che detiene un impressionante portafoglio di 519 brevetti globali, esemplifica come i progressi tecnologici possano sfidare e potenzialmente superare i marchi occidentali consolidati in questo settore. Nel 2024, Procter & Gamble ha introdotto il suo Oral-B iO Series 10, che utilizza una combinazione di tecnologia oscillante, rotante e pulsante, potenziata da zone di spazzolamento guidate dall'intelligenza artificiale per ottimizzare l'igiene orale. Studi clinici condotti in Corea del Sud hanno dimostrato che gli spazzolini con telemonitoraggio hanno migliorato significativamente la rimozione della placca rispetto allo spazzolamento manuale, fornendo solide prove che assicuratori e datori di lavoro potrebbero sfruttare per incoraggiare l'adozione di spazzolini intelligenti. Inoltre, gli spazzolini con tecnologia Bluetooth raccolgono preziosi dati comportamentali, consentendo ai marchi di fornire consigli personalizzati sui prodotti. Questo approccio non solo migliora l'esperienza utente, ma crea anche opportunità di ricavi ricorrenti per le aziende, che vanno oltre le vendite iniziali dell'hardware.
Elevata domanda da parte dei consumatori di prodotti per l'igiene orale naturali ed erboristici
L'India è leader nella transizione verso un'igiene orale naturale, con un aumento significativo dei lanci di dentifrici che contengono principalmente ingredienti a base di erbe e ayurvedici. Questa tendenza è guidata dalla crescente preferenza dei consumatori per prodotti contenenti ingredienti tradizionali come neem, chiodi di garofano e miswak, ampiamente apprezzati per la loro efficacia e i minimi effetti collaterali. In Cina, l'implementazione dello standard GB 8372-2017 ha introdotto l'obbligo di divulgazione completa di tutti gli ingredienti dei dentifrici. Nell'ambito della classificazione del dentifricio come cosmetico speciale, regolamentata dalla NMPA, questo standard ha accelerato la riformulazione dei prodotti per includere tensioattivi di origine vegetale e dolcificanti naturali come la stevia. Nel 2024, Himalaya Wellness e Dabur hanno ottenuto le certificazioni biologiche per le loro gamme di dentifrici alle erbe. Questo risultato non solo supporta strategie di prezzo premium, ma facilita anche il loro ingresso in mercati di esportazione come Australia e Nuova Zelanda, dove la domanda dei consumatori per prodotti clean-label è profondamente radicata. Inoltre, in Giappone e Corea del Sud, l'idrossiapatite, un minerale biomimetico, viene sempre più utilizzata come sostituto del fluoro nelle formulazioni dei dentifrici. Studi clinici hanno dimostrato che l'idrossiapatite offre benefici remineralizzanti paragonabili al fluoro, eliminando al contempo i rischi di ingestione per i bambini, rendendola un'alternativa più sicura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza dei metodi tradizionali di pulizia dei denti | -0.6% | India rurale, Indonesia, Tailandia, Vietnam | A lungo termine (≥ 4 anni) |
| Accesso limitato alle cure dentistiche professionali | -0.5% | Aree rurali e remote dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Preoccupazione per gli ingredienti chimici utilizzati | -0.4% | Cina urbana, India, Australia, Nuova Zelanda | Medio termine (2-4 anni) |
| Sensibilità ai prezzi nelle economie emergenti | -0.7% | India, Indonesia, Filippine, Vietnam | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza dei metodi tradizionali di pulizia dei denti
Nelle zone rurali dell'India, dell'Indonesia e di alcune parti del Sud-est asiatico, tradizioni culturali e fattori economici continuano a determinare la preferenza per bastoncini di miswak, polvere di carbone e scrub a base di sale rispetto ai dentifrici commerciali. Molte famiglie in queste regioni si affidano a rametti o cenere di neem per la loro routine quotidiana di igiene orale, considerando queste opzioni sia naturali che convenienti. Questo comportamento profondamente radicato crea barriere significative alla crescita del mercato, in particolare nelle aree ad alta densità di popolazione ma con una bassa penetrazione di prodotti commerciali per l'igiene orale. Sebbene alcuni marchi, come Dabur, abbiano tentato di colmare il divario incorporando ingredienti tradizionali come chiodi di garofano e canfora nei loro prodotti (ad esempio, la pasta rossa di Dabur), la transizione da metodi gratuiti o quasi gratuiti ad alternative a pagamento rimane una sfida. Raggiungere questo cambiamento richiede sforzi costanti, tra cui campagne educative complete per aumentare la consapevolezza sui benefici dei prodotti commerciali. Inoltre, le aziende devono affrontare le sfide logistiche creando reti di distribuzione in grado di raggiungere efficacemente i villaggi remoti, dove le infrastrutture di vendita al dettaglio sono spesso sottosviluppate o completamente assenti.
Sensibilità ai prezzi nelle economie emergenti
La sensibilità al prezzo nelle economie emergenti dell'Asia-Pacifico, come India, Indonesia e alcune parti del Sud-est asiatico, riduce la propensione dei consumatori ad acquistare prodotti per l'igiene orale premium. Pur essendo consapevoli dei vantaggi, i consumatori di queste regioni danno priorità a prodotti essenziali a prezzi accessibili rispetto a opzioni più costose come spazzolini elettrici, dentifrici sbiancanti o varianti naturali/a base di erbe. Questa preferenza rallenta l'adozione di prodotti innovativi e ad alto margine di profitto. In paesi come India, Indonesia e Filippine, le famiglie dedicano una quota minore del proprio budget all'igiene orale, creando ostacoli agli sforzi di premiumizzazione. Gli spazzolini elettrici con un prezzo superiore a 30 dollari rimangono inaccessibili per la maggior parte delle persone, mentre i dentifrici di fascia media affrontano la forte concorrenza delle bustine locali senza marchio vendute a 0.10 dollari l'una. Inoltre, l'imposta indiana sui beni e servizi (GST) sui prodotti per l'igiene orale aumenta i prezzi al dettaglio, scoraggiando i consumatori dall'acquistare un prodotto di fascia superiore. Per ovviare a questo problema, i marchi offrono confezioni più piccole e varianti economiche; tuttavia, questa strategia comprime i margini e limita gli investimenti in innovazione.
Analisi del segmento
Per tipo di prodotto: le varianti elettriche accelerano la crescita della categoria
Il dentifricio detiene la quota di mercato maggiore, pari al 45.90% nel 2025, grazie a frequenti riacquisti e bassi costi unitari. Tuttavia, la crescita in questa categoria sta rallentando con l'avvicinarsi della maturità. Per far fronte a questo problema, i marchi stanno ampliando i propri portfolio per soddisfare la domanda di ingredienti naturali e sostenibilità. Allo stesso tempo, collutori e collutori stanno guadagnando popolarità in Giappone e Corea del Sud. I consumatori di questi mercati preferiscono formulazioni analcoliche con probiotici e peptidi, che aiutano a prevenire il biofilm senza il fastidio associato ai collutori tradizionali. Altri prodotti dentali, come gli spazzolini interdentali e i puliscilingua, rimangono di nicchia, ma stanno crescendo nei mercati con un'elevata consapevolezza dentale. Ad esempio, in Australia, dove la Therapeutic Goods Administration (TGA) regolamenta le indicazioni terapeutiche, questi prodotti stanno registrando una crescente adozione.
Tra il 2026 e il 2031, si prevede che le vendite di spazzolini da denti cresceranno a un robusto CAGR del 7.66%, segnando il tasso di crescita più elevato tra tutte le tipologie di prodotto. Questa significativa espansione è attribuibile principalmente alla crescente adozione di spazzolini elettrici, sempre più dotati di funzionalità avanzate basate sull'intelligenza artificiale. Queste innovazioni, unite a un prezzo inferiore a 50 dollari, stanno rendendo gli spazzolini elettrici più accessibili in mercati chiave come Cina e Corea del Sud. Nonostante questo cambiamento, gli spazzolini manuali continuano a dominare in termini di vendite unitarie grazie alla loro convenienza e all'ampia disponibilità. Tuttavia, il loro contributo al fatturato mostra segni di stagnazione, poiché i consumatori stanno gradualmente passando a opzioni di fascia alta come i modelli sonici e oscillanti, che offrono prestazioni migliorate e soddisfano una crescente preferenza per soluzioni di cura dentale premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ingrediente: le formulazioni naturali superano la crescita convenzionale
Le formulazioni convenzionali detengono ancora il 89.80% della quota di mercato nel 2025, riflettendo le preferenze consolidate dei consumatori e l'economicità degli ingredienti sintetici. Tuttavia, le crescenti preoccupazioni relative a ingredienti come il sodio lauril solfato (SLS), il triclosan e le microplastiche stanno spingendo verso riformulazioni. In Giappone e Corea del Sud, il fluoro viene sostituito dall'idrossiapatite, un minerale biomimetico. Studi clinici dimostrano che l'idrossiapatite offre benefici remineralizzanti simili senza i rischi di ingestione associati al fluoro, in particolare per i bambini. Inoltre, i peptidi stanno emergendo come soluzione per la riparazione dello smalto, mentre i probiotici vengono adottati per il loro ruolo nella prevenzione della formazione di biofilm. Queste innovazioni creano un equilibrio scientifico tra l'efficacia dei prodotti naturali e quelli convenzionali. La conformità agli standard ISO 11609:2017 garantisce che i prodotti naturali soddisfino gli stessi parametri di prestazione di quelli convenzionali, riducendo il rischio di greenwashing e aumentando la fiducia dei consumatori.
Tra il 2026 e il 2031, si prevede che i prodotti per l'igiene orale naturali e biologici cresceranno a un CAGR dell'8.17%, quasi il doppio del tasso di crescita dei prodotti convenzionali. Questa crescita è alimentata dal fatto che i consumatori esaminano sempre più attentamente le etichette degli ingredienti e scelgono alternative vegetali. L'India è all'avanguardia in questa tendenza, con un numero crescente di lanci di dentifrici che mettono in risalto ingredienti a base di erbe e ayurvedici. Il dentifricio alle erbe è diventato un segmento dominante nel mercato indiano dell'igiene orale. Marchi come Dabur e Himalaya Wellness hanno ottenuto certificazioni biologiche e stanno espandendo le esportazioni in mercati come Australia e Nuova Zelanda. In Cina, lo standard GB 8372-2017, che classifica il dentifricio come cosmetico speciale ai sensi della normativa NMPA, richiede la completa divulgazione degli ingredienti. Questa normativa ha favorito un passaggio verso tensioattivi e dolcificanti naturali, come la stevia, nelle formulazioni dei dentifrici.
Per utente finale: il segmento bambini guadagna slancio con iniziative pediatriche
Gli adulti costituiscono il 97.50% della domanda degli utenti finali, a dimostrazione del loro maggiore potere d'acquisto e della più ampia gamma di utilizzo dei prodotti. Le loro preferenze includono dentifrici sbiancanti, collutori terapeutici e spazzolini elettrici. L'invecchiamento della popolazione in paesi come Giappone, Corea del Sud e Australia sta trainando la domanda di prodotti per il trattamento della recessione gengivale, della carie radicolare e della cura delle protesi dentarie. Inoltre, il segmento degli adulti sta integrando sempre più l'igiene orale in routine di benessere più ampie. Marchi come Oral Essentials stanno posizionando i collutori come componenti chiave dei regimi di autocura, spesso incorporando oli essenziali e probiotici.
Tra il 2026 e il 2031, si prevede che il mercato dell'igiene orale per bambini crescerà a un CAGR significativo del 7.59%, superando la crescita del segmento degli adulti. Questa espansione è trainata da iniziative governative, come i programmi odontoiatrici scolastici e l'introduzione di formulazioni pediatriche prive di fluoro e dolcificanti artificiali, che promuovono la prevenzione precoce. Eventi come il Mese nazionale della salute dentale dei bambini, insieme ai programmi scolastici e agli sforzi governativi, stanno incoraggiando l'adozione di abitudini igieniche precoci, portando a una maggiore adozione di prodotti specifici per bambini. I marchi stanno rispondendo a questa domanda offrendo confezioni ispirate ai personaggi, gusti delicati come fragola e gomma da masticare e formulazioni a bassa abrasività progettate per proteggere lo smalto in via di sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online sconvolge il dominio tradizionale
Supermercati e ipermercati detengono la quota di mercato maggiore, pari al 35.10% nel 2025. Il loro successo è sostenuto dall'elevato traffico pedonale, dalle interessanti promozioni in negozio e dalla capacità di offrire esperienze tattili con i prodotti. Tuttavia, la loro crescita sta rallentando, poiché i consumatori preferiscono sempre più i canali online per la loro praticità e i prezzi competitivi. Farmacie e parafarmacie rimangono cruciali per prodotti terapeutici come dentifrici ad alto contenuto di fluoro e collutori con obbligo di ricetta, dove la consulenza del farmacista offre un valore aggiunto. Inoltre, altri canali di distribuzione, tra cui minimarket e vendita diretta, soddisfano le esigenze delle aree rurali e semiurbane con infrastrutture di vendita al dettaglio limitate.
Tra il 2026 e il 2031, si prevede che i negozi al dettaglio online registreranno la crescita più rapida tra tutti i canali di distribuzione, con un robusto CAGR dell'8.38%. Questa significativa espansione è trainata principalmente dall'evoluzione dei comportamenti di acquisto dei consumatori, influenzati dall'ascesa dei marchi diretti al consumatore, dalla crescente adozione di piattaforme di commercio rapido e dalla crescente popolarità dei modelli basati su abbonamento. Colgate India ha segnalato che le piattaforme di commercio rapido stanno crescendo a un ritmo più rapido rispetto all'e-commerce tradizionale. Queste piattaforme sfruttano finestre di consegna di 10 minuti per incoraggiare gli acquisti d'impulso e, al contempo, affrontare efficacemente i problemi di esaurimento scorte, rendendole un fattore chiave per la crescita nel segmento del commercio al dettaglio online.
Analisi geografica
Mercato cinese dell'igiene orale
Nel 2025, la Cina detiene una quota del 33.90% del mercato dell'igiene orale nell'area Asia-Pacifico, trainata dalla sua elevata popolazione urbana, dall'ampio utilizzo di smartphone e dalle normative governative che impongono la trasparenza sugli ingredienti. La National Medical Products Administration (NMPA) ha riclassificato il dentifricio come cosmetico speciale ai sensi del GB 8372-2017, spingendo i marchi a riformulare i prodotti e creando opportunità per gli operatori nazionali. L'adozione di spazzolini elettrici è in aumento, con i 519 brevetti globali di Oclean che offrono funzionalità come la mappatura della placca in tempo reale e la connettività Bluetooth, che attraggono i consumatori esperti di tecnologia in grandi città come Shanghai e Pechino.
India Oral Care Market
Si prevede che l'India crescerà a un CAGR dell'7.95% dal 2026 al 2031, il più rapido tra le principali aree geografiche. L'aumento del reddito disponibile, la preferenza per le formulazioni ayurvediche e le iniziative governative per la salute orale stanno trainando la domanda, in particolare nelle aree rurali. Misure normative, tra cui la specifica IS 6356:2017 del Bureau of Indian Standards per i dentifrici e la promozione dei prodotti a base di erbe da parte del Ministero dell'Ayurveda, hanno rafforzato i marchi nazionali. In particolare, Dabur e Himalaya Wellness hanno ottenuto le certificazioni biologiche nel 2024. Le piattaforme di commercio rapido si stanno espandendo otto volte più velocemente dell'e-commerce tradizionale, ma la sensibilità al prezzo rimane una sfida. Molte famiglie rurali continuano a utilizzare rametti o cenere di neem per la pulizia quotidiana, limitando la crescita del mercato nelle regioni densamente popolate.
Mercato dell'igiene orale nella regione Asia-Pacifico
Giappone e Corea del Sud sono leader nella regione per spesa pro capite per l'igiene orale, trainati dall'invecchiamento della popolazione, dalle infrastrutture odontoiatriche avanzate e dalla preferenza per prodotti premium e terapeutici. Marchi come Clinica Enamel Pearl di Lion e Clear Clean Premium di Kao stanno abbandonando il fluoro, incorporando idrossiapatite e peptidi per la remineralizzazione, per rispondere alle preoccupazioni dei genitori sui rischi di ingestione. Il Ministero della Sicurezza Alimentare e dei Farmaci (MFDS) della Corea del Sud applica rigorosi requisiti di etichettatura, creando barriere per i nuovi entranti e rafforzando la posizione di operatori affermati come LG Household and Health Care e Amorepacific. La rapida urbanizzazione e la crescente adozione dell'e-commerce sono evidenti in paesi del Sud-Est asiatico come Thailandia, Indonesia e Singapore. Nel frattempo, Australia e Nuova Zelanda, regolamentate dalla Therapeutic Goods Administration (TGA) e dalla Food Standards Australia New Zealand (FSANZ), dimostrano una forte preferenza dei consumatori per prodotti naturali e sostenibili. La formulazione vegana e il tubetto riciclabile di Colgate Elixir incontrano l'interesse dei consumatori attenti all'ambiente.
Panorama normativo
La regolamentazione nel settore dell'igiene orale nella regione Asia-Pacifico si sta inasprendo in termini di trasparenza degli ingredienti, comprova delle dichiarazioni e controlli amministrativi pre-commercializzazione, con ripercussioni su formulazione, etichettatura e sequenza di immissione sul mercato. In Cina, la National Medical Products Administration (NMPA) ha implementato le Misure per la supervisione e l'amministrazione del dentifricio (Decreto n. 71), in vigore dal 1° dicembre 2023, che richiedono la presentazione di documenti ai dipartimenti di regolamentazione farmaceutica a livello provinciale prima che i prodotti possano essere commercializzati. Ciò ha rafforzato la necessità di dossier specifici per la Cina per i proprietari di marchi operanti in più paesi.
I quadri normativi definiscono anche i percorsi di conformità nei principali mercati. La Cina ha implementato lo standard QB/T 2966-2025 per i dentifrici efficaci, in vigore dal 1° novembre 2025, che disciplina la sicurezza, la valutazione dell'efficacia e i requisiti di etichettatura, spingendo i marchi verso prove più strutturate a supporto delle dichiarazioni sulle prestazioni. In Giappone, il Ministero della Salute, del Lavoro e del Welfare (MHLW) regola i dentifrici medicinali come quasi-farmaci secondo standard di approvazione definiti (aggiornati nel 2021), mentre i dentifrici cosmetici devono essere conformi agli standard cosmetici generali e non possono contenere ingredienti medicinali a meno che non siano autorizzati, creando una netta distinzione tra posizionamento cosmetico e strategie basate su dichiarazioni terapeutiche.
Panorama competitivo
Il mercato dell'igiene orale nella regione Asia-Pacifico è moderatamente concentrato, con Colgate-Palmolive, Procter & Gamble e Unilever che detengono una quota significativa. Tuttavia, il panorama competitivo si sta frammentando a causa dell'emergere di aziende disruptive che vendono direttamente al consumatore e di marchi locali. Le multinazionali stanno adottando una duplice strategia: acquisire portafogli regionali per gestire le complessità normative e introdurre sottomarche premium per competere con i concorrenti D2C. Nel 2023, Procter & Gamble ha ampliato il suo stabilimento produttivo Oral-B a Singapore e ha lanciato lo spazzolino iO Series 10 basato sull'intelligenza artificiale, evidenziando la sua attenzione alla premiumizzazione e alla tecnologia intelligente per contrastare il calo delle vendite di spazzolini manuali.
Aziende leader, tra cui Procter & Gamble, Colgate-Palmolive, GlaxoSmithKline, Pigeon Corporation e Unilever, stanno lanciando prodotti con benefici naturali e investendo ingenti risorse nel marketing di questi lanci. Questi attori stanno sfruttando le opportunità nei mercati emergenti ampliando il loro portafoglio prodotti per rispondere a esigenze specifiche, come problemi gengivali e di placca, sensibilità e sollievo dal dolore.
Le aree rurali di India, Indonesia e Vietnam offrono significative opportunità di crescita grazie ai bassi tassi di penetrazione e al continuo utilizzo di metodi tradizionali di pulizia dei denti. I marchi che offrono spazzolini elettrici a prezzi accessibili, inferiori a 30 dollari, modelli di abbonamento per distribuire i costi e prodotti culturalmente rilevanti, come i dentifrici a base di miswak, possono attrarre nuovi acquirenti. La conformità alla norma ISO 11609:2017 per i dentifrici e alla norma ISO 20126:2012 per gli spazzolini garantisce che i nuovi entranti soddisfino gli standard prestazionali, riducendo la probabilità di richiami di prodotto e rafforzando la fiducia dei consumatori.
Leader del settore dell'igiene orale nell'area Asia-Pacifico
-
Azienda Colgate-Palmolive
-
GlaxoSmithKline plc
-
Unilever SpA
-
Corporazione dei piccioni
-
Società Procter and Gamble
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Colgate-Palmolive ha lanciato una collaborazione con la boutique del tè Chicha San Chen a Hong Kong per un laboratorio di sbiancamento dentale di alta qualità, attivo in 17 punti vendita dal 5 giugno 2026 al 4 luglio 2026. L'iniziativa ha legato il posizionamento di Optic White a un formato di vendita al dettaglio esperienziale e a partnership locali, favorendo l'adozione di trattamenti sbiancanti di alta gamma in un canale urbano ad alta frequentazione.
- Maggio 2026: Colgate-Palmolive ha lanciato la sua campagna regionale di storytelling, "Every Smile Has a Story" (Ogni sorriso ha una storia), nei mercati dell'Asia-Pacifico, tra cui India, Australia, Nuova Zelanda, Filippine e Malesia. La piattaforma creativa multi-mercato ha rafforzato la coerenza del marchio a livello internazionale, consentendo al contempo la rilevanza locale e mettendo in evidenza l'intensità competitiva nei segmenti di massa e premium, dove il passaggio da un prodotto all'altro è fortemente influenzato dal marketing.
- Dicembre 2024: Xiaomi ha presentato in Cina un nuovo spazzolino elettrico con display a colori, autonomia fino a 180 giorni e certificazione di impermeabilità IPX8. Il lancio ha evidenziato i rapidi cicli di sviluppo delle funzionalità e la pressione di ingresso nel mercato dell'elettronica di consumo per gli spazzolini elettrici, che possono accelerare la standardizzazione nella fascia media, spingendo al contempo i produttori già affermati a differenziarsi attraverso la validazione clinica e gli ecosistemi di app.
Ambito del rapporto sul mercato dell'igiene orale nell'area Asia-Pacifico
Per tipo di prodotto
| Dentifricio | |
| Collutorio/Risciacqui | |
| in legno | Spazzolino elettrico |
| Spazzolino manuale | |
| Altri tipi di prodotto |
Per ingrediente
| Convenzionale |
| Naturale / organico |
Per utente finale
| Bambini / Bambini |
| Adulti |
Per canale di distribuzione
| Supermercati/Ipermercati |
| Farmacie/Farmacie |
| Negozi al dettaglio online |
| Altri Canale di distribuzione |
Per Nazione
| Cina |
| Giappone |
| India |
| Tailandia |
| Singapore |
| Indonesia |
| Corea del Sud |
| Australia |
| Nuova Zelanda |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Dentifricio | |
| Collutorio/Risciacqui | ||
| in legno | Spazzolino elettrico | |
| Spazzolino manuale | ||
| Altri tipi di prodotto | ||
| Per ingrediente | Convenzionale | |
| Naturale / organico | ||
| Per utente finale | Bambini / Bambini | |
| Adulti | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| Farmacie/Farmacie | ||
| Negozi al dettaglio online | ||
| Altri Canale di distribuzione | ||
| Per Nazione | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'igiene orale nella regione Asia-Pacifico?
Il suo valore è di 18.84 miliardi di dollari nel 2026 e si prevede che raggiungerà i 26.77 miliardi di dollari entro il 2031.
Quale Paese si prevede crescerà più rapidamente all'interno della regione?
Si prevede che l'India registrerà un CAGR del 7.95% entro il 2031, grazie all'aumento del reddito e alla domanda di prodotti ayurvedici.
Quale categoria di prodotti detiene la quota maggiore?
Nel 2025, il dentifricio è in testa con una quota di mercato del 45.90%, sostenuta dall'elevata frequenza di riacquisto.
Con quale rapidità si sta espandendo la vendita al dettaglio online?
Si prevede che la vendita al dettaglio online crescerà a un CAGR dell'8.38%, il più rapido tra tutti i canali di distribuzione.


