

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
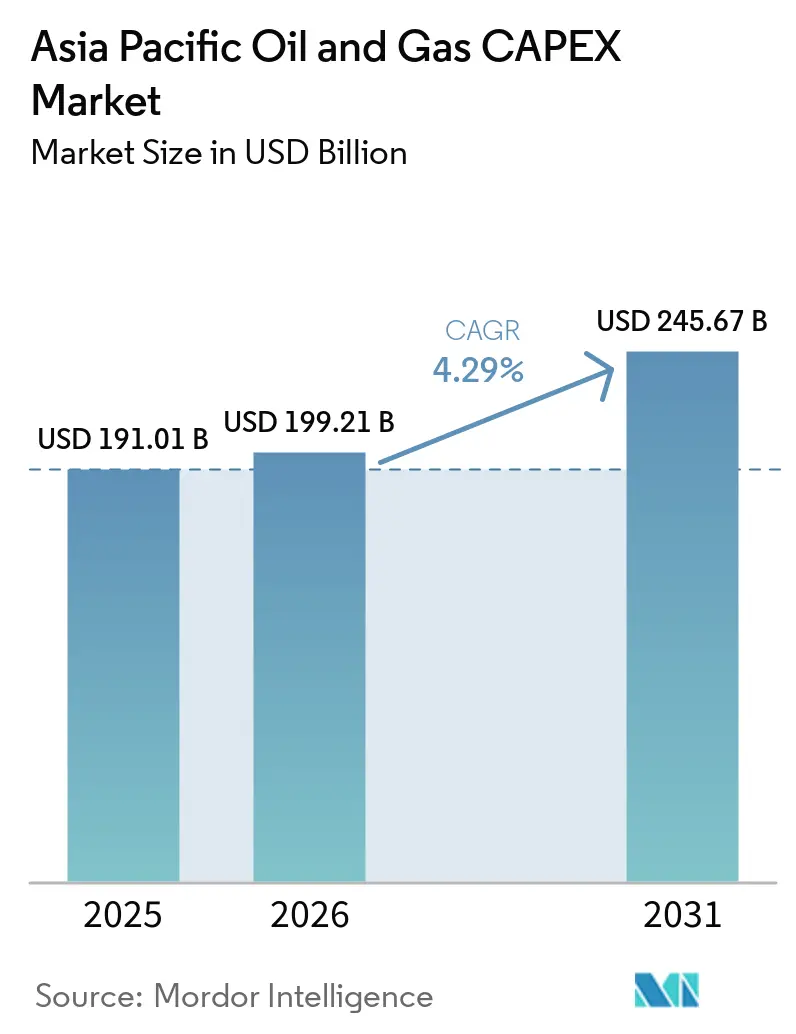
| Dimensione del mercato (2026) | 199.21 miliardo di dollari |
| Dimensione del mercato (2031) | 245.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.29% CAGR |
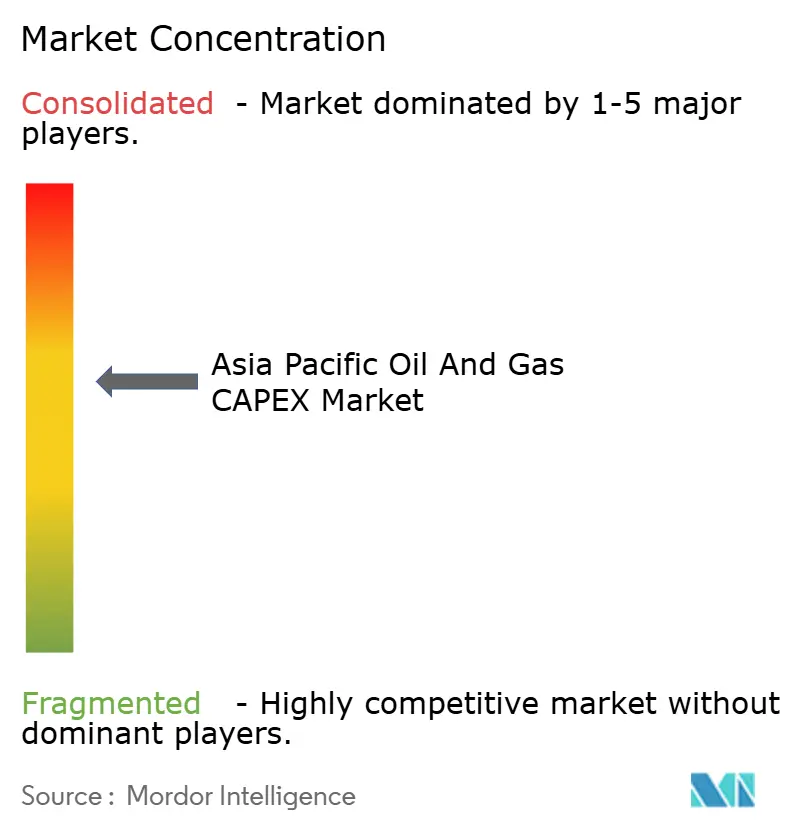
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato CAPEX del settore petrolifero e del gas nella regione Asia-Pacifico a cura di Mordor Intelligence
Il mercato degli investimenti in conto capitale (CAPEX) nel settore petrolifero e del gas nella regione Asia-Pacifico aveva un valore di 191.01 miliardi di dollari nel 2025 e si prevede che crescerà da 199.21 miliardi di dollari nel 2026 a 245.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.29% durante il periodo di previsione (2026-2031).
La domanda energetica regionale persistentemente elevata, il considerevole potenziale di risorse interne e l'accelerazione delle infrastrutture di transizione stanno mantenendo la spesa su una traiettoria crescente nonostante l'inasprimento delle norme sulla finanza verde. I governi investono capitali in nuovi asset di GNL, idrogeno e CCUS per garantire l'approvvigionamento, mentre le compagnie petrolifere nazionali mantengono i programmi upstream convenzionali, salvaguardando la sicurezza energetica durante il periodo di transizione. Gli operatori internazionali stanno ruotando i loro portafogli verso la regione perché i quadri normativi sono più chiari rispetto a diverse giurisdizioni del Medio Oriente e perché i progetti in acque profonde e GNL ora offrono livelli di pareggio competitivi a livello globale. Anche la spesa tecnologica aumenta poiché i programmi di giacimenti petroliferi digitali prolungano la vita utile degli asset e i progetti di raffinazione modulare migliorano la flessibilità della gamma di prodotti in India e Cina.
Punti chiave del rapporto
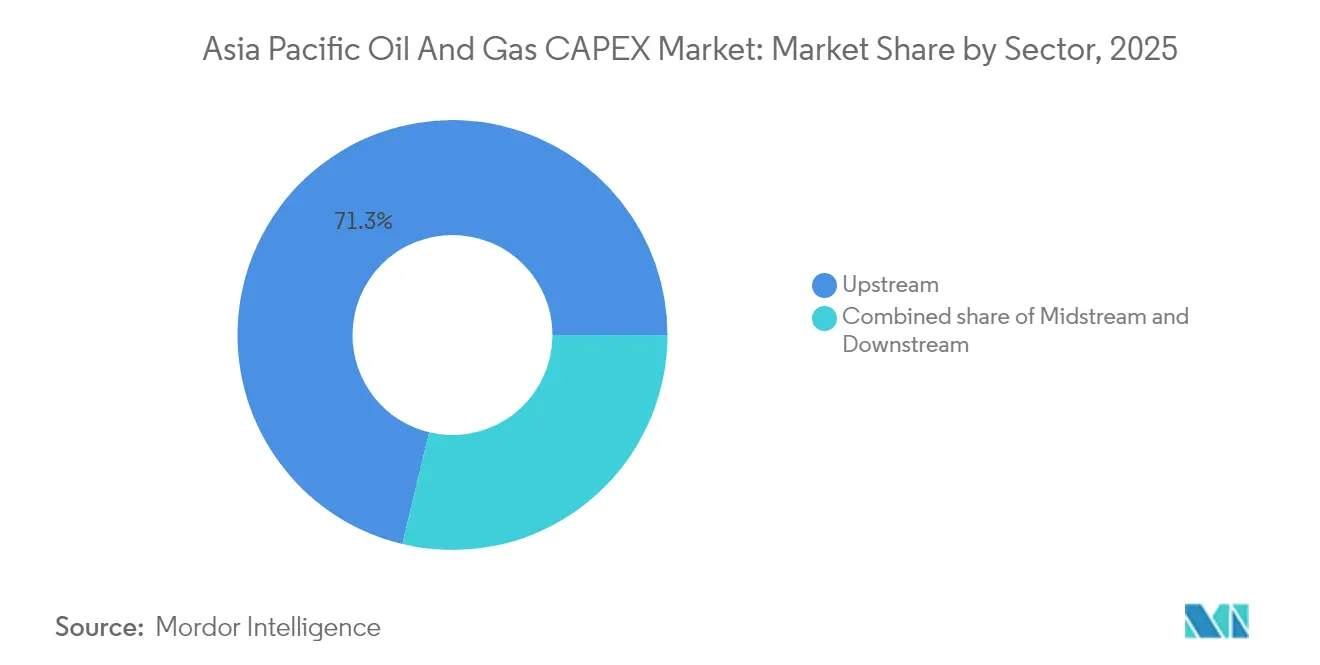
- Per settore, nel 2025 l'upstream ha rappresentato il 71.25% della quota di mercato CAPEX del petrolio e del gas nell'area Asia-Pacifico; il segmento downstream è quello in più rapida crescita, con un CAGR del 4.98% entro il 2031.
- In base alla posizione geografica, nel 2025 i progetti onshore hanno rappresentato il 65.25% delle spese in conto capitale del mercato petrolifero e del gas dell'area Asia-Pacifico, mentre si prevede che la spesa offshore aumenterà a un CAGR del 6.84% nello stesso arco temporale.
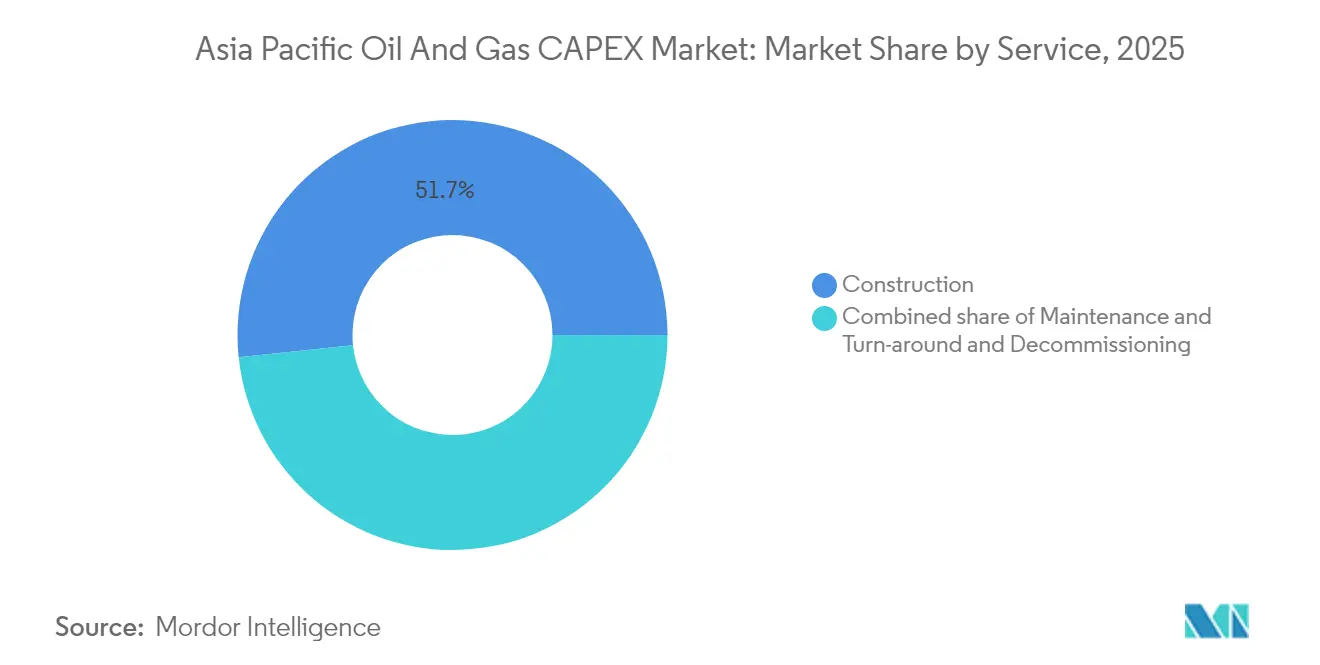
- In base al servizio, le attività di costruzione hanno dominato con una quota del 51.65% delle dimensioni del mercato CAPEX del petrolio e del gas dell'Asia-Pacifico nel 2025; si prevede che la dismissione registrerà il CAGR più elevato, pari all'7.58%, fino al 2031.
- In termini geografici, nel 2025 la Cina deteneva una quota dominante del 56.15% del mercato CAPEX del petrolio e del gas dell'area Asia-Pacifico, mentre si prevede che la Malesia presenterà la crescita più rapida, con un CAGR del 5.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli investimenti (CAPEX) nel settore petrolifero e del gas nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti investimenti nelle infrastrutture GNL nel Sud-est asiatico | + 1.20% | Indonesia, Malesia, Tailandia, Vietnam | Medio termine (2-4 anni) |
| Impegni governativi in materia di idrogeno e CCUS CAPEX in Australia e Giappone | + 0.80% | Australia, Giappone | A lungo termine (≥ 4 anni) |
| Le compagnie petrolifere nazionali spingono per progetti di estrazione del gas in acque profonde in Cina e Malesia | + 1.00% | Cina, Malesia | Medio termine (2-4 anni) |
| Le IOC riallocano i portafogli verso titoli a basso costo nell'area APAC a fronte del rischio in Medio Oriente | + 0.60% | Regionale, concentrato in Australia, Malesia | A breve termine (≤ 2 anni) |
| Rapida crescita del CAPEX del giacimento petrolifero digitale per l'estensione della vita utile degli asset | + 0.40% | Cina, Australia, Indonesia | Medio termine (2-4 anni) |
| Progetti di raffinazione modulare mirati alla sostituzione delle importazioni petrolchimiche in India | + 0.50% | India, con ricadute in Bangladesh e Sri Lanka | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti investimenti nelle infrastrutture GNL nel Sud-est asiatico
La major statale indonesiana Pertamina ha stanziato 20 miliardi di dollari per l'ampliamento della capacità di GNL entro il 2028, mentre Petronas si è impegnata a investire 15 miliardi di dollari in tre unità galleggianti di GNL che aumenteranno le esportazioni di gas della Malesia entro la metà del decennio. Queste costruzioni a monte sono accompagnate da infrastrutture di stoccaggio, rigassificazione e trasporto, che generano opportunità di appalto pluriennali per le imprese di costruzione e ingegneria. L'ondata di investimenti posiziona gli esportatori del Sud-est asiatico in modo da poter conquistare il 15-20% del commercio globale di GNL entro il 2030, proteggendoli dalla volatilità dei prezzi del petrolio e incrementando gli afflussi di valuta estera. (1) Asian Development Bank, “Energy Infrastructure Investment in Asia-Pacific,” adb.org Anche i mercati interni si stanno allontanando dal gasdotto a favore di importazioni flessibili di GNL che supportano le fonti rinnovabili intermittenti. Lo slancio di questi progetti alimenta direttamente il mercato CAPEX del petrolio e del gas dell'Asia-Pacifico, garantendo una solida base di domanda nel medio termine.
Impegni governativi in materia di CAPEX per l'idrogeno e la CCUS in Australia e Giappone
Il Fondo giapponese per l'innovazione verde ha stanziato 2 trilioni di yen (15 miliardi di dollari USA) per progetti della catena del valore dell'idrogeno, rispecchiando l'allocazione australiana di 70 miliardi di dollari australiani (47 miliardi di dollari USA) destinata a hub di produzione, corridoi di trasporto e stoccaggio geologico. (2) Ministero dell'Economia, del Commercio e dell'Industria del Giappone, "Linee guida del Fondo per l'innovazione verde", meti.go.jp Il quadro bilaterale collega la dotazione di risorse australiane con la domanda di assorbimento giapponese, garantendo un assorbimento bancabile per attività a lungo termine. Il capitale pubblico assorbe il rischio tecnologico iniziale, catalizzando la partecipazione privata e riducendo il costo medio ponderato del capitale, che sostiene il mercato CAPEX del petrolio e del gas dell'Asia-Pacifico anche quando gli idrocarburi tradizionali raggiungono un plateau. Gli accordi di assorbimento a lungo termine già in fase di negoziazione indicano che i progetti in cantiere si estenderanno ben oltre l'attuale periodo di previsione.
La National Oil Company spinge per progetti di estrazione del gas in acque profonde in Cina e Malesia
CNOOC ha stanziato 15 miliardi di dollari per diversi progetti di sviluppo in acque profonde fino al 2027, implementando sistemi sottomarini di nuova generazione che riducono i costi operativi e minimizzano l'impatto in superficie. Petronas persegue iniziative analoghe nel Mar Cinese Meridionale, aggiungendo unità galleggianti di produzione, stoccaggio e scarico che monetizzano giacimenti precedentemente inaccessibili a causa della profondità delle acque e di problemi di sicurezza. Questi programmi hanno una durata di 7-10 anni, garantendo backlog EPC affidabili a supporto del mercato CAPEX del petrolio e del gas dell'area Asia-Pacifico. Poiché il gas in acque profonde sostituisce il GNL importato, i governi ne sostengono le approvazioni anche in presenza di controversie marittime, garantendo così un impatto positivo sulla domanda a medio termine.
Le compagnie petrolifere internazionali riallocano i portafogli verso titoli APAC a basso costo in un contesto di rischio mediorientale
L'accresciuta incertezza geopolitica nel Golfo ha spinto Shell a impegnare 12 miliardi di dollari in treni di GNL australiani e BP a collaborare con le compagnie petrolifere nazionali indonesiane su progetti di gas multi-campo. Questo cambiamento favorisce le giurisdizioni con regolamentazione trasparente, integrità contrattuale e infrastrutture di esportazione pronte. I vincoli a breve termine riducono ulteriormente il rischio del flusso di cassa, il che significa che il capitale delle compagnie petrolifere nazionali (IOC) si trasforma più rapidamente, sostenendo l'utilizzo del settore dei servizi nel mercato CAPEX di petrolio e gas dell'area Asia-Pacifico. La diversificazione del rischio rimane la motivazione principale, ma anche la riduzione dell'intensità di carbonio ha un peso, rendendo la base patrimoniale relativamente giovane dell'APAC una piattaforma interessante per programmi di ottimizzazione digitale e controllo delle emissioni di metano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme più severe sulla finanza verde che limitano i prestiti per progetti sui combustibili fossili | -0.80% | Globale, colpisce in particolare Australia e Giappone | A breve termine (≤ 2 anni) |
| L'aumento dell'inflazione EPC e i mandati di contenuto locale aumentano i costi di costruzione | -0.60% | Regionale, concentrato in Indonesia, India, Malesia | Medio termine (2-4 anni) |
| L'accelerazione dell'adozione dei veicoli elettrici frena la domanda di prodotti raffinati a lungo termine | -0.40% | Cina, India | A lungo termine (≥ 4 anni) |
| I rischi per la sicurezza marittima nel Mar Cinese Meridionale ritardano le FID offshore | -0.30% | Cina, Malesia, Vietnam | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme più severe sulla finanza verde che limitano i prestiti per progetti basati sui combustibili fossili
L'Autorità monetaria di Singapore ha ridotto del 60% l'ammissibilità ai prestiti per i combustibili fossili nel 2024 e le banche australiane hanno seguito l'esempio, aumentando i costi di prestito per le imprese upstream di medie dimensioni di 200-300 punti base (3). Autorità monetaria di Singapore, "Linee guida per la gestione del rischio ambientale", mas.gov.sg Gli sviluppatori si rivolgono alle agenzie di credito all'esportazione o raccolgono tranche mezzanine, ritardando le decisioni finali di investimento e riducendo la spesa a breve termine nel mercato CAPEX del petrolio e del gas dell'Asia-Pacifico. I progetti a ciclo breve con percorsi di transizione visibili raggiungono comunque la chiusura finanziaria, ma i barili ad alto contenuto di carbonio comportano chiare penalizzazioni di finanziamento.
L'aumento dell'inflazione EPC e i mandati di contenuto locale aumentano i costi di costruzione
L'Indonesia impone requisiti di contenuto locale del 40% sui progetti upstream, mentre la Malesia ha soglie simili, costringendo gli appaltatori internazionali a formare joint venture e a coltivare catene di fornitura locali che aggiungono il 15-25% al costo totale installato. I picchi nei prezzi di materiali e manodopera amplificano l'effetto, riducendo i tassi di rendimento interni e costringendo gli operatori a scaglionare gli ambiti di lavoro. Le tempistiche prolungate riducono i prelievi di cassa annuali nel mercato CAPEX del petrolio e del gas dell'area Asia-Pacifico durante la finestra di avvio, sebbene la spesa totale nel corso del ciclo di vita rimbalzi una volta che le pipeline di approvvigionamento sono mature.
Analisi del segmento
Per settore: il predominio a monte sostiene gli sforzi per la sicurezza energetica
Upstream ha dominato il 71.25% del mercato CAPEX di petrolio e gas dell'Asia-Pacifico nel 2025, riflettendo le direttive statali volte a sostenere l'offerta interna in un contesto di prezzi delle importazioni volatili. Le compagnie petrolifere nazionali hanno guidato la spesa per gas in acque profonde, blocchi di scisto e metano da giacimenti carboniferi, sfruttando la perforazione digitale e l'imaging dei giacimenti in tempo reale per aumentare i tassi di recupero. Queste spese mantengono attive le fabbriche di contenuti locali e generano un flusso continuo di contratti per gli specialisti dei servizi. Le spese midstream si concentrano sul rifacimento di oleodotti dismessi e sullo stoccaggio di GNL, abbinate agli sviluppi upstream per garantire la capacità di estrazione.
Si prevede che la spesa downstream, sebbene rappresenti una quota inferiore del 28.75% nel 2025, accelererà a un CAGR del 4.98% fino al 2031. L'integrazione petrolchimica guida i programmi di ammodernamento che sostituiscono i combustibili semplici con olefine e aromatici a margine più elevato. Il complesso indiano di Jamnagar e l'hub cinese del Fujian sono tipici di questo cambiamento: un tempo incentrati sulla benzina, i siti ora convogliano flussi di cassa incrementali verso steam cracking e unità PDH. Poiché ogni ammodernamento richiede compressori, reattori e automazione, il downstream continua ad attrarre volumi di materiali nel conteggio delle dimensioni del mercato CAPEX del petrolio e del gas dell'area Asia-Pacifico, nonostante il plateau della domanda di combustibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizione: la crescita offshore supera la maturità onshore
Le attività onshore hanno detenuto il 65.25% delle dimensioni del mercato CAPEX di petrolio e gas dell'Asia-Pacifico nel 2025, ancorate allo scisto cinese, al gas di carbone australiano e ai giacimenti di tight oil del Rajasthan in India. I progetti di estrazione mineraria beneficiano di approvazioni più rapide e di una complessità di profondità d'acqua ridotta, consentendo alle compagnie petrolifere nazionali di autorizzare più piattaforme nell'ambito di un unico ciclo di bilancio. Infrastrutture come oleodotti principali e reti di raccolta del gas vengono raggruppate, creando opportunità parallele per i fornitori di compressori e skid di misurazione.
Il CAPEX offshore cresce più rapidamente, con un CAGR del 6.84%, alimentato dall'ondata di gas in acque profonde della Malesia, dalla flotta di GNL galleggiante dell'Indonesia e dai giacimenti australiani di Browse e Scarborough. Le FPSO di nuova generazione integrano moduli CCS, rispettando le normative sulle emissioni e liberando al contempo giacimenti marginali. Gli appaltatori specializzati nel settore sottomarino, quindi, guadagnano quote nel mercato CAPEX del petrolio e del gas dell'Asia-Pacifico, mentre i produttori OEM di apparecchiature si assicurano accordi quadro che prolungano il backlog fino al 2030.
Per servizio: la costruzione è in testa mentre la dismissione cresce rapidamente
L'edilizia ha rappresentato il 51.65% della spesa del 2025, con treni GNL, oleodotti e complessi integrati raffineria-petrolchimici che hanno avviato lavori in sei grandi economie. Gli operatori EPC coordinano un'enorme forza lavoro, asset per il sollevamento di carichi pesanti e controlli di progetto avanzati per consegnare i progetti entro stretti intervalli di messa in servizio. La manutenzione e il turnaround hanno registrato una crescita costante, indicizzata all'inflazione, rispondendo alle esigenze delle flotte di asset in fase di maturazione in Cina e Australia.
Lo smantellamento rimane una quota modesta in termini assoluti, ma si espande a un CAGR dell'7.58%, il più rapido nell'ambito dei servizi. Le autorità di regolamentazione ora richiedono disposizioni di rimozione con deposito a garanzia e impongono rigide misure di bonifica dei fondali marini post-tappatura, costringendo gli operatori ad aggiudicare contratti di smantellamento pluriennali. Le competenze sviluppate nel Mare del Nord migrano verso l'area Asia-Pacifico, a vantaggio di appaltatori specializzati e mantenendo vive opportunità di nicchia nel mercato dei servizi CAPEX per il petrolio e il gas nell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato cinese degli investimenti (CAPEX) nel settore petrolifero e del gas
La quota di partecipazione della Cina al 56.15% nel 2025 deriva da megaprogetti upstream come Lingshui 17-2 e Shenhai-1, ciascuno con una spesa di sviluppo superiore a 2 miliardi di dollari. Le agenzie statali sincronizzano i tracciati degli oleodotti, gli ammodernamenti dei porti e la costruzione di depositi, riducendo i tempi di esecuzione e aumentando gli effetti moltiplicatori nazionali. La strategia stabilizza le catene di approvvigionamento regionali e consolida la domanda di attrezzature per il mercato CAPEX di petrolio e gas dell'area Asia-Pacifico.
Mercato indiano degli investimenti (CAPEX) nel settore petrolifero e del gas
La spinta dell'India verso l'autosufficienza petrolchimica plasma il suo profilo CAPEX. I pacchetti di raffinazione modulari in Rajasthan e Gujarat richiedono importi inferiori – 1-2 miliardi di dollari rispetto ai megaprogetti tradizionali – eppure la spesa aggregata rimane elevata perché il modello viene ripetuto in diversi stati. L'espansione della rete del gas da Dahej verso sud sostiene i piani per i fertilizzanti e il gas urbano, estendendo le code CAPEX a metà percorso fino all'inizio degli anni '2030.
Mercato australiano degli investimenti in conto capitale nel settore petrolifero e del gas
L'Australia è terza in termini di valore, ma è leader in termini di tecnologia. La rimozione dei colli di bottiglia dalla compressione del GNL nei siti di produzione di GNL e l'ammodernamento dei sistemi CCS a Gorgon e Wheatstone mantengono alta l'attenzione delle aziende di servizi, mentre la dorsale dell'idrogeno di Pilbara prevede un investimento di 15 miliardi di dollari in elettrolizzatori, stoccaggio e infrastrutture portuali. I finanziamenti governativi riducono il rischio di pioniere, rendendo l'Australia fondamentale per le future curve dei costi del carburante.
Mercato degli investimenti (CAPEX) nel settore petrolifero e del gas in Malesia
Il CAGR del 5.28% della Malesia è dovuto alla roadmap di Petronas per il GNL galleggiante a tre livelli e al Kasawari CCS, il più grande impianto di cattura del carbonio del Sud-Est asiatico in costruzione. Condotte ausiliarie e potenziamenti a terra amplificano gli effetti moltiplicatori a Johor e Sarawak, spingendo la localizzazione basata sui fornitori oltre il 50%.
Mercato CAPEX del petrolio e del gas APAC
Indonesia, Thailandia e Vietnam completano il nucleo, ciascuna delle quali canalizza investimenti di nicchia nella monetizzazione del gas nazionale e nell'ampliamento dei terminali di rigassificazione. Bangladesh e Filippine, raggruppati nel Resto dell'Asia-Pacifico, accelerano verso la fine del periodo, grazie al miglioramento del rating creditizio sovrano che sblocca finanziamenti agevolati per terminali di importazione e caverne di stoccaggio.
Panorama normativo
I quadri normativi in tutta la regione Asia-Pacifico continuano a inasprirsi in materia di disciplina patrimoniale, gestione dei proventi delle esportazioni e sicurezza energetica, influenzando sia gli investimenti in idrocarburi che quelli relativi alla transizione energetica. In Indonesia, i regolamenti governativi n. 2 del 2026 e n. 21 del 2026 hanno rafforzato le norme sulla ritenzione dei proventi derivanti dall'esportazione di risorse naturali (in vigore rispettivamente dal 26 febbraio 2026 e dal 1° giugno 2026), mentre il regolamento governativo n. 24 del 2026 (in vigore dal 1° giugno 2026) disciplina le esportazioni di materie prime strategiche, aumentando la complessità degli adempimenti e della pianificazione finanziaria per gli esportatori di GNL e del settore upstream.
In India, il Regolamento sul petrolio e il gas naturale del 2025 (notificato il 9 dicembre 2025) definisce i quadri normativi per la unitizzazione o la fusione dei contratti di locazione e la condivisione delle infrastrutture, rafforzando i concetti di sviluppo integrato che alimentano i piani di sviluppo dei giacimenti e i collegamenti con le infrastrutture di trasporto e distribuzione. In Vietnam, la Decisione n. 363/QĐ-BCT (28 febbraio 2026) ha rivisto il Piano energetico nazionale e aumentato il requisito di riserva strategica di petrolio a 90 giorni di importazioni nette entro il 2030, il che supporta gli investimenti in stoccaggio e logistica, aumentando al contempo i requisiti di pianificazione, autorizzazione e garanzia di approvvigionamento per i programmi di raffinazione e distribuzione.
Panorama competitivo
Le compagnie petrolifere nazionali dominano la spesa grazie ai mandati sovrani e al facile accesso ai finanziamenti statali. CNPC, CNOOC e Sinopec superano complessivamente i 60 miliardi di dollari di spese in conto capitale annuali, surclassando i rivali internazionali e consolidando l'ecosistema cinese delle attrezzature. Petronas e ONGC seguono, ciascuna sfruttando operazioni integrate per accelerare progetti in linea con i programmi nazionali di sicurezza energetica.
Le principali compagnie petrolifere internazionali adottano modelli di partnership che uniscono il vantaggio tecnico alla familiarità con il mercato locale. Shell collabora con Petronas per progetti pilota su FLNG, bunkeraggio di GNL e idrogeno; TotalEnergies collabora allo sviluppo congiunto di GNL e CCS, mentre BP sfrutta l'infrastruttura delle compagnie petrolifere indonesiane per proteggersi dall'esposizione geopolitica. Il know-how nella gestione del carbonio e le suite di ottimizzazione digitale emergono come i principali fattori di differenziazione, garantendo agli operatori internazionali una rilevanza continua nel mercato CAPEX di petrolio e gas dell'area Asia-Pacifico.
La concorrenza nel settore dei servizi si intensifica con l'apertura di nicchie di mercato per il decommissioning e la CCS. Saipem, Subsea 7 e Technip Energies si posizionano per progetti chiavi in mano che includono la chiusura dei pozzi, la rimozione della superficie e la preparazione del sito di stoccaggio del carbonio. I cantieri nazionali in Cina, Indonesia e Malesia conquistano quote di mercato grazie a politiche favorevoli al contenuto locale, sebbene l'hardware sottomarino complesso provenga ancora da OEM occidentali, mantenendo un parco fornitori equilibrato.
Leader del settore CAPEX petrolifero e del gas nella regione Asia-Pacifico
Exxon Mobile Corporation.
shell plc
Pacific Oil & Gas Ltd
Chevron Corporation
BP plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Inpex ha avviato la costruzione del progetto Abadi LNG in Indonesia. L'annuncio amplia la capacità di estrazione di GNL e rafforza la sicurezza dell'approvvigionamento di gas a livello regionale, contribuendo a dare impulso agli investimenti in conto capitale nella regione Asia-Pacifico.
- Maggio 2026: ExxonMobil ha firmato un accordo preliminare con Pertamina per un potenziale progetto di cattura e stoccaggio del carbonio (CCS) da 2.6 miliardi di dollari al largo delle coste di Sumatra e Giava. La collaborazione collega la cattura del carbonio a nuovi sviluppi e sottolinea la crescita orientata alla decarbonizzazione nei progetti del gas nella regione Asia-Pacifico.
- Maggio 2026: BP ha firmato tre nuovi contratti di condivisione della produzione in Indonesia, relativi ai blocchi Bintuni, Drawa e Barong. I contratti aumentano l'esposizione di BP alla produzione upstream indonesiana e incrementano la portata delle attività di investimento in conto capitale a livello regionale.
Ambito e metodologia
L’ambito del mercato CAPEX di petrolio e gas dell’Asia-Pacifico comprende: –
Per settore
| A monte |
| midstream |
| A valle |
Per località
| a terra |
| al largo |
Per servizio
| Edilizia |
| Manutenzione e ripristino |
| Messa fuori servizio |
Per geografia
| Cina |
| India |
| Australia |
| Indonesia |
| Malaysia |
| Tailandia |
| Vietnam |
| Resto dell'Asia-Pacifico |
| Per settore | A monte |
| midstream | |
| A valle | |
| Per località | a terra |
| al largo | |
| Per servizio | Edilizia |
| Manutenzione e ripristino | |
| Messa fuori servizio | |
| Per geografia | Cina |
| India | |
| Australia | |
| Indonesia | |
| Malaysia | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa CAPEX per petrolio e gas nell'area Asia-Pacifico nel 2026?
Nel 2026, il mercato CAPEX del petrolio e del gas dell'area Asia-Pacifico ammonterà a 199.21 miliardi di dollari, seguendo il CAGR del 4.29% previsto per il resto del decennio.
Quale segmento di mercato si prevede crescerà più rapidamente?
Gli sviluppi offshore registrano la crescita più elevata, con un CAGR del 6.84%, grazie alla proliferazione di progetti di gas in acque profonde e di GNL galleggiante.
Perché la Malesia è considerata un punto caldo per i nuovi investimenti?
Il programma GNL galleggiante di Petronas, i giacimenti di gas in acque profonde e le iniziative CCS spingono la spesa della Malesia a un CAGR del 5.28%, il tasso più rapido nella regione.
In che modo le norme sulla finanza verde influenzano la spesa in conto capitale?
Criteri di prestito più severi aumentano i costi di prestito fino a 300 punti base, ritardando alcuni progetti di media scala ma accelerando gli investimenti a basse emissioni di carbonio come l'idrogeno e la CCS.
Quali opportunità esistono per le aziende di servizi?
L'edilizia detiene la quota di portafoglio più grande, ma lo smantellamento e gli aggiornamenti dei giacimenti petroliferi digitali crescono più rapidamente, offrendo agli appaltatori specializzati nicchie ad alto margine.
Quali sono le tecnologie più richieste?
Sistemi di produzione sottomarina, GNL galleggiante, cattura del carbonio e piattaforme di analisi predittiva saranno i principali attori dei prossimi progetti.


