

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Periodo dei dati storici | 2021 - 2024 |
| Tasso di crescita | 5.08% CAGR |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature per centrali nucleari nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato delle apparecchiature per centrali nucleari nella regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 5.08% durante il periodo di previsione.
Il mercato è stato influenzato negativamente da COVID-19 nel 2020. Attualmente il mercato ha raggiunto i livelli pre-pandemia.
- A lungo termine, si prevede che il contributo significativo dell'energia nucleare alla riduzione delle emissioni di gas a effetto serra, soddisfacendo la crescente domanda energetica di una popolazione in crescita e sostenendo lo sviluppo sostenibile nel paese, guiderà il mercato durante il periodo di previsione.
- D'altro canto, la crescente concorrenza del gas naturale e delle rinnovabili nella produzione di elettricità sta frenando la crescita del mercato.
- Tuttavia, l'aumento degli investimenti in piccoli reattori modulari dovrebbe rappresentare una significativa opportunità di crescita per il mercato durante il periodo di previsione.
- A causa dell'aumento del consumo di energia, delle limitate riserve di combustibili fossili e degli sforzi per ridurre le emissioni, la Cina dovrebbe essere il più grande mercato per le apparecchiature delle centrali nucleari durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature per centrali nucleari nell'area Asia-Pacifico
Reattori ad acqua pressurizzata per dominare il mercato
- Un design tipico di un PWR commerciale è tale che il nucleo all'interno del recipiente del reattore crea calore. Il nucleo del recipiente a pressione del reattore (RPV) contiene combustibile nucleare, moderatore, barre di controllo e refrigerante che viene raffreddato e moderato da acqua liquida ad alta pressione. PWR è costituito da un recipiente del reattore, generatori di vapore, pompe del refrigerante del reattore, strade di controllo, un pressurizzatore e altri elementi.
- PWR è il tipo di reattore nucleare più commercializzato, che domina il mercato delle apparecchiature per centrali nucleari dell'Asia-Pacifico. Con politiche di supporto e progetti imminenti nel periodo di previsione, si prevede che le centrali nucleari PWR domineranno il mercato nei prossimi anni.
- Nonostante la minore efficienza e gli elevati investimenti iniziali, PWR è una tecnologia matura. Ha costi operativi relativamente inferiori, quindi la maggior parte dei paesi con settori di energia nucleare sia per adulti che per giovani sta investendo nella tecnologia PWR. Il tipo di reattore dovrebbe dominare il mercato durante il periodo di previsione.
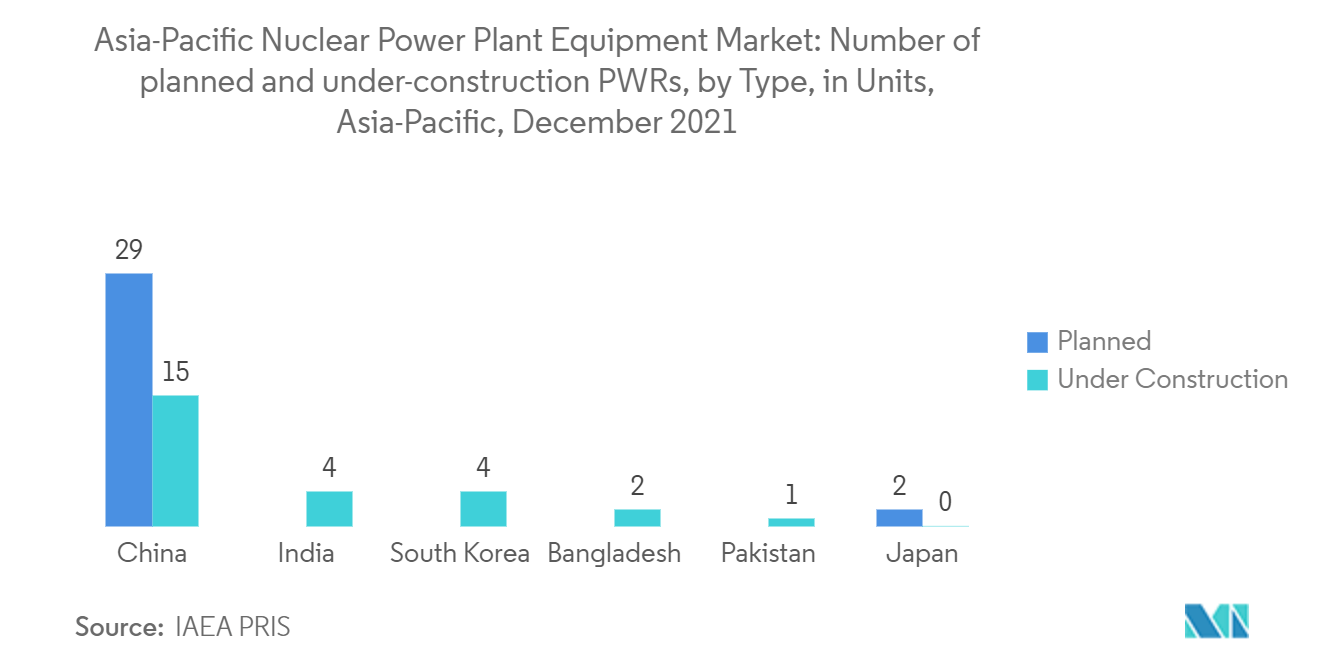
- A dicembre 2021, ci sono 26 PWR in costruzione nella regione Asia-Pacifico e la costruzione di quasi 31 nuovi PWR è prevista. La Cina è leader in termini di futuri reattori ad acqua pressurizzata e centrali nucleari. La Cina è il paese dominante, con 15 reattori PWR in costruzione e 29 PWR pianificati per la costruzione.
- Poiché PWR è una tecnologia matura, la maggior parte dei paesi con un'industria dell'energia nucleare relativamente sottosviluppata si concentra sullo sviluppo di reattori nucleari di tipo PWR. Paesi come il Bangladesh (2) e il Pakistan (2) stanno costruendo reattori nucleari esclusivamente di tipo PWR. Inoltre, a causa dei costi operativi relativamente inferiori, anche alcuni paesi con settori nucleari relativamente maturi, come l'India (4) e la Corea del Sud (4), stanno costruendo reattori nucleari di tipo PWR.
- Pertanto, tali sviluppi regionali sosterranno il mercato delle apparecchiature per centrali nucleari dell'Asia-Pacifico durante il periodo di previsione.
La Cina domina il mercato
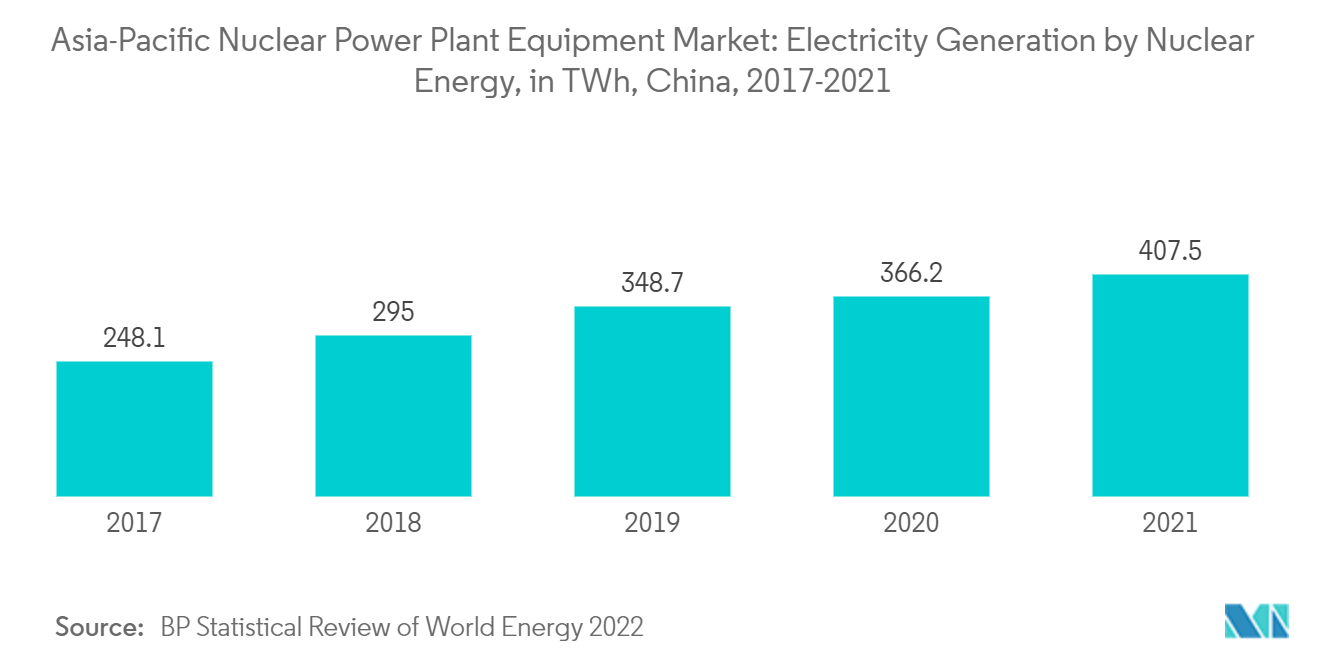
- La Cina è il più grande consumatore di energia nucleare e globale nella regione dell'Asia-Pacifico. A dicembre 2022, ci sono 16 centrali nucleari in costruzione nel Paese e 31 sono previste per la costruzione. Con una generazione di 407.5 TWh di elettricità dall'energia nucleare nel 2021, la produzione di energia nucleare cinese di quasi il 65% nel periodo 2017-2021. Con i prossimi progetti, il dominio dovrebbe continuare nel periodo di previsione.
- Si prevede che la Cina diventerà uno dei maggiori mercati nucleari a livello mondiale, in termini di capacità, durante il periodo di previsione. A marzo 2022, la National Energy Administration (NEA) ha fissato l'obiettivo di aumentare la capacità nucleare installata a 70 GW entro il 2025.
- Durante il 2021, la Cina ha aggiunto alla rete 2 reattori PWR e, nel gennaio 2022, la Cina ha aggiunto alla rete un altro reattore PWR, il reattore Fuqing 6 con una capacità netta di 1000 MW. Il reattore nucleare Fuqing 5, entrato in servizio nel gennaio 2021, è stato il primo reattore Hualong One, un modello cinese di reattore nucleare ad acqua pressurizzata di terza generazione, ad entrare in servizio commerciale. Anche la Cina ha avviato la costruzione di 6 nuovi PWR nel 2021.
- Inoltre, il paese sta anche esportando tecnologia e sviluppando reattori nucleari PWR in molti paesi come Pakistan, Romania, Iran, Turchia, Egitto e Argentina, e questo dovrebbe migliorare le prospettive di mercato per la tecnologia PWR in questi paesi. A causa di questi fattori, la Cina dovrebbe essere uno dei maggiori mercati per i reattori PWR durante il periodo di previsione.
- Si prevede che la Cina svolga un ruolo vitale nella futura espansione dell'industria nucleare globale, nonostante alcuni sentimenti negativi nei confronti delle società nucleari cinesi, sotto forma di preoccupazioni per gli standard di sicurezza e la condivisione illegale di tecnologia.
Panorama normativo
In tutta la regione Asia-Pacifico, l'approvvigionamento di apparecchiature per le centrali nucleari è influenzato dai regimi di licenza nazionali che fanno sempre più riferimento alle aspettative di sicurezza dell'Agenzia Internazionale per l'Energia Atomica (AIEA), con gli enti regolatori che inaspriscono i requisiti per la selezione del sito, la progettazione, la costruzione e la garanzia di qualità della catena di fornitura. In Giappone, l'Autorità di Regolamentazione Nucleare ha ospitato una missione del Servizio Integrato di Revisione Regolamentare (IRRS) dell'AIEA (dal 26 gennaio al 6 febbraio 2026), rafforzando il continuo allineamento dei programmi regolatori con i parametri di riferimento internazionali relativi agli ammodernamenti delle isole reattori e delle apparecchiature ausiliarie e alle attività di prolungamento della vita utile.
Diversi mercati stanno aggiornando le leggi abilitanti e le strutture di governance che incidono sulle tempistiche di autorizzazione dei progetti e di qualificazione delle apparecchiature. Il Vietnam ha introdotto una nuova legge sull'energia atomica il 1° gennaio 2026, seguita dalla Circolare n. 07/2026/TT-BKHCN del Ministero della Scienza e della Tecnologia (in vigore dal 31 marzo 2026), che disciplina le normative tecniche relative alla sicurezza nucleare per la progettazione e la costruzione dei siti. L'AIEA ha inoltre consegnato al Vietnam, il 22 aprile 2026, un rapporto di revisione integrata delle infrastrutture nucleari (INIR), relativo alle fasi di preparazione per la ripresa del progetto nucleare di Ninh Thuan. L'India ha fatto progressi nel suo quadro normativo con l'approvazione presidenziale dello SHANTI Act il 20 dicembre 2025, mentre l'Agenzia nazionale per l'ambiente di Singapore ha commissionato studi nel marzo 2026 sui quadri normativi in materia di sicurezza nucleare e sugli impatti ambientali, a dimostrazione di una maggiore attenzione regionale alla preparazione in materia di sicurezza e governance pre-implementazione.
Analisi della catena del valore
La catena del valore delle apparecchiature per centrali nucleari nella regione Asia-Pacifico comprende materie prime di grado nucleare e forgiature pesanti (componenti per recipienti a pressione del reattore e generatori di vapore), fabbricazione e lavorazione specializzate, controllo qualità e qualificazione nucleare (inclusi documentazione, tracciabilità e ispezione), integrazione di sistemi per apparecchiature ausiliarie e di isola, logistica per componenti di grandi dimensioni e installazione in loco con supporto alla messa in servizio e servizi a lungo termine. L'offerta regionale è influenzata da capacità concentrate nella forgiatura pesante e nella fabbricazione complessa, in particolare in Giappone e Corea del Sud, mentre l'integrazione guidata da EPC e OEM raggruppa le apparecchiature principali con pompe, valvole, strumentazione e controllo (I&C) e pacchetti di bilanciamento dell'impianto.
I vincoli della catena di approvvigionamento sono legati alla disponibilità di manodopera qualificata e alle capacità dei fornitori (tra cui un calo del 45% di lavoratori specializzati nell'industria nucleare giapponese dopo il 2011), all'obsolescenza dei componenti e alla sfida di modernizzare gli impianti con sistemi di strumentazione e controllo digitali in conformità con rigide normative di qualificazione. Le iniziative del settore e del governo vengono inoltre utilizzate per rafforzare la capacità e l'integrità dei fornitori, tra cui il Ministero dell'Economia, del Commercio e dell'Industria (METI) giapponese e la piattaforma per la catena di approvvigionamento nucleare (NSCP), guidata dal Forum giapponese sull'industria atomica, a supporto delle risorse umane e delle attività commerciali all'estero, insieme a una più ampia adozione di pratiche di gestione della catena di approvvigionamento nucleare promosse da organismi come l'AIEA e i gruppi di lavoro OCSE-NEA. Queste dinamiche evidenziano l'importanza di percorsi di adozione di livello commerciale per determinati componenti, di una pianificazione a lungo termine per i componenti pesanti e di partenariati multinazionali per soddisfare i requisiti di localizzazione e conformità nei progetti nazionali ed esteri.
Panorama competitivo
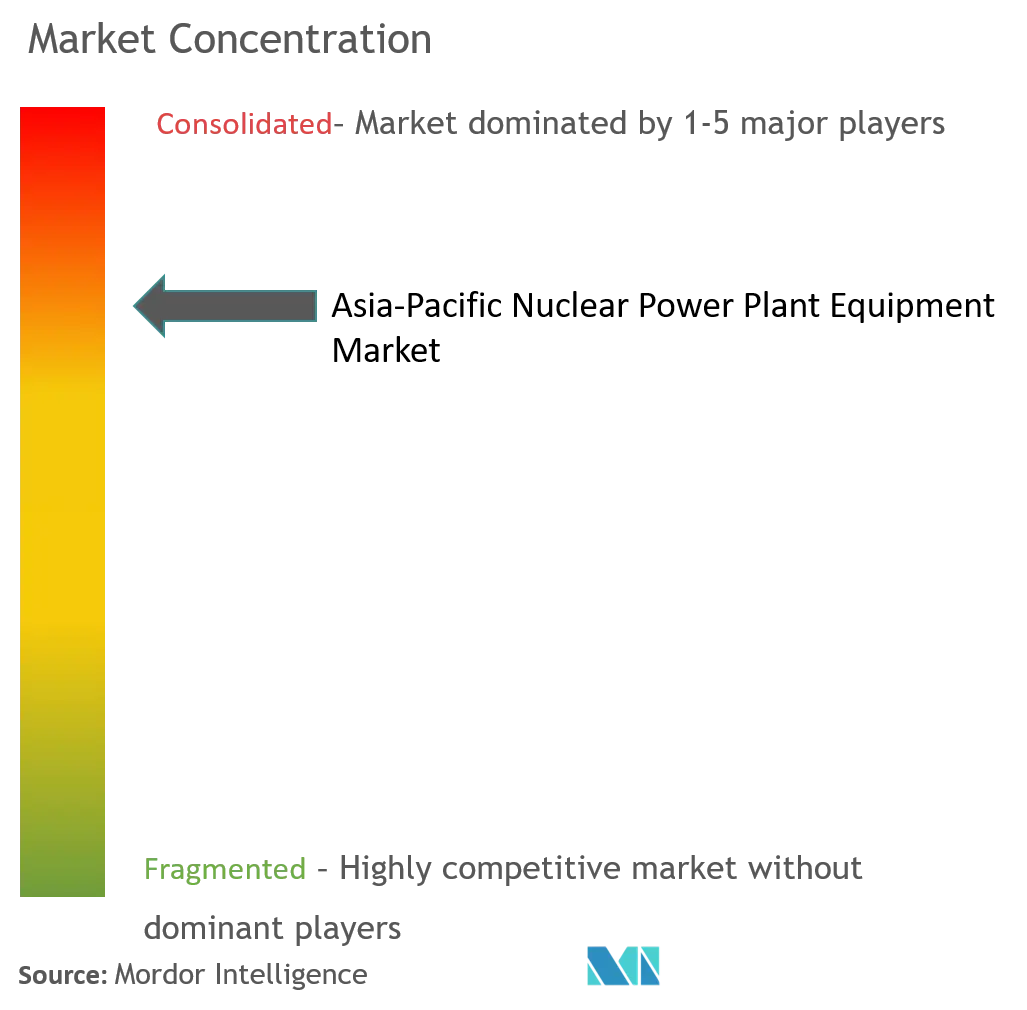
Il mercato delle apparecchiature per centrali nucleari dell'Asia-Pacifico è moderatamente consolidato. Alcune delle principali società (in nessun ordine particolare) includono Korea Electric Power Corporation, Framatome, Dongfang Electric Corporation Limited, Doosan Corporation e GE-Hitachi Nuclear Energy,
Leader del settore delle apparecchiature per centrali nucleari dell'Asia-Pacifico
Società coreana per l'energia elettrica
Framatome
Doosan Corporation
Società per azioni elettrica limitata di Dongfang
Energia nucleare GE-Hitachi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: la Corea del Sud ha consolidato il coordinamento delle proprie esportazioni nucleari sotto un approccio unificato denominato "K-Nuclear One Team", che prevede che la Korea Electric Power Corporation (KEPCO) e la Korea Hydro & Nuclear Power (KHNP) collaborino nella realizzazione di progetti di centrali nucleari all'estero. Questa iniziativa centralizza la gestione delle gare d'appalto e la governance dell'esecuzione, rafforzando l'allineamento tra le discussioni relative a EPC (Engineering, Procurement and Construction), approvvigionamento di apparecchiature e finanziamento delle esportazioni. Inoltre, consolida la piattaforma per i fornitori coreani di apparecchiature, consentendo loro di accedere a gare d'appalto internazionali di maggiore entità attraverso un unico canale di esportazione nazionale.
- Febbraio 2026: Doosan Enerbility ha firmato un contratto da 320 miliardi di won coreani con la sua filiale ceca, Doosan Skoda Power, per la fornitura di turbine a vapore e sistemi di controllo per le unità 5 e 6 della centrale nucleare di Dukovany. L'aggiudicazione sottolinea la continua domanda di apparecchiature convenzionali per le isole di turbine, legata ai programmi di costruzione di nuove centrali nucleari, ed evidenzia le strutture di collaborazione basate sulla localizzazione per i progetti di esportazione. Inoltre, rafforza il ruolo di Doosan nei pacchetti di turbine a lungo termine che influenzano i programmi di produzione a monte e il coinvolgimento di subfornitori qualificati.
- Dicembre 2024: Framatome ha firmato un accordo di cooperazione progettuale con l'Agenzia giapponese per l'energia atomica (JAEA), Mitsubishi Heavy Industries (MHI) e Mitsubishi FBR Systems per supportare lo sviluppo di un dimostratore di reattore veloce raffreddato a sodio. L'accordo amplia la collaborazione ingegneristica sui reattori avanzati nella regione, andando oltre le grandi catene di fornitura di reattori ad acqua leggera. Supporta un'opportunità a lungo termine incentrata su materiali per reattori veloci, progettazione di componenti e percorsi di qualificazione.
Ambito del rapporto sul mercato delle apparecchiature per centrali nucleari nell'area Asia-Pacifico
Una centrale nucleare è un impianto che converte l'energia atomica in energia utilizzabile . In una centrale nucleare elettrica, il calore prodotto da un reattore viene generalmente utilizzato per azionare una turbina che a sua volta aziona un generatore elettrico. Le apparecchiature di una centrale nucleare sono tutte le apparecchiature utilizzate in una centrale nucleare per la generazione sicura e costante di energia nucleare.
Il mercato delle apparecchiature per centrali nucleari dell'Asia-Pacifico è segmentato per tipo di reattore e tipo di vettore. Per tipo di reattore, il mercato è segmentato in reattori ad acqua pressurizzata, reattori ad acqua pesante pressurizzata e altri tipi di reattore. Per tipo di vettore, il mercato è segmentato in apparecchiature dell'isola, apparecchiature ausiliarie e reattore di ricerca. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle apparecchiature per centrali nucleari dell'Asia-Pacifico nei principali paesi. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base alle entrate (miliardi di dollari).
Tipo di reattore
| Reattore ad acqua pressurizzata |
| Reattore ad acqua pesante pressurizzato |
| Altri tipi di reattore |
Tipo di corriere
| Attrezzatura dell'isola |
| Attrezzature ausiliarie |
| Reattore di ricerca |
Presenza sul territorio
| Cina |
| India |
| Giappone |
| Resto dell'Asia-Pacifico |
| Tipo di reattore | Reattore ad acqua pressurizzata |
| Reattore ad acqua pesante pressurizzato | |
| Altri tipi di reattore | |
| Tipo di corriere | Attrezzatura dell'isola |
| Attrezzature ausiliarie | |
| Reattore di ricerca | |
| Presenza sul territorio | Cina |
| India | |
| Giappone | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato Attrezzature per centrali nucleari nell’Asia-Pacifico?
Si prevede che il mercato delle apparecchiature per centrali nucleari dell'area Asia-Pacifico registrerà un CAGR del 5.08% durante il periodo di previsione (2026-2031)
– Chi sono i principali attori globali in questo mercato del Attrezzature per centrali nucleari Asia-Pacifico?
Korea Electric Power Corporation, Framatome, Doosan Corporation, Dongfang Electric Corporation Limited e GE-Hitachi Nuclear Energy sono le principali aziende che operano nel mercato delle apparecchiature per centrali nucleari dell'Asia-Pacifico.
Quali anni copre questo mercato Attrezzature per centrali nucleari nell’Asia-Pacifico?
Il rapporto copre le dimensioni storiche del mercato delle apparecchiature per centrali nucleari nell'area Asia-Pacifico per gli anni: 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre le dimensioni del mercato delle apparecchiature per centrali nucleari nell'area Asia-Pacifico per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


