

Dimensioni e quota di mercato degli edifici a energia zero nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.03 miliardo di dollari |
| Dimensione del mercato (2031) | 30.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.74% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli edifici a energia zero nella regione Asia-Pacifico a cura di Mordor Intelligence
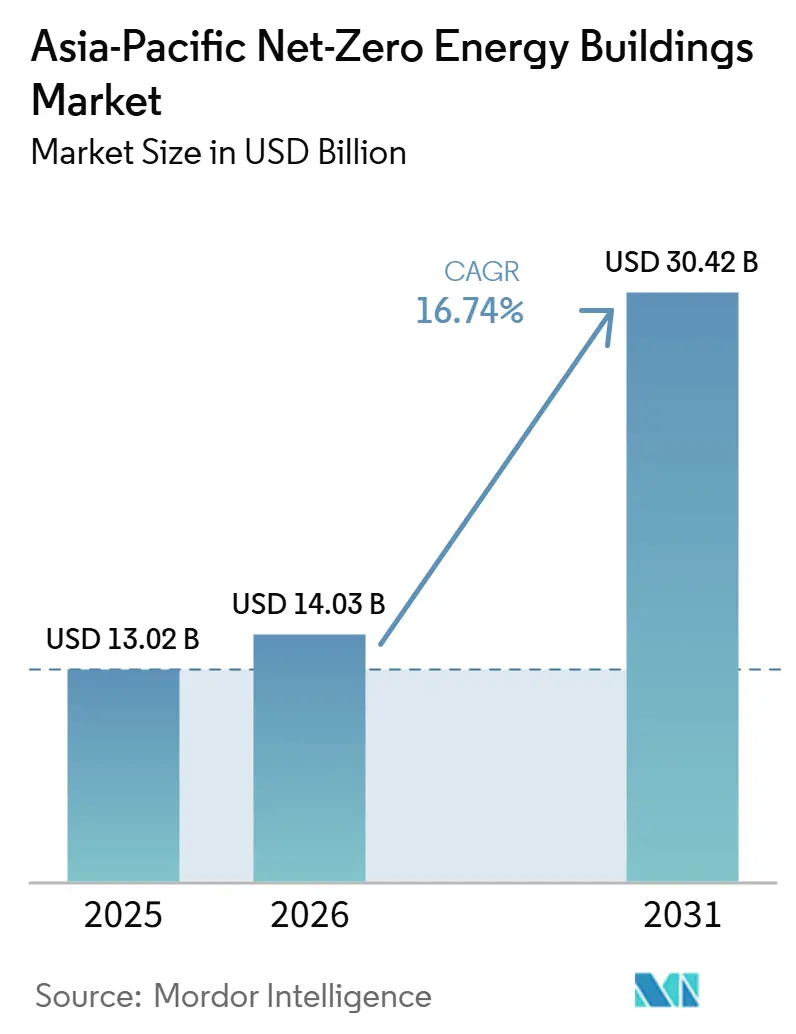
Si prevede che il mercato degli edifici a energia zero nella regione Asia-Pacifico raggiungerà un valore di 13.02 miliardi di dollari nel 2025, 14.03 miliardi di dollari nel 2026 e 30.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.74% dal 2026 al 2031.
Nelle principali economie regionali, i regolamenti edilizi stanno trasformando la progettazione a zero emissioni nette da obiettivo volontario a requisito obbligatorio per l'approvazione dei progetti. Il Giappone renderà obbligatorio il rispetto degli standard di risparmio energetico per tutti i nuovi edifici a partire da aprile 2025, con l'obiettivo di raggiungere prestazioni di livello ZEH/ZEB (Zero Energy High/Zero Energy Building) per le nuove costruzioni entro il 2030 e per l'intero patrimonio edilizio entro il 2050. La Cina prevede di rendere obbligatori gli standard di bioedilizia per il 100% dei nuovi edifici urbani a partire dal 2025, supportata da un codice nazionale del 2022 che richiede un risparmio energetico fino al 75% nelle zone a clima freddo. Si prevede che il solo mercato dei materiali da costruzione ecocompatibili in Cina raggiungerà i 216.3 miliardi di dollari nel 2025.
La diminuzione dei costi per la produzione di energia solare, lo stoccaggio, le pompe di calore e i sistemi di controllo digitali sta rafforzando la redditività degli edifici ad alte prestazioni. Allo stesso tempo, la domanda da parte degli inquilini e il rischio di svalutazione degli immobili stanno incoraggiando i costruttori a investire in interventi di ammodernamento. Queste tendenze stanno creando opportunità in ambito di progettazione integrata, impianti, collaudo e servizi operativi. Tuttavia, le prospettive dipendono da una costante applicazione delle normative edilizie, dall'accesso ai finanziamenti e dalla capacità di verificare le prestazioni degli edifici dopo l'occupazione.
Punti chiave del rapporto
- Per tipologia di edificio, nel 2025 gli edifici commerciali detenevano il 45.9% della quota di mercato degli edifici a energia zero nella regione Asia-Pacifico, mentre si prevede che gli edifici istituzionali cresceranno a un tasso annuo composto del 18.1% fino al 2031.
- In termini di offerta, le soluzioni rappresentavano il 70.3% del mercato degli edifici a energia zero nella regione Asia-Pacifico nel 2025, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 18.3% fino al 2031.
- Per tipologia di intervento, le nuove costruzioni hanno rappresentato il 74.2% del fatturato nel 2025, mentre si prevede che le ristrutturazioni cresceranno a un tasso annuo composto del 17.9% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Cina deteneva il 47.6% della quota di mercato degli edifici a energia zero nella regione Asia-Pacifico, mentre si prevede che l'India crescerà a un tasso annuo composto del 19.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli edifici a energia zero nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I codici edilizi obbligatori per edifici a energia zero e a zero emissioni accelerano l'adozione sul mercato | + 4.0% | Cina, Giappone, Corea del Sud, Singapore, India, con ripercussioni del codice nell'ASEAN | Medio termine (2-4 anni) |
| I programmi di riqualificazione degli edifici commerciali riducono l'obsolescenza del patrimonio edilizio. | + 2.8% | Australia, Giappone, Cina, Singapore | Medio termine (2-4 anni) |
| Il calo dei costi di impianti solari, sistemi di accumulo, pompe di calore e sistemi di controllo intelligenti ne favorisce l'adozione. | + 2.7% | A livello globale, con la maggiore diffusione in India e nel Sud-est asiatico. | A lungo termine (≥ 4 anni) |
| La richiesta da parte delle aziende di prestazioni energetiche certificate spinge verso la realizzazione di edifici a emissioni zero. | + 2.3% | Cina, Singapore, Australia, Hong Kong | A breve termine (≤ 2 anni) |
| Gli edifici interattivi con la rete elettrica creano opportunità di ricavo basate sulla risposta alla domanda. | + 1.2% | Australia, Giappone, Corea del Sud, India | Medio termine (2-4 anni) |
| La progettazione passiva resiliente ai cambiamenti climatici favorisce l'efficienza energetica degli edifici nelle regioni ad alta temperatura. | + 0.9% | Sud-est asiatico, India, Cina meridionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I codici edilizi obbligatori per edifici a energia zero e a zero emissioni accelerano l'adozione sul mercato
Le norme vincolanti sono una forza centrale nel mercato degli edifici a energia zero nella regione Asia-Pacifico perché rendono le prestazioni energetiche parte integrante del processo di approvazione. Il Giappone ha reso obbligatoria la conformità all'efficienza energetica per tutti i nuovi edifici residenziali e non residenziali a partire dal 1° aprile 2025, ai sensi della legge rivista sull'efficienza energetica degli edifici. La norma ha stabilito le prestazioni orientate agli edifici a energia zero (ZEB) come base per le nuove costruzioni non residenziali [1] Environmental Information Center, “Complete Guide to ZEB Types 2026 Net Zero Energy Buildings,” CEEC, ceec.jp. La Cina ha emanato standard di gruppo nazionali nel 2025 che riguardano le abitazioni a bassissimo consumo energetico, l'intensità di carbonio degli edifici pubblici e la progettazione a energia quasi zero nelle zone con estati calde e inverni miti. Nel marzo 2026, Hainan ha emanato uno standard tecnico per edifici a energia quasi zero che richiede livelli di consumo inferiori di almeno il 45% rispetto alle norme nazionali obbligatorie, entrato in vigore il 1° aprile 2026. Le diverse normative provinciali e nazionali possono aumentare il carico di lavoro ingegneristico per i costruttori che operano in più giurisdizioni, favorendo i fornitori in grado di gestire molteplici sistemi normativi.
I programmi di riqualificazione degli edifici commerciali riducono l'obsolescenza del patrimonio edilizio.
Il mercato degli edifici a energia zero nella regione Asia-Pacifico è supportato anche da programmi di riqualificazione che affrontano il rischio che gli immobili commerciali più datati non siano più in grado di soddisfare le nuove aspettative in termini di prestazioni. Gli edifici ecocompatibili certificati nella regione Asia-Pacifico hanno registrato risparmi energetici dal 20% al 60% e aumenti degli affitti fino all'11%, il che rafforza la motivazione dei proprietari a investire in interventi di ammodernamento. Il Giappone ha stanziato 14.4 miliardi di yen (96 milioni di dollari) per il suo programma di accelerazione della decarbonizzazione e della ristrutturazione degli edifici commerciali per l'anno fiscale 2025. Il programma mira a una riduzione del 30-40% del consumo di energia primaria in strutture come hotel, ospedali e uffici. Presso l'Università di Scienza e Tecnologia di Hong Kong, Schneider Electric e Veolia hanno finanziato i costi iniziali di riqualificazione del Lee Shau Kee Business Building e hanno pianificato di recuperare l'investimento in 15 anni grazie ai risparmi verificati. Questo approccio può rendere la ristrutturazione ad alte prestazioni più accessibile ai proprietari che non possono finanziare direttamente i costi iniziali di ammodernamento.
Il calo dei costi di impianti solari, sistemi di accumulo, pompe di calore e sistemi di controllo intelligenti ne favorisce l'adozione.
La diminuzione dei costi tecnologici supporta il mercato degli edifici a energia zero (ZEB) nella regione Asia-Pacifico, migliorando il ritorno sull'investimento dei progetti e ampliando la gamma di tipologie edilizie realizzabili. A giugno 2026, il Giappone contava 4,711 edifici certificati ZEB, per una superficie totale di 61.7 milioni di metri quadrati, a dimostrazione che questo approccio si è diffuso oltre un numero limitato di progetti pilota. A partire dal 1° agosto 2026, Taiwan richiederà l'installazione di impianti fotovoltaici su nuovi edifici o su quelli ampliati in modo sostanziale con una superficie superiore a 1,000 metri quadrati. Si prevede che tale requisito aggiungerà 660,000 kW di capacità annua, sufficienti a soddisfare il fabbisogno energetico di 200,000 famiglie. A febbraio 2026, Trane Technologies ha lanciato nella regione Asia-Pacifico il suo chiller a cuscinetti magnetici raffreddato ad aria HSAG, con un coefficiente di prestazione superiore a 5.0 e un potenziale di riscaldamento globale inferiore a 1. L'acquisto di apparecchiature che soddisfino contemporaneamente i requisiti di consumo energetico e di conformità ai refrigeranti può semplificare le decisioni di investimento per gli sviluppatori.
La richiesta da parte delle aziende di prestazioni energetiche certificate spinge verso la realizzazione di edifici a emissioni zero.
Le aziende che occupano immobili aziendali attribuiscono sempre più valore agli edifici in grado di dimostrare le proprie prestazioni energetiche anche dopo l'occupazione, e non solo in fase di progettazione. Questa preferenza alimenta la domanda di sistemi di misurazione, gestione degli edifici, collaudo e reportistica continua sulle prestazioni. Gli edifici ecocompatibili certificati nella regione Asia-Pacifico hanno registrato risparmi energetici dal 20% al 60% e aumenti di canone di locazione fino all'11%, offrendo ai proprietari una base misurabile per investire in prestazioni verificate. Il mercato degli edifici a energia zero nella regione Asia-Pacifico trae vantaggio dall'utilizzo, da parte dei proprietari, dei risultati delle prestazioni per fidelizzare gli inquilini e proteggere il valore degli immobili. I dati operativi verificati aiutano inoltre gli occupanti a valutare se un immobile soddisfa i loro impegni in materia di energia ed emissioni. I fornitori che combinano il supporto alla progettazione con il monitoraggio e la verifica delle prestazioni possono rispondere a questa esigenza in modo più efficace.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati costi iniziali e l'incertezza sul ritorno dell'investimento limitano l'adozione nei mercati secondari. | -2.3% | Città di secondo e terzo livello in India, Sud-est asiatico, mercati delle isole del Pacifico | Medio termine (2-4 anni) |
| La frammentazione dei regolamenti edilizi e della contabilità delle energie rinnovabili aumenta la complessità della conformità. | -1.5% | ASEAN, India, resto dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| La carenza di progettisti qualificati, professionisti del collaudo e operatori ritarda i progetti. | -1.1% | India, Vietnam, Indonesia, Malesia | Medio termine (2-4 anni) |
| Il comportamento degli occupanti e le misurazioni incomplete creano lacune nelle prestazioni degli edifici. | -0.7% | Globale, concentrato nei mercati con monitoraggio operativo in fase iniziale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi iniziali e l'incertezza sul ritorno dell'investimento limitano l'adozione nei mercati secondari.
Gli elevati costi iniziali rimangono un limite significativo per il mercato degli edifici a energia zero nella regione Asia-Pacifico, soprattutto laddove il finanziamento delle costruzioni è già limitato. Il problema dei costi è più acuto nelle città di medie dimensioni, dove gli sviluppatori devono bilanciare il risparmio energetico a lungo termine con le esigenze di capitale immediate. Una ricerca del World Green Building Council ha rilevato che gli edifici con certificazione verde possono far risparmiare dal 20% al 60% sui costi energetici e generare rendimenti locativi fino all'11%. Questi vantaggi non eliminano la necessità di strumenti di finanziamento in grado di convertire i risparmi futuri in capitale disponibile all'inizio del progetto. La mancanza di prodotti finanziari verdi a livello locale può rallentare l'adozione in mercati come il Vietnam e l'Indonesia. I contratti di prestazione, le garanzie e il sostegno pubblico mirato sono quindi importanti per ampliare l'accesso anche al di là dei grandi proprietari immobiliari.
La frammentazione dei regolamenti edilizi e della contabilità delle energie rinnovabili aumenta la complessità della conformità.
Le diverse normative edilizie comportano costi e incertezze aggiuntive per le aziende che sviluppano portafogli immobiliari in diversi mercati dell'Asia-Pacifico. Le normative provinciali cinesi sugli edifici a energia quasi zero possono utilizzare parametri di riferimento per l'intensità energetica e metodi di contabilità del carbonio diversi da quelli nazionali. Anche la contabilità dell'energia elettrica rinnovabile varia a seconda che un edificio utilizzi contratti di acquisto di energia elettrica fuori sede o certificati di energia rinnovabile. Una strategia accettata in una giurisdizione potrebbe non ricevere un trattamento equivalente in un'altra. Ciò obbliga gli sviluppatori a mantenere approcci di conformità separati, anche quando i progetti utilizzano soluzioni tecniche simili. Il mercato degli edifici a energia quasi zero dell'Asia-Pacifico premia quindi i fornitori di servizi con esperienza in materia di certificazione, contabilità e documentazione in diversi quadri normativi nazionali.
Analisi del segmento
Per tipologia di edificio: gli edifici istituzionali guidano le prospettive di crescita
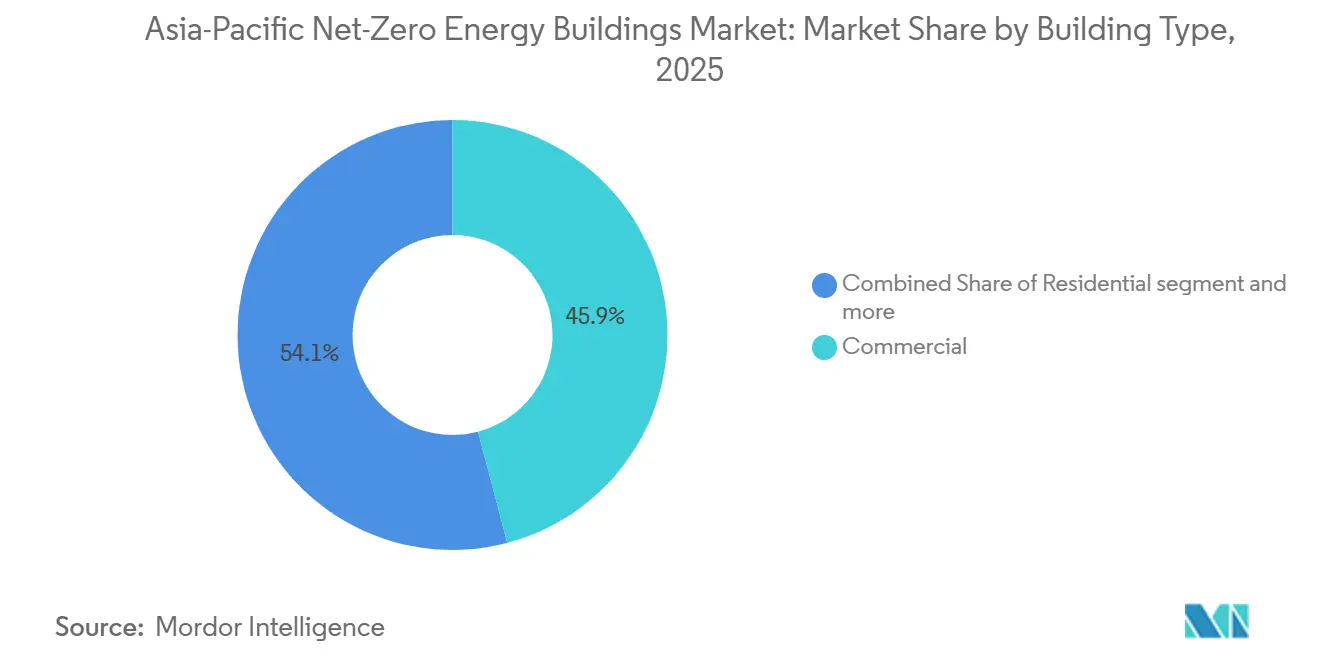
Nel 2025, gli edifici commerciali rappresentavano il 45.9% della quota di mercato degli edifici a energia zero nella regione Asia-Pacifico, spinti dagli impegni aziendali in materia di sostenibilità e dalla domanda di spazi per uffici di qualità superiore. Il segmento beneficia del fatto che gli inquilini considerano le prestazioni energetiche in fase di locazione e selezione degli immobili. Una ricerca del World Green Building Council ha riportato risparmi energetici dal 20% al 60% negli edifici ecocompatibili certificati e premi di locazione fino all'11% [2] World Green Building Council, “A Changing Business Case Sustainable Buildings Outperforming Conventional Assets Across Asia Pacific,” World Green Building Council, worldgbc.org . Questi risultati operativi e di locazione forniscono agli sviluppatori una base per includere specifiche a energia zero già in fase di progettazione. Gli edifici residenziali rimangono una parte importante delle opportunità regionali, poiché Giappone e Corea del Sud stanno promuovendo requisiti di energia zero per le nuove abitazioni. Anche gli impianti industriali sono rilevanti, in quanto gli occupanti allineano le prestazioni degli edifici ai più ampi programmi sulle emissioni di Scope 1 e Scope 2.
Si prevede che gli edifici istituzionali cresceranno a un tasso di crescita annuo composto (CAGR) del 18.1% fino al 2031, il tasso più rapido tra le tipologie di edifici. Le strutture governative, le università e gli ospedali sono spesso soggetti a requisiti del settore pubblico prima rispetto alle strutture private. A Taizhou, nel 2025, è iniziata la costruzione di un edificio per la clinica per la febbre presso il Sesto Ospedale Popolare, descritto come la prima struttura pubblica a energia quasi zero della città. Si prevede che il progetto ridurrà le emissioni annuali di carbonio di 3,870 tonnellate metriche. La National University of Singapore ha avviato i lavori nel maggio 2026 per ArCLab, un progetto di ristrutturazione di un edificio storico che mira alla certificazione BCA Green Mark Platinum Zero Energy. I cicli di appalto pubblico possono favorire appaltatori e fornitori di tecnologia che hanno dimostrato di saper operare con successo in progetti istituzionali regolamentati.
Per tipologia di offerta: i servizi si espandono in base alle crescenti esigenze operative.
Nel 2025, le soluzioni rappresentavano il 70.3% del mercato degli edifici a energia zero nella regione Asia-Pacifico, poiché i nuovi sviluppi, le ristrutturazioni importanti, la progettazione, la realizzazione e i sistemi intelligenti richiedono ingenti investimenti di capitale. Questa categoria comprende la prefabbricazione, i sistemi di energia rinnovabile, gli involucri edilizi, le apparecchiature HVAC e le piattaforme digitali per la gestione degli edifici. Nel gennaio 2026, la China State Construction Engineering ha consegnato a Shenzhen un ospedale modulare di 470,000 metri quadrati e 2,000 posti letto, realizzato con il 95% di elementi prefabbricati. Gli impianti operativi ad alte prestazioni dimostrano come le soluzioni combinino la generazione da fonti rinnovabili, le apparecchiature ad alta efficienza energetica e i controlli digitali. Questi esempi mostrano che le soluzioni coprono sia i grandi progetti di nuova costruzione sia gli impianti operativi con obiettivi energetici ambiziosi. Le offerte integrate possono ridurre le esigenze di coordinamento tra i fornitori di progettazione, apparecchiature, costruzione e sistemi di controllo.
Si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 18.3% fino al 2031, più rapidamente delle soluzioni, poiché i proprietari necessitano di supporto esterno per la messa in servizio, la certificazione e le prestazioni operative. I quadri di certificazione a Singapore e in Giappone richiedono la verifica da parte di terzi e informazioni sulle prestazioni dopo l'occupazione. Ciò crea una domanda ricorrente di servizi di progettazione, messa in servizio, consulenza e conformità. Il settore degli edifici a energia zero nella regione Asia-Pacifico necessita di professionisti qualificati in grado di operare su diversi modelli energetici, sistemi edilizi e requisiti nazionali. La scarsità di specialisti in messa in servizio può conferire potere contrattuale alle aziende con un comprovato portfolio di progetti. I servizi contribuiscono inoltre a colmare il divario tra la certificazione in fase di progettazione e le effettive prestazioni energetiche dopo l'entrata in uso di un edificio.
In base alla tipologia di costruzione: la ristrutturazione acquista importanza accanto alle nuove costruzioni.
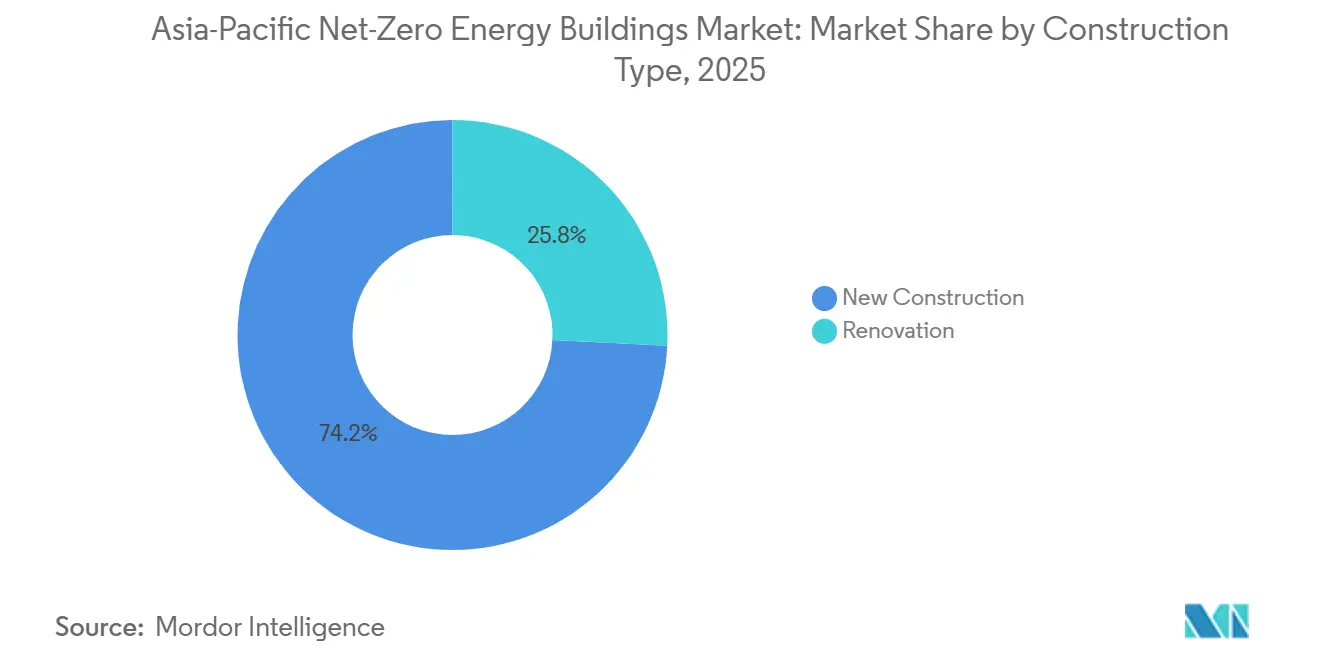
Nel 2025, le nuove costruzioni hanno rappresentato il 74.2% del fatturato, a dimostrazione della possibilità di includere misure a energia zero prima dell'installazione degli impianti. Il mercato degli edifici a energia zero nella regione Asia-Pacifico beneficia dell'elevato volume di sviluppo urbano in Cina e India. I nuovi progetti possono integrare isolamento, sistemi HVAC efficienti, energia solare, sistemi di accumulo e controlli senza modificare gli spazi occupati. La prefabbricazione e la costruzione modulare possono inoltre favorire tempi di consegna più rapidi e specifiche più uniformi. Il progetto dell'ospedale di Shenzhen della China State Construction Engineering ha utilizzato il 95% di prefabbricazione, a dimostrazione di come i metodi industrializzati possano supportare la realizzazione di grandi strutture istituzionali. Le esenzioni edilizie esistenti in base ad alcuni codici edilizi hanno inoltre concentrato requisiti più rigorosi sulle nuove autorizzazioni.
Si prevede che la ristrutturazione crescerà a un tasso annuo composto del 17.9% fino al 2031, in quanto i proprietari degli immobili dovranno far fronte agli obblighi di ammodernamento, agli obiettivi aziendali e al rischio di immobilizzazioni non recuperabili. Il programma di ristrutturazione giapponese per l'anno fiscale 2025 prevede 14.4 miliardi di yen (96 milioni di dollari) per interventi di ammodernamento volti a ridurre il consumo di energia primaria del 30-40%. Il progetto dimostrativo di ammodernamento quasi a energia zero (ZEB) in Malesia, presso la sede centrale di SEDA Malaysia a Cyberjaya, combina misure di efficienza energetica con tecnologie per le energie rinnovabili. AGC fornisce vetri a bassa emissività e prodotti fotovoltaici integrati negli edifici per l'iniziativa. La ristrutturazione può ampliare il bacino di potenziali interventi, poiché la maggior parte del futuro patrimonio edilizio esiste già. Un finanziamento più ampio e pacchetti di ammodernamento più standardizzati contribuirebbero a tradurre questo potenziale in un volume di progetti più consistente.
Analisi geografica
Mercato cinese degli edifici a energia zero
Nel 2025, la Cina deteneva il 47.6% della quota di mercato degli edifici a energia zero nella regione Asia-Pacifico, grazie al volume delle costruzioni, alla solidità delle politiche e alla capacità produttiva locale. Gli standard nazionali emanati nel 2025 riguardano gli edifici residenziali a bassissimo consumo energetico, l'intensità di carbonio degli edifici pubblici e la progettazione a energia quasi zero. Lo standard di Hainan per l'energia quasi zero è entrato in vigore nell'aprile 2026 e richiede livelli di consumo inferiori di almeno il 45% rispetto alle norme nazionali obbligatorie. Le normative provinciali aumentano la domanda di servizi di progettazione, fornitura di attrezzature e verifica. La consegna, nel gennaio 2026, di un ospedale di Shenzhen da 2,000 posti letto, prefabbricato al 95%, da parte della China State Construction Engineering, dimostra come l'edilizia industrializzata possa ridurre i tempi di realizzazione dei progetti. La pressione finanziaria nei mercati immobiliari secondari più deboli potrebbe tuttavia limitare la capacità di assorbire costi iniziali più elevati.
Mercato degli edifici a energia zero in India, Giappone e Australia
Si prevede che l'India crescerà a un tasso annuo composto (CAGR) del 19.4% fino al 2031, diventando il Paese con la crescita più rapida nella regione. L'espansione del Paese è legata all'entità delle nuove costruzioni, alla crescente domanda di raffreddamento e al potenziale di generazione di energia rinnovabile in loco. L'Agenzia Internazionale dell'Energia prevede che l'India aggiungerà da 130 a 150 milioni di unità di condizionamento dell'aria tra il 2025 e il 2030. Il Giappone possiede l'ecosistema ZEB (Zero Energy Building) più maturo della regione, con 4,711 unità certificate che coprono 61.7 milioni di metri quadrati a giugno 2026. L'Australia si trova ad affrontare diverse tempistiche di adozione del NCC 2025, il che può creare condizioni di pianificazione a breve termine disomogenee tra i vari Stati.
Mercato degli edifici a energia zero nell'ASEAN, a Taiwan e in Corea del Sud
Il gruppo "Resto dell'Asia-Pacifico" comprende Singapore, Corea del Sud, Taiwan, Malesia, Indonesia e altri mercati ASEAN, dove i progressi normativi avanzano a velocità diverse. L'obbligo di installazione di impianti fotovoltaici per gli edifici nuovi o ampliati di Taiwan entrerà in vigore nell'agosto 2026 e promuove una maggiore integrazione tra la progettazione degli edifici e la generazione di energia distribuita. La prima dimostrazione di riqualificazione energetica quasi a zero emissioni (Nearly ZEB) in Malesia, presso la sede centrale di SEDA Malaysia a Cyberjaya, include vetri a bassa emissività AGC e prodotti fotovoltaici integrati nell'edificio. Il progetto mira a una riduzione del consumo di energia primaria pari o superiore al 75%. Singapore offre un esempio concreto di ristrutturazione di edifici storici attraverso il progetto ArCLab, avviato nel maggio 2026. I mercati regionali con normative chiare e finanziamenti affidabili hanno maggiori probabilità di tradurre gli obiettivi politici in azioni concrete rispetto ai mercati con standard frammentati.
Panorama competitivo
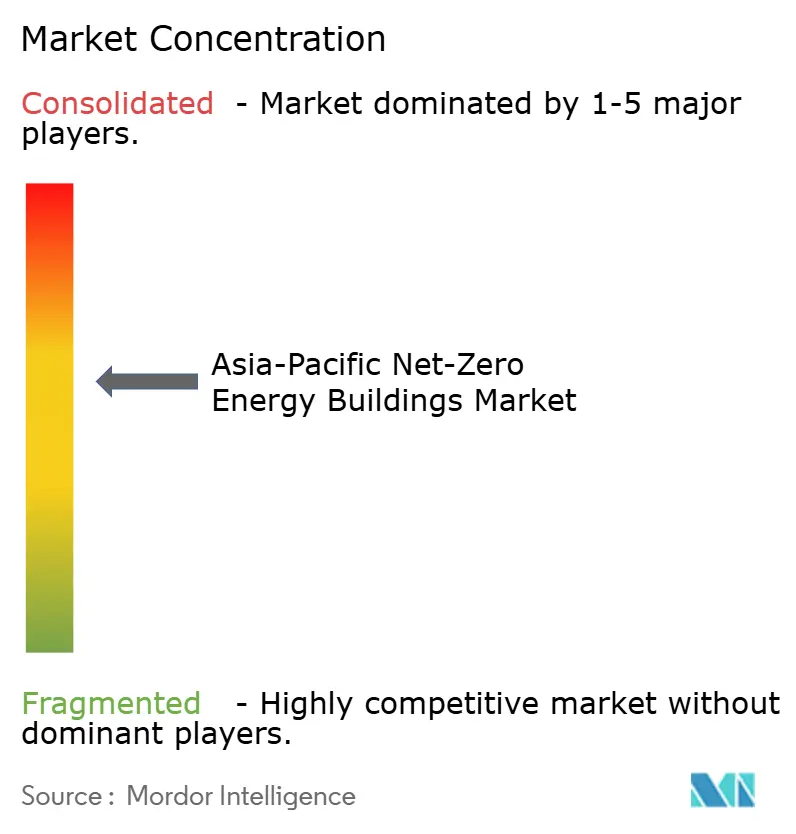
Il mercato degli edifici a energia zero nella regione Asia-Pacifico presenta un moderato consolidamento tra gli integratori di sistemi e una maggiore frammentazione tra i fornitori specializzati di materiali e servizi. Johnson Controls, Schneider Electric, Siemens e Honeywell competono attraverso piattaforme che combinano controllo HVAC, gestione energetica e informazioni sul carbonio. Nel gennaio 2026, Johnson Controls si è impegnata a investire fino a 60 milioni di dollari in 5 anni per espandere il suo Centro di innovazione di Singapore per il raffreddamento dei data center e l'integrazione degli edifici intelligenti. L'azienda ha inoltre completato il progetto Thamrin Nine a Giacarta nel novembre 2025, ottenendo la certificazione BCA Green Mark Platinum e realizzando un risparmio energetico fino al 30% [3] Johnson Controls International, “Johnson Controls' 2026 Sustainability Report Highlights Energy Efficiency Returns in Mission-Critical Industries,” Johnson Controls, johnsoncontrols.com . I fornitori in grado di garantire risultati in uso, piuttosto che la sola conformità progettuale, possono rafforzare la propria posizione contrattuale.
I fornitori di materiali stanno sviluppando prodotti che aiutano gli edifici a raggiungere gli obiettivi energetici e di riduzione delle emissioni di carbonio entro tempi di costruzione limitati. AGC partecipa al progetto dimostrativo di retrofit "Nearly ZEB" in Malesia, fornendo vetri a bassa emissività e prodotti fotovoltaici integrati negli edifici. Nel febbraio 2026, Trane Technologies ha introdotto per la regione Asia-Pacifico un refrigeratore ad aria con cuscinetti magnetici, progettato per data center e applicazioni di raffreddamento commerciali. L'apparecchiatura ha un coefficiente di prestazione superiore a 5.0 e un potenziale di riscaldamento globale inferiore a 1. Le imprese di costruzione regionali possono internalizzare la progettazione ecocompatibile e le capacità di prefabbricazione, riducendo la dipendenza da fornitori esterni. Le società di consulenza per la messa in servizio e le aziende di servizi energetici di dimensioni più ridotte continuano a occupare nicchie locali che le piattaforme più grandi non hanno ancora standardizzato.
La competitività dipende anche dall'accesso a risultati di progetto documentati, competenze in materia di certificazione e dati operativi a lungo termine. Il centro di test SUSTIE in Giappone ha ricevuto un riconoscimento come vincitore regionale asiatico degli ASHRAE Technology Awards nel ciclo 2025-2026. Panasonic sta sviluppando soluzioni intelligenti per infrastrutture e gestione degli impianti basate sull'intelligenza artificiale con JTC Corporation presso il Punggol Digital District di Singapore. L'accordo fornisce un ambiente reale per testare le operazioni degli edifici, che potrebbero essere applicate anche in altre parti dell'Asia. La documentazione ISO 50001 sta diventando un requisito importante per gli appalti istituzionali e pubblici in diversi paesi. Non è stato fornito alcun dato sulla quota di mercato complessiva delle aziende leader, pertanto il materiale di origine non consente una valutazione numerica della concentrazione.
Leader del settore degli edifici a energia zero nella regione Asia-Pacifico
Johnson Controls International plc
Schneider SE elettrico
Siemens Aktiengesellschaft
Daikin Industries, Ltd.
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Panasonic ha firmato un Memorandum d'Intesa con JTC Corporation per sviluppare e implementare congiuntamente soluzioni di gestione di infrastrutture e strutture intelligenti basate sull'intelligenza artificiale presso il distretto digitale di Punggol a Singapore, creando un ambiente dimostrativo dal vivo per le operazioni edilizie di nuova generazione, scalabili in tutta l'Asia.
- Giugno 2026: AGC Inc. ha confermato la partecipazione al primo progetto dimostrativo di retrofit Nearly ZEB in Malesia, presso la sede centrale di SEDA Malaysia a Cyberjaya, fornendo vetri ad alte prestazioni a bassa emissività e prodotti fotovoltaici integrati nell'edificio. L'iniziativa NEDO-SEDA mira a una riduzione del 75% o superiore del consumo di energia primaria.
- Maggio 2026: il Laboratorio di Conservazione Architettonica della NUS ha avviato i lavori di restauro con l'obiettivo di ottenere la certificazione BCA Green Mark Platinum Zero Energy, rendendolo il primo edificio storico di Singapore ad essere ristrutturato secondo uno standard di consumo energetico operativo pari a zero.
Ambito del rapporto sul mercato degli edifici a energia zero nella regione Asia-Pacifico
| Residenziale |
| Commerciale |
| Istituzioni |
| Industriale |
| Soluzioni (sviluppo di nuovi edifici a energia zero, riqualificazione di edifici a energia zero, progettazione e realizzazione integrate e soluzioni intelligenti per edifici a energia zero) |
| Servizi (progettazione architettonica e ingegneristica, servizi di costruzione, servizi di collaudo e certificazione e servizi di consulenza) |
| Nuove Costruzioni |
| Ristrutturazione |
| Cina |
| Giappone |
| India |
| Australia |
| Resto dell'Asia-Pacifico |
| Per tipo di edificio | Residenziale |
| Commerciale | |
| Istituzioni | |
| Industriale | |
| Per offerte | Soluzioni (sviluppo di nuovi edifici a energia zero, riqualificazione di edifici a energia zero, progettazione e realizzazione integrate e soluzioni intelligenti per edifici a energia zero) |
| Servizi (progettazione architettonica e ingegneristica, servizi di costruzione, servizi di collaudo e certificazione e servizi di consulenza) | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per Nazione | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli edifici a energia zero nella regione Asia-Pacifico entro il 2031?
Si prevede che il settore raggiungerà i 30.42 miliardi di dollari entro il 2031, rispetto ai 14.03 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 16.74%.
Quale tipologia di edificio sta crescendo più rapidamente tra gli edifici a energia zero nella regione Asia-Pacifico?
Si prevede che gli edifici istituzionali cresceranno a un tasso annuo composto del 18.1% fino al 2031, più velocemente rispetto ad altre tipologie di edifici.
Perché i proprietari di edifici commerciali investono in interventi di riqualificazione a impatto zero?
Gli edifici certificati come ecocompatibili hanno registrato risparmi energetici dal 20% al 60% e aumenti degli affitti fino all'11%, mentre i programmi di riqualificazione possono ridurre il rischio di obsolescenza degli immobili.
Che ruolo svolgono i servizi nei progetti di edifici a energia zero?
Si prevede che i servizi cresceranno a un tasso annuo composto del 18.3% fino al 2031, poiché i proprietari necessitano di supporto per la messa in servizio, la certificazione, la progettazione e le prestazioni operative.


