

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
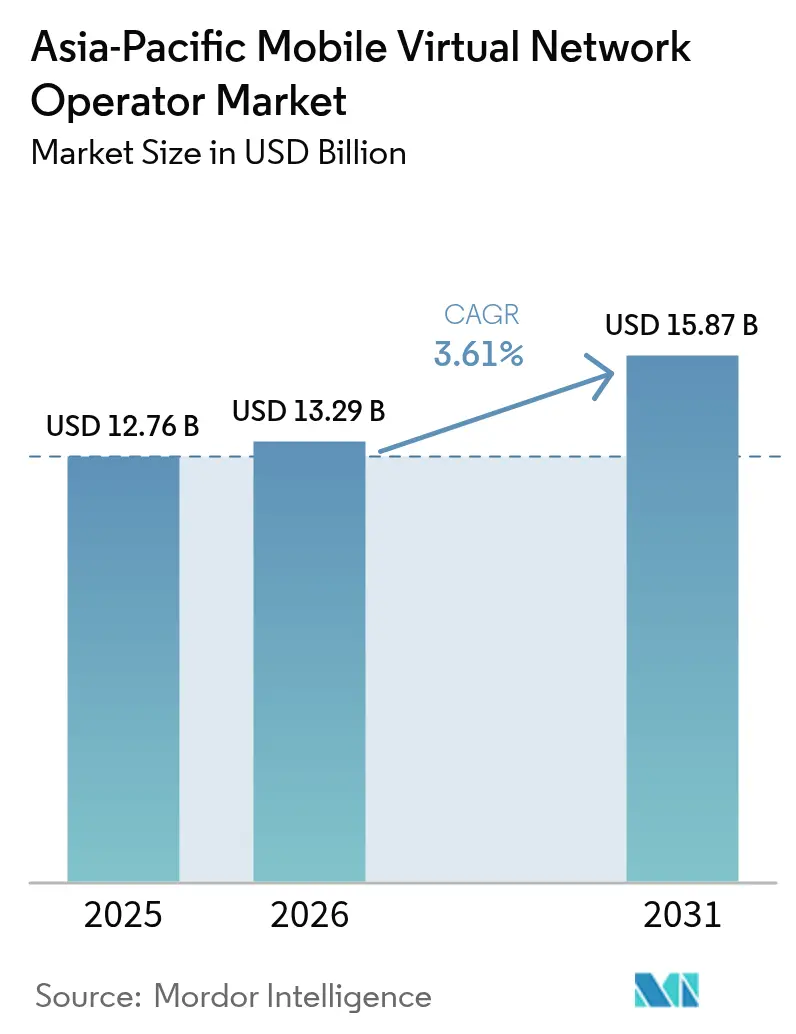
| Dimensione del mercato (2026) | 13.29 miliardo di dollari |
| Dimensione del mercato (2031) | 15.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.61% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli operatori di reti mobili virtuali dell'Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato degli operatori di reti virtuali mobili (MVNO) dell'area Asia-Pacifico crescerà da 12.76 miliardi di dollari nel 2025 a 13.29 miliardi di dollari nel 2026 e raggiungerà i 15.87 miliardi di dollari entro il 2031, con un CAGR del 3.61% nel periodo 2026-2031. Gli obblighi normativi relativi alle SIM biometriche, i tagli alle tariffe all'ingrosso e il passaggio all'Open RAN stanno rimodellando la creazione di valore, mentre la domanda di IoT aziendale e il backhaul satellitare stanno aprendo nuove nicchie di mercato. I mercati con una regolamentazione all'ingrosso proattiva basata sui costi, come Giappone e Corea del Sud, stanno assistendo a una più rapida espansione degli MVNO completi, mentre i paesi con prezzi rigidi come Malesia e Filippine si trovano ad affrontare una compressione dei margini. L'intensificarsi della rivalità sui prezzi mantiene basso l'ARPU dei consumatori, tuttavia i contratti pluriennali IoT e 5G privati stanno aumentando la visibilità dei ricavi per gli operatori focalizzati sulle imprese. Nel frattempo, i pacchetti di super-app e fintech stanno riformulando la connettività delle telecomunicazioni come una funzionalità integrata di fidelizzazione, modificando l'economia di acquisizione clienti.
Punti chiave del rapporto
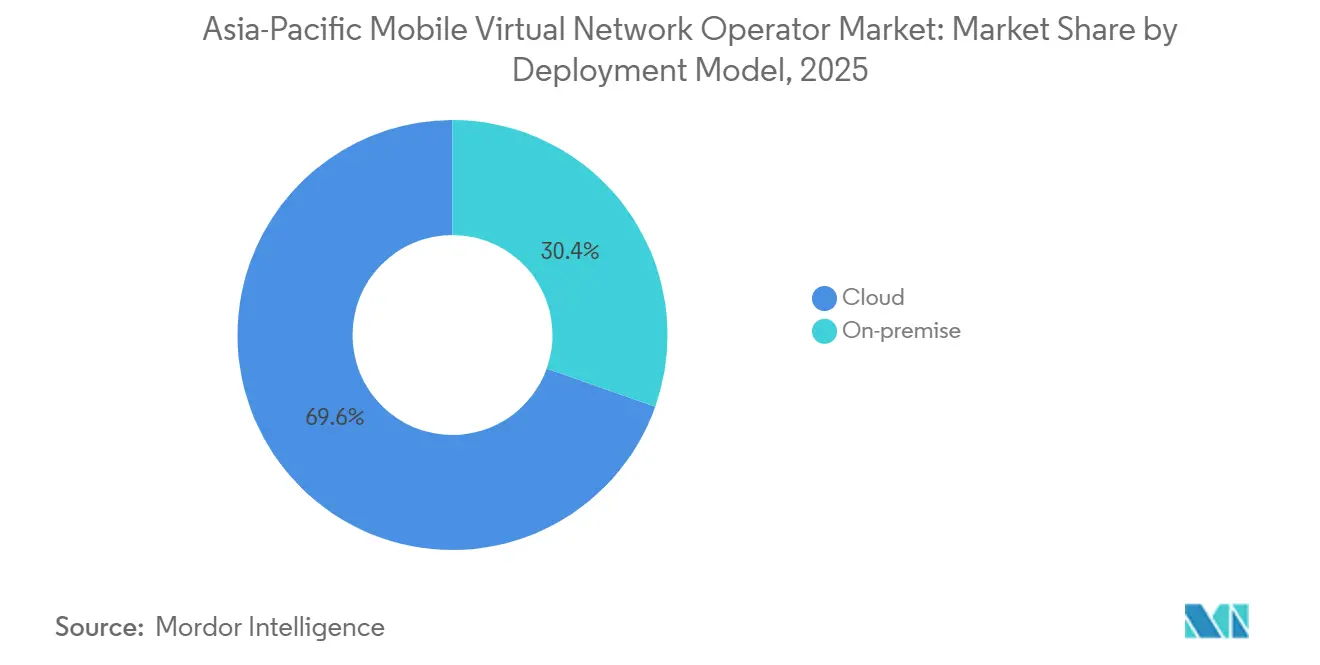
- In base al modello di implementazione, nel 2025 il cloud ha conquistato una quota di fatturato del 69.58% del mercato MVNO dell'Asia-Pacifico; si prevede che l'on-premise si espanderà a un CAGR del 3.76% entro il 2031.
- In base alla modalità operativa, nel 2025 gli MVNO leggeri e di marca detenevano il 56.62% della quota di mercato degli operatori di rete mobile virtuale dell'Asia-Pacifico, mentre gli MVNO completi stanno avanzando a un CAGR del 5.17% fino al 2031.
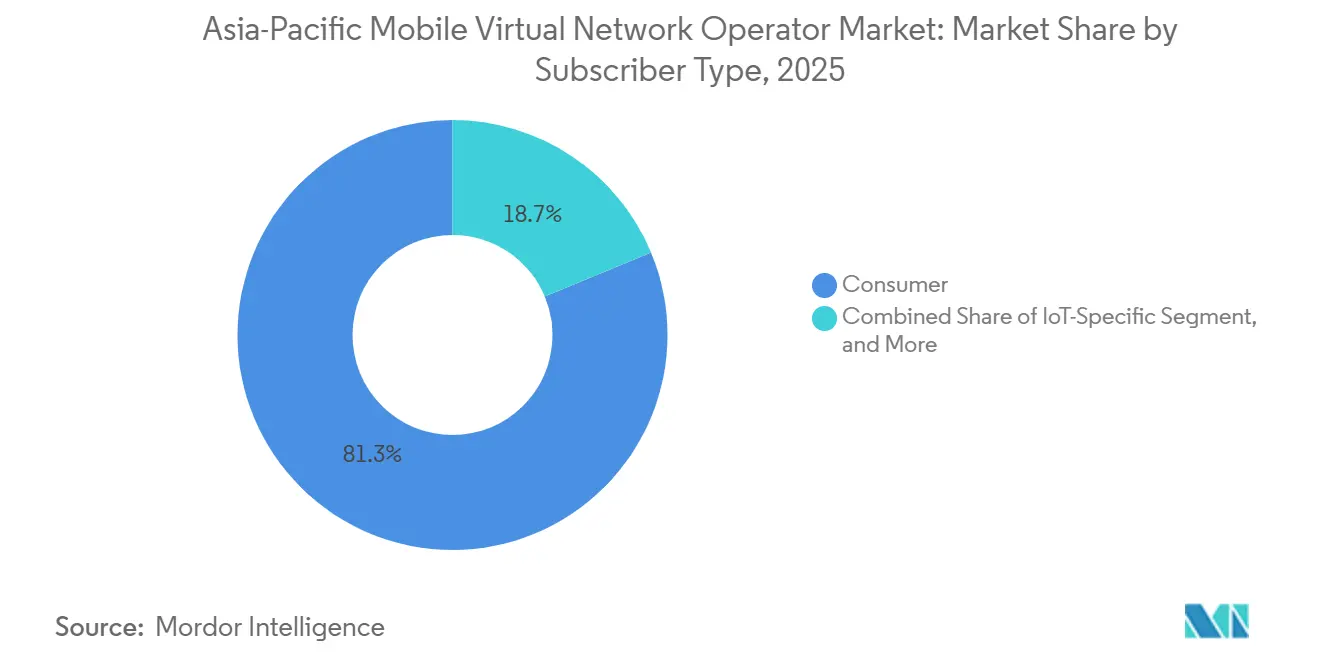
- In base alla tipologia di abbonato, le linee consumer rappresentavano l'81.27% della base nel 2025, mentre le connessioni specifiche per l'IoT stanno crescendo a un CAGR del 7.84% entro il 2031.
- Per applicazione, i servizi scontati hanno registrato una quota di fatturato del 41.27% nel 2025 e si prevede che l'M2M cellulare crescerà a un CAGR del 5.42% entro il 2031.
- In base alla tecnologia di rete, nel 2025 4G e LTE rappresentavano il 70.84% del mercato degli operatori di reti mobili virtuali dell'area Asia-Pacifico; si prevede che i collegamenti satellitari e NTN si espanderanno a un CAGR dell'8.49%.
- Per canale di distribuzione, i punti vendita online e solo digitali hanno detenuto una quota del 56.38% del mercato MVNO dell'APAC nel 2025 e cresceranno a un CAGR del 3.91%.
- Per paese, la Cina è in testa con una quota del 31.53% nel 2025, mentre si prevede che il Vietnam registrerà il CAGR più rapido, pari all'8.07%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli operatori di reti mobili virtuali dell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido lancio del 5G, differenziazione dei servizi abilitata al network-slicing | + 0.9% | Corea del Sud, Giappone, Australia, Singapore | Medio termine (2-4 anni) |
| Il boom delle connessioni IoT genera MVNO focalizzati sulle imprese | + 0.7% | Giappone, Cina, Singapore | A lungo termine (≥ 4 anni) |
| Crescente penetrazione degli smartphone e modelli di acquisizione esclusivamente digitali | + 0.6% | India, Vietnam, Filippine, Indonesia | A breve termine (≤ 2 anni) |
| Fintech e Super-App Bundling dei piani mobili | + 0.5% | Singapore, Malesia, Vietnam, Filippine, India | Medio termine (2-4 anni) |
| Calo dei costi all'ingrosso guidato da Open-RAN | + 0.4% | Giappone, Australia, Indonesia | A lungo termine (≥ 4 anni) |
| Partnership private 5G e B2B2X per settori verticali | + 0.3% | Australia, Giappone, Nuova Zelanda, Singapore | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Rapido lancio del 5G, differenziazione abilitata dal network-slicing
Il network slicing è passato dalle sperimentazioni di laboratorio alla scalabilità commerciale, poiché le autorità di regolamentazione obbligano gli operatori di rete mobile (MNO) ad aprire funzionalità avanzate agli MVNO completi. Le linee guida riviste del Giappone, pubblicate nel marzo 2025, richiedono l'accesso cooperativo allo slicing e hanno già consentito la prima assegnazione di numeri MVNO nel giugno 2025. [1] Ministero degli Affari Interni e delle Comunicazioni del Giappone, "Linee guida riviste per l'accesso allo slicing di rete MVNO", soumu.go.jp La Corea del Sud ha ridotto i prezzi dei dati all'ingrosso del 36% nel gennaio 2025 e ha introdotto sconti a volume differenziati che premiano gli MVNO completi ad alto traffico. [2] Korea Herald, "Il governo riduce le tariffe all'ingrosso degli MVNO del 36%", koreaherald.com Il lancio full-MVNO di Mineo nel gennaio 2026 garantisce il controllo sulle funzioni principali, consentendo al marchio di offrire livelli QoS differenziati. Le implementazioni in tempo reale di Ericsson e Far Eastone a Taiwan, insieme alle sperimentazioni di Vodafone Idea in India, confermano ulteriormente la monetizzabilità dei casi d'uso. Questi progressi riducono i tempi del ciclo di dimostrazione della fattibilità e anticipano i ricavi provenienti da settori verticali sensibili alla latenza.
Il boom delle connessioni IoT genera MVNO focalizzati sulle imprese
Le linee cellulari M2M stanno crescendo più velocemente delle SIM consumer, poiché i clienti industriali cercano prezzi prevedibili a vita e roaming globale. La joint venture di Soracom con Marubeni del maggio 2025 e i preordini dell'hypervisor SGP.32 del marzo 2026 esemplificano come l'orchestrazione eSIM multi-operatore riduca il rischio di lock-in. [3] Soracom, "SGP.32 Connectivity Hypervisor Launch", soracom.io Il piano a tariffa fissa a vita di 1NCE da 1 a 2.50 USD elimina gli attriti di fatturazione mensile. Il patto floLIVE di Singtel integra la connettività nell'hardware, trasformando l'operatore in una piattaforma B2B2X. Maxis e Smart Communications sono alla base di alleanze simili in Malesia e nelle Filippine, a dimostrazione che gli MVNO IoT industriali si assicurano una maggiore durata dei contratti e ricavi più stabili.
Crescente penetrazione degli smartphone e modelli esclusivamente digitali
L'elevata diffusione degli smartphone e i framework e-KYC obbligatori consentono l'onboarding tramite app a meno di 10 dollari per cliente. SIMBA ha conquistato una quota di mercato superiore al 10% a Singapore in due anni, affidandosi quasi esclusivamente ai canali digitali. Circles.Life ha lanciato un piano 5G da 1 terabyte e un servizio transfrontaliero "Borderless" a febbraio 2025, a dimostrazione della rapida iterazione delle funzionalità una volta eliminati i costi di gestione del retail. Indonesia, Malesia e Corea del Sud passeranno alla verifica facciale entro l'inizio del 2026, riducendo ulteriormente la dipendenza dai negozi fisici. Tuttavia, l'aggiornamento KYC di IIJ dell'ottobre 2025 in Giappone mostra che i costi di conformità possono aumentare, costringendo i nativi digitali a bilanciare un onboarding senza intoppi con la prevenzione delle frodi.
Fintech e Super-App Bundling dei piani mobili
Le super-app stanno integrando le telecomunicazioni per fidelizzare gli utenti all'interno degli ecosistemi di pagamento. L'accordo di Grab con Alipay+ del settembre 2025 sincronizza i pagamenti QR transfrontalieri e posiziona i dati mobili come un vantaggio fedeltà. [4] Grab, “Alipay+ Partnership Expands Cross-Border QR Acceptance,” grab.com OCBC Bank ha aggiunto otto portafogli regionali nel novembre 2025, creando un unico binario che può vendere servizi di connettività aggiuntivi durante il checkout. [5] OCBC Bank, “OCBC Digital Wallet Integration,” ocbc.com LG Uplus collega sconti sui trasporti pubblici e pacchetti IPTV alle SIM U+Mobile, dimostrando che le integrazioni nella vita quotidiana rafforzano la fidelizzazione. Con la convergenza di pagamenti e connettività, gli MVNO si trasformano in abilitatori white-label per i marchi fintech, spostando la spesa di marketing verso partnership di ecosistema piuttosto che verso pubblicità autonoma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tariffe all'ingrosso costantemente elevate che riducono i margini | -0.6% | Malesia, Filippine, Indonesia, regione più ampia | A breve termine (≤ 2 anni) |
| La rivalità basata sui prezzi determina un ARPU bassissimo e un tasso di abbandono elevato | -0.5% | Cina, Vietnam, India | Medio termine (2-4 anni) |
| Costi di conformità KYC e prevenzione delle frodi basati sull'intelligenza artificiale | -0.3% | Indonesia, Malesia, Tailandia, Corea del Sud | A breve termine (≤ 2 anni) |
| Tariffe di spettro incerte per gli MVNO satellitari | -0.2% | India, Filippine, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tariffe all'ingrosso costantemente elevate che riducono i margini
Le tariffe all'ingrosso spesso rappresentano il 60-70% dei ricavi degli MVNO e le autorità di regolamentazione al di fuori di Giappone e Corea del Sud raramente impongono parametri di riferimento basati sui costi. L'ARPU degli MVNO vietnamiti, pari a 2.00-2.80 USD, è inferiore alla metà di quello degli MNO, eppure gli operatori sono comunque usciti dal mercato a causa di margini non sostenibili. [6] Ministero dell'Informazione e delle Comunicazioni del Vietnam, "Legge sulle telecomunicazioni 2023", mic.gov.vn La thailandese NT ha abbandonato il segmento nell'agosto 2025 a causa della scadenza dello spettro e dell'inflazione dei costi di roaming. I ricavi degli MVNO cinesi sono diminuiti di oltre il 20% nei primi tre trimestri del 2025, mentre l'utilizzo è calato, evidenziando la doppia pressione del calo dei ricavi e dei costi di input rigidi. In assenza di una riforma normativa, i capitali per lo slicing, le piattaforme IoT e il marketing del marchio rimarranno limitati.
La rivalità basata sui prezzi determina un ARPU bassissimo e un tasso di abbandono elevato
Gli MVNO a basso costo spesso offrono prezzi inferiori rispetto agli operatori storici, spingendo le tariffe al di sotto di livelli sostenibili e innescando cicli di abbandono. Il calo del traffico voce e SMS in Cina di oltre il 30% nel 2025 sottolinea la mercificazione. [7] China Academy of Information and Communications Technology, “MVNO Market Performance Q1-Q3 2025,” caict.ac.cn Il riassetto dei prezzi di IIJmio a 1,600 JPY nel febbraio 2026 mira a preservare la quota di mercato ma riduce il margine di profitto. L'aumento della tariffa della piattaforma di Circles.Life nel 2026 rischia di causare abbandono se i concorrenti mantengono i prezzi. L'ARPU invariato della Malesia a 5.1 USD nonostante una penetrazione del 147% indica che la concorrenza espande la proprietà multi-SIM piuttosto che le entrate. I continui sconti sui prezzi erodono il valore a vita del cliente, costringendo gli MVNO a strategie basate sul volume.
Analisi del segmento
Per modello di distribuzione: i servizi cloud consolidano il vantaggio
Le implementazioni basate su cloud hanno dominato il 69.58% della quota di mercato degli operatori di reti mobili virtuali nell'area Asia-Pacifico nel 2025. L'adozione da parte di Transatel, a novembre 2025, del core 5G SA di Oracle ha dimostrato come l'orchestrazione del cloud accorci i cicli di lancio. L'hypervisor SGP.32 di Soracom consente cambi di operatore in tempo reale, enfatizzando l'elasticità. Si prevede che le dimensioni del mercato degli operatori di reti mobili virtuali nell'area Asia-Pacifico legate al cloud cresceranno a un CAGR del 3.76%, poiché gli hyperscaler integrano le API per le telecomunicazioni con le infrastrutture IaaS esistenti. L'on-premise rimane rilevante per i carichi di lavoro sovrani o di infrastrutture critiche come la rete portuale neozelandese di CentrePort, tuttavia si stanno diffondendo modelli ibridi che mantengono i carichi di lavoro edge locali, delegando la gestione degli abbonati al cloud pubblico. L'eliminazione dei costi, la scalabilità più rapida e gli stack Open RAN indipendenti dal fornitore manterranno intatta la leadership del cloud, mettendo al contempo sotto pressione i fornitori di appliance proprietarie.
Le implementazioni di seconda generazione stanno accoppiando i core cloud con radio disaggregate, come si è visto nell'accordo tra Rakuten Mobile e Samsung del marzo 2026. Gli MVNE regionali offrono ora portali "network-as-code" che consentono ai marchi più piccoli di creare nuove sezioni in pochi giorni, riducendo la dipendenza dagli arretrati di progettazione degli MNO. Di conseguenza, le barriere all'ingresso cadono, incoraggiando lanci di MVNO di nicchia rivolti a pacchetti di contenuti, comunità di migranti o settori verticali B2B. Tuttavia, la dipendenza da cloud pubblici di terze parti sposta l'OPEX dal capex alla spesa ricorrente, spostando i margini verso profili software-like che premiano la scalabilità e l'automazione.

Per modalità operativa: gli MVNO completi ottengono il controllo strategico
Gli MVNO leggeri e di marca hanno detenuto una quota del 56.62% nel 2025 grazie ai bassi requisiti di capitale, ma le linee MVNO complete stanno crescendo a un CAGR del 5.17%, mentre i marchi cercano QoS differenziati. Japan Communication Inc. si è assicurata il primo intervallo di numeri dedicato secondo le linee guida di slicing del 2025, a dimostrazione del supporto dell'autorità di regolamentazione per un controllo più approfondito delle infrastrutture. Le dimensioni del mercato degli operatori di rete mobile virtuale dell'Asia-Pacifico attribuibili alle operazioni full-mode si espanderanno, poiché gli sconti legati al volume in Corea del Sud favoriscono le entità che gestiscono il proprio core. La costituzione del Global MVNO Consortium nel marzo 2026 dimostra un potere d'acquisto cooperativo, consentendo agli operatori più piccoli di condividere i costi pur continuando ad accedere alle funzioni full-core.
I brand che si spostano verso l'alto possono creare segmenti specifici per applicazioni come gaming, telemedicina o AR/VR, ritagliandosi nicchie premium. Tuttavia, l'onere del capex si sposta sulle licenze software, sulla sicurezza informatica e sul personale NOC 24 ore su 24, 7 giorni su 7, aree in cui molti MVNO rivenditori tradizionali mancano di competenza. Di conseguenza, è probabile che si crei un panorama a due livelli: rivenditori con un capitale limitato che operano nel retail a prezzi ultra-bassi e MVNO completi con un capitale elevato che monetizzano opportunità aziendali e verticali. Il modello di operatore di servizi di fascia media potrebbe ridursi con la dicotomia delle economie di scala.
Per tipo di abbonato: impresa e IoT trasformano il mix
Nel 2025, gli account consumer rappresentavano l'81.27% degli abbonamenti, ma le linee IoT sono quelle che stanno crescendo più rapidamente, con un CAGR del 7.84%. I contratti pluriennali con i settori della logistica, dei servizi di pubblica utilità e della produzione riducono il tasso di abbandono e aumentano i margini EBITDA. Le dimensioni del mercato degli operatori di rete mobile virtuale dell'Asia-Pacifico, legate alle piattaforme IoT, beneficiano del modello di business a vita fissa di 1NCE, in linea con i cicli di ammortamento degli asset. Anche i pacchetti voce e dati aziendali stanno guadagnando terreno, poiché LG Uplus offre sconti su IPTV e trasporti, vincolando i clienti ai servizi dell'ecosistema.
Al contrario, i marchi low cost orientati al consumatore si scontrano con l'aumento dei costi di acquisizione, poiché la verifica biometrica diventa obbligatoria. L'onboarding digitale riduce le spese in negozio, ma sposta i budget di marketing verso i canali online, dove la concorrenza per attirare l'attenzione è agguerrita. Le divergenze economiche spingeranno molti MVNO a orientarsi verso relazioni B2B2X, lasciando i segmenti di consumatori del mercato di massa concentrati in una manciata di operatori di grandi dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: lo sconto è ancora in testa mentre l'M2M accelera
Le proposte scontate hanno detenuto una quota di fatturato del 41.27% nel 2025, sostenute da segmenti sensibili al prezzo in Cina, Vietnam e India. Tuttavia, si prevede che l'M2M cellulare crescerà a un CAGR del 5.42% fino al 2031, aggiungendo connessioni ricorrenti ad alto margine. I team di approvvigionamento aziendale privilegiano sempre più i prezzi fissi per dispositivo e piattaforme come l'hypervisor di Soracom facilitano l'implementazione globale, rendendo gli MVNO più appetibili rispetto ai pacchetti di roaming MNO isolati. Le collaborazioni tra media e intrattenimento, esemplificate dal pacchetto U-NEXT di Rakuten Mobile, illustrano come i differenziatori di contenuto possano aumentare l'ARPU senza un equivalente aumento dei costi del traffico. Le applicazioni retail e per i migranti rimangono di nicchia ma resilienti, sfruttando l'affinità marketing.
Tuttavia, le promozioni con dati illimitati nel settore degli sconti mettono a dura prova il recupero dei costi di rete, soprattutto in caso di aumento delle tariffe dello spettro. Alcuni brand rispondono con limitazioni al fair use e supplementi per le tariffe di piattaforma, ma il rischio di fidelizzazione permane quando i sostituti abbondano. I pacchetti dati prevedibili e il premio legato agli SLA dell'M2M aumentano l'importanza strategica delle relazioni aziendali.
Per tecnologia di rete: LTE domina ma il satellite guadagna terreno
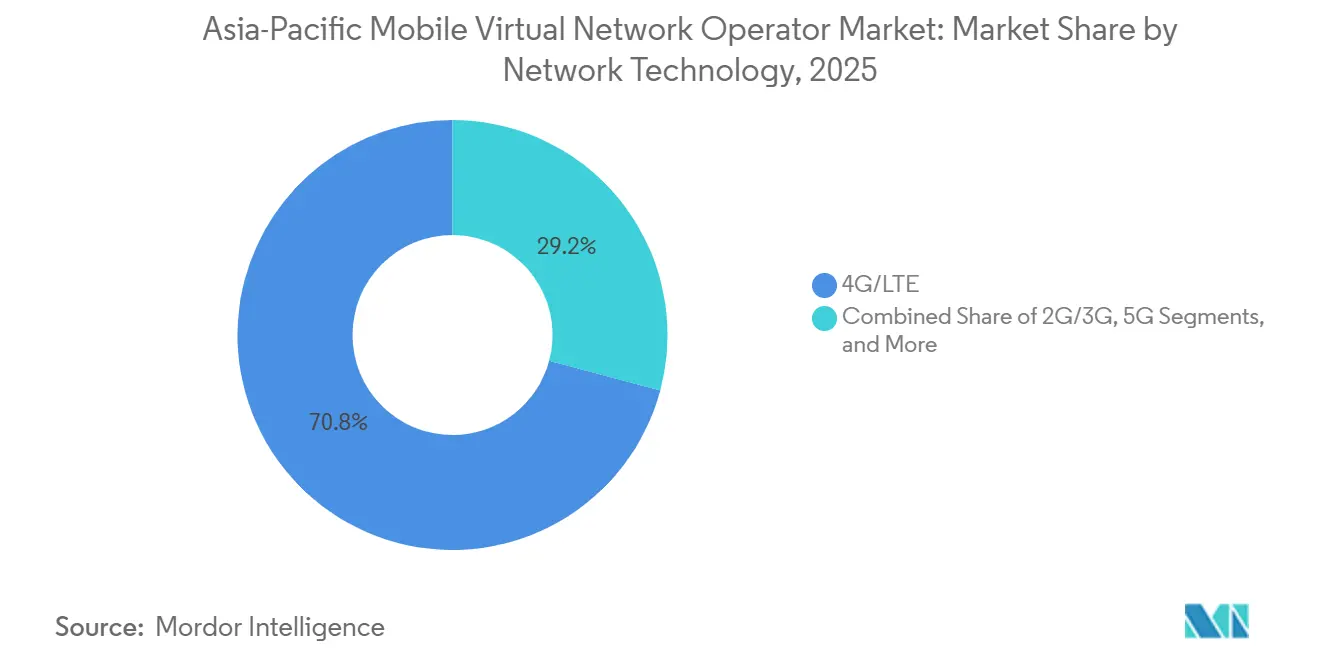
Il segmento 4G e LTE ha rappresentato il 70.84% della quota di mercato degli operatori di rete mobile virtuale (MVNO) dell'Asia-Pacifico nel 2025, riflettendo la base di dispositivi installati e lo spettro di banda media contiguo. Le reti satellitari e non terrestri sono quelle in più rapida crescita, con un CAGR dell'8.49% fino al 2031, con gli operatori che estendono la copertura a isole, deserti e rotte marittime. Smart Philippines ha registrato 11.2 milioni di dispositivi 5G nel quarto trimestre del 2025, sottolineando l'attrattiva del 5G di banda media per gli utenti di dati urbani. Il lancio della messaggistica satellitare di Telstra nel giugno 2025 ha dimostrato che i collegamenti in orbita terrestre bassa possono trasmettere messaggi di emergenza senza fallback terrestre. L'autorità di regolamentazione indiana ha fissato un limite massimo per le tariffe dello spettro satellitare al 4% del fatturato lordo rettificato, un precedente che riduce le barriere all'ingresso per il modello MVNO basato sullo spazio.
Con l'abbandono delle bande 3G da parte degli operatori, lo spettro ridistribuito sta confluendo nei core standalone 4G e 5G, consentendo agli MVNO di offrire una latenza inferiore a 10 millisecondi per l'automazione industriale. Circles.Life ha attivato il 5G standalone nel febbraio 2025, dimostrando che i brand esclusivamente digitali possono essere i primi a muoversi quando le reti host espongono nuove sezioni radio. Optus ha aperto l'accesso wireless fisso standalone 5G ai partner wholesale nel giugno 2025, offrendo agli MVNO uno strumento di controllo della velocità per la banda larga rurale. L'attivazione di Starlink da parte di Globe nelle Filippine nel gennaio 2026 ha modificato l'economia del backhaul per le province difficili da raggiungere. Insieme, queste iniziative diversificano le opzioni di rete e riducono il rischio che un singolo punto di strozzatura tecnologico limiti la crescita futura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il digitale supera i negozi fisici
Le rotte online e esclusivamente digitali hanno catturato il 56.38% delle aggiunte del 2025, la fetta più grande della quota di mercato degli operatori di rete mobile virtuale dell'Asia-Pacifico, e si prevede che cresceranno a un CAGR del 3.91% fino al 2031. SIMBA a Singapore ha superato i 500,000 utenti entro la metà del 2024 con un modello app-first che riduce i costi di acquisizione a meno di 10 dollari per linea. Le regole di registrazione SIM biometrica in Corea del Sud, in vigore da marzo 2026, oltre alle sperimentazioni pilota in Indonesia, consentono l'onboarding da remoto e riducono ulteriormente la necessità di visite in negozio. Circles.Life ha integrato un piano 5G da 1 terabyte con un pacchetto di roaming senza confini a febbraio 2025, dimostrando che le offerte di grandi quantità di dati possono essere vendute interamente in-app. IIJ ha aggiornato il suo flusso di lavoro KYC a gennaio 2026, aggiungendo la verifica facciale e la lettura del chip, che hanno aumentato la spesa per la conformità ma ridotto il tasso di abbandono correlato alle frodi.
Le popolazioni incentrate sul contante mantengono la rilevanza dei negozi fisici, quindi le tattiche ibride posizionano i kit di avvio nei minimarket, spostando al contempo le ricariche sui portafogli digitali. Maxis, in Malesia, ha stretto una partnership con China Mobile CMLink nell'agosto 2025, utilizzando i rivenditori di elettronica per raggiungere gli acquirenti espatriati prima di indirizzare le ricariche online. I chioschi pop-up presso gli hub di trasporto continuano a stimolare le vendite d'impulso per le SIM per viaggiatori, ma i telefoni compatibili con le e-SIM stanno eliminando gradualmente l'inventario fisico, consentendo ai rivenditori di concentrarsi sui pacchetti di dispositivi. L'obbligo di KYC facciale aumenta i costi di attivazione, ma crea anche fiducia, che aumenta il carrello quando gli utenti aggiungono pacchetti famiglia o contenuti. Di conseguenza, gli MVNO digitali si stanno evolvendo in venditori ibridi che combinano l'acquisizione low-touch con una presenza retail selettiva per raggiungere clienti non bancarizzati o dell'ultimo miglio.
Analisi geografica
Nel 2025, la Cina controllava il 31.53% della quota di mercato degli operatori di rete mobile virtuale (MVNO) dell'area Asia-Pacifico, ma il suo segmento MVNO ha registrato 46.04 milioni di utenti nei primi tre trimestri di quell'anno, con un calo del traffico voce e SMS di oltre il 30%, un calo dei ricavi di oltre il 20% e un calo dei profitti di oltre il 30%. Le persistenti tariffe all'ingrosso e la rivalità basata sui prezzi stanno comprimendo i margini lordi e limitando i reinvestimenti negli aggiornamenti di network-slicing. Ciononostante, la base di smartphone installata e la spinta del governo verso l'IoT industriale continuano ad attrarre lanci di MVNO focalizzati sulle aziende, mirati a fabbriche intelligenti e hub logistici.
Il Vietnam è l'area geografica in più rapida crescita, con un CAGR dell'8.07% fino al 2031, in quanto una legge a favore della concorrenza e la Circolare 08/2024 richiedono tariffe all'ingrosso non discriminatorie. Cinque MVNO attivi servivano 2.65 milioni di linee nell'aprile 2025, pari a solo il 2.1% degli abbonati mobili nazionali, lasciando ampio margine di manovra per i nuovi operatori digitali. Il fatturato medio per utente MVNO varia da 50,000 a 70,000 VND al mese (2.00-2.80 USD), circa un terzo dei livelli degli MNO, ma i prezzi minimi obbligatori per l'interconnessione contribuiscono a stabilizzare i margini di contribuzione. L'autorità di regolamentazione ha inoltre segnalato il suo sostegno ai progetti pilota 6G a partire dal 2029, che potrebbero consentire agli MVNO di superare le reti legacy e implementare core cloud nativi.
Giappone e Corea del Sud illustrano come la regolamentazione orienti la scalabilità. La base MVNO giapponese ha raggiunto 13.829 milioni di linee e una quota di mercato complessiva del 6% a settembre 2025, guidata da IIJ con il 32.8% degli abbonati MVNO nazionali. Le norme di interconnessione riviste obbligano gli operatori host ad aprire le API di network-slicing e Mineo è diventata un MVNO a pieno titolo a gennaio 2026 per sfruttare tali diritti. La Corea del Sud ha superato i 10 milioni di linee MVNO a giugno 2025, dopo che il Ministero della Scienza e dell'ICT ha ridotto le tariffe dati all'ingrosso del 36% e introdotto sconti sul volume che riducono fino al 25% oltre i 50,000 terabyte. LG Uplus da sola ha aggiunto 9.005 milioni di utenti MVNO nel 2025, segnando il suo settimo anno consecutivo di crescita a due cifre. Questi modelli di policy contrastanti mostrano che gli obblighi all'ingrosso basati sui costi sono correlati a una più rapida penetrazione degli MVNO e a una migrazione più completa verso i servizi di network-slicing.
Panorama competitivo
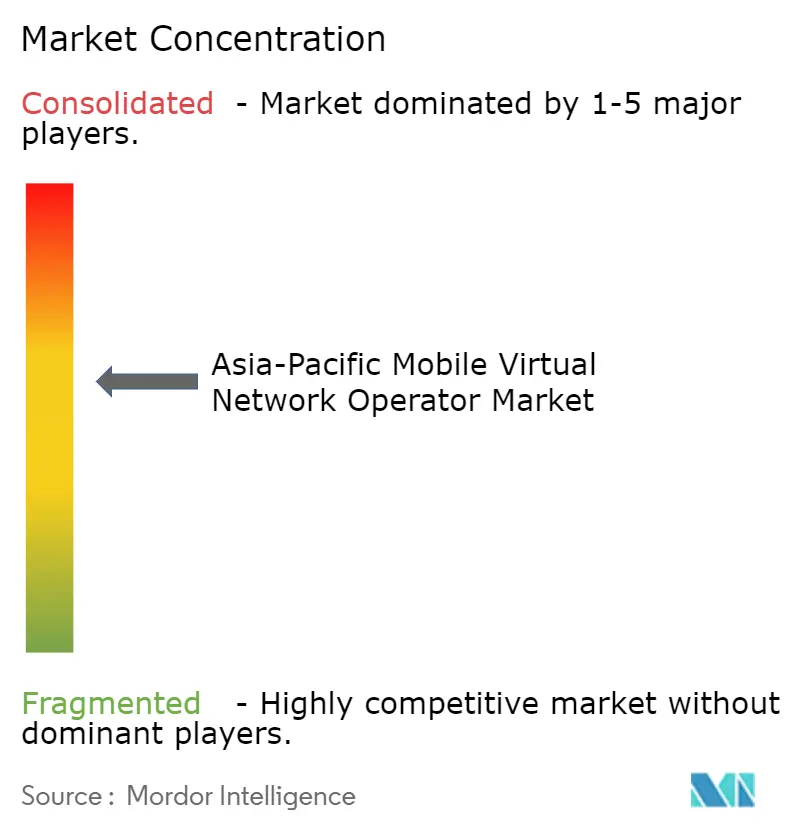
La concorrenza è moderatamente frammentata. Gli operatori light e brand rappresentano ancora il 56.62% del fatturato del 2025, ma gli MVNO full stanno scalando più rapidamente, implementando core cloud e radio Open RAN per differenziare la qualità del servizio. In Giappone, IIJ ha mantenuto la leadership rivedendo il prezzo del suo piano da 15 gigabyte a 1,600 yen (10.67 dollari) a febbraio 2026, mantenendo al contempo un tasso di abbandono inferiore all'1.5% al mese. Rakuten Mobile ha raggiunto il pareggio di EBITDA nell'anno fiscale 2025 con 10 milioni di abbonati, per poi diversificare i fornitori attraverso un accordo di fornitura Samsung Open RAN a marzo 2026 che riduce i costi per sito.
La Corea del Sud evidenzia un'economia basata sui volumi. LG Uplus ha legato i pacchetti di servizi mobili a Internet e IPTV a maggio 2025 e ha introdotto uno sconto sui trasporti K-Pass ad aprile 2025, favorendo la fedeltà tra i prodotti che ha portato il fatturato medio per utente in bundle del 15% al di sopra delle linee stand-alone. KT M Mobile, nel frattempo, ha superato 1.9 milioni di abbonati a gennaio 2026, sfruttando gli sconti sui volumi forniti dall'host per ridurre le tariffe dei concorrenti. Nel Sud-est asiatico, Circles.Life ha aumentato la commissione sulla piattaforma da 0.30 a 0.70 SGD (0.22-0.52 USD) il 1° febbraio 2026 per compensare l'aumento dei costi di KYC biometrico, una mossa che i concorrenti non hanno ancora imitato.
Gli specialisti incentrati sull'IoT si stanno ritagliando nicchie redditizie. Soracom e Marubeni hanno costituito una joint venture al 51% e al 49% nel maggio 2025 per ampliare la connettività industriale in tutta l'Asia, mentre il modello flat a vita di 1NCE, con una tariffa fissa di 1-2.50 dollari, ha catturato l'attenzione delle implementazioni di asset tracker nei settori della logistica e dei servizi di pubblica utilità. Il core standalone Oracle 5G di Transatel, lanciato a novembre 2025, ora orchestra profili eSIM multi-carrier per gli OEM del settore automotive, riducendo il rischio di roaming per i programmi di auto connesse. Consolidatori come il Global MVNO Consortium, lanciato a marzo 2026, aggregano la domanda all'ingrosso di Jersey Telecom, MVNE Pty, MDS Global e Ycorp per negoziare la quasi totalità dei costi MVNO senza duplicare l'infrastruttura.
Leader del settore degli operatori di reti mobili virtuali dell'Asia-Pacifico
Circles.Life (Liberty Wireless Pte Ltd)
Tune Talk Sdn. Bhd.
Red One Network Sdn. Bhd.
Amaysim Mobile Pty Ltd
Kogan Mobile Operations Pty Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Soracom ha aperto i preordini per il suo SGP.32 Connectivity Hypervisor che consente l'orchestrazione eSIM multi-carrier.
- Marzo 2026: lancio del consorzio globale MVNO per mettere in comune la domanda all'ingrosso e garantire l'economia completa degli MVNO.
- Marzo 2026: Rakuten Mobile ha firmato un accordo di fornitura 5G Open RAN con Samsung, diversificando il mix di fornitori.
- Febbraio 2026: Telkomsel ha introdotto la registrazione SIM tramite riconoscimento facciale in tutta l'Indonesia, in linea con le sperimentazioni nazionali.


Ambito del rapporto sul mercato degli operatori di rete mobile virtuale dell'Asia-Pacifico
Il mercato degli operatori di rete mobile virtuale (MVNO) dell'Asia-Pacifico è definito in base ai ricavi generati dai servizi MVNO offerti dai diversi operatori che operano nel mercato. L'analisi si basa sulle informazioni di mercato acquisite attraverso ricerche secondarie e primarie. Il mercato considera anche i principali fattori che ne influenzano la crescita in termini di driver e vincoli.
Il rapporto sul mercato degli operatori di rete virtuale mobile dell'area Asia-Pacifico è segmentato in base a modello di distribuzione (cloud e on-premise), modalità operativa (rivenditore, operatore di servizi, MVNO completo e MVNO leggero/di marca), tipo di abbonato (consumatore, impresa e specifico per IoT), applicazione (sconto, business, M2M cellulare, media e intrattenimento, vendita al dettaglio, roaming, migranti e commercio all'ingrosso di telecomunicazioni), tecnologia di rete (2G/3G, 4G/LTE, 5G e satellite/NTN), canale di distribuzione (solo online/digitale, negozi al dettaglio tradizionali, negozi di sottomarche di operatori e terze parti/all'ingrosso) e area geografica (Cina, India, Giappone, Vietnam, Malesia, Filippine, Singapore, Corea del Sud e resto dell'area Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per modello di distribuzione
| Cloud |
| On-Premise |
Per modalità operativa
| Reseller |
| Operatore di servizio |
| MVNO completo |
| Luce / Marchio MVNO |
Per tipo di abbonato
| Consumatori |
| Impresa |
| Specifico per IoT |
Per Applicazione
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Media and Entertainment |
| Settore Retail |
| il roaming |
| Migrante |
| Commercio all'ingrosso di telecomunicazioni |
Per tecnologia di rete
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
Per canale di distribuzione
| Online / Solo digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti / all'ingrosso |
Per Nazione
| Cina |
| India |
| Giappone |
| Vietnam |
| Malaysia |
| Philippines |
| Singapore |
| Corea del Sud |
| Resto dell'Asia-Pacifico |
| Per modello di distribuzione | Cloud |
| On-Premise | |
| Per modalità operativa | Reseller |
| Operatore di servizio | |
| MVNO completo | |
| Luce / Marchio MVNO | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Media and Entertainment | |
| Settore Retail | |
| il roaming | |
| Migrante | |
| Commercio all'ingrosso di telecomunicazioni | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Online / Solo digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti / all'ingrosso | |
| Per Nazione | Cina |
| India | |
| Giappone | |
| Vietnam | |
| Malaysia | |
| Philippines | |
| Singapore | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico |


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato degli operatori di reti mobili virtuali nell'area Asia-Pacifico entro il 2031?
Si prevede che il mercato raggiungerà i 15.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.61% a partire dal 2026.
Quale segmento di abbonati sta crescendo più velocemente?
Le connessioni specifiche per l'IoT stanno aumentando a un CAGR del 7.84% grazie alla domanda aziendale di connettività globale e allineata al ciclo di vita.
Perché gli MVNO completi stanno guadagnando terreno?
Gli obblighi normativi per il network slicing in Giappone e Corea del Sud e gli sconti basati sul volume incoraggiano i marchi a utilizzare core indipendenti per una QoS differenziata.
In che modo le reti satellitari influiscono sulla crescita degli MVNO?
I servizi satellitari diretti al dispositivo di provider come Starlink e Telstra ampliano la copertura nelle zone rurali e marittime, ampliando i mercati indirizzabili oltre l'area terrestre.
Quale restrizione fondamentale potrebbe limitare la redditività degli MVNO?
Tariffe all'ingrosso costantemente elevate, soprattutto nei mercati senza regolamentazione basata sui costi, possono assorbire fino al 70% dei ricavi e ridurre i margini.
Quale Paese dovrebbe registrare la crescita più rapida del numero di MVNO entro il 2031?
Si prevede che il Vietnam, supportato da norme non discriminatorie sui prezzi all'ingrosso, crescerà a un CAGR dell'8.07%.
Pagina aggiornata l'ultima volta il:



