

Dimensioni e quota di mercato delle case mobili nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
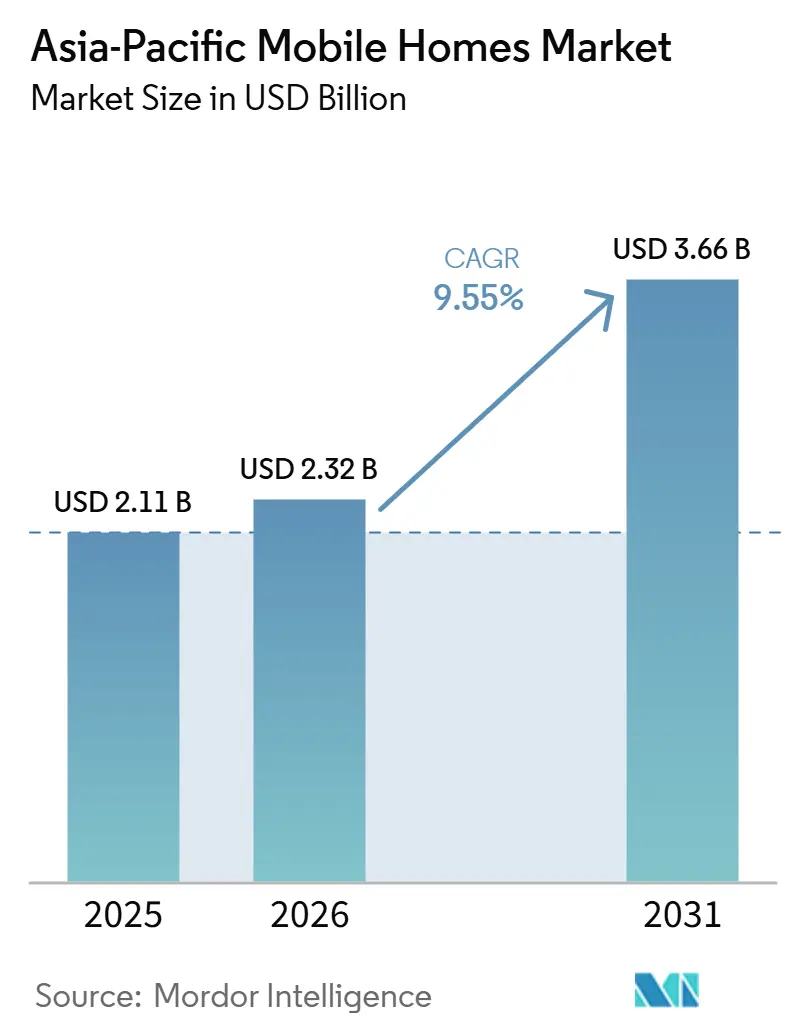
| Dimensione del mercato (2026) | 2.32 miliardo di dollari |
| Dimensione del mercato (2031) | 3.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.55% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle case mobili nella regione Asia-Pacifico a cura di Mordor Intelligence
Si prevede che il mercato delle case mobili nella regione Asia-Pacifico aumenterà da 2.11 miliardi di dollari nel 2025 a 2.32 miliardi di dollari nel 2026, raggiungendo i 3.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.55% nel periodo 2026-2031.
La carenza di alloggi, l'espansione urbana e l'aumento dei costi di terreni e manodopera stanno incrementando l'interesse per le case prefabbricate in tutta la regione. I programmi pubblici stanno posizionando i governi come acquirenti chiave di case mobili e modulari per abitazioni permanenti e rifugi di emergenza. Nelle Filippine, ad esempio, il Dipartimento per gli insediamenti umani e lo sviluppo urbano sta distribuendo unità abitative modulari nelle province colpite da calamità naturali fino al 2025, anche nell'ambito del programma "Bayanihan Villages", lanciato dopo i gravi terremoti di Cebu e Davao Oriental. L'iniziativa prevede anche un sostegno finanziario per oltre 11,000 famiglie sfollate. Analogamente, le gare d'appalto governative per l'edilizia popolare in mercati come Indonesia, Vietnam e Filippine richiedono la certificazione di durabilità e una rapida capacità di implementazione, indirizzando i volumi verso i fornitori di case prefabbricate.
Questo cambiamento sta incoraggiando i produttori a investire nella capacità produttiva, nella certificazione e nei sistemi di produzione digitali. La domanda si sta inoltre espandendo oltre le case tradizionali, includendo alloggi per la ricostruzione post-disastro, alloggi per i lavoratori, alloggi per studenti, alloggi per anziani e residenze dotate di tecnologie avanzate. Tuttavia, le differenze normative, la logistica dei siti e le pratiche di finanziamento continuano a limitare la velocità di crescita del mercato delle case mobili nella regione Asia-Pacifico.
Punti chiave del rapporto
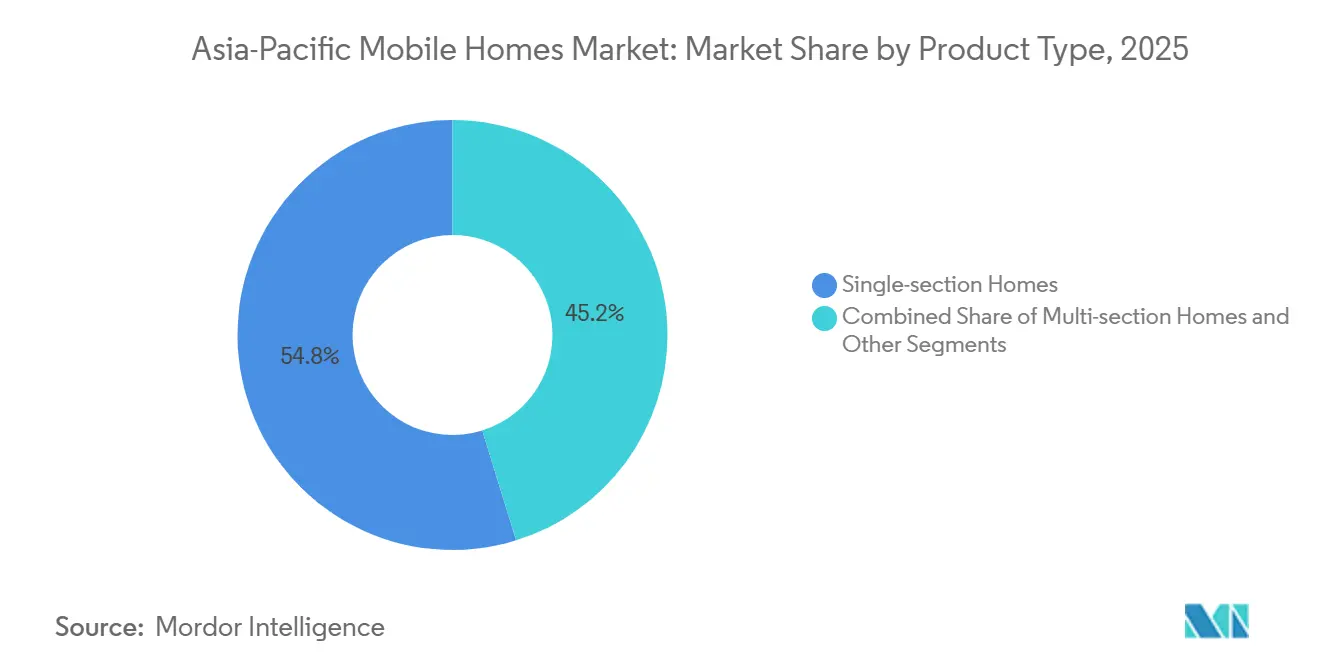
- Per tipologia di prodotto, le case prefabbricate a sezione singola rappresentavano il 54.8% della quota di mercato delle case mobili nella regione Asia-Pacifico nel 2025, mentre si prevede che il segmento "Altri" crescerà a un tasso annuo composto (CAGR) dell'11.78% fino al 2031.
- Per quanto riguarda i materiali, le costruzioni in acciaio rappresentavano il 41.9% della quota di mercato delle case mobili nella regione Asia-Pacifico nel 2025, mentre si prevede che i materiali compositi e altri materiali cresceranno a un tasso annuo composto (CAGR) dell'11.21% fino al 2031.
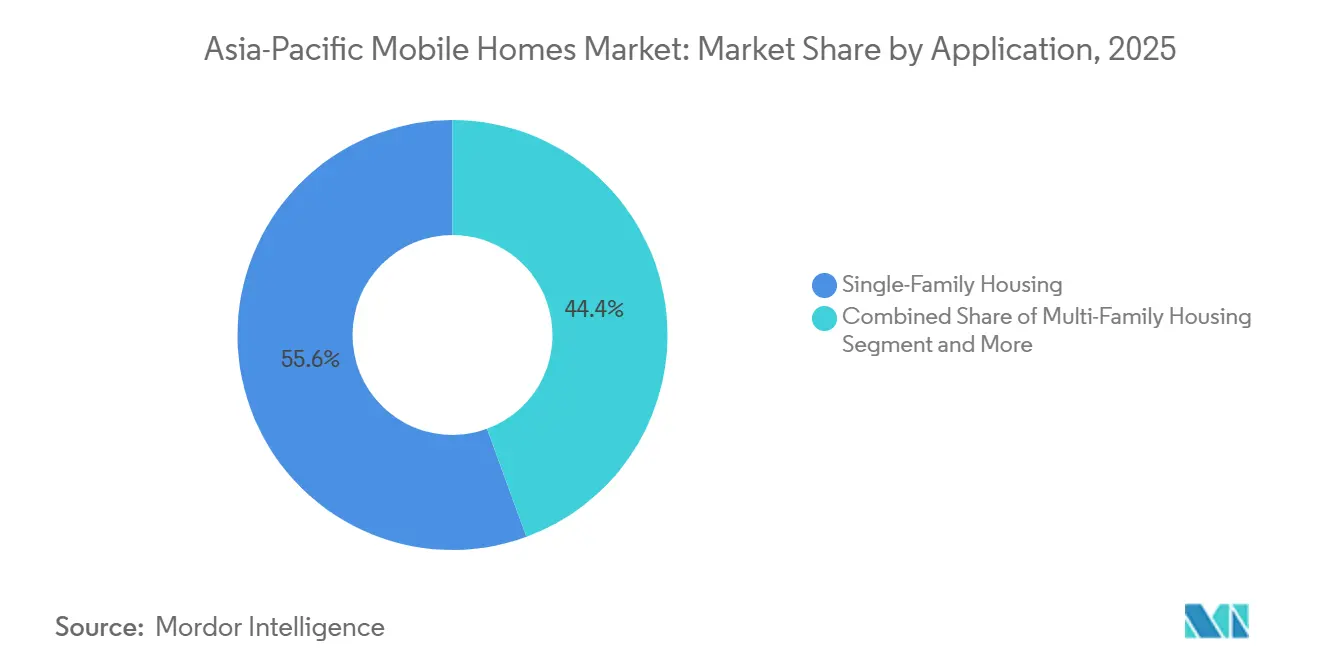
- Per tipologia di applicazione, le abitazioni unifamiliari rappresentavano il 55.6% del mercato delle case mobili nella regione Asia-Pacifico nel 2025, mentre si prevede che il segmento "Altre applicazioni" crescerà a un tasso annuo composto (CAGR) dell'11.94% fino al 2031.
- A livello di singolo Paese, nel 2025 la Cina deteneva il 38.4% della quota di mercato delle case mobili nella regione Asia-Pacifico, mentre si prevede che l'India crescerà a un tasso annuo composto del 12.26% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle case mobili nella regione Asia-Pacifico
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostegno governativo per l'edilizia prefabbricata e a prezzi accessibili | + 2.4% | Cina, India, Corea del Sud, Australia, con effetti secondari in Vietnam e Indonesia | Medio termine (2-4 anni) |
| Sfide legate all'accessibilità economica degli alloggi e carenza di offerta | + 2.1% | Regione Asia-Pacifico, con forti pressioni in India, Australia e nelle megalopoli del Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Carenza di manodopera nel settore edile | + 1.5% | Giappone, Australia, Singapore, Corea del Sud e Malesia | A breve termine (≤ 2 anni) |
| Domanda di alloggi resilienti ai disastri e di emergenza | + 1.0% | Filippine, Indonesia, Bangladesh, Giappone e mercati ASEAN | A breve termine (≤ 2 anni) |
| Progettazione digitale, automazione industriale e integrazione con la domotica | + 1.0% | Giappone, Corea del Sud, Australia e aree urbane della Cina | Medio termine (2-4 anni) |
| Riqualificazione urbana e sviluppo di aree remote | + 0.8% | Australia, India e Indonesia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le difficoltà legate all'accessibilità economica degli alloggi e la carenza di offerta alimentano la domanda di case mobili.
In diverse località dell'Asia-Pacifico, il divario tra domanda e offerta di alloggi si sta ampliando più rapidamente di quanto la costruzione tradizionale in loco possa colmarlo. L'Accordo nazionale sull'edilizia abitativa australiano prevede la costruzione di 1.2 milioni di nuove case entro la metà del 2029, mentre un rapporto della Curtin University citato nella bozza ha individuato una carenza di 220,000 case rispetto alle previsioni centrali [1] Curtin University, “Manufacturing Homes: Policy Report No. 15,” John Curtin Research Centre, curtinrc.org. . Il rapporto raccomandava di aumentare la quota di case prefabbricate nelle nuove costruzioni al 35% entro il 2036-37. I siti di riempimento possono supportare l'uso di case mobili laddove la costruzione tradizionale in cemento è più difficile da realizzare. Il NITI Aayog indiano ha dichiarato nel gennaio 2026 che il PMAY-U 2.0 da solo non sarebbe sufficiente a colmare completamente il deficit abitativo e che sono necessarie anche misure di riforma fondiaria e di finanziamento [2] NITI Aayog, “A Comprehensive Framework to Promote Affordable Housing,” NITI Aayog, niti.gov.in. . L'aumento del valore dei terreni e le restrizioni più severe sui finanziamenti per l'edilizia popolare stanno aumentando l'importanza di tempi di realizzazione più rapidi e budget più prevedibili per gli sviluppatori.
La carenza di manodopera nel settore edile aumenta la diffusione delle case prefabbricate.
La disponibilità di manodopera è un vincolo fondamentale per la consegna nel mercato delle case mobili dell'Asia-Pacifico. La produzione in fabbrica può spostare almeno l'80% del lavoro dal cantiere a contesti di produzione controllati. Il Construction Industry Council di Hong Kong ha previsto una carenza di 45,000-50,000 lavoratori qualificati e semi-qualificati entro il 2030 [3] Construction Industry Council, “Manpower Forecast for Hong Kong Construction Industry,” Construction Industry Council, cic.hk. . Le fabbriche modulari sudcoreane operavano con un'automazione del 60% per i materiali forniti e si prevedeva che l'automazione completa della linea avrebbe ridotto la manodopera in fabbrica del 51% rispetto all'edilizia convenzionale. Sekisui House ha un importante programma di investimenti per i sistemi di tecnologia di fabbrica e informatica per gli anni fiscali dal 2026 al 2028. Il programma include robot di ispezione, strumenti di progettazione basati sull'intelligenza artificiale e sistemi di precisione basati sulla realtà aumentata, sebbene i produttori necessitino ancora di dipendenti di fabbrica tecnicamente qualificati.
La domanda di alloggi resistenti ai disastri e di emergenza sostiene l'espansione del mercato.
L'esposizione a terremoti e cicloni alimenta la domanda ricorrente di alloggi a rapida installazione nel mercato delle case mobili dell'Asia-Pacifico. Le case mobili possono fungere da rifugio temporaneo e da abitazione sostitutiva permanente dopo un disastro. La bozza allegata descriveva l'installazione di rifugi modulari a Cebu e Davao Oriental dopo il terremoto del settembre 2025, con il Bayanihan Village di Mandaue City presentato come modello nazionale. Descriveva anche una casa di emergenza modulare pieghevole in Corea del Sud, che poteva essere completamente installata in 7 giorni. Guangdong Wellcamp ha consegnato rifugi di emergenza prefabbricati al Myanmar dopo il terremoto del marzo 2025, grazie al coordinamento degli aiuti umanitari cinesi. Queste installazioni forniscono esperienza in termini di installazione e durabilità, che può essere utile per definire le specifiche residenziali future. La stessa esperienza operativa può innalzare le aspettative di qualità per i prodotti di case mobili destinati al normale uso residenziale.
Design digitale, automazione industriale e integrazione con la domotica aumentano l'attrattiva del prodotto.
La progettazione digitale e l'automazione stanno acquisendo sempre maggiore importanza, poiché i produttori cercano di ottenere una produzione costante. Il materiale fornito indicava che le fabbriche modulari sudcoreane operavano con un livello di automazione del 60%. Affermava inoltre che l'automazione completa della linea di produzione potrebbe ridurre la manodopera in fabbrica del 51% rispetto all'edilizia tradizionale. Sekisui House sta investendo in sistemi di fabbrica, strumenti di intelligenza artificiale, robot di ispezione e processi di realtà aumentata. Le funzionalità per la casa intelligente possono essere installate durante la produzione anziché essere aggiunte dopo la consegna. Questo approccio può rendere le case prefabbricate più interessanti per gli acquirenti alla ricerca di prodotti residenziali connessi.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Approvazioni edilizie e normative urbanistiche frammentate | -1.5% | Australia, India, Taiwan e Vietnam | Medio termine (2-4 anni) |
| Vincoli relativi a trasporti, gru e accesso al sito. | -1.0% | Australia remota, Indonesia e regioni montuose del Sud-est asiatico | A breve termine (≤ 2 anni) |
| Standardizzazione limitata dei finanziamenti e delle assicurazioni | -0.8% | Australia e India | Medio termine (2-4 anni) |
| Percezione del consumatore e incertezza sul valore di rivendita | -0.5% | India, parti del Sud-est asiatico e Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La frammentazione delle autorizzazioni edilizie e delle normative urbanistiche rallenta l'espansione del mercato.
Le diverse normative edilizie e di zonizzazione limitano la capacità dei produttori di utilizzare un unico progetto in più mercati. In Australia, una casa modulare certificata in Victoria o nel Queensland potrebbe richiedere una nuova valutazione prima di essere accettata nel Nuovo Galles del Sud. Il governo del Nuovo Galles del Sud ha investito 1 milione di dollari in un quadro di certificazione nell'ambito del suo programma di luglio 2026 per affrontare i problemi di riconoscimento. L'India non disponeva di uno standard specifico per la costruzione modulare per quanto riguarda i materiali forniti, mentre i componenti prefabbricati erano soggetti a un'aliquota IVA del 18% nell'anno fiscale 2026. Uno studio del 2025 sottoposto a revisione paritaria ha rilevato che la frammentazione della regolamentazione limitava la costruzione prefabbricata a Taiwan. La Cina ha introdotto gli standard di gruppo T/COSOCC 045-2026 e T/COSOCC 063-2026 per la progettazione di edifici prefabbricati e la gestione della qualità ambientale, sebbene l'allineamento regionale in tutta l'ASEAN rimanga limitato.
Vincoli relativi al trasporto, alla gru e all'accesso al cantiere aumentano i costi del progetto.
Il trasporto di moduli di grandi dimensioni e l'organizzazione dell'accesso con gru possono ridurre il vantaggio di prezzo delle case mobili . Il problema è particolarmente rilevante in località remote e aree con terreni impervi. Il progetto IKN Nusantara in Indonesia ha dimostrato come i siti nell'entroterra e le infrastrutture danneggiate possano aumentare i costi di trasporto specializzato. Fleetwood ha chiuso il suo stabilimento di Smithfield nel Nuovo Galles del Sud nel 2026 e ha consolidato la produzione nel Queensland e nel Victoria per ridurre le distanze di consegna. L'azienda ha anche stipulato un accordo condizionato da 12.6 milioni di dollari per l'acquisizione di una struttura con 2,169 posti letto per alloggi per i lavoratori nella regione di Pilbara, nell'Australia Occidentale. Gli alloggi per i minatori in zone remote utilizzano un modello logistico diverso rispetto alle abitazioni urbane, il che influisce sull'ubicazione degli impianti, sulla progettazione dei moduli e sulla pianificazione delle consegne.
Analisi del segmento
Per tipologia di prodotto: le case a sezione singola sono in testa, mentre gli altri formati crescono più rapidamente.
Nel 2025, le case prefabbricate a sezione singola rappresentavano il 54.8% del mercato delle case mobili nella regione Asia-Pacifico. Questa posizione riflette la loro idoneità per la riqualificazione urbana suburbana, i programmi di edilizia rurale e i progetti di soccorso in caso di calamità, che presentano limitazioni di spazio o budget ristretti. Queste case richiedono un minor numero di operazioni di assemblaggio rispetto ai modelli a più sezioni, il che le rende adatte laddove sono importanti la rapidità di installazione e la facilità di trasporto. Le case a più sezioni si rivolgono ad acquirenti che cercano planimetrie più simili a quelle di case tradizionali di maggiori dimensioni. Sono più diffuse in Giappone e Australia, dove un maggior numero di famiglie può permettersi case prefabbricate di dimensioni maggiori. I modelli a più sezioni necessitano inoltre di siti in grado di ospitare il trasporto, l'assemblaggio e le relative autorizzazioni. Il loro ruolo, pertanto, rimane più circoscritto rispetto a quello delle unità a sezione singola.
Il segmento "Altri", che comprende case modulari volumetriche, case mobili prefabbricate e case basate su container, dovrebbe crescere a un tasso annuo composto (CAGR) dell'11.78% dal 2026 al 2031. Questa crescita riflette la domanda derivante da interventi di soccorso in caso di calamità, alloggi per lavoratori, alloggi per studenti, strutture ricettive turistiche e altri usi identificati nella bozza. I test e la documentazione in fabbrica possono aiutare i sistemi volumetrici a soddisfare i requisiti di appalto governativi. La certificazione di terze parti sta diventando sempre più importante per questi canali di approvvigionamento. Il materiale fornito descriveva l'apertura da parte di Samsung Electronics di uno showroom di case modulari con intelligenza artificiale nel giugno 2026, con oltre l'80% di completamento in fabbrica e oltre 20 dispositivi compatibili installati durante la produzione. Questo modello evidenzia la domanda da parte di acquirenti che apprezzano la tecnologia integrata con le abitazioni prefabbricate. La categoria di prodotto può quindi espandersi oltre le semplici abitazioni temporanee ed economiche. Offre inoltre ai fornitori un modo per differenziarsi attraverso i sistemi installati, piuttosto che solo attraverso i materiali strutturali o la velocità di consegna.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: l'acciaio mantiene la posizione più elevata, mentre i materiali compositi guadagnano terreno.
Nel 2025, le costruzioni in acciaio rappresentavano il 41.9% del mercato delle case mobili nella regione Asia-Pacifico. L'acciaio garantisce flessibilità strutturale nelle zone sismiche ed è ampiamente utilizzato dai produttori cinesi orientati all'esportazione. Il materiale è inoltre adatto per le unità modulari destinate al Sud-est asiatico, all'Australia e ai mercati del Pacifico. La sua consolidata catena di approvvigionamento supporta la fabbricazione ripetibile e la standardizzazione delle strutture. L'acciaio si rivela una soluzione pratica laddove sono necessarie contemporaneamente resistenza, trasportabilità, durabilità e flessibilità progettuale. La capacità di esportazione conferisce ai produttori cinesi una posizione di forza in questa categoria di materiali. L'utilizzo dell'acciaio è inoltre in linea con la domanda di unità che possono essere prodotte su larga scala per ordini governativi e commerciali. Queste caratteristiche spiegano perché l'acciaio sia rimasto il materiale di base più diffuso nei dati di mercato.
Si prevede che i materiali compositi e altri materiali cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.21% dal 2026 al 2031. La categoria comprende polimeri rinforzati con fibre e pannelli strutturali isolanti. La bozza cita anche la tecnologia delle lastre B-core di Broad Group in relazione a un progetto di 12 piani completato a Mindanao nell'ottobre 2024. Si afferma che il progetto vanta emissioni di carbonio inferiori dell'80-90% e una durata 20 volte superiore rispetto al cemento armato. I pannelli compositi più leggeri possono ridurre i costi di trasporto per le località insulari e i siti sopraelevati. Ciò è rilevante laddove i moduli convenzionali con struttura in acciaio sono costosi da movimentare. Il legno e il cemento mantengono inoltre un ruolo in condizioni specifiche, tra cui le applicazioni sismiche ed energetiche giapponesi e le aree esposte a tifoni o terremoti.
Per tipologia di applicazione: le abitazioni unifamiliari frenano la domanda, mentre altri usi accelerano.
Nel 2025, le case unifamiliari rappresentavano il 55.6% del mercato delle case mobili nella regione Asia-Pacifico. I programmi di edilizia sociale in India, Cina e Australia sostengono questa domanda. Anche la preferenza dei proprietari-occupanti per le case indipendenti nelle aree suburbane e periurbane supporta questa categoria. Le aziende edili giapponesi utilizzano modelli di vendita diretta tramite catalogo per le case unifamiliari prefabbricate. Il materiale fornito indicava che i metodi di costruzione in fabbrica rappresentano il 50% delle nuove abitazioni in Giappone. Questo dato fornisce un utile parametro di riferimento per i mercati che stanno ancora sviluppando la propria base di case prefabbricate. I progetti di case unifamiliari si prestano bene anche a design standardizzati, produzione controllata in fabbrica e sviluppo graduale delle comunità. Queste caratteristiche mantengono questo formato centrale per la domanda regionale.
Il segmento di applicazioni "Altri", che comprende soccorso in caso di calamità, alloggi per studenti e anziani, alloggi per lavoratori e case container, dovrebbe crescere a un tasso annuo composto (CAGR) dell'11.94% dal 2026 al 2031. Questa crescita deriva da diversi fattori trainanti della domanda, piuttosto che da un singolo gruppo di acquirenti residenziali. Il progetto sudcoreano Uiwang Chopyeong è stato descritto come un complesso di 22 piani e 381 unità, realizzato con la tecnica della costruzione modulare in cemento prefabbricato. Il progetto ha ottenuto un punteggio di "Eccellente" per la certificazione di durata nel tempo degli alloggi, in base al materiale utilizzato. Nel dicembre 2025, Daiwa House ha annunciato la realizzazione di data center modulari prefabbricati, assemblabili in loco in un anno. Le applicazioni commerciali, alberghiere e istituzionali rimangono meno sviluppate rispetto alle abitazioni unifamiliari. La loro espansione offrirebbe ai produttori ulteriori modi per utilizzare la capacità produttiva esistente e ridurrebbe la dipendenza dai cicli residenziali convenzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle case mobili in Cina e Giappone
Nel 2025, la Cina deteneva il 38.4% della quota di mercato delle case mobili nella regione Asia-Pacifico, grazie alla sua vasta base produttiva e agli obiettivi di adozione da parte del pubblico. Il 15° Piano quinquennale ha inserito gli edifici prefabbricati e a bassissimo consumo energetico tra le priorità nazionali in materia di costruzioni. Shanghai, Pechino, Guangdong e Shanxi forniscono supporto finanziario per le attività correlate. Un avviso cinese del 2025 ha incaricato i governi cittadini e distrettuali di istituire meccanismi a lungo termine per l'edilizia verde e a basse emissioni di carbonio. La Cina rifornisce il mercato interno ed esporta unità in tutto il Sud-est asiatico, in Australia e nel Pacifico. I ricavi delle esportazioni possono sostenere maggiori investimenti nelle fabbriche e un aumento della produzione. Il Giappone rimane il punto di riferimento tecnologico nella regione. Il materiale fornito ha identificato Daiwa House, Sekisui House, Panasonic Homes, Toyota Housing, Misawa Homes e Ichijo come principali produttori di case prefabbricate.
Mercato delle case mobili in India
Si prevede che l'India crescerà a un tasso annuo composto (CAGR) del 12.26% fino al 2031, il tasso più rapido tra i segmenti di paesi inclusi nei dati forniti. Il programma PMAY-U 2.0 si svolgerà da settembre 2024 al 2029 e prevede l'utilizzo della prefabbricazione nelle principali fasi di realizzazione. Il finanziamento e le procedure di approvazione del programma supportano la domanda futura di alloggi prefabbricati. L'assenza di un codice specifico per l'edilizia modulare introduce incertezza in termini di approvazione e progettazione. L'imposta sui beni e servizi (GST) del 18% sui componenti prefabbricati esercita un'ulteriore pressione sui costi nell'anno fiscale 2026. Questi ostacoli possono limitare la velocità di implementazione, anche se la domanda di alloggi rimane elevata. Le opportunità per l'India dipendono dallo sviluppo del finanziamento dei progetti, dell'accesso ai terreni e degli standard, in parallelo con la domanda di alloggi pubblici. Le prospettive di crescita del paese sono quindi legate sia all'attuazione del programma che al miglioramento della regolamentazione.
Mercato delle case mobili nella regione Asia-Pacifico
L'Accordo nazionale australiano sull'edilizia abitativa mira a realizzare 1.2 milioni di case entro la metà del 2029. L'analisi fornita ha individuato le case prefabbricate come una soluzione per colmare un deficit di offerta di 220,000 unità abitative. Il Nuovo Galles del Sud ha lanciato il suo Programma di espansione del settore dei metodi moderni di costruzione nel luglio 2026, con 2.5 milioni di dollari per la riforma della certificazione. Il resto dell'Asia-Pacifico comprende Filippine, Indonesia, Vietnam, Corea del Sud e nazioni insulari del Pacifico. Questi mercati aumentano la domanda di preparazione alle calamità, alloggi per i lavoratori in aree remote, nuovi progetti di sviluppo e progetti pilota di case modulari basate sulla tecnologia. L'obiettivo di edilizia popolare della Corea del Sud fornisce una fonte diretta di futura domanda di case modulari. Il progetto IKN Nusantara in Indonesia evidenzia sia la domanda di infrastrutture che le sfide relative al trasporto merci. Questi mercati regionali offrono diverse applicazioni, ma richiedono progetti e modelli di realizzazione in linea con le normative locali e le condizioni di trasporto.
Panorama competitivo
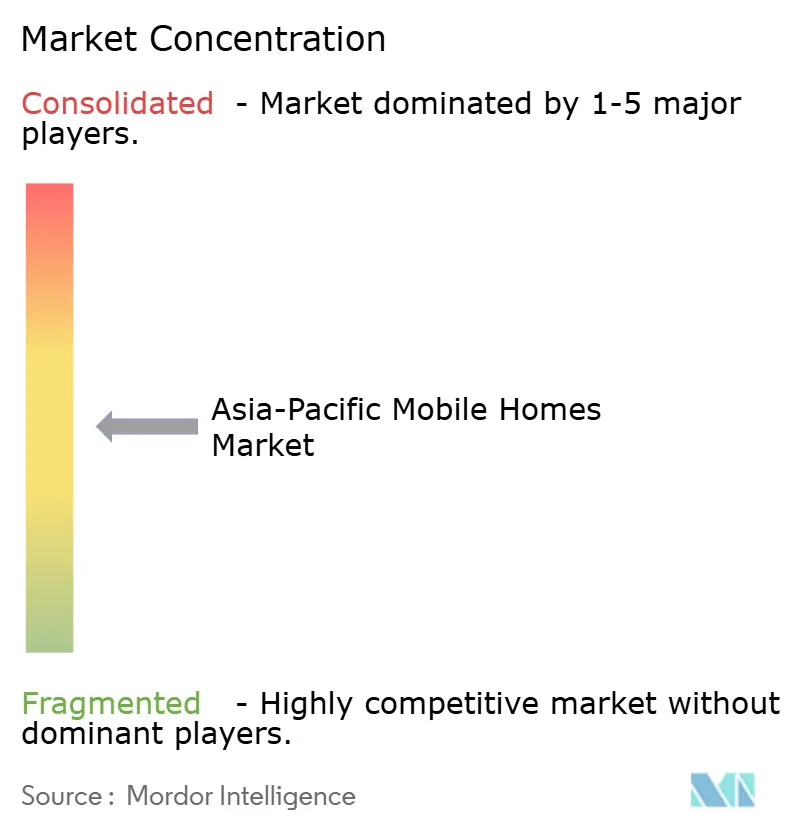
Il mercato delle case mobili nella regione Asia-Pacifico è moderatamente concentrato, con aziende giapponesi e australiane quotate in borsa attive nei segmenti premium e produttori cinesi importanti nei segmenti export e focalizzati sul costo. Daiwa House Industry, Sekisui House e Panasonic Homes competono grazie alla precisione produttiva, alla progettazione antisismica e alle catene di fornitura integrate. Sekisui House ha un piano di investimenti sostanziale per il periodo 2026-2028, che include investimenti in stabilimenti e sistemi informatici. Il programma dell'azienda prevede robot di ispezione, progettazione basata sull'intelligenza artificiale e strumenti di realtà aumentata. L'obiettivo è inoltre di consegnare 14,300 case entro il 2028. Le aziende giapponesi stanno perseguendo l'espansione all'estero, adottando tecnologie di fabbrica avanzate e sviluppando nuove applicazioni per rafforzare la propria posizione. Queste azioni supportano prezzi premium e le aiutano a far fronte alla carenza di manodopera. La loro attenzione alla qualità documentata è inoltre rilevante per gli appalti pubblici e i requisiti di prestazione antisismica.
A marzo 2026, Daiwa House ha completato l'acquisizione del ramo di attività relativo alle case unifamiliari di JK Monarch Enterprises tramite Trumark Companies. Nello stesso mese, ha anche reso Sumitomo Densetsu una sua controllata al 100%, rafforzando così le proprie capacità di ingegneria edile a livello nazionale. A febbraio 2026, l'azienda ha avviato, in collaborazione con Alliance Residential Company, un progetto per la realizzazione di un complesso residenziale multifamiliare di 414 unità a Celina, in Texas. La documentazione allegata descriveva uno studio di fattibilità, risalente a febbraio 2026, per la costruzione di alloggi pubblici modulari in Ucraina, utilizzando una base produttiva polacca. Il progetto, del valore di 63 milioni di dollari, puntava alla realizzazione di 2026 unità abitative pubbliche entro febbraio 2029. Queste iniziative dimostrano come l'azienda utilizzi acquisizioni, competenze ingegneristiche e progetti esteri per ampliare la propria piattaforma. Evidenziano inoltre che l'attività strategica non si limita al mercato delle case mobili nella regione Asia-Pacifico, pur potendo supportare capacità di produzione e progettazione più ampie.
I produttori cinesi competono in base alla gamma di prodotti, alla capacità di esportazione e al rispetto degli standard in via di sviluppo. Gli standard di gruppo, pubblicati nel giugno 2026, stabiliscono quadri di riferimento per la progettazione e la gestione della qualità che i maggiori esportatori potrebbero essere in grado di rispettare più facilmente. Ciò può esercitare maggiore pressione sui produttori regionali più piccoli. Guangdong Wellcamp si è espansa nel settore delle soluzioni mediche e di emergenza, oltre alle offerte residenziali e basate su container, per quanto riguarda il materiale fornito. Fleetwood ha intensificato la sua attenzione sui lavori per enti governativi dopo aver ceduto il segmento dei veicoli ricreazionali e chiuso lo stabilimento di Smithfield. Il suo portafoglio ordini per il primo semestre dell'anno fiscale 2026 ha raggiunto i 135.5 milioni di dollari. Il mercato delle case mobili nella regione Asia-Pacifico, pertanto, comprende un mix di costruttori integrati di fascia alta, fornitori orientati al settore pubblico e produttori focalizzati sull'esportazione. Non è stata fornita alcuna quota di mercato combinata delle aziende leader, pertanto i dati non supportano una valutazione più precisa della concentrazione all'interno del contesto competitivo.
Leader del settore delle case mobili nella regione Asia-Pacifico
Daiwa Casa Industry Co., Ltd.
Sekisui House, Ltd.
Panasonic Case Co., Ltd.
Toyota Housing Corporation
Misawa Case Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: il governo del Nuovo Galles del Sud (Australia) ha lanciato la manifestazione di interesse per il programma di espansione del settore dei metodi moderni di costruzione (MMC), sostenuto da 2.5 milioni di dollari per un nuovo quadro di certificazione MMC e da 31.5 milioni di dollari di finanziamenti statali di pari importo, al fine di integrare formalmente le abitazioni modulari e prefabbricate nelle approvazioni urbanistiche e negli appalti pubblici del Nuovo Galles del Sud.
- Marzo 2026: Daiwa House Industry Co., Ltd. ha completato l'acquisizione di Sumitomo Densetsu Co., Ltd., rendendola una sua controllata al 100%, a seguito di un'offerta pubblica di acquisto lanciata nell'ottobre 2025, rafforzando così la capacità del gruppo di fornire servizi di ingegneria edile sul mercato giapponese.
- Marzo 2026: Daiwa House Industry Co., Ltd. (tramite Trumark Companies) ha acquisito l'attività di costruzione di case unifamiliari di JK Monarch Enterprises, LLC nello Stato di Washington, segnando l'ottava acquisizione di un costruttore di case negli Stati Uniti da parte del gruppo ed estendendo la sua piattaforma di case unifamiliari sulla costa occidentale.
Ambito del rapporto sul mercato delle case mobili nella regione Asia-Pacifico
| Case a sezione singola |
| Case a più sezioni |
| Altri (Case modulari volumetriche, Case mobili a pannelli e Case mobili basate su container) |
| Costruzione in legno |
| Costruzione a base di acciaio |
| Costruzioni in calcestruzzo |
| Materiali compositi e altri materiali |
| Alloggi unifamiliari |
| Abitazioni plurifamiliari |
| Edifici commerciali, alberghieri e istituzionali |
| Altri (Aiuti in caso di calamità e alloggi temporanei, Alloggi per studenti e anziani, Alloggi per lavoratori e Case mobili in container) |
| Cina |
| Giappone |
| India |
| Australia |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Case a sezione singola |
| Case a più sezioni | |
| Altri (Case modulari volumetriche, Case mobili a pannelli e Case mobili basate su container) | |
| Per materiale | Costruzione in legno |
| Costruzione a base di acciaio | |
| Costruzioni in calcestruzzo | |
| Materiali compositi e altri materiali | |
| Per Applicazione | Alloggi unifamiliari |
| Abitazioni plurifamiliari | |
| Edifici commerciali, alberghieri e istituzionali | |
| Altri (Aiuti in caso di calamità e alloggi temporanei, Alloggi per studenti e anziani, Alloggi per lavoratori e Case mobili in container) | |
| Per Nazione | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle case mobili nella regione Asia-Pacifico entro il 2031?
Si prevede che il mercato delle case mobili nella regione Asia-Pacifico raggiungerà i 3.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.55% a partire dal 2026. Questa prospettiva riflette la carenza di alloggi, gli appalti pubblici, gli investimenti nel settore manifatturiero e un utilizzo più ampio sia in ambito residenziale che per le soluzioni abitative di emergenza.
Quale tipologia di prodotto ha guidato la domanda di case mobili nella regione Asia-Pacifico nel 2025?
Nel 2025, le case prefabbricate a sezione singola detenevano una quota di mercato del 54.8%, in quanto adatte ai progetti di riqualificazione urbana, all'edilizia rurale e agli interventi in caso di calamità naturali. La loro semplicità di assemblaggio le rende inoltre ideali laddove budget, accessibilità al cantiere e velocità di consegna siano fattori determinanti.
Quale tipologia di casa mobile si prevede crescerà più rapidamente entro il 2031?
Si prevede che il segmento di prodotto "Altri", che comprende case modulari volumetriche, a pannelli e basate su container, crescerà a un tasso annuo composto (CAGR) dell'11.78%. La domanda proviene dagli interventi di soccorso in caso di calamità, dagli alloggi per i lavoratori, dagli alloggi per studenti, dalle strutture ricettive e dagli acquirenti che cercano tecnologie installate in fabbrica.
Quale paese detiene la posizione regionale più importante?
Nel 2025 la Cina deteneva il 38.4% della domanda regionale, grazie alla sua base manifatturiera, agli obiettivi prefissati e alla capacità di esportazione. Le dimensioni della sua produzione interna e le esportazioni verso il Sud-est asiatico, l'Australia e i mercati del Pacifico rafforzano l'utilizzo degli impianti e la capacità produttiva.
Quale Paese, secondo le previsioni, registrerà la crescita più rapida entro il 2031?
Si prevede che l'India crescerà a un tasso annuo composto del 12.26%, sostenuta dal PMAY-U 2.0 e dalla domanda di alloggi urbani a prezzi accessibili. I progressi dipendono dall'erogazione dei servizi pubblici, dal finanziamento dei progetti, dall'accesso ai terreni e dallo sviluppo di approvazioni modulari più uniformi.
Quali fattori limitano una maggiore diffusione delle case prefabbricate?
Le diverse procedure di approvazione, i costi di trasporto e di utilizzo delle gru, i limiti imposti dagli standard di finanziamento e le preoccupazioni relative al valore di rivendita possono rallentare l'adozione di queste tecnologie. Tali problematiche sono particolarmente rilevanti quando i produttori devono finanziare la maggior parte della produzione prima della consegna in loco o quando devono servire località remote.


