

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.23 miliardo di dollari |
| Dimensione del mercato (2031) | 20.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.54% CAGR |
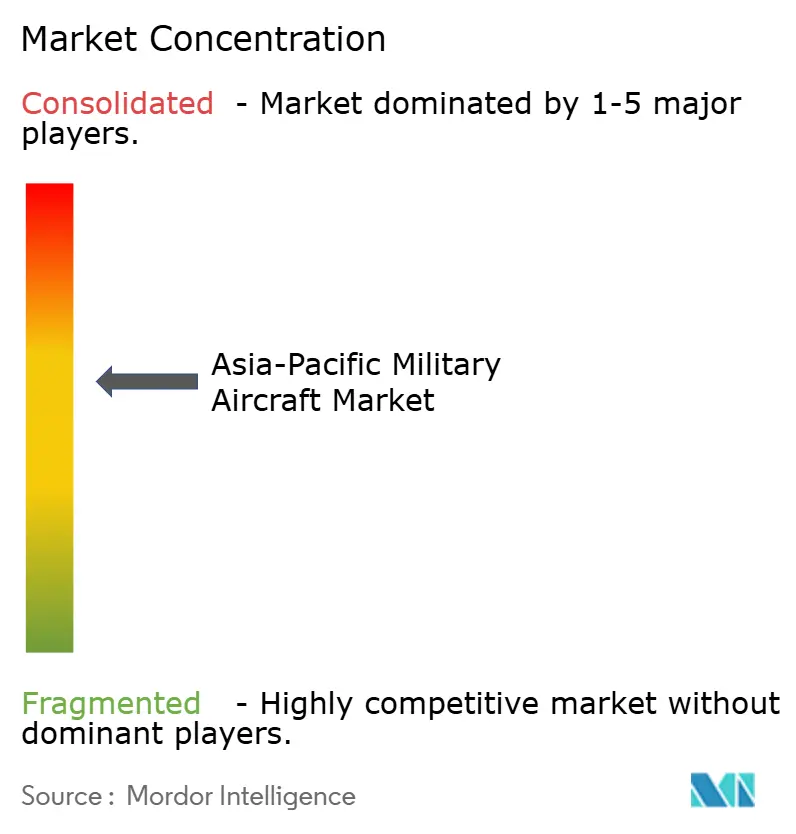
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei militari nella regione Asia-Pacifico a cura di Mordor Intelligence
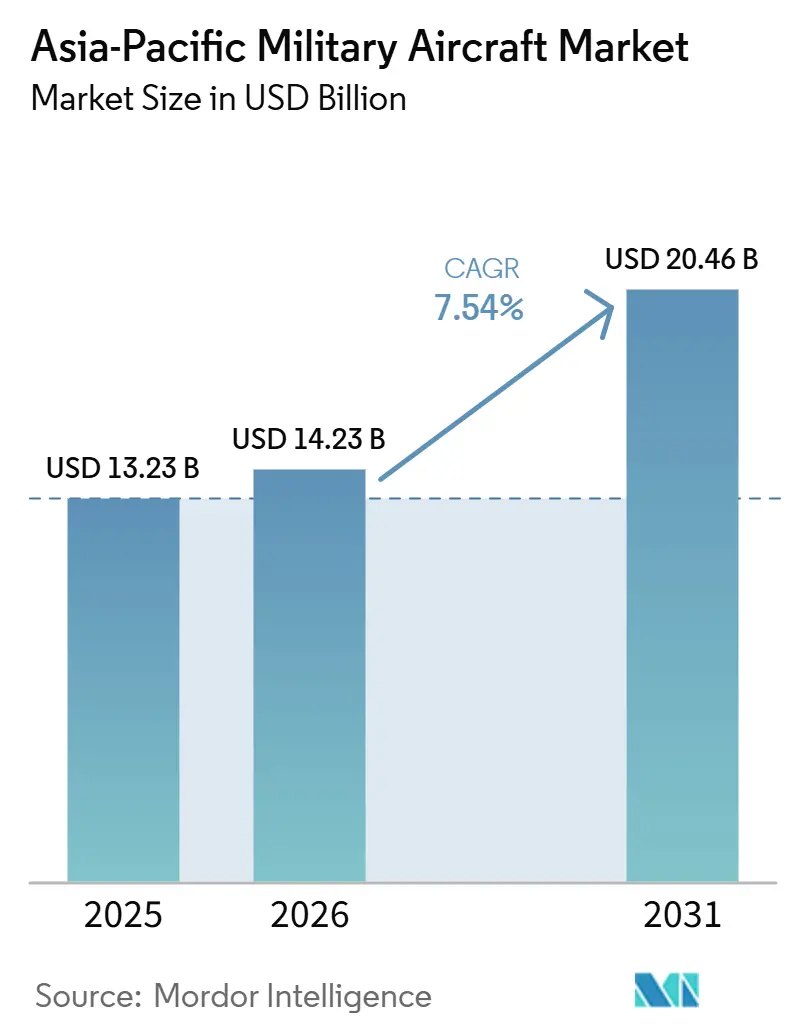
Si prevede che il mercato degli aerei militari nella regione Asia-Pacifico crescerà da 13.23 miliardi di dollari nel 2025 a 14.23 miliardi di dollari nel 2026, per poi raggiungere i 20.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.54% nel periodo 2026-2031. Questa forte crescita supera la spesa globale per la difesa ed è trainata dalle persistenti tensioni nel Mar Cinese Meridionale e nello Stretto di Taiwan, che obbligano i governi a dare priorità alla superiorità aerea, all'integrazione multidominio e a catene di approvvigionamento resilienti. I programmi per velivoli ad ala fissa dominano la spesa, tuttavia la domanda di piattaforme multiruolo che combinano guerra elettronica, intelligence e capacità di attacco sta ridefinendo le specifiche. I mandati di produzione nazionale in India, Corea del Sud e Indonesia spingono le principali aziende globali a stringere partnership locali che intensificano il trasferimento tecnologico e al contempo riducono i tempi di consegna. Al contempo, le forze aeree navali e i comandi delle forze congiunte impongono nuove esigenze in termini di velivoli d'attacco marittimo e imbarcati su portaerei, creando nuove nicchie sia per i sistemi con equipaggio che per quelli senza pilota. Le barriere al controllo delle esportazioni di motori e avionica hanno stimolato investimenti paralleli in ricerca e sviluppo a livello regionale, ampliando il ventaglio di fornitori e mettendo in discussione il rapporto costi-prestazioni che per lungo tempo ha favorito i principali produttori occidentali.
Punti chiave del rapporto
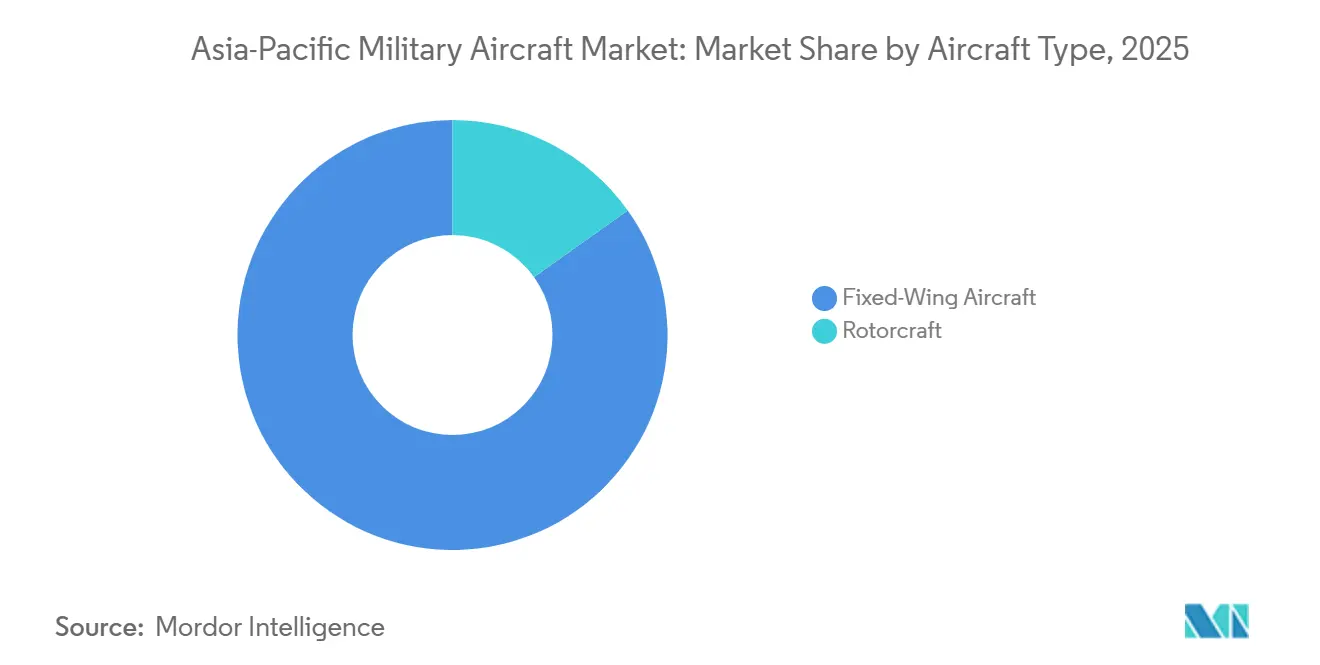
- Per tipologia di aeromobile, nel 2025 gli aerei ad ala fissa detenevano l'84.83% della quota di mercato degli aerei militari nella regione Asia-Pacifico, mentre si prevede che gli elicotteri cresceranno a un tasso annuo composto (CAGR) dell'8.28% fino al 2031.
- Per quanto riguarda i servizi agli utenti finali, nel 2025 gli utenti finali dell'Aeronautica Militare hanno rappresentato il 64.12% della spesa, mentre si prevede che le unità congiunte/per operazioni speciali cresceranno a un tasso annuo composto del 9.11% fino al 2031.
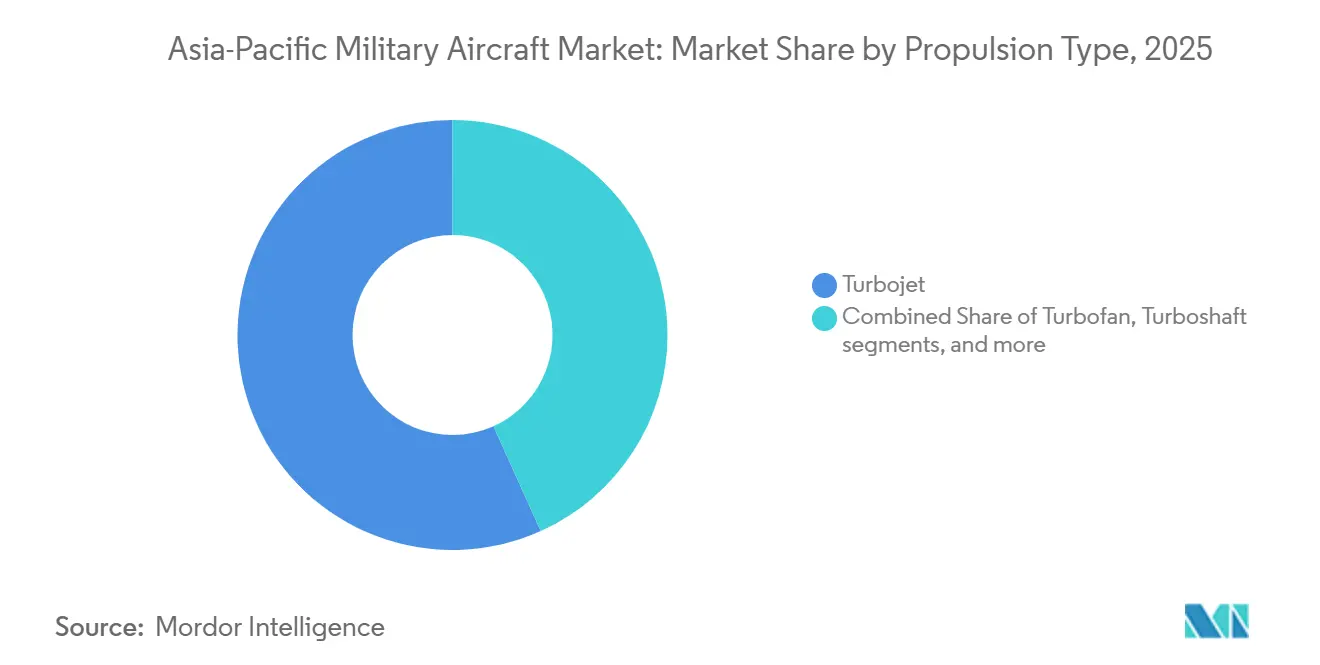
- Per tipologia di propulsione, i sistemi turbogetto rappresentavano il 56.74% del mercato degli aerei militari nella regione Asia-Pacifico nel 2025. Tuttavia, si prevede che le piattaforme turboelica cresceranno a un tasso annuo composto dell'8.63% fino al 2031, grazie alla domanda di addestratori e velivoli da attacco leggero economicamente vantaggiosi.
- Dal punto di vista geografico, si prevede che la Cina rappresenterà il 43.12% della quota di mercato regionale nel 2025. In confronto, si prevede che l'Australia crescerà a un tasso annuo composto del 10.07% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli aerei militari nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi rapidi di modernizzazione della flotta | + 1.8% | Cina, India, Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| Iniziative di sviluppo dei combattenti indigeni | + 1.2% | India, Corea del Sud, Indonesia, Giappone | A lungo termine (≥ 4 anni) |
| Dottrina del passaggio alle operazioni multidominio | + 0.9% | A livello regionale, guidati da Australia, Giappone e Singapore | Medio termine (2-4 anni) |
| Crescenti minacce alla sicurezza marittima | + 0.7% | Stati del Mar Cinese Meridionale, Taiwan, Filippine | A breve termine (≤ 2 anni) |
| Politiche di compensazione della difesa a favore della produzione locale | + 0.6% | India, Indonesia, Tailandia, Malesia | A lungo termine (≥ 4 anni) |
| Piloti di ricerca e sviluppo per la propulsione elettrica a idrogeno | + 0.4% | Giappone, Australia, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
I programmi di modernizzazione rapida della flotta accelerano i cicli di approvvigionamento
I vecchi caccia degli anni '1980 e '1990 raggiungono soglie critiche di ore di volo, costringendo a ritiri anticipati e spingendo all'urgente acquisizione di velivoli F-35, Rafale e KF-21. La decisione di Tokyo di dismettere le varianti F-15J prima del previsto rispecchia l'acquisto accelerato di Black Hawk da parte di Canberra, che ha sostituito la flotta di Taipan per ripristinare la prontezza operativa. [1] Bloomberg News, “Australia Selects Lockheed Martin Black Hawk Helicopters,” Bloomberg, bloomberg.com Tempistiche di sostituzione più rapide accorciano le finestre di valutazione, favorendo progetti multiruolo collaudati con slot di consegna rapidi. Il conseguente volume di progetti simultanei aumenta i ricavi dei fornitori e sostiene solide linee di ricambi.
Le iniziative di sviluppo dei combattenti indigeni rimodellano la base industriale
I programmi di nuova generazione come l'AMCA indiano e il KF-21 sudcoreano elevano la politica industriale nazionale al di sopra dell'efficienza dei costi unitari. I governi inquadrano i progetti aeronautici come pilastri strategici per la ricerca e sviluppo nazionale, la creazione di posti di lavoro e la crescita delle esportazioni, assicurandosi così il sostegno di bilancio e isolando i programmi dalle pressioni dei cicli elettorali. [2] Financial Times Reporters, “India Approves Advanced Medium Combat Aircraft Program,” Financial Times, ft.com I produttori OEM occidentali rispondono con ruoli di co-sviluppo e un maggiore valore aggiunto locale per mantenere la presenza sul mercato.
Il passaggio alla dottrina delle operazioni multidominio determina i requisiti della piattaforma integrata
L'interoperabilità con risorse cibernetiche, marittime e spaziali ora guida la selezione della piattaforma. La suite incentrata sulla rete dell'F-35B ha influenzato l'ordine di Singapore del 2024, dimostrando come la fusione dei sensori e i collegamenti dati sicuri siano più importanti della velocità massima o del carico utile. [3] Staff di Defense News, "Singapore conferma la selezione dell'F-35B per il caccia di nuova generazione", Defense News, defensenews.com I contratti di retrofit per l'aggiornamento dei radar e delle suite EW danno una seconda vita alle flotte obsolete garantendo al contempo entrate ricorrenti per i fornitori di avionica.
Le crescenti minacce alla sicurezza marittima accelerano gli appalti dell'aviazione navale
I jet imbarcati su portaerei e le motovedette a lungo raggio stanno passando da una nicchia a un elemento essenziale per gli stati costieri che affrontano sfide nella zona grigia. Il piano di modernizzazione di Manila sottolinea che i caccia possono pattugliare le zone economiche esclusive, una tendenza ripresa dalla spinta dell'Australia verso gli attacchi a lungo raggio nell'ambito dell'iniziativa AUKUS. [4] Reuters Staff, “Philippines Accelerates Military Modernization Amid South China Sea Tensions,” Reuters, reuters.com La domanda ora si estende agli elicotteri antisommergibile, ai droni marittimi e ai caccia imbarcati, ampliando il mercato degli aerei militari dell'Asia-Pacifico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ridefinizione delle priorità di bilancio per i settori informatico e spaziale | -0.8% | Giappone, Australia, Corea del Sud, Singapore | A breve termine (≤ 2 anni) |
| Tempi di certificazione prolungati per i formatori di nuova generazione | -0.6% | India, Indonesia, Tailandia, Malesia | Medio termine (2-4 anni) |
| Carenza di competenze nel mantenimento degli elicotteri nelle economie di secondo livello | -0.5% | Mercati del sud-est asiatico | A lungo termine (≥ 4 anni) |
| Punti di strozzatura per il controllo delle esportazioni sui motori avanzati | -0.3% | Tutta la regione Asia-Pacifico, ad eccezione della Cina. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La ridefinizione delle priorità di bilancio per i settori informatico e spaziale limita le spese per l'aviazione
La decisione del Giappone di aumentare sostanzialmente i finanziamenti per le costellazioni satellitari e le unità informatiche nel 2024, mantenendo al contempo budget invariati per l'approvvigionamento di aeromobili, simboleggia un cambiamento strategico verso il raggiungimento del predominio informativo. Questa riallocazione è in linea con una tendenza regionale più ampia, poiché anche paesi come Australia e Corea del Sud danno priorità agli investimenti nello spazio e nelle capacità informatiche. Questo cambiamento sottolinea la crescente importanza dell'intelligence, della sorveglianza, delle comunicazioni sicure e della resilienza informatica nella guerra contemporanea. Di conseguenza, i programmi di aviazione tradizionali, in particolare quelli che prevedono aerei da addestramento e l'aggiornamento delle flotte legacy, stanno riscontrando vincoli di bilancio a breve termine. Queste limitazioni potrebbero rallentare l'addestramento dei piloti e ritardare gli sforzi di modernizzazione, ponendo sfide per i produttori aerospaziali concentrati sulle piattaforme convenzionali.
I tempi di certificazione prolungati per i formatori di nuova generazione rallentano il rinnovo della flotta
I programmi per i velivoli da addestramento di nuova generazione in India e Indonesia stanno affrontando lunghe revisioni normative, con conseguenti ritardi nei tempi di introduzione e la necessità di continuare a operare flotte più vecchie oltre la loro vita utile prevista. Questo utilizzo prolungato di piattaforme obsolete sta aumentando i costi di manutenzione e mettendo ulteriormente sotto pressione la logistica e i sistemi di supporto. Di conseguenza, i fornitori stanno adeguando le loro previsioni di flusso di cassa e potrebbero dare priorità a opportunità di esportazione più redditizie per mitigare l'impatto di questi ritardi. Queste sfide stanno influenzando la prontezza operativa nazionale e potrebbero minare la competitività aerospaziale regionale. Se non risolte, i ritardi potrebbero anche ostacolare la capacità di addestramento dei piloti e la preparazione operativa complessiva in entrambi i Paesi.
Analisi del segmento
Per tipo di aeromobile: Maschere di dominanza ad ala fissa Innovazione degli elicotteri
I modelli ad ala fissa hanno rappresentato una quota di mercato dell'84.83% nel 2025, con i caccia multiruolo che hanno sostituito i jet monomissione a un rapido CAGR dell'8.04% fino al 2031. Questo vantaggio in termini di dimensioni del mercato deriva da ingenti ordini da Giappone, Corea del Sud e Australia, che privilegiano le flotte di F-35, KF-21 e Rafale. Allo stesso tempo, le varianti per la guerra elettronica e le piattaforme di intelligence si espandono in volumi inferiori, ma hanno un valore contrattuale elevato, sostenendo i margini dei fornitori.
L'approvvigionamento di elicotteri segue una curva diversa, dove i modelli modulari che passano dal trasporto al combattimento in pochi minuti attraggono acquirenti con vincoli fiscali. Gli ordini per l'MH-60M, l'AW139 e gli elicotteri marittimi multiruolo aumentano, poiché i governi accettano velocità inferiori in cambio della versatilità del trasporto verticale. Il leasing e i contratti di fornitura oraria stanno guadagnando terreno, riducendo le spese in conto capitale e aumentando al contempo la domanda di servizi post-vendita.
La rinascita degli elicotteri beneficia di costi operativi inferiori e cicli di addestramento degli equipaggi più rapidi. Tuttavia, il segmento è indietro in termini di valore assoluto, ma la sua adattabilità alle missioni di ricerca e soccorso e umanitarie garantisce finanziamenti costanti anche in presenza di bilanci della difesa stagnanti. I dimostratori ibridi-elettrici emergenti lasciano presagire future innovazioni in termini di efficienza che potrebbero ridurre ulteriormente il divario prestazionale con i jet.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per il servizio all'utente finale: le operazioni congiunte guidano l'evoluzione degli acquisti
Nel 2025, le Forze Aeree mantenevano il controllo del 64.12% della spesa, ma i comandi congiunti e per le operazioni speciali le stavano superando con un tasso di crescita annuo composto (CAGR) del 9.11%, segnalando un cambiamento dottrinale verso la sinergia tra le forze armate. La loro crescente quota di mercato nel settore degli aerei militari nella regione Asia-Pacifico deriva da velivoli ottimizzati per l'infiltrazione rapida, la guerra elettronica e gli attacchi di precisione in ambito terrestre e marittimo.
Le unità congiunte richiedono un ingombro ridotto, piste di atterraggio più corte e kit di sensori plug-and-play. Questa tipologia di clientela premia i produttori che offrono concetti di base flessibili e configurazioni di missione a rapido cambio. L'aviazione dell'esercito si affida a droni da ricognizione ed elicotteri d'attacco leggero per integrare gli squadroni ad ala fissa, mentre le ali della Marina ordinano caccia imbarcati ed elicotteri antisommergibile per proteggere i punti strategici marittimi.
Per tipo di propulsione: la rinascita del turboelica sfida la supremazia dei jet
Nel 2025, i motori turbogetto rappresentavano il 56.74% del mercato degli aerei militari nella regione Asia-Pacifico, trainati principalmente dalle flotte di caccia che necessitano di prestazioni supersoniche. Tuttavia, gli aerei turboelica stanno crescendo a un tasso annuo composto dell'8.63% fino al 2031, poiché le forze aeree danno priorità all'autonomia e ai bassi costi orari per l'addestramento e le operazioni di controinsurrezione.
Piattaforme come l'A-29 Super Tucano e il T-6C Texan II offrono tempi di volo prolungati che i jet non possono eguagliare, rendendoli ideali per il pattugliamento dei confini e lo sviluppo di progetti pilota. L'efficienza nei consumi diventa un parametro decisivo in un contesto di prezzi energetici volatili, spostando parte degli acquisti dai motori con postcombustione a progetti più semplici. I concetti ibridi avanzati in fase di studio potrebbero amplificare questo cambiamento incorporando operazioni silenziose e riducendo le firme termiche per missioni specializzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Cina deteneva il 43.12% della quota di mercato, sfruttando la sua vasta base industriale per accelerare lo sviluppo dei programmi J-20 e Y-20 e posizionando il gruppo statale AVIC sia come fornitore nazionale che come esportatore verso i partner della Nuova Via della Seta. Questa spinta espande il mercato degli aerei militari nella regione Asia-Pacifico, ma solleva anche preoccupazioni in termini di interoperabilità per i paesi vicini, diffidenti nei confronti delle architetture avioniche cinesi.
L'India bilancia le proprie ambizioni di sovranità con la prontezza operativa a breve termine, combinando lo sviluppo dei velivoli Tejas e AMCA con l'importazione di Rafale, C-295 e MH-60R. Le rigide normative sul contenuto locale incentivano le joint venture che ampliano l'ecosistema dell'industria aeronautica militare nella regione Asia-Pacifico. Gli accordi di compensazione industriale, un tempo incentrati sulla fusoliera, ora comprendono radar, sistemi di guerra elettronica e ali in materiale composito, rafforzando il know-how nazionale.
Giappone e Australia, partner degli Stati Uniti nell'alleanza, si assicurano la capacità di quinta generazione grazie all'F-35, consolidando al contempo i loro hub regionali per la manutenzione, riparazione e revisione (MRO). Ciò favorisce la crescita dell'Australia, che registrerà un tasso di crescita annuo composto (CAGR) del 10.07% fino al 2031. Mitsubishi Heavy Industries sta ampliando la capacità di assemblaggio finale vicino a Nagoya, mentre Boeing sta costruendo un nuovo centro di supporto per gli F-15 e gli F/A-18 a Singapore, al fine di ridurre i tempi logistici per gli operatori del Sud-est asiatico. Singapore, Thailandia e Malesia diversificano i propri fornitori per assicurarsi condizioni favorevoli, alternando fornitori statunitensi, europei e israeliani in gare d'appalto altamente competitive.
Panorama competitivo
Il mercato degli aerei militari nella regione Asia-Pacifico presenta una moderata concentrazione, con le prime cinque aziende che detengono poco meno del 60% del fatturato complessivo, lasciando spazio a nuovi concorrenti regionali. Lockheed Martin, Boeing e Airbus mantengono la leadership grazie alla loro profonda conoscenza tecnologica e a solidi piani di aggiornamento. Tuttavia, il loro vantaggio si sta riducendo man mano che Korea Aerospace Industries, Hindustan Aeronautics e AVIC si assicurano il sostegno governativo e prospettive di esportazione.
I Prime offrono sempre più spesso condivisione della proprietà intellettuale, assemblaggio locale e fondi per lo sviluppo dei fornitori per soddisfare i requisiti di contenuto indigeno. La decisione di Lockheed Martin di concentrare maggiori attività sull'F-35 in Giappone e l'investimento di Boeing a Singapore per la manutenzione, riparazione e revisione (MRO) dimostrano come la cooperazione industriale abbia ormai la precedenza sul prezzo unitario nei criteri di aggiudicazione.
Le opportunità emergenti negli spazi vuoti si concentrano su servizi di addestramento, manutenzione basata sull'analisi dei dati e ammodernamento dei sistemi di missione, dove le aziende più piccole possono aggirare il predominio hardware delle major. Le startup di sistemi senza pilota mirano a colmare le lacune nelle capacità di ISR e di munizioni mobili, sfidando i modelli di business tradizionali che si basano su grandi cellule e ordini di produzione pluriennali.
Leader dell'industria aeronautica militare nella regione Asia-Pacifico
Lockheed Martin Corporation
The Boeing Company
Airbus SE
Korea Aerospace Industries, Ltd.
Hindustan Aeronautics Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Giappone, Regno Unito e Italia annunciano la proroga del contratto per lo sviluppo congiunto di un aereo da combattimento di nuova generazione fino alla fine del 2027.
- Settembre 2025: l'India ha riavviato il processo di approvvigionamento di elicotteri leggeri per l'Esercito e l'Aeronautica Militare. Ad agosto, il Ministero della Difesa ha emesso una nuova richiesta di informazioni (RFI) per circa 200 elicotteri da ricognizione e sorveglianza (RSH), proseguendo un programma di acquisizione iniziato nel 2008.
- Settembre 2025: Airbus Helicopters ha firmato un contratto con la Royal Thai Air Force (RTAF) per due elicotteri multiruolo H225. Questi velivoli potenzieranno le capacità di ricerca e soccorso (SAR) e di servizi medici di emergenza (EMS) della RTAF, rafforzandone così la sicurezza nazionale e le capacità di supporto umanitario.
- Marzo 2025: il Ministero della Difesa indiano ha firmato due contratti con Hindustan Aeronautics Limited per la fornitura di 156 elicotteri da combattimento leggeri (LCH) Prachand, insieme a addestramento e attrezzature correlate, per un valore di 62,700 crore di rupie indiane (7.52 miliardi di dollari), tasse escluse. Il primo contratto riguarda 66 LCH per l'Aeronautica Militare indiana, mentre il secondo contratto include 90 LCH per l'Esercito indiano.
- Gennaio 2025: il Giappone ha assegnato a Kawasaki Heavy Industries un contratto per la produzione di 17 elicotteri da trasporto pesante CH-47 Chinook per le sue forze armate. Il contratto include 71.4 miliardi di yen (463.28 milioni di dollari) per cinque CH-47J, una variante giapponese personalizzata, e 161.1 miliardi di yen (1.04 miliardi di dollari) per 12 CH-47JA, una variante a lungo raggio.
Ambito del rapporto sul mercato degli aerei militari nella regione Asia-Pacifico
Il mercato degli aeromobili militari nella regione Asia-Pacifico comprende l'approvvigionamento, la produzione, la modernizzazione, la manutenzione e il supporto del ciclo di vita degli aeromobili militari impiegati dalle forze di difesa e sicurezza in tutta la regione. Il mercato include velivoli ad ala fissa ed elicotteri progettati per la difesa, il combattimento, il trasporto, la sorveglianza, la ricognizione, l'addestramento, la sicurezza marittima, le operazioni speciali e le missioni umanitarie. Comprende inoltre gli aggiornamenti degli aeromobili, l'integrazione dei sistemi di missione, i sistemi di propulsione, l'avionica e i servizi di supporto post-vendita associati alle piattaforme di aviazione militare.
Il mercato degli aeromobili militari nella regione Asia-Pacifico è segmentato per tipologia di aeromobile, servizio per l'utente finale, tipo di propulsione e area geografica. Per tipologia di aeromobile, il mercato è segmentato in aeromobili ad ala fissa ed elicotteri. Per servizio per l'utente finale, il mercato è segmentato in Aeronautica Militare, Aviazione dell'Esercito, Aviazione Navale/dei Marines, Operazioni Congiunte/Speciali e Forze Paramilitari e Guardia Costiera. Per tipo di propulsione, il mercato è segmentato in turbofan, turbogetto, turboelica, turboalbero e completamente elettrico/ibrido-elettrico. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato degli aeromobili militari nella regione Asia-Pacifico in sei paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di aeromobile
| Velivoli ad ala fissa | Aerei multiruolo |
| Velivoli da addestramento | |
| Aerei da trasporto | |
| Altro | |
| Rotore | Elicotteri multi-missione |
| Elicotteri da trasporto | |
| Altro |
Dal servizio utente finale
| Air Force |
| Aviazione dell'esercito |
| Aviazione navale/del corpo dei Marines |
| Operazioni congiunte/speciali |
| Paramilitari e Guardia Costiera |
Per tipo di propulsione
| turbofan |
| Turbogetto |
| turboelica |
| turboalbero |
| Completamente elettrico/ibrido-elettrico |
Per geografia
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Indonesia |
| Australia |
| Resto dell'Asia-Pacifico |
| Per tipo di aeromobile | Velivoli ad ala fissa | Aerei multiruolo |
| Velivoli da addestramento | ||
| Aerei da trasporto | ||
| Altro | ||
| Rotore | Elicotteri multi-missione | |
| Elicotteri da trasporto | ||
| Altro | ||
| Dal servizio utente finale | Air Force | |
| Aviazione dell'esercito | ||
| Aviazione navale/del corpo dei Marines | ||
| Operazioni congiunte/speciali | ||
| Paramilitari e Guardia Costiera | ||
| Per tipo di propulsione | turbofan | |
| Turbogetto | ||
| turboelica | ||
| turboalbero | ||
| Completamente elettrico/ibrido-elettrico | ||
| Per geografia | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aerei militari e ad ala rotante utilizzati per varie applicazioni.
- Tipo di sub-aereo - Per questo studio, vengono presi in considerazione i tipi di velivoli secondari come i velivoli ad ala fissa e i velivoli ad ala rotante in base alla loro applicazione.
- Fisico - In questo studio vengono presi in considerazione velivoli multiruolo, velivoli da trasporto, da addestramento, bombardieri, velivoli da ricognizione, elicotteri multi-missione, elicotteri da trasporto e vari altri velivoli e aerogiri.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




