

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
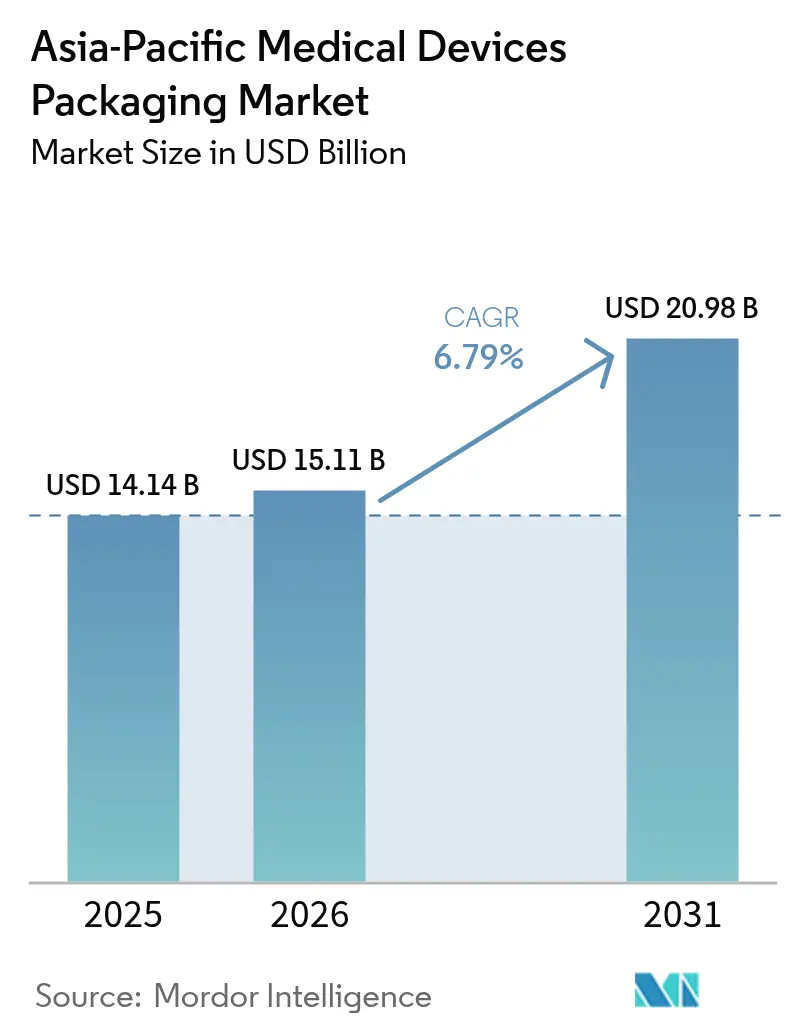
| Dimensione del mercato (2026) | 15.11 miliardo di dollari |
| Dimensione del mercato (2031) | 20.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.79% CAGR |
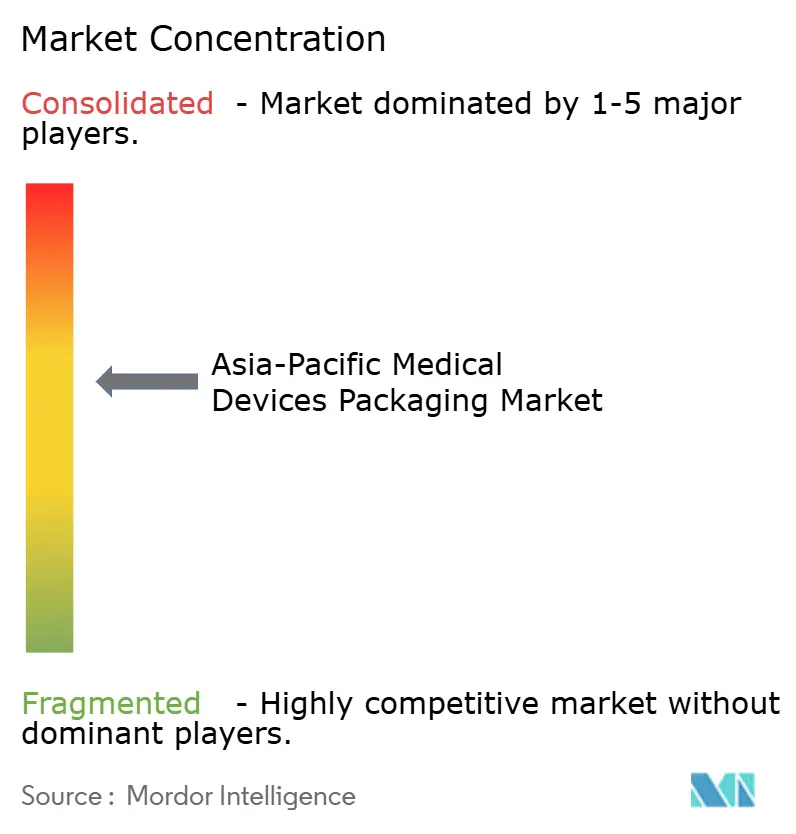
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per dispositivi medici nell'area Asia-Pacifico di Mordor Intelligence
Si stima che il mercato del packaging per dispositivi medici nella regione Asia-Pacifico nel 2026 raggiungerà i 15.11 miliardi di dollari, in crescita rispetto ai 14.14 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 20.98 miliardi di dollari, con un CAGR del 6.79% nel periodo 2026-2031. La delocalizzazione degli stabilimenti verso il Sud-est asiatico e l'India, i cambiamenti demografici che favoriscono l'assistenza domiciliare e le norme più severe in materia di sterilità stanno rimodellando i modelli di approvvigionamento. I produttori multinazionali di dispositivi ora collocano le linee di confezionamento accanto agli stabilimenti di assemblaggio, in modo da ridurre i costi di trasporto, comprimere i tempi di consegna e ottenere agevolazioni tariffarie. Gli ospedali hanno iniziato a specificare sistemi di barriera sterile convalidati come condizione per l'ammissibilità alle gare d'appalto, restringendo l'elenco dei fornitori ai trasformatori con credenziali ISO 11607. Allo stesso tempo, i team di approvvigionamento assegnano punti bonus per attributi di economia circolare quali plastiche di origine biologica, cartone riciclato e cartoni esterni antimanomissione, incoraggiando i trasformatori a miscelare bioresine o ad adottare laminati monomateriale che semplificano lo smaltimento.
Punti chiave del rapporto
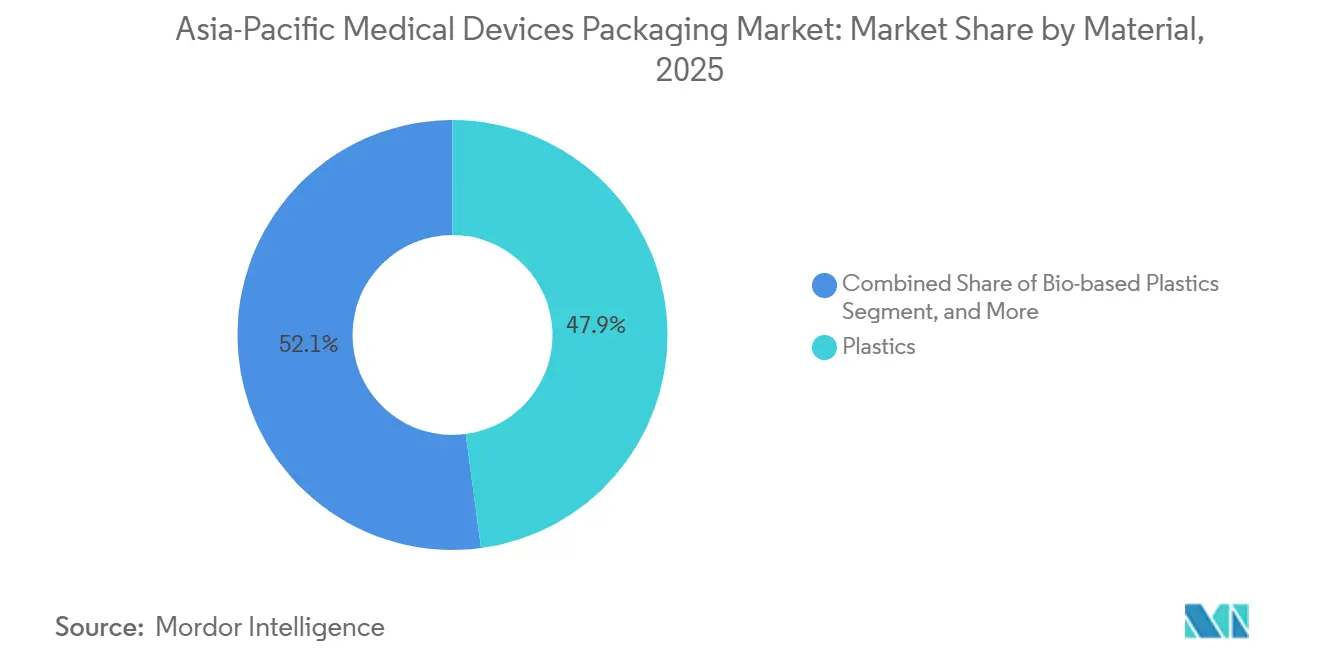
- In base al materiale, la plastica ha dominato con una quota di fatturato del 47.88% nel 2025, mentre le plastiche di origine biologica sono destinate a crescere a un CAGR del 7.74% fino al 2031.
- Per tipologia di prodotto, nel 2025 buste e sacchetti rappresentavano il 31.36% della quota di mercato degli imballaggi per dispositivi medici nell'area Asia-Pacifico, mentre si prevede che i blister registreranno un CAGR del 7.72% entro il 2031.
- Per applicazione, nel 2025 gli imballaggi sterili rappresentavano il 56.32% del mercato degli imballaggi per dispositivi medici nell'area Asia-Pacifico, mentre gli imballaggi attivi/intelligenti stanno crescendo a un CAGR del 7.29% fino al 2031.
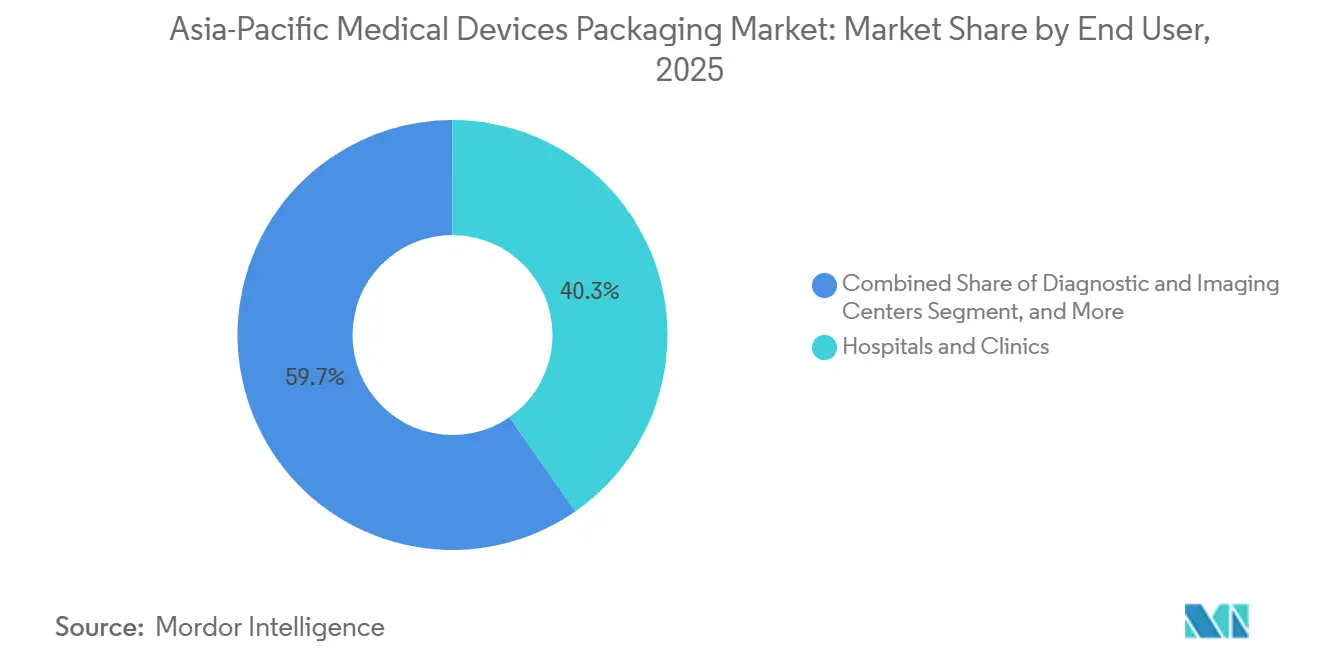
- Per utente finale, ospedali e cliniche hanno detenuto il 40.33% della spesa nel 2025, mentre si prevede che l'assistenza sanitaria domiciliare aumenterà del 7.43% fino al 2031.
- A livello di imballaggio, l'imballaggio primario ha assorbito il 59.12% del fatturato nel 2025, mentre si prevede che l'imballaggio secondario crescerà a un CAGR del 7.31% fino al 2031.
- In termini geografici, la Cina ha rappresentato il 34.77% del fatturato nel 2025, mentre si prevede che l'India registrerà il CAGR regionale più elevato, pari al 7.93%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi per dispositivi medici nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del polo di produzione di dispositivi medici dell'Asia-Pacifico | + 1.8% | Cina, India, Sud-est asiatico, Corea del Sud | Medio termine (2–4 anni) |
| Crescente domanda di sistemi di barriera sterili | + 1.5% | Giappone, Australia, Corea del Sud, Cina | A breve termine (≤ 2 anni) |
| Aumento della spesa sanitaria e invecchiamento demografico | + 1.3% | Giappone, Corea del Sud, Australia, Cina | A lungo termine (≥ 4 anni) |
| Norme normative rigorose che impongono l'uso di confezioni antimanomissione | + 0.9% | ASEAN, India, Cina | Medio termine (2–4 anni) |
| L'ascesa delle consegne e-commerce dirette al paziente | + 0.7% | Cina urbana, India, Asia sud-orientale | A breve termine (≤ 2 anni) |
| Integrazione di sensori intelligenti e tracciamento digitale | + 0.6% | Giappone, Corea del Sud, Australia, Cina | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del polo di produzione di dispositivi medici dell'Asia-Pacifico
I produttori multinazionali di dispositivi hanno accelerato gli investimenti in Malesia, Thailandia, Vietnam e India dopo il 2024 per tutelarsi dal rischio legato a un singolo Paese. La costruzione di impianti di assemblaggio di Classe II e Classe III ha attirato i trasformatori di imballaggi nei parchi industriali adiacenti, consentendo la consegna just-in-time di vassoi e buste sterili. Il programma di incentivi indiano legato alla produzione compensa i costi di capitale per le camere bianche, consentendo ai fornitori di raggiungere gli standard ISO 13485 senza oneri di debito proibitivi. La co-localizzazione riduce l'esposizione al trasporto marittimo, riduce il rischio di inventario e accorcia i cicli di modifica della progettazione, consentendo ai trasformatori di aggiudicarsi il contratto in base alla velocità piuttosto che esclusivamente al prezzo. I fornitori europei e nordamericani che dipendono dalle esportazioni subiscono pressioni sui margini a meno che non investano anche localmente.
Crescente domanda di sistemi di barriera sterili
Gli enti regolatori dell'Asia-Pacifico hanno adottato ISO 11607-1:2019 e ISO 11607-2:2019, rendendo i sistemi di barriera sterile validati non negoziabili per la maggior parte dei dispositivi di Classe II e III. [1] Associazione delle Nazioni del Sud-est asiatico, "Iniziative di armonizzazione normativa dei dispositivi medici", asean.org Gli ospedali rifiutano le spedizioni prive di prestazioni documentate di barriera microbica, spingendo i formati sterili oltre la metà del volume regionale. Sebbene l'ossido di etilene rimanga lo sterilizzante dominante, i raggi gamma e il fascio di elettroni hanno guadagnato terreno laddove le agenzie ambientali hanno limitato le emissioni di EO. I produttori di pellicole hanno introdotto gradi di polietilene e polipropilene con una migliore stabilità alle radiazioni, prevenendo la fragilità della sigillatura e la formazione di sostanze estraibili. I convertitori con laboratori interni di resistenza alla pelatura e porosità godono di un vantaggio tecnico perché i concorrenti a basso costo non possono finanziare le apparecchiature di validazione.
Aumento della spesa sanitaria e invecchiamento demografico
Le economie ad alto reddito come Giappone, Australia e Corea del Sud hanno speso più dell'8% del PIL per i servizi sanitari entro il 2025. [2] Central Drugs Standard Control Organisation, “Tamper-Evident Packaging Guidelines for Medical Devices,” cdsco.gov.in Con il 30% della popolazione giapponese già over 65, la domanda di dispositivi per uso domestico confezionati in buste facili da aprire e scatole con caratteri grandi è aumentata vertiginosamente. La classe media cinese in espansione ha acquistato dispositivi indossabili diagnostici che richiedono confezioni a prova di manomissione per scoraggiare la contraffazione. Le compagnie assicurative privilegiano l'assistenza ambulatoriale per liberare posti letto ospedalieri, quindi i dispositivi per la cura cronica vengono spediti direttamente a domicilio, aumentando i volumi di imballaggi sterili monouso. I team di approvvigionamento valutano sempre più i fornitori in base al costo totale di proprietà, che ora include le spese di smaltimento dei rifiuti, rendendo le confezioni leggere o riciclabili un elemento di differenziazione strategica.
Norme normative rigorose che impongono l'uso di confezioni antimanomissione
La contraffazione ha innescato mandati di serializzazione in Cina e norme sui sigilli antimanomissione in India entro il 2025. [3] Central Drugs Standard Control Organisation, “Tamper-Evident Packaging Guidelines for Medical Devices,” cdsco.gov.in Gli enti regolatori stanno armonizzando i codici dei dispositivi, ma l'implementazione differisce da paese a paese, creando complessità di conformità. I convertitori hanno investito in etichette olografiche, sigilli frangibili e stampanti di codici a barre per consentire agli OEM di tracciare le unità oltre confine. I fornitori più grandi con sistemi aziendali che alimentano database nazionali guadagnano quote di mercato perché le aziende più piccole faticano con l'integrazione IT. Sebbene le funzionalità aggiuntive dell'imballaggio aumentino i costi per unità, gli OEM li assorbono per evitare reclami in garanzia e danni alla reputazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle resine polimeriche | -1.2% | Globale, acuto nel Sud-est asiatico | A breve termine (≤ 2 anni) |
| Pressione alla riduzione dei costi da parte degli OEM dei dispositivi | -0.9% | Cina, India, Asia sud-orientale | Medio termine (2–4 anni) |
| Debole infrastruttura di riciclaggio per imballaggi multimateriale | -0.5% | ASEAN, India, in parte Giappone e Corea del Sud | A lungo termine (≥ 4 anni) |
| Ritardi nell'armonizzazione ISO-11607 dell'ASEAN | -0.4% | Commercio transfrontaliero nel Sud-est asiatico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle resine polimeriche
Le oscillazioni del greggio e le interruzioni di produzione di nafta hanno spinto al rialzo i prezzi spot di polietilene e polipropilene tra il 2024 e il 2026. I trasformatori con contratti annuali a prezzo fisso hanno registrato una compressione dei margini, soprattutto nel Sud-est asiatico, dipendente dalle importazioni. Alcune aziende hanno sperimentato il polietilene derivato dalla canna da zucchero per proteggersi dagli shock petrolchimici, ma le bioresine costano ancora il 20-30% in più rispetto ai materiali fossili. La resina vergine rimane obbligatoria per le confezioni sterili primarie, quindi le miscele riciclate compaiono principalmente negli astucci esterni. Il doppio approvvigionamento tra le regioni mitiga il rischio di fornitura, ma aggiunge complessità agli audit di qualificazione OEM.
Pressione alla riduzione dei costi da parte degli OEM dei dispositivi
Gli ospedali limitano i rimborsi, quindi gli OEM richiedono ai fornitori riduzioni di prezzo annuali del 3-5%. I trasformatori rispondono con la produzione snella, la manutenzione predittiva e i dashboard per il tasso di scarto, ma l'inflazione della resina spesso annulla i guadagni. Le dimensioni contano: le aziende più grandi mettono in comune l'approvvigionamento di resina e centralizzano i servizi di progettazione, mentre i piccoli trasformatori diventano obiettivi di acquisizione. La stretta rallenta l'adozione di funzionalità a valore aggiunto come i tag RFID, a meno che non siano richieste dalla normativa o integrate in dispositivi premium in cui il ROI per la sicurezza del paziente sia chiaro.
Analisi del segmento
Per materiale: i polimeri di origine biologica guadagnano terreno
Nel 2025, la plastica ha rappresentato il 47.88% del fatturato, a sottolineare il predominio di film in polietilene, polipropilene e PET in buste sterili e vassoi termoformati. Si prevede che il mercato degli imballaggi per dispositivi medici in Asia-Pacifico per le plastiche di origine biologica aumenterà a un CAGR del 7.74% fino al 2031, con l'aumento dei parametri di sostenibilità nelle schede di valutazione degli ospedali. I primi utilizzatori miscelano il polietilene derivato dalla canna da zucchero in film multistrato, mantenendo l'integrità della sigillatura e riducendo al contempo l'impronta di carbonio fossile. Il cartone rimane comune negli astucci secondari perché stampa bene ed è ampiamente riciclato, ma l'umidità ne limita il ruolo nelle barriere primarie. Il foglio di alluminio e i laminati compositi proteggono gli impianti sensibili all'ossigeno, ma pongono sfide di riciclaggio, un problema che probabilmente si intensificherà con la diffusione delle tariffe di responsabilità estesa del produttore in tutta l'area Asia-Pacifico.
I fornitori con portafogli di bioresine convalidati ottengono le specifiche più rapidamente perché gli OEM evitano i costi di riqualificazione di interi sistemi di imballaggio. Il vetro continua a dominare i formati di siringhe e fiale preriempite, ma il copolimero di olefina ciclica sta emergendo per applicazioni sensibili alla rottura. I film multistrato che combinano polietilene per la sigillabilità, PET per la resistenza alla perforazione e alluminio per il controllo della barriera soddisfano i test prestazionali ISO 11607, ma complicano la separazione dei materiali a valle. Le autorità di regolamentazione stanno segnalando una preferenza per soluzioni monomateriale, dando un vantaggio ai trasformatori che investono in strutture riciclabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le buste dominano, i formati intelligenti accelerano i blister
Buste e sacchetti hanno generato il 31.36% del fatturato per tipologia di prodotto nel 2025, a dimostrazione della loro versatilità nei dispositivi ortopedici, cardiovascolari e diagnostici. I vassoi rigidi termoformati proteggono endoscopi e impianti delicati, mentre i cartoni consentono l'impilamento sugli scaffali e la personalizzazione del marchio nei canali delle farmacie al dettaglio. Il mercato del confezionamento dei dispositivi medici nell'area Asia-Pacifico vedrà i formati blister crescere a un CAGR del 7.72%, trainato dalle bustine che catturano l'ossigeno e dalle etichette con tecnologia RFID integrata che convalidano la conformità alla catena del freddo. Gli acquirenti ospedalieri apprezzano gli indicatori di tempo e temperatura che cambiano colore quando le spedizioni superano le soglie preimpostate, consentendo al personale di reparto di mettere in quarantena istantaneamente i lotti sospetti.
L'adozione di componenti intelligenti rimane concentrata in Giappone, Corea del Sud e Australia, dove i sistemi di rimborso compensano i maggiori costi dei materiali. In Cina e India, gli OEM limitano l'uso dei sensori a prodotti biologici di alto valore o a impianti cardiaci, dove il rischio di richiamo è elevato. I trasformatori che integrano dashboard software con sensori di packaging si stanno ritagliando flussi di entrate dai servizi, sebbene la frammentazione degli standard di dati tra le autorità di regolamentazione nazionali limiti ancora la scalabilità transfrontaliera.
Per applicazione: Emergono sistemi attivi e sistemi di confezionamento sterili
I formati sterili hanno rappresentato il 56.32% del fatturato delle applicazioni nel 2025 e costituiscono il fulcro del mercato del packaging per dispositivi medici nell'area Asia-Pacifico, poiché la maggior parte dei dispositivi di Classe II e III deve essere consegnata priva di contaminazione. Le confezioni non sterili, che includono bracciali per la pressione sanguigna e stetoscopi, adottano sempre più spesso sigilli di garanzia a seguito di episodi di contraffazione nei canali di e-commerce urbani. I sistemi attivi e intelligenti cresceranno a un CAGR del 7.29% fino al 2031, poiché i comitati per il controllo delle infezioni richiedono prove documentate che l'integrità della barriera abbia superato il trasporto. Gli assorbitori di ossigeno e gli strati essiccanti sono ora presigillati all'interno delle buste, eliminando l'inserimento manuale che un tempo rallentava la velocità di linea.
Elementi di tracciamento digitale come i chip NFC consentono agli OEM di acquisire dati post-commercializzazione, inclusi conteggi delle gocce e curve di temperatura, che alimentano l'analisi dell'affidabilità. Enti regolatori come l'Agenzia giapponese per i prodotti farmaceutici e i dispositivi medici incoraggiano la serializzazione, dando ulteriore impulso alla progettazione di packaging elettronici ibridi. Il costo rimane un ostacolo; pertanto, i fornitori danno priorità a segmenti ad alto margine come dispositivi per il ritmo cardiaco, reagenti diagnostici e iniettabili biologici per i primi lanci.
Per utente finale: gli ospedali sostengono la domanda, l'assistenza sanitaria domiciliare aumenta
Ospedali e cliniche hanno generato il 40.33% del fatturato del 2025, trainato dagli acquisti all'ingrosso di kit per procedure sterili e set chirurgici. I contratti di fornitura includono parametri di performance del packaging, costi di smaltimento dei rifiuti e tempi di risposta dei fornitori, spingendo i trasformatori ad adottare modelli di calcolo dei costi del ciclo di vita. I centri di diagnostica per immagini specificano laminati con barriera alla luce per proteggere i mezzi di contrasto e le cartucce dei reagenti, promuovendo l'innovazione nelle pellicole PET pigmentate. La domanda di assistenza domiciliare crescerà a un CAGR del 7.43%, spinta dall'invecchiamento della popolazione in Giappone, Corea del Sud e Australia che gestisce patologie croniche al di fuori degli ospedali.
Il packaging deve essere di facile utilizzo per gli utenti finali anziani, pertanto le buste con apertura a strappo includono tacche tattili e istruzioni in caratteri grandi. Le organizzazioni di produzione e sterilizzazione a contratto (CMSO) emergono come acquirenti influenti perché le startup esternalizzano l'assemblaggio e la sterilizzazione, ordinando imballaggi convalidati in rotoli ad alto volume. L'Organizzazione Mondiale della Sanità prevede che la fascia di età pari o superiore a 65 anni supererà il 25% della popolazione in diversi mercati dell'Asia-Pacifico entro il 2030. Il packaging di questi dispositivi incorpora sempre più grafici didattici ed etichette con codice colore per ridurre gli errori degli utenti, aumentando la sicurezza dei pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di confezionamento: il primario domina, il secondario guadagna quote
Gli imballaggi primari, inclusi buste, vassoi e blister, hanno rappresentato il 59.12% del fatturato nel 2025. La conformità alla norma ISO 11607 li rende il cuore tecnico di qualsiasi sistema a barriera sterile. Gli imballaggi secondari cresceranno a un CAGR del 7.31%, poiché i canali di e-commerce amplieranno le spedizioni di pacchi individuali, richiedendo astucci esterni antimanomissione, imbottiture angolari e codici QR per l'autenticazione a domicilio. Il mercato degli imballaggi per dispositivi medici nell'area Asia-Pacifico per pallet terziari è modesto ma in crescita, poiché la pellicola estensibile con tecnologia RFID aiuta i 3PL a tracciare resi e richiami.
I converter che offrono pacchetti primari-secondari integrati aiutano gli OEM a evitare conflitti di compatibilità e a ridurre i cicli di convalida. Le considerazioni sul branding ora sono importanti perché i pazienti scartano i prodotti a casa; i team grafici collaborano con gli ingegneri del packaging per bilanciare la sterilità clinica con l'estetica del consumatore. I piloti di etichette intelligenti sulle confezioni esterne consentono agli operatori sanitari di scansionare i codici di lotto con gli smartphone, chiudendo i cicli di dati su escursioni termiche o ritardi di consegna.
Analisi geografica
La Cina ha guidato il mercato con una quota di fatturato del 34.77% nel 2025, grazie a cluster verticalmente integrati nel Guangdong e nel Jiangsu, dove stampaggio, termoformatura e sterilizzazione con ossido di etilene coesistono in singoli parchi. Le normative della National Medical Products Administration hanno esteso la serializzazione a più classi di dispositivi nel 2025, stimolando la domanda di etichette con codici a barre e integrazioni aziendali. Mentre gli OEM stranieri diversificano gli approvvigionamenti, il consumo interno di dispositivi indossabili per la diagnostica e di prodotti terapeutici per uso domestico mantiene solidi i volumi, sostenendo la domanda locale di confezioni antimanomissione e buste convalidate.
L'India è destinata a registrare la crescita più rapida, con un CAGR del 7.93% fino al 2031. Gli incentivi legati alla produzione rimborsano fino al 25% degli investimenti in camere bianche, invogliando i trasformatori a co-localizzare con stabilimenti di dispositivi a Hyderabad, Ahmedabad e Bengaluru. L'ordinanza del 2025 della Central Drugs Standard Control Organisation, che richiede confezioni antimanomissione per i dispositivi di Classe C e D, accelera gli investimenti in linee di etichettatura olografica. La sensibilità al prezzo rimane elevata, quindi i trasformatori si affidano all'automazione e a layout di celle snelle per soddisfare gli obiettivi di costo OEM e al contempo raggiungere i parametri ISO 13485.
Il mercato giapponese, sebbene più piccolo in valore assoluto, stabilisce parametri di riferimento tecnologici. La Pharmaceuticals and Medical Devices Agency ha imposto la conformità al sistema di tracciabilità prima di molti concorrenti, offrendo ai fornitori di smart label un banco di prova. Corea del Sud e Australia rispecchiano le sfide demografiche e il rigore normativo del Giappone, in particolare per quanto riguarda i prodotti biologici per la catena del freddo. La Therapeutic Goods Administration australiana ha allineato completamente i requisiti di imballaggio alla norma ISO 11607 nel 2025, semplificando la conformità multinazionale per i fornitori. Il resto delle nazioni dell'Asia-Pacifico, come Thailandia e Vietnam, beneficia di cliniche per il turismo medico e di accordi commerciali regionali che riducono i dazi sugli input di imballaggio, favorendo investimenti greenfield nelle linee di produzione di buste e vassoi.
Panorama competitivo
Il mercato del packaging per dispositivi medici nell'area Asia-Pacifico presenta una moderata frammentazione. Grandi aziende globali come Amcor, Sonoco e Sealed Air gestiscono camere bianche ISO-14644 in Cina, Malesia e Australia, sfruttando l'approvvigionamento globale di resina e l'ispezione automatizzata. Specialisti regionali come SteriPack, Technipaq e Oliver Healthcare si differenziano per la produzione di prototipi a rapida produzione e produzioni speciali a basso volume, che i colossi globali spesso rifiutano. Le politiche di doppio approvvigionamento adottate dagli OEM dopo il 2024 distribuiscono i volumi tra una multinazionale di primo livello e un backup regionale, riducendo il rischio di un singolo fornitore.
Le mosse strategiche si concentrano su materiali sostenibili, brevetti per imballaggi attivi e tracciabilità digitale. Amcor ha investito 50 milioni di dollari a Suzhou nel 2026 per aggiungere la termoformatura e la convalida interna, preparandosi per il trasferimento dalla Cina costiera agli hub interni. Sonoco ha acquistato un trasformatore malese nel 2025, garantendo l'accesso immediato ai CMSO del Sud-Est asiatico. Sealed Air ha lanciato in Australia un film di polietilene a base di canna da zucchero nel 2025, scommettendo che i premi per le bioresine si ridurranno con l'aumento di scala.
I concorrenti di fascia media puntano alla certificazione ISO 13485 come biglietto d'ingresso per formati sterili a margine più elevato. Fusioni e acquisizioni hanno subito un'accelerazione perché le piccole aziende non riescono ad assorbire i costi di convalida o gli aggiornamenti IT aziendali necessari per la serializzazione. Le domande di brevetto per pellicole con sensori integrati da parte di 3M e DuPont lasciano presagire una futura concorrenza che trascende le guerre di prezzo dei laminati di base. I fornitori vincitori combineranno capacità di camere bianche, laboratori di prova e integrazione dei dati, traducendo le competenze tecniche in accordi di fornitura pluriennali.
Leader del settore dell'imballaggio di dispositivi medici nell'area Asia-Pacifico
Amcor Plc
DuPont de Nemours, Inc.
Azienda di prodotti Sonoco
Imballaggio Oliver Healthcare
Servizi farmaceutici occidentali, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Amcor ha impegnato 50 milioni di dollari per espandere il suo stabilimento di confezionamento di prodotti medicali di Suzhou, in Cina, aggiungendo termoformatura, rilevamento automatico dei fori e capacità di camera bianca ISO 14644.
- Novembre 2025: Sonoco acquisisce un'azienda malese specializzata nella trasformazione di imballaggi sterili, rafforzando la propria presenza nei cluster di dispositivi del Sud-est asiatico.
- Settembre 2025: Gerresheimer inaugura a Pune, in India, una linea di produzione di fiale di vetro da 40 milioni di dollari, destinata alle siringhe preriempite per vaccini con ispezione automatizzata dei difetti estetici.
- Luglio 2025: West Pharmaceutical Services ha stretto una partnership con un OEM giapponese per sviluppare congiuntamente un packaging intelligente con tecnologia NFC per la conformità alla catena del freddo, con l'obiettivo di commercializzarlo a metà del 2026.
Ambito del rapporto sul mercato degli imballaggi per dispositivi medici nell'area Asia-Pacifico
Il rapporto sul mercato degli imballaggi per dispositivi medici dell'area Asia-Pacifico è segmentato per materiale (plastica, carta e cartone, metalli e fogli, vetro, plastica di origine biologica), tipo di prodotto (buste e sacchetti, vassoi e contenitori, scatole e cartoni, blister, altri tipi di prodotto), applicazione (imballaggio sterile, imballaggio non sterile, imballaggio attivo/intelligente), utente finale (ospedali e cliniche, centri di diagnostica per immagini, assistenza domiciliare, aziende di produzione e sterilizzazione a contratto), livello di imballaggio (primario, secondario, terziario) e area geografica (Cina, Giappone, India, Corea del Sud, Australia, resto dell'area Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Plastica |
| Carta e cartone |
| Metalli e lamine |
| Vetro |
| Plastica di origine biologica |
Per tipo di prodotto
| Buste e Borse |
| Vassoi e Contenitori |
| Scatole e cartoni |
| Confezioni blister |
| Altri tipi di prodotto |
Per Applicazione
| Confezione sterile |
| Confezione non sterile |
| Imballaggio attivo/intelligente |
Per utente finale
| Ospedali e cliniche |
| Centri di diagnostica e imaging |
| Assistenza sanitaria a domicilio |
| Organizzazione di produzione e sterilizzazione a contratto |
Per livello di imballaggio
| Primario |
| Secondario |
| Terziario |
Per Nazione
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Australia |
| Resto dell'Asia-Pacifico |
| Per materiale | Plastica |
| Carta e cartone | |
| Metalli e lamine | |
| Vetro | |
| Plastica di origine biologica | |
| Per tipo di prodotto | Buste e Borse |
| Vassoi e Contenitori | |
| Scatole e cartoni | |
| Confezioni blister | |
| Altri tipi di prodotto | |
| Per Applicazione | Confezione sterile |
| Confezione non sterile | |
| Imballaggio attivo/intelligente | |
| Per utente finale | Ospedali e cliniche |
| Centri di diagnostica e imaging | |
| Assistenza sanitaria a domicilio | |
| Organizzazione di produzione e sterilizzazione a contratto | |
| Per livello di imballaggio | Primario |
| Secondario | |
| Terziario | |
| Per Nazione | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi per dispositivi medici nell'area Asia-Pacifico entro il 2031?
Si prevede che raggiungerà i 20.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.79% a partire dal 2026.
Quale segmento di materiali si sta espandendo più rapidamente?
Si prevede che la plastica di origine biologica crescerà del 7.74%, poiché gli ospedali premiano gli imballaggi a basse emissioni di carbonio.
Perché i formati di imballaggio intelligenti e attivi stanno guadagnando terreno?
Gli ospedali vogliono dati in tempo reale sulla sterilità e sulla catena del freddo, per questo motivo le etichette RFID e le bustine di ossigeno sono ora specifiche per i dispositivi di alto valore.
Cosa determina la sovraperformance dell'India in termini di crescita?
Gli incentivi legati alla produzione, gli obblighi di verifica delle manomissioni e la diversificazione degli OEM multinazionali portano il CAGR dell'India al 7.93% entro il 2031.
Come stanno affrontando i trasformatori la volatilità del prezzo della resina?
Adottano il metodo dual-sourcing, sperimentano il polietilene ricavato dalla canna da zucchero e negoziano contratti indicizzati per proteggere i margini.
Quali sono le capacità che differenziano i principali fornitori di imballaggi?
Le camere bianche ISO 13485, la convalida interna delle barriere sterili e l'IT aziendale che alimenta i database di serializzazione nazionali offrono un vantaggio decisivo.


