

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.03 miliardo di dollari |
| Dimensione del mercato (2031) | 10.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.08% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi medico-estetici dell'Asia-Pacifico di Mordor Intelligence
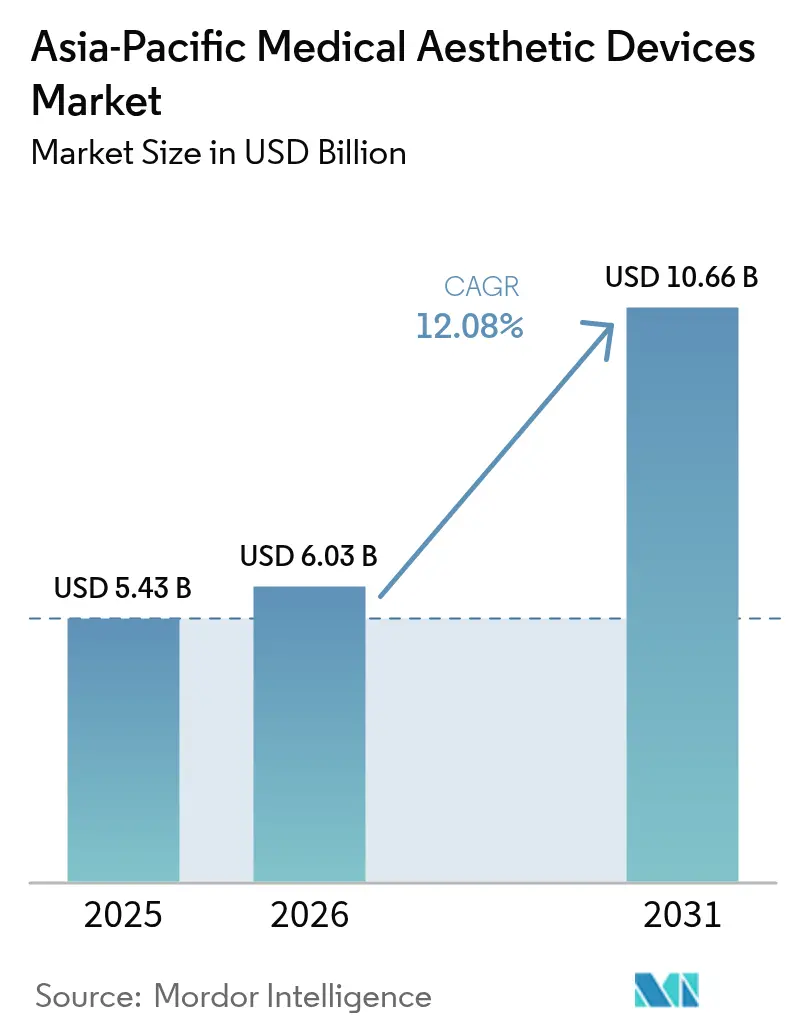
Si prevede che il mercato dei dispositivi medico-estetici dell'area Asia-Pacifico aumenterà da 5.43 miliardi di dollari nel 2025 e 6.03 miliardi di dollari nel 2026 a 10.66 miliardi di dollari entro il 2031, registrando un CAGR del 12.08% tra il 2026 e il 2031.
Il robusto slancio riflette un inasprimento sincronizzato della regolamentazione che elimina le apparecchiature non conformi, incentivi alla produzione nazionale che riducono i tempi di consegna e un cambiamento demografico verso l'estetica preventiva tra i consumatori sotto i 35 anni. [1] National Medical Products Administration, “NMPA Announcement No. 30 on Radiofrequency Beauty Devices,” NMPA, nmpa.gov.cn Il prossimo mandato cinese di Classe III per le piattaforme a radiofrequenza e la riclassificazione indiana del 2024 di 1.178 dispositivi hanno innalzato le barriere all'ingresso nel mercato, convogliando i volumi verso i fornitori certificati. [2] Central Drugs Standard Control Organisation, “Medical Device Reclassification 2024,” CDSCO, cdsco.gov.in I progressi paralleli negli ultrasuoni focalizzati ad alta intensità, nei laser a picosecondi e nei sistemi ibridi RF-microneedling riducono i tempi di inattività, rendendo fattibili le procedure “durante la pausa pranzo” per i professionisti che lavorano. I centri di turismo medico di Seul, Bangkok e Singapore operano a tassi di utilizzo elevati, accelerando l'ammortamento delle apparecchiature e ampliando la base installata del mercato dei dispositivi di medicina estetica nella regione Asia-Pacifico.
Punti chiave del rapporto
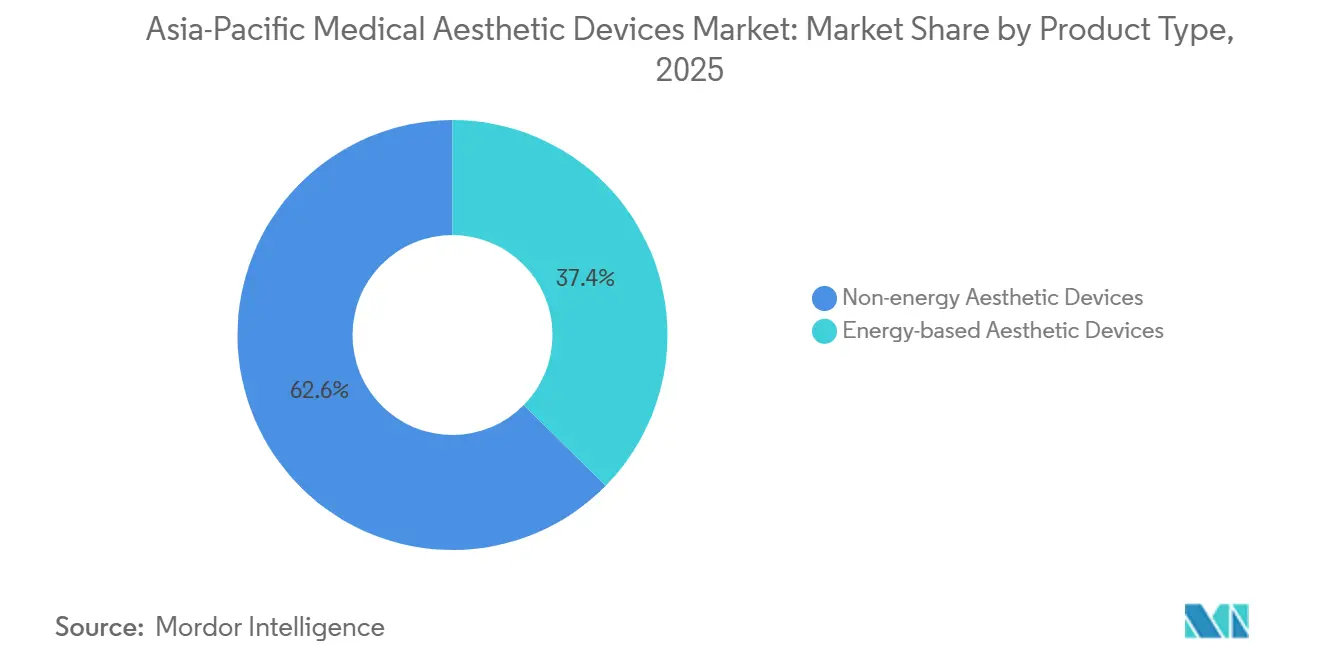
- Per tipologia di prodotto, i dispositivi estetici basati sull'energia hanno dominato la scena con una quota di fatturato del 37.36% nel 2025, mentre si prevede che i dispositivi non basati sull'energia cresceranno a un CAGR del 14.72% fino al 2031.
- Per applicazione, il rimodellamento del viso e del corpo ha rappresentato il 32.57% della quota di mercato dei dispositivi medico-estetici nell'area Asia-Pacifico nel 2025; si prevede che la depilazione crescerà a un CAGR del 15.13% entro il 2031.
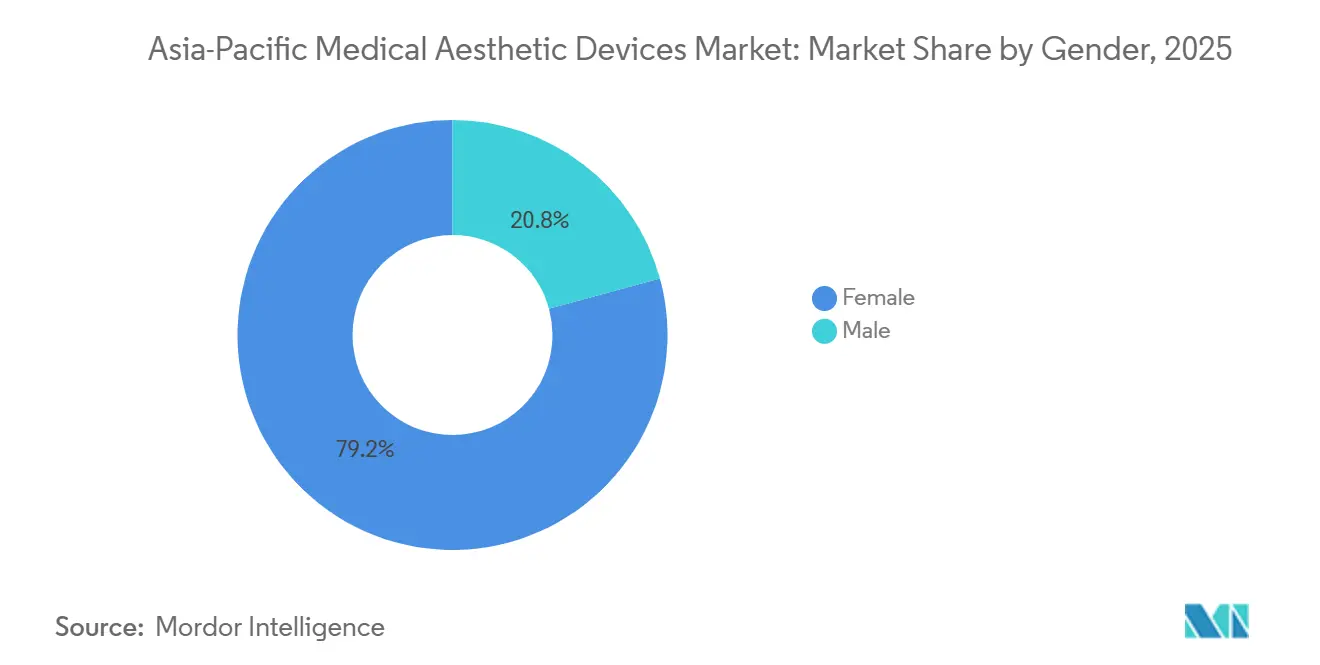
- In base al genere, nel 2025 le pazienti di sesso femminile hanno rappresentato il 79.24% delle procedure, mentre il segmento maschile sta crescendo a un CAGR del 15.03% nel periodo 2026-2031.
- Per fascia d'età, nel 2025 la fascia d'età 35-50 rappresentava il 45.82% del mercato dei dispositivi medico-estetici dell'area Asia-Pacifico, mentre si prevede che il segmento 18-34 crescerà a un CAGR del 14.68% entro il 2031.
- In base all'utente finale, le cliniche dermatologiche e cosmetiche hanno detenuto una quota di fatturato del 42.63% nel 2025; i centri benessere e le spa mediche sono destinati a crescere a un CAGR del 14.72% fino al 2031.
- In termini geografici, la Cina ha contribuito con il 33.72% della quota a livello nazionale nel 2025, mentre si prevede che l'India registrerà il CAGR più rapido, pari al 14.22% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dispositivi medico-estetici nell'area Asia-Pacifico
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e consapevolezza estetica | + 2.1% | Cina, India, Vietnam, Indonesia, Filippine, Thailandia | Medio termine (2-4 anni) |
| Espansione dei centri di turismo medico | + 1.8% | Corea del Sud, Tailandia, Singapore, Bali, Malesia | A breve termine (≤ 2 anni) |
| Popolazione anziana alla ricerca di soluzioni anti-invecchiamento | + 1.6% | Giappone, Australia, Cina costiera, Corea del Sud | A lungo termine (≥ 4 anni) |
| Rapidi progressi tecnologici nei sistemi minimamente invasivi | + 2.3% | Corea del Sud, Giappone, Cina urbana, primi utilizzatori globali | Medio termine (2-4 anni) |
| Incentivi alla produzione di dispositivi domestici in Cina | + 1.9% | Cina, ripercussioni sull'area APAC | Medio termine (2-4 anni) |
| Domanda alimentata dal commercio sociale nelle città asiatiche di terzo livello | + 1.5% | Cina, Vietnam, Indonesia, Filippine | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile e consapevolezza estetica
Nel 2024, il reddito disponibile pro capite nelle aree urbane della Cina ha superato i 50.000 CNY (7.000 USD), e la classe media indiana potrebbe raggiungere i 580 milioni entro il 2030, ampliando la base di consumo del mercato dei dispositivi medico-estetici nella regione Asia-Pacifico. Il segmento dei dispositivi per la cura della persona in Vietnam è cresciuto del 23.7% tra il 2022 e il 2024, trainato dai laser di marca coreana venduti online. Gli influencer dei social media su Douyin e TikTok normalizzano i trattamenti preventivi per gli utenti ventenni. Bali ha registrato un aumento del 21% del turismo legato alla chirurgia plastica nel 2024, a dimostrazione della propensione transfrontaliera a spendere per l'estetica. [3] Bali Tourism Board, “Plastic Surgery Tourism Growth 2024,” Bali Tourism Board, balitourismboard.or.id Le cliniche rispondono con pacchetti “per la salute della pelle” che combinano il ringiovanimento laser con infusioni endovenose di nutrienti, ampliando la portata procedurale del mercato dei dispositivi medici estetici dell'Asia-Pacifico.
Espansione dei centri di turismo medico
Nel 2024, la Corea del Sud ha ospitato oltre 600.000 pazienti stranieri, la maggior parte dei quali richiedeva procedure di cura della pelle e chirurgia plastica basate su piattaforme energetiche premium. Thailandia e Singapore sfruttano l'accreditamento internazionale e il personale multilingue per sostenere una produttività che riduce i cicli di ammortamento. Bali si posiziona come un rifugio per il benessere, fondendo esperienze spa con procedure minimamente invasive. Il modello aumenta l'utilizzo dei dispositivi, ma evidenzia lacune nell'assistenza di follow-up una volta che i viaggiatori tornano a casa, alimentando l'interesse per la teledermatologia. I continui afflussi turistici rafforzano la stabilità della domanda nel mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.
Popolazione anziana alla ricerca di soluzioni anti-invecchiamento
In Giappone, l'età media supera i 49 anni e gli anziani investono nel rassodamento cutaneo non chirurgico per mantenere la vitalità sul posto di lavoro. La Cina costiera, l'Australia e la Corea del Sud mostrano tendenze simili, ancorando una base di procedure di stimolazione del collagene. Uno studio del Seoul National University Hospital ha dimostrato che il laser CO₂ frazionato più il plasma ricco di piastrine hanno migliorato l'elasticità della pelle del 40% rispetto alla sola terapia laser, consolidando i protocolli combinati. I fornitori migliorano l'ergonomia e il raffreddamento per soddisfare le esigenze dei medici più anziani e delle pelli sensibili, ampliando la domanda di sostituzione nel mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.
Maggiore consapevolezza della bellezza attraverso l'influenza dei social media
Microneedling RF ibrido, laser a picosecondi e ultrasuoni con imaging in tempo reale offrono risultati un tempo possibili solo con la chirurgia. Il Giappone ha approvato i sistemi HIFU che visualizzano gli strati di tessuto, riducendo gli eventi avversi. Produttori cinesi come Sincoheren hanno integrato algoritmi di intelligenza artificiale che regolano automaticamente la durata dell'impulso, riducendo il divario di competenze con i marchi globali. L'innovazione continua riduce i cicli di aggiornamento e aumenta le installazioni cumulative, supportando una crescita sostenuta nel mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di procedure e dispositivi oltre le aree metropolitane | -1.4% | India, Indonesia, Filippine, Vietnam | Medio termine (2-4 anni) |
| Regimi normativi frammentati e in evoluzione | -1.2% | ASEAN, India, Cina (provinciale) | A lungo termine (≥ 4 anni) |
| Proliferazione di dispositivi contraffatti/del mercato grigio | -1.0% | Cina, India, Asia sud-orientale | A breve termine (≤ 2 anni) |
| Carenza di estetisti certificati | -1.6% | India, Indonesia, Vietnam, Filippine, Australia rurale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di procedure e dispositivi oltre le aree metropolitane
I sistemi a picosecondi e HIFU costano più di 100.000 dollari, prezzi che le cliniche rurali in India o Indonesia faticano a finanziare. I dazi all'importazione gonfiano i costi fino al 60%, costringendo gli operatori ad affidarsi a vecchie unità IPL che offrono un'efficacia inferiore. Stanno emergendo contratti a pagamento per impulso, ma dipendono da un'affidabile gestione del credito, che rimane disomogenea nell'area ASEAN, limitando il mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.
Regimi normativi frammentati e in evoluzione
Gli stati dell'ASEAN mantengono formati di dossier divergenti, mentre l'India delega alcune ispezioni ad agenzie statali, creando incongruenze regionali. Gli audit provinciali della Cina aggiungono un ulteriore livello di conformità dopo l'autorizzazione NMPA. La complessità che ne deriva aumenta le spese generali per gli innovatori e rallenta i lanci di prodotto, frenando la velocità del mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.
Analisi del segmento
Per tipo di prodotto: dominano le piattaforme non energetiche, aumentano i dispositivi energetici
Nel 2025, le piattaforme energetiche hanno dominato il 37.36% del mercato dei dispositivi medico-estetici dell'area Asia-Pacifico, guidate dai laser per epilazione, pigmentazione e lesioni vascolari. La pressione competitiva di Shenzhen e Seul riduce i prezzi unitari, spingendo i marchi a differenziarsi tramite il dimensionamento degli spot guidato dall'intelligenza artificiale e l'analisi cloud. I sistemi HIFU con livelli di imaging riducono gli eventi avversi, aiutando Giappone e Corea del Sud a rinnovare le flotte installate. I dispositivi a microneedling RF frazionati stanno guadagnando terreno nelle aree urbane della Cina per la riparazione di cellulite e cicatrici da acne. La criolipolisi sta affrontando un'erosione dei prezzi post-brevetto, ma sta ampliando l'accesso nelle città cinesi di terzo livello. I sistemi a luce pulsata e a luce pulsata (IPL) attraggono le cliniche con budget limitato, nonostante i limiti di efficacia sui tipi di pelle più scuri. Le penne al plasma, le bacchette per elettroporazione e le maschere a LED catturano una domanda di nicchia sui siti di social-commerce. I segmenti non energetici – protesi mammarie, lifting con fili, penne iniettori – diversificano i ricavi; i kit per lifting con fili stanno tornando di moda tra i pazienti che cercano lifting rapidi a Seul e Bangkok. I fornitori raggruppano postazioni di lavoro multimodali che vincolano le cliniche a materiali di consumo proprietari, ancorando il valore del ciclo di vita all'interno del mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.


Per applicazione: la rimozione dei peli accelera, il contorno del viso porta
Nel 2025, il rimodellamento del viso e del corpo deteneva il 32.57% della quota di mercato dei dispositivi medico-estetici nell'area Asia-Pacifico, in quanto i consumatori desideravano scolpire la mandibola e tonificare i muscoli. Le piattaforme a radiofrequenza, HIFU e criolipolisi dominano il mercato, ora dotate di sensori di impedenza per la sicurezza. Si prevede che l'epilazione crescerà del 15.13% entro il 2031, grazie alle tendenze della cura maschile e al calo dei costi dei laser a diodi. Unità compatte ottimizzate per l'adozione del drive Fitzpatrick IV-V a Ho Chi Minh City e Bangalore. I laser a picosecondi, convalidati dallo studio del 2025 della Shanghai Jiao Tong University, promuovono la rimozione di tatuaggi e lesioni pigmentate. I trattamenti per acne, patologie vascolari e cicatrici si basano su laser a coloranti pulsati e microneedling. L'aumento del seno rimane incentrato sull'ospedale, ma supporta le vendite di dispositivi RF per la gestione delle cicatrici. Le nicchie dedicate alle smagliature e al ringiovanimento intimo crescono mentre lo stigma sociale diminuisce, ampliando il mix di procedure del mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.
Per genere: il segmento maschile supera la crescita femminile
Nel 2025, le pazienti di sesso femminile hanno eseguito il 79.24% delle procedure, una base stabile che sostiene i ricavi derivanti dai prodotti di consumo. La coorte maschile, tuttavia, sta avanzando a un CAGR del 15.03% fino al 2031, trasformando il mercato dei dispositivi medico-estetici dell'area Asia-Pacifico. Gli uomini entrano nel mercato tramite l'epilazione laser della barba, i neuromodulatori e il congelamento del grasso per la definizione dell'addome. Le cliniche ospitano pop-up di barbieri e seminari aziendali per destigmatizzare i trattamenti. Le impostazioni dei dispositivi si adattano a un derma più spesso e a una maggiore produzione di sebo, spingendo i fornitori a emettere protocolli specifici per gli uomini. Le maschere LED per uso domestico commercializzate per i gamer estendono la portata del marchio e normalizzano la manutenzione continua.
Per fascia d'età: i giovani guidano il cambiamento preventivo
Il segmento 35-50 deteneva il 45.82% del mercato dei dispositivi medico-estetici dell'area Asia-Pacifico nel 2025, grazie a regimi anti-invecchiamento che combinano laser a CO₂ frazionati con filler dermici. Il gruppo 18-34 sta crescendo a un CAGR del 14.68%, alimentato dalla cultura "pre-ringiovanimento" e da routine a diodo o LED più leggere. I laser desktop compatti con un prezzo inferiore a 30.000 dollari si rivolgono ai titolari di cliniche alle prime armi, alla ricerca della clientela della Generazione Z. I pazienti over 50 scelgono dispositivi ad alta energia, ma rimangono sensibili al prezzo, limitando il volume alle città di fascia alta. Le iscrizioni fedeltà vincolano gli utenti più giovani a piani di manutenzione decennali, integrando i ricavi ricorrenti nel mercato dei dispositivi medico-estetici dell'area Asia-Pacifico.
Da parte dell'utente finale: le spa mediche guadagnano quote di mercato
Le cliniche dermatologiche ed estetiche hanno registrato il 42.63% del fatturato nel 2025, fungendo da siti di riferimento per il lancio di nuove tecnologie. Gli ospedali gestiscono procedure invasive, ma devono far fronte a limiti di capacità. Si prevede che centri benessere e centri benessere cresceranno a un CAGR del 14.72%, integrando flebo, consulenza nutrizionale e app di mindfulness per inquadrare l'estetica come cura di sé. I gadget per uso domestico aprono canali per l'elettronica di consumo; le catene di franchising specializzate standardizzano i protocolli nelle città cinesi e sudcoreane di secondo livello. L'obbligo cinese di Classe III per le apparecchiature RF potrebbe costringere le spa sottocapitalizzate ad aggiornare le flotte o a uscire, consolidando il mercato dei dispositivi medico-estetici dell'area Asia-Pacifico attorno agli operatori conformi.
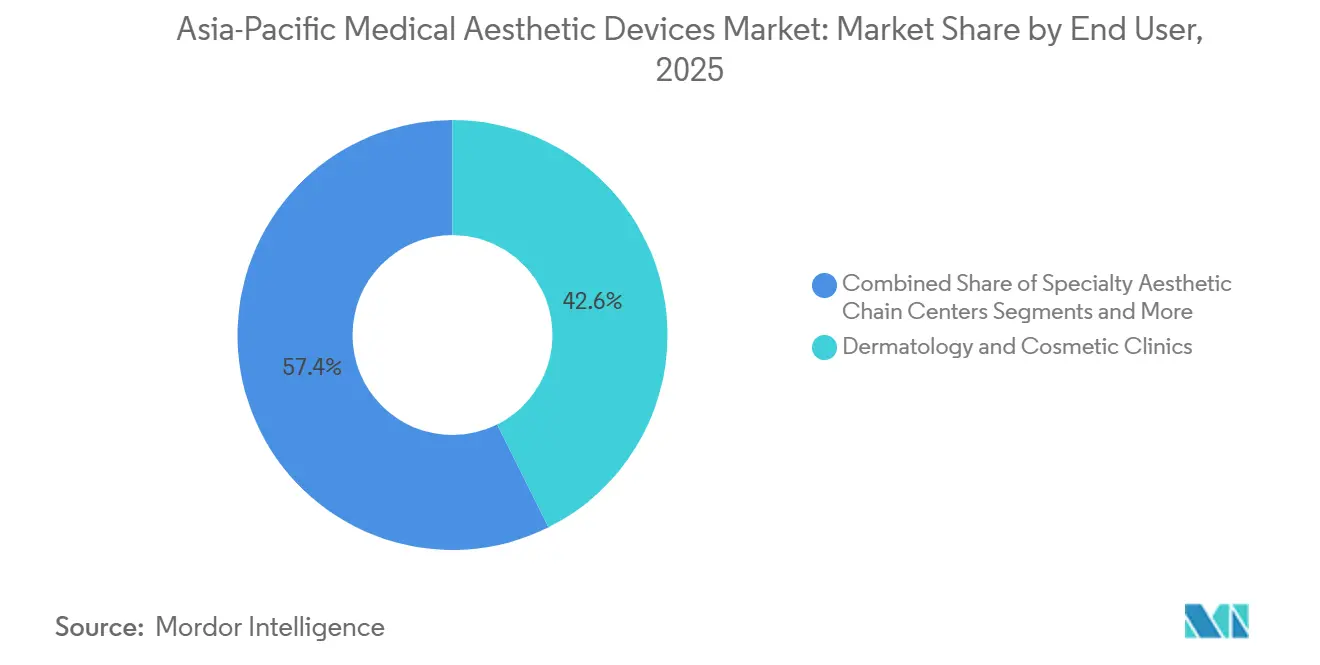
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la Cina ha fornito il 33.72% della quota di mercato dei dispositivi medico-estetici nell'area Asia-Pacifico, trainata dagli incentivi alla localizzazione e dalla conversione al commercio sociale nelle città di livello 3. Si prevede che la scadenza di Classe III dell'NMPA, prevista per aprile 2026, eliminerà i dispositivi non conformi, sebbene l'applicazione delle normative vari a seconda delle province. Il Giappone mantiene prezzi elevati, ma implementazioni più lente a causa di ritardi nell'approvazione da parte della PMDA fino a 18 mesi. La Therapeutic Goods Administration australiana garantisce la sicurezza attraverso rigorose revisioni, sostenendo una domanda costante a Sydney, Melbourne e Brisbane.
L'India è pronta a raggiungere il CAGR più rapido, pari al 14.22% fino al 2031, grazie all'aumento dei redditi e alla razionalizzazione dei CDSCO, nonostante una dipendenza dalle importazioni del 70-80% che fa aumentare i costi di sbarco. Le città di secondo livello adottano il leasing dei fornitori e il finanziamento bancario, espandendo la presenza del mercato dei dispositivi medico-estetici nell'area Asia-Pacifico. La Corea del Sud ha ripreso slancio nel turismo medico con 600,000 pazienti stranieri nel 2024, sebbene l'imminente abolizione del rimborso fiscale nel 2025 spinga le cliniche a integrare i vantaggi fedeltà. I produttori coreani di dispositivi estendono le esportazioni di RF e HIFU nell'ASEAN.
Il resto dell'area Asia-Pacifico (Thailandia, Vietnam, Indonesia, Malesia e Filippine) presenta una crescita eterogenea. Thailandia e Singapore attraggono clienti mediorientali tramite centri accreditati JCI. I canali di e-commerce del Vietnam indirizzano i laser coreani verso gli acquirenti provinciali. L'aumento del 21% del turismo legato alla chirurgia plastica a Bali nel 2024 spinge l'ammodernamento delle cliniche locali. Malesia e Filippine rafforzano la supervisione normativa, migliorando la fiducia degli investitori ma mitigando i volumi a breve termine. La diversificazione geografica attenua gli shock macroeconomici, sostenendo un mercato resiliente dei dispositivi medico-estetici nell'area Asia-Pacifico.
Panorama normativo
In tutta la regione Asia-Pacifico, la regolamentazione delle tecnologie estetiche si sta inasprendo, innalzando le barriere all'ingresso e spostando la domanda verso fornitori certificati. In Cina, la National Medical Products Administration (NMPA) richiede la certificazione di Classe III per le piattaforme estetiche a radiofrequenza (RF) entro il 1° aprile 2026, e le verifiche provinciali aggiungono un ulteriore livello di controllo oltre all'approvazione nazionale. Anche l'India ha intensificato la supervisione riclassificando una serie di dispositivi medici nel 2024 sotto l'egida della Central Drugs Standard Control Organisation (CDSCO), il che innalza i requisiti di conformità per gli importatori e i distributori locali.
Diversi mercati stanno formalizzando la supervisione dei dispositivi che in precedenza rientravano in categorie marginali. In Malesia, l'Ordinanza sui dispositivi medici (dispositivi medici designati) del 2026, ai sensi della Legge sui dispositivi medici del 2012, entrerà in vigore il 1° giugno 2026 e includerà esplicitamente nel quadro normativo dei dispositivi medici anche i dispositivi a scopo estetico, come quelli per la terapia HIFU e la liposuzione. In Australia, la Therapeutic Goods Administration (TGA) ha prorogato al 1° luglio 2029 il termine per l'adeguamento di alcuni dispositivi che prevedono l'introduzione di sostanze nel corpo attraverso un orifizio o l'applicazione sulla pelle, coprendo parte dell'ecosistema dei dispositivi iniettabili e topici. Parallelamente, in Cina, i requisiti rivisti per le buone pratiche di fabbricazione (GMP) dei dispositivi medici entreranno in vigore il 1° novembre 2026, innalzando le aspettative in termini di sistema di qualità per la produzione nazionale e la produzione conto terzi.
Analisi della catena del valore
La catena del valore si estende dalla ricerca e sviluppo di piattaforme (erogazione di energia, raffreddamento, imaging e software) all'approvvigionamento di componenti di precisione (diodi laser, ottiche, generatori RF, trasduttori a ultrasuoni), all'assemblaggio dei dispositivi e al controllo qualità, fino alla commercializzazione tramite distributori, team di vendita diretta e acquisti da parte di gruppi di cliniche. I centri di produzione e ingegneria dell'Asia-Pacifico, come Cina, Corea del Sud, Taiwan, Singapore e Malesia, supportano la produzione orientata all'esportazione e la personalizzazione regionale. Il servizio post-vendita, che comprende installazione, calibrazione, manutenzione preventiva e formazione degli operatori, rappresenta un elemento distintivo ricorrente, poiché il tempo di funzionamento dei dispositivi incide direttamente sull'economia delle cliniche.
I modelli di distribuzione e assistenza si stanno orientando verso un controllo più rigoroso dei canali di distribuzione e una maggiore capacità di localizzazione. Ad esempio, Solta Medical (Bausch Health) ha completato l'acquisizione del suo storico partner di distribuzione in Cina, il Gruppo Shibo, nel dicembre 2025, il che supporta un accesso più diretto ai clienti e una migliore copertura post-vendita in un mercato ad alto volume. Anche la volatilità della logistica sta influenzando la pianificazione: le deviazioni dei carichi medicali intorno al Capo di Buona Speranza, ad esempio, comportano un aumento dei tempi di transito di circa 10-14 giorni, incrementando la necessità di scorte regionali, assemblaggio locale e una più rapida disponibilità di pezzi di ricambio per cliniche e catene.
Panorama competitivo
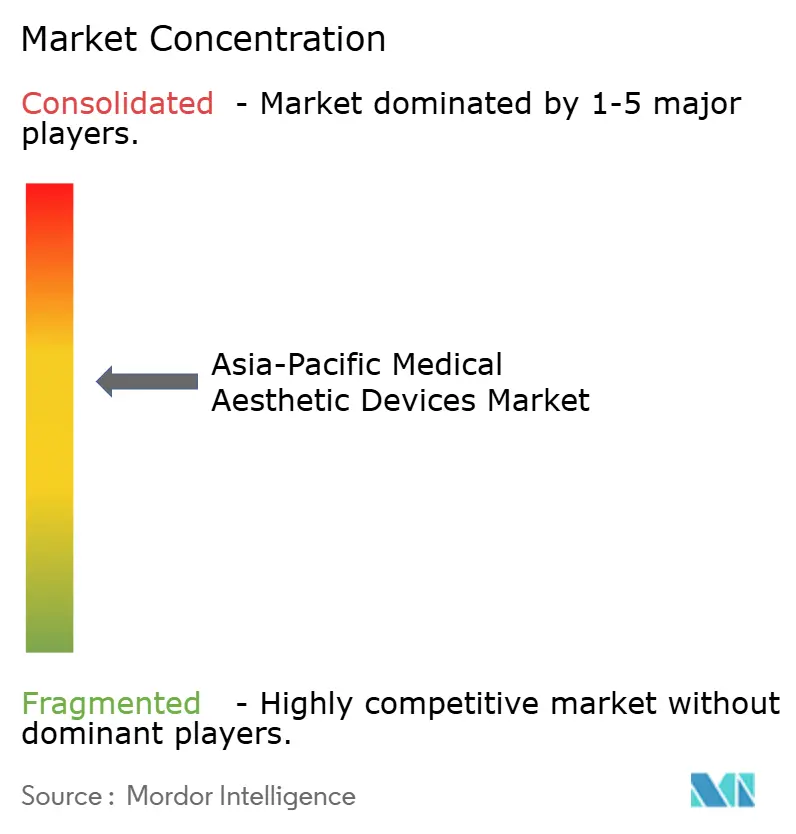
Il mercato dei dispositivi medico-estetici nella regione Asia-Pacifico presenta una moderata frammentazione. Allergan Aesthetics, Lumenis, Candela e Cynosure di AbbVie difendono le fasce premium, mentre i concorrenti sudcoreani Jeisys Medical, Classys e Hironic, e i produttori cinesi Sincoheren e Sanhe Tongfei, stanno crescendo in modo aggressivo. La fusione Cynosure-Lutronic nel primo trimestre del 2024 ha generato una presenza distributiva in 130 paesi e un portafoglio che comprende laser a picosecondi, microneedling a radiofrequenza e criolipolisi. Le aziende coreane traducono le conoscenze cliniche nazionali in modelli di esportazione a prezzi competitivi, guadagnando terreno in India e nel Sud-est asiatico. Investitori di private equity come Bain Capital e KKR finanziano l'espansione di stabilimenti produttivi e hub di vendita regionali.
I produttori cinesi colmano le lacune tecnologiche attraverso la modulazione degli impulsi basata sull'intelligenza artificiale e il feedback di impedenza che abbassano le soglie di competenza degli operatori. La prevista IPO di Sincoheren finanzierà le pratiche di regolamentazione all'estero, intensificando la pressione sui prezzi e ampliando al contempo il mercato dei dispositivi per l'estetica medica nell'area Asia-Pacifico. La conformità normativa funge da fossato competitivo; la certificazione di Classe III e l'allineamento dei dossier ASEAN favoriscono le aziende con sistemi di qualità robusti. Le postazioni di lavoro ibride che integrano laser, radiofrequenza e ultrasuoni in un unico chassis vincolano le cliniche a ecosistemi di consumo. L'analisi cloud consente la fatturazione basata sull'utilizzo, riducendo gli ostacoli finanziari per le spa più piccole. La differenziazione ora si concentra sulla riduzione dei tempi di inattività, sul comfort del paziente e sull'integrazione con la medicina rigenerativa, come i kit per plasma ricco di piastrine.
Leader del settore dei dispositivi medico-estetici dell'Asia-Pacifico
Lumenis Inc.
Cutera Inc.
AbbVie (Allergan Estetica)
Cynosure LLC
Johnson and Johnson Services LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Lumenis ha annunciato il lancio commerciale di triLIFT 2.0, una piattaforma incentrata sulla stimolazione muscolare del viso e del corpo, presentata in occasione del congresso annuale dell'AAD del 2026. L'aggiornamento amplia l'offerta di trattamenti non invasivi dell'azienda e supporta i cicli di vendita aggiuntivi per le cliniche che cercano categorie di trattamento differenziate rispetto ai laser e alla radiofrequenza convenzionali.
- Dicembre 2025: Solta Medical (Bausch Health) ha completato l'acquisizione del Gruppo Shibo, suo partner di distribuzione di lunga data in Cina. La gestione interna della distribuzione rafforza la copertura clienti, la reattività in termini di installazione e assistenza e il controllo dei prezzi in uno dei più grandi mercati di dispositivi medici della regione.
- Luglio 2024: Cutera e la sua filiale giapponese, Cutera KK, hanno siglato una partnership strategica triennale con L'Oréal Japan per la distribuzione dei prodotti SkinCeuticals a cliniche mediche e ambulatori in Giappone. L'accordo rafforza l'accesso al canale clinico e integra più strettamente le procedure basate su dispositivi con i trattamenti complementari per la cura della pelle, supportando offerte combinate e una maggiore quota di mercato a livello di fornitore.


Ambito del rapporto sul mercato dei dispositivi medico-estetici dell'Asia-Pacifico
Secondo l'ambito del rapporto, i dispositivi estetici sono strumenti utilizzati per procedure cosmetiche non chirurgiche o minimamente invasive per migliorare l'aspetto attraverso tecnologie come laser, radiofrequenza, ultrasuoni e luce.
Il rapporto sul mercato dei dispositivi medico-estetici per l'area Asia-Pacifico è segmentato per tipologia di prodotto, applicazione, genere, fascia d'età, utente finale e area geografica. Per tipologia di prodotto, il mercato è suddiviso in dispositivi a energia e dispositivi non a energia. Per applicazione, il mercato è suddiviso in rimodellamento del viso e del corpo, ringiovanimento cutaneo, epilazione, aumento del seno e altri. Per genere, il mercato è suddiviso in donne e uomini. Per fascia d'età, il mercato è suddiviso in 18-34, 35-50 e oltre i 50 anni. Per utente finale, il mercato è suddiviso in cliniche, ospedali, centri benessere, uso domestico e istituti di ricerca. Per area geografica, il mercato è suddiviso in Cina, Giappone, India, Corea del Sud, Australia e resto dell'area Asia-Pacifico. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Dispositivi estetici basati sull'energia | Dispositivi basati su laser |
| Dispositivi a luce pulsata intensa (IPL) | |
| Dispositivi a radiofrequenza | |
| Dispositivi a ultrasuoni / HIFU | |
| Dispositivi per criolipolisi | |
| Dispositivi al plasma e all'elettroporazione | |
| Dispositivi per terapia fotodinamica e LED | |
| Dispositivi estetici non energetici | Impianti mammari (silicone e soluzione salina) |
| Espansori tissutali | |
| Sistemi di iniezione dermica | |
| Dispositivi per microdermoabrasione | |
| Dispositivi di sollevamento dei fili | |
| Altro |
Per Applicazione
| Rimodellamento del viso e del corpo |
| Ringiovanimento e resurfacing della pelle |
| Rimozione peli |
| Rimozione di tatuaggi, lesioni pigmentate e cicatrici |
| Aumento e ricostruzione del seno |
| Trattamento dell'acne e delle lesioni vascolari |
| Altro |
Per genere
| Femmina |
| Maschio |
Per gruppo di età
| 18–34 anni |
| 35–50 anni |
| Sopra 50 anni |
Per utente finale
| Cliniche dermatologiche e cosmetiche |
| Ospedali e centri di chirurgia ambulatoriale |
| Centri benessere e centri termali medici |
| Uso domestico / Diretto al consumatore |
| Istituti accademici e di ricerca |
| Centri estetici specializzati |
Per Nazione
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Australia |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Dispositivi estetici basati sull'energia | Dispositivi basati su laser |
| Dispositivi a luce pulsata intensa (IPL) | ||
| Dispositivi a radiofrequenza | ||
| Dispositivi a ultrasuoni / HIFU | ||
| Dispositivi per criolipolisi | ||
| Dispositivi al plasma e all'elettroporazione | ||
| Dispositivi per terapia fotodinamica e LED | ||
| Dispositivi estetici non energetici | Impianti mammari (silicone e soluzione salina) | |
| Espansori tissutali | ||
| Sistemi di iniezione dermica | ||
| Dispositivi per microdermoabrasione | ||
| Dispositivi di sollevamento dei fili | ||
| Altro | ||
| Per Applicazione | Rimodellamento del viso e del corpo | |
| Ringiovanimento e resurfacing della pelle | ||
| Rimozione peli | ||
| Rimozione di tatuaggi, lesioni pigmentate e cicatrici | ||
| Aumento e ricostruzione del seno | ||
| Trattamento dell'acne e delle lesioni vascolari | ||
| Altro | ||
| Per genere | Femmina | |
| Maschio | ||
| Per gruppo di età | 18–34 anni | |
| 35–50 anni | ||
| Sopra 50 anni | ||
| Per utente finale | Cliniche dermatologiche e cosmetiche | |
| Ospedali e centri di chirurgia ambulatoriale | ||
| Centri benessere e centri termali medici | ||
| Uso domestico / Diretto al consumatore | ||
| Istituti accademici e di ricerca | ||
| Centri estetici specializzati | ||
| Per Nazione | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||


Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa per dispositivi medico-estetici nella regione Asia-Pacifico entro il 2031?
Si prevede che il mercato raggiungerà gli 10.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.08% nel periodo 2026-2031.
Quale categoria di prodotti sta crescendo più velocemente?
Si prevede che i sistemi non invasivi per il rimodellamento del corpo cresceranno a un tasso del 14.72% all'anno, superando tutti gli altri tipi di dispositivi.
Perché l'India è considerata il Paese in più rapida espansione?
L'aumento del reddito disponibile e la semplificazione della regolamentazione CDSCO spingono l'India verso un CAGR del 14.22% entro il 2031.
In che modo le piattaforme di social-commerce influenzano la domanda?
Douyin, TikTok e app simili normalizzano le procedure preventive tra gli utenti più giovani, generando un aumento degli appuntamenti nelle città asiatiche di livello 2 e 3.
Quali cambiamenti normativi avranno un impatto sulla Cina nel 2026?
La NMPA richiede che tutte le piattaforme estetiche a radiofrequenza siano certificate di Classe III entro il 1° aprile 2026, eliminando i dispositivi non conformi.
Quale segmento di utenti finali è destinato a crescere più rapidamente?
Si prevede che i centri benessere e le spa mediche cresceranno a un CAGR del 14.72%, poiché abbinano trattamenti estetici a servizi di benessere olistici.
Pagina aggiornata l'ultima volta il:



