

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
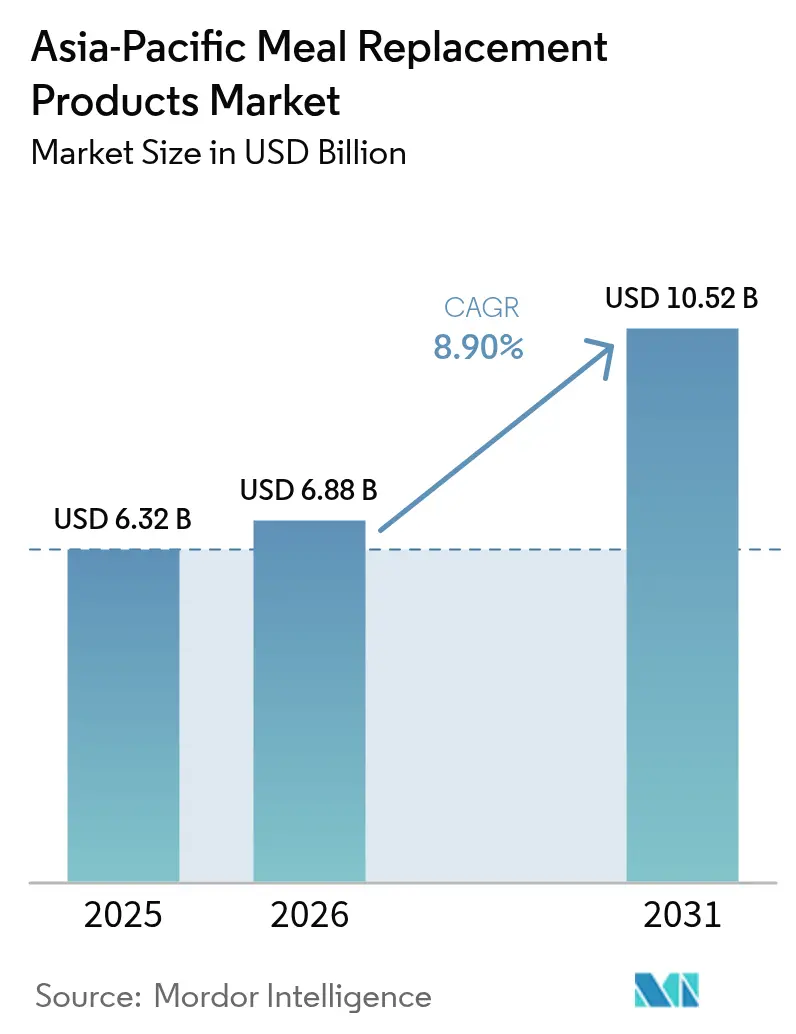
| Dimensione del mercato (2026) | 6.88 miliardo di dollari |
| Dimensione del mercato (2031) | 10.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.90% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti sostitutivi del pasto nell'area Asia-Pacifico di Mordor Intelligence
Il mercato dei prodotti sostitutivi del pasto nella regione Asia-Pacifico aveva un valore di 6.32 miliardi di dollari nel 2025 e si prevede che crescerà da 6.88 miliardi di dollari nel 2026 a 10.52 miliardi di dollari entro il 2031, con un CAGR dell'8.90% durante il periodo di previsione (2026-2031). Questa traiettoria di crescita riflette la crescente consapevolezza sanitaria della regione, le pressioni dell'urbanizzazione e l'evoluzione delle preferenze alimentari che privilegiano soluzioni nutrizionali pratiche rispetto ai modelli di pasto tradizionali. Il Piano nazionale per il fitness della Cina, che mira a far sì che il 38.5% della popolazione pratichi regolarmente esercizio fisico entro il 2025, esemplifica lo slancio del benessere guidato dalle politiche che sta spingendo la domanda nelle principali economie [1] Fonte: Consiglio di Stato della Repubblica Popolare Cinese, "Programma nazionale per il fitness (2021-2025)", gov.cn.
Punti chiave del rapporto
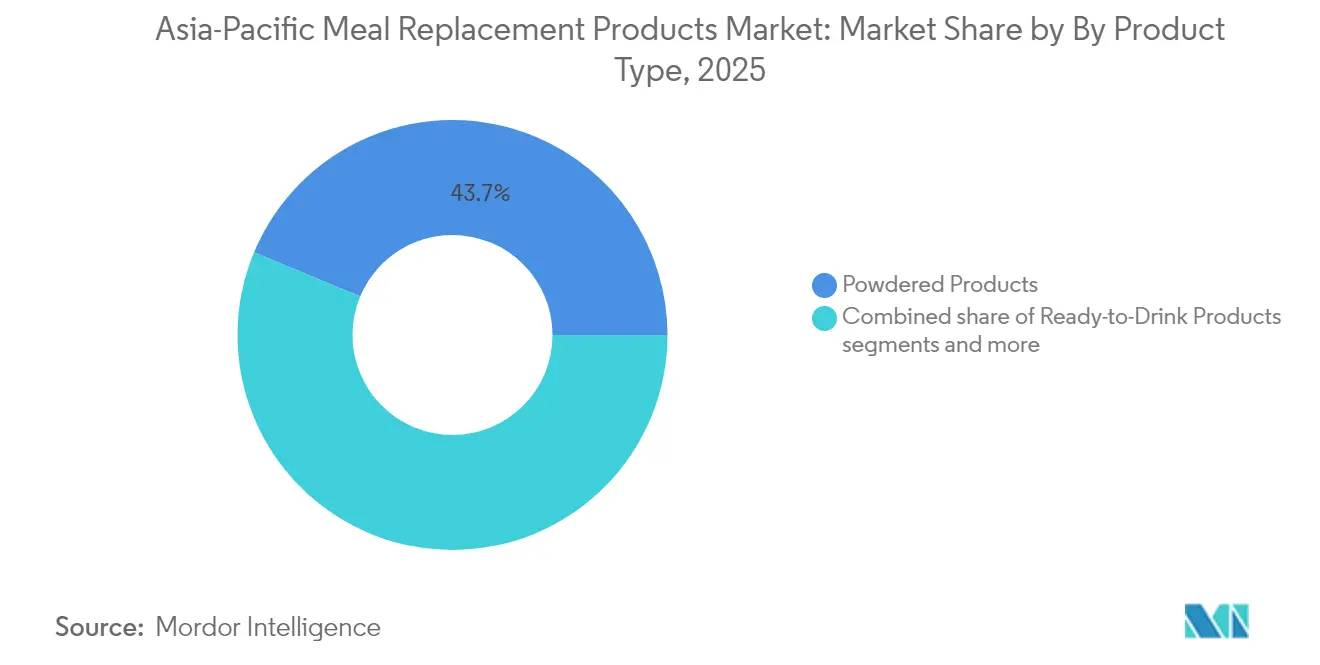
- Per tipologia di prodotto, nel 2025 le formule in polvere hanno detenuto una quota del 43.72% del mercato dei prodotti sostitutivi del pasto nell'area Asia-Pacifico, mentre si prevede che le offerte pronte da bere (RTD) registreranno un CAGR del 10.43% entro il 2031.
- Per quanto riguarda il formato di confezionamento, bottiglie/vasetti hanno generato il 44.31% dei ricavi nel 2025; le buste sono destinate a crescere a un CAGR del 9.87% nel periodo di previsione.
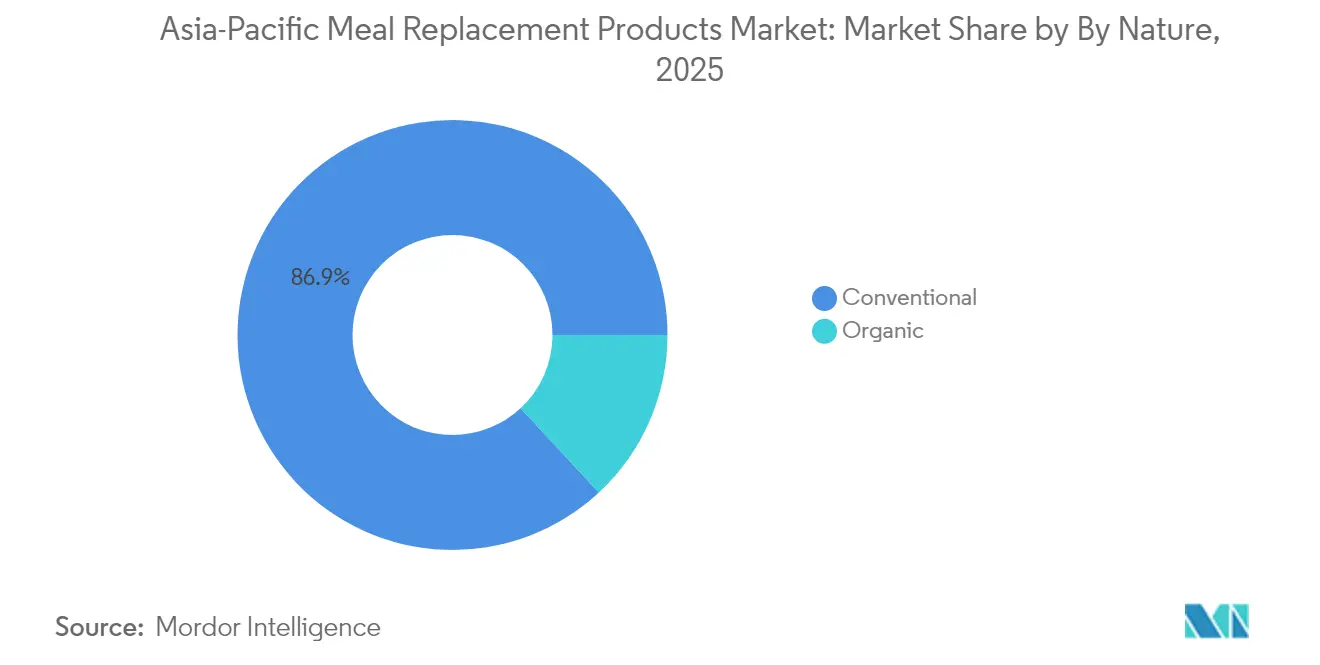
- Per loro natura, le formulazioni convenzionali hanno controllato l'86.92% della base del 2025, ma le linee organiche sono sulla buona strada per un CAGR dell'10.89% tra il 2026 e il 2031.
- Per canale di distribuzione, i supermercati/ipermercati hanno contribuito per il 34.78% alle vendite del 2025; si prevede che la vendita al dettaglio online registrerà il CAGR più rapido, pari all'11.12%.
- In termini geografici, la Cina ha dominato con una quota del 37.92% nel 2025, mentre si prevede che l'India guiderà la crescita con un CAGR del 10.11% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti sostitutivi del pasto nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di nutrizione comoda e con porzioni controllate | + 1.8% | Globale, più forte nelle aree urbane della Cina, Giappone e Singapore | Medio termine (2-4 anni) |
| La crescente obesità e l'attenzione al fitness alimentano l'uso della gestione del peso | + 1.5% | Cina, India, Australia, con ricadute in Thailandia e Malesia | A lungo termine (≥ 4 anni) |
| Premiumizzazione e innovazione nelle bevande pronte all'uso arricchite con proteine | + 1.2% | Giappone, Corea del Sud, Singapore, Cina urbana | A breve termine (≤ 2 anni) |
| I programmi di benessere aziendale e la crescita delle catene di palestre stimolano l'adozione | + 0.9% | Giappone, Australia, Singapore, espansione in Cina e India | Medio termine (2-4 anni) |
| Crescente domanda da parte dei consumatori di ingredienti funzionali | + 0.7% | Mercati principali dell'Asia-Pacifico, adozione precoce nei segmenti premium | Medio termine (2-4 anni) |
| Crescente preferenza per i sostituti dei pasti a base vegetale e ricchi di proteine | + 0.6% | Australia, Singapore, Giappone, emergenti in India, Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di nutrizione pratica e con porzioni controllate
Le pressioni dell'urbanizzazione e gli orari di lavoro prolungati in tutta l'area Asia-Pacifico creano una domanda strutturale di soluzioni nutrizionali efficienti in termini di tempo che mantengano la qualità della dieta senza complessità di preparazione. Si registra un aumento delle vendite di sostituti del pasto, a dimostrazione del riconoscimento da parte del settore sanitario dei benefici di una nutrizione controllata per la gestione dei pazienti e i programmi di benessere del personale. La tendenza si estende oltre i singoli consumatori fino all'adozione istituzionale, dove le mense aziendali e le strutture sanitarie integrano opzioni a porzioni controllate per affrontare l'aumento dei tassi di diabete e obesità. I quadri normativi in Indonesia e Thailandia hanno introdotto nuovi requisiti di etichettatura per il contenuto di zucchero, sale e grassi nel 2024, creando una trasparenza che favorisce i sostituti del pasto nutrizionalmente equilibrati rispetto ai tradizionali alimenti trasformati.
La crescente obesità e l'attenzione al fitness alimentano l'uso della gestione del peso
L'epidemia di obesità nella regione Asia-Pacifico spinge le autorità sanitarie ad adottare risposte sistematiche che considerano i sostituti del pasto come strumenti di intervento clinico piuttosto che come prodotti per lo stile di vita. I dati dell'Organizzazione Mondiale della Sanità (OMS) indicano tassi di obesità superiori al 31% nella regione del Sud-est asiatico, con iniziative governative che promuovono programmi strutturati di gestione del peso che includono soluzioni nutrizionali a calorie controllate [2] Fonte: Organizzazione Mondiale della Sanità, "Obesità e sovrappeso", who.int . Inoltre, i programmi di benessere aziendale stanno prendendo piede poiché i datori di lavoro riconoscono i benefici in termini di produttività derivanti dal miglioramento della salute dei dipendenti, con aziende australiane e giapponesi all'avanguardia nell'adozione di programmi nutrizionali sul posto di lavoro che includono sussidi per i sostituti del pasto. L'espansione del settore del fitness crea canali di domanda complementari, in cui le catene di palestre collaborano con marchi di nutrizione per offrire soluzioni di recupero post-allenamento e programmi di supporto per la gestione del peso.
Premiumizzazione e innovazione nelle bevande pronte all'uso arricchite con proteine
Le strategie di posizionamento premium si stanno affermando nei mercati sviluppati dell'Asia-Pacifico, poiché i consumatori sono disposti a pagare prezzi più elevati per profili nutrizionali migliorati e benefici funzionali. Il lancio di Protality Nutrition Shake da parte di Abbott nel gennaio 2025 esemplifica questa tendenza: contiene 30 grammi di proteine di alta qualità, 25 vitamine e minerali, e si posiziona a 13.69 dollari per una confezione da quattro, rivolgendosi agli adulti che desiderano perdere peso preservando la massa muscolare. I consumatori giapponesi danno priorità al contenuto proteico negli alimenti nutrizionali bilanciati, ricercando specificamente formulazioni incentrate sulle proteine, supportando lo sviluppo di prodotti RTD premium che enfatizzano la biodisponibilità e i profili aminoacidici. L'integrazione tecnologica consente approcci nutrizionali personalizzati, in cui i marchi sfruttano applicazioni mobili e strumenti diagnostici per giustificare prezzi premium attraverso formulazioni personalizzate.
I programmi di benessere aziendale e la crescita delle catene di palestre stimolano l'adozione
I canali di domanda istituzionali creano flussi di entrate stabili che riducono la volatilità del mercato e consentono una pianificazione a lungo termine per i produttori di pasti sostitutivi. L'adozione di programmi di benessere aziendale accelera in tutta l'area Asia-Pacifico, poiché i datori di lavoro riconoscono i benefici in termini di riduzione dei costi sanitari e di miglioramento della produttività derivanti dal supporto nutrizionale dei dipendenti. La proliferazione delle catene di palestre crea canali di distribuzione dedicati in cui i prodotti sostitutivi dei pasti si integrano con i servizi di fitness, offrendo programmi di nutrizione post-allenamento e di gestione del peso che favoriscono modelli di consumo coerenti. Le aziende giapponesi includono sempre più il supporto agli investimenti in salute, con una fascia demografica più giovane disposta a investire in prodotti incentrati sulla salute, creando condizioni favorevoli per i programmi di approvvigionamento aziendale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei prodotti sostitutivi del pasto rispetto ai pasti tradizionali | -1.4% | Mercati sensibili al prezzo: India, Indonesia, Filippine, Vietnam | A breve termine (≤ 2 anni) |
| Ostacoli normativi e standard diversi nei vari Paesi | -0.8% | Operazioni transfrontaliere, in particolare Cina, India, Indonesia | Medio termine (2-4 anni) |
| Sfide nell'accettazione del gusto e del sapore | -0.6% | Mercati della cultura alimentare tradizionale: Cina, Giappone, Thailandia, Indonesia | Medio termine (2-4 anni) |
| Concorrenza degli snack salutari tradizionali e delle opzioni di cibo fresco | -0.5% | Mercati con una forte cultura dello street food: Thailandia, Singapore, Malesia, India | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei prodotti sostitutivi del pasto rispetto ai pasti tradizionali
La sensibilità al prezzo nei mercati emergenti dell'Asia-Pacifico crea barriere all'adozione che limitano la penetrazione nel mercato di massa, nonostante la crescente consapevolezza sanitaria e i trend di urbanizzazione. I consumatori dell'Asia-Pacifico sono sempre più alla ricerca di alternative e promozioni più economiche, con un comportamento di ricerca del valore che si intensifica nei mercati sensibili al prezzo, tra cui India, Indonesia, Filippine e Vietnam. Le opzioni di pasto tradizionali rimangono significativamente più convenienti, con il cibo di strada locale e i pasti cucinati in casa che costano una frazione dei prodotti sostitutivi del pasto di marca, in particolare nei mercati in cui il costo della manodopera mantiene bassi i prezzi della ristorazione. Le fluttuazioni valutarie e la dipendenza dalle importazioni aggravano le sfide in termini di costi, poiché molti ingredienti di alta qualità e attrezzature di lavorazione specializzate richiedono valuta estera, rendendo i prezzi locali vulnerabili alla volatilità macroeconomica.
Ostacoli normativi e standard variabili nei vari Paesi
I quadri normativi frammentati nell'area Asia-Pacifico creano complessità di conformità che aumentano i costi di ingresso sul mercato e ritardano il lancio dei prodotti, colpendo in particolare i produttori più piccoli privi di competenze normative. Le linee guida SAMR della Cina sui processi di registrazione degli alimenti per scopi medici speciali, aggiornate a gennaio 2025, esemplificano l'evoluzione degli standard che richiedono un monitoraggio e una documentazione continui della conformità. L'Indonesia ha implementato nuove normative sull'etichettatura per il contenuto di zucchero, sale e grassi nell'ottobre 2024, seguite dai requisiti di etichettatura degli integratori alimentari a giugno 2024, creando ulteriori livelli di conformità per i prodotti sostitutivi del pasto. Gli sforzi di armonizzazione dell'ASEAN procedono lentamente, con i singoli paesi che mantengono processi di approvazione distinti, restrizioni sugli ingredienti e requisiti di indicazioni sulla salute che richiedono formulazioni e documentazione specifiche per ogni mercato.
Analisi del segmento
Per tipo di prodotto: l'innovazione RTD guida l'evoluzione della categoria
I prodotti in polvere hanno detenuto la quota di mercato maggiore, con il 43.72% nel 2025, mentre si prevede che i prodotti pronti da bere cresceranno a un CAGR del 10.43% fino al 2031, riflettendo uno spostamento delle preferenze dei consumatori verso il consumo immediato e la praticità. I lanci di prodotti strategici di Abbott esemplificano questa tendenza: Protality Nutrition Shake, che mira alla gestione del peso attraverso formati pronti al consumo, e Ensure Gold Plant-Based, che affronta i problemi di intolleranza al lattosio nel mercato filippino. Il segmento delle barrette nutrizionali beneficia dei vantaggi della portabilità e del posizionamento come sostitutivo degli snack, mentre la categoria delle zuppe guadagna terreno nei mercati con consolidate tradizioni di pasti liquidi, in particolare in Cina e Giappone, dove le preferenze di consumo di cibi caldi sono in linea con i modelli alimentari culturali.
I prodotti in polvere mantengono la loro posizione dominante grazie ai vantaggi in termini di costo e alla maggiore conservabilità, che attraggono i consumatori attenti al prezzo e gli acquirenti istituzionali che cercano opzioni di approvvigionamento all'ingrosso. Il formato consente la personalizzazione attraverso rapporti di miscelazione e aggiunte di aromi, supportando approcci nutrizionali personalizzati che incontrano le esigenze di una fascia demografica attenta alla salute. Altre tipologie di prodotto esplorano applicazioni di nicchia nei segmenti della nutrizione sportiva e della nutrizione medica, dove meccanismi di somministrazione specializzati soddisfano esigenze specifiche dei consumatori, andando oltre la semplice sostituzione del pasto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di imballaggio: la sostenibilità incontra la praticità
Bottiglie e barattoli tradizionali detengono una quota di mercato dominante del 44.31% nel 2025, mentre si prevede che il segmento delle buste crescerà a un CAGR del 9.87%, trainato dall'attenzione dei produttori alla sostenibilità e ai vantaggi in termini di portabilità. Le innovazioni nel packaging flessibile riducono l'utilizzo di materiali e i costi di trasporto, consentendo al contempo il controllo delle porzioni e la conservazione della freschezza, che si adattano ai modelli di consumo monodose. Tetra pack e cartoni mantengono una crescita costante grazie a catene di fornitura consolidate e alla familiarità dei consumatori, in particolare nei mercati in cui la capacità di conservazione a temperatura ambiente è fondamentale per l'efficienza della distribuzione.
La consapevolezza ambientale guida l'evoluzione del packaging, con aziende che ottengono la certificazione B Corp e che enfatizzano la transizione verso un packaging sostenibile come strategia aziendale fondamentale. La disponibilità dei consumatori a pagare di più per un packaging sostenibile crea opportunità per formati innovativi che combinano benefici ambientali con vantaggi funzionali. I quadri normativi enfatizzano sempre di più la riduzione dei rifiuti di imballaggio, con il Master Plan Zero Waste di Singapore e l'obiettivo di sicurezza alimentare 30-by-30 che creano un supporto politico per approcci di economia circolare nel packaging alimentare.
Per natura: il posizionamento premium organico prende slancio
I prodotti convenzionali detenevano una quota di mercato dell'86.92% nel 2025, mentre si prevede che il segmento biologico crescerà a un CAGR dell'10.89%. Questa crescita riflette il successo delle strategie di posizionamento premium rivolte ai consumatori attenti alla salute, disposti a pagare prezzi più elevati per i benefici percepiti in termini di qualità. I requisiti di certificazione creano barriere all'ingresso che limitano l'intensità competitiva, consolidando al contempo la fiducia dei consumatori attraverso la convalida da parte di terze parti dell'approvvigionamento degli ingredienti e dei metodi di lavorazione. La complessità della catena di fornitura per gli ingredienti biologici richiede relazioni a lungo termine con i fornitori e una gestione delle scorte che favorisca gli operatori consolidati con capacità di approvvigionamento.
I prodotti convenzionali beneficiano di vantaggi in termini di costi e di una maggiore disponibilità di ingredienti che consentono un posizionamento sul mercato di massa e canali di vendita istituzionali. La stabilità del segmento fornisce una base di flusso di cassa che consente ai produttori di investire nello sviluppo di prodotti biologici e in iniziative di formazione del mercato. I requisiti di prevenzione della contaminazione incrociata nella produzione biologica creano sfide operative che i produttori più piccoli faticano ad affrontare, consolidando la quota di mercato tra i grandi operatori con capacità di impianti dedicati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera
I supermercati/ipermercati tradizionali detenevano una quota di mercato del 34.78% nel 2025. Si prevede che i canali di vendita al dettaglio online cresceranno a un CAGR dell'11.12%, trainati dalla crescita delle piattaforme di e-commerce che facilitano le relazioni dirette con i consumatori e i modelli di abbonamento. La crescita dell'e-commerce nel Sud-Est asiatico, guidata da Indonesia e Vietnam, che mostrano la maggiore intenzione di aumentare l'utilizzo online, crea condizioni favorevoli per i marchi di sostituti dei pasti che cercano di entrare nel mercato attraverso i canali digitali. L'integrazione del social commerce tramite TikTok Shop e i formati di live streaming favorisce la scoperta e la conversione, in particolare per i prodotti correlati alla salute, dove i contenuti tutorial degli influencer trovano riscontro tra i giovani.
I minimarket e i negozi specializzati mantengono la loro rilevanza grazie alla disponibilità immediata e alle opportunità di prova dei prodotti che integrano il comportamento di acquisto online. L'evoluzione del mix di canali richiede strategie omnicanale che bilancino l'efficienza digitale con i punti di contatto fisici per l'educazione del consumatore e la costruzione del brand. Inoltre, strategie di e-commerce localizzate, combinate con la presenza sul marketplace e le partnership di vendita al dettaglio, possono favorire una rapida penetrazione del mercato.
Analisi geografica
Mercato cinese dei prodotti sostitutivi del pasto
La Cina detiene una quota di mercato del 37.92% nel 2025 grazie a una consolidata consapevolezza dei consumatori, a un'ampia infrastruttura di distribuzione e a quadri normativi che supportano lo sviluppo di prodotti sostitutivi del pasto. Il mercato beneficia dei trend di urbanizzazione, dell'aumento del reddito disponibile e delle iniziative sanitarie governative che promuovono approcci nutrizionali strutturati per la prevenzione dell'obesità e il miglioramento della forma fisica.
Mercato dei prodotti sostitutivi del pasto nella regione Asia-Pacifico
L'India emerge come l'area geografica in più rapida crescita, con un CAGR del 10.11% fino al 2031, trainata dall'espansione della classe media, dalla crescente consapevolezza della salute e dall'adozione di programmi di benessere aziendale nelle principali città. Il potenziale di crescita del mercato attrae operatori internazionali che cercano di affermarsi prima che l'intensità competitiva aumenti. Il Giappone mantiene caratteristiche di mercato mature, con preferenze dei consumatori sofisticate per ingredienti funzionali e un posizionamento premium, mentre l'Australia beneficia di una consolidata cultura della nutrizione sportiva e di una chiarezza normativa che supporta l'innovazione di prodotto. Indonesia, Corea del Sud, Thailandia e Singapore rappresentano opportunità emergenti, con preferenze dei consumatori distinte e contesti normativi che richiedono approcci localizzati. Il segmento del resto dell'Asia-Pacifico include mercati più piccoli con potenziale di crescita grazie all'espansione delle reti di distribuzione e all'aumento della consapevolezza dei consumatori attraverso strategie di espansione regionale del marchio.
Panorama normativo
La regolamentazione dei sostituti del pasto nella regione Asia-Pacifico rimane frammentata, con norme specifiche per ogni paese che definiscono le formulazioni e le indicazioni consentite. In Australia e Nuova Zelanda, i sostituti del pasto sono disciplinati dal Codice degli standard alimentari australiano e neozelandese (Standard 2.9.3), mentre i prodotti a bassissimo contenuto energetico (VLED) sono gestiti attraverso la procedura di richiesta A1230 del Food Standards Australia New Zealand (FSANZ). Questo approccio allinea maggiormente i prodotti VLED ai requisiti per gli alimenti a fini medici speciali (FMSL) previsti dallo Standard 2.9.5 e dal Codex STAN 203-1995.
In altre parti della regione, la governance è ancora in fase di definizione per quanto riguarda le categorie e le soglie nutrizionali. La Cina ha utilizzato un percorso standard di gruppo per i prodotti sostitutivi del pasto (China Nutrition Society, bozza T/CNSS 002-2018) in assenza di uno standard governativo unificato, mentre il Ministero della Sicurezza Alimentare e Farmaceutica (MFDS) della Corea del Sud ha pubblicato una bozza di emendamenti (giugno 2023) per inasprire i requisiti nutrizionali per i prodotti destinati ai bambini. Nel Sud-est asiatico, la verifica delle dichiarazioni e la supervisione dell'etichettatura variano da mercato a mercato, con organismi come il Ministero della Salute malese (attraverso il suo Comitato di esperti su nutrizione, dichiarazioni sulla salute e pubblicità) che influenzano ciò che può essere dichiarato sulla confezione e nella pubblicità.
Panorama competitivo
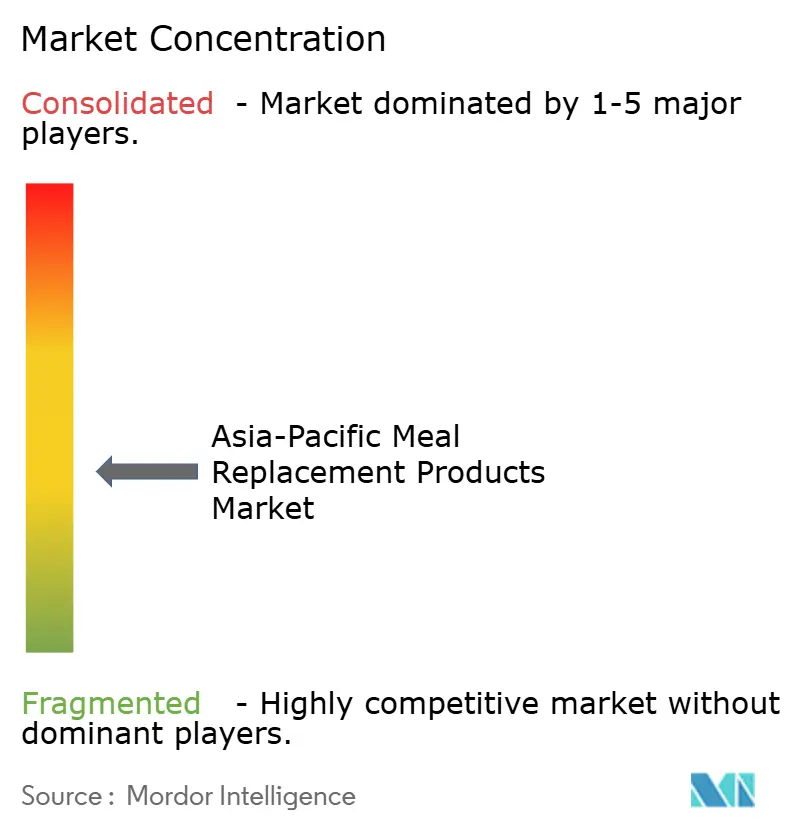
Il mercato dei prodotti sostitutivi del pasto nell'area Asia-Pacifico presenta una moderata frammentazione. Questa struttura di mercato crea un ambiente competitivo in cui multinazionali affermate competono con marchi regionali per la quota di mercato. Le aziende locali si concentrano su specifici segmenti di consumatori offrendo prodotti su misura per i gusti e le preferenze regionali. Le dinamiche competitive del mercato sono caratterizzate da uno sviluppo di prodotti localizzato, strategie di distribuzione e approcci di marketing per soddisfare efficacemente le diverse esigenze dei consumatori nelle diverse regioni dell'area Asia-Pacifico.
Opportunità di business emergono in fonti proteiche sostenibili e nell'integrazione di ingredienti funzionali, dove aziende come Ajinomoto sfruttano la tecnologia delle proteine microbiche attraverso partnership con Solein per creare un posizionamento premium nel quadro di approvazione dei nuovi alimenti di Singapore. L'espansione della capacità produttiva segnala un impegno a lungo termine, con Sirio Pharma che investe 40 milioni di dollari nel primo stabilimento asiatico in Thailandia al di fuori della Cina, puntando alla crescita del mercato nutraceutico del Sud-Est asiatico attraverso capacità produttive localizzate.
Le aziende emergenti si stanno concentrando su pratiche di sostenibilità, come imballaggi ecocompatibili e riduzione delle emissioni di carbonio nei loro processi produttivi. Stanno inoltre creando canali di vendita diretti al consumatore attraverso piattaforme di e-commerce e negozi online dedicati. Nel frattempo, le aziende consolidate stanno rafforzando la propria posizione di mercato acquisendo concorrenti più piccoli, ampliando il proprio portafoglio prodotti e potenziando le proprie reti di distribuzione.
Leader del settore dei prodotti sostitutivi del pasto nell'area Asia-Pacifico
Glanbia SpA
Nestlè SA
Amway Corp.
Abbott Laboratories
Nutrizione Herbalife
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Nestlé SA acquisisce la quota restante di yfood Labs, ottenendo così la piena proprietà. L'operazione rafforza il controllo di Nestlé su una piattaforma nutrizionale pronta al consumo in rapida crescita ed espande la sua presenza nel mercato degli alimenti intelligenti in Asia-Pacifico ed Europa.
- Maggio 2026: Nestlé Health Science Ltd. e Dr. Reddy's Laboratories Ltd. hanno lanciato Celevida GLP+ in India, un prodotto per persone in terapia con GLP-1/GIP. La collaborazione si allinea alle tendenze della farmacoterapia per la gestione del peso e amplia l'offerta di prodotti nutrizionali e medicali in un segmento in forte crescita.
- Aprile 2026: Glanbia PLC amplia la capacità produttiva della divisione Salute e Nutrizione in Asia, Europa e Stati Uniti. L'ampliamento rafforza la sicurezza dell'approvvigionamento e supporta la domanda regionale di prodotti nutrizionali in un contesto di forte crescita.
Ambito del rapporto sul mercato dei prodotti sostitutivi del pasto nell'area Asia-Pacifico
I prodotti sostitutivi del pasto sono formulati per fornire la nutrizione di un pasto completo. La maggior parte degli integratori sostitutivi del pasto contiene 200-400 calorie, ha un alto contenuto di fibre, ha un basso contenuto di carboidrati e sono arricchiti con la bontà di vitamine e minerali.
Il mercato dei prodotti sostitutivi del pasto in Asia-Pacifico è segmentato per tipo di prodotto, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato studiato è segmentato in prodotti pronti da bere, barrette nutrizionali, integratori in polvere e altri tipi di prodotto. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi al dettaglio online, minimarket, negozi specializzati e altri canali di distribuzione. Il rapporto analizza il mercato dei prodotti sostitutivi del pasto nei paesi consolidati ed emergenti dell'Asia-Pacifico, tra cui Cina, Giappone, India, Australia e il resto dell'Asia-Pacifico.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo di prodotto
| Prodotti in polvere |
| Prodotti pronti da bere |
| Barrette nutrizionali |
| Zuppe |
| Altri tipi di prodotto |
Per formato di imballaggio
| Bottiglie/vasetti |
| Pochette |
| Tetra Pack e cartoni |
| Altro |
Dalla natura
| Convenzionale |
| Organic |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali |
Per Nazione
| Cina |
| India |
| Giappone |
| Australia |
| Indonesia |
| Corea del Sud |
| Tailandia |
| Singapore |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Prodotti in polvere |
| Prodotti pronti da bere | |
| Barrette nutrizionali | |
| Zuppe | |
| Altri tipi di prodotto | |
| Per formato di imballaggio | Bottiglie/vasetti |
| Pochette | |
| Tetra Pack e cartoni | |
| Altro | |
| Dalla natura | Convenzionale |
| Organic | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi specializzati | |
| Negozi al dettaglio online | |
| Altri canali | |
| Per Nazione | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei prodotti sostitutivi dei pasti nell'area Asia-Pacifico?
Ammontano a 6.88 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 10.52 miliardi di dollari entro il 2031
Quale tipologia di prodotto si sta espandendo più rapidamente?
Si prevede che i formati pronti da bere registreranno un CAGR del 10.43% entro il 2031, diventando così la categoria in più rapida crescita.
Quale Paese è leader nelle vendite?
La Cina ha detenuto il 37.92% delle vendite regionali del 2025, il che le conferisce una chiara leadership.
Perché le borse stanno diventando sempre più popolari?
Riducono il peso degli imballaggi, ne migliorano la trasportabilità e si allineano alle politiche regionali di riduzione dei rifiuti.


