

Analisi del mercato del mais nell'Asia-Pacifico di Mordor Intelligence
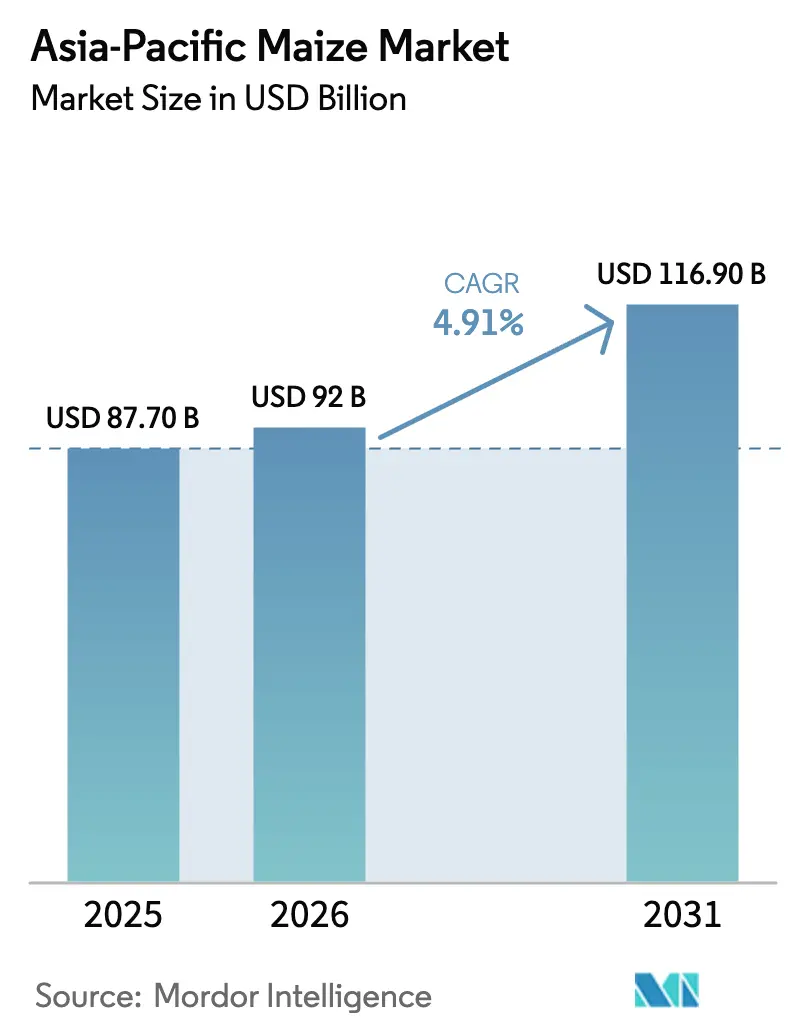
Si prevede che il mercato del mais dell'Asia-Pacifico crescerà da 87.70 miliardi di dollari nel 2025 a 92.00 miliardi di dollari nel 2026 e che raggiungerà i 116.90 miliardi di dollari entro il 2031, con un CAGR del 4.91% nel periodo 2026-2031. L'intensificazione dell'alimentazione nel settore avicolo e dell'acquacoltura rimane il principale fattore strutturale trainante, rafforzato dall'aggiunta di capacità di trasformazione profonda in Cina e nel Sud-est asiatico, che aumenta la produzione di amido e dolcificanti e amplia i bacini di valore a valle. La politica indiana di miscelazione dell'etanolo continua a riallocare i cereali verso il carburante nei distretti prioritari, il che sostiene i prezzi alla produzione, incoraggia la superficie coltivata e rimodella i flussi commerciali [2] Agricultural and Processed Food Products Export Development Authority, “Monthly Dashboard – Maize,” APEDA, apeda.gov.in . Le imprese di trasformazione stanno investendo in tassi operativi più elevati poiché la redditività è migliorata alla fine del 2025, il che espande la domanda industriale di amidi, dolcificanti e amminoacidi derivati dal mais in Cina [1] National Food and Strategic Reserves Administration, “Accelerated Progress, Rising Prices-Maize Market Sales Booming,” National Food and Strategic Reserves Administration, lswz.gov.cn . I segnali politici e normativi relativi all'efficienza alimentare e al risparmio di cereali nei grandi mercati di consumo influenzano anche le formule di razione e sostengono la resilienza del mercato del mais dell'Asia-Pacifico attraverso i cicli.
Punti chiave del rapporto
In termini geografici, nel 2025 la Cina rappresentava il 66.0% del mercato del mais dell'area Asia-Pacifico, mentre si prevede che l'India crescerà a un CAGR del 6.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del mais nell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della domanda di mangimi nei settori avicolo, dell'acquacoltura e lattiero-caseario | + 1.8% | Globale, con una crescita fondamentale in Cina, India e Sud-est asiatico | Medio termine (2-4 anni) |
| Aumento della capacità di lavorazione profonda del mais industriale in Cina e nel Sud-est asiatico | + 1.2% | Cina (principale), Indonesia, Thailandia e Vietnam | A lungo termine (≥ 4 anni) |
| La politica indiana sulla miscelazione dell'etanolo spinge verso l'etanolo derivato dai cereali | + 0.9% | Nazionale (India), con guadagni iniziali in Maharashtra, Karnataka e Uttar Pradesh | A breve termine (≤ 2 anni) |
| L'adozione di semi ibridi e la meccanizzazione migliorano le rese nell'Asia meridionale e sud-orientale | + 0.7% | India, Indonesia e Filippine, con ripercussioni anche su Myanmar e Cambogia | Medio termine (2-4 anni) |
| Agevolazioni commerciali e adeguamenti tariffari nell'ambito del RCEP a beneficio dei derivati del mais | + 0.2% | Firmatari del Partenariato economico regionale globale (RCEP) (Associazione delle nazioni del sud-est asiatico (ASEAN)), Cina, Giappone, Corea del Sud, Australia e Nuova Zelanda) | A lungo termine (≥ 4 anni) |
| Diversificazione delle formulazioni dei mangimi che aumenta l'inclusione del mais dove la concorrenza | + 0.1% | Cina, Vietnam e Thailandia e mercati secondari nell'Asia meridionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della domanda di mangimi nei settori avicolo, dell'acquacoltura e lattiero-caseario
L'assorbimento di mais per mangimi in Cina ha raggiunto 193.5 milioni di tonnellate nella campagna di commercializzazione 2025/26, il che ha ancorato la domanda di base nonostante i periodi di pressione sui profitti per gli allevatori verso la fine del 2025. Le scorte di bestiame e pollame sono rimaste elevate entro la fine del 2025, il che ha sostenuto un utilizzo costante di mangimi composti e l'inclusione sostenuta del mais nelle formulazioni a minor costo. I segmenti di pollame e bovini dell'India hanno assorbito complessivamente ingenti volumi di mais nel 2024-25, con dati ufficiali che mostrano una domanda sostenuta da parte degli integratori avicoli e dei programmi di razioni per latticini nei cluster chiave. I mangimi per acquacoltura si stanno espandendo in Vietnam, con l'aumento delle densità di allevamento nei bacini prioritari e gli integratori che scalano formule più performanti per gamberi e pesci. Le aziende leader nel settore dei mangimi hanno aumentato la capacità produttiva e la tracciabilità digitale negli ultimi anni, con Charoen Pokphand Foods che gestisce un'importante produzione regionale di mangimi e mantiene l'approvvigionamento di mais tracciabile al 100% verificato per la Thailandia, il che rafforza gli standard di approvvigionamento nel mercato del mais dell'Asia-Pacifico. I programmi politici nei grandi mercati di consumo promuovono azioni di risparmio di cereali e nutrizione di precisione, che insieme sostengono un uso disciplinato del mais, proteggendo al contempo gli obiettivi di efficienza alimentare all'interno del mercato del mais dell'area Asia-Pacifico.
Aumento della capacità di lavorazione profonda del mais industriale in Cina e nel Sud-est asiatico
Si prevede che il sistema cinese di amido di mais e di lavorazione profonda opererà con una capacità installata superiore a 125 milioni di tonnellate entro il 2025. Si prevede che la produttività e i tassi operativi miglioreranno, supportati da margini più elevati nel corso dell'anno. Nel 2024, la produzione cinese di amido di mais ha raggiunto i 37.99 milioni di tonnellate, pari al 63.3% della quota globale. Inoltre, quasi due terzi della produzione nazionale si è concentrata tra i principali trasformatori, evidenziando vantaggi di scala nella gestione energetica e idrica. Si prevede che la domanda di sciroppo di mais ad alto contenuto di fruttosio (HFCS) nella regione Asia-Pacifico crescerà significativamente durante il periodo di previsione. Questa crescita sostiene una domanda costante di mais per la conversione di amido in zucchero nei canali delle bevande e degli alimenti trasformati. Le multinazionali continuano a investire in hub di lavorazione integrati per assicurarsi le materie prime e servire i clienti regionali. Ad esempio, il complesso Songyuan di Cargill a Jilin converte il mais in amidi, HFCS, alcoli industriali e sottoprodotti per mangimi, sperimentando al contempo programmi di acqua e fertilizzanti con coltivatori a contratto. L'ampio ecosistema di trasformazione in Cina consente un cambio di prodotto flessibile tra derivati dell'amido e amminoacidi, consentendo l'adattabilità alle mutevoli esigenze della domanda. Questa flessibilità rafforza il mercato del mais dell'area Asia-Pacifico durante le fluttuazioni dei prezzi delle materie prime. Nel frattempo, gli stabilimenti del Sud-Est asiatico in Indonesia e Thailandia stanno potenziando le loro capacità per soddisfare gli acquirenti halal e regionali. Questi sviluppi diversificano gradualmente l'approvvigionamento al di fuori della Cina, consolidando al contempo il valore aggiunto regionale all'interno del mercato del mais dell'area Asia-Pacifico.
La politica indiana sulla miscelazione dell'etanolo spinge verso l'etanolo derivato dai cereali
L'India ha compiuto progressi verso obiettivi più elevati di miscelazione della benzina nel 2025 e ha continuato a prelevare cereali per l'etanolo, il che ha sostenuto la superficie coltivata e l'approvvigionamento locale nelle fasce di coltivazione del mais. I dati ufficiali mostrano che gli utenti interni hanno assorbito una maggiore offerta, mentre le esportazioni si sono moderate poiché i canali di alimentazione e industriali hanno ampliato la loro domanda di cereali disponibili. Gli adeguamenti politici per l'anno di fornitura 2025/26 hanno ampliato le materie prime consentite per l'etanolo, il che aiuta a bilanciare le oscillazioni del ciclo dello zucchero e fornisce una copertura per le distillerie che acquistano anche mais. L'allineamento delle gare d'appalto delle compagnie di commercializzazione del petrolio, degli standard di qualità e degli incentivi a livello statale sta migliorando la visibilità degli approvvigionamenti per le fasce di mais collegate agli impianti di etanolo a base di cereali, il che alimenta un prelievo prevedibile e una realizzazione più stabile per gli agricoltori nel mercato del mais dell'Asia-Pacifico [3] Press Information Bureau, “Foodgrain Production Breaks Records,” Ministry of Agriculture and Farmers Welfare, pib.gov.in . Il corridoio dell'etanolo è emerso come un cuscinetto strutturale in grado di attenuare la variabilità della domanda di mais insieme ai canali dei mangimi e dell'amido, il che rafforza il mercato del mais dell'Asia-Pacifico in tutte le stagioni [2].
L'adozione di semi ibridi e la meccanizzazione migliorano le rese nell'Asia meridionale e sud-orientale
La continua adozione di sementi ibride e il passaggio a prodotti trattati, laddove le normative lo consentono, stanno plasmando il mercato del mais dell'area Asia-Pacifico. Iniziative governative e industriali stanno promuovendo caratteristiche come la tolleranza alla siccità, la resistenza ai parassiti e una migliore stabilità, in linea con la crescente meccanizzazione dei processi di semina e raccolta nella regione. Questi progressi contribuiscono a una maggiore stabilità delle rese per i piccoli agricoltori e le aziende agricole di medie dimensioni. In Indonesia, l'industria sementiera sta espandendo gli sforzi di distribuzione e divulgazione nelle province chiave, supportata da programmi guidati da associazioni che migliorano l'accesso a sementi di qualità e a consulenza agronomica. Analogamente, le Filippine hanno stanziato finanziamenti per la ricerca e lo sviluppo delle sementi, mantenendo al contempo meccanismi di sostegno basati sul prezzo minimo. Queste misure mitigano i rischi per i coltivatori che adottano varietà migliorate, incoraggiando l'adozione stagionale e riducendo i rischi di investimento in fattori produttivi. La combinazione tra adozione di sementi ibride e servizi di precisione, come l'ottimizzazione della densità di semina e la gestione dei nutrienti, continua a colmare il divario di resa rispetto ai parametri di riferimento globali, rafforzando il mercato del mais dell'area Asia-Pacifico nel medio termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accesso limitato ai finanziamenti agricoli tra i piccoli proprietari terrieri | -0.5% | India, Indonesia e Filippine, zone rurali in Myanmar e Cambogia | Medio termine (2-4 anni) |
| Accesso limitato a input di qualità (sementi certificate e fertilizzanti bilanciati) | -0.4% | India (stati orientali), Indonesia (isole esterne) e Filippine (Mindanao) | Medio termine (2-4 anni) |
| Attriti normativi sanitari e fitosanitari (SPS) e sugli organismi geneticamente modificati (OGM) che limitano il commercio e la coltivazione transfrontalieri | -0.3% | Cina (controlli sulle importazioni), India (divieto di piantagioni di OGM), ASEAN (varie approvazioni di OGM) | A lungo termine (≥ 4 anni) |
| Pressione sostitutiva da grano, manioca e cereali essiccati con sostanze solubili (DDGS) nei mangimi durante le differenze di prezzo | -0.2% | Cina (grano), Asia sud-orientale (manioca), Vietnam e Corea del Sud (DDGS) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accesso limitato a input di qualità (sementi certificate e fertilizzanti bilanciati)
L'uso di sementi certificate e l'applicazione bilanciata di fertilizzanti rimangono incoerenti in alcune parti dell'Asia meridionale e sud-orientale, il che limita gli incrementi di resa nelle zone irrigue e mantiene la produttività al di sotto dei livelli più elevati a livello mondiale in diverse fasce del mercato del mais dell'Asia-Pacifico. I programmi pubblici stanno cercando di migliorare l'accesso agli input e l'estensione della produzione, ma i vincoli logistici rallentano la consegna dell'ultimo miglio per i piccoli agricoltori nelle isole periferiche e nei distretti remoti. Le Filippine hanno implementato finanziamenti per la ricerca e sviluppo di sementi e programmi di protezione dei prezzi per i coltivatori, che supportano l'adozione di ibridi e contribuiscono a stabilizzare i rendimenti durante le oscillazioni del mercato. La variabilità regionale nell'accesso al credito limita inoltre la capacità degli agricoltori di migliorare gli input e meccanizzare su larga scala, il che rallenta il ritmo dei guadagni agronomici nel mercato del mais dell'Asia-Pacifico. Nel tempo, si prevede che una migliore estensione, la garanzia della qualità delle sementi e la gestione dei nutrienti miglioreranno il livello di input di base e ridurranno la dispersione delle rese tra i distretti.
Pressione sostitutiva da grano, manioca e cereali essiccati con sostanze solubili (DDGS) nei mangimi durante le differenze di prezzo
Si prevede che il consumo di grano foraggero in Cina raggiungerà i 36 milioni di tonnellate nell'anno di commercializzazione 2025/26, poiché la riduzione del differenziale di prezzo riduce l'inclusione del mais nelle razioni alimentari in tali periodi. L'introduzione delle importazioni di DDGS brasiliane a maggio 2025, consentita dai nuovi protocolli fitosanitari, amplia le opzioni proteiche ed energetiche, riducendo potenzialmente l'utilizzo di mais se i costi di consegna sono competitivi. Nel Sud-est asiatico, chips e pellet di manioca continuano a fungere da sostituti energetici quando economicamente sostenibili. Studi controllati indicano che i sottoprodotti della manioca fermentata possono sostituire porzioni sostanziali di mais nelle diete delle anatre senza comprometterne le prestazioni. Si prevede che l'offerta di manioca vietnamita per i canali di alimentazione crescerà nel 2026, dopo un 2025 più debole, supportando un razionamento flessibile nei settori dell'acquacoltura e dell'allevamento. L'uso di strumenti di formulazione a basso costo consente ai mangimifici di alternare grano, manioca, DDGS e mais, evidenziando l'importanza delle differenze di prezzo e dei cambiamenti politici nell'influenzare la domanda di mais a breve termine nel mercato del mais dell'area Asia-Pacifico.
Analisi geografica
Si prevede che la Cina manterrà una posizione dominante nel mercato del mais dell'area Asia-Pacifico entro il 2025, rappresentando il 66.0% del valore di mercato. Il Paese è il principale fornitore di mangimi e di prodotti trasformati. Ciò evidenzia la significativa influenza della Cina sul mercato regionale del mais. Gli incrementi produttivi si sono concentrati nel Nord-Est, trainati dall'aumento della meccanizzazione e dalle favorevoli condizioni di umidità, che hanno sostenuto una maggiore produttività negli ultimi anni e garantito un approvvigionamento costante per mangimifici e amidifici. L'attività di trasformazione industriale si è rafforzata verso la fine del 2025, sostenuta da una migliore redditività e da tassi operativi più elevati. Ciò ha portato a un aumento della produzione di amidi, dolcificanti e prodotti di fermentazione, rafforzando ulteriormente l'influenza della Cina sui flussi regionali di mais. Le importazioni, tuttavia, sono diminuite drasticamente nel 2024/25 e sono rimaste al di sotto dei 6 milioni di tonnellate nel 2025/26 a causa della rigorosa applicazione delle quote. Ciò riflette una continua enfasi sull'offerta interna e una finestra di importazione più ristretta rispetto all'inizio del decennio. Si prevede che le misure politiche volte a promuovere il risparmio di cereali nei mangimi ridurranno l'intensità di mais per unità di prodotto animale entro il 2030. Si prevede che ciò modererà la crescita della domanda a lungo termine e sottolineerà il ruolo dei sottoprodotti e delle proteine alternative nelle formulazioni dei mangimi all'interno del mercato del mais dell'area Asia-Pacifico.
L'India è il paese in più rapida crescita nel mercato del mais dell'area Asia-Pacifico, con un CAGR del 6.0% nel periodo di previsione 2026-2031. Questa crescita è trainata dall'espansione del settore avicolo e dalle iniziative di miscelazione dell'etanolo, che reindirizzano i flussi di cereali verso gli utenti interni e contribuiscono a stabilizzare i redditi agricoli in diverse regioni. Tra il 2023-24 e il 2025-26, la produzione è aumentata grazie all'espansione della superficie coltivata e alle favorevoli condizioni stagionali negli stati chiave. Gli aggiornamenti ufficiali sui raccolti e i dati sulla produzione globale confermano la crescita dell'offerta, che sostiene mangimifici, amidoterie e distillerie. Le esportazioni verso i paesi limitrofi sono diminuite con la crescita della domanda interna, mentre le importazioni mirate sono aumentate nel 2024-25 per soddisfare le esigenze locali. Ciò evidenzia come gli aggiustamenti commerciali strategici integrino l'equilibrio tra domanda e offerta interna nel mercato del mais dell'area Asia-Pacifico. I settori mangimistico e industriale continuano a beneficiare di politiche coordinate e misure di sostegno alle colture, che promuovono la meccanizzazione e l'adozione di sementi migliorate in diversi stati della regione.
L'Indonesia ha raggiunto l'autosufficienza nel 2025, producendo 16.11 milioni di tonnellate di mais, superando il consumo di 470,000 tonnellate, con scorte di riporto che hanno raggiunto circa 4.5 milioni di tonnellate. Ciò ha consentito di raggiungere un livello di importazioni pari a zero per il 2026 e di avviare gare d'appalto per l'esportazione senza compromettere la sicurezza dell'approvvigionamento interno nel mercato del mais dell'area Asia-Pacifico. I prezzi minimi alla produzione e al magazzino, stabiliti dal governo, hanno supportato le decisioni di semina e incoraggiato l'adozione di meccanizzazione e sementi certificate nelle province prioritarie, rafforzando la resilienza delle aziende agricole. Al contrario, le Filippine rimangono strutturalmente dipendenti dalle importazioni, con importazioni previste per l'anno di commercializzazione 2025/26 a 1.85 milioni di tonnellate per colmare il divario tra produzione e consumo. Questa dipendenza continua a esporre il paese ai prezzi delle importazioni e agli standard qualitativi imposti dalle agenzie nazionali. Nella prima metà del 2025, la produzione di mais è aumentata significativamente. Tuttavia, le perdite causate dai tifoni in alcune parti della valle di Cagayan più avanti nel corso dell'anno hanno evidenziato la necessità di investimenti post-raccolto e di pratiche agronomiche resilienti nel mercato del mais dell'area Asia-Pacifico.
Panorama normativo
Il quadro normativo per il mais nella regione Asia-Pacifico è sempre più influenzato dalla conformità commerciale legata alla sostenibilità, dagli aggiornamenti degli standard per sementi e alimenti e dalle normative nazionali in materia di biosicurezza. Nel 2026, la Thailandia ha inasprito le norme transfrontaliere sul mais da foraggio, richiedendo la certificazione di assenza di combustione per le importazioni al fine di affrontare le problematiche relative al PM2.5, e ha ampliato la quota di importazione di mais da foraggio per il 2026 a 1 milione di tonnellate con una tariffa dello 0%. Ciò accresce il valore della tracciabilità e della verifica dell'origine per i fornitori regionali, incluso il Myanmar.
La Cina ha continuato ad aggiornare gli standard relativi al materiale di propagazione e agli ingredienti alimentari derivati. Nell'ottobre 2025, la SAMR ha implementato la norma GB4404.1-2024 per le sementi di colture alimentari, includendo requisiti di qualità specifici per le sementi di mais geneticamente modificate. Nell'aprile 2025, la SAMR ha implementato la norma GB/T 10463-2024 per la farina di mais, sostituendo la precedente versione del 2008. Questi cambiamenti si inseriscono in un contesto di approvazioni OGM e requisiti di conformità SPS disomogenei nella regione, che mantengono frammentati i corridoi commerciali nell'area Asia-Pacifico nonostante i più ampi quadri di liberalizzazione tariffaria.
Analisi della catena del valore
La catena del valore del mais nella regione Asia-Pacifico si estende dalla fornitura di input (sementi ibride e fertilizzanti) alla produzione agricola, dove i piccoli agricoltori dominano nell'Asia meridionale e sudorientale, mentre in alcune zone della Cina si osservano sistemi più meccanizzati. Dopo l'aggregazione tramite commercianti e cooperative, la trasformazione a valle comprende mangimi composti, amido e dolcificanti ed etanolo. La domanda industriale è sempre più evidente in India, dove la richiesta di etanolo, guidata dalle politiche governative, ha coinciso con una minore disponibilità interna e con un passaggio a importazioni mirate nel 2024-25, mentre grandi trasformatori e hub integrati come i complessi di macinazione a umido del mais e di trasformazione profonda supportano l'assorbimento e i flussi di sottoprodotti nei canali dell'alimentazione animale e alimentare.
I governi e i grandi acquirenti stanno promuovendo un maggiore coordinamento attraverso l'approvvigionamento diretto e la verificabilità della conformità. In India, il Ministero dell'Agricoltura ha approvato nell'aprile 2025 un progetto PPPAVCD per la filiera del mais con Ninjacart, volto a collegare gli agricoltori con gli impianti di produzione di etanolo nell'Uttar Pradesh, con l'obiettivo di formalizzare gli acquisti e ridurre le perdite dovute all'intermediazione. Anche il commercio transfrontaliero è in fase di trasformazione a causa dei requisiti di tracciabilità ambientale, tra cui le condizioni di importazione "senza combustione" in vigore in Thailandia a partire dal 2026. Ciò accresce l'importanza di infrastrutture per la certificazione, i test, l'essiccazione e lo stoccaggio, nonché della tracciabilità digitale a livello di lotto, dalla fattoria al mangimificio.
Panorama competitivo
Il mercato del mais dell'area Asia-Pacifico presenta una struttura biforcuta, in cui i segmenti delle sementi e della trasformazione profonda mostrano un moderato consolidamento, mentre la produzione di mangimi e la produzione agricola rimangono frammentate. Nel settore delle sementi, la quota combinata delle principali aziende globali e regionali è significativa, ma lascia spazio ai campioni locali per competere in termini di adattamento del germoplasma e portata distributiva nei segmenti di piccoli agricoltori sensibili al prezzo in tutto il mercato del mais dell'area Asia-Pacifico. L'industria dell'amido in Cina mostra una maggiore concentrazione tra i principali trasformatori, che sfruttano la scala per l'efficienza energetica e idrica e integrano amminoacidi e amidi modificati per uniformare i margini durante i cicli dei prezzi. Queste strutture supportano una produttività costante per i derivati del mais che confluiscono nei canali alimentari, delle bevande e industriali nel mercato del mais dell'area Asia-Pacifico.
Gli attori globali della supply chain continuano a rimodellare l'origine e la logistica, influenzando la disponibilità e i prezzi per gli acquirenti in tutta l'area Asia-Pacifico. La fusione di Bunge e Viterra nel luglio 2025 ha consolidato le reti di esportazione e spremitura che collegano il Sud America e il Mar Nero con l'Asia, ed è stata accompagnata da condizioni normative per proteggere l'affidabilità dell'approvvigionamento in Cina, confermando il peso strategico della domanda asiatica. L'hub integrato di lavorazione del mais di Cargill a Jilin evidenzia un modello in cui i contratti per le materie prime, la lavorazione e i canali di distribuzione dei clienti si concentrano per ridurre il rischio logistico e servire in modo efficiente i mercati nazionali ed esteri all'interno del mercato del mais dell'area Asia-Pacifico. Queste iniziative integrano gli sforzi politici a livello nazionale che enfatizzano la sicurezza dell'approvvigionamento interno, mantenendo al contempo le rotte commerciali flessibili durante gli shock dei raccolti o le oscillazioni politiche nel mercato del mais dell'area Asia-Pacifico.
Nel settore dei mangimi, i campioni regionali rimangono influenti, mentre la lunga coda di mulini preserva un panorama decentralizzato. Charoen Pokphand Foods mantiene un'ampia capacità regionale e continua a investire in ammodernamenti di fabbriche intelligenti e in approvvigionamenti tracciabili che riducono il rischio di contaminazione e si allineano ai requisiti ambientali, sociali e di governance (ESG) emergenti, rafforzando la fiducia dei clienti nel mercato del mais dell'area Asia-Pacifico in tutto il Sud-est asiatico. I mercati nazionali dei mangimi rimangono frammentati al di là dei gruppi leader, il che rallenta l'adozione di nutrizione di precisione basata su software in alcune province e mantiene la variabilità nelle pratiche di inclusione del mais. Di conseguenza, la strategia competitiva ruota attorno a scala, integrazione e tracciabilità in alcuni nodi e a servizi localizzati, crediti e raggruppamento di input in altri, che insieme definiscono le attuali dinamiche del mercato del mais dell'area Asia-Pacifico.
Recenti sviluppi del settore
- Luglio 2026: Nishat Group ha completato l'acquisizione di Rafhan Maize in Pakistan. L'operazione consolida un'ampia base di trasformazione nazionale sotto l'egida di un grande conglomerato, rafforzando l'integrazione tra approvvigionamento, macinazione e produzione di derivati del mais in un importante mercato di consumo e trasformazione dell'Asia meridionale.
- Maggio 2026: Riddhi Siddhi Gluco Biols Ltd. ha completato l'acquisizione dell'impianto di lavorazione a umido del mais di Cargill India a Davangere, nel Karnataka, con una capacità di lavorazione annua di circa 300,000 tonnellate. L'operazione accelera il consolidamento nel segmento dell'amido e dei derivati in India ed espande la capacità produttiva locale per i clienti del settore alimentare, farmaceutico e industriale che dipendono da materie prime a base di mais di qualità costante.
- Dicembre 2025: la Commissione nazionale per lo sviluppo e la riforma (NDRC) cinese ha annunciato piani per espandere la coltivazione di foraggi di alta qualità, tra cui il mais da insilato, parallelamente a programmi di miglioramento della resa su larga scala per le principali colture. L'iniziativa rafforza l'attenzione politica sulla produttività e sull'uso differenziato del mais nei sistemi di alimentazione animale, influenzando la scelta delle varietà e le priorità di approvvigionamento lungo tutta la filiera cinese.
Ambito del rapporto sul mercato del mais nell'Asia-Pacifico
Il rapporto sul mercato del mais nell'area Asia-Pacifico è segmentato per area geografica (India, Cina, Indonesia e altri). Il rapporto include analisi della produzione (volume), analisi dei consumi (valore e volume), analisi delle importazioni (valore e volume), analisi delle esportazioni (valore e volume), analisi e previsioni dell'andamento dei prezzi all'ingrosso, elenco dei principali attori, quadro normativo, logistica e infrastrutture e analisi della stagionalità. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per geografia
| India | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Cina | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Indonesia | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Philippines | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità |
| Per geografia | India | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Cina | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Indonesia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Philippines | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato del mais nell'area Asia-Pacifico fino al 2031?
Il mercato del mais nell'area Asia-Pacifico ha raggiunto i 92.0 miliardi di dollari nel 2026 e si prevede che raggiungerà i 116.9 miliardi di dollari entro il 2031, con un CAGR del 4.91%.
Quale paese detiene la quota maggiore del mercato del mais nell'area Asia-Pacifico?
Nel 2025 la Cina deteneva il 66.0% del valore regionale, grazie alla forte domanda di mangimi e alla capacità di lavorazione avanzata.
Quale Paese è in più rapida crescita nel mercato del mais dell'area Asia-Pacifico entro il 2031?
Si prevede che l'India crescerà a un CAGR del 6.0% entro il 2031, sostenuta dalla miscelazione di etanolo, dall'espansione del pollame e da una rotazione costante verso gli utenti nazionali.
Quali sono i principali pilastri della domanda che sostengono il mercato del mais dell'area Asia-Pacifico?
I pilastri fondamentali sono i mangimi composti per pollame e acquacoltura e la conversione industriale in amidi, dolcificanti e amminoacidi, con la miscelazione di etanolo che crea un ulteriore cuscinetto in India.
In che modo i cambiamenti politici e commerciali incidono sull'equilibrio a breve termine del mercato del mais nell'area Asia-Pacifico?
L'applicazione delle quote da parte della Cina riduce le importazioni, la posizione di zero importazioni dell'Indonesia rafforza gli equilibri locali e le importazioni dalle Filippine colmano le lacune strutturali sotto rigorosi controlli di qualità, mentre l'ingresso in Cina di DDGS di origine brasiliana aumenta la flessibilità di formulazione.
Quali miglioramenti dal lato dell'offerta stanno migliorando la resilienza nella regione?
L'espansione delle sementi ibride, la meccanizzazione e i programmi di tracciabilità nei grandi integratori stanno aumentando la stabilità della resa e la qualità dell'approvvigionamento, il che favorisce una fornitura costante ai mangimifici e ai trasformatori.


