

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Periodo dei dati storici | 2021 - 2024 |
| Tasso di crescita | 15.24% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato delle batterie agli ioni di litio nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato delle batterie agli ioni di litio nella regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) superiore al 15.24% durante il periodo di previsione.
Il settore automobilistico dovrebbe essere uno dei principali segmenti di utenti finali per le batterie agli ioni di litio nel prossimo futuro. Si prevede che la penetrazione dei veicoli elettrici fornirà un enorme impulso alla crescita del settore delle batterie agli ioni di litio.
Si stima che una parte significativa della popolazione dell’Asia-Pacifico viva senza accesso all’elettricità e dipenda dai combustibili convenzionali, come il cherosene e il diesel, per le esigenze di illuminazione e di ricarica dei telefoni cellulari. È probabile che le soluzioni di accumulo di energia integrate con batterie agli ioni di litio assistano a un crescente tasso di adozione a causa dei vantaggi tecnici ad esse associati e del calo dei prezzi delle batterie agli ioni di litio. Si prevede che ciò, a sua volta, creerà un numero significativo di opportunità per i produttori di batterie agli ioni di litio nel prossimo futuro.
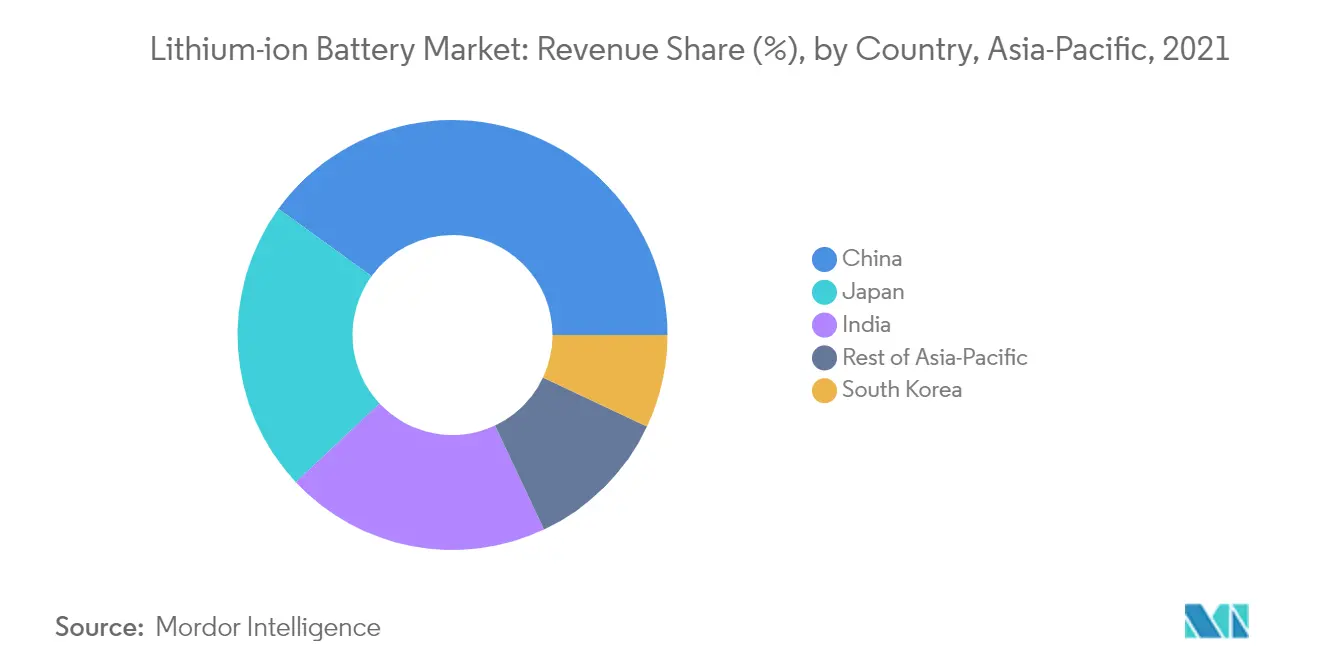
È probabile che la Cina sia l'attore dominante nel mercato delle batterie agli ioni di litio dell'Asia-Pacifico, sostenuta dall'aumento dell'urbanizzazione, della spesa dei consumatori e della crescita del mercato dei veicoli elettrici (EV).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle batterie agli ioni di litio nell'area Asia-Pacifico
Il segmento delle batterie per autoveicoli dovrebbe essere il segmento in più rapida crescita
Il settore automobilistico dovrebbe essere uno dei principali segmenti di utenti finali per le batterie agli ioni di litio nel prossimo futuro. Si prevede che la penetrazione dei veicoli elettrici fornirà un enorme impulso alla crescita del settore delle batterie agli ioni di litio nell'area Asia-Pacifico.
È ora disponibile una gamma di diversi tipi di veicoli, con gradi crescenti di ibridazione ed elettrificazione. Esistono vari tipi di veicoli, inclusi i veicoli elettrici ibridi (HEV), i veicoli elettrici ibridi plug-in e i veicoli elettrici (EV).
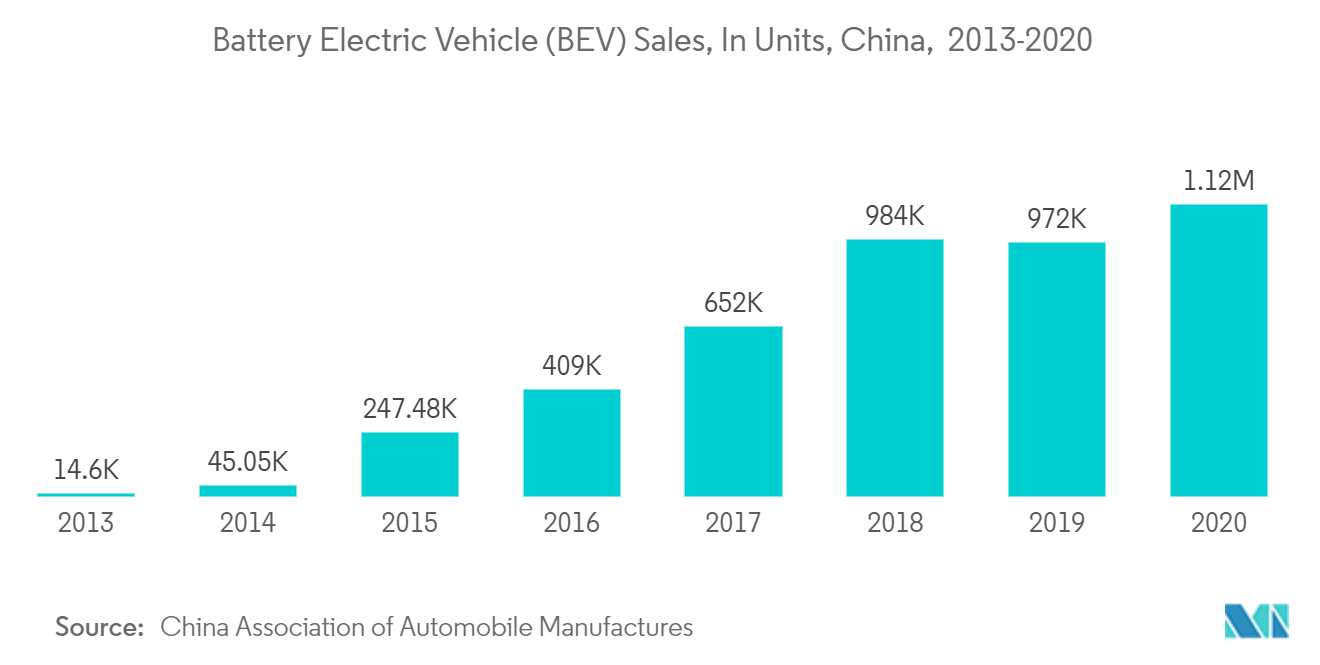
Sia nelle economie sviluppate che in quelle in via di sviluppo, l’adozione di veicoli elettrici sta aumentando a un tasso di crescita elevato. Ad esempio, secondo l’Associazione cinese dei produttori di automobili (AMMA), nel 2020 la Cina era il mercato più grande per i veicoli elettrici (EV), con circa 1.12 milioni di veicoli elettrici a batteria (BEV) venduti, e si prevede che rimanga tale. il più grande mercato di auto elettriche del mondo durante il periodo di previsione.
Allo stesso modo, a partire dal 2021, l'India è già tra i paesi leader nelle vendite globali di veicoli elettrici, insieme ad altre economie in via di sviluppo, e ha già iniziato a trasformare la sua infrastruttura di trasporto pubblico per i veicoli elettrici.
L’India ha assistito a un’impennata nella produzione di batterie agli ioni di litio a livello locale a causa della spinta del governo sulla mobilità elettrica. Il governo indiano mira a raggiungere una flotta elettrica del 30% entro il 2030. Inoltre, nel luglio 2019, il governo indiano ha annunciato esenzioni dall'imposta sul reddito per i potenziali acquirenti di veicoli elettrici e una riduzione dell'imposta su beni e servizi (GST) sui veicoli elettrici dal 12% al 5%. Nel marzo 2019, il governo del paese ha approvato l'istituzione di una missione nazionale sulla mobilità trasformativa e lo stoccaggio delle batterie per promuovere iniziative di mobilità pulita e sostenibile con un programma di produzione graduale (PMP) di 5 anni fino al 2024.
Il mercato dei veicoli elettrici a batteria in Asia-Pacifico è stato fortemente alimentato dalla presenza di numerosi concorrenti, sostenuti dal generoso sostegno del governo. Ad esempio, la Cina ha esteso fino al 2022 gli incentivi relativi all'acquisto di veicoli a nuova energia (NEV).
Anche alcune aziende non automobilistiche, come Alibaba, stanno entrando nel mercato dei veicoli elettrici in rapida crescita nel paese. Ad esempio, nel gennaio 2021, Alibaba Group ha introdotto due modelli elettrici nel paese, con l'etichetta IM (Intelligence in Motion), in collaborazione con SAIC Motor. Le celle della batteria per questi veicoli sono fornite da CATL.
Dei due modelli lanciati, uno è una berlina elettrica, l'altro è un SUV elettrico. Si prevede che la berlina verrà lanciata per prima, con la prevendita che inizierà ad aprile ad Auto China 2021, mentre il SUV potrebbe arrivare sul mercato nel 2022. L'azienda ha comunicato che i veicoli potrebbero essere offerti con una batteria da 93 kWh, mentre una batteria da 115 kWh sarà disponibile come optional. Pertanto, la berlina potrebbe offrire un'autonomia fino a 874 km nel ciclo NEDC. Pertanto, è probabile che questi futuri veicoli elettrici aumentino la domanda di batterie agli ioni di litio nella regione durante il periodo di previsione.
Nell'attuale scenario di mercato, il sostegno politico dovrebbe svolgere un ruolo cruciale nel guidare l'adozione di veicoli elettrici. Il sostegno politico consente la crescita del mercato rendendo i veicoli attraenti per i consumatori, riducendo i rischi per gli investitori e incoraggiando i produttori a sviluppare veicoli elettrici su larga scala. Questo, a sua volta, dovrebbe aumentare la domanda di batterie agli ioni di litio nella regione Asia-Pacifico durante il periodo di previsione.
La Cina sta guidando la domanda del mercato
La regione Asia-Pacifico ha molteplici economie in crescita con notevoli risorse naturali e umane. Si prevede che la Cina e l'India saranno i principali punti di investimento per le aziende produttrici di batterie agli ioni di litio nei prossimi anni, grazie al sostegno a livello politico da parte dei governi sia per le energie rinnovabili che per i veicoli elettrici e una crescente popolazione della classe media che crea domanda di elettronica di consumo.
L’India ha assistito a un’impennata nella produzione locale di batterie agli ioni di litio, a causa della spinta del governo sulla mobilità elettrica. Il governo indiano mira a raggiungere una flotta elettrica del 30% entro il 2030 e ha formulato politiche e programmi per raggiungere l’obiettivo. Ad esempio, nel 2021, il governo ha modificato il programma FAME-II (Faster Adoption and Manufacturing of Electric Vehicles-II) in corso per aumentare il tasso di sovvenzione per i veicoli elettrici da 10,000 INR/kWh a 15,000 INR/kWh per ridurre il divario tra benzina -veicoli a due ruote ed elettrici.
Secondo la China Association of Automobile Manufacturers (AMMA), nel 2020, la Cina era il più grande mercato per i veicoli elettrici (EV), con circa 0.251 milioni di veicoli elettrici ibridi plug-in (PHEV) e 1.12 milioni di veicoli elettrici a batteria (BEV). essere venduto. Si prevede che rimarrà il mercato di auto elettriche più grande del mondo durante il periodo di previsione.
Si prevede che la Cina dominerà ulteriormente, con una quota del 57% del mercato globale dei veicoli elettrici entro il 2030. L’adozione dei veicoli elettrici nel paese è ulteriormente spinta dallo sviluppo delle infrastrutture di ricarica. Secondo l’IEA, la Cina mirava a implementare 1,200 stazioni per la sostituzione delle batterie e 500,000 caricabatterie accessibili al pubblico per servire 5 milioni di veicoli elettrici entro il 2020.
La crescente adozione di veicoli elettrici è in linea con la politica dell'energia pulita. Al fine di ridurre il divario tra domanda e offerta, il governo cinese sta pianificando di allentare le restrizioni sulle case automobilistiche che importano automobili nel paese.
Si prevede che ciò aumenterà la domanda di dispositivi e veicoli tecnicamente avanzati grazie ai vantaggi forniti dagli stessi, portando a una crescita della domanda di batterie agli ioni di litio.
Panorama normativo
Nella regione Asia-Pacifico, la conformità delle batterie agli ioni di litio si basa ancora in gran parte su normative nazionali specifiche in materia di sicurezza e smaltimento a fine vita, piuttosto che su un quadro regionale armonizzato. In Cina, le autorità di regolamentazione hanno orientato la supervisione del riciclo verso requisiti più formali: nel gennaio 2026, il Ministero dell'Industria e dell'Informatica (MIIT) e altri cinque dipartimenti hanno emanato le Misure provvisorie per il riciclo e l'utilizzo completo delle batterie esauste dei veicoli elettrici, che aumentano i requisiti di rendicontazione e gestione in materia di raccolta, tracciabilità e trattamento.
Anche gli standard di sicurezza dei prodotti e di valutazione in servizio si stanno inasprendo, in particolare per le batterie di trazione dei veicoli elettrici. La Cina ha iniziato ad implementare la norma GB 38031-2025 nel luglio 2026 (in sostituzione della versione 2020) con requisiti di prova di sicurezza più rigorosi, e la norma GB/T 47136-2026 nel maggio 2026 per la valutazione dello stato di salute e sicurezza delle batterie di trazione. In India, il Bureau of Indian Standards (BIS) ha aggiornato le aspettative di conformità per le celle e le batterie al litio nell'ambito del regime di registrazione obbligatoria (CRS), incluse le linee guida di febbraio 2026 sulla verifica della capacità nominale per le celle e le batterie al litio secondarie sigillate portatili e una scadenza di dicembre 2025 per l'implementazione dell'emendamento n. 1 alla norma IS 16270:2023 per le batterie utilizzate nelle applicazioni fotovoltaiche.
Analisi della catena del valore
La catena del valore regionale comprende l'estrazione e la raffinazione a monte di litio, nichel, cobalto e grafite, seguite dalla produzione di materiali attivi (catodo e anodo), separatori ed elettroliti. Si passa poi alla produzione di celle e all'integrazione di moduli/pacchi, con una domanda a valle proveniente da applicazioni automobilistiche, industriali e di elettronica di consumo. La Cina è un punto di riferimento in diverse fasi della catena, detenendo una quota dominante della capacità di produzione di materiali attivi per catodi e anodi, mentre la Corea del Sud e il Giappone contribuiscono in modo significativo alla capacità produttiva di celle e componenti e fungono da basi di approvvigionamento alternative per alcuni produttori di apparecchiature originali (OEM).
I recenti investimenti e le partnership dimostrano il continuo impegno verso la localizzazione e l'integrazione verticale al di fuori della Cina. Ad esempio, Hyundai Motor Company e Kia Corporation hanno firmato un protocollo d'intesa con Exide Energy Solutions nell'aprile 2024 per localizzare la produzione di batterie LFP in India per i veicoli elettrici, collegando la domanda dei produttori automobilistici con la produzione nazionale di batterie. Nel Sud-est asiatico, CATL e i suoi partner (tra cui ANTAM e Indonesia Battery Corporation) hanno avviato nel luglio 2025 un progetto di integrazione delle batterie in Indonesia, concepito per coprire l'intero ciclo produttivo, dall'estrazione del nichel alla produzione di batterie, mentre Volkswagen Group China ha stretto una partnership con CATL nel febbraio 2025 per sviluppare batterie al litio su misura per i modelli Volkswagen in Cina, rafforzando la collaborazione tra produttori di apparecchiature originali (OEM) e produttori di celle in tutta la regione.
Panorama competitivo
Il mercato delle batterie agli ioni di litio dell'Asia-Pacifico è frammentato. Alcuni dei principali attori in questo mercato sono Contemporary Amperex Technology Co. Limited, BYD Co. Ltd, Samsung SDI Co. Ltd, Panasonic Corporation ed EnerSys, tra gli altri.
Leader del settore delle batterie agli ioni di litio nell'Asia-Pacifico
Samsung SDI Co. Ltd.
Panasonic Corporation
Contemporanea Amperex Technology Co Ltd.
EnergSys
BYD Co.Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Samsung SDI ha annunciato un piano di investimenti da 25 trilioni di won fino al 2040, suddividendo la spesa tra Ulsan per la produzione di massa e Cheonan per la ricerca e sviluppo e le linee di produzione pilota. Il programma copre le tecnologie di nuova generazione, tra cui batterie a stato solido, LFP e agli ioni di sodio, rafforzando la sua roadmap oltre gli attuali portafogli NCM. Ciò aumenta la pressione competitiva sui fornitori regionali, che devono eguagliare sia la profondità tecnologica che la scalabilità, rispettando al contempo requisiti di sicurezza sempre più stringenti.
- Febbraio 2025: Volkswagen Group China ha annunciato una collaborazione con CATL per lo sviluppo di batterie al litio su misura per i modelli Volkswagen in Cina. L'accordo rafforza la collaborazione tra OEM e produttori di celle e può accelerare la traduzione dei requisiti della piattaforma veicolare in progettazione delle celle, integrazione del pacco batterie e obiettivi di costo. Inoltre, consolida le catene di approvvigionamento incentrate sulla Cina per gli OEM globali che vendono su larga scala nella regione.
- Aprile 2024: Hyundai Motor Company e Kia Corporation hanno firmato un memorandum d'intesa con Exide Energy Solutions per localizzare la produzione di batterie LFP in India per veicoli elettrici. La partnership collega un importante mercato automobilistico con un fornitore nazionale di batterie, supportando la localizzazione della filiera completa, dalla cella al pacco batteria, per il mercato indiano. Inoltre, aumenta la competitività per i fornitori attualmente presenti sul mercato, che si basano sulle importazioni, in quanto l'India sta ampliando la propria capacità produttiva locale.
Ambito del rapporto sul mercato delle batterie agli ioni di litio nell'area Asia-Pacifico
Il rapporto sul mercato delle batterie agli ioni di litio Asia-Pacifico include:
Applicazione
| Batterie per autoveicoli |
| Batterie industriali |
| Batterie per l'elettronica di consumo |
| Altre applicazioni |
Presenza sul territorio
| India |
| Cina |
| Giappone |
| Corea del Sud |
| Resto dell'Asia-Pacifico |
| Applicazione | Batterie per autoveicoli |
| Batterie industriali | |
| Batterie per l'elettronica di consumo | |
| Altre applicazioni | |
| Presenza sul territorio | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato delle batterie agli ioni di litio Asia-Pacifico?
Si prevede che il mercato Batteria agli ioni di litio nell’Asia-Pacifico registrerà un CAGR superiore al 15.24% durante il periodo di previsione (2026-2031)
Chi sono i principali produttori nel mercato Asia-Pacifico Batteria agli ioni di litio?
Samsung SDI Co. Ltd., Panasonic Corporation, Contemporary Amperex Technology Co Ltd., EnerSys e BYD Co. Ltd. sono le principali aziende che operano nel mercato delle batterie agli ioni di litio dell'Asia-Pacifico.
– Quali anni copre questo mercato Batteria agli ioni di litio Asia-Pacifico?
Il rapporto copre le dimensioni storiche del mercato delle batterie agli ioni di litio dell'Asia-Pacifico per gli anni: 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche le dimensioni del mercato delle batterie agli ioni di litio dell'Asia-Pacifico per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


