

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
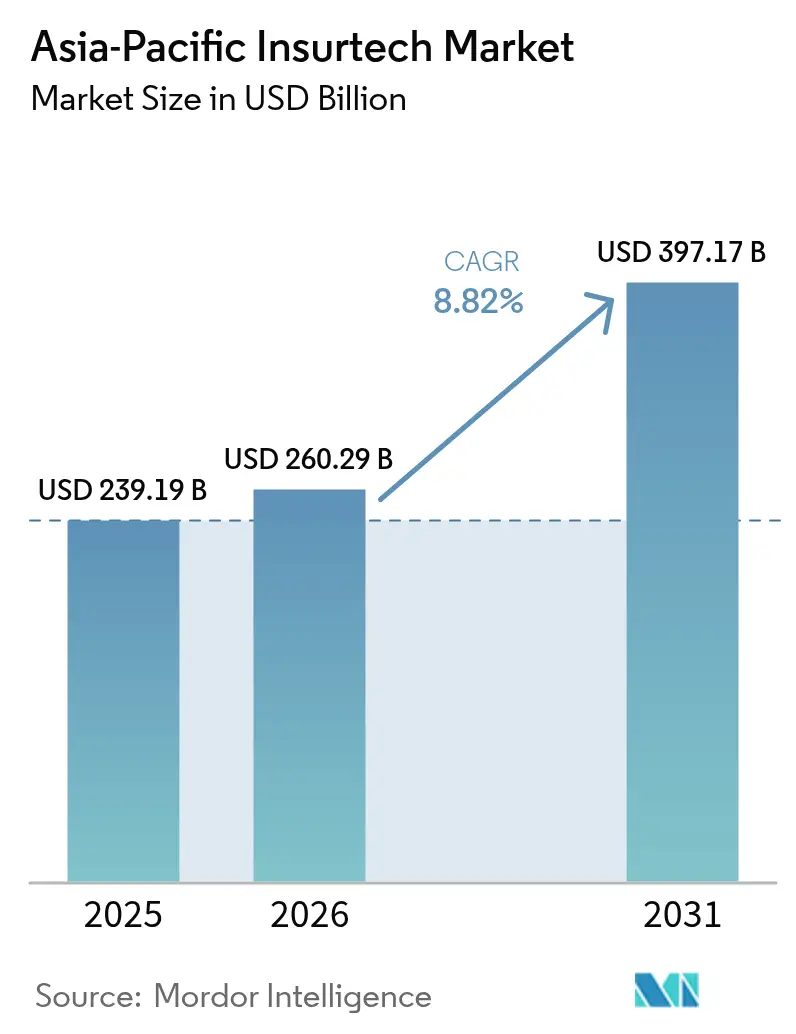
| Dimensione del mercato (2026) | 260.29 miliardo di dollari |
| Dimensione del mercato (2031) | 397.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.82% CAGR |
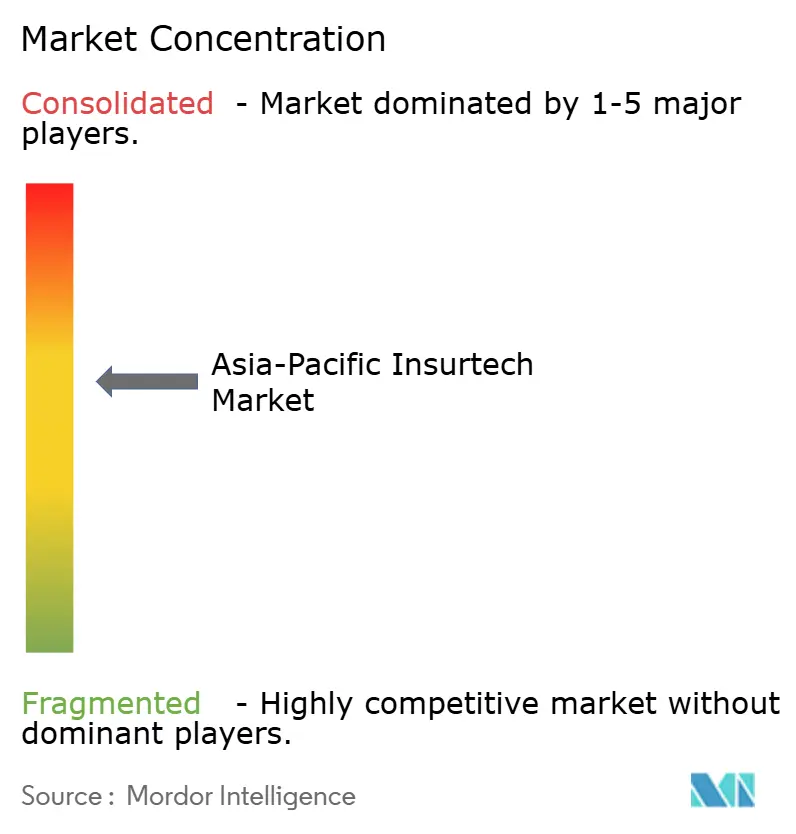
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Insurtech Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato Insurtech dell'Asia-Pacifico crescerà da 239.19 miliardi di dollari nel 2025 a 260.29 miliardi di dollari nel 2026, per poi raggiungere i 397.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.82% nel periodo 2026-2031.
Questa crescita resiliente si fonda su un'economia di distribuzione incentrata sugli smartphone, sull'accelerazione dei sandbox normativi e sull'utilizzo di analisi avanzate che migliorano la precisione della sottoscrizione e l'automazione dei sinistri. Gli ecosistemi assicurativi integrati ora raggiungono clienti retail e PMI precedentemente irraggiungibili, mentre l'armonizzazione normativa transfrontaliera all'interno dell'ASEAN riduce le barriere all'ingresso per le piattaforme multi-mercato. La diminuzione dei costi di acquisizione mobile, l'aumento della consapevolezza dei rischi specifici e i nuovi capitali che affluiscono nelle soluzioni parametriche rafforzano ulteriormente il potenziale di crescita del mercato insurtech dell'Asia-Pacifico. Le dinamiche competitive rimangono fluide, poiché la sottoscrizione basata sull'intelligenza artificiale erode i tradizionali vantaggi del rapporto sinistri/premi e incoraggia gli operatori storici a stringere alleanze strategiche con le fintech.
Punti chiave del rapporto
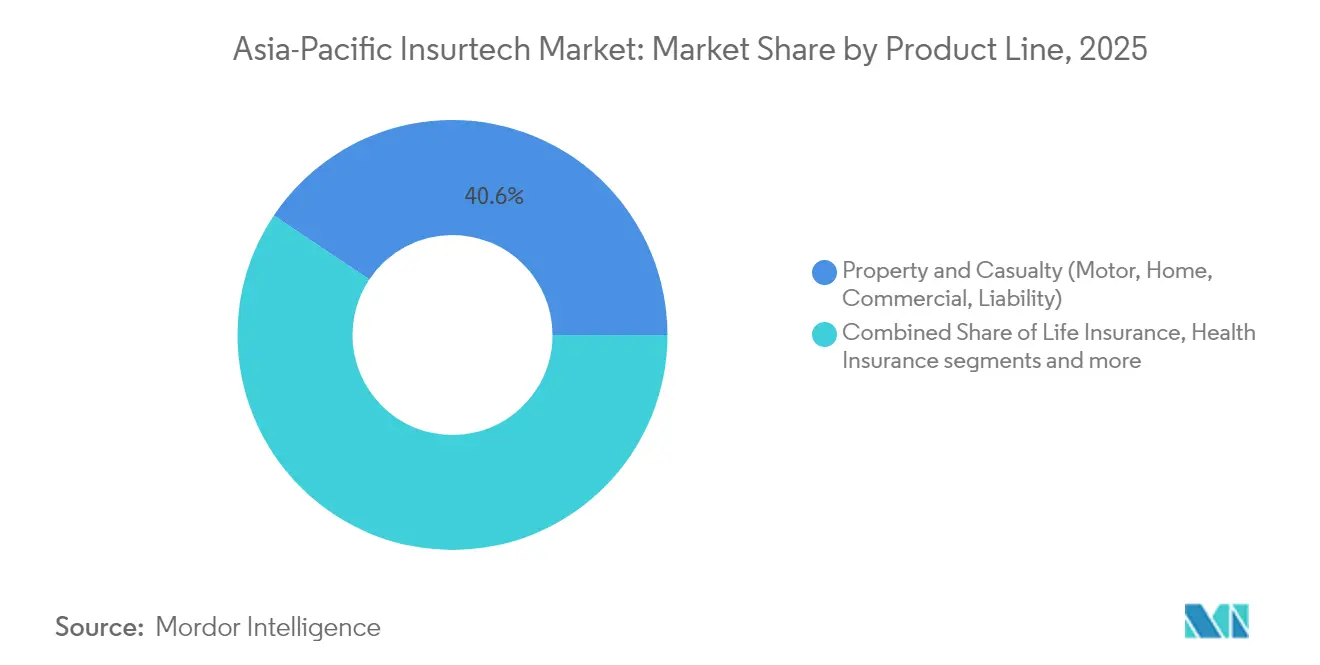
- Per linea di prodotto, il ramo Property & Casualty ha guidato il mercato insurtech dell'area Asia-Pacifico con una quota di fatturato del 40.62% nel 2025; si prevede che il ramo Specialty Lines crescerà a un CAGR del 9.86% entro il 2031.
- Per canale di distribuzione, nel 2025 i broker digitali e gli MGA detenevano il 28.35% della quota di mercato insurtech dell'area Asia-Pacifico, mentre le piattaforme assicurative integrate stanno avanzando a un CAGR del 9.05% entro il 2031.
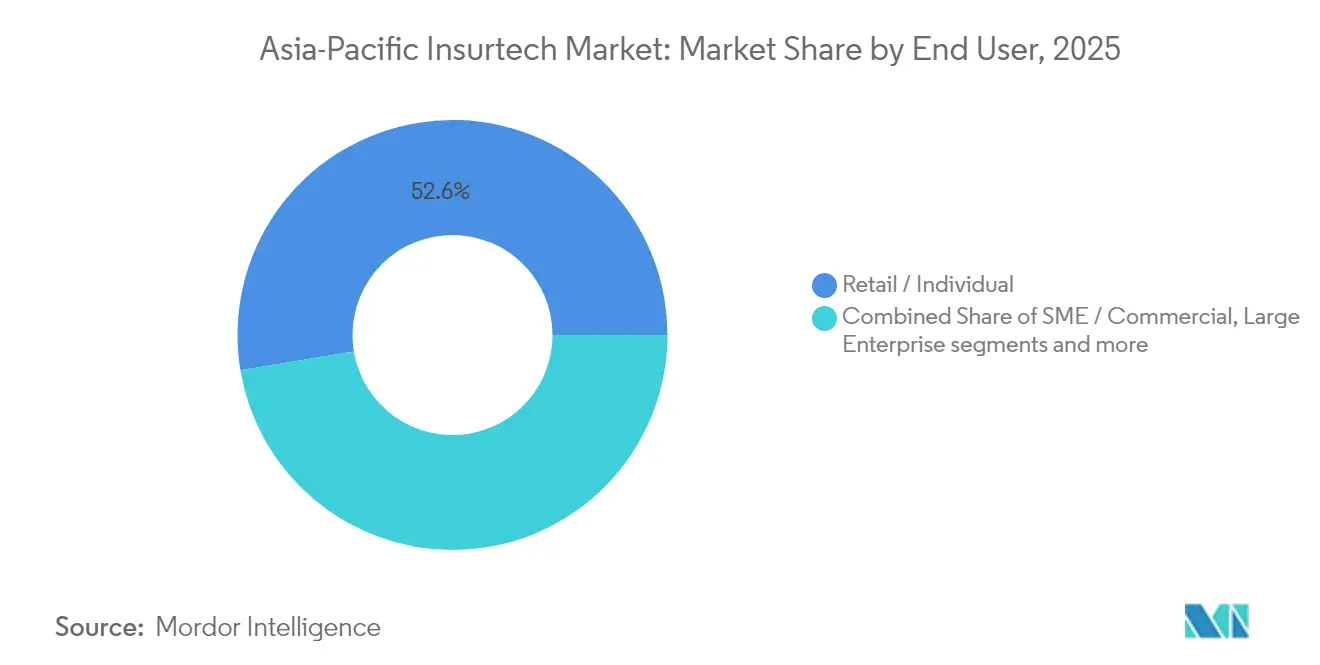
- Per quanto riguarda l'utente finale, nel 2025 i clienti al dettaglio e individuali rappresentavano il 52.63% del mercato insurtech dell'area Asia-Pacifico, mentre il segmento PMI/commerciale è in crescita a un CAGR del 9.74% entro il 2031.
- In termini geografici, nel 2025 la Cina ha rappresentato il 43.10% del fatturato del mercato insurtech dell'area Asia-Pacifico; si prevede che l'India crescerà a un CAGR del 10.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato Insurtech dell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ecosistemi assicurativi integrati | + 1.8% | Cina, Singapore, in tutta la regione | Medio termine (2-4 anni) |
| Crescente esposizione al rischio informatico | + 1.5% | Tutti i core APAC | A breve termine (≤ 2 anni) |
| Calo dei costi di acquisizione degli smartphone | + 1.2% | India, Asia sud-orientale | A breve termine (≤ 2 anni) |
| Procedure rapide di regolamentazione sandbox | + 1.0% | Singapore, India, Thailandia, Indonesia | Medio termine (2-4 anni) |
| Analisi avanzata/Precisione Gen-AI | + 0.9% | Giappone, Australia, Singapore, Cina | A lungo termine (≥ 4 anni) |
| Trazione parametrica legata al clima | + 0.7% | Australia, Filippine, Indonesia, Isole del Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ascesa degli ecosistemi assicurativi integrati
Le piattaforme integrate inseriscono la copertura assicurativa all'interno dei percorsi di acquisto quotidiani, consentendo agli utenti di acquistare una protezione senza uscire dall'app host [1] Pang-Hsiang Chye et al., “FinTech in ASEAN 2024: A Decade of Innovation,” PwC, pwc.com . Questo flusso senza soluzione di continuità elimina l'attrito con gli agenti e riduce i costi di acquisizione fino al 40%, un risparmio che migliora l'economia unitaria su larga scala. La partnership di Ant Group con Alibaba dimostra la portata del modello, poiché i premi emergono dall'e-commerce, dai viaggi e dalle transazioni tramite portafoglio digitale. Le chiare linee guida API di Singapore consentono alle aziende non assicurative di distribuire prodotti con licenze fintech esistenti, mantenendo bassi i costi di conformità. Un maggiore coinvolgimento su più punti di contatto fornisce dati comportamentali agli assicuratori, aumentando la precisione dei prezzi e riducendo i rapporti sinistri/premi. Questi effetti di rete rafforzano l'adozione, posizionando l'assicurazione integrata come un motore di crescita strutturale per il mercato insurtech dell'Asia-Pacifico.
Forte aumento dell'esposizione ai rischi informatici nell'area Asia-Pacifico
La trasformazione digitale amplia le superfici di attacco nei settori sanitario, finanziario e manifatturiero, generando un'urgente domanda di copertura informatica. Le norme di Singapore del 2024 sulla gestione del rischio dei modelli di intelligenza artificiale obbligano le società finanziarie a dimostrare controlli robusti, spingendo gli acquirenti verso polizze che documentino la conformità. Le insurtech rispondono con prodotti cyber parametrici che pagano automaticamente in base a metriche come i minuti di inattività, evitando lunghe indagini. I motori di pricing in tempo reale acquisiscono feed di intelligence sulle minacce e scansioni di vulnerabilità, consentendo agli assicuratori di adeguare i premi al livello di sicurezza di ciascun cliente. Il rischio di concentrazione nel cloud cresce con l'espansione dei centri regionali dei fornitori hyperscale, aumentando l'urgenza di polizze personalizzate [2] Luke Gallin, “Hannover Re & Parametrix launch world's first cloud outage catastrophe bond,” Reinsurance News, reinsurancene.ws . Insieme, queste forze aumentano la penetrazione dell'assicurazione informatica, ma lasciano ampi spazi di protezione per i nuovi operatori più agili.
Costi di acquisizione clienti tramite smartphone in calo
La penetrazione della tecnologia mobile supera l'80% in India e in gran parte del Sud-est asiatico, offrendo alle compagnie assicurative un canale diretto con i consumatori a costi marginali. Policybazaar ne dimostra i vantaggi, poiché i controlli KYC tramite video e l'intelligenza artificiale sui documenti riducono l'onboarding da settimane a minuti, aumentando le conversioni. Gli algoritmi dei social media consentono un targeting demografico preciso, riducendo la spesa di marketing e aumentando al contempo la pertinenza. I prodotti di microassicurazione erogati tramite portafogli digitali raggiungono utenti a basso reddito che non dispongono di un conto bancario, ampliando la base dei premi. I flussi di finanziamento seguono l'efficienza; gli investitori aumentano gli investimenti nelle insurtech mobile-first, dato il loro percorso più rapido verso la redditività. La riduzione dei costi di acquisizione sostiene quindi l'espansione sostenuta del mercato insurtech dell'area Asia-Pacifico.
Procedure regolamentari accelerate in stile sandbox in tutta l'Asia-Pacifico
I sandbox normativi di Singapore, India, Indonesia e Thailandia consentono alle aziende di testare prodotti con regole meno rigide, riducendo i cicli di innovazione fino a due anni. Il Guardian Funds Framework di Singapore tokenizza gli asset assicurativi, illustrando come i progetti pilota riducano il rischio di progetti audaci prima del loro lancio su larga scala. Le riforme dell'IRDAI in India eliminano i calcoli di ammortamento e basano gli importi assicurati sui prezzi di mercato, semplificando la progettazione di prodotti digitali. I dati raccolti nei sandbox informano le polizze permanenti, creando un ciclo di feedback che allinea la regolamentazione alla tecnologia. Il lavoro transfrontaliero sul Digital Economy Framework dell'ASEAN promette standard condivisi che riducono la duplicazione della conformità. Approvazioni più rapide e regole più chiare stimolano gli afflussi di capitale e incoraggiano la scalabilità regionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Frammentazione della privacy dei dati | -1.3% | Tutte le configurazioni APAC e transfrontaliere | Medio termine (2-4 anni) |
| Blocco del profitto tra gli operatori storici | -1.0% | Cina, Giappone, Australia | Medio termine (2-4 anni) |
| Storie attuariali scarse per i nuovi rischi | -0.8% | Mercati emergenti, specialità globali | A lungo termine (≥ 4 anni) |
| Aumento dei prezzi della riassicurazione e pressione sulla capacità | -0.7% | Zone esposte al gatto | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Frammentazione persistente della privacy dei dati per giurisdizione
I regolatori dell'APAC impongono ciascuno regole uniche in materia di consenso, archiviazione e trasferimento, costringendo le insurtech a costruire stack di dati separati per ogni mercato [3] Segretariato ASEAN, "Valutazione della relazione tra infrastrutture ICT e competenze digitali", asean.org . I team di conformità devono padroneggiare il PDPA di Singapore, il Digital Personal Data Protection Act dell'India e la legge sulla sicurezza informatica della Cina, il che fa lievitare i costi del 25-35% rispetto ai concorrenti che operano in un unico mercato. La frammentazione rallenta l'implementazione dell'assicurazione integrata perché la condivisione dei dati in tempo reale con i partner potrebbe violare le norme sulla residenza. I riassicuratori faticano a mettere in comune i rischi oltre confine quando il requisito più rigoroso di una giurisdizione regola tutti i dati condivisi. I continui cambiamenti aggiungono ulteriore incertezza, poiché i governi inaspriscono o allentano le clausole con breve preavviso. La complessità risultante distoglie capitali dallo sviluppo del prodotto e limita la scalabilità regionale del mercato insurtech dell'Asia-Pacifico.
Storie di perdite attuariali ridotte per prodotti a rischio nuovo
Le coperture cyber, parametriche climatiche e per la gig economy spesso hanno meno di tre anni di dati credibili sui sinistri, il che rende i prezzi volatili [4] Guy Carpenter, “Global Specialties 2024 Market Update,” guycarp.com . I modelli attuariali tradizionali si basano su lunghe storie di sinistri; senza di esse, gli assicuratori utilizzano set di dati proxy che possono travisare la frequenza o la gravità. I riassicuratori reagiscono aumentando i punti di attacco e i premi, limitando la capacità per i vettori primari. I maggiori oneri di capitale previsti dalle norme sulla solvibilità smorzano ulteriormente l'interesse per le linee non collaudate. Le insurtech utilizzano immagini satellitari, sensori IoT e analisi dei social media per arricchire i set di dati, ma le autorità di regolamentazione variano nell'accettare tali input. Finché non si formeranno storie più profonde, l'incertezza continuerà a frenare l'espansione delle linee specializzate nel mercato insurtech dell'Asia-Pacifico.
Analisi del segmento
Per linea di prodotto: le linee specializzate superano quelle principali del ramo danni e infortuni
Il ramo danni ha mantenuto il 40.62% dei premi del 2025, conquistando la quota maggiore del mercato insurtech dell'area Asia-Pacifico. L'andamento stabile dei sinistri, la consolidata familiarità normativa e l'elevata digitalizzazione dei rami auto e casa sono alla base di questa posizione dominante, ma la dinamica di crescita sta rallentando a causa dell'intensificarsi della concorrenza sui prezzi e della pressione esercitata dai sinistri catastrofali sui margini di sottoscrizione. Al contrario, il ramo Specialty Lines si sta espandendo a un CAGR del 9.86%, incrementando il proprio contributo alle dimensioni del mercato insurtech dell'area Asia-Pacifico anno dopo anno, mentre le coperture cyber, animali domestici e viaggi guadagnano riconoscimento nei segmenti aziendali e consumer. I progetti pilota di cicloni parametrici nelle Filippine e nelle Fiji dimostrano come i prodotti a rimborso rapido possano colmare lacune di protezione di lunga data e attrarre finanziamenti da donatori multilaterali, conferendo alle compagnie specializzate rilevanza sociale e redditività.
L'assicurazione informatica rimane il settore di riferimento, nonostante l'aumento dei costi del ransomware, ma la scarsa accuratezza attuariale mantiene elevati i punti di attacco alla riassicurazione, moderando la penetrazione a breve termine. Le insurtech mitigano la scarsità di dati integrando feed di threat intelligence, telemetria degli endpoint e metriche di uptime dei servizi cloud in modelli di sottoscrizione dinamici che premiano una solida igiene della sicurezza con premi più bassi. L'assicurazione per animali domestici segue una traiettoria simile, ricca di dati, poiché l'utilizzo di servizi veterinari a distanza fornisce informazioni comportamentali continue che ottimizzano i prezzi. Le compagnie di trasporto marittimo e interno sfruttano il tracciamento satellitare del carico per attivare risarcimenti parametrici in caso di interruzioni di viaggio, riducendo l'attrito dei sinistri per gli esportatori. Insieme, queste innovazioni aumentano la crescita media dei premi ben al di sopra della baseline del mercato, posizionando le linee specializzate come il principale motore di valore a lungo termine del mercato insurtech dell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le piattaforme integrate accelerano la migrazione delle azioni
I broker digitali e le agenzie di gestione assicurativa (MGA) hanno detenuto il 28.35% dei ricavi del 2025 grazie a funnel di ricerca maturi, call center multilingue e script di onboarding approvati dalle autorità di regolamentazione che massimizzano i tassi di completamento. La loro prevedibilità economica attrae sponsorizzazioni da parte di riassicuratori globali, ma le partnership di assicurazione integrata stanno erodendo questo vantaggio inserendo la copertura direttamente al momento del pagamento digitale, quando l'intenzione di acquisto è massima. Il canale integrato si sta espandendo a un CAGR del 9.05%, il più rapido tra i canali di distribuzione, e la sua crescita è già visibile in settori come i prestiti BNPL e le protezioni di ride-hailing che popolano automaticamente i dettagli delle polizze a partire dai dati dei clienti esistenti.
I siti web direct-to-consumer sostengono una crescita moderata, ma devono far fronte agli elevati costi del marketing sui motori di ricerca, poiché i motori di comparazione mercificano i prezzi. Gli agenti tradizionali si rivolgono a modelli ibridi che combinano la consulenza di persona per coperture complesse con l'emissione tramite app per rischi semplici, rallentando ma non invertendo la perdita di quote di mercato. La bancassicurazione rimane importante per le polizze vita e salute; le banche ora integrano widget di preventivo nelle dashboard del mobile banking per tenere il passo con i concorrenti fintech. I marketplace aggregatori testano programmi di fidelizzazione in abbonamento per ridurre l'abbandono degli utenti, sebbene i primi dati mostrino un'adesione disomogenea. Tutti i segnali indicano un futuro multicanale in cui i percorsi contestuali basati su API conquistano quote incrementali rispetto ai portali autonomi all'interno del mercato insurtech dell'area Asia-Pacifico.
Da parte dell'utente finale: l'adozione da parte delle PMI riduce il divario nel commercio al dettaglio
I clienti retail e individuali hanno contribuito per il 52.63% ai premi del 2025, grazie all'offerta di micro-coperture da parte delle compagnie assicurative basate sugli smartphone a centinaia di milioni di nuovi acquirenti. La crescita, tuttavia, si sta spostando verso i conti PMI e commerciali, che dovrebbero generare un CAGR del 9.74% entro il 2031, incrementando la loro quota nel mercato insurtech dell'area Asia-Pacifico, grazie alla contabilità digitale e ai dati di fatturazione elettronica che consentono la sottoscrizione automatizzata.
Le integrazioni integrate con dashboard di venditori e-commerce, moduli di tesoreria neobank e servizi di fatturazione in abbonamento SaaS consentono alle PMI di stipulare assicurazioni informatiche, per merci e crediti in pochi minuti, senza l'intervento di broker. Dati alternativi, come analisi dei punti vendita, registri di ride-sharing e sensori IoT di magazzino, arricchiscono il punteggio di rischio, consentendo alle compagnie di assicurazione di dimensionare correttamente limiti e franchigie per le aziende con file sottili. Le iniziative governative per digitalizzare i portali di approvvigionamento aggiungono requisiti assicurativi obbligatori, catalizzando ulteriormente l'adozione da parte delle PMI. Le grandi imprese rimangono una coorte matura, fortemente intermediata, focalizzata sull'ottimizzazione dei programmi piuttosto che sull'espansione dei volumi, mentre la domanda del settore pubblico sta lentamente emergendo, mentre i comuni proteggono le infrastrutture dagli shock climatici e informatici. Insieme, queste tendenze posizionano le PMI come leva di crescita fondamentale per il mercato insurtech dell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato Insurtech cinese
La Cina ha detenuto il 43.10% dei premi del 2025, riflettendo la sua profonda penetrazione dei pagamenti mobili, gli ecosistemi multi-super-app e il forte sostegno politico all'innovazione fintech. Le dimensioni del mercato insurtech dell'Asia-Pacifico in Cina hanno superato i 103.1 miliardi di dollari nel 2025 e continuano a crescere grazie alla forza delle coperture integrate nell'e-commerce e alla sottoscrizione basata sull'intelligenza artificiale implementata da leader come ZhongAn. Le difficoltà economiche e una più rigorosa supervisione tecnologica stanno spingendo le compagnie verso parametri di redditività, eppure il mercato continua a innovare, in particolare attraverso asset assicurativi tokenizzati che ampliano la capacità di riassicurazione attraverso i mercati dei capitali.
Mercato Insurtech in India
L'India, con una crescita prevista a un CAGR del 10.42%, beneficia delle riforme IRDAI per il settore automobilistico, che aboliscono le detrazioni per ammortamento per i veicoli di età inferiore a tre anni, semplificando la preventivazione digitale e ampliando la somma media assicurata. La saturazione degli smartphone nelle città di livello 2 e 3 si avvicina ora ai livelli urbani, consentendo alle piattaforme di promuovere coperture micro-sanitarie e ospedaliere tramite portafogli mobili. Il cross-selling di Policybazaar nella telemedicina esemplifica il playbook dell'ecosistema che approfondisce il valore del ciclo di vita del cliente. Gli sandbox normativi incoraggiano i progetti pilota nell'indice di resa delle colture e nei prodotti per gli infortuni dei lavoratori autonomi, ampliando i segmenti di riferimento e consolidando la posizione dell'India come componente in più rapida crescita del mercato insurtech dell'Asia-Pacifico.
Mercato assicurativo APAC
Giappone, Australia e Corea del Sud presentano pool tecnologicamente maturi e ad alto premio, in cui gli strumenti di triage GenAI, la telematica per veicoli autonomi e i parametri climatici generano ricavi incrementali. Le compagnie assicurative sulla vita giapponesi implementano modelli in linguaggi estesi per ridurre i tempi di gestione dei sinistri, liberando personale per la gestione di casi complessi. I progetti pilota parametrici per cicloni e alluvioni in Australia, supportati da fondi statali per le calamità, dimostrano la fattibilità commerciale delle soluzioni a pagamento rapido e suggeriscono un potenziale di esportazione nelle isole del Pacifico. Il Sud-est asiatico supera collettivamente la media regionale, poiché i quadri normativi dell'ASEAN armonizzano la localizzazione dei dati e le norme e-KYC, offrendo alle insurtech regionali un'area di 600 milioni di persone. L'e-commerce transfrontaliero, la ripresa del turismo e la crescente formalizzazione delle PMI alimentano ulteriormente i volumi dei premi, rafforzando il ruolo del blocco come prossima frontiera per il mercato insurtech dell'area Asia-Pacifico.
Panorama competitivo
Il settore insurtech dell'area Asia-Pacifico ospita un mix di operatori digitali nativi, spin-off supportati da operatori e specialisti di nicchia che competono per ottenere vantaggi in termini di dati, distribuzione e capitale. ZhongAn, Policybazaar e bolttech hanno entrambe superato la soglia di valutazione di 1 miliardo di dollari, ottenendo così una valuta di acquisizione e un riconoscimento del marchio a livello regionale. Le loro strategie convergono su partnership di ecosistema: ZhongAn integra le coperture assicurative per la casa nei portafogli di Ant Group, Policybazaar integra la telemedicina nelle polizze sanitarie e bolttech offre la protezione dei dispositivi all'interno degli abbonamenti delle compagnie telefoniche.
Le compagnie assicurative tradizionali rispondono con investimenti di venture capital e joint venture. La partnership del 2024 di Sompo con Palantir per integrare l'intelligenza artificiale nella gestione dei sinistri dimostra come le compagnie tradizionali possano abbreviare le curve di apprendimento della scienza dei dati mantenendo al contempo la profondità del bilancio. La decisione di Allianz di acquisire una quota di maggioranza in Income Insurance di Singapore riflette la logica di assicurarsi licenze regionali e portafogli di polizze consolidati prima che i prezzi competitivi comprimano i margini. I riassicuratori forniscono infrastrutture abilitanti; il catastrophe bond per interruzioni del cloud di Hannover Re dimostra la propensione per soluzioni retroattive incentrate sulla tecnologia che liberano le compagnie primarie per sottoscrivere nuovi rischi.
L'intensità competitiva aumenta con la riduzione dei costi di ingresso nelle sandbox normative e con i fondi di venture capital che inseguono il potenziale di crescita dell'insurtech integrata. Tuttavia, persistono barriere in termini di profondità attuariale, accesso alla riassicurazione e livello di conformità. Gli operatori che combinano sottoscrizione basata su intelligenza artificiale, distribuzione API fluida e flessibilità dei mercati dei capitali stanno consolidando i guadagni di quota. Nel complesso, i primi cinque gruppi detengono ora circa il 55% dei premi digitali regionali, il che indica un settore moderatamente concentrato all'interno del mercato insurtech dell'area Asia-Pacifico.
Leader del settore Insurtech dell'Asia-Pacifico
Assicurazione ZhongAn
Bazar della politica
Acco
Pasar Polis
Singola vita
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Waterdrop ha registrato un fatturato di 2.77 miliardi di RMB e un utile netto di 367.5 milioni di RMB per il 2024, segnando un aumento del fatturato del 5.4% su base annua. L'azienda sta integrando i modelli di intelligenza artificiale generativa di DeepSeek nella sottoscrizione e nel servizio clienti, con l'obiettivo di aumentare la precisione dell'automazione e ridurre i tempi di gestione dei sinistri.
- Febbraio 2025: Qoala ha chiuso un round di Serie C da 47 milioni di dollari guidato da PayPal Ventures, con il supporto di investitori esistenti. Il capitale finanzierà gli aggiornamenti delle API per i partner di e-commerce e accelererà l'implementazione di soluzioni di embedded insurance in Indonesia, Thailandia e Vietnam.
- Gennaio 2025: Bolttech si è assicurata un nuovo finanziamento di Serie C da Dragon Fund, mantenendo la sua valutazione sopra 1 miliardo di dollari. Il management prevede di approfondire le integrazioni per la protezione dei dispositivi con le compagnie telefoniche asiatiche ed estendere la sua piattaforma di broker-as-a-service a nuovi mercati.
- Dicembre 2024: la Monetary Authority di Singapore ha pubblicato le linee guida per la gestione del rischio dei modelli di intelligenza artificiale (IAM) che definiscono gli standard di governance, convalida e audit per gli algoritmi di sottoscrizione e gestione sinistri. Le aziende insurtech hanno accolto con favore la chiarezza, sottolineando che riduce l'incertezza di conformità per la scalabilità delle applicazioni GenAI su più linee di prodotto.
Ambito del rapporto sul mercato Insurtech Asia-Pacifico
Insurtech sta utilizzando nuove tecnologie per migliorare l'efficienza del modo in cui le assicurazioni vengono vendute in questo momento. Questo rapporto offre un'analisi completa del mercato insurtech Asia-Pacifico. Si addentra nelle dinamiche di mercato, evidenzia le tendenze emergenti nei segmenti e nei mercati regionali e fornisce approfondimenti su diversi tipi di prodotti e applicazioni. Inoltre, il rapporto esamina attentamente i principali attori e il panorama competitivo.
Il mercato insurtech Asia-Pacifico è segmentato per linee assicurative, che includono salute, vita e non-vita. Per paese, il mercato è segmentato in Cina, India, Giappone, Hong Kong, Singapore, Indonesia e resto dell'Asia-Pacifico. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per linea di prodotto (tipo di assicurazione)
| Assicurazione Sulla Vita |
| Assicurazioni sanitarie |
| Proprietà e danni (auto, casa, commerciale, responsabilità civile) |
| Linee Speciali (Cyber, Animali, Nautica, Viaggi) |
Per canale di distribuzione
| Diretto al consumatore (digitale) |
| Aggregatori / Marketplace |
| Broker digitali / MGA |
| Piattaforme assicurative integrate |
| Agenti/broker tradizionali (abilitati digitalmente) |
| Bancassicurazione (abilitata digitalmente) |
| Altri canali |
Per utente finale
| Vendita al dettaglio / Individuale |
| PMI / Commerciale |
| Grande impresa / Aziendale |
| Governo / Settore pubblico |
Per Nazione
| India |
| Cina |
| Giappone |
| Australia |
| Corea del Sud |
| Sud-Est asiatico |
| Resto dell'Asia-Pacifico |
| Per linea di prodotto (tipo di assicurazione) | Assicurazione Sulla Vita |
| Assicurazioni sanitarie | |
| Proprietà e danni (auto, casa, commerciale, responsabilità civile) | |
| Linee Speciali (Cyber, Animali, Nautica, Viaggi) | |
| Per canale di distribuzione | Diretto al consumatore (digitale) |
| Aggregatori / Marketplace | |
| Broker digitali / MGA | |
| Piattaforme assicurative integrate | |
| Agenti/broker tradizionali (abilitati digitalmente) | |
| Bancassicurazione (abilitata digitalmente) | |
| Altri canali | |
| Per utente finale | Vendita al dettaglio / Individuale |
| PMI / Commerciale | |
| Grande impresa / Aziendale | |
| Governo / Settore pubblico | |
| Per Nazione | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato insurtech dell'Asia-Pacifico nel 2026?
Nel 260.29 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 397.17 miliardi di dollari entro il 2031.
Quale linea di prodotti sta crescendo più rapidamente nella regione Asia-Pacifico?
Le linee specialistiche, come le coperture cyber, animali domestici e viaggi, sono in crescita a un CAGR del 9.86% entro il 2031.
Perché le piattaforme assicurative integrate sono importanti in Asia?
Inseriscono la copertura direttamente nei flussi di pagamento digitali, riducendo i costi di acquisizione fino al 40% e aumentando i tassi di conversione.
Quale area geografica mostra la crescita prevista più elevata?
Si prevede che l'India crescerà a un CAGR del 10.42% grazie alle riforme progressive dell'IRDAI e all'adozione degli smartphone.
In che modo gli sandbox normativi influenzano l'innovazione?
I sandbox a Singapore, in India e in altri mercati riducono i cicli di test dei prodotti fino a due anni, fornendo al contempo agli enti regolatori informazioni in tempo reale.
Cosa impedisce una più rapida adozione di specialità rischiose?
Le scarse cronologie attuariali e le norme frammentate sulla privacy dei dati aumentano gli oneri di capitale e i costi di conformità, rallentando la scala.


