

Dimensioni e quota del mercato dei gas industriali dell'Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
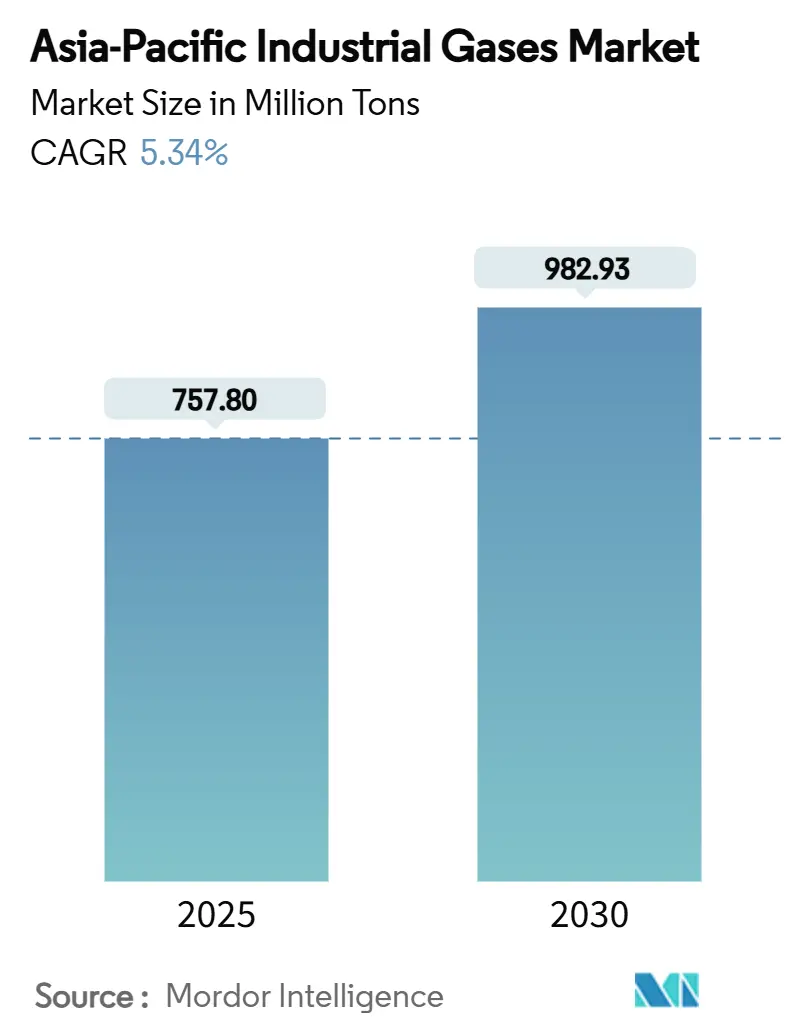
| Volume di mercato (2025) | 757.80 milioni di tonnellate |
| Volume di mercato (2030) | 982.93 milioni di tonnellate |
| Tasso di crescita (2025 - 2030) | 5.34% CAGR |
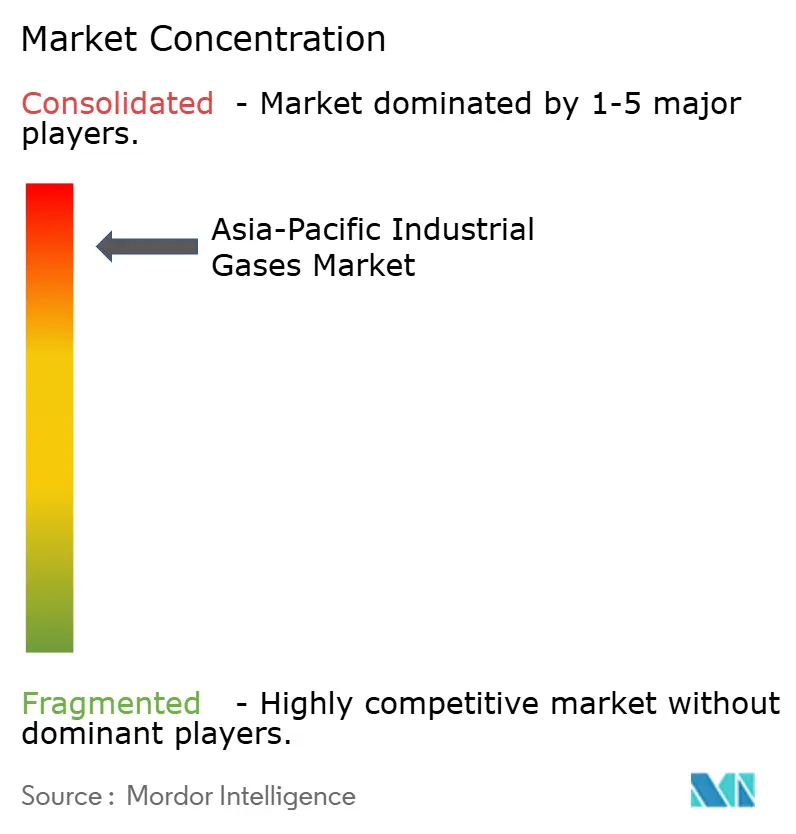
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei gas industriali nell'Asia-Pacifico di Mordor Intelligence
Si stima che il mercato dei gas industriali nell'area Asia-Pacifico raggiunga i 757.80 milioni di tonnellate nel 2025 e si prevede che raggiungerà i 982.93 milioni di tonnellate entro il 2030, con un CAGR del 5.34% nel periodo di previsione (2025-2030). Questa solida crescita riflette i persistenti aumenti di capacità nella fabbricazione di semiconduttori, l'espansione dei progetti di idrogeno verde e la resilienza dei consumi derivanti da processi chimici, produzione di energia e conservazione degli alimenti. L'ossigeno mantiene la leadership in termini di volumi grazie alla produzione di acciaio e alla domanda medicale, mentre l'azoto registra la crescita più rapida perché gli assemblatori di componenti elettronici e gli operatori della catena del freddo richiedono atmosfere inerti e criogeniche. La Cina continua a consolidare i volumi regionali, ma la rapida industrializzazione dell'India, le politiche di sostegno al gas naturale e i settori manifatturieri in forte crescita stanno rimodellando i modelli di domanda. I programmi governativi paralleli di decarbonizzazione e gli obiettivi aziendali di zero emissioni nette stimolano gli investimenti in idrogeno a basse emissioni di carbonio, grandi unità di separazione dell'aria e soluzioni di cattura del carbonio, amplificando le opportunità a lungo termine per i fornitori nel mercato dei gas industriali dell'area Asia-Pacifico.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 30.67 l'ossigeno deteneva il 2024% della quota di mercato dei gas industriali nell'area Asia-Pacifico; l'azoto è sulla buona strada per espandersi a un CAGR del 5.71% fino al 2030.
- Per settore di utilizzo finale, l'elaborazione e la raffinazione chimica rappresentavano il 35.14% delle dimensioni del mercato dei gas industriali dell'area Asia-Pacifico nel 2024, mentre si prevede che la produzione di energia e di energia elettrica registrerà un CAGR del 6.85% fino al 2030.
- In termini geografici, nel 45.56 la Cina ha dominato con il 2024% della quota di mercato dei gas industriali nell'area Asia-Pacifico, mentre l'India dovrebbe registrare un CAGR del 7.78% entro il 2030.
Tendenze e approfondimenti sul mercato dei gas industriali nell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di alimenti congelati e conservati | + 0.80% | Globale, con concentrazione in Cina, India, Giappone | Medio termine (2-4 anni) |
| Crescente necessità di fonti energetiche alternative (idrogeno verde, GNL) | + 1.20% | Il nucleo dell'APAC e l'Australia guidano le esportazioni di idrogeno | A lungo termine (≥ 4 anni) |
| Boom della produzione di semiconduttori ed elettronica | + 1.50% | Taiwan, Corea del Sud, Cina, Singapore | A breve termine (≤ 2 anni) |
| Cluster di decarbonizzazione industriale guidati dal governo | + 0.90% | Cina, Giappone, Corea del Sud, Australia | A lungo termine (≥ 4 anni) |
| Espansione di progetti di GNL e gassificazione del carbone su piccola scala | + 0.70% | Asia sud-orientale, India, Indonesia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di alimenti surgelati e conservati
L'accelerata urbanizzazione e l'aumento del reddito disponibile accrescono l'attrattiva dei pasti pronti nei mercati asiatici emergenti, spingendo i produttori ad ampliare la capacità della catena del freddo. La tecnologia di surgelamento rapido con azoto liquido, come il tunnel Freshline IQF+ di Air Products, mantiene la consistenza del prodotto limitando la crescita dei cristalli di ghiaccio e offre un impatto ambientale inferiore rispetto ai refrigeranti ad alto GWP. L'Istituto Internazionale della Refrigerazione conferma che l'inerzia chimica dell'azoto consente il contatto diretto con gli alimenti senza alterarne il sapore [1] "Cryogenic Nitrogen in the Food and Beverage Industry", International Institute of Refrigeration, iifiir.org . Sebbene i costi operativi rimangano superiori a quelli della refrigerazione meccanica, i prodotti surgelati di alta qualità e le alternative a base vegetale giustificano l'adozione, sostenendo ulteriori volumi di azoto per il mercato dei gas industriali dell'Asia-Pacifico. La crescente diffusione dei canali di e-commerce per la spesa alimentare rafforza ulteriormente la domanda di reti logistiche a temperatura controllata che si basano in larga misura sui gas criogenici.
Crescente necessità di fonti energetiche alternative (idrogeno verde, GNL)
Il progetto australiano Green Springs da 10 miliardi di dollari è il fiore all'occhiello di una serie di iniziative di elettrolisi che mirano a raggiungere 10 GW di idrogeno prodotto da energia solare entro il 2030. L'ultimo rapporto dell'IEA Global Hydrogen Review mostra una capacità di elettrolisi annunciata di 20 GW a livello mondiale, con la Cina in testa [2] "Global Hydrogen Review 2024", International Energy Agency, iea.org . Le previsioni dell'ASEAN indicano che i costi dell'idrogeno consegnato potrebbero scendere a 2.7-4.3 dollari al kg entro il 2050, sbloccando volumi incrementali di trasporto, compressione e liquefazione del gas. Parallelamente, l'Asia consuma il 45% della domanda globale incrementale di GNL registrata nel 2024, con l'India che punta a una quota di gas del 15% nel suo mix energetico entro il 2030. La combinazione dello sviluppo di idrogeno e GNL immette un impulso di crescita duraturo nel mercato dei gas industriali dell'Asia-Pacifico.
Boom della produzione di semiconduttori ed elettronica
La leadership dell'Asia nella fabbricazione di chip stimola la crescente diffusione di elio, azoto, argon e gas di incisione personalizzati ad altissima purezza. I prezzi spot dell'elio sono aumentati di oltre il 40% tra il 2020 e il 2022 a causa della riduzione dell'offerta, riducendo i margini di Samsung e di altre fonderie coreane. Il contratto di fornitura a lungo termine di Linde LienHwa per il nuovo campus di nodi avanzati di Taiwan sottolinea come i fornitori di gas riescano a garantire volumi pluriennali attraverso impianti in loco. L'ASU di Naoshima Island di Air Liquide aggiungerà 1,400 tonnellate al giorno di ossigeno e neon speciale per supportare la domanda interna di litografia. La rapida espansione della capacità dei chip AI moltiplica i requisiti di produttività per i gas di processo, consolidando l'elettronica come pilastro di crescita strutturale per il mercato dei gas industriali dell'area Asia-Pacifico.
Espansione di progetti di GNL e gassificazione del carbone su piccola scala
Il progetto Tangguh UCC in Indonesia, ora sanzionato con un investimento di 7 miliardi di dollari, implementerà la cattura e l'utilizzo del carbonio per monetizzare 3 trilioni di piedi cubi di riserve di gas aggiuntive, a dimostrazione della svolta verso la fornitura di GNL a basse emissioni. I nuovi terminali di rigassificazione previsti per Filippine e Vietnam ampliano i nodi di domanda di azoto di qualità industriale e gas di vaporizzazione del GNL. La Cina continua a sostenere la gassificazione del carbone in complessi di raffinazione integrati che alternano combustibili e materie prime petrolchimiche, mantenendo elevata la domanda di ossigeno. Ciononostante, il rapido calo dei costi del solare fotovoltaico mette a dura prova le prospettive di GNL a lungo termine, il che implica che i fornitori debbano bilanciare le installazioni a breve termine con i potenziali rischi di sostituzione delle fonti rinnovabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative ambientali e problemi di sicurezza | -0.60% | Applicazione globale più rigorosa nei mercati sviluppati dell'APAC | Medio termine (2-4 anni) |
| Elevato costo energetico della separazione e liquefazione del gas | -0.90% | Australia, Giappone e Corea del Sud affrontano i costi energetici più elevati | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura globale dell'elio | -0.40% | Impatto globale e acuto sui centri dei semiconduttori di Corea del Sud e Taiwan | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative ambientali e problemi di sicurezza
Gli emendamenti più severi in Australia sulla protezione dell'ozono e le nuove norme di Singapore sulle sostanze chimiche persistenti obbligano i produttori ad aggiornare i protocolli di rilevamento delle perdite, rilascio delle licenze e formazione, con un conseguente aumento dei costi di conformità. La Banca Asiatica di Sviluppo osserva che l'Asia emette ancora oltre il 50% dei gas serra globali, il che richiede obblighi più severi in materia di contabilità e rendicontazione del carbonio. L'allineamento con i quadri normativi globali come l'International Sustainability Standards Board richiede dati granulari su energia ed emissioni, esponendo gli operatori più piccoli al rischio di non conformità. Se da un lato questi requisiti aumentano i costi di produzione, dall'altro stimolano contemporaneamente la domanda di idrogeno a basse emissioni di carbonio, soluzioni per la cattura del carbonio e apparecchiature per la separazione dell'aria ad alta efficienza: opportunità che il mercato dei gas industriali dell'area Asia-Pacifico può cogliere.
Elevato costo energetico della separazione e liquefazione del gas
I prezzi all'ingrosso dell'elettricità in Australia sono triplicati dal 2022 e le quotazioni spot del gas sono quadruplicate, innescando preoccupazioni sui costi per gli impianti di separazione dell'aria ad alta intensità energetica. Orica e altri grandi utilizzatori hanno avvertito che un'inflazione sostenuta dei costi potrebbe imporre tagli alla produzione, riducendo la fornitura nazionale di ossigeno e azoto. Nippon Sanso Holdings cita le tariffe elettriche come uno dei principali fattori che sopprimono i margini operativi nel 2024. Sebbene le ASU di nuova generazione ad avvio rapido e i nuovi cicli ossicombustibili promettano una maggiore efficienza, i requisiti di capitale potrebbero ritardarne l'ampia diffusione, appiattire la redditività a breve termine nel mercato dei gas industriali dell'area Asia-Pacifico.
Analisi del segmento
Per tipo di prodotto: Dominanza dell'ossigeno in mezzo alla rapida ascesa dell'azoto
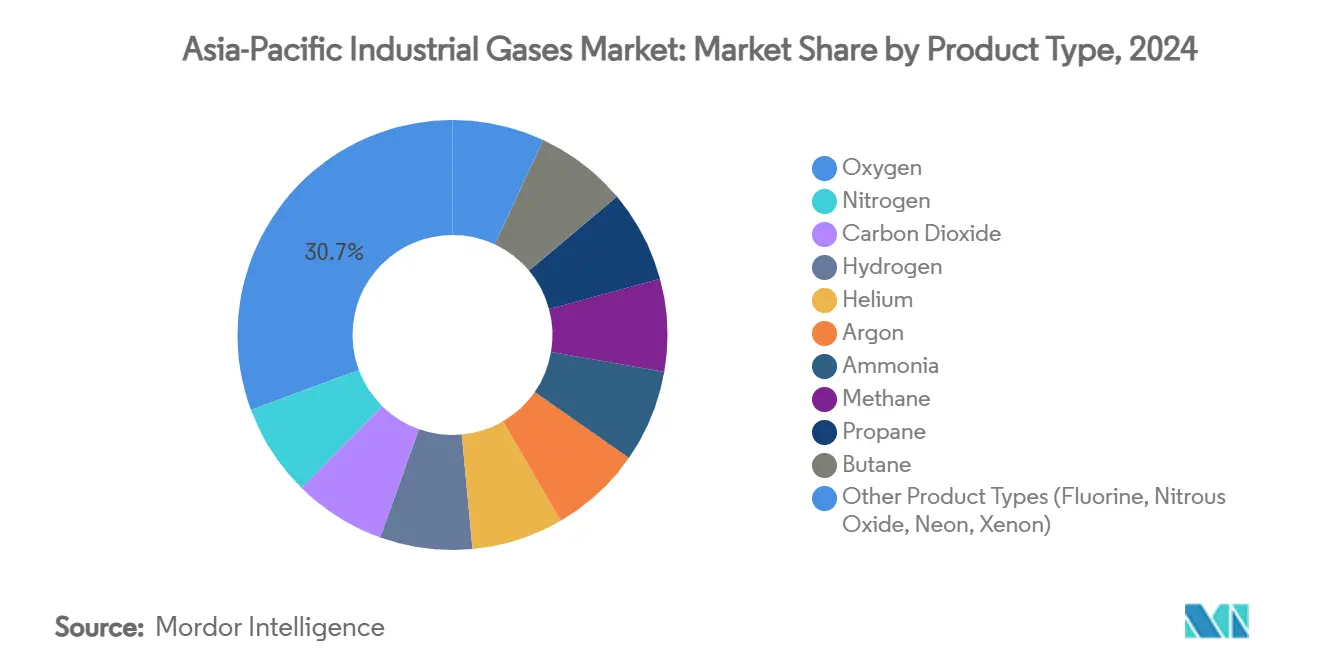
Nel 30.67, l'ossigeno ha conquistato il 2024% della quota di mercato dei gas industriali nell'area Asia-Pacifico, trainato dalla produzione di acciaio, dall'uso medicale e dalle reazioni di ossidazione nell'industria petrolchimica. Linde ha registrato un record di 59 piccole acquisizioni in loco nel 2024, la maggior parte delle quali per la fornitura di ossigeno e azoto a impianti di elettronica e siderurgia verde. Si prevede che l'azoto, il prodotto in più rapida crescita, crescerà a un CAGR del 5.71% fino al 2030, grazie all'espansione della capacità produttiva da parte di produttori di chip, linee di produzione di batterie e operatori della catena del freddo in India, Vietnam e Malesia.
L'anidride carbonica mantiene un apporto costante per la carbonatazione delle bevande e un migliore recupero del petrolio, mentre l'idrogeno accelera grazie all'introduzione di elettrolizzatori supportati da politiche e alla decarbonizzazione delle raffinerie. L'argon viene impiegato per la saldatura e lo sputtering nelle lavorazioni dei metalli e nei display a schermo piatto. I gas speciali – neon, xeno, fluoro – richiedono prezzi più elevati e specifiche di purezza più rigorose, stimolando iniziative di produzione locale in Giappone per attenuare il rischio di approvvigionamento. Nel complesso, la diversificazione dei prodotti protegge il mercato dei gas industriali dell'area Asia-Pacifico dalla volatilità di singoli segmenti e sostiene una crescita equilibrata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la leadership nell'elaborazione chimica sfidata dall'impennata del settore energetico
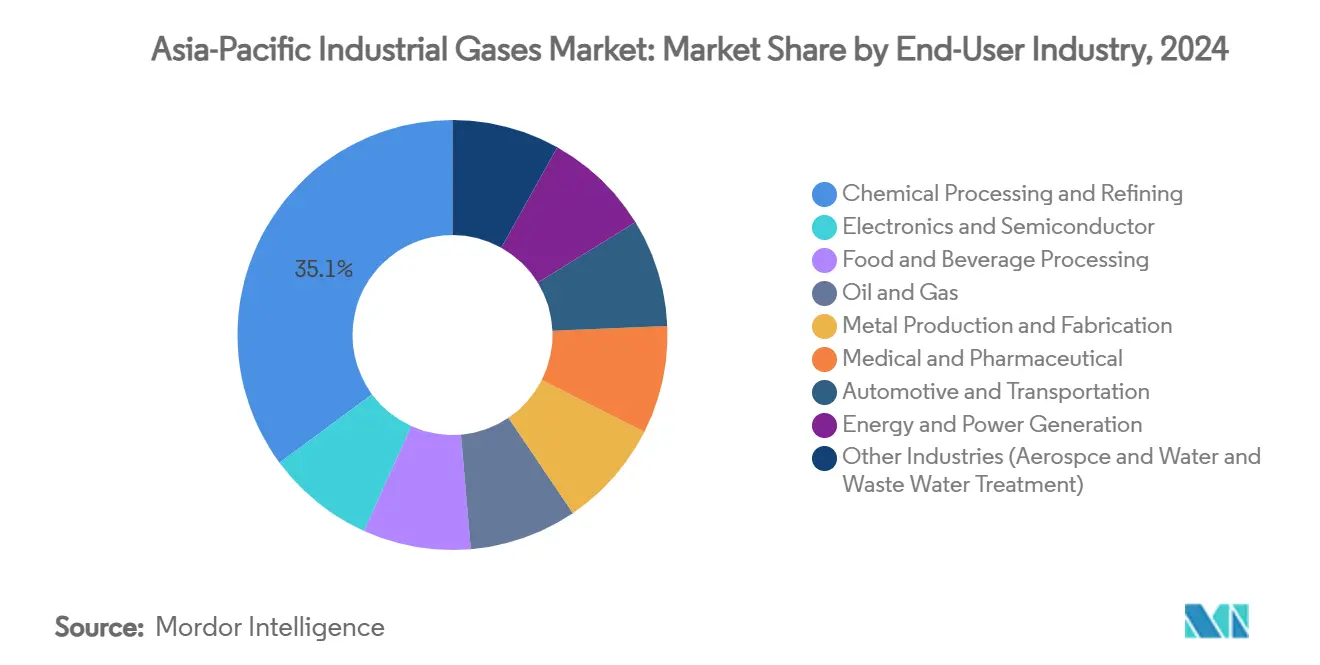
Nel 35.14, l'industria chimica e la raffinazione hanno detenuto il 2024% del mercato dei gas industriali dell'area Asia-Pacifico, poiché i complessi integrati in Cina, Singapore e Corea del Sud hanno consumato ingenti volumi di ossigeno e idrogeno per ossidazione, idrocracking e desolforazione. Tuttavia, i margini di profitto dei cracker si sono ridotti nel Sud-est asiatico, spingendo gli operatori verso strategie di massimizzazione della resa e riduzione della CO₂, che si basano ancora in larga misura sull'idrogeno specifico.
La produzione di energia e di energia elettrica registrerà la crescita più rapida, con un CAGR del 6.85% al 2030, trainata dalla rigassificazione del GNL, dalle aggiunte di impianti a ciclo combinato e dai retrofit di sistemi di cattura del carbonio. L'elettronica si classifica al terzo posto; la crescita a due cifre di elio ultrapuro, azoto e miscele speciali la mantiene un focus strategico per i fornitori interessati alla difesa dei margini. Alimenti e bevande, metalli, medicale, automotive e trattamento delle acque continuano a fornire un'offerta downstream diversificata, garantendo la resilienza del mercato dei gas industriali dell'area Asia-Pacifico anche in caso di indebolimento dei singoli settori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 45.56, la Cina ha contribuito per il 2024% al mercato dei gas industriali dell'area Asia-Pacifico, sostenuta da una capacità di raffinazione record di 14.8 milioni di barili al giorno e da una spinta ad aumentare la capacità operativa di stoccaggio del gas fino a 60 miliardi di m³ entro il 2025. Air Liquide ha ampliato la propria presenza con un'ASU da 60 milioni di euro per Wanhua Chemical a Yantai, confermando la continua propensione dell'industria pesante. Nonostante la debolezza ciclica del settore edile, il sostegno politico alle energie rinnovabili, all'idrogeno e alla cattura del carbonio preserva la domanda di gas a lungo termine.
L'India, in espansione a un CAGR del 7.78%, punta a una quota di gas naturale del 15% nel suo mix energetico entro il 2030, con una domanda che dovrebbe triplicare entro il 2050, di cui l'80% sarà industriale [3] "L'industria guiderà il triplicamento del consumo di gas naturale in India entro il 2050", US Energy Information Administration, eia.gov . La de-captivazione da parte di Linde di due ASU presso Tata Steel in Odisha e la joint venture di Sojitz da 400 milioni di dollari per il biometano esemplificano le crescenti opportunità nei settori dell'acciaio, dei fertilizzanti e dei combustibili sostenibili.
Giappone e Corea del Sud vantano ecosistemi avanzati di idrogeno e cluster di semiconduttori a valore aggiunto. L'ASU di Naoshima Island di Air Liquide supporta la raffinazione del rame e la produzione di neon, mentre la continua carenza di elio costringe gli operatori di impianti a rinegoziare i contratti multi-fonte. Indonesia, Vietnam, Filippine e Thailandia sfruttano la diversificazione energetica, la lavorazione dei metalli e l'assemblaggio di componenti elettronici per ampliare la base clienti a valle, garantendo volumi consistenti per il mercato dei gas industriali dell'area Asia-Pacifico.
Panorama competitivo
Le major globali dominano un settore consolidato in cui l'intensità di capitale, i contratti di fornitura in loco e la profondità tecnologica creano elevate barriere all'ingresso. A seguito della fusione con Praxair, costata 33 miliardi di dollari, Linde ha registrato un portafoglio progetti di 10 miliardi di dollari e ha registrato un margine operativo APAC superiore al 30% nel 2024. Air Liquide ha registrato un miglioramento record del margine nel 2024, convogliando capitali verso investimenti su larga scala nell'ossigeno e nell'idrogeno che soddisfano rigorosi obiettivi di decarbonizzazione.
Air Products ha razionalizzato il proprio portafoglio tramite la vendita di apparecchiature GNL a Honeywell per 1.81 miliardi di dollari, liberando così spazio per iniziative su scala mondiale nel settore dell'idrogeno e dell'ammoniaca. Nippon Sanso Holdings, specialista regionale, continua a consolidare i distributori del Sud-Est asiatico e investe in unità di produzione (ASU) avanzate, orientate alle specifiche di purezza dei componenti elettronici, sfruttando i solidi legami con i clienti per proteggere la propria quota di mercato dai concorrenti globali.
La concorrenza si concentra sempre più su soluzioni a basse emissioni di carbonio: trasporto di idrogeno liquido, pompe criogeniche ad alta efficienza e unità di controllo (ASU) ottimizzate digitalmente. I fornitori che offrono servizi di ingegneria, purificazione e integrazione di processo possono vantare prezzi premium e durate contrattuali più lunghe, rafforzando i vantaggi strutturali nel mercato dei gas industriali dell'area Asia-Pacifico.
Leader del settore dei gas industriali dell'Asia-Pacifico
Air Liquide
Prodotti dell'aria e prodotti chimici Inc.
Linde plc
Nippon Sanso Holding Corporation
Yingde Gas Shanghai
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Linde ha annunciato di aver raggiunto un numero record di nuovi piccoli progetti in loco per la fornitura di azoto e ossigeno per il quinto anno consecutivo. Nel 2024, l'azienda ha firmato 59 accordi a lungo termine per la costruzione, la proprietà e la gestione di 64 impianti presso le sedi dei clienti.
- Febbraio 2025: Air Liquide ha avviato la costruzione di un'unità di separazione dell'aria su larga scala sull'isola di Naoshima, in Giappone, per produrre fino a 1,400 tonnellate di ossigeno al giorno, oltre ad azoto, argon e neon per la produzione di semiconduttori. L'attività inizierà nel 2027, con il supporto finanziario del Ministero dell'Economia, del Commercio e dell'Industria giapponese.
Ambito del rapporto sul mercato dei gas industriali dell'Asia-Pacifico
I gas industriali sono gas prodotti in quantità relativamente grandi dalle aziende produttrici di gas per l'utilizzo in vari processi di produzione industriale. Questi gas vengono venduti ad altre imprese e industrie, tra cui petrolio e gas, prodotti petrolchimici, prodotti chimici, energia, miniere, siderurgia, metalli, protezione ambientale, medicina, prodotti farmaceutici, biotecnologia, cibo, acqua, fertilizzanti, energia nucleare ed elettronica.
Il mercato dei gas industriali nell’Asia-Pacifico è segmentato per tipo di prodotto, settore utente finale e area geografica. Per tipo di prodotto, il mercato è segmentato in azoto, ossigeno, anidride carbonica, idrogeno, elio, argon, ammoniaca, metano, propano, butano e altri tipi (fluoro e protossido di azoto). In base all'industria dell'utente finale, il mercato è segmentato in lavorazione e raffinazione chimica, elettronica, alimenti e bevande, petrolio e gas, produzione e fabbricazione di metalli, industria medica e farmaceutica, automobilistica e dei trasporti, energia ed energia e altre industrie dell'utente finale ( trattamento delle acque e tutela dell'ambiente). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei gas industriali dell’Asia-Pacifico in cinque paesi della regione dell’Asia-Pacifico.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite sulla base del volume (tonnellate).
| Azoto |
| Oxygen |
| Anidride carbonica |
| Idrogeno |
| Elio |
| Argo |
| Ammoniaca |
| Metano |
| Propano |
| Butano |
| Altri tipi di prodotto (fluoro, protossido di azoto, neon, xeno) |
| Lavorazione chimica e raffinazione |
| Elettronica e semiconduttori |
| Lavorazione di alimenti e bevande |
| Olio e Gas |
| Produzione e fabbricazione di metalli |
| Medicale & Farmaceutico |
| Automotive e trasporti |
| Energia e produzione di energia |
| Altri settori (aerospaziale e trattamento delle acque e delle acque reflue) |
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Indonesia |
| Tailandia |
| Malaysia |
| Vietnam |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Azoto |
| Oxygen | |
| Anidride carbonica | |
| Idrogeno | |
| Elio | |
| Argo | |
| Ammoniaca | |
| Metano | |
| Propano | |
| Butano | |
| Altri tipi di prodotto (fluoro, protossido di azoto, neon, xeno) | |
| Per settore degli utenti finali | Lavorazione chimica e raffinazione |
| Elettronica e semiconduttori | |
| Lavorazione di alimenti e bevande | |
| Olio e Gas | |
| Produzione e fabbricazione di metalli | |
| Medicale & Farmaceutico | |
| Automotive e trasporti | |
| Energia e produzione di energia | |
| Altri settori (aerospaziale e trattamento delle acque e delle acque reflue) | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Vietnam | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei gas industriali nell'area Asia-Pacifico?
Nel 757.80 il mercato gestirà 2025 milioni di tonnellate e si prevede che raggiungerà i 982.93 milioni di tonnellate entro il 2030.
Quale prodotto guida la domanda regionale?
L'ossigeno è leader con una quota del 30.67% nel 2024, e viene utilizzato principalmente nei settori dell'acciaio, medicale e della raffinazione.
Perché l'azoto cresce più velocemente?
L'espansione della produzione di elettronica e il potenziamento della catena del freddo incrementano i volumi di azoto, sostenendo un CAGR previsto del 5.71% fino al 2030.
Quale settore di utilizzo finale si espanderà più rapidamente?
La produzione di energia e di elettricità registra l'incremento più rapido, con un CAGR del 6.85%, grazie ai progetti di rigassificazione del GNL e di idrogeno.
In che modo le politiche governative di decarbonizzazione influenzano i fornitori?
Le politiche che impongono l'idrogeno, la cattura del carbonio e lo stoccaggio strategico del gas creano centri di domanda concentrati, sostenendo investimenti a lungo termine in grandi impianti di separazione e liquefazione dell'aria.


