

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 157.06 miliardo di dollari |
| Dimensione del mercato (2031) | 209.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.98% CAGR |
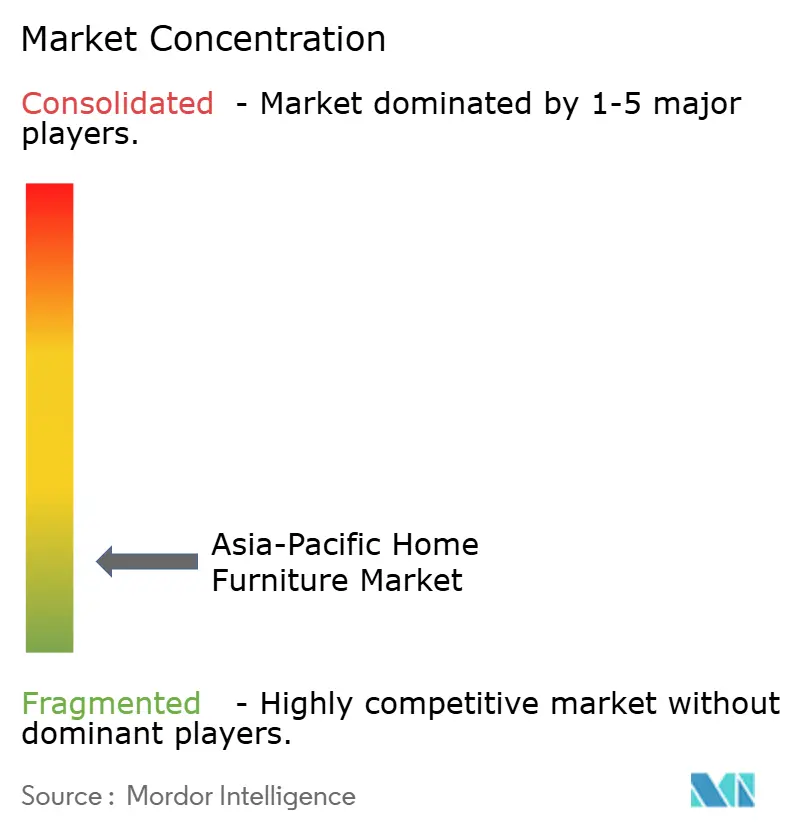
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili per la casa nell'area Asia-Pacifico di Mordor Intelligence
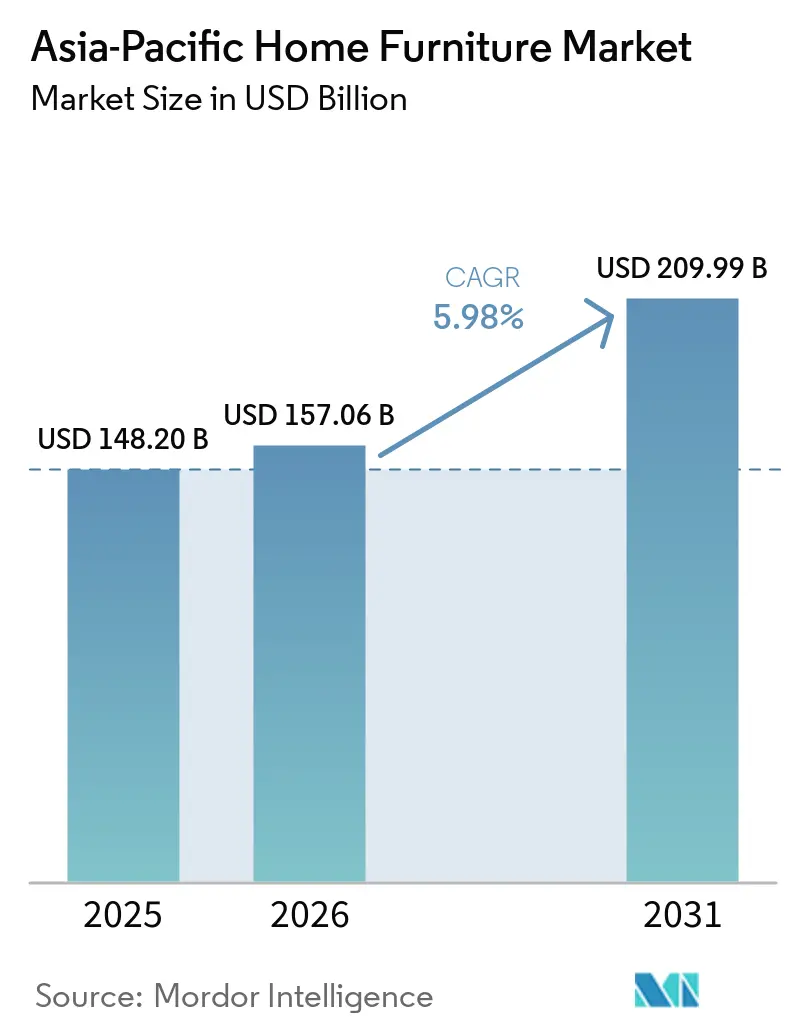
Si prevede che le dimensioni del mercato dei mobili per la casa nella regione Asia-Pacifico cresceranno da 148.20 miliardi di dollari nel 2025 a 157.06 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 209.99 miliardi di dollari entro il 2031 con un CAGR del 5.98% nel periodo 2026-2031. L'adozione dell'e-commerce continua a influenzare la scoperta, la specifica e l'acquisto di beni ingombranti, poiché i rivenditori globali intensificano gli investimenti omnicanale ed espandono le principali piattaforme digitali in Cina e in tutto il Sud-est asiatico [1] The Business Times Newsroom, “Ikea Bets on Online Growth in China with JD.com Launch,” The Business Times, asean.businesstimes.com.sg . La formazione di alloggi urbani e i cicli di ristrutturazione in corso sostengono la domanda di sostituzione, mentre l'invecchiamento della popolazione nelle economie avanzate modella le esigenze di layout senza barriere e standard di durabilità più elevati che rafforzano materiali di alta qualità e finiture conformi. I cambiamenti normativi, introdotti dai nuovi standard cinesi sulle emissioni dei mobili e dalla classificazione ENF per la formaldeide, innalzano i parametri di conformità e spingono gli acquirenti verso prodotti a basso contenuto di VOC (composti organici volatili) e con etichettatura chiara. Le modifiche alle politiche commerciali, inclusi i dazi statunitensi su mobili e articoli imbottiti, alterano le fonti di approvvigionamento, le rotte di consegna e le strutture di prezzo finali lungo le catene di fornitura intra-APAC e trans-Pacifico. Una maggiore segnalazione di sostenibilità, inclusa l'espansione della certificazione forestale e dei requisiti di due diligence nei mercati finali, promuove strategie di approvvigionamento basate sulla certificazione in Vietnam, Malesia, Indonesia e nelle basi di fornitori che servono l'Unione Europea.
Punti chiave del rapporto
- Per tipologia di prodotto, i mobili per soggiorno e sala da pranzo hanno rappresentato la quota maggiore del mercato dei mobili per la casa nella regione Asia-Pacifico nel 2025, con il 34.72%, mentre si prevede che i mobili per l'ufficio domestico cresceranno a un tasso annuo composto del 6.55% fino al 2031.
- Per tipologia di materiale, nel 2025 il legno deteneva il 54.56% della quota di mercato dei mobili per la casa nella regione Asia-Pacifico, mentre si prevede che i materiali plastici e polimerici cresceranno a un tasso annuo composto del 7.12% fino al 2031.
- Per fascia di prezzo, nel 2025 il segmento di fascia media ha conquistato il 55.68% della quota di mercato dei mobili per la casa nella regione Asia-Pacifico, mentre si prevede che il segmento premium crescerà a un tasso annuo composto del 7.01% fino al 2031.
- Per canale di distribuzione, i negozi specializzati in arredamento rappresentavano il 38.61% della quota di mercato dei mobili per la casa nella regione Asia-Pacifico nel 2025, mentre si prevede che i canali online cresceranno a un tasso annuo composto (CAGR) dell'8.06% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Cina deteneva il 43.58% della quota di mercato dei mobili per la casa nella regione Asia-Pacifico, mentre si prevede che l'India registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.88%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'arredamento per la casa nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La diffusione dell'e-commerce rimodella i percorsi di acquisto di beni ingombranti | 1.2% | Presente a livello globale, con una presenza maggiore in Cina, India e Sud-est asiatico. | Medio termine (2-4 anni) |
| Costruzione e ristrutturazione di alloggi urbani | 1.5% | Giappone, India, Cina, Australia, Corea del Sud | Medio-lungo termine (2-4+ anni) |
| Aumento del reddito disponibile e premiumizzazione | 1.1% | India, Cina, ASEAN-6, città emergenti di livello 2/3 | Medio termine (2-4 anni) |
| Acquisto orientato alla preferenza per il legno e alla sostenibilità | 0.8% | Esportatori globali, in particolare quelli che si rivolgono a Singapore, Australia e all'UE. | A lungo termine (≥4 anni) |
| Il micro-living promuove progetti modulari e multifunzionali. | 0.9% | Centri urbani: Hong Kong, Tokyo, Singapore, Mumbai, Manila | A breve o medio termine (≤2-4 anni) |
| Standard più rigorosi per la riduzione di VOC/formaldeide spingono i prodotti conformi | 0.5% | Cina, Singapore, India (progetti certificati IGBC) | Medio-lungo termine (2-4+ anni) |
| Fonte: Intelligenza di Mordor | |||
La diffusione dell'e-commerce ridefinisce i percorsi di acquisto di beni ingombranti.
I canali digitali rappresentano oltre il 10% delle vendite globali di mobili e l'Asia-Pacifico è all'avanguardia nell'adozione di programmi omnicanale che combinano il merchandising online con la consulenza in showroom e l'installazione post-acquisto [2] World Furniture Online Editorial Team, “Furniture Market Dynamics in 2025: Trade and Megatrends,” World Furniture Online, worldfurnitureonline.com . La crescita regionale è rafforzata dai grandi rivenditori che lanciano negozi dedicati sui marketplace cinesi che integrano le reti logistiche nazionali per la consegna a domicilio e i resi. In India, il contributo dei ricavi online per i principali marchi globali ha superato le norme del settore, poiché gli strumenti di visualizzazione, le generose politiche di cambio e le finestre di consegna più rapide infondono fiducia negli acquisti ad alto coinvolgimento. Permangono attriti operativi nell'ultimo miglio e nell'installazione per le merci ingombranti, motivo per cui i servizi logistici transfrontalieri per merci ingombranti hanno ampliato la copertura in Thailandia, Malesia, Singapore e Indonesia con team interni e hub regionali. Le variazioni nei flussi di trasporto aereo merci e pacchi, dovute all'evoluzione delle soglie doganali, possono riorientare l'attenzione delle piattaforme sulle diverse rotte, facilitando o limitando indirettamente la capacità di spedizione all'interno dell'area Asia-Pacifico, compresi i mobili. Con la maturazione di questi ecosistemi logistici, il mercato dei mobili per la casa nell'area Asia-Pacifico beneficia di una riduzione del rischio di consegna e di un accesso più ampio all'assortimento, precedentemente limitato dalla presenza fisica dei negozi.
Costruzione e ristrutturazione di alloggi urbani
La domanda di nuove costruzioni residenziali e di ristrutturazioni converge per sostenere i cicli di sostituzione dei mobili. Le nuove costruzioni residenziali in Giappone sono diminuite dello 0.4% su base annua a gennaio 2026, la contrazione più lieve da luglio 2024, ma le nuove costruzioni di case occupate dai proprietari sono rimbalzate del 6.6%, segnalando una stabilizzazione nei segmenti di case unifamiliari che privilegiano arredi di maggior valore e durevoli [3] Trading Economics Team, “Japan Housing Starts Drop Less Than Estimated,” Trading Economics, tradingeconomics.com . Le pressioni sull'accessibilità degli alloggi continuano a spingere gli acquirenti di prima casa verso unità più piccole in molti centri urbani della regione, il che sostiene la domanda di design modulari, efficienti in termini di spazio e di pezzi multifunzionali. Le risposte politiche come i quadri normativi per l'edilizia sociale e l'affitto in alcuni governi dell'Asia-Pacifico influenzeranno il mix di accessori e finiture durevoli specificati per contesti ad alta occupazione. Il costante aumento della domanda di immobili di lusso in India, soprattutto nelle nuove costruzioni, sottolinea come uffici domestici, zone benessere e funzionalità smart si traducano in scrivanie ergonomiche, soluzioni di archiviazione integrate e mobili predisposti per la tecnologia. I flussi migratori verso i principali centri urbani aumentano anche il ricambio degli alloggi in affitto, il che a sua volta incrementa la domanda di base di mobili flessibili e resistenti, adatti a frequenti cambi di inquilino e a planimetrie più compatte.
Aumento del reddito disponibile e premiumizzazione
L'espansione della classe media e la crescente prosperità stanno orientando gli acquisti delle famiglie verso materiali, lavorazione e provenienza del design di qualità superiore. L'India, ora uno dei principali mercati globali per dimensioni, ha registrato una solida crescita nel 2024 con una bassa quota di importazioni, il che lascia spazio a offerte nazionali di fascia alta e a importazioni di lusso selezionate. Man mano che i produttori si allineano alle specifiche per l'edilizia sostenibile e la qualità dell'aria interna, gli acquisti che privilegiano adesivi e rivestimenti a basse emissioni diventano un elemento distintivo visibile negli allestimenti aziendali e istituzionali. I marchi in tutta la regione pongono sempre più l'accento su legno tracciabile, componenti riciclati e finiture ad alte prestazioni per soddisfare i clienti informati che cercano benefici per la salute e la sostenibilità oltre all'estetica. Le vendite di fascia alta spesso includono consulenze personalizzate, tempi di consegna più lunghi e materiali certificati, che insieme rafforzano la proposta di valore che giustifica prezzi di vendita medi più elevati. Questa preferenza strutturale per qualità, durata e sostenibilità verificata continua a trainare la domanda verso le fasce di prezzo più elevate nel mercato dell'arredamento per la casa dell'Asia-Pacifico.
Standard più severi per le basse emissioni di VOC/formaldeide spingono verso prodotti conformi
È in corso un riassetto normativo. La norma cinese GB 18584-2024 consolida i limiti per formaldeide, TVOC e altre sostanze problematiche, mentre il grado ENF inasprisce i limiti per la formaldeide, rendendo la conformità alle emissioni un parametro competitivo per i fornitori [4] CCL Lab, “Mandatory National Standard GB 18584-2024,” CCL Lab, ccllab.com.cn . Il marchio di sostenibilità per mobili di Singapore, potenziato, introduce test di terze parti, soglie TVOC a livelli e un registro pubblico che alza l'asticella per la segnalazione della qualità dell'aria interna e apre l'accesso agli appalti in contesti istituzionali. L'ordinanza indiana sul controllo della qualità dei mobili richiede la certificazione ISI per le principali categorie di mobili entro il 2026, consolidando la domanda verso produttori organizzati e conformi con processi documentati. Per le esportazioni, i limiti di formaldeide CARB P2 e lo screening REACH dell'UE rendono la verifica da parte di terzi e la prova della catena di custodia requisiti imprescindibili per i fornitori di Stati Uniti ed Europa. I team di sviluppo delle esportazioni riferiscono che la certificazione proattiva, una verifica tecnica più rapida e sistemi di qualità ben documentati accelerano i cicli di vendita e supportano strategie di prezzo basate sul valore che compensano i costi di conformità. Analisi dell'impatto delle restrizioni
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi delle materie prime e del trasporto | -0.9% | Globale, particolarmente presente sulle rotte transpacifiche e tra Asia ed Europa. | A breve o medio termine (≤2-4 anni) |
| Logistica ingombrante dell'ultimo miglio, danni e resi | -0.6% | Sud-est asiatico, India, Australia | Medio termine (2-4 anni) |
| Dazi antidumping e attriti commerciali intra-APAC | -0.7% | Catene di approvvigionamento incentrate sulla Cina, esportazioni dirette negli Stati Uniti. | A breve o medio termine (≤2-4 anni) |
| Riduzione dei costi relativi alla conformità in materia di sicurezza antincendio e emissioni. | -0.4% | Cina, Singapore, India (progetti certificati IGBC), esportatori rivolti all'UE | Medio-lungo termine (2-4+ anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi delle materie prime e del trasporto
I prezzi del legno sono aumentati alla fine del 2025, sostenuti da misure politiche e riduzioni dell'offerta, intensificando la pressione sui costi dei pannelli e del legno massello, che rimangono fondamentali per la produzione del settore. Le limitazioni dell'offerta nelle principali regioni del Nord America e la carenza di manodopera nel settore del disboscamento e delle segherie hanno mantenuto i produttori cauti, mentre le nuove costruzioni residenziali a valle mostravano segnali di miglioramento per il 2026. Gli operatori del settore del legno del Nord Europa hanno evidenziato le fluttuazioni delle materie prime e dei tassi di cambio che hanno compromesso la redditività e innescato iniziative di contenimento dei costi per stabilizzare le operazioni. Sul fronte marittimo, le tariffe dei container tra Asia e costa occidentale degli Stati Uniti sono aumentate alla fine del 2025, mentre i costi "tutto incluso" sono ulteriormente cresciuti con l'inclusione degli accessori, influenzando le decisioni sui prezzi di sbarco per gli importatori di mobili. Le interruzioni delle rotte e le limitazioni dei canali hanno sostenuto le tariffe e contribuito alla variabilità dei programmi, mentre un portafoglio ordini di navi storicamente elevato ha introdotto incertezza su come la capacità in arrivo influenzerà i cicli tariffari e l'affidabilità del servizio. Anche le rotte regionali hanno registrato picchi e congestione a breve termine alla fine del 2025, che hanno allungato di settimane i tempi di consegna e costretto gli spedizionieri a detenere scorte di sicurezza aggiuntive che hanno immobilizzato il capitale circolante.
Dazi antidumping e attriti commerciali intra-APAC
Le misure antidumping statunitensi sui mobili e armadi in legno per camere da letto provenienti dalla Cina hanno continuato a influenzare le decisioni di approvvigionamento, con la riconferma dei margini finali nel 2025 e l'aumento dei costi di consegna per gli importatori a seguito dell'introduzione di dazi. Ulteriori provvedimenti statunitensi hanno introdotto dazi su armadi e mobili da bagno, nonché su mobili in legno imbottiti, in base a disposizioni di sicurezza nazionale, spingendo i produttori a diversificare le aree di produzione e a valutare nuove opzioni di nearshoring. Nel 2024, il Messico ha imposto dazi su un'ampia gamma di importazioni provenienti da paesi senza accordi commerciali, inclusi i mobili, con conseguenti ripercussioni sulla competitività dei costi per gli esportatori che si rivolgono al Nord America. Gli esportatori regionali con vantaggi in termini di costi e solidi portafogli di certificazioni hanno continuato a mantenere l'accesso al mercato, sebbene l'aumento dei tetti tariffari abbia introdotto rischi di pianificazione che richiedono una maggiore conformità commerciale. Nel complesso, queste misure hanno rafforzato il passaggio a strategie "Cina+1", in cui i fornitori creano ridondanza in Vietnam, Indonesia, India e altri paesi per preservare la continuità e i margini nel mercato dei mobili per la casa dell'Asia-Pacifico.
Analisi del segmento
Per tipologia di prodotto: Il potenziale di lavoro ibrido ridefinisce il mix di portafoglio
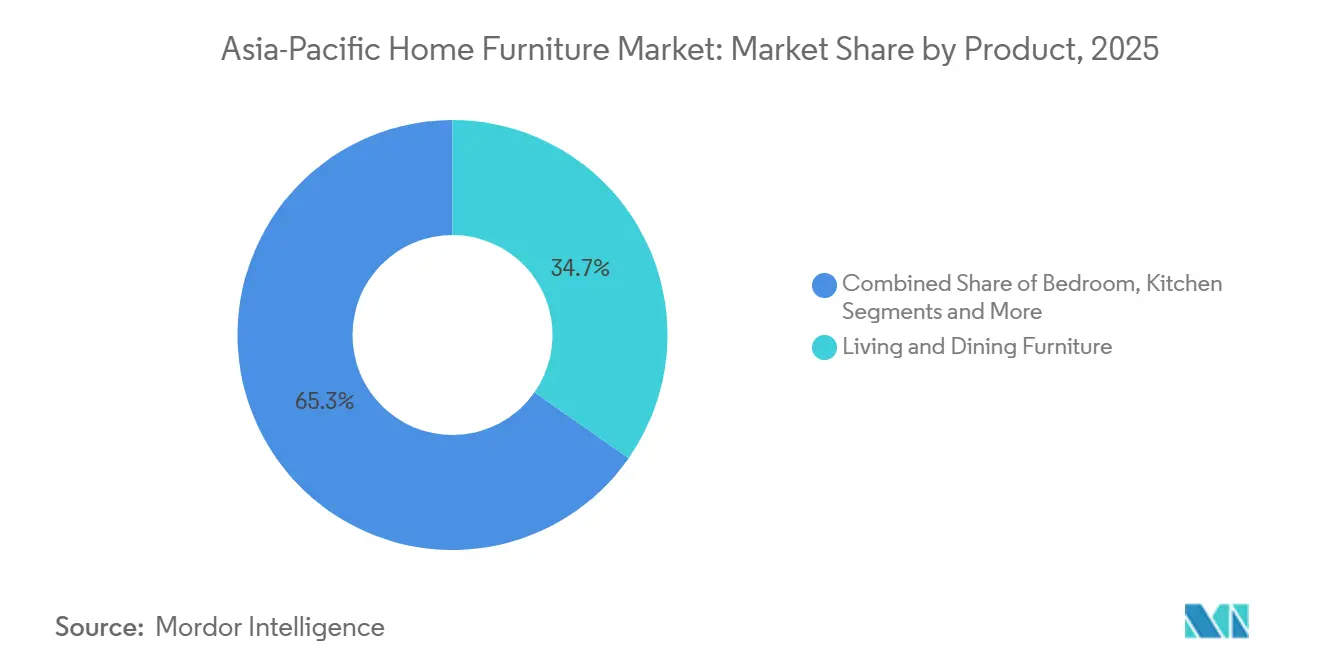
Nel 2025, i mobili per soggiorno e sala da pranzo rappresentavano il 34.72% del mercato, mentre i mobili per l'ufficio domestico sono la categoria in più rapida crescita, con un CAGR del 6.55% nel periodo 2026-2031, all'interno del mercato dei mobili per la casa dell'Asia-Pacifico. La leadership del segmento soggiorno e sala da pranzo riflette le esigenze di utilizzo e di socializzazione tipiche delle famiglie, dove divani componibili, tavoli allungabili e mobili per l'intrattenimento rimangono elementi fondamentali nell'arredamento domestico. I rivenditori continuano a offrire soluzioni di valore aggiunto attraverso pacchetti personalizzati e la disponibilità di diverse opzioni di rivestimento, oltre a finiture antimacchia migliorate per gli articoli di uso più frequente. La tendenza verso l'ufficio domestico persiste grazie a scrivanie ergonomiche, postazioni di lavoro regolabili in altezza e sedute da ufficio che soddisfano le esigenze di comfort e produttività in contesti lavorativi ibridi. La visualizzazione online e l'assistenza alla vendita contribuiscono a convincere gli acquirenti indecisi ad effettuare questi acquisti complessi, anche se molti finalizzano comunque la scelta nei negozi fisici.
I mobili per la camera da letto mantengono cicli di sostituzione costanti grazie a testiere imbottite, letti con vani contenitori integrati e armadi modulari che massimizzano la funzionalità in spazi ridotti. I mobili da cucina e i pensili modulari beneficiano dell'ottimizzazione dello spazio nelle abitazioni urbane ad alta densità, con superfici performanti, vani contenitori a scomparsa e ferramenta silenziosa considerati standard di base nelle fasce di prezzo medio-alte. I mobili per il bagno seguono i tempi di ristrutturazione e le finiture di pregio, mentre le linee per esterni crescono nei mercati tropicali dove la resistenza all'umidità e la durata definiscono gli standard di prodotto. Cucine da esterno certificate FSC e piani cottura progettati per resistere agli agenti atmosferici dimostrano come l'innovazione dei materiali e le credenziali di sostenibilità influenzino i criteri di acquisto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il predominio del legno persiste, ma l'innovazione nei polimeri accelera.
Nel 2025 il legno rappresentava il 54.56% del mercato e continua a essere un punto di riferimento per la percezione di qualità e durata, mentre si prevede che i materiali plastici e polimerici cresceranno a un tasso annuo composto del 7.12% nel periodo 2026-2031 nel mercato dei mobili per la casa dell'Asia-Pacifico. Le certificazioni legate alla sostenibilità rafforzano il valore del marchio del legno con un'etichettatura tracciabile della catena di approvvigionamento e della catena di custodia per gli acquirenti a valle. La copertura globale delle certificazioni si è ampliata nel 2025, con l'Asia-Pacifico responsabile di una quota significativa di certificati di catena di custodia e una crescente adozione tra gli esportatori che servono l'UE. Le prime certificazioni malesi per il bambù e il legno di caucciù si aggiungono al mix di materiali rinnovabili per i produttori di mobili che servono acquirenti che danno priorità alla dovuta diligenza e alla disponibilità a lungo termine. I fornitori vietnamiti stanno integrando i sistemi FSC e PEFC, testando sul campo la conformità basata sulla geolocalizzazione man mano che le normative europee si inaspriscono e utilizzando acacia, eucalipto e teak certificati per servire gli acquirenti sensibili alle normative.
I polimeri guadagnano quote di mercato grazie a design leggeri, modulari e accessibili in termini di prezzo, che soddisfano i vincoli del micro-living. Le innovazioni nel campo dei materiali compositi, che combinano biomassa a rapida crescita con polimeri ingegnerizzati, mirano ad aumentare la durata, ridurre il peso e migliorare la resistenza all'umidità per cucine, bagni e soluzioni di stoccaggio di base. I design a base metallica continuano a supportare l'uso in ufficio e all'aperto con finiture verniciate a polvere e resistenza alla corrosione, mentre vetro, pietra e rattan offrono opzioni di superficie decorative e di pregio che aumentano la varietà estetica. Le tendenze normative, tra cui i pannelli di grado ENF in Cina e CARB P2 per i prodotti destinati agli Stati Uniti, spingono i produttori verso adesivi a basse emissioni e finiture a base d'acqua per proteggere l'accesso al mercato e l'ammissibilità ai programmi nel mercato dell'arredamento per la casa dell'Asia-Pacifico.
Per fascia di prezzo: la fascia media sostiene i volumi, la fascia premium registra i guadagni più rapidi.
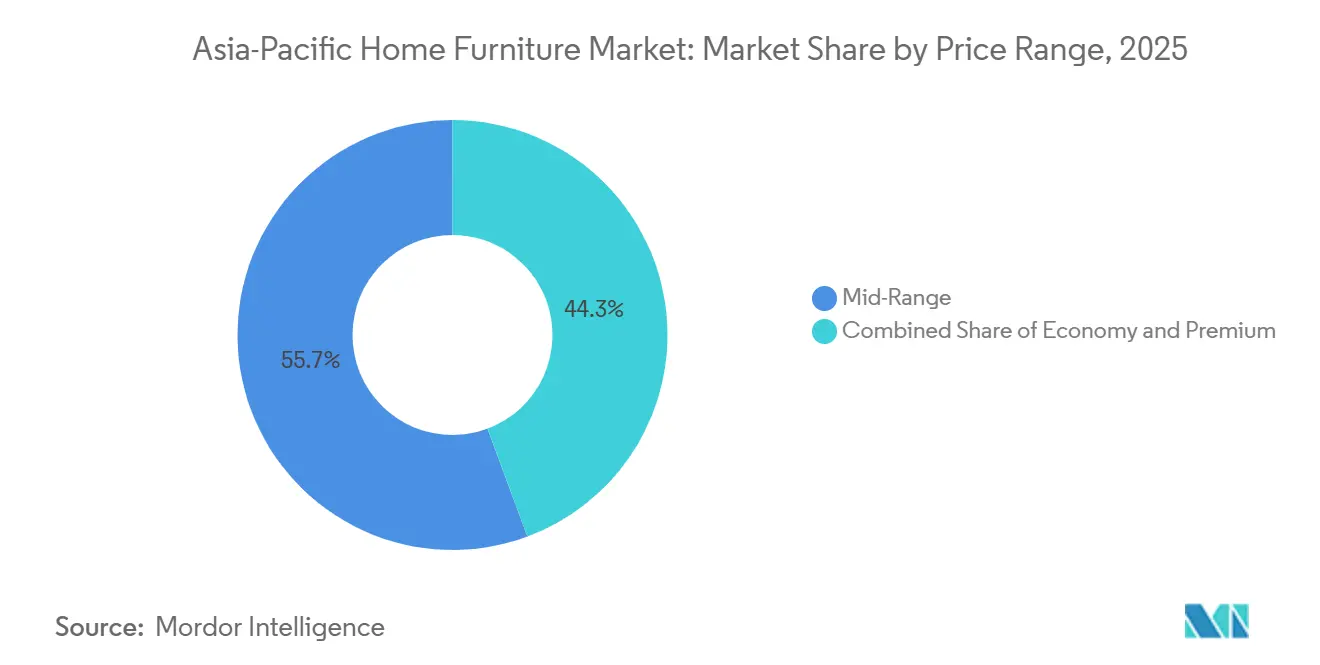
Nel 2025, il segmento di fascia media ha conquistato una quota del 55.68%, mentre si prevede che il segmento premium crescerà più rapidamente, con un CAGR del 7.01% nel periodo 2026-2031, nel mercato dell'arredamento per la casa dell'Asia-Pacifico. Gli acquirenti di fascia media ricercano design funzionale, qualità affidabile e prezzi equi per divani, set da pranzo, armadi e mobili contenitori, rendendo decisivi l'ampiezza dell'offerta omnicanale e la disponibilità di stock. I rivenditori su larga scala dimostrano che assortimenti coerenti, negozi in formato urbano e percorsi digitali assistiti possono ampliare la portata e sostenere una crescita costante anche nei segmenti sensibili al prezzo. La crescita del segmento premium è supportata da famiglie benestanti e da standard di specifiche avanzati in ambienti istituzionali e aziendali che richiedono limiti di emissioni verificati e materiali certificati. L'approvvigionamento orientato alla conformità e la segnalazione di sostenibilità consentono agli operatori organizzati di applicare prezzi più elevati, migliorando al contempo il tasso di conversione con la vendita consulenziale e servizi personalizzati.
La domanda di prodotti di fascia alta riflette la disponibilità ad attendere i tempi di sdoganamento, la ricerca di rivestimenti pregiati e dettagli artigianali convalidati da certificazioni indipendenti. Finiture ad alte prestazioni per i tavoli da pranzo, pelle resistente all'usura e legni masselli certificati FSC garantiscono una lunga durata, in linea con i valori di transazione più elevati. Il mercato dell'arredamento per la casa nella regione Asia-Pacifico continua a registrare una tendenza dei consumatori verso prodotti di qualità superiore, in quanto la consapevolezza della qualità dell'aria interna e della provenienza dei materiali sta diventando sempre più rilevante nelle decisioni di acquisto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'online cresce, ma i negozi specializzati mantengono il primato
Nel 2025, i negozi specializzati in arredamento detenevano il 38.61% del mercato, mentre si prevede che il mercato online crescerà a un tasso annuo composto (CAGR) dell'8.06% nel periodo 2026-2031 nell'area Asia-Pacifico. I negozi fisici rimangono fondamentali per la valutazione tattile del comfort dei rivestimenti, della qualità degli assemblaggi, della consistenza dei tessuti e dell'uniformità delle finiture, nonché per il coordinamento dei servizi di consegna e montaggio per gli acquisti di valore elevato. Gli showroom fungono anche da centri di consulenza per la progettazione di armadi e mobili su misura, che spesso richiedono misurazioni precise in loco e specifiche iterative.
I canali online si espandono grazie alla scoperta tramite dispositivi mobili e ai pagamenti digitali, mentre la realtà aumentata e gli strumenti di configurazione 3D riducono l'incertezza su dimensioni, colore e vestibilità. Le piattaforme ad alta velocità in Cina offrono selezioni curate di marchi globali con logistica integrata e gestione dell'ultimo miglio, estendendo la portata oltre i confini fisici. I nuovi programmi di logistica per merci ingombranti nel Sud-est asiatico affrontano ulteriormente le problematiche relative al trasporto, allo sdoganamento e all'installazione, impiegando personale di consegna interno e coprendo gli hub regionali. Con la maturazione delle capacità omnicanale, la visibilità integrata dell'inventario, l'installazione gestita e i resi flessibili aiutano i canali online a conquistare una quota maggiore del mercato dell'arredamento per la casa nella regione Asia-Pacifico nel periodo di previsione.
Analisi geografica
Nel 2025, la Cina deteneva il 43.58% della quota di mercato dei mobili per la casa nella regione Asia-Pacifico, grazie a una solida base produttiva interna e a un esteso ecosistema manifatturiero che soddisfa la domanda regionale e globale. Nel 2025, tuttavia, la spinta alle esportazioni ha dovuto affrontare ostacoli normativi, in quanto gli ordini antidumping statunitensi e le nuove tariffe per la sicurezza nazionale su mobili e arredi in legno imbottiti hanno influenzato il mix di prodotti e la pianificazione delle rotte commerciali. L'adozione a livello nazionale di funzionalità di shopping in realtà aumentata e virtuale e le partnership con le piattaforme supportano la crescita online dei segmenti di fascia alta e media, mentre le fluttuazioni del mercato edile frenano i flussi di materie prime a breve termine per le categorie ad alta intensità di legno. Si prevede che l'India sarà il mercato a più rapida crescita, con un CAGR del 10.88% dal 2026 al 2031, sostenuto dall'urbanizzazione, dall'aumento dei redditi e da un'ampia base di acquirenti di fascia media che sta orientandosi costantemente verso prodotti di fascia alta.
I segnali di investimento da parte dei principali rivenditori globali sottolineano la priorità strategica dell'India e le prospettive di espansione per reti di negozi più ampie e una maggiore presenza online. Sul fronte normativo, l'ordinanza indiana sul controllo della qualità dei mobili impone la certificazione ISI per le categorie chiave a partire da febbraio 2026, un passo che consolida la domanda verso produttori organizzati e conformi. Nel resto dell'Asia-Pacifico, i dati sul mercato immobiliare giapponese di inizio 2026 hanno mostrato contrazioni più contenute e una ripresa delle nuove costruzioni di abitazioni di proprietà, il che sostiene la domanda di mobili di qualità superiore e durevoli.
Il Sud-est asiatico continua a beneficiare delle dinamiche del nearshoring, con la base di esportazione del Vietnam che integra i sistemi FSC e PEFC e sperimenta strumenti di geolocalizzazione per allinearsi alle norme UE in materia di due diligence. Le tappe di certificazione della Malesia per il bambù e il legno di caucciù aggiungono opzioni rinnovabili, mentre il sistema SVLK indonesiano integra la verifica legale del legname con funzionalità di geolocalizzazione che supportano i percorsi di conformità per gli esportatori che si rivolgono all'UE. Questi cambiamenti sostengono una svolta a livello regionale verso materiali tracciabili, minori emissioni e legalità verificata, in linea con le prospettive a lungo termine per il mercato dell'arredamento per la casa nella regione Asia-Pacifico.
Panorama competitivo
Il mercato dell'arredamento per la casa nella regione Asia-Pacifico presenta una moderata frammentazione con consolidamento a livello locale, dove i colossi globali e i leader regionali competono con una lunga serie di produttori di piccole e medie dimensioni. Le aziende di grandi dimensioni sfruttano la densità di approvvigionamento, l'integrazione logistica e le piattaforme omnicanale per difendere la propria quota di mercato nei segmenti di fascia media e premium, mentre la differenziazione basata sulla conformità normativa è diventata una leva fondamentale per la creazione di valore. I rivenditori intensificano il coinvolgimento digitale per trasformare la scoperta online in consegna e installazione garantite, il che influenza i formati dei negozi, l'offerta di servizi e l'allocazione del capitale nelle principali città.
Uno dei principali operatori globali prevede di espandersi in modo aggressivo in India attraverso maggiori investimenti, un aumento del numero di punti vendita e obiettivi di crescita online più rapidi, a dimostrazione di un impegno a lungo termine nello sviluppo del mercato e nell'integrazione dei fornitori locali. In Cina, le partnership con le piattaforme e gli assortimenti di prodotti selezionati allineano la visibilità del marchio con le reti logistiche nazionali in grado di supportare la consegna di merci voluminose e la logistica inversa su larga scala. Gli operatori regionali in India stanno investendo nella presenza omnicanale, in programmi di rinnovamento del marchio e nell'innovazione di prodotto per accelerare la crescita B2C e B2B. Un importante marchio indiano ha annunciato un piano di investimenti pluriennale incentrato sulla tecnologia digitale, sull'espansione dei punti vendita nelle città di secondo e terzo livello e sul miglioramento del design, insieme a un obiettivo di fatturato che raddoppierebbe le dimensioni attuali entro l'anno fiscale 2029. In tutto il Sud-est asiatico, le soluzioni logistiche per merci voluminose mirano a semplificare il trasporto transfrontaliero e l'installazione dell'ultimo miglio, supportando sia i rivenditori e-commerce puri che quelli omnicanale.
Con l'intensificarsi delle certificazioni e della conformità, i produttori che documentano i limiti di emissione e la legalità del legno acquisiscono credibilità presso gli acquirenti istituzionali, accelerando i cicli di vendita e ottenendo prezzi più elevati rispetto all'offerta generica. Le dinamiche competitive variano a seconda del segmento. Soggiorno e sala da pranzo continuano ad attrarre la domanda di massa e di fascia alta, mentre l'ufficio domestico mostra una crescita strutturale con la normalizzazione delle routine ibride. La competizione tra i materiali mette in equilibrio il fascino intramontabile del legno con l'innovazione dei polimeri e dei compositi, destinati al micro-living e alle categorie entry-level. La differenziazione al dettaglio spesso si basa sulla qualità della consegna, sui servizi di montaggio e sulla gestione dei resi, aree in cui la logistica integrata o le reti di partner gestiti possono proteggere i margini e favorire gli acquisti ripetuti.
Leader del settore dell'arredamento per la casa nell'area Asia-Pacifico
IKEA
Nitori Holdings
KUKA Home (Jason Furniture Hangzhou)
Man Wah Holdings (CHEERS)
Oppein Gruppo di casa
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: IKEA ha annunciato l'intenzione di più che raddoppiare i propri investimenti in India, portandoli a oltre 200 miliardi di rupie (3.2 miliardi di dollari) entro cinque anni, espandendo la rete di negozi da sei a 30, incrementando le vendite online dal 30% a un obiettivo del 40% e aumentando l'approvvigionamento locale dal 30% al 50% entro il 2030 attraverso partnership con 45 fornitori, a dimostrazione della fiducia nel ruolo dell'India come uno dei mercati globali più strategici per IKEA.
- Dicembre 2025: Il 9 dicembre 2025, SF International ha presentato un portafoglio completo di servizi logistici per merci ingombranti in Thailandia, Malesia, Singapore e Indonesia, impiegando oltre 10,000 dipendenti interni, più di 20 hub regionali e 780 punti vendita per affrontare i colli di bottiglia transfrontalieri nel trasporto, nella consegna dell'ultimo miglio e nello sdoganamento di mobili ed elettrodomestici, con servizi a valore aggiunto che includono consegna/installazione, magazzinaggio e logistica inversa.
- Novembre 2025: TCC Concept Limited, società di servizi immobiliari con sede a Pune, ha acquisito il 98.98% del rivenditore online indiano di mobili Pepperfry per 661.47 crore di rupie tramite uno scambio di azioni (approvato dal consiglio di amministrazione di TCC a novembre, completamento dell'operazione a metà dicembre 2025), segnando uno sconto significativo rispetto alla precedente valutazione di Pepperfry di oltre 300 milioni di dollari, poiché la società ha dovuto affrontare costi logistici, difficoltà legate ai prezzi premium e un fatturato di 209 crore di rupie nell'anno fiscale 24 (-40% su base annua).
- Ottobre 2025: IKEA ha inaugurato il suo secondo negozio nelle Filippine, un Plan and Order Shop di 500 metri quadrati presso l'Ayala Malls TriNoma a Quezon City, il 23 ottobre 2025, offrendo l'acquisto in negozio di articoli selezionati, il ritiro degli ordini online e consulenze di design gratuite da parte di 14 interior designer qualificati, rafforzando la strategia omnicanale di IKEA e la collaborazione con Ayala Malls.
Ambito del rapporto sul mercato dei mobili per la casa nell'area Asia-Pacifico
Il mercato dell'arredamento per la casa dell'area Asia-Pacifico presenta un ampio spettro di prodotti su misura per uso residenziale, come sedute, soluzioni di stoccaggio, tavoli, letti e articoli decorativi. Caratterizzato dalle sue offerte diversificate, il mercato soddisfa una moltitudine di preferenze dei consumatori, sfumature culturali ed estetiche regionali. Il rapporto approfondisce un'analisi completa del background del mercato dell'arredamento per la casa dell'area Asia-Pacifico. Ciò include la valutazione dell'economia e dei contributi di vari settori, la fornitura di una panoramica del mercato, la stima delle dimensioni del mercato per segmenti chiave, l'evidenziazione delle tendenze emergenti, l'analisi delle dinamiche di mercato e l'esame della spesa logistica da parte dei settori degli utenti finali.
Il mercato dei mobili per la casa nella regione Asia-Pacifico è segmentato per prodotto, materiale, fascia di prezzo, canale di distribuzione e area geografica. Per prodotto, il mercato è suddiviso in mobili per soggiorno e sala da pranzo, mobili per camera da letto, mobili per cucina, mobili per ufficio domestico, mobili per bagno, mobili per esterni e altri mobili. Per materiale, il mercato è classificato in legno, metallo, plastica e polimeri e altri. Per fascia di prezzo, il mercato è segmentato in economico, medio e premium. Per canale di distribuzione, il mercato è suddiviso in centri per la casa, negozi di arredamento specializzati, online e altri canali di distribuzione. Geograficamente, l'analisi di mercato copre India, Cina, Giappone, Australia, Corea del Sud, Sud-est asiatico e resto dell'Asia-Pacifico. Il rapporto fornisce le dimensioni del mercato e le previsioni per il mercato dei mobili per la casa nella regione Asia-Pacifico in valore (USD) per tutti i segmenti sopra menzionati.
Per prodotto
| Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto |
| Mobili da cucina |
| Mobili per ufficio |
| Arredo bagno |
| Mobili per esterni |
| altri mobili |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altro |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| Centri domestici |
| Negozi di mobili specializzati |
| Online |
| Altri canali di distribuzione |
Per geografia
| India |
| Cina |
| Giappone |
| Australia |
| Corea del Sud |
| Sud-Est Asiatico |
| Resto dell'Asia-Pacifico |
| Per prodotto | Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto | |
| Mobili da cucina | |
| Mobili per ufficio | |
| Arredo bagno | |
| Mobili per esterni | |
| altri mobili | |
| Per materiale | Legno (MDF) |
| Metallo | |
| Plastica e polimero | |
| Altro | |
| Per fascia di prezzo | Economia |
| Mid-Range | |
| Premium | |
| Per canale di distribuzione | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| Per geografia | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est Asiatico | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato dei mobili per la casa nella regione Asia-Pacifico?
Il mercato dei mobili per la casa nella regione Asia-Pacifico ha raggiunto un valore di 148.20 miliardi di dollari nel 2025, con una previsione di crescita a 157.06 miliardi di dollari nel 2026 e a 209.99 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.98%.
Quali categorie di prodotti sono leader e registrano la crescita più rapida nel mercato dell'arredamento per la casa nella regione Asia-Pacifico?
Nel 2025, i mobili per soggiorno e sala da pranzo detenevano una quota di mercato del 34.72%, mentre i mobili per l'ufficio domestico registravano la crescita più rapida, con un CAGR del 6.55% nel periodo 2026-2031.
Quali sono le tendenze dei materiali nel settore dell'arredamento per la casa nella regione Asia-Pacifico?
Nel 2025 il legno detiene una quota di mercato del 54.56% grazie alla sua durabilità e al suo aspetto estetico, mentre i materiali plastici e polimerici registrano la crescita più rapida, con un CAGR del 7.12% fino al 2031, soprattutto per quanto riguarda i design modulari e leggeri.
Quali canali di distribuzione stanno avendo successo nella regione Asia-Pacifico?
I negozi specializzati in arredamento detengono una quota del 38.61%, e il canale online è quello in più rapida crescita, con un CAGR dell'8.06%, grazie agli strumenti di realtà aumentata, alle consegne più rapide e alla logistica per merci ingombranti che riducono gli ostacoli all'acquisto.
Quali sono i paesi più importanti per la domanda di mobili in questa regione?
Nel 2025 la Cina deterrà una quota del 43.58%, mentre l'India sarà il Paese con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) previsto del 10.88% fino al 2031, a testimonianza dell'urbanizzazione e dell'aumento dei redditi.
Quali modifiche normative avranno il maggiore impatto sui fornitori della regione Asia-Pacifico?
I limiti di formaldeide ENF in Cina, il marchio di sostenibilità per mobili di Singapore, il Furniture QCO indiano, il CARB P2 per le esportazioni dagli Stati Uniti e le norme UE sulla dovuta diligenza influenzeranno i requisiti di conformità e la selezione dei fornitori.


