

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
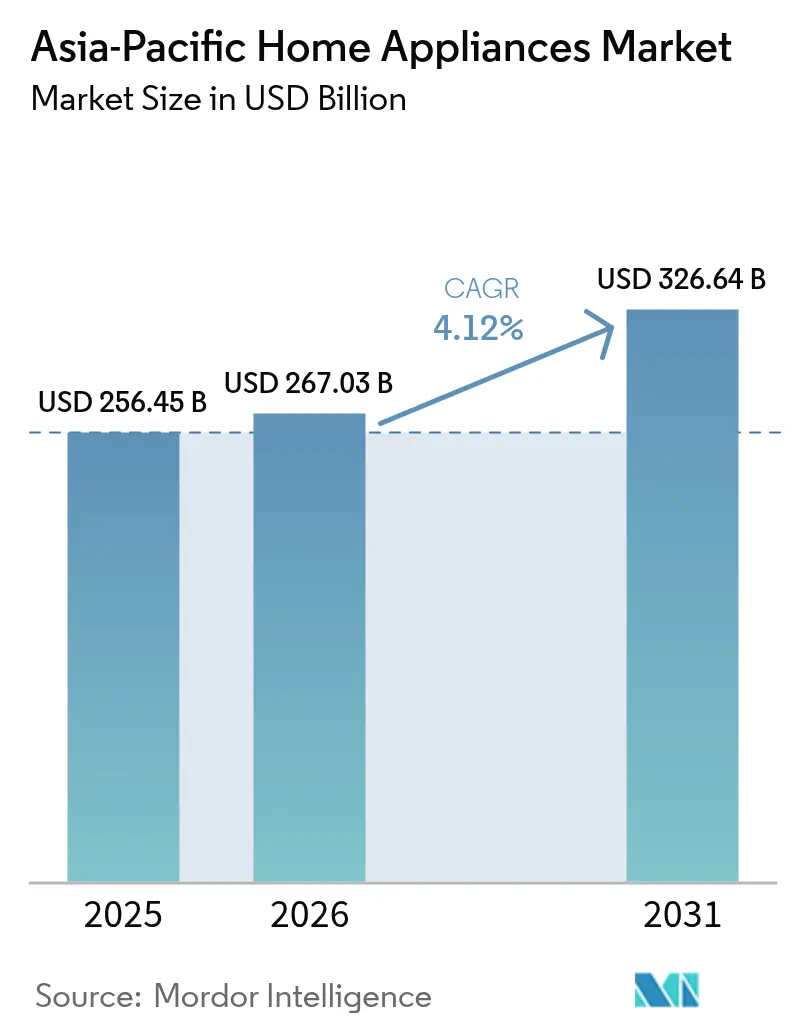
| Dimensione del mercato (2026) | 267.03 miliardo di dollari |
| Dimensione del mercato (2031) | 326.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.12% CAGR |
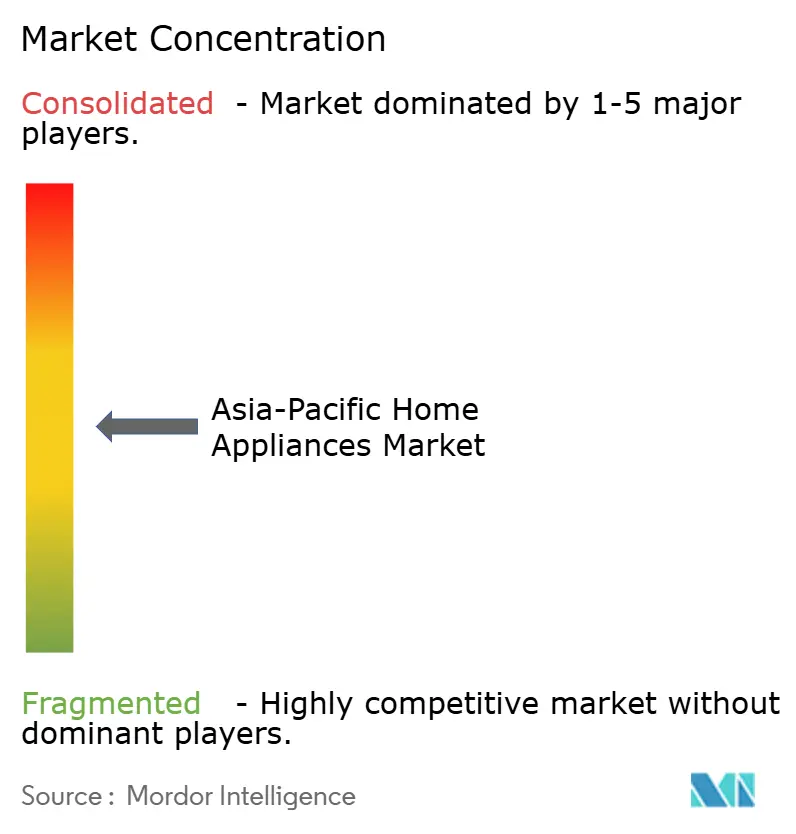
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato degli elettrodomestici nella regione Asia-Pacifico crescerà da 256.45 miliardi di dollari nel 2025 a 267.03 miliardi di dollari nel 2026, per poi raggiungere i 326.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.12% nel periodo 2026-2031. Questa crescita riflette l'urbanizzazione, l'aumento dei redditi e la più rapida adozione di elettrodomestici connessi e con tecnologia inverter, che riducono il consumo energetico durante l'intero ciclo di vita e consentono l'offerta di pacchetti di assistenza per grandi e piccoli elettrodomestici. Le politiche governative influenzeranno la domanda nel 2026: il rinnovato piano di permuta cinese orienterà le sostituzioni verso i modelli con le migliori prestazioni, mentre la revisione del sistema di valutazione a stelle BEE in India promuoverà modifiche progettuali che bilancino efficienza e convenienza. I miglioramenti logistici e l'integrazione online-offline ridurranno i tempi di consegna per gli articoli ingombranti, incrementando le conversioni nelle città di secondo e terzo livello. I rischi di esecuzione rimangono evidenti nelle fasce di prezzo in cui l'inflazione dei costi di produzione, i vincoli di rete in alcuni mercati del Sud-est asiatico e le transizioni dei refrigeranti allungano i tempi di immissione sul mercato per i produttori OEM più piccoli.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i frigoriferi hanno dominato il mercato degli elettrodomestici nell'area Asia-Pacifico, con una quota del 24.92%, mentre si prevede che le friggitrici ad aria registreranno il CAGR più rapido, pari al 5.86%, entro il 2031.
- Per canale di distribuzione, nel 2025 i negozi multimarca rappresentavano il 48.21% della quota di mercato degli elettrodomestici nell'area Asia-Pacifico, mentre si prevede che le piattaforme online registreranno un CAGR del 6.25% entro il 2031.
- In termini geografici, nel 2025 la Cina deteneva il 42.35% della quota di mercato degli elettrodomestici nell'area Asia-Pacifico, mentre si prevede che l'India crescerà a un CAGR del 5.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli elettrodomestici nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Primi acquisti guidati dalla penetrazione in India e nel Sud-est asiatico | + 1.2% | India, Indonesia, Vietnam, Filippine, Thailandia | Medio termine (2-4 anni) |
| Inasprimento degli standard di efficienza energetica e dell'etichettatura in tutta l'area APAC | + 0.9% | Cina, Giappone, Corea del Sud, Singapore, Malesia | A lungo termine (≥ 4 anni) |
| La scala dell'e-commerce e la logistica O2O espandono la portata e il mix premium | + 0.8% | Cina, India, Asia sud-orientale e centri urbani | A breve termine (≤ 2 anni) |
| Gli incentivi cinesi alla permuta e all'aggiornamento ecologico stanno accelerando le sostituzioni a livello regionale | + 0.7% | La Cina è la principale potenza economica, con ripercussioni sull'Asia sudorientale attraverso le esportazioni | A breve termine (≤ 2 anni) |
| Gli elettrodomestici nativi inverter e abilitati all'intelligenza artificiale stanno riducendo i costi del ciclo di vita e abilitando nuovi servizi | + 0.6% | Globale, primi guadagni in Giappone, Corea del Sud, Cina, livello 1 e livello 2 | Medio termine (2-4 anni) |
| La transizione dei refrigeranti guidata da Kigali sta rimodellando le roadmap dei prodotti | + 0.4% | Indonesia, Tailandia, Malesia, Vietnam, India | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I primi acquisti guidati dalla penetrazione in India e nel Sud-est asiatico stimolano la crescita dei volumi ma mettono in luce le lacune infrastrutturali
La penetrazione degli elettrodomestici in India e nel Sud-est asiatico rimane strutturalmente bassa rispetto ai mercati sviluppati dell'Asia-Pacifico, con la percentuale di possessori di condizionatori d'aria in Indonesia inferiore al 15% (2023), con una proiezione di raggiungere l'85% entro il 2050 [1] International Energy Agency, “Southeast Asia Energy Outlook 2024,” IEA, iea.org . I modelli di finanziamento come le rate a costo zero per lavastoviglie e piccoli elettrodomestici di alta gamma presso i principali punti vendita al dettaglio contribuiscono ad ampliare l'accesso per le famiglie con budget mensili limitati, migliorando la conversione al di fuori delle città di livello 1. I marchi leader dimostrano che l'accessibilità economica mirata e la progettazione dei servizi possono sbloccare categorie discrezionali come lavastoviglie e frigoriferi side-by-side di alta gamma nelle metropoli indiane e nei centri di livello 2 in rapida crescita. Le difficoltà di affidabilità dell'energia in alcune zone del Vietnam e delle Filippine limitano ancora l'adozione di elettrodomestici ad alto wattaggio in alcuni corridoi, il che mantiene i modelli compatti, nativi per inverter, preferiti nei lanci destinati alle case a basso consumo energetico. Questo modello rafforza una strategia di canale a due binari nel mercato degli elettrodomestici dell'Asia-Pacifico, dove i formati a penetrazione profonda si espandono nelle fasce di prezzo più elevate, mentre i modelli con un prezzo medio di vendita (ASP) più alto si concentrano nelle città densamente popolate con reti di distribuzione stabili e una solida copertura post-vendita. I segnali di conformità normativa e di certificazione rimangono importanti per giustificare i prezzi nelle zone di vendita al dettaglio frammentate del mercato degli elettrodomestici dell'Asia-Pacifico.
L'e-commerce e la logistica omnicanale ampliano i mercati indirizzabili aumentando al contempo i costi di acquisizione dei clienti
Si prevede che i canali online nel mercato degli elettrodomestici dell'Asia-Pacifico cresceranno a un CAGR del 6.25% fino al 2031, supportati da consegne più rapide, resi senza problemi e formati ad alto coinvolgimento come il livestreaming. Durante il festival 11.11 del 2025, le vendite di elettrodomestici di oltre 2,000 marchi sono aumentate del 100%, con i nuovi prodotti di punta in crescita del 150% su base annua [2] JD.com Investor Relations, “Third Quarter 2025 Results,” JD.com, ir.jd.com . Tmall ha conquistato una quota di mercato significativa durante il festival 618 del 2025 e gli strumenti di vendita online dei marchi, collegati a sovvenzioni e coupon, hanno incrementato la visibilità delle categorie premium. Le opzioni "compra ora, paga dopo" sulle principali piattaforme, tra cui JD Baitiao e Huabei di Ant Group, consentono acquisti a rate per elettrodomestici con prezzo medio-alto, contribuendo ad ampliare la portata verso acquirenti più giovani e neo-acquirenti. Con la maturazione della penetrazione degli utenti in Cina, le piattaforme si affidano all'orchestrazione O2O, alle reti di installazione e ai programmi di garanzia per migliorare la fidelizzazione e incentivare le conversioni di prodotti di valore più elevato. Si prevede che le modifiche alle normative sulla tassazione dell'e-commerce in Cina, previste per il 2026, ridurranno i divari di prezzo, il che potrebbe rappresentare una sfida per i piccoli venditori white-label e accelerare il consolidamento tra i marchi di grandi dimensioni nel mercato degli elettrodomestici dell'Asia-Pacifico.
L'inasprimento degli standard di efficienza energetica rimodella i portafogli prodotti e aumenta gli oneri di conformità
I governi dell'Asia-Pacifico stanno inasprendo gli standard minimi di prestazione energetica (MEPS) per allinearli all'obiettivo di miglioramento annuale dell'efficienza energetica del 4% della COP28; l'analisi CLASP indica che l'efficienza degli elettrodomestici può fornire circa il 20% della riduzione richiesta entro il 2030 [3] CLASP, "Accessed February 26, 2026", CLASP, ir.jd.com . Le valutazioni a stelle BEE riviste dell'India sono entrate in vigore nel gennaio 2026, innalzando le soglie di efficienza dei condizionatori e spingendo i produttori a migliorare i design mantenendo i prezzi di ingresso accessibili per i nuovi acquirenti. Singapore ha introdotto standard più rigorosi per i condizionatori nell'aprile 2025 e segnala una sostanziale riduzione cumulativa delle emissioni di carbonio grazie agli standard successivi dal 2008, rafforzando il modo in cui i cambiamenti politici modellano le roadmap dei prodotti nel mercato degli elettrodomestici dell'Asia-Pacifico. I marchi più grandi rispondono con aggiornamenti del compressore e del sistema di controllo, funzionalità di ottimizzazione basate sull'IA e investimenti in fabbrica, sebbene i costi di test e certificazione rimangano più difficili da assorbire per gli OEM più piccoli. Il commercio transfrontaliero e l'approvvigionamento di componenti si basano ormai su riferimenti condivisi come la norma ISO 50001 per la gestione energetica e la norma IEC 60335 per la sicurezza, il che eleva la qualità ma al contempo aumenta la complessità procedurale.
Il programma di permuta cinese crea effetti di ricaduta regionali e amplifica lo slancio del green upgrade
I sussidi premiano le classi energetiche più elevate e consentono alle famiglie di sostituire più condizionatori, accelerando il ritiro dei modelli di 10-15 anni che consumano più elettricità. I risultati pubblicati per il 2025 mostrano una forte adozione di unità a risparmio energetico di Grado 1 in 12 categorie di elettrodomestici, con risparmi energetici legati al programma che contribuiscono ad accrescere l'attrattiva politica del programma. Un'analisi energetica indipendente suggerisce che il piano di permuta ha incrementato l'efficienza nel raffreddamento residenziale nel 2025 e ha prodotto riduzioni misurabili del consumo di elettricità rispetto al 2024. I dati provinciali di inizio 2026 indicano un rapido slancio durante i primi giorni del programma rinnovato, mentre le attività dei produttori e le allocazioni per l'esportazione si adeguano per concentrare la capacità su modelli conformi con maggiore efficienza. Queste azioni influenzano i programmi di produzione e i calendari promozionali nel mercato degli elettrodomestici dell'area Asia-Pacifico, con ricadute visibili nel Sud-est asiatico attraverso la rotazione delle scorte e i flussi di esportazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’elevata elasticità dei prezzi e le pressioni sui costi di input comprimono i margini | -0.6% | India, Asia sud-orientale, città di livello 2 e 3, Cina, mercati di livello inferiore | A breve termine (≤ 2 anni) |
| Concorrenza intensa che porta a pressione sui prezzi e frammentazione delle azioni | -0.5% | Cina, India, Asia sud-orientale | Medio termine (2-4 anni) |
| L'instabilità della rete e la bassa capacità di alimentazione domestica limitano l'assorbimento di potenza elevata | -0.3% | Zone industriali di Indonesia, Filippine, Myanmar, Cambogia, Vietnam | Medio termine (2-4 anni) |
| I costi di conformità per i refrigeranti a basso GWP aumentano la distinta base e il tempo di commercializzazione | -0.2% | In tutta l'ASEAN, gli OEM di livello 2 e 3 dell'India e i produttori più piccoli della Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L’elevata elasticità dei prezzi nei mercati emergenti e l’inflazione dei costi di input comprimono i margini tra i livelli di valore
In India e nel Sud-est asiatico, i consumatori spesso si affidano a promozioni, opzioni di finanziamento e un servizio di assistenza visibile quando adottano categorie discrezionali, evidenziando la sensibilità al prezzo. Dal 2024, le fluttuazioni dei costi delle materie prime e dei prezzi dei componenti elettronici hanno messo a dura prova i margini lordi. Ciò è particolarmente evidente nei segmenti di prezzo base e medio, dove prevalgono gli sconti. Per salvaguardare la redditività, i principali attori si stanno rivolgendo alla disciplina dei costi e alle operazioni basate sull'intelligenza artificiale. Un importante produttore ha registrato un fatturato nel 2024 e punta a risparmi sui costi basati sull'intelligenza artificiale entro il 2026. La divisione elettrodomestici e soluzioni per l'aria condizionata di un altro marchio ha registrato un calo dell'utile operativo nel 2024 rispetto al 2021. Per penetrare le fasce di prezzo più economiche in regioni selezionate, sono state stabilite partnership congiunte per lo sviluppo e la produzione. A partire da gennaio 2026, le valutazioni a stelle BEE aggiornate in India aumenteranno i parametri di riferimento per l'efficienza dei condizionatori. Sebbene ciò possa far aumentare i prezzi di base e potenzialmente frenare gli acquisti iniziali nelle città più piccole, promette un maggiore risparmio energetico a lungo termine. In questo contesto, il mercato degli elettrodomestici nell'area Asia-Pacifico privilegia sempre di più i marchi più grandi, capaci di resistere ai cicli economici e di adattarsi ai nuovi marchi, mantenendo al contempo la qualità del servizio e la gestione dei costi.
L'intensa concorrenza dei produttori nazionali aumenta la pressione sui prezzi e la frammentazione delle quote
Il mercato degli elettrodomestici dell'Asia-Pacifico bilancia la leadership di costo dei marchi cinesi con le strategie incentrate sul segmento premium dei produttori coreani e giapponesi. Un importante gruppo cinese ha rivelato che i ricavi esteri superano il 40% del totale e che oltre il 43% di tali ricavi esteri deriva da marchi propri piuttosto che da contratti OEM, confermando la profondità del portafoglio marchi nei livelli medio-premium [4] MatrixBCG, “Accessed February 26, 2026,” MatrixBCG, matrixbcg.com . Le linee premium dei produttori cinesi si sono espanse in Europa e in Asia, intensificando la concorrenza per le cucine componibili e la refrigerazione di alta gamma, settori in cui storicamente i leader coreani detenevano quote di mercato. In India, i campioni locali puntano a una rapida crescita del fatturato con lavatrici potenziate dall'IA e frigoriferi di maggiore capacità progettati per l'uso familiare, mentre un'azienda in joint venture ha acquisito slancio nel settore delle lavastoviglie e delle lavatrici semiautomatiche grazie alla leadership nell'e-commerce e all'espansione della produzione. Le barriere all'ingresso legate a standard e certificazioni, come i requisiti GB cinesi e le norme BIS indiane, agiscono come filtri non tariffari che favoriscono i marchi dotati di infrastrutture di test interne e sistemi di qualità consolidati.
Analisi del segmento
Per prodotto: i frigoriferi mantengono la quota di mercato in mezzo all'impennata delle friggitrici ad aria
Nel 2025, i frigoriferi hanno dominato il 24.92% del mercato degli elettrodomestici nell'area Asia-Pacifico, grazie alla domanda di compressori inverter, a una migliore conservazione e a refrigeranti che riducono l'impatto climatico in base ai mandati di Kigali. I marchi leader hanno integrato funzionalità basate sull'intelligenza artificiale che aiutano a gestire la freschezza degli alimenti, adattare i carichi di raffreddamento e ridurre la dispersione di aria fredda, rafforzando il mix premium nei mercati urbani. I modelli di punta che integrano interfacce touch di grande formato e connettività per tutta la casa mostrano come i prodotti da cucina stiano diventando nodi centrali negli ecosistemi della casa intelligente. Un esempio importante è un frigorifero premium per famiglie che abbina il monitoraggio degli alimenti tramite telecamera all'ottimizzazione energetica tramite una piattaforma di smart home tradizionale. Per il 2026, i piani di prodotto dei grandi marchi continuano ad aggiungere SKU native inverter e R600a a tutte le fasce di prezzo tradizionali, in linea con gli obiettivi di efficienza regionali e gli assortimenti dei rivenditori in Cina e nel Sud-est asiatico. Queste funzionalità consolidano gli acquisti ripetuti nel mercato degli elettrodomestici nell'area Asia-Pacifico, con l'accelerazione dei cicli di sostituzione dovuti a programmi di sussidio e a etichette più restrittive.
Le friggitrici ad aria rappresentano la categoria di piccoli elettrodomestici in più rapida crescita, con un CAGR previsto del 5.86% fino al 2031 nel mercato degli elettrodomestici dell'area Asia-Pacifico, trainate da formati di cottura orientati alla salute, ingombri ridotti e una costante scoperta dell'e-commerce. I principali SKU combinano controlli digitali, programmi preimpostati e guida basata su app, e i nuovi modelli mettono sempre più in risalto materiali e rivestimenti in linea con le preferenze in materia di salute e sostenibilità. In Giappone, i premi per i formati di cucina compatti mettono in risalto la facilità d'uso e la multifunzionalità, e questa attenzione alla praticità e all'efficienza dello spazio ispira la progettazione delle case urbane in tutta la regione. I piccoli elettrodomestici da cucina che combinano le modalità di frittura, cottura al forno e convezione si stanno spostando da fasce di prezzo base a segmenti intermedi, dove connettività e funzionalità di sicurezza differenziano assortimenti affollati. Le lavastoviglie sono ancora agli inizi in molti paesi dell'area Asia-Pacifico, ma stanno guadagnando terreno nei canali online indiani, dove i modelli da tavolo compatti e i piani di rateizzazione riducono le barriere alla sperimentazione. Nel settore della cura dell'aria e dei pavimenti, gli aspirapolvere robot di alta qualità integrano ora la visione e la mappatura con la vaporizzazione e la manutenzione automatizzata, rafforzando l'espansione della categoria della casa intelligente nel mercato degli elettrodomestici dell'area Asia-Pacifico.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi multimarca mantengono il vantaggio esperienziale con l'aumento dell'online
I negozi multimarca hanno rappresentato il 48.21% delle vendite nel 2025, riflettendo il valore delle dimostrazioni pratiche, dell'installazione integrata e del servizio immediato per gli elettrodomestici di fascia alta. I grandi rivenditori giapponesi e le principali catene di elettronica indiane continuano a generare traffico per lanci e promozioni stagionali attraverso demo dal vivo e assortimenti curati. In Cina, le esperienze in negozio che presentano elettrodomestici dotati di intelligenza artificiale, cucina guidata e scenari di smart home hanno beneficiato di programmi di aggiornamento basati su policy, che attirano acquirenti per la prima volta e clienti di sostituzione negli showroom fisici. I punti vendita esclusivi rimangono centrali per il posizionamento premium e i percorsi omnicanale, inclusi i flussi di prova e acquisto che vengono successivamente completati con la consegna a domicilio con slot in giornata o il giorno successivo nei mercati urbani ad alta densità. I formati esperienziali, tra cui showroom con realtà aumentata e postazioni di cucina dal vivo, contribuiscono a ridurre la necessità di un inventario fisico approfondito, mantenendo al contempo la scoperta tangibile. Questi modelli sono in linea con il comportamento di acquisto delle famiglie nel mercato degli elettrodomestici dell'area Asia-Pacifico, dove molti consumatori effettuano ricerche online ma continuano a effettuare acquisti con un ASP elevato offline per rassicurarsi sulla qualità e sul servizio.
Si prevede che i canali online si espanderanno a un CAGR del 6.25% fino al 2031 nel mercato degli elettrodomestici dell'area Asia-Pacifico, poiché la densità logistica, le vendite in streaming e la flessibilità dei pagamenti accelerano la conversione sia per i grandi che per i piccoli elettrodomestici. JD.com ha registrato un fatturato di 128.587 miliardi di RMB nel terzo trimestre del 2025, pari a 18.063 miliardi di USD, in crescita del 4.9% su base annua, sviluppando al contempo città di punta per gli elettrodomestici e accelerando la distribuzione in località remote. Eventi stagionali come il 618 rafforzano il ruolo del merchandising e dei sussidi su piattaforma, come dimostra la forte attrattiva dei marchi leader nelle categorie dedicate alla casa di Tmall. Le opzioni di rateizzazione tramite JD Baitiao e Huabei di Ant Group semplificano gli acquisti a metà prezzo per le fasce di età più giovani e le famiglie, distribuendo i pagamenti tra i cicli di fatturazione. Con la crescente penetrazione online in Cina, le piattaforme stanno potenziando i servizi attraverso l'installazione integrata, il ritiro e la gestione della garanzia, riducendo le difficoltà legate agli elettrodomestici ingombranti. Le piattaforme del Sud-est asiatico continuano a perfezionare le vetrine autenticate dai marchi e i punti di ritiro O2O, che sostengono il mix di canali a lungo termine nel settore degli elettrodomestici dell'area Asia-Pacifico.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Cina rappresentava il 42.35% della quota di mercato degli elettrodomestici nell'area Asia-Pacifico, sostenuta da una produzione verticalmente integrata, un'elevata penetrazione online e cicli di sostituzione sostenuti da politiche che favoriscono i modelli più performanti. L'iniziativa nazionale di permuta, rinnovata il 1° gennaio 2026, stanzia 62.5 miliardi di RMB, pari a 8.96 miliardi di USD, per l'aggiornamento di elettrodomestici e beni di consumo, con risultati del 2025 che evidenziano una forte adozione di modelli di efficienza energetica di Grado 1 e notevoli risparmi energetici. Sono previsti sussidi del 15% e del 20% per il Grado 1, con limiti di categoria e agevolazioni per più sostituzioni di condizionatori per nucleo familiare, cicli di sostituzione compressi e un miglioramento della base installata. L'estensione dell'ambito di applicazione dell'etichetta energetica cinese tra la fine del 2025 e aprile 2026 continua a promuovere l'aggiornamento dei prodotti nelle categorie cucina e comfort. Queste condizioni, unite a una logistica approfondita e a solidi portafogli di marchi, mantengono la Cina al centro delle roadmap dei prodotti e dei prezzi di categoria nel mercato degli elettrodomestici dell'area Asia-Pacifico.
L'India è la principale area geografica in più rapida crescita, con un CAGR previsto del 5.12% fino al 2031, sostenuto dai primi acquisti nelle città di livello 2 e 3 e da un supporto finanziario e di assistenza più solido che riduce gli attriti nell'adozione. Le valutazioni a stelle BEE riviste, in vigore da gennaio 2026, innalzano le soglie di efficienza dei condizionatori e incoraggiano i produttori a migliorare compressori, controlli e refrigeranti, mantenendo al contempo prezzi di ingresso competitivi per gli acquirenti attenti al rapporto qualità-prezzo. I principali marchi nazionali segnalano piani di crescita aggressivi, con un'azienda che punta a 964 milioni di dollari di fatturato nell'anno fiscale 2025 rispetto ai 723 milioni di dollari dell'anno fiscale 25, supportata da modelli di lavaggio potenziati dall'intelligenza artificiale e frigoriferi ad alta capacità. Un marchio in joint venture ha registrato una crescita del fatturato del 39.5% nell'anno fiscale 24, raggiungendo i 269.4 milioni di dollari, e detiene la leadership nel settore delle lavastoviglie sulle principali piattaforme di e-commerce, a conferma della crescente accettazione di formati compatti ed efficienti dal punto di vista idrico. Il finanziamento tramite grandi istituti di credito al consumo con ampi punti di contatto al dettaglio favorisce la conversione in categorie discrezionali come lavastoviglie e piccoli elettrodomestici di alta gamma. Queste tendenze ampliano la base di mercato degli elettrodomestici per la regione Asia-Pacifico e rafforzano la presenza dei marchi oltre le aree metropolitane.
Giappone, Australia, Corea del Sud e Sud-est asiatico delineano il quadro regionale rimanente, con profili di domanda diversificati che influenzano il mercato degli elettrodomestici dell'area Asia-Pacifico. Il consolidato programma Top Runner del Giappone e i rigorosi standard di sicurezza favoriscono continui aggiornamenti in termini di efficienza energetica e favoriscono design orientati all'affidabilità, in grado di soddisfare le esigenze delle famiglie più anziane e delle piccole abitazioni urbane. Lo sviluppo dell'ecosistema sudcoreano attorno ai dispositivi connessi continua, con marchi leader che integrano standard di sicurezza, orchestrazione dell'intelligenza artificiale e interoperabilità come Matter per aumentare il valore percepito. Il Sud-est asiatico rimane la sottoregione in più rapida crescita all'interno del mercato degli elettrodomestici dell'area Asia-Pacifico, grazie alla penetrazione online, ai finanziamenti e alle infrastrutture O2O che estendono la portata alle città secondarie e ai MEPS più rigorosi in mercati come Singapore che spostano la domanda verso categorie native per inverter. La definizione di standard regionali, inclusa l'iniziativa di registrazione regionale dei prodotti ASEAN del 2025, è progettata per semplificare la conformità e il commercio transfrontaliero, aiutando i marchi affermati a scalare i nuovi lanci oltre i progetti pilota in un singolo paese.
Panorama competitivo
Il mercato degli elettrodomestici nell'area Asia-Pacifico mostra un moderato consolidamento nei grandi elettrodomestici e una maggiore frammentazione nei piccoli elettrodomestici, con i produttori cinesi che guidano la crescita dei volumi e delle esportazioni, mentre gli operatori storici coreani e giapponesi difendono la loro quota di mercato premium con l'intelligenza artificiale e le strategie ecosistemiche. Un importante produttore cinese ha ampliato la sua piattaforma connessa a frigoriferi, lavastoviglie e lavatrici e ha evidenziato il riconoscimento pluripremiato per i prodotti intelligenti basati su scenari al CES 2026. I leader coreani stanno spingendo le piattaforme di abbonamento e intelligenza artificiale per stabilizzare i margini, con il programma di abbonamento AI di un marchio che ha contribuito a quasi il 30% del fatturato degli elettrodomestici entro poche settimane dal lancio all'inizio del 2025. Gli operatori storici giapponesi stanno perfezionando il design dei prodotti localizzati e l'offerta di cucine connesse, segnalando al contempo ambizioni di fatturato a lungo termine derivanti da prodotti abilitati all'intelligenza artificiale supportati da collaborazioni ecosistemiche.
Le aree vuote si concentrano attorno al lock-in dell'ecosistema, all'adozione di lavastoviglie in India e nel Sud-est asiatico e agli elettrodomestici inverter che si adattano alla rete e alle tariffe dinamiche. La pubblicità sui display dei frigoriferi intelligenti e gli hub di intelligenza artificiale unificati per l'orchestrazione multi-brand mirano ad aprire nuovi flussi di entrate ricorrenti oltre alle vendite una tantum di hardware. Le lavastoviglie compatte e a basso consumo idrico hanno iniziato a crescere grazie alla leadership nell'e-commerce in India, supportate da partner finanziari e programmi di lavaggio specifici per categoria che soddisfano le esigenze di pulizia delle cucine locali. I livelli di gestione energetica si stanno espandendo attraverso partnership tra marchi di elettrodomestici e fornitori di servizi di gestione energetica, collegando pannelli intelligenti e app per coordinare i carichi in base alle tariffe dinamiche della rete. Standard di interoperabilità come Matter 1.4 e miglioramenti della sicurezza a livello di dispositivo stanno diventando punti di forza comuni per le linee premium nel mercato degli elettrodomestici dell'area Asia-Pacifico.
Le mosse strategiche riflettono fusioni e acquisizioni, localizzazione e partnership di intelligenza artificiale che orientano i portafogli hardware verso software e servizi. Una multinazionale cinese ha acquisito un gruppo europeo di elettrodomestici di alta gamma nell'aprile 2025 per ampliare la copertura delle cucine integrate, mentre un'altra acquisizione nel giugno 2025 ha esteso le capacità HVAC nell'Europa centrale e orientale. Le partnership di intelligenza artificiale e gestione energetica hanno subito un'accelerazione nel 2025 e nel 2026, comprese le integrazioni tra pannelli energetici domestici e app per elettrodomestici e collaborazioni che integrano assistenti di intelligenza artificiale generativa nei sistemi operativi TV e smart home. Questi passaggi mirano a riformulare il mercato degli elettrodomestici nell'area Asia-Pacifico attorno al coinvolgimento nel ciclo di vita, alla manutenzione predittiva e alla personalizzazione tramite abbonamento.
Leader del settore degli elettrodomestici nell'area Asia-Pacifico
Haier Casa Intelligente Co., Ltd.
Midea Group Co., Ltd.
Samsung Elettronica Co.
LG Elettronica Inc.
Panasonic Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: la Cina ha rinnovato il suo programma di permuta di beni di consumo con la Commissione nazionale per lo sviluppo e la riforma e il Ministero delle finanze, stanziando in anticipo 62.5 miliardi di RMB (circa 8.88 miliardi di USD) per il 2026. Il programma continua a offrire sussidi del 15% per gli elettrodomestici a basso consumo energetico per incrementare i consumi interni.
- Dicembre 2025: Bharti Enterprises e la società di private equity Warburg Pincus annunciano un investimento strategico per acquisire congiuntamente una partecipazione del 49% in Haier India. Questa partnership mira a rafforzare la visione "Made in India, Made for India" di Haier, espandendo la capacità produttiva locale e aumentando la penetrazione di mercato nel competitivo settore dei beni di consumo durevoli.
- Giugno 2025: Xiaomi ha presentato la sua ultima gamma di elettrodomestici intelligenti basati sull'intelligenza artificiale, segnalando una maggiore espansione nel mercato dell'Internet of Things (IoT) nel Sud-est asiatico.
Ambito del rapporto sul mercato degli elettrodomestici nell'area Asia-Pacifico
Un elettrodomestico, noto anche come elettrodomestico, aiuta nelle funzioni domestiche come cucinare, pulire e conservare gli alimenti. Il mercato degli elettrodomestici nell'Asia del Pacifico è segmentato per grandi elettrodomestici, piccoli elettrodomestici, canali di distribuzione e per paese. I principali elettrodomestici sono suddivisi in frigoriferi, congelatori, lavastoviglie, lavatrici, cucine, forni e altri grandi elettrodomestici. I piccoli elettrodomestici sono suddivisi in aspirapolvere, macchine da caffè, ferri da stiro, tostapane, griglie e girarrosti e altri piccoli elettrodomestici. I canali di distribuzione sono segmentati per negozi multimarca, negozi esclusivi, online e altri canali di distribuzione e per paese (Cina, India, Giappone, Corea del Sud, Australia, Nuova Zelanda, resto dell'Asia Pacifico. Il rapporto offre dimensioni e previsioni del mercato per il mercato degli elettrodomestici dell’Asia Pacifico in valore (USD) per tutti i segmenti di cui sopra.
Per prodotto
| Grandi elettrodomestici | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Forni (inclusi combinati e microonde) | |
| Condizionatori | |
| Altri grandi elettrodomestici | |
| Piccoli elettrodomestici | Macchine da caffè |
| Robot da cucina | |
| Griglie e arrosti | |
| Bollitori elettrici | |
| Spremitori e frullatori | |
| Friggitrici ad aria | |
| Aspirapolvere | |
| Cuociriso elettrici | |
| Toasters | |
| Forni da banco | |
| Altri piccoli elettrodomestici |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia
| India |
| Cina |
| Giappone |
| Australia |
| Corea del Sud |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) |
| Resto dell'Asia-Pacifico |
| Per prodotto | Grandi elettrodomestici | frigoriferi |
| Congelatori | ||
| Lavatrici | ||
| lavastoviglie | ||
| Forni (inclusi combinati e microonde) | ||
| Condizionatori | ||
| Altri grandi elettrodomestici | ||
| Piccoli elettrodomestici | Macchine da caffè | |
| Robot da cucina | ||
| Griglie e arrosti | ||
| Bollitori elettrici | ||
| Spremitori e frullatori | ||
| Friggitrici ad aria | ||
| Aspirapolvere | ||
| Cuociriso elettrici | ||
| Toasters | ||
| Forni da banco | ||
| Altri piccoli elettrodomestici | ||
| Per canale di distribuzione | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato degli elettrodomestici nella regione Asia-Pacifico nel 2026?
Si stima che il mercato degli elettrodomestici nella regione Asia-Pacifico raggiungerà i 267.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 326.64 miliardi di dollari entro il 2031, con un CAGR del 4.12%.
Quale categoria di prodotti è in testa e quale sta crescendo più rapidamente nella regione Asia-Pacifico?
I frigoriferi hanno dominato la scena con una quota del 24.92% nel 2025, mentre le friggitrici ad aria rappresentano la categoria in più rapida crescita, con un CAGR previsto del 5.86% fino al 2031.
Quali sono i canali più importanti per le vendite di elettrodomestici nella regione Asia-Pacifico?
Nel 2025, i negozi multimarca detenevano una quota del 48.21% e restano fondamentali per le dimostrazioni e il servizio, mentre le piattaforme online sono destinate a crescere più rapidamente, con un CAGR del 6.25% entro il 2031.
Quali sono i paesi dell'Asia-Pacifico con la crescita più rapida e più grande nel settore degli elettrodomestici?
La Cina è il Paese più grande, con una quota del 42.35% nel 2025, mentre l'India è quello in più rapida crescita, con un CAGR previsto del 5.12% fino al 2031.
Quali sono i principali rischi per la crescita del mercato degli elettrodomestici nella regione Asia-Pacifico?
I rischi principali includono la volatilità dei costi di input e la sensibilità dei prezzi nelle fasce di valore, la pressione competitiva sui prezzi, i vincoli di rete in mercati selezionati del Sud-Est asiatico e tempi di immissione sul mercato più lunghi dovuti alle transizioni di refrigeranti a basso GWP.


