

Dimensioni e quota del mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 33.47 miliardo di dollari |
| Dimensione del mercato (2031) | 42.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.89% CAGR |
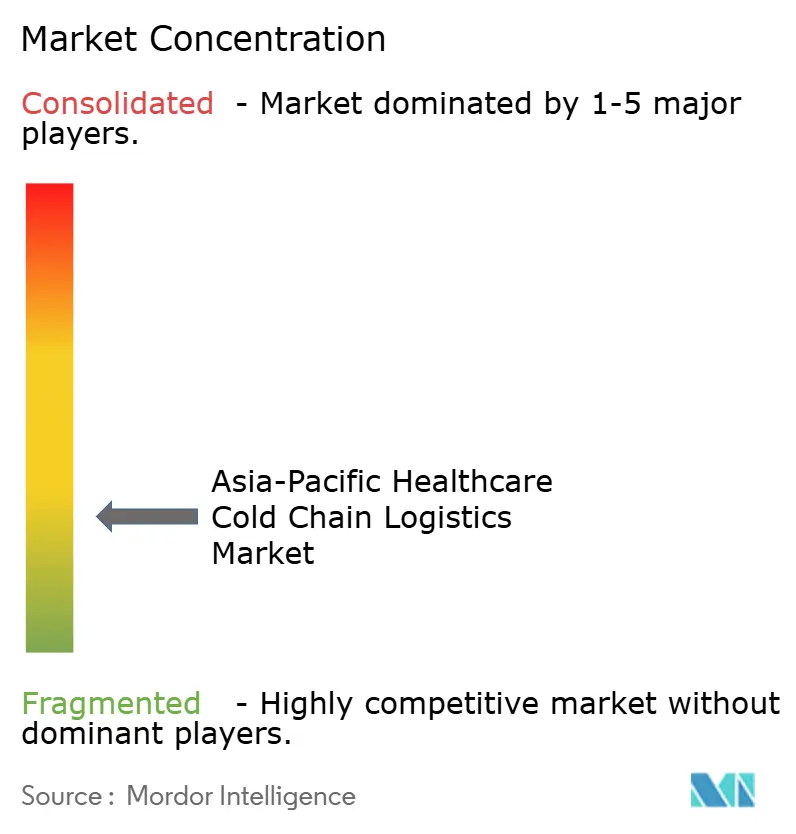
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico di Mordor Intelligence
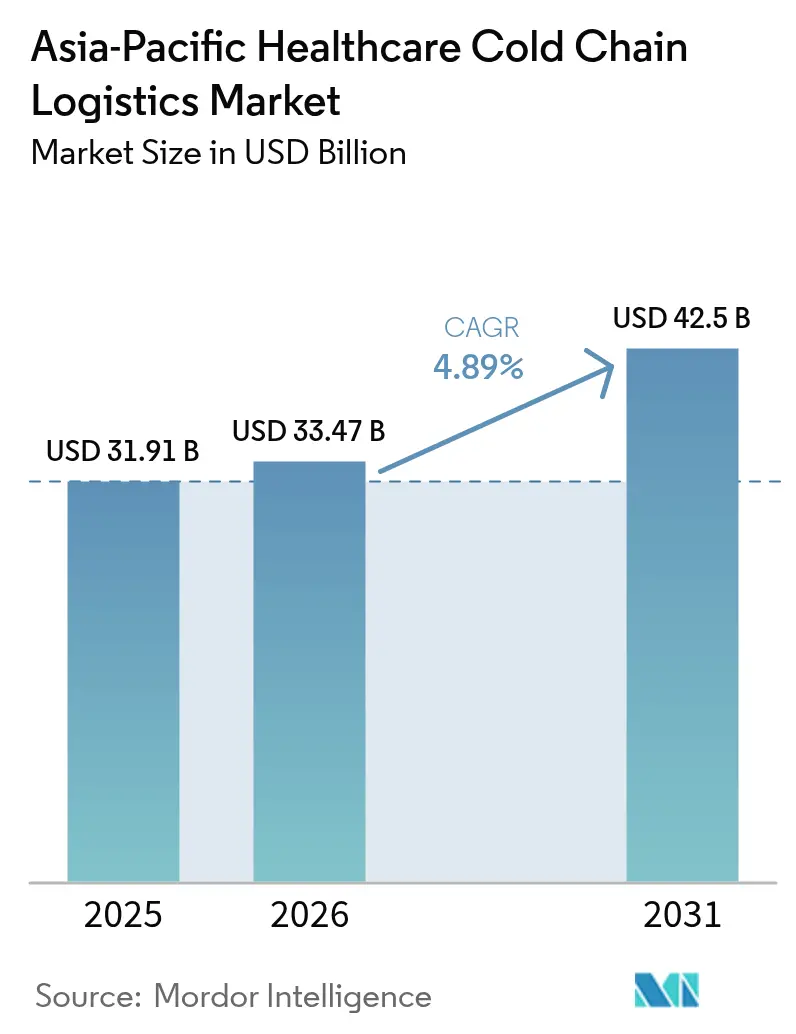
Si prevede che il mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico crescerà da 31.91 miliardi di dollari nel 2025 a 33.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 42.5 miliardi di dollari entro il 2031 con un CAGR del 4.89% nel periodo 2026-2031.
L'aumento della domanda deriva dall'espansione dei prodotti biologici, dalla distribuzione di vaccini post-pandemici e dai programmi di resilienza della catena di approvvigionamento sostenuti dal governo. La crescente complessità terapeutica nella terapia cellulare e genica, il boom in corso dei farmaci GLP-1 e le più severe norme sulle Buone Pratiche di Distribuzione (GDP) sono destinate a mantenere una capacità limitata e prezzi stabili su tutte le modalità di trasporto. Gli stakeholder traggono vantaggio anche dalla modellazione del rischio di corsia basata sull'intelligenza artificiale che riduce le escursioni termiche, mentre i programmi sovrani per la sicurezza sanitaria accelerano la spesa infrastrutturale in Cina, India e Sud-est asiatico.
Punti chiave del rapporto
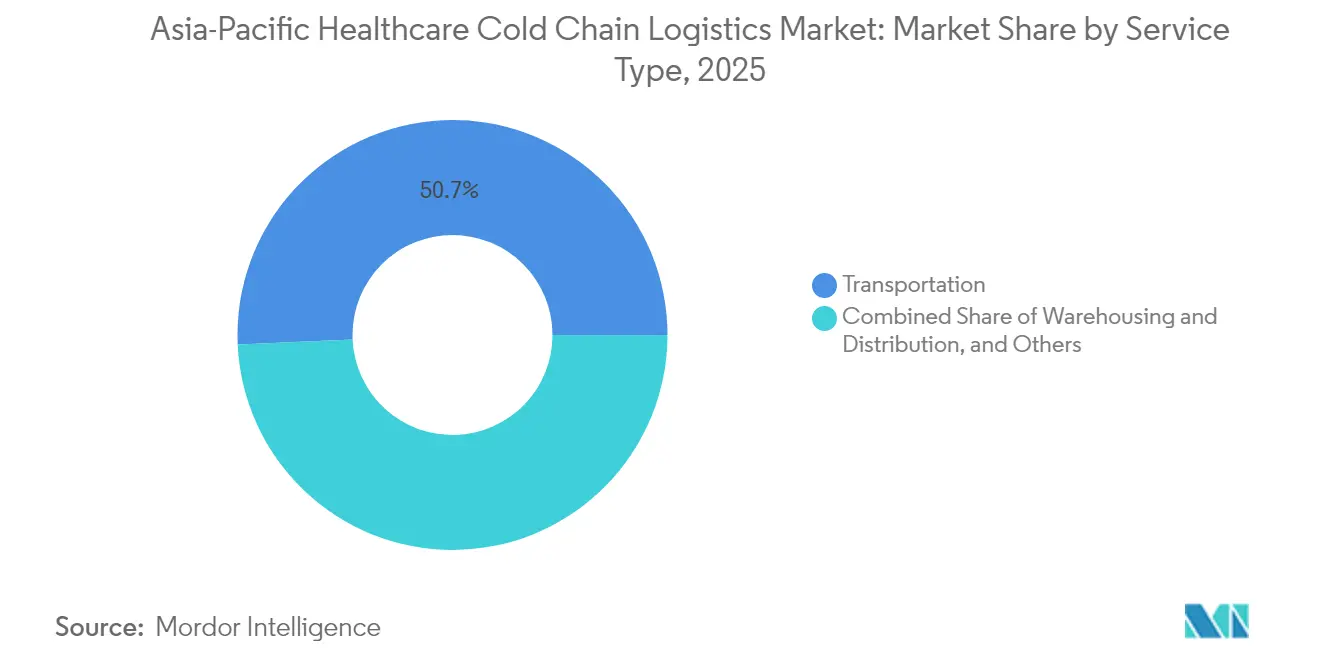
- Per quanto riguarda i servizi, nel 50.70 i trasporti hanno detenuto il 2025% della quota di mercato della logistica della catena del freddo sanitaria nell'area Asia-Pacifico, mentre si prevede che i servizi a valore aggiunto registreranno il CAGR più rapido, pari al 4.95%, entro il 2031.
- In base al tipo di temperatura, nel 40.60 lo stoccaggio refrigerato ha rappresentato il 2025% del mercato logistico della catena del freddo nel settore sanitario dell'Asia-Pacifico; si prevede che le soluzioni surgelate e a bassissimo consumo cresceranno a un CAGR del 4.12% entro il 2031.
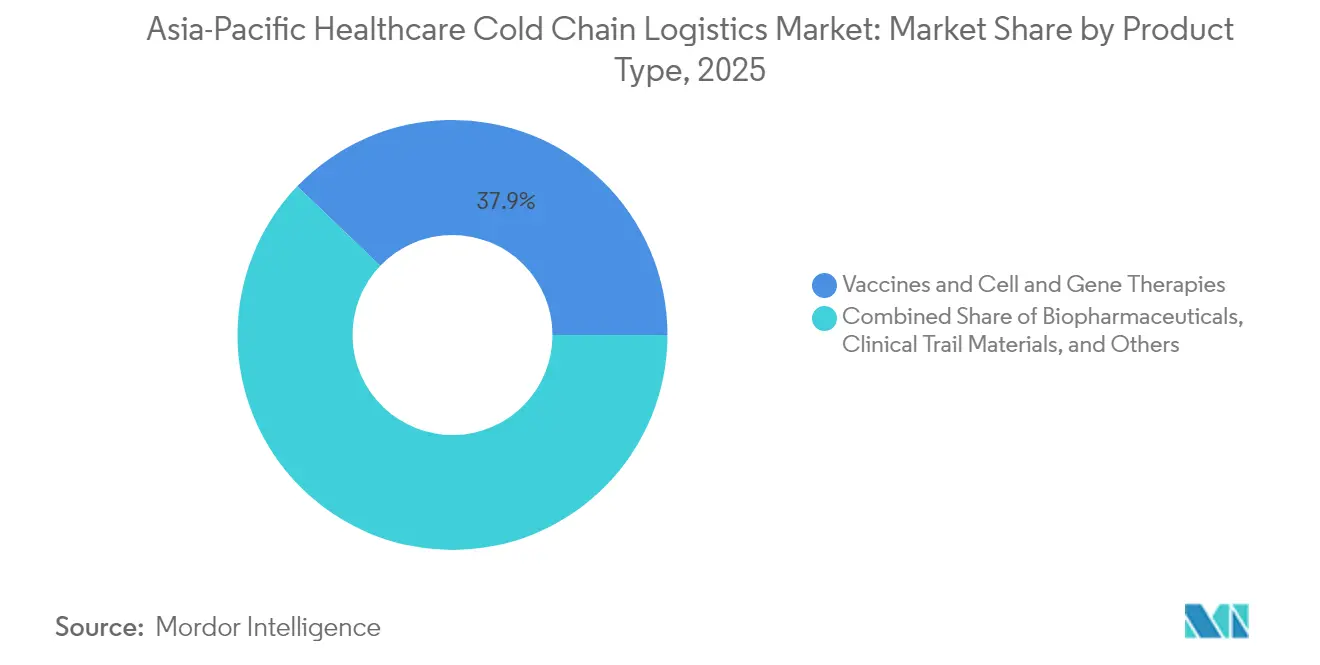
- Per prodotto, i vaccini più le terapie cellulari e geniche hanno rappresentato insieme il 37.85% della quota di mercato della logistica della catena del freddo sanitaria nell'area Asia-Pacifico nel 2025, con le sole terapie cellulari e geniche che hanno registrato un CAGR del 5.62% tra il 2026 e il 2031.
- In termini geografici, la Cina ha rappresentato una quota dominante del 38.70% nel 2025, mentre l'India è destinata a registrare il CAGR più rapido, pari al 5.99%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di immunizzazione vaccinale efficaci dopo il COVID-19 | + 0.8% | APAC globale, con concentrazione in India, Indonesia e Filippine | Medio termine (2-4 anni) |
| Pipeline accelerate di terapie biologiche e cellulari/geniche | + 0.9% | Giappone, Corea del Sud, Singapore, Australia mercati principali | A lungo termine (≥ 4 anni) |
| Mandati governativi sulla distribuzione conforme al PIL | + 0.6% | Adozione guidata dalla regolamentazione in Cina, India e Thailandia | Medio termine (2-4 anni) |
| Espansione degli hub farmaceutici certificati GDP | + 0.5% | Singapore, Malesia e Vietnam sono hub emergenti | A lungo termine (≥ 4 anni) |
| Modellazione del rischio di corsia basata sull'intelligenza artificiale per l'integrità della spedizione | + 0.4% | Cina, Giappone e Corea del Sud, leader tecnologici | A breve termine (≤ 2 anni) |
| Rapido boom di farmaci GLP-1 che necessitano di una logistica a 2-8 °C | + 0.7% | APAC globale con i mercati premium per primi ad adottare | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di vaccinazione intensivi dopo il COVID-19
L'infrastruttura della catena del freddo costruita per i vaccini pandemici viene ora riutilizzata per i farmaci di routine nel mercato della logistica della catena del freddo sanitaria dell'Asia Pacifico. L'India punta a 17 miliardi di dollari di entrate dai vaccini entro il 2025, in un contesto di espansione della bioeconomia, supportata da nuovi hub per la gestione delle fiale, cross-dock certificati GDP e linee di riempimento e confezionamento su larga scala [1] "DTI Pushes for More Efficient Logistics, Supply Chain", Kris Crismundo, pna.gov.ph. La zona franca di Clark nelle Filippine attrae oltre 1 miliardo di dollari di capitale logistico, fornendo capacità di congelamento a duplice uso per le campagne di immunizzazione di routine e la risposta a future epidemie [2] "Marcos Says New Maersk Mega-Facility to Boost PH Logistics System", Darryl Esguerra, pna.gov.ph. Il programma sanitario globale di DHL da 2 miliardi di euro (2.20 miliardi di dollari) destina il 25% all'Asia Pacifico, sottolineando la fiducia aziendale nel flusso sostenuto di farmaci biologici. Questi investimenti garantiscono il monitoraggio predittivo della temperatura, la qualificazione delle corsie e la ridondanza, consolidando l'affidabilità del servizio per vaccini, insulina e farmaci iniettabili specialistici. I governi, nel frattempo, si assicurano contratti di approvvigionamento a lungo termine che stabilizzano la domanda di volume e aumentano la densità della rete.
Pipeline accelerate per la terapia biologica e cellulare/genica
Il Giappone ha autorizzato 43 nuovi farmaci nel 2025, molti dei quali sono terapie geniche che richiedono uno stoccaggio a temperature inferiori a 20 °C, stimolando l'aumento di capacità specializzata nei magazzini adiacenti ai porti e nei depositi dei corrieri espressi. KoBIA della Corea del Sud supporta cluster biologici pronti per l'esportazione vicino a Incheon, abbinando la produzione GMP a corridoi di distribuzione conformi alle norme GDP. L'ecosistema di sperimentazione clinica di Singapore si basa sul trasporto "white-glove" in giornata per le cellule CAR-T autologhe, spingendo i fornitori a integrare dewar criogenici, data logger e tag blockchain per la catena di identità. L'Australia sfrutta la sua vicinanza agli hub farmaceutici asiatici, deviando il trasporto di prodotti biologici a lungo raggio attraverso Sydney e Melbourne per la spedizione dell'ultimo miglio, che richiede tempi critici. Nel complesso, questi cambiamenti aumentano la domanda di pallet ultra-piatti, imballaggi PCM passivi e flotte di dry shipper convalidati, rafforzando il mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico.
Mandati governativi sulla distribuzione conforme al PIL
Le autorità di regolamentazione rafforzano la supervisione per limitare le escursioni termiche e il rischio di contraffazione, rimodellando le dinamiche competitive nel mercato della logistica del freddo per il settore sanitario nell'area Asia-Pacifico. La revisione del codice GDP cinese impone l'ammodernamento della flotta, la mappatura dei magazzini e la creazione di percorsi di controllo digitali, stimolando il consolidamento tra i 3PL più piccoli. La Thailandia si uniforma agli standard PIC/S, catalizzando gli investimenti multinazionali negli hub farmaceutici con sede a Bangkok. L'India lega gli incentivi all'esportazione alla conformità GDP documentata, spingendo i partner logistici verso la certificazione ISO 23412 e la telemetria IoT in tempo reale. Questi obblighi aumentano le barriere all'ingresso, ma offrono margini di miglioramento agli operatori storici in grado di assorbire gli esborsi di capitale per veicoli multitemperatura, alimentazione ridondante e visibilità della torre di controllo 24 ore su 7, XNUMX giorni su XNUMX.
Modellazione del rischio di corsia basata sull'intelligenza artificiale per l'integrità della spedizione
I fornitori di piattaforme sfruttano l'intelligenza artificiale per prevedere i rischi specifici del percorso, come ritardi doganali, soste in asfalto e variazioni del microclima, riducendo i deterioramenti e le richieste di risarcimento assicurativo. Gli integratori cinesi implementano gemelli digitali delle rotte transfrontaliere, mentre gli spedizionieri giapponesi installano motori di apprendimento automatico nei sistemi di gestione del magazzino per perfezionare i tempi di prelievo. La Corea del Sud equipaggia i camion refrigerati con gateway di edge computing che segnalano le anomalie del compressore prima dei guasti, consentendo una manutenzione preventiva. I primi utilizzatori segnalano riduzioni delle escursioni termiche del 15-20%, che si traducono in un maggiore livello di servizio e in una maggiore preferenza tra gli spedizionieri biotecnologici. Questa tendenza tecnologica riduce il divario prestazionale e stabilisce nuovi parametri di riferimento per le valutazioni all'interno delle procedure di gara nel mercato della logistica della catena del freddo per il settore sanitario dell'area Asia-Pacifico.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di autisti di camion refrigerati qualificati per il PIL nell'ASEAN | -0.4% | Indonesia, Thailandia, Filippine, Vietnam | A breve termine (≤ 2 anni) |
| Elevati costi di trasporto interinsulare nelle nazioni arcipelagiche | -0.3% | Indonesia, Filippine impatto primario | Medio termine (2-4 anni) |
| L'eliminazione graduale dei fluorocarburi in Cina aumenta il CAPEX | -0.3% | Cina nazionale, ricadute sui fornitori regionali | A lungo termine (≥ 4 anni) |
| La conformità e-pedigree a livello di fiala aumenta i costi | -0.2% | APAC globale con mercati premium che guidano l'adozione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di autisti di camion refrigerati qualificati in base al PIL nell'ASEAN
Indonesia e Thailandia ampliano la lunghezza delle strade asfaltate, ma faticano a dotare i rimorchi di personale qualificato GDP, creando un divario di competenze che limita la capacità durante le stagioni di punta delle vaccinazioni. I corsi di certificazione richiedono la padronanza delle procedure operative standard per la mappatura della temperatura, la gestione dei data logger e la segnalazione delle deviazioni, allungando i cicli di onboarding rispetto ai trasporti con furgoni. Il mercato filippino rispecchia la sfida, anche se Clark Freeport sta costruendo banchine moderne; salari più alti attraggono gli autisti verso l'e-commerce, lasciandone meno per il settore farmaceutico. Le aziende di logistica investono quindi in formazione accelerata, coaching per autisti basato sulla telematica e bonus di fidelizzazione, ma la situazione di difficoltà a breve termine persiste, riducendo la produttività e smorzando il potenziale del mercato della logistica della catena del freddo nel settore sanitario dell'Asia-Pacifico.
Elevati costi di trasporto interinsulare nelle nazioni arcipelagiche
Spostare un pallet a 2-8 °C da Giacarta a Manado può essere più costoso del 40% rispetto a una tratta simile sulla terraferma a causa dei passaggi di consegne delle navi feeder, della scarsità di prese frigo e del trasporto di ritorno limitato. Le Filippine si trovano ad affrontare ostacoli analoghi, con catene di trasporto su chiatte e camion multi-tratta che aumentano i costi di sbarco per i medicinali a temperatura controllata. I governi promettono ammodernamenti portuali e riforme del cabotaggio, ma i tempi si allungano, lasciando gli importatori farmaceutici dipendenti dal trasporto aereo premium. L'elevata spesa logistica mette sotto pressione le piccole aziende di farmaci generici e complica i budget per gli appalti del settore pubblico, frenando la crescita nelle province periferiche del mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico.
Analisi del segmento
Per servizi: i trasporti dominano in un contesto di crescita del valore aggiunto
Nel 50.70, il settore dei trasporti ha dominato il 2025% della quota di mercato della logistica della catena del freddo sanitaria nell'area Asia-Pacifico, a dimostrazione dell'indispensabilità del trasporto su strada, aereo, marittimo e ferroviario attraverso 35,000 chilometri di confini marittimi e terrestri. Il trasporto aereo mantiene il primato per i prodotti biologici urgenti, con Korean Air che da sola detiene il 6% del trasporto aereo globale di merci sensibili alla temperatura. La logistica marittima si occupa di vaccini sfusi e soluzioni endovenose in transito da fabbriche cinesi o indiane verso acquirenti dell'ASEAN, mentre i fiorenti corridoi ferroviari ad alta velocità della Cina supportano il transito nazionale di prodotti farmaceutici 24 ore su 4.95. Lo stoccaggio e la distribuzione sono alla base dei nodi a lungo raggio, ma i servizi a valore aggiunto, come imballaggi a temperatura convalidata, documentazione normativa e analisi delle torri di controllo, sono destinati a superare la quota di mercato con un CAGR del XNUMX%, conquistando quote di mercato man mano che gli spedizionieri esternalizzano le attività di conformità non essenziali.
La differenziazione dei fornitori si basa sull'orchestrazione multimodale, sulla disciplina operativa GDP e sulla visibilità basata sulla tecnologia. UPS ha ampliato la capacità della catena del freddo di 22,000 metri quadrati a Singapore e in Australia nel 2024, integrando laboratori in loco per pacchi precondizionati. DHL integra dashboard di rischio per le tratte nel suo portale mySupplyChain, fornendo avvisi predittivi di arrivo previsto e di superamento delle soglie di consegna. Le start-up forniscono overlay SaaS che consolidano i dati dei tag passivi e attivi, consentendo interventi in tempo reale, un livello di servizio sempre più richiesto nel mercato della logistica della catena del freddo nel settore sanitario dell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di temperatura: lo stoccaggio refrigerato comporta un'espansione estremamente bassa
Le soluzioni refrigerate tra 0 °C e 5 °C rappresentavano il 40.60% del mercato logistico della catena del freddo sanitaria dell'Asia-Pacifico nel 2025, trainate dal predominio di vaccini, insulina e agonisti del GLP-1 che richiedono intervalli ristretti di 2-8 °C. I prodotti congelati a temperature comprese tra -18 °C e 0 °C continuano a essere utilizzati per i farmaci biologici classici, ma il sottosegmento ultra-basso, al di sotto di -20 °C, registra un rapido CAGR del 4.12% fino al 2031, trainato dai volumi di studi clinici di terapia cellulare e genica. La tecnologia di spedizione a secco di Cryoport, che mantiene -150 °C per 10 giorni, è ampiamente adottata dagli sponsor CAR-T che spediscono dosi specifiche per ogni paziente.
Gli ammodernamenti degli impianti si concentrano su alimentazione ridondante, refrigeranti a basso GWP e congelatori rapidi modulari per gestire la variabilità dei lotti. L'eliminazione graduale dei refrigeranti in Cina aumenta le spese in conto capitale (CAPEX), ma accelera l'adozione di sistemi transcritici a R32 e CO2 che offrono una minore intensità energetica, in linea con gli obiettivi ESG. Nel mercato della logistica del freddo per il settore sanitario dell'area Asia-Pacifico, i fornitori bilanciano l'efficienza delle spese in conto capitale (CAPEX) con una mappatura rigorosa, promuovendo partnership con gli OEM per analisi intelligenti dei compressori e cicli di sbrinamento rapidi che preservano l'integrità della durata di conservazione.
Per prodotto: i vaccini sono in testa mentre aumentano le terapie cellulari e geniche
Nel 37.85, vaccini e terapie geniche e cellulari hanno detenuto complessivamente il 2025% della quota di mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico, riflettendo le campagne di immunizzazione residue e l'ascesa della medicina personalizzata. In tale contesto, si prevede che le sole terapie geniche e cellulari registreranno un CAGR leader del 5.62%, rendendo necessari crio-confezionamenti convalidati, sensori GPS e protocolli di catena di identità. I prodotti biofarmaceutici, inclusi anticorpi monoclonali e biosimilari, mantengono la quota di fatturato assoluta più ampia, sostenuta dalle dinamiche di "brevetto-cliff" che innescano i lanci di biosimilari fino al 2030.
I materiali per gli studi clinici crescono grazie a 2,500 studi di Fase III in corso nei siti dell'area Asia-Pacifico, ognuno dei quali richiede farmaci di confronto, resi di placebo e gestione dei depositi. I reagenti diagnostici sfruttano le reti refrigerate ampliate durante il COVID-19, mentre gli emoderivati richiedono la conformità alle norme di emovigilanza, il che richiede l'impiego di contenitori isotermici specializzati. Nel complesso, la diversificazione dei prodotti aumenta la complessità delle linee di trasporto, alimentando la domanda di un'orchestrazione integrata di 4PL nel mercato della logistica del freddo per l'assistenza sanitaria nell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali guidano la crescita, la biotecnologia accelera
Nel 28.60, ospedali e farmacie al dettaglio rappresentavano insieme il 2025% del mercato logistico della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico, in quanto principali punti di distribuzione di farmaci termosensibili. L'impronta di stoccaggio a freddo del gruppo si espande man mano che le infusioni ambulatoriali si estendono dai centri terziari alle cliniche suburbane. Tuttavia, si prevede che i produttori di biotecnologie e biosimilari registreranno il CAGR più rapido, pari al 5.03%, grazie alla crescente necessità di esternalizzazione per le rotte di esportazione urgenti e la logistica di ritorno dei campioni clinici. L'India ospita attualmente oltre 800 aziende biotecnologiche che necessitano di imballaggi convalidati e congelatori con obbligo di dogana lungo i corridoi Delhi-Mumbai.
Distributori e grossisti si consolidano per acquisire volumi attraverso i frammentati canali ASEAN, adottando il prelievo FIFO basato su RFID per la conformità alle GDP. Le aziende farmaceutiche mantengono flotte dedicate per i prodotti biologici di successo ad alto margine, ma anche loro si rivolgono a partner 3PL per la copertura dell'ultimo miglio del mercato finale nelle isole remote. Questa molteplicità di profili di utenti finali intensifica la personalizzazione del servizio nel mercato della logistica della catena del freddo sanitaria nell'area Asia-Pacifico.
Analisi geografica
Nel 38.70, la Cina deteneva il 2025% della quota di mercato della logistica della catena del freddo nel settore sanitario dell'area Asia-Pacifico, a dimostrazione di una scala produttiva senza pari e dell'applicazione delle norme sul PIL che favoriscono il consolidamento tra 15,000 trasportatori farmaceutici autorizzati. I fornitori nazionali adottano l'ottimizzazione dei percorsi basata sull'intelligenza artificiale e magazzini abilitati per AGV per compensare l'aumento dei costi di manodopera, mentre i prezzi del refrigerante R32, più che raddoppiati nel 2025, incentivano sistemi a cascata più ecologici. La serializzazione elettronica obbligatoria del pedigree estende la tracciabilità, stabilendo un punto di riferimento successivamente ripreso dagli stati dell'ASEAN.
L'India registra il CAGR più rapido della regione, pari al 5.99% fino al 2031, supportato da una bioeconomia che dovrebbe raggiungere i 300 miliardi di dollari, di cui 17 miliardi di dollari di fatturato nel 2025 solo per i vaccini. Gli incentivi legati alla produzione convogliano capitali in nuove linee di riempimento e finitura e relativi magazzini GDP vicino a Hyderabad, Ahmedabad e Pune. Il Biosecure Act statunitense reindirizza l'outsourcing di prodotti biologici dalle entità cinesi verso i CDMO indiani, richiedendo corridoi criologistici per l'esportazione con un monitoraggio ridondante dell'ultimo miglio.
Giappone, Corea del Sud e Australia detengono collettivamente un quarto del mercato logistico della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico. L'approvazione da parte del Giappone di 43 nuovi farmaci nel 2025 include quattro terapie geniche, catalizzando l'espansione criogenica negli aeroporti di Narita e Kansai. Il KoBIA della Corea del Sud mappa una "Bio Cold Chain Belt" nazionale che collega Seul, Incheon e Busan tramite vagoni ferroviari multitemperatura, preparando l'espansione del sistema CAR-T. L'Australia sfrutta la sovrapposizione di fusi orari tra la costa occidentale degli Stati Uniti e le catene di approvvigionamento asiatiche, posizionando Sydney come hub di trasbordo con refrigeratori lato volo dedicati al settore farmaceutico attivi 24 ore su 7, XNUMX giorni su XNUMX.
I mercati del Sud-Est asiatico aggiungono vivacità ma complessità. I corridoi farmaceutici di Changi a Singapore ottengono la ricertificazione CEIV Pharma e attraggono cross-docking regionali, mentre il Vietnam incrementa l'adozione del PIL per sostenere i programmi di importazione di vaccini. I vincoli arcipelagici in Indonesia e Filippine aumentano i costi unitari della catena del freddo fino al 40%, orientando le strategie logistiche verso hub di consolidamento regionale a Giacarta e Calamba. Gli investimenti governativi in porti e strade riducono gradualmente il divario, ma allevieranno solo in parte i costi sfavorevoli fino al 2030 nel mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico.
Panorama normativo
La regolamentazione del mercato della logistica della catena del freddo per il settore sanitario nella regione Asia-Pacifico si sta inasprendo in merito alla conformità alle norme GDP/GSP, con una parallela spinta verso la tracciabilità digitale e la qualificazione delle prestazioni delle apparecchiature. In Cina, gli standard nazionali implementati nel 2025, tra cui GB/T 34399-2025 (qualificazione delle prestazioni per gli impianti a temperatura controllata) e GB/T 46204-2025 (gestione della tracciabilità della catena del freddo), rafforzano la validazione per audit di celle frigorifere, veicoli e registri di monitoraggio, il che sta innalzando le aspettative per i trasportatori e i gestori di magazzini.
Nell'ambito dell'ASEAN, l'allineamento normativo prosegue all'interno di quadri di riferimento quali la Politica regolatoria farmaceutica dell'ASEAN (APRP) e i relativi requisiti tecnici, sebbene l'applicazione rimanga specifica per ciascun paese. Il Vietnam ha emanato la Circolare 11/2025/TT-BYT per modificare i requisiti GSP/GDP per la conservazione di vaccini e prodotti biologici, mentre l'NPRA malese ha aggiornato il suo Documento guida per il rilascio dei lotti biologici nell'aprile 2025, richiedendo monitor elettronici per la registrazione dei dati per i cartoni o i pallet utilizzati nelle spedizioni internazionali a catena del freddo. Ciò sta accelerando l'adozione di prove digitali della temperatura nelle spedizioni transfrontaliere.
Analisi della catena del valore
La catena del valore comprende la produzione di biofarmaci e vaccini, il confezionamento e il condizionamento qualificati, il trasporto primario conforme alle GDP (strada, aereo, marittimo, ferroviario), lo stoccaggio a freddo in prossimità di aeroporti e porti e la consegna dell'ultimo miglio a ospedali, farmacie e centri clinici. Gli input a monte includono spedizionieri certificati, materiali a cambiamento di fase, registratori di dati/telemetria IoT e soluzioni specializzate a bassissima temperatura per terapie avanzate. I servizi a valle includono sempre più spesso documentazione, tracciabilità a livello di lotto e gestione delle deviazioni, poiché gli spedizionieri esternalizzano le attività di conformità.
I gateway e i nodi certificati stanno diventando lo strato organizzativo delle reti regionali. L'aeroporto internazionale di Kuala Lumpur ha aggiunto una struttura per la catena del freddo con doppia certificazione (IATA CEIV Pharma e Air GxP) nell'agosto 2025, mentre Singapore e l'Australia continuano ad attrarre nuove capacità di livello GDP. Anche i programmi governativi stanno plasmando i flussi attraverso incentivi locali per la resilienza: nel dicembre 2025, lo Yuan esecutivo di Taiwan ha approvato un progetto quadriennale da 24 miliardi di dollari taiwanesi per la catena di approvvigionamento farmaceutica, che include l'ammodernamento delle infrastrutture della catena del freddo. Lungo la catena, i requisiti di tracciabilità GB/T 46204-2025 della Cina stanno spingendo fornitori e spedizionieri verso l'acquisizione e il recupero di dati digitali standardizzati, aumentando la necessità di integrazione dei sistemi tra produttori, operatori logistici terzi (3PL) e distributori.
Panorama competitivo
La concorrenza rimane moderatamente frammentata, con i giganti globali che si contendono il mercato con agili specialisti regionali. DHL, UPS e FedEx vantano vaste reti, ma i campioni locali come SF Express, Yusen e Kerry Logistics sfruttano la fluidità delle procedure doganali nazionali e la ridistribuzione rapida della flotta. DHL ha stanziato 2 miliardi di euro (2.20 miliardi di dollari) per il settore sanitario a livello globale entro il 2030, dedicando un quarto del budget all'Asia-Pacifico per nuovi hub PIL, connettori multimodali e torri di controllo integrate. UPS affianca alle sue espansioni di Singapore e Sydney il cross-dock di Hyderabad che offre zone a +2 °C a +8 °C e a +15 °C a +25 °C sotto lo stesso tetto, migliorando la densità delle corsie verso l'Asia meridionale [3] “Air Freight News Week 05 2025,” Extrans Global, extransglobal.com.
Le acquisizioni accelerano l'integrazione verticale: UPS ha acquisito Andlauer Healthcare per 1.6 miliardi di dollari, assicurandosi l'esperienza canadese in materia di vaccini, ora importata nei progetti di trasporto in Asia; DHL ha assorbito CRYOPDP per 2.2 miliardi di dollari per accedere a un know-how estremamente limitato. Nel frattempo, i nuovi operatori tecnologici implementano la marcatura temporale basata su blockchain e l'ultimo miglio assistito da droni, con l'obiettivo di rivoluzionare le rotte specializzate ad alto margine. Tuttavia, i costi di conformità al PIL, l'aumento delle spese in conto capitale per i refrigeranti e la scarsità di conducenti qualificati proteggono gli operatori storici su larga scala e scoraggiano gli sfidanti del digitale puro.
Le spinte strategiche ruotano attorno alla conformità ESG, all'automazione e alla gestione del rischio. I fornitori riqualificano le flotte con unità di refrigerazione a energia solare, installano beacon RFID per una visibilità al 100% dei pallet e si proteggono dalla volatilità del carburante attraverso reti multimodali ottimizzate. Rimangono spazi vuoti regionali nella navigazione arcipelagica, nella manutenzione preventiva basata sull'intelligenza artificiale e nelle offerte assicurative integrate per la catena del freddo. Tali canali di innovazione garantiscono una sana concorrenza, ma nessun singolo operatore supera la quota regionale del 15%, mantenendo il mercato della logistica della catena del freddo per l'assistenza sanitaria nell'area Asia-Pacifico in equilibrio competitivo.
Leader del settore della logistica della catena del freddo sanitaria nell'area Asia-Pacifico
Gruppo DHL
Logistica Yusen
SF Express
Gruppo JWD
Nippon express
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: DHL Health Logistics ha ampliato le proprie capacità a Singapore con un nuovo hub farmaceutico vicino al Tuas Biomedical Park, grazie a un investimento annunciato di 10 milioni di euro. Il sito rafforza la capacità di stoccaggio e movimentazione conforme agli standard GDP in prossimità dei principali distretti di produzione biomedica, consolidando il controllo di DHL sull'integrità della temperatura e sui livelli di servizio per i flussi di prodotti sanitari di alto valore in tutto il Sud-est asiatico.
- Dicembre 2025: Yusen Logistics Group ha completato l'acquisizione di Walden Health, che comprende Movianto ed Eurotranspharma, ampliando la propria piattaforma globale per la logistica sanitaria. L'operazione rafforza le competenze specialistiche e la rete di Yusen, migliorando la sua capacità di offrire soluzioni standardizzate e conformi alle normative per le aziende multinazionali del settore sanitario che operano sulle rotte dell'Asia-Pacifico.
- Giugno 2024: SF Express Hong Kong ha lanciato un servizio logistico completo per la catena del freddo, che comprende il ritiro in aeroporto, lo stoccaggio a temperature multiple e la consegna a temperatura controllata. Questo ha ampliato la copertura della catena del freddo B2B in un importante snodo regionale per il trasporto aereo merci, supportando i requisiti di movimentazione più stringenti per i prodotti farmaceutici e altre spedizioni termosensibili.


Ambito del rapporto sul mercato della logistica della catena del freddo nel settore sanitario nell'area Asia-Pacifico
Sanità La logistica della catena del freddo è la tecnologia e il processo che consente il trasporto sicuro di merci e prodotti sensibili alla temperatura, come i farmaci, lungo tutta la catena di fornitura. Ha un impatto su ogni fase della catena di fornitura, dall'acquisto al trasporto, allo stoccaggio e infine consegna al miglio.
Il mercato della logistica della catena del freddo nel settore sanitario dell'Asia-Pacifico è segmentato per prodotto (prodotti biofarmaceutici, vaccini e materiali per sperimentazioni cliniche), servizi (trasporto, stoccaggio, imballaggio ed etichettatura), utente finale (ospedali e cliniche e prodotti farmaceutici, biofarmaceutici e biotecnologie). società) e paese (Cina, Giappone, India e il resto dell'Asia-Pacifico). Il rapporto offre dimensioni del mercato e valori previsionali (in miliardi di dollari) per tutti i segmenti di cui sopra.
| Trasporti | Strada |
| Aria | |
| Mare | |
| Traversa | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto e altri |
| Refrigerato (0-5 °C) |
| Congelato (-18-0 °C) |
| Ambientale |
| Surgelato/Ultra-Basso (meno di -20 °C) |
| Biopharmaceuticals |
| Vaccini e terapie cellulari e geniche |
| Materiali per studi clinici |
| Prodotti diagnostici e di laboratorio |
| Sangue e prodotti sanguigni |
| Altro |
| Produttori farmaceutici |
| Produttori di biotecnologie e biosimilari |
| Ospedali e farmacie al dettaglio |
| Distributori e grossisti di prodotti sanitari |
| Altro |
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Australia |
| Tailandia |
| Indonesia |
| Singapore |
| Vietnam |
| Resto dell'ASEAN |
| Per servizi | Trasporti | Strada |
| Aria | ||
| Mare | ||
| Traversa | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto e altri | ||
| Per tipo di temperatura | Refrigerato (0-5 °C) | |
| Congelato (-18-0 °C) | ||
| Ambientale | ||
| Surgelato/Ultra-Basso (meno di -20 °C) | ||
| Per prodotto | Biopharmaceuticals | |
| Vaccini e terapie cellulari e geniche | ||
| Materiali per studi clinici | ||
| Prodotti diagnostici e di laboratorio | ||
| Sangue e prodotti sanguigni | ||
| Altro | ||
| Per utente finale | Produttori farmaceutici | |
| Produttori di biotecnologie e biosimilari | ||
| Ospedali e farmacie al dettaglio | ||
| Distributori e grossisti di prodotti sanitari | ||
| Altro | ||
| Per Paese (Valore) | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Tailandia | ||
| Indonesia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'ASEAN |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della logistica della catena del freddo nel settore sanitario nell'area Asia-Pacifico nel 2026?
Il mercato della logistica della catena del freddo nel settore sanitario nell'area Asia-Pacifico avrà una dimensione di 33.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 42.5 miliardi di dollari entro il 2031.
Quale CAGR è previsto per il settore fino al 2031?
Si prevede che il mercato registrerà un CAGR del 4.89% tra il 2026 e il 2031.
Quale segmento di servizi ha la quota maggiore nell'area Asia-Pacifico?
I servizi di trasporto detengono il 50.70% della quota regionale grazie ai movimenti essenziali su strada, aria, mare e ferrovia.
Perché si prevede che l'India crescerà più velocemente di altri Paesi?
L'espansione della produzione di biosimilari in India, le ambizioni di esportazione dei vaccini e gli incentivi previsti dai programmi nazionali determineranno un CAGR del 5.99% fino al 2031.
Quale segmento di temperatura si sta espandendo più rapidamente?
La logistica surgelata e a bassissima temperatura inferiore a -20 °C sta crescendo a un CAGR del 4.12%, trainata dalle pipeline di terapia cellulare e genica.
Quale categoria di prodotti è la più dinamica?
Le terapie cellulari e geniche registrano il CAGR più alto, pari al 5.62%, mentre accelera l'adozione della medicina personalizzata.
Pagina aggiornata l'ultima volta il:



