

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
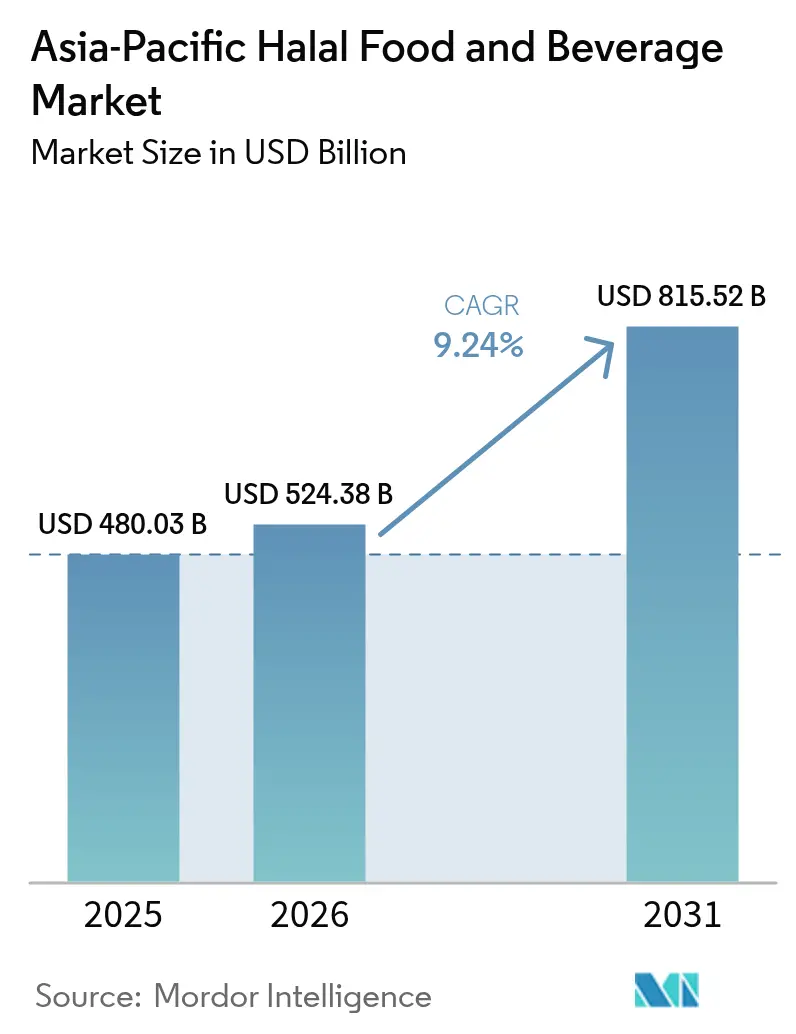
| Dimensione del mercato (2026) | 524.38 miliardo di dollari |
| Dimensione del mercato (2031) | 815.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.24% CAGR |
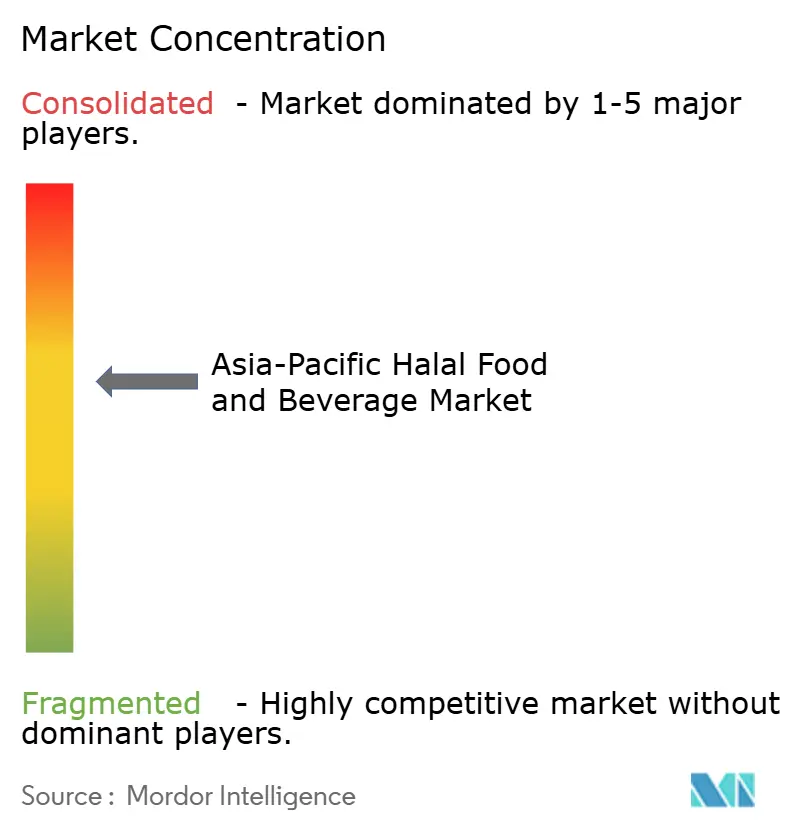
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato alimentare e delle bevande halal dell'Asia-Pacifico di Mordor Intelligence
Si stima che il mercato alimentare e delle bevande halal dell'area Asia-Pacifico nel 2026 raggiungerà i 524.38 miliardi di dollari, in crescita rispetto ai 480.03 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 815.52 miliardi di dollari, con un CAGR del 9.24% nel periodo 2026-2031. Questa traiettoria riflette una domanda strutturale ancorata allo slancio demografico piuttosto che a modelli di consumo ciclici. L'Indonesia ha rappresentato il 36.54% del fatturato regionale nel 2024, ma la Malesia supererà tutti i suoi competitor con un CAGR del 10.22% fino al 2030, spinta dalla sistematica spinta del suo governo a posizionare la nazione come hub halal globale attraverso gli accordi di mutuo riconoscimento JAKIM con 85 enti di certificazione in tutto il mondo. Il differenziale di crescita tra questi vicini illustra come la complessità normativa, non solo la dimensione della popolazione islamica, determini la velocità del mercato. I rischi principali si concentrano sulla frammentazione delle certificazioni e sulle etichette contraffatte. Nonostante l'impegno dell'ASEAN per il riconoscimento reciproco entro il 2024, gli standard divergenti in Indonesia (BPJPH), Malesia (JAKIM), Thailandia (CICOT) e Singapore (MUIS) costringono gli esportatori a mantenere sistemi di conformità paralleli, gonfiando i costi, secondo le consultazioni del settore. I loghi halal contraffatti proliferano nei mercati con un'applicazione debole, erodendo la fiducia dei consumatori e creando rischi reputazionali per i marchi legittimi. Nel frattempo, le alternative non halal con prezzi inferiori del 15-25% rispetto ai prodotti certificati allettano gli acquirenti attenti ai costi in India e Cina, dove le minoranze islamiche non hanno il potere d'acquisto per assorbire costantemente i premi halal. Bevande funzionali, proteine vegetali e piatti pronti superano i prodotti di base tradizionali, poiché i consumatori urbani sostituiscono la lunga preparazione con la praticità. Gli standard nazionali divergenti, tuttavia, gonfiano i costi di conformità multimercato e creano opportunità per fornitori agili che possono districarsi nella frammentazione normativa più velocemente delle multinazionali.
Punti chiave del rapporto
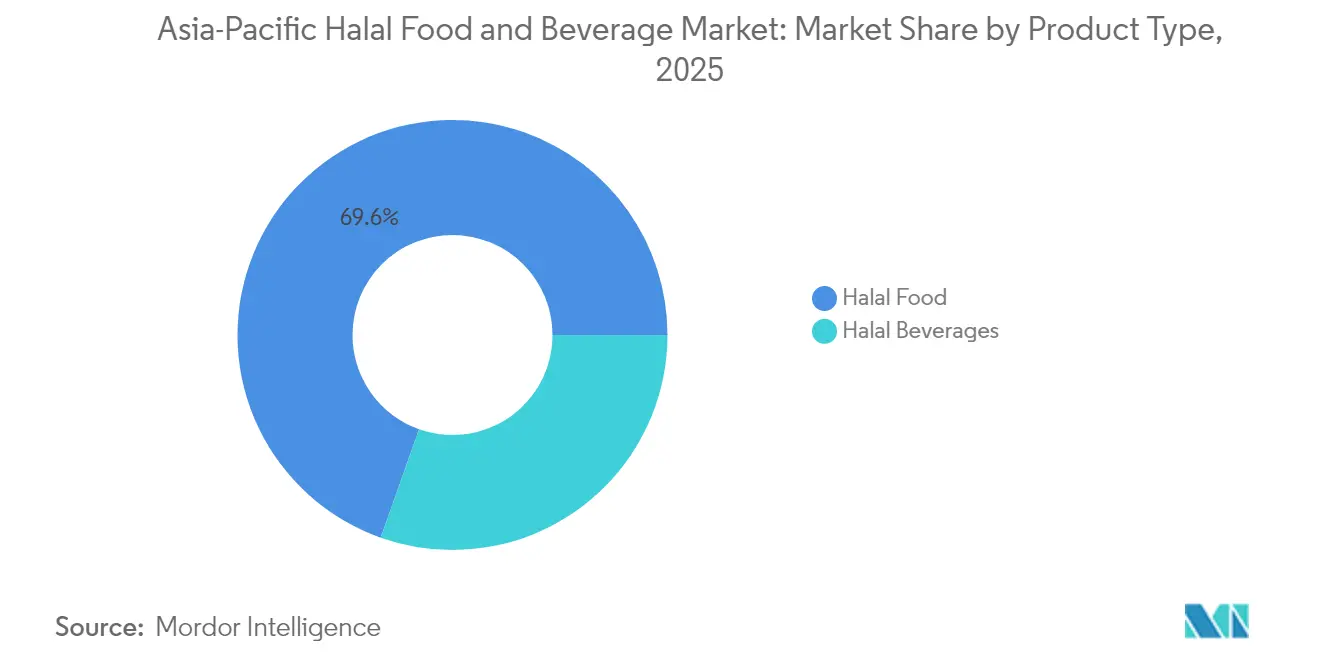
- Per tipologia di prodotto, il cibo halal ha catturato il 69.58% del fatturato del 2025, mentre si prevede che le bevande cresceranno a un CAGR del 9.52% fino al 2031.
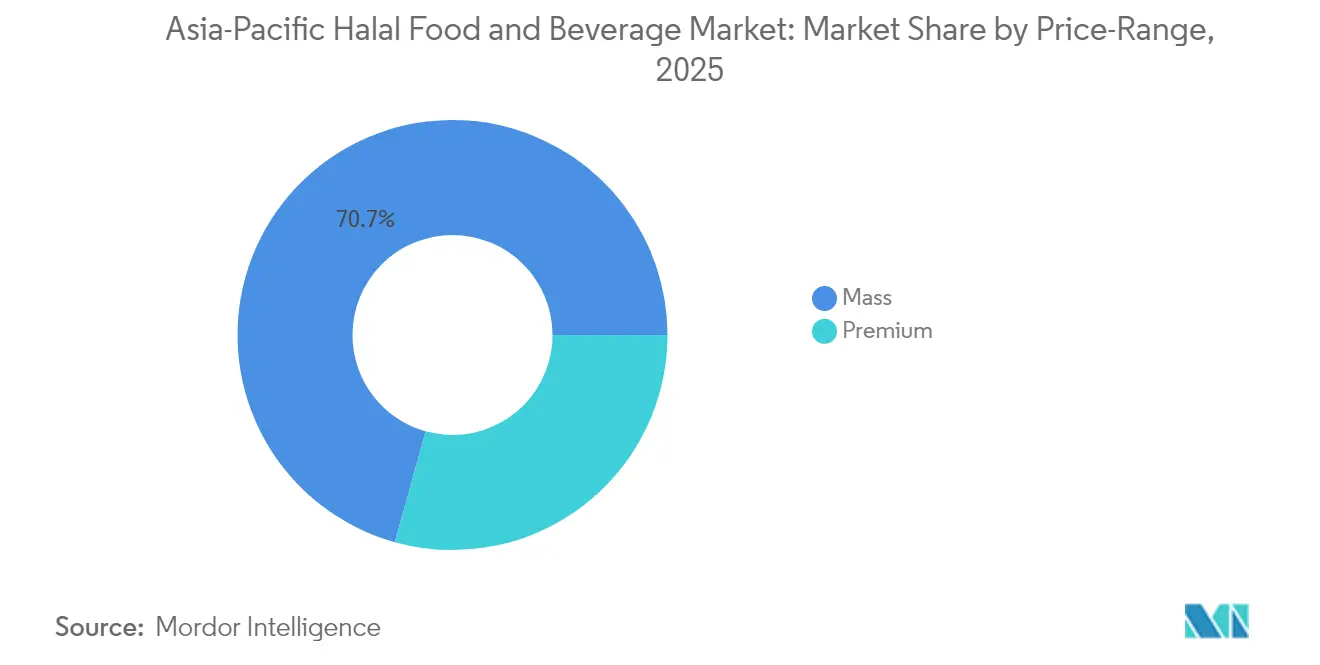
- Per fascia di prezzo, i beni di largo consumo hanno rappresentato il 70.68% delle vendite del 2025; si prevede che i prodotti premium cresceranno a un CAGR del 10.05%.
- Per canale di distribuzione, supermercati e ipermercati hanno trattenuto il 43.10% della spesa del 2025, mentre la vendita al dettaglio online è destinata a crescere a un CAGR del 9.63%.
- In termini geografici, l'Indonesia ha rappresentato il 36.10% del fatturato del 2025; si prevede che la Malesia registrerà il CAGR più rapido, pari al 10.07%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato alimentare e delle bevande halal nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente popolazione islamica aumenta la domanda di prodotti halal | + 2.1% | Indonesia, Malesia, India, Bangladesh, con ricadute su Singapore e Australia | A lungo termine (≥ 4 anni) |
| Espansione di pasti pronti e alternative ai latticini conformi allo standard Halal | + 1.5% | Centri urbani in Indonesia, Malesia, Singapore e Giappone (turismo islamico) | Medio termine (2-4 anni) |
| Crescente domanda da parte dei consumatori di alimenti sicuri e di qualità garantita | + 1.3% | APAC (Asia-Pacifico)core (Indonesia, Malesia, Singapore), espansione in Cina e India | Medio termine (2-4 anni) |
| Miglioramento della tracciabilità della supply chain tramite blockchain e soluzioni tecnologiche | + 0.9% | Indonesia (SiHalal), Malesia (piloti HalalChain), Singapore (hub logistici intelligenti) | A breve termine (≤ 2 anni) |
| L'espansione moderna della vendita al dettaglio migliora l'accessibilità halal in tutta la regione | + 1.2% | Indonesia, Malesia, India, Cina (città di secondo livello), Australia (sobborghi multiculturali) | Medio termine (2-4 anni) |
| Gamma diversificata di prodotti halal in molte categorie alimentari | + 1.4% | APAC, con cluster di innovazione in Malesia, Singapore e Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente popolazione islamica aumenta la domanda di prodotti halal
Lo slancio demografico sostiene il CAGR del 9.35%, mentre la popolazione islamica dell'Asia-Pacifico si espande da 1.1 miliardi nel 2024 a 1.3 miliardi entro il 2030, secondo le proiezioni demografiche delle Nazioni Unite.[1]Fonte: Commissione economica e sociale per l'Asia e il Pacifico, "Asia-Pacific Population and Development Report 2023", un.orgLa sola Indonesia ospita 237 milioni di musulmani, mentre la minoranza islamica indiana, composta da 200 milioni di persone, rappresenta la terza popolazione islamica più numerosa al mondo. Questa scala crea una base vincolata per i prodotti di base certificati halal, ma il potere d'acquisto varia notevolmente: la spesa halal pro capite in Indonesia ha raggiunto i 420 dollari nel 2024, contro i 180 dollari in India, secondo i dati commerciali del governo. Questo divario spiega perché la quota di mercato del 36.54% dell'Indonesia surclassi quella dell'India, nonostante la presenza di popolazioni islamiche comparabili. La strategia proattiva di industrializzazione halal della Malesia, codificata nel suo Piano Nazionale Halal 2024-2030, posiziona il Paese in modo da catturare la domanda della diaspora a Singapore, Brunei e Thailandia meridionale, sfruttando il valore del marchio JAKIM come ente certificatore di riferimento.
Espansione di pasti pronti e alternative ai latticini conformi allo standard Halal
L'urbanizzazione e le famiglie con doppio reddito stimolano la domanda di pasti halal convenienti e a lunga conservazione. Il segmento dei piatti pronti in Indonesia è cresciuto su base annua nel 2024, trainato dalla penetrazione dell'e-commerce e dagli aggiornamenti delle infrastrutture della catena del freddo finanziati da iniziative logistiche governative. Le alternative vegetali ai latticini, come il latte d'avena e lo yogurt alle mandorle, stanno guadagnando terreno tra gli islamici attenti alla salute, che li considerano intrinsecamente halal, aggirando le complessità della certificazione legate agli ingredienti di origine animale. Il lancio da parte di Nestlé nel 2024 del latte condensato vegetale certificato halal in Malesia segnala il riconoscimento multinazionale di questo cambiamento. Il mercato giapponese dei piatti pronti halal, sebbene di nicchia, si è espanso nel 2024 grazie alla ripresa del turismo e alla ricerca di cibi pronti certificati da parte dei visitatori islamici negli aeroporti e nelle stazioni ferroviarie, secondo i dati della Japan Halal Association.
Crescente domanda dei consumatori per alimenti sicuri e di qualità garantita
La certificazione Halal si è evoluta oltre il mero rispetto delle norme religiose, diventando un indicatore di sicurezza alimentare e di approvvigionamento etico, attraente anche per i consumatori non islamici. Un'indagine del 2024 condotta dall'Indonesia BPJPH ha rilevato che il 18% degli acquirenti di prodotti certificati Halal non era musulmano, attratto dalla percezione di una garanzia di qualità. Questo effetto alone amplifica il potenziale di mercato, in particolare per le esportazioni verso la Cina, dove gli scandali sulla sicurezza alimentare hanno eroso la fiducia nei marchi nazionali. Le esportazioni malesi di alimenti per l'infanzia certificati Halal verso la Cina sono aumentate nel 2024, secondo i dati della Malaysian External Trade Development Corporation, poiché i genitori cinesi equiparano la certificazione JAKIM a rigorosi protocolli di sicurezza. [2]Fonte: Malaysia External Trade Development Corporation, "EXPORT PROMOTION", matrade.gov.myLa tendenza suggerisce che il posizionamento halal può determinare prezzi elevati anche al di fuori dei mercati a maggioranza islamica, a patto che i marchi investano nell'educazione dei consumatori.
Gamma diversificata di prodotti Halal in molte categorie alimentari
Oltre a carne e pollame, la certificazione halal ora abbraccia dolciumi, prodotti da forno, snack salati, salse e alimenti per bambini. La malese Secret Recipe ha lanciato torte certificate halal in 15 nuovi gusti nel 2024, puntando sulle occasioni regalo durante il Ramadan e l'Eid. L'indonesiana Ramly ha introdotto pesce congelato certificato halal, capitalizzando sulla domanda costiera di proteine a portata di mano. La giapponese Bourbon Corporation ha ottenuto la certificazione halal per alcune linee di biscotti nel 2024, con l'obiettivo di intercettare la spesa dei turisti islamici nei minimarket. Questa proliferazione di categorie diversifica i flussi di entrate e protegge il mercato da shock monocategoria, come le epidemie di influenza aviaria che periodicamente interrompono l'approvvigionamento di pollame.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli standard di certificazione halal frammentati variano da paese a paese | -1.2% | Il nucleo dell'ASEAN (Indonesia, Malesia, Thailandia, Singapore), con attriti nelle esportazioni verso Cina, Giappone e Australia | Medio termine (2-4 anni) |
| Rischio di etichettatura errata o certificazione halal contraffatta | -0.8% | Indonesia, India, Cina (zone di applicazione deboli), con ricadute sulla reputazione in tutta l'area APAC | A breve termine (≤ 2 anni) |
| Concorrenza di alternative non halal o non certificate più economiche | -1.0% | India, Cina, Filippine (minoranze islamiche sensibili al prezzo) | Medio termine (2-4 anni) |
| La complessità della catena di fornitura sfida il mantenimento dell'integrità halal | -0.7% | Catene di approvvigionamento multinazionali (corridoi commerciali Indonesia-Malesia-Singapore), lacune nella catena del freddo nelle aree rurali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli standard frammentati di certificazione Halal variano da paese a paese
Nonostante il quadro di mutuo riconoscimento dell'ASEAN del 2024, l'armonizzazione pratica rimane lontana. Il BPJPH indonesiano impone audit in loco durante la macellazione, mentre il JAKIM malese accetta la documentazione video, creando discrepanze procedurali che ritardano le approvazioni transfrontaliere. Il CICOT thailandese e il MUIS di Singapore impongono requisiti di etichettatura distinti, costringendo gli esportatori a riprogettare gli imballaggi per ciascun mercato. Secondo alcuni studi, è emerso che i costi di certificazione per un singolo prodotto in quattro mercati ASEAN ammontavano in media a 45,000 dollari, contro i 12,000 dollari per una certificazione di un singolo Paese. Questa frammentazione grava in modo sproporzionato sulle piccole e medie imprese, consolidando la quota di mercato tra multinazionali con team normativi dedicati. La conformità agli standard JAKIM e BPJPH, i più rigorosi della regione, è diventata di fatto un prerequisito per la distribuzione pan-ASEAN, emarginando i produttori che non dispongono delle risorse per soddisfare i doppi parametri.
Rischio di etichettatura errata o certificazione Halal contraffatta
I loghi halal contraffatti proliferano nei mercati con infrastrutture di controllo deboli. Il BPJPH indonesiano ha condotto 1,200 raid nel 2024, sequestrando prodotti con falsi timbri halal, secondo quanto riportato dal Ministero degli Affari Religiosi. La mancanza di un'autorità halal centralizzata in India consente a certificatori disonesti di rilasciare approvazioni dubbie, erodendo la fiducia dei consumatori. Un'indagine del 2024 ha documentato produttori cinesi che apponevano loghi halal su prodotti non conformi destinati ai mercati del Sud-est asiatico, sfruttando la scarsa efficacia dei controlli doganali. Questi incidenti innescano crisi di marca: quando un rivenditore malese ha inconsapevolmente rifornito snack indonesiani con etichette errate nel 2024, la reazione negativa dei social media ha costretto a un richiamo a livello nazionale, con un costo stimato per il distributore di 3 milioni di dollari. I sistemi di tracciabilità blockchain promettono una mitigazione, ma la loro adozione è ancora agli albori al di fuori di Singapore e Malesia.
Analisi del segmento
Per tipo di prodotto: le bevande superano la crescita degli alimenti tradizionali
Il cibo halal ha rappresentato il 69.58% dei ricavi del 2025, ancorato ad alimenti di base come carne, pollame, latticini e prodotti da forno, che costituiscono il nucleo alimentare delle famiglie islamiche. All'interno di questo segmento, i pasti pronti e le alternative ai latticini si stanno espandendo rapidamente, poiché l'urbanizzazione riduce i tempi di preparazione dei pasti e le diete a base vegetale guadagnano consenso culturale. Carne, pollame e pesce rimangono il sottosegmento più grande, trainati dall'elevato consumo pro capite in Indonesia e Malesia, ma subiscono la pressione sui margini dovuta alla volatilità dei costi dei mangimi e alle epidemie di influenza aviaria che periodicamente limitano l'offerta. Dolciumi e snack salati beneficiano degli acquisti d'impulso e delle tradizioni dei regali durante le festività islamiche, mentre gli alimenti per l'infanzia godono di una premiumizzazione, poiché i genitori della classe media danno priorità alla nutrizione e alla garanzia halal. Prodotti da forno e condimenti sono beni di prima necessità quotidiani, offrendo flussi di reddito stabili ma a bassa crescita.
Le bevande halal, con una crescita prevista del 9.52% CAGR fino al 2031, stanno conquistando quote di mercato rispetto alle categorie alimentari tradizionali, poiché bevande funzionali, succhi spremuti a freddo e alternative al latte vegetale sono apprezzate dai millennial attenti alla salute. La malese F&N Holdings ha lanciato una bevanda al collagene certificata halal nel 2024, rivolta alle donne islamiche attente alla bellezza, mentre l'indonesiano Orang Tua Group ha introdotto una bevanda energetica halal arricchita con estratto di datteri, fondendo la tradizione con le moderne tendenze del benessere. Il mercato giapponese delle bevande halal, sebbene limitato, si sta espandendo grazie all'offerta di opzioni certificate nei minimarket per turisti e residenti islamici. La crescita più rapida del segmento delle bevande riflette una minore complessità di certificazione, la maggior parte delle bevande non contiene ingredienti di origine animale e margini più elevati rispetto ai prodotti alimentari di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: il premio aumenta con l'aumento del reddito
I prodotti di largo consumo hanno rappresentato il 70.68% dei ricavi del 2025, rivolgendosi a acquirenti attenti al prezzo che privilegiano la convenienza rispetto al prestigio del marchio. Questo segmento comprende prodotti di base senza marchio, offerte a marchio privato e confezioni economiche vendute nei supermercati tradizionali e nei mercati rionali. Il predominio dell'Indonesia nel segmento di largo consumo riflette la sua ampia popolazione appartenente alla classe medio-bassa, dove è richiesta la certificazione halal ma i prezzi elevati sono inaccessibili. Il mercato halal indiano è fortemente orientato verso le offerte di largo consumo, poiché le minoranze islamiche devono far fronte a vincoli di reddito che limitano la spesa discrezionale.
I prodotti halal premium, con una crescita prevista del 10.05% CAGR fino al 2031, si rivolgono ai cittadini benestanti che associano l'halal a qualità biologiche, etiche e artigianali. La malese Kawan Food ha introdotto nel 2024 una linea premium di dim sum surgelati certificati halal, con un prezzo superiore del 35% rispetto alle offerte standard, rivolta a espatriati e residenti ad alto reddito. Il segmento halal premium di Singapore beneficia di alti redditi pro capite e di una base di consumatori cosmopolita disposti a pagare per certificazioni di provenienza e sostenibilità, oltre alla conformità halal. La carne bovina australiana allevata a erba certificata halal, esportata in Malesia e Indonesia, vanta un prezzo superiore del 40% rispetto alle alternative alimentate a cereali, secondo i dati dell'Australian Meat Processor Corporation. La crescita più rapida del segmento premium sottolinea un cambiamento più ampio: l'halal si sta trasformando da un requisito religioso di base a una scelta di vita che simboleggia salute, etica e qualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online sconvolge i modelli tradizionali
Supermercati e ipermercati hanno registrato il 43.10% delle vendite del 2025, sfruttando scala, convenienza e potere promozionale per dominare la distribuzione halal. Alfamart e Indomaret in Indonesia, Aeon e Giant in Malesia e FairPrice a Singapore sono i punti di riferimento di questo canale, offrendo sezioni dedicate all'halal e prodotti a marchio privato. I minimarket e i supermercati servono la domanda di quartiere, in particolare nelle aree rurali dove la penetrazione del commercio al dettaglio moderno rimane bassa. Questi punti vendita offrono prodotti halal di base a rapida rotazione, ma non hanno la gamma di SKU degli ipermercati.
I negozi al dettaglio online, con una crescita prevista del 9.63% CAGR fino al 2031, stanno rimodellando il commercio halal, poiché piattaforme di e-commerce come Shopee, Lazada e Tokopedia integrano filtri halal e badge di certificazione nelle interfacce di ricerca. Le vendite di e-commerce halal in Indonesia sono aumentate nel 2024, trainate dall'adozione digitale indotta dalla pandemia e dal miglioramento della logistica della catena del freddo che consente la consegna di prodotti halal freschi e surgelati. Salaam Market in Malesia, una piattaforma di e-commerce dedicata all'halal, ha registrato una crescita annua nel 2024, attraendo i marchi alla ricerca di canali diretti al consumatore. RedMart di Singapore e Coles Online in Australia hanno ampliato gli SKU certificati halal nel 2024, rispondendo alla domanda multiculturale di consegne a domicilio. La crescita più rapida del canale online riflette la sua capacità di aggregare prodotti halal di nicchia che non trovano spazio sugli scaffali dei negozi fisici, soddisfacendo la domanda a lungo termine di articoli speciali come integratori certificati halal, salse gourmet e dolciumi importati.
Analisi geografica
L'Indonesia ha rivendicato il 36.10% dei ricavi del 2025, una posizione dominante radicata nei suoi 237 milioni di musulmani e nella legge sulla certificazione halal obbligatoria entrata in vigore nell'ottobre 2024. La legge 33/2014 e il suo regolamento attuativo (GR 42/2024) obbligano tutti i produttori di alimenti e bevande, nazionali ed esteri, a ottenere l'approvazione del BPJPH, creando un fossato di conformità che favorisce gli operatori affermati con esperienza nella certificazione. Il mercato halal indonesiano è biforcato: centri urbani come Giacarta e Surabaya mostrano tendenze alla premiumizzazione, mentre le aree rurali rimangono sensibili al prezzo e dipendenti dalla vendita al dettaglio tradizionale. Il lancio della piattaforma blockchain SiHalal da parte del governo nel 2024 mira a semplificare la certificazione, riducendo i tempi di approvazione da 6 mesi a 8 settimane, il che potrebbe democratizzare l'accesso al mercato per le piccole e medie imprese. Secondo i dati del Ministero del Commercio, le esportazioni halal dell'Indonesia, in particolare di noodles istantanei e prodotti a base di olio di palma, hanno raggiunto gli 8.2 miliardi di dollari nel 2024, posizionando il Paese come polo produttivo halal regionale.
La Malesia, con una crescita prevista del 10.07% di CAGR fino al 2031, sfrutta il valore del marchio globale JAKIM per attrarre consumatori e investitori attenti all'halal. Il National Halal Masterplan 2024-2030 del governo punta a 12 miliardi di dollari di esportazioni halal entro il 2030, rispetto ai 7.1 miliardi di dollari del 2024, attraverso incentivi fiscali per i produttori certificati halal e sovvenzioni per la ricerca e sviluppo per l'innovazione halal. L'infrastruttura logistica halal della Malesia, inclusi porti e magazzini dedicati, garantisce segregazione e tracciabilità che determinano prezzi premium nei mercati di esportazione. I settori farmaceutico e cosmetico halal del paese si stanno espandendo parallelamente a quello alimentare, creando sinergie intercategoriali. Singapore, sebbene piccola, funge da polo halal regionale, sfruttando la sua infrastruttura portuale e la chiarezza normativa per facilitare il commercio halal intra-ASEAN. La certificazione MUIS è riconosciuta in tutto il Sud-est asiatico, consentendo ai marchi con sede a Singapore di espandersi a livello regionale con il minimo attrito.
Cina, Giappone, India e Australia rappresentano mercati halal emergenti con diversi fattori di crescita. I 25 milioni di musulmani cinesi, concentrati nello Xinjiang e nel Ningxia, sono sempre più benestanti, il che alimenta la domanda di importazioni certificate halal, in particolare alimenti per l'infanzia malesi e snack indonesiani. Il mercato halal giapponese, sebbene di nicchia, si è espanso nel 2024 con la ripresa del turismo islamico dopo la pandemia e l'offerta di prodotti certificati nei minimarket. I 200 milioni di musulmani indiani rappresentano una domanda latente, limitata dai livelli di reddito e dalla frammentazione delle certificazioni, eppure centri urbani come Delhi e Hyderabad stanno assistendo a una premiumizzazione. Le esportazioni australiane di carne certificata halal verso Indonesia e Malesia hanno raggiunto 1.8 miliardi di dollari nel 2024, secondo i dati dell'Australian Meat Processor Corporation, sottolineando il ruolo del Paese come fornitore di proteine halal piuttosto che come mercato di consumo interno. Il resto dell'Asia-Pacifico, tra cui Bangladesh, Pakistan e Filippine, presenta una domanda frammentata, determinata dai regimi di certificazione locali e dalle disparità di reddito.
Panorama normativo
La regolamentazione halal nella regione Asia-Pacifico rimane complessa e caratterizzata da molteplici enti regolatori e procedure articolate, pertanto gli esportatori devono conformarsi alle normative e agli elenchi di riconoscimento specifici di ciascun paese. L'Indonesia è il mercato più restrittivo nell'ambito del sistema di garanzia dei prodotti halal amministrato da BPJPH, con il regime halal obbligatorio per alimenti e bevande pienamente in vigore dall'ottobre 2024, supportato da regolamenti attuativi come il GR 42/2024. La Malesia continua a utilizzare JAKIM come ente di certificazione principale, rafforzato da accordi di mutuo riconoscimento con un'ampia gamma di organismi di certificazione esteri, mentre Singapore utilizza un percorso di certificazione centralizzato tramite MUIS; la Thailandia si avvale di CICOT, e queste differenze procedurali rendono complessa la conformità transfrontaliera, nonostante le discussioni a livello ASEAN sul mutuo riconoscimento.
Nel 2026 l'applicazione delle norme si è intensificata, aumentando il rischio di sanzioni per la non conformità e accrescendo l'importanza dei sistemi verificabili. Il Regolamento BPJPH n. 2 del 2026 è entrato in vigore il 5 giugno 2026, formalizzando le sanzioni amministrative per le violazioni relative all'implementazione della garanzia di qualità dei prodotti halal e riducendo le pressioni operative per produttori, importatori e distributori che gestiscono la conformità a livello di portafoglio. Anche il Vietnam ha compiuto ulteriori passi verso la formalizzazione con il Decreto n. 127/2026/ND-CP, in vigore dal 1° giugno 2026, che stabilisce normative nazionali per il controllo qualità, la certificazione e le politiche di sviluppo per i prodotti e i servizi halal, segnalando un passaggio da pratiche di mercato ad hoc a regole più chiare per la partecipazione al commercio halal.
Analisi della catena del valore
La filiera alimentare e delle bevande halal nella regione Asia-Pacifico si estende dagli ingredienti e dall'allevamento fino alla lavorazione, alla certificazione e alla logistica separata, per poi arrivare alla vendita al dettaglio e all'e-commerce. La filiera a monte comprende produttori agricoli nazionali in Indonesia, Malesia, Thailandia e India, oltre alle importazioni di proteine e latticini provenienti da Australia e Nuova Zelanda, che soddisfano la domanda regionale di carne rossa e latticini certificati halal. Nella fase intermedia, i produttori integrano la garanzia halal nell'approvvigionamento (ingredienti approvati, additivi controllati e macellazione verificata ove pertinente), nelle operazioni di stabilimento (separazione, sanificazione, documentazione), nel confezionamento e nell'etichettatura, per poi distribuire i prodotti a grossisti, fornitori di servizi logistici terzi, supermercati e ipermercati, negozi di prossimità e piattaforme online come Shopee, Lazada e Tokopedia, che mostrano sempre più spesso badge di certificazione e filtri halal.
I principali punti critici si trovano all'incrocio tra la frammentazione delle certificazioni e l'esecuzione logistica. Gli esportatori si trovano spesso a dover affrontare audit e documentazione duplicati a causa delle diverse procedure e aspettative probatorie di BPJPH e JAKIM, mentre Thailandia (CICOT) e Singapore (MUIS) aggiungono requisiti di etichettatura e certificazione specifici per il mercato, che aumentano i tempi di immissione sul mercato e la complessità delle referenze. L'integrità halal dipende anche dalla separazione in magazzino e durante il trasporto, nonché da una gestione disciplinata della catena del freddo per carne, latticini e piatti pronti; le lacune nella supervisione e l'impegno incoerente per la catena del freddo specifica per l'halal, in particolare in alcune zone dell'Indonesia, aumentano il rischio di contaminazione e accrescono l'importanza di strumenti di tracciabilità come SiHalal indonesiano e le piattaforme digitali malesi che collegano i dati sugli ingredienti ai flussi di lavoro di certificazione.
Panorama competitivo
Il mercato alimentare e delle bevande halal dell'area Asia-Pacifico opera a una moderata concentrazione, dove le multinazionali coesistono con specialisti regionali e operatori locali storici. Nestlé, Cargill e Unilever impiegano catene di fornitura globali e budget per la ricerca e sviluppo per ottenere certificazioni halal in diverse giurisdizioni, ma si trovano ad affrontare limiti di agilità nell'affrontare i protocolli BPJPH in Indonesia o JAKIM in Malesia. Operatori regionali come Kawan Food, QL Resources e Ramly sfruttano la profonda conoscenza locale e i consolidati rapporti con gli enti certificatori per superare le multinazionali in termini di velocità di immissione sul mercato. Le strategie competitive si concentrano sull'ampiezza del portafoglio di certificazioni, sulla trasparenza della tracciabilità e sulla premiumizzazione.
Le aziende che ottengono la doppia approvazione JAKIM-BPJPH sbloccano la distribuzione pan-ASEAN, mentre quelle che investono in sistemi di tracciabilità blockchain si differenziano in termini di autenticità e sicurezza alimentare. Le opportunità abbondano negli alimenti funzionali certificati halal, nelle proteine vegetali e negli SKU esclusivi per l'e-commerce che aggirano i tradizionali controlli di sicurezza della vendita al dettaglio. Tra i disruptor emergenti figurano i marchi direct-to-consumer focalizzati sull'halal che sfruttano Instagram e TikTok per l'acquisizione di clienti, aggirando le commissioni di slotting dei supermercati.
L'adozione della tecnologia varia: le aziende con sede a Singapore integrano IoT e intelligenza artificiale per l'ottimizzazione della supply chain, mentre le PMI indonesiane si affidano a processi manuali, creando un divario digitale che influenza il posizionamento competitivo. La conformità agli standard ISO 22000 (gestione della sicurezza alimentare) e HACCP (analisi dei rischi) sta diventando un requisito fondamentale, poiché i rivenditori richiedono audit di terze parti insieme alla certificazione halal per mitigare il rischio reputazionale.
Leader del settore alimentare e delle bevande halal dell'Asia-Pacifico
-
Nestlé SA
-
PLC Unilever
-
Cargill, incorporata
-
BRF SA
-
QL Foods Sdn Bhd (Risorse QL)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Nestlé Thailandia ha ottenuto l'approvazione del Thailand Board of Investment (BOI) per un investimento di 688 milioni di dollari per la costruzione di uno stabilimento intelligente e di un centro di distribuzione a Samut Prakan. Il progetto aumenta la capacità produttiva e di evasione degli ordini a livello regionale e rafforza i sistemi di produzione conformi alle normative, a supporto dei requisiti di qualità halal e di altri standard lungo le rotte di approvvigionamento dell'ASEAN.
- Ottobre 2025: Nestlé Indonesia ha firmato un protocollo d'intesa con l'Agenzia indonesiana per la garanzia dei prodotti halal (BPJPH) per fornire supporto tecnico e sviluppo commerciale al fine di aiutare fino a 5,000 micro, piccole e medie imprese (MPMI) a ottenere la certificazione halal. Il programma amplia la base di fornitori certificati che riforniscono la grande distribuzione e l'e-commerce, e allinea gli ecosistemi di approvvigionamento delle multinazionali al quadro normativo halal indonesiano.
- Agosto 2024: Cargill ha inaugurato un nuovo impianto di miscelazione presso il suo sito di Pandaan, in Indonesia, per la produzione di amidi, dolcificanti e agenti texturizzanti su misura per le esigenze locali, comprese quelle relative alla certificazione halal. La maggiore capacità di formulazione locale contribuisce a ridurre i tempi di consegna per i produttori di alimenti e bevande trasformati e a diminuire la dipendenza da ingredienti speciali importati in un mercato in cui i controlli sulle certificazioni sono sempre più stringenti.
Ambito del rapporto sul mercato degli alimenti e delle bevande halal nell'area Asia-Pacifico
Il mercato alimentare e delle bevande halal dell'area Asia-Pacifico è segmentato per tipologia di prodotto, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in alimenti e bevande halal. Per canale di distribuzione, il mercato è suddiviso in ipermercati/supermercati, minimarket/alimentari, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il mercato è suddiviso in Cina, Giappone, India, Australia, Indonesia, Malesia, Singapore e resto dell'area Asia-Pacifico. Le previsioni di mercato sono fornite in termini di valore (USD).
Tipologia di prodotto
| Cibo halal | Latticini e alternative ai latticini | |
| Confetteria | ||
| Prodotti da forno | ||
| Spuntini salati | ||
| Carne, Pollame e Frutti di mare | Carne rossa | |
| Frutti di mare | ||
| Pollame | ||
| Cibo per bambini | ||
| Pasti pronti | ||
| Condimenti e Salse | ||
| Altri tipi di prodotto | ||
| Bevande Halal | ||
Canale di distribuzione
| Ipermercati / Supermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Presenza sul territorio
| Cina |
| Giappone |
| India |
| Australia |
| Indonesia |
| Malaysia |
| Singapore |
| Resto dell'Asia-Pacifico |
| Tipologia di prodotto | Cibo halal | Latticini e alternative ai latticini | |
| Confetteria | |||
| Prodotti da forno | |||
| Spuntini salati | |||
| Carne, Pollame e Frutti di mare | Carne rossa | ||
| Frutti di mare | |||
| Pollame | |||
| Cibo per bambini | |||
| Pasti pronti | |||
| Condimenti e Salse | |||
| Altri tipi di prodotto | |||
| Bevande Halal | |||
| Canale di distribuzione | Ipermercati / Supermercati | ||
| Convenienza / negozi di alimentari | |||
| Negozi al dettaglio online | |||
| Altri canali di distribuzione | |||
| Presenza sul territorio | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Indonesia | |||
| Malaysia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato alimentare halal dell'Asia-Pacifico nel 2026?
Il suo valore è di 524.38 miliardi di dollari, con una previsione di CAGR del 9.24% entro il 2031.
Quale Paese contribuisce maggiormente alle entrate?
L'Indonesia è in testa con il 36.10% delle vendite regionali del 2025 nell'ambito dei mandati BPJPH.
Quale segmento si sta espandendo più rapidamente?
Le bevande halal, trainate dai lanci di prodotti funzionali e a base vegetale, prevedono un CAGR del 9.52% entro il 2031.


