

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.33 miliardo di dollari |
| Dimensione del mercato (2031) | 4.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.31% CAGR |
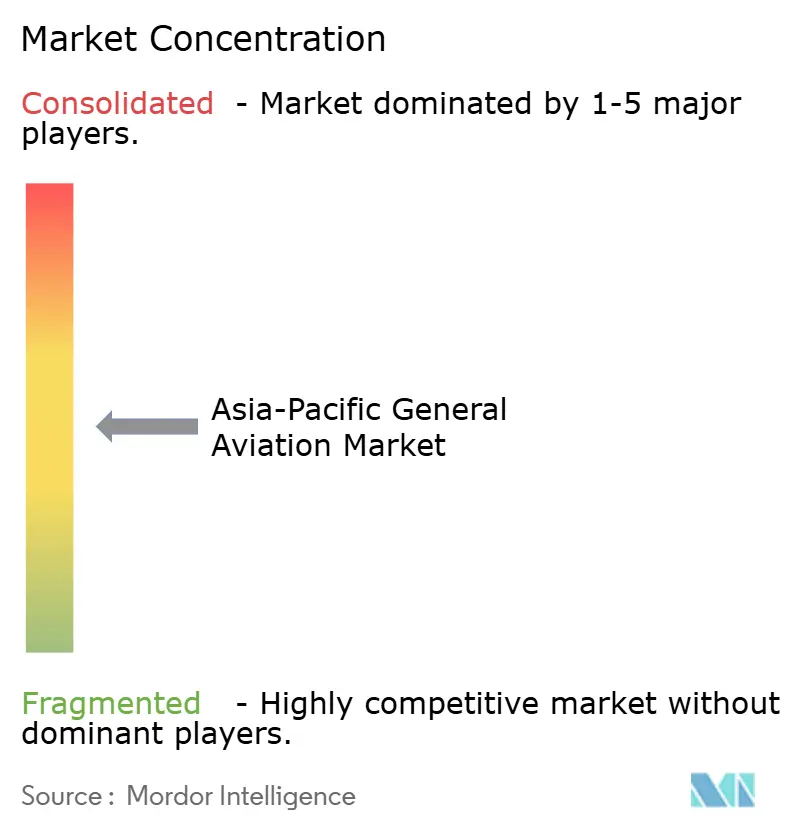
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'aviazione generale nell'area Asia-Pacifico di Mordor Intelligence
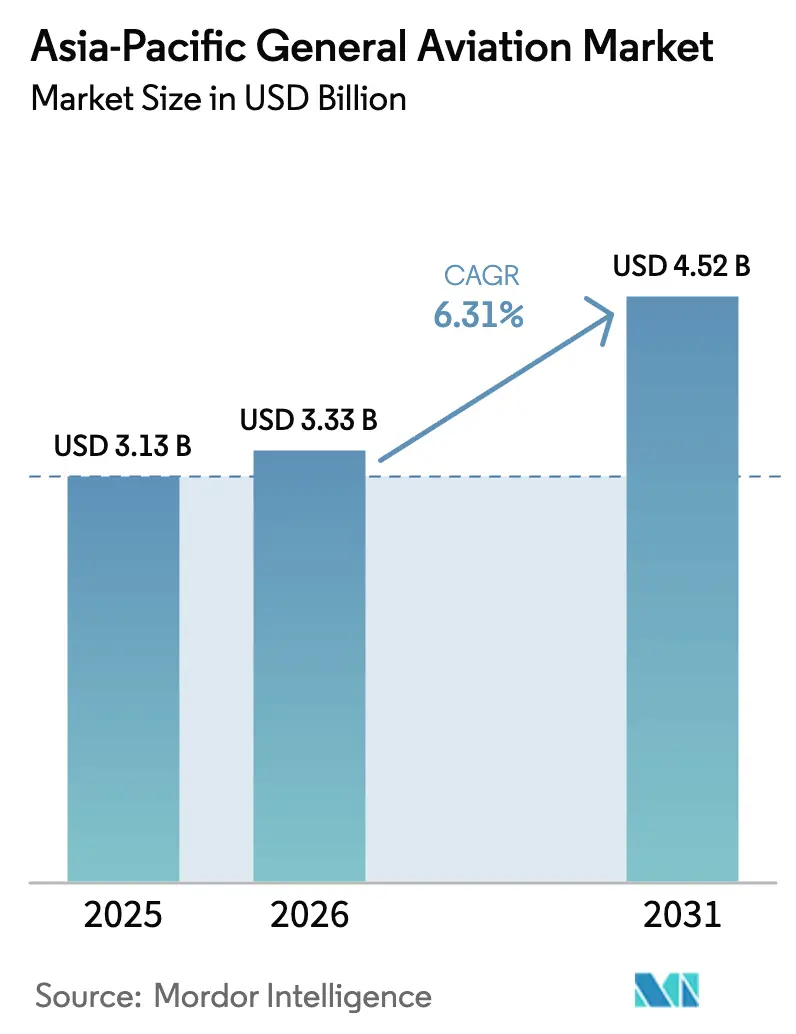
Il mercato dell'aviazione generale nella regione Asia-Pacifico aveva un valore di 3.13 miliardi di dollari nel 2025 e si prevede che crescerà da 3.33 miliardi di dollari nel 2026 a 4.52 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.31% durante il periodo di previsione (2026-2031). Questa espansione si sta verificando in un contesto di liberalizzazione dello spazio aereo a bassa quota, nuove tecnologie di propulsione e una continua creazione di ricchezza nelle principali economie. Attualmente gli elicotteri forniscono la quota maggiore di fatturato, ma i programmi eVTOL in rapida crescita, i sistemi di propulsione ibridi-elettrici e i modelli di proprietà "asset-light" stanno iniziando a modificare le dinamiche competitive. La spinta politica della Cina verso un'economia a bassa quota e il programma indiano Bharatiya Vayuyan Adhiniyam 2024 sbloccano insieme il più grande bacino di spazio aereo precedentemente ristretto della regione. I produttori di apparecchiature originali (OEM) rispondono spostando le linee di assemblaggio e i centri di assistenza più vicino alla domanda, mentre gli operatori implementano strumenti digitali di pianificazione del volo e manutenzione predittiva per far fronte ai vincoli infrastrutturali e alla carenza di piloti.
Punti chiave del rapporto
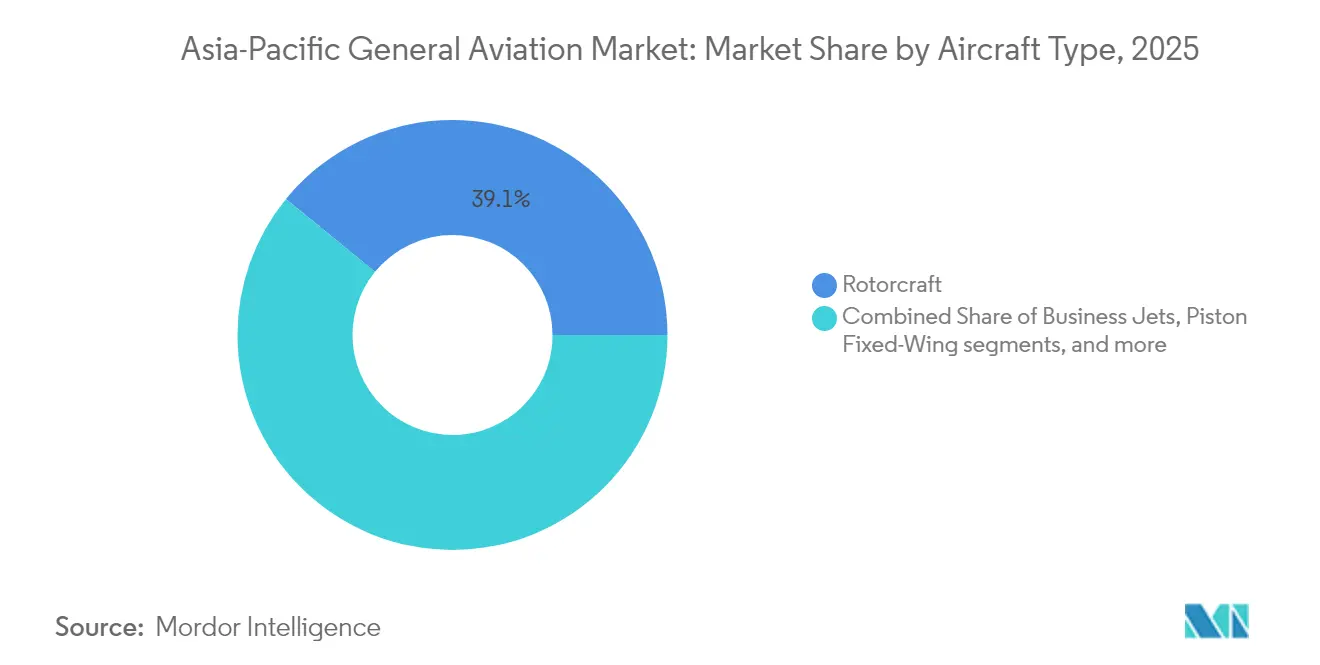
- Per tipologia di aeromobile, nel 2025 gli aeromobili ad ala rotante hanno dominato il mercato dell'aviazione generale nell'area Asia-Pacifico con il 39.10%; si prevede che gli AAM eVTOL cresceranno a un CAGR del 7.01% fino al 2031.
- In termini di propulsione, i sistemi convenzionali a pistoni e a turbina rappresentavano l'80.45% del mercato dell'aviazione generale dell'area Asia-Pacifico nel 2025, mentre si prevede che gli aerei completamente elettrici cresceranno a un CAGR del 7.44%.
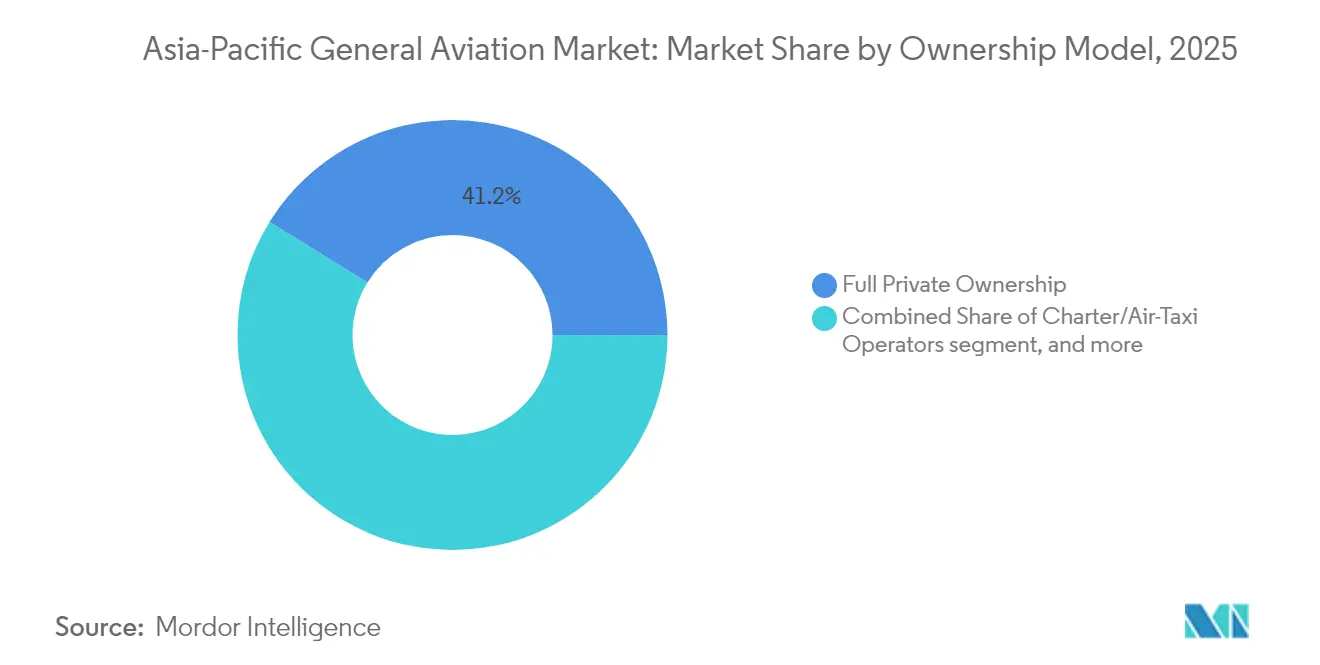
- In base al modello di proprietà, nel 2025 la proprietà privata completa deteneva il 41.20% delle dimensioni del mercato dell'aviazione generale dell'area Asia-Pacifico; le flotte charter e di aerotaxi registrano la crescita più rapida, con un CAGR del 6.38%.
- In base all'applicazione dell'utente finale, nel 2025 il trasporto aziendale e aziendale ha rappresentato il 43.92% della quota di mercato dell'aviazione generale nell'area Asia-Pacifico; le missioni di emergenza medica e di eliambulanza stanno avanzando a un CAGR del 9.31%.
- In termini geografici, la Cina ha dominato con il 44.80% del fatturato regionale nel 2025, mentre si prevede che l'India registrerà il CAGR più alto, pari all'8.52%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'aviazione generale nell'area Asia-Pacifico
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della popolazione HNWI nell'area Asia-Pacifico | + 1.2% | Cina, India, Singapore, Australia | Medio termine (2-4 anni) |
| Liberalizzazione dello spazio aereo a bassa quota | + 1.8% | Cina, India; ricaduta nel Sud-est asiatico | A breve termine (≤ 2 anni) |
| Investimenti OEM nei centri di assemblaggio finale e assistenza dell'area Asia-Pacifico | + 0.9% | Cina, Singapore, Giappone, India | A lungo termine (≥ 4 anni) |
| Ripresa dei viaggi aziendali dopo il COVID | + 1.1% | Centri commerciali nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progetti pilota per le infrastrutture di mobilità aerea urbana (UAM) | + 0.7% | Singapore, Corea del Sud, Giappone, Australia | Medio termine (2-4 anni) |
| Finanziamento tramite crediti di carbonio per flotte di aviazione generale ibride/elettriche | + 0.6% | Mercati sviluppati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della popolazione HNWI nell'area Asia-Pacifico
Nel 2024, gli individui ad alto patrimonio netto (HNWI) della regione controllavano 17.4 trilioni di dollari in asset investibili, pari al 31% della ricchezza globale degli HNWI. L'acquisto di jet di grandi dimensioni e turboelica a lungo raggio non è più considerato una spesa discrezionale, ma uno strumento di produttività che collega le reti aeree commerciali più esigue. Le città secondarie cinesi e indiane prive di un servizio aereo diretto stanno registrando il più netto aumento della domanda di aviazione generale point-to-point. Allo stesso tempo, il regime di registrazione fiscalmente efficiente di Singapore attrae il trasferimento di aeromobili da Hong Kong.
Liberalizzazione dello spazio aereo a bassa quota
Le normative cinesi del 2024 sull'economia a bassa quota hanno aperto circa il 70% dello spazio aereo al di sotto dei 1,000 m eliminando le approvazioni militari di routine, riducendo i tempi medi di volo dell'aviazione d'affari del 23% nelle prime prove. [1] Amministrazione dell'aviazione civile cinese, "Regolamenti sull'economia a bassa quota 2024", caac.gov.cn Il Bharatiya Vayuyan Adhiniyam 2024 dell'India ha introdotto criteri di accesso basati sul rischio che hanno sostituito le restrizioni generalizzate, creando un corridoio combinato di 2.1 milioni di km² di spazio aereo liberalizzato in entrambi i mercati. [2] Direzione generale dell'aviazione civile indiana, "Bharatiya Vayuyan Adhiniyam 2024", dgca.gov.in Entro sei mesi, la zona pilota di Hainan ha registrato una crescita del 340% nei movimenti dell'aviazione generale, segnalando una domanda regionale repressa.
Investimenti in assemblaggio finale e assistenza OEM
I produttori hanno stanziato 2.8 miliardi di dollari per gli impianti regionali e la capacità MRO nel 2024. [3] Airbus, “Annual Report 2024,” airbus.com Airbus ha esteso la sua linea di Tianjin alle varianti ACJ, mentre Bombardier e Mitsubishi Heavy Industries hanno aperto il primo hub di assistenza per jet aziendali occidentali del Giappone. [4] Bombardier, “Investor Presentation 2024,” bombardier.com Textron Aviation ha avviato i lavori per una struttura in joint venture a Hyderabad che mira alla consegna annuale di 25 Cessna Caravan dal 2026, sottolineando la fiducia nella profondità della catena di fornitura indiana. I completamenti in regione riducono i tempi di trasferimento e l'esposizione tariffaria, rendendo il costo totale di proprietà più prevedibile per gli operatori. Gli allestitori locali possono anche personalizzare gli interni in base alle preferenze culturali, come le suite tatami per gli acquirenti giapponesi, creando un potenziale di entrate post-vendita incrementale.
Ripresa dei viaggi aziendali
Le ore di volo dell'aviazione d'affari nella regione Asia-Pacifico hanno superato quelle del 2019 del 12% nel 2024, poiché i dirigenti hanno dato priorità al controllo degli orari e alla sicurezza sanitaria. I coefficienti di carico dei charter hanno raggiunto l'89%, mentre i programmi frazionari hanno registrato una crescita del 156% nelle ore regionali. Asian Sky Group prevede l'aggiunta di 95 jet a cabina grande tra il 2025 e il 2028, indicando un vento favorevole duraturo per i portafogli ordini OEM. I codici di governance regionali che richiedono riunioni del consiglio di amministrazione di persona in Giappone e Indonesia sostengono la domanda di base, anche se persistono le conferenze virtuali. L'implementazione di otto nuovi jet Global da parte di VistaJet nel 2024 segnala la fiducia degli operatori in un plateau di utilizzo strutturalmente più elevato.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di slot negli aeroporti principali | -0.8% | Tokyo, Singapore, Hong Kong | A lungo termine (≥ 4 anni) |
| Elevate tariffe doganali e tasse sul lusso | -1.3% | India, Tailandia, Indonesia, Malesia | Medio termine (2-4 anni) |
| Carenza di piloti e meccanici certificati per l'aviazione generale | -1.0% | Sviluppo dei mercati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Limitazioni della rete e dell'alimentazione a batteria per l'assorbimento di eVTOL | -0.5% | Singapore, Seul, Tokyo, Sydney | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di slot negli aeroporti principali
L'assegnazione di slot per l'aviazione generale nei principali hub dell'Asia-Pacifico è diminuita del 23% tra il 2019 e il 2024, poiché i vettori di linea hanno recuperato capacità nelle ore di punta. Tokyo Haneda limita i movimenti dei jet privati al 4% degli slot giornalieri, mentre Singapore Changi limita le partenze non programmate alle finestre temporali fuori punta. Gli equipaggi spesso subiscono ritardi a terra superiori a 90 minuti durante i periodi di congestione, erodendo il risparmio di tempo che giustifica le tariffe charter premium. La IATA prevede un ulteriore aumento del 38% dei movimenti passeggeri entro il 2030, ampliando il divario di slot per l'aviazione generale. I governi di Indonesia e Vietnam stanno valutando reti di vertiport per aggirare la congestione delle piste, ma la piena implementazione richiederà almeno cinque anni.
Elevate tariffe di importazione e tasse sul lusso
L'India applica un'imposta sui beni e servizi (GST) del 28% sugli aeromobili importati, la Thailandia impone dazi del 30% e l'Indonesia aggiunge una tariffa del 15% a una tassa sul lusso del 10%, gonfiando i costi di acquisizione di 3-8 milioni di dollari sui jet di grandi dimensioni. Gli operatori in Thailandia ricorrono sempre più al dry-leasing per eludere i dazi iniziali, ma questa struttura limita la personalizzazione ed espone i locatari alle oscillazioni dei tassi di cambio. Si notano disparità nell'età della flotta: gli aeromobili importati tramite registri duty-free hanno in media otto anni, contro gli 11.5 anni dei jet acquistati a livello nazionale. Le pressioni dell'Asian Business Aviation Association per un'esenzione doganale armonizzata hanno incontrato resistenza politica a causa della sensibilità alla tassazione dei beni di lusso. Politiche frammentate rallentano la modernizzazione della flotta e dirottano il valore economico verso registri offshore.
Analisi del segmento
Per tipo di aeromobile: la leadership degli elicotteri si confronta con la crisi degli eVTOL
Gli elicotteri, supportati da missioni di energia offshore, EMS e forze dell'ordine, hanno conquistato il 39.10% della quota di mercato dell'aviazione generale nell'area Asia-Pacifico nel 2025. I jet privati seguono con il 35.05%, mentre i turboelica e gli aeromobili ad ala fissa a pistoni detengono rispettivamente il 18.88% e il 6.97%. I veicoli eVTOL, sebbene partano da una base ridotta, dovrebbero registrare un CAGR del 7.01%, sfidando gli operatori di elicotteri con costi operativi diretti inferiori e rumore minimo. L'EH216-S ha ricevuto il primo certificato di tipo eVTOL al mondo nell'ottobre 2024, a dimostrazione dello slancio normativo.
La domanda persistente di elicotteri deriva dalle aree geografiche arcipelagiche di Indonesia e Filippine, dove la portanza verticale punto-punto è indispensabile. Tuttavia, le sperimentazioni UAM a Singapore, Seul e Tokyo mostrano i primi segnali di fattibilità commerciale dell'eVTOL, spingendo i produttori di elicotteri tradizionali a rivedere le roadmap dei prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: i sistemi elettrici sfidano il predominio convenzionale
I motori convenzionali a pistoni e a turbina hanno rappresentato l'80.45% del fatturato del 2025, riflettendo reti di manutenzione vecchie di decenni e un'infrastruttura di rifornimento di carburante per aerei diffusa ovunque. Gli aerei ibridi-elettrici occupano il 19.55%, colmando i limiti di autonomia e riducendo al contempo il consumo di carburante. I modelli completamente elettrici sono destinati a un CAGR del 7.44% fino al 2031, trainati da missioni in coppia in città inferiori a 100 km e da rigorosi obiettivi di emissione in ambito metropolitano. Rolls-Royce e Safran guidano i programmi dimostrativi, mentre Singapore si impegna a raggiungere un'aviazione nazionale a zero emissioni di carbonio entro il 2030.
L'economia dei costi di gestione continua a favorire i motori convenzionali sulle tratte più lunghe, ma i guadagni energetici specifici delle batterie e le reti di ricarica rapida ridurranno il divario nel medio termine. Gli incentivi governativi in Cina e Malesia accelerano la commercializzazione riducendo i dazi all'importazione sugli aerei elettrici.
Per modello di proprietà: i modelli asset-light guadagnano terreno
La proprietà privata al 100% ha mantenuto il 41.20% dei ricavi nel 2025, trainata dalle garanzie di disponibilità e dal desiderio di interni personalizzati tra gli UHNWI in Cina e Giappone. Le flotte charter e aerotaxi sono il modello in più rapida crescita, con un CAGR del 6.38%, alimentate dal controllo dei costi aziendali e dalla praticità delle prenotazioni tramite app. I programmi frazionari si espandono a un CAGR del 5.69%, offrendo un accesso basato sulle azioni con budget prevedibili. Gli istituti di formazione detengono una quota del 12.55%, mentre gli operatori governativi e quelli per missioni speciali rappresentano l'8.95%.
L'economia degli operatori si sta orientando verso servizi "pay-as-you-fly", con l'aumento dei costi di manutenzione, equipaggio e parcheggio. Le piattaforme digitali che ottimizzano la programmazione della flotta e i voli a vuoto rafforzano ulteriormente la tendenza a ridurre gli asset.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione dell'utente finale: i servizi medici guidano la crescita
Il trasporto aziendale e di piacere ha dominato i ricavi del 2025 con il 43.92%, riflettendo la proposta di valore fondamentale del mercato dell'aviazione generale dell'area Asia-Pacifico, ovvero viaggi executive efficienti in termini di tempo. I voli personali e di piacere hanno rappresentato il 28.84%, sostenuti dall'aumento dei redditi discrezionali in Australia, Giappone e Cina costiera. Le missioni di emergenza medica e di eliambulanza rappresentano la nicchia in più rapida crescita con un CAGR del 9.31%, affrontando l'invecchiamento della popolazione e le lacune sanitarie nelle aree remote. I ruoli per missioni speciali, tra cui la sorveglianza marittima e il pattugliamento delle frontiere, rappresentano il 15.31%, mentre l'addestramento dei piloti soddisfa l'11.93% della domanda, mentre le compagnie aeree faticano a reperire personale di bordo. I governi stanno sovvenzionando le flotte di elicotteri per il servizio di emergenza medica, in particolare in Indonesia e nelle Filippine, e integrando collegamenti di telemedicina per migliorare i tempi di risposta alle isole periferiche.
Analisi geografica
Nel 2025, la Cina ha detenuto il 44.80% del fatturato del mercato dell'aviazione generale nell'area Asia-Pacifico. Il programma di economia a bassa quota ha ridotto i tempi di pianificazione dei voli e incoraggiato gli OEM nazionali ad aumentare la produzione. L'India è destinata a un CAGR dell'8.52%, trainata dalle riforme dello spazio aereo e da una popolazione UHNW in espansione. Il Giappone segue con una quota del 17.60%, sostenuta da contratti per elicotteri nel settore dell'energia offshore e charter di jet aziendali. La quota del 12.10% dell'Australia riflette il trasporto nel settore minerario e le diffuse esigenze di pronto soccorso nelle aree remote dell'entroterra.
Il Sud-est asiatico, che comprende Singapore, Malesia, Thailandia, Indonesia e Filippine, rappresenterà il 19.30% nel 2025. Gli incentivi per i registri aeronautici e l'ecosistema MRO di Singapore la collocano al centro della base della flotta regionale, mentre Malesia e Thailandia investono in accademie di addestramento piloti. La Corea del Sud manterrà il 6.20% nel 2025 con un focus strategico sui banchi di prova UAM, supportati da investimenti sostenuti da chaebol.
La frammentazione normativa resta il principale ostacolo alle operazioni transfrontaliere, ma il successo del programma pilota a Singapore e in Cina sta contribuendo a stabilire standard armonizzati per la certificazione eVTOL e i protocolli UTM.
Panorama competitivo
Il mercato dell'aviazione generale nell'area Asia-Pacifico è moderatamente frammentato; i primi cinque OEM controllano la maggior parte delle consegne regionali. Airbus, Bombardier, Textron e Gulfstream mantengono la notorietà del marchio, mentre i concorrenti regionali EHang, AVIC e AutoFlight sfruttano politiche di mercato interno e vantaggi di costo per penetrare nelle nicchie UAM. Operatori charter e frazionari come VistaJet e NetJets stanno ampliando le flotte per sfruttare la domanda di veicoli leggeri.
Le strategie OEM puntano sull'assemblaggio di prossimità e sui completamenti localizzati. La linea A320/ACJ di Airbus a Tianjin riduce i tempi di consegna di sei mesi, mentre l'hub MRO di Singapore da 50 milioni di dollari di Honda Aircraft riduce i tempi di fermo per manutenzione del 40%. I differenziatori tecnologici si concentrano sui sistemi di monitoraggio dello stato di salute in tempo reale e sulla compatibilità con i sistemi SAF, con i primi utilizzatori che si assicurano un vantaggio competitivo in termini di costi e sostenibilità.
Le barriere legate alla proprietà intellettuale si stanno riducendo man mano che le joint venture mettono insieme fornitori occidentali di sistemi avionici e assemblatori dell'Asia orientale, sottolineando la necessità di una solida sicurezza informatica e di conformità al controllo delle esportazioni.
Leader del settore dell'aviazione generale dell'Asia-Pacifico
Airbus SE
Textron Inc.
Robinson Helicopter
Embraer SA
Gulfstream Aerospace Corporation (General Dynamics Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: TCab Tech, con sede a Shanghai, firma un accordo da 1 miliardo di dollari con Autocraft, con sede negli Emirati Arabi Uniti, per la fornitura di 350 eVTOL E20 a cinque posti da impiegare in Medio Oriente e Nord Africa.
- Settembre 2025: Soracle Corporation ha annunciato una collaborazione con la prefettura di Osaka e la città di Osaka per supportare la commercializzazione di eVTOL a Osaka.
- Ottobre 2023: Textron Aviation ha stipulato un accordo di acquisto con Fly Alliance per un massimo di 20 jet aziendali Cessna Citation, con opzioni per altri 16 aeromobili.
Ambito del rapporto sul mercato dell'aviazione generale nell'area Asia-Pacifico
Per tipo di aeromobile
| Jet aziendali | Jet grande |
| Jet di medie dimensioni | |
| Getto leggero/molto leggero | |
| Turboelica ad ala fissa | |
| Pistone ad ala fissa | |
| Rotore | |
| eVTOL per la mobilità aerea avanzata |
Per tipo di propulsione
| Pistone/turbina convenzionale |
| Ibrido-elettrico |
| Tutto elettrico |
Per modello di proprietà
| Piena proprietà privata |
| Proprietà condivisa |
| Operatori di charter/taxi aerei |
| Formazione e istituzioni accademiche |
| Operatori governativi e di missioni speciali |
Per applicazione dell'utente finale
| Trasporto aziendale/commerciale |
| Voli personali e di piacere |
| Missione speciale (ISR, sorveglianza, applicazione della legge) |
| Emergenza medica/Aeroambulanza |
| Formazione dei piloti |
Per geografia
| Cina |
| India |
| Giappone |
| Australia |
| Corea del Sud |
| Singapore |
| Philippines |
| Malaysia |
| Indonesia |
| Tailandia |
| Resto dell'Asia-Pacifico |
| Per tipo di aeromobile | Jet aziendali | Jet grande |
| Jet di medie dimensioni | ||
| Getto leggero/molto leggero | ||
| Turboelica ad ala fissa | ||
| Pistone ad ala fissa | ||
| Rotore | ||
| eVTOL per la mobilità aerea avanzata | ||
| Per tipo di propulsione | Pistone/turbina convenzionale | |
| Ibrido-elettrico | ||
| Tutto elettrico | ||
| Per modello di proprietà | Piena proprietà privata | |
| Proprietà condivisa | ||
| Operatori di charter/taxi aerei | ||
| Formazione e istituzioni accademiche | ||
| Operatori governativi e di missioni speciali | ||
| Per applicazione dell'utente finale | Trasporto aziendale/commerciale | |
| Voli personali e di piacere | ||
| Missione speciale (ISR, sorveglianza, applicazione della legge) | ||
| Emergenza medica/Aeroambulanza | ||
| Formazione dei piloti | ||
| Per geografia | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Singapore | ||
| Philippines | ||
| Malaysia | ||
| Indonesia | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - L'aviazione generale comprende gli aeromobili utilizzati per l'aviazione aziendale, l'aviazione d'affari e altri lavori aerei.
- Tipo di sub-aereo - Vengono presi in considerazione i Business Jet, i velivoli ad ala fissa a pistoni, gli elicotteri e i velivoli a turboelica.
- Fisico - In questo studio sono stati inclusi jet leggeri, jet di medie dimensioni e jet di grandi dimensioni in base alla loro capacità di trasportare passeggeri e distanze di volo.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




