

Dimensioni e quota di mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.83 miliardo di dollari |
| Dimensione del mercato (2031) | 12.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.14% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico a cura di Mordor Intelligence
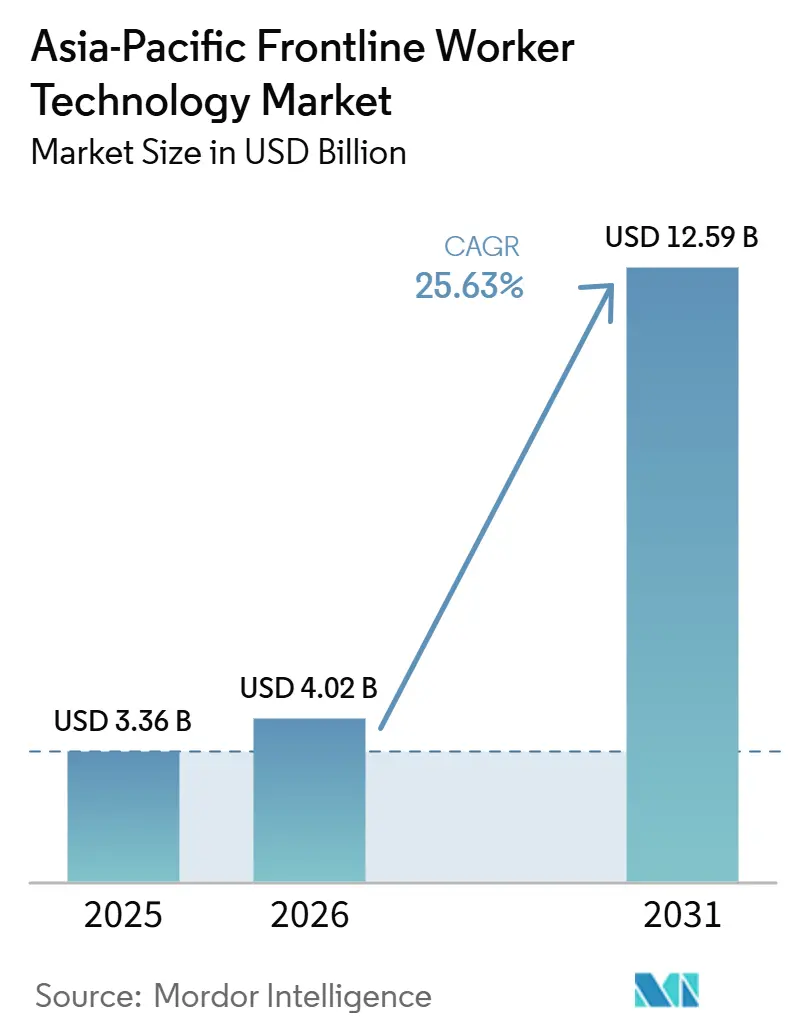
Si prevede che il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico crescerà da 4.02 miliardi di dollari nel 2025 a 4.83 miliardi di dollari nel 2026, per poi raggiungere i 12.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 21.14% nel periodo 2026-2031. Questa espansione è dovuta al passaggio dei datori di lavoro da strumenti cartacei e frammentati a flussi di lavoro mobili e connessi che supportano l'esecuzione quotidiana su larga scala. La domanda è inoltre rafforzata dall'invecchiamento della forza lavoro industriale in Giappone e Corea del Sud, dove le aziende necessitano di sistemi digitali per aiutare i lavoratori meno esperti a completare le attività in modo più efficiente. La connettività industriale sta migliorando in tutta la regione, consentendo il coordinamento, il monitoraggio e il lavoro guidato in tempo reale in fabbriche, siti logistici e sedi operative. Il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico beneficia anche del passaggio al cloud, che riduce le difficoltà di implementazione sia per le grandi imprese che per le piccole aziende. L'attività competitiva si concentra sempre più sulla profondità del software, sulla guida basata sull'intelligenza artificiale e sulle capacità di servizio, perché gli acquirenti ora si aspettano che le piattaforme supportino l'adozione, l'integrazione e la conformità, non solo la comunicazione.
Punti chiave del rapporto
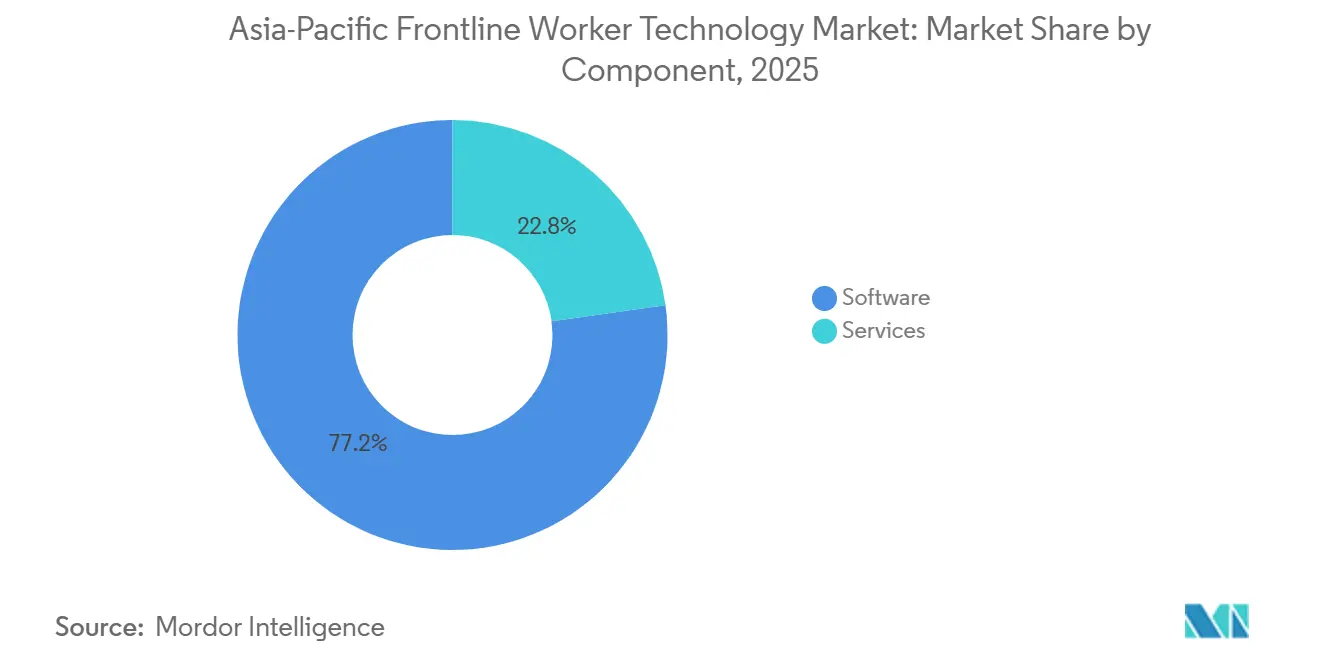
- Per componente, nel 2025 il software ha rappresentato il 77.21% del fatturato del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 28.41% fino al 2031.
- Nel 2025, le implementazioni basate su cloud hanno rappresentato il 70.23% del fatturato del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, e si prevede che cresceranno a un tasso annuo composto (CAGR) del 28.05% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese detenevano il 69.12% del fatturato del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico nel 2025, mentre si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto del 28.73% fino al 2031.
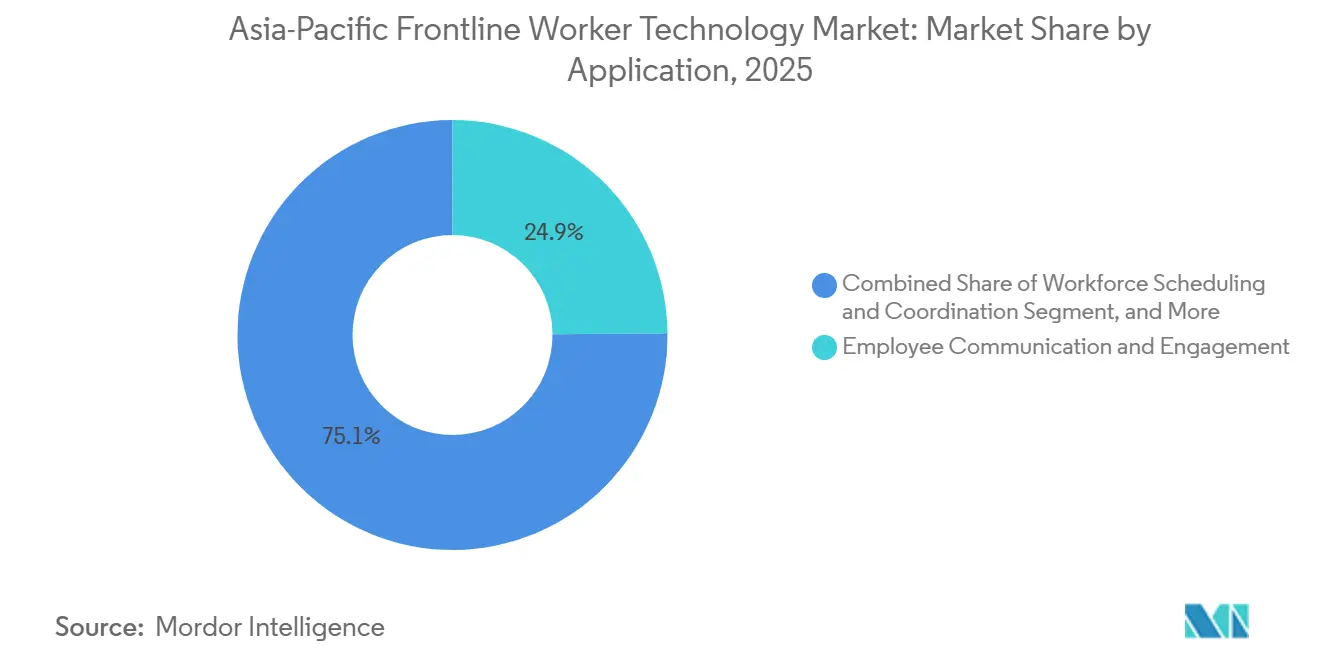
- Per quanto riguarda le applicazioni, la comunicazione e il coinvolgimento dei dipendenti rappresentavano il 24.87% del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico nel 2025, mentre si prevede che l'analisi della forza lavoro e la gestione delle prestazioni cresceranno a un tasso annuo composto del 27.33% fino al 2031.
- Per settore di utilizzo finale, la produzione industriale ha rappresentato il 26.03% del fatturato nel 2025, mentre si prevede che i trasporti e la logistica cresceranno a un tasso annuo composto del 27.04% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Cina deteneva il 33.41% della quota di mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, mentre si prevede che l'India crescerà a un tasso annuo composto del 27.69% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei requisiti di documentazione sulla sicurezza nei luoghi di lavoro regolamentati. | + 5.2% | Area di intervento principale nella regione Asia-Pacifico, con un impatto concentrato in Giappone, Corea del Sud, Australia e India. | A breve termine (≤ 2 anni) |
| La carenza di manodopera aumenta la dipendenza dall'automazione dei flussi di lavoro. | + 4.8% | A livello globale, con forti pressioni in Giappone, Corea del Sud e Sud-est asiatico. | Medio termine (2-4 anni) |
| Espansione della connettività 5G privata e industriale ai margini della rete | + 4.2% | Cina, Giappone, Corea del Sud, India e Australia | Medio termine (2-4 anni) |
| Adozione più rapida dell'instradamento e del coaching delle attività basati sull'intelligenza artificiale | + 3.7% | Diffusione globale, con primi successi in Cina, India e Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Esigenze di tracciabilità digitale nelle operazioni in prima linea | + 2.4% | Cina, Vietnam, Sud-est asiatico e Australia | Medio termine (2-4 anni) |
| Pressione per la fidelizzazione della forza lavoro nei settori dei servizi ad alto turnover | + 1.8% | Attività principali nella regione APAC, con un impatto concentrato nel Sud-est asiatico, nel settore della vendita al dettaglio e in quello dell'ospitalità. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei requisiti di documentazione sulla sicurezza nei luoghi di lavoro regolamentati.
La documentazione sulla sicurezza sta diventando un requisito operativo fondamentale nei cantieri regolamentati di tutta la regione, spingendo il mercato delle tecnologie per i lavoratori in prima linea dell'Asia-Pacifico verso una più ampia adozione del digitale. Quando i registri di conformità devono essere tempestivi, ricercabili e facili da verificare, i processi cartacei in prima linea diventano più difficili da sostenere. La stessa interfaccia mobile utilizzata per i controlli di sicurezza può anche supportare il passaggio di consegne, le checklist e la registrazione degli incidenti, estendendo l'uso della tecnologia oltre una singola funzione di conformità. Questa dinamica aumenta la domanda di piattaforme facili da implementare per gruppi di lavoratori distribuiti e su più turni. Rafforza inoltre la necessità di strumenti integrati di comunicazione e gestione dei flussi di lavoro, poiché i sistemi scollegati creano lacune evitabili nella segnalazione e nella responsabilità. Il quadro normativo di Singapore in materia di sicurezza sul lavoro riflette questa direzione normativa e rafforza il passaggio verso flussi di lavoro di gestione del rischio in prima linea più strutturati.
La carenza di manodopera aumenta la dipendenza dall'automazione dei flussi di lavoro.
La costante pressione sul mercato del lavoro sta creando una solida base di crescita per il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, soprattutto nei settori che dipendono da manodopera a turni e sul campo. Le aziende non cercano solo di ridurre le posizioni vacanti, ma anche di rendere ogni lavoratore disponibile più produttivo durante ogni turno. Per questo motivo, la domanda si sta spostando dai semplici strumenti di pianificazione verso flussi di lavoro guidati, procedure operative standard digitali e coaching supportato dall'intelligenza artificiale. Il valore di questi sistemi aumenta quando i lavoratori esperti vanno in pensione, perché i datori di lavoro hanno bisogno di metodi più rapidi per trasferire le conoscenze al personale più giovane. Il lancio di Naivy, Frontline Coordinator di Hitachi, nel luglio 2025, dimostra come i fornitori stiano rispondendo a questa esigenza integrando la guida di esperti nei flussi di lavoro operativi. Con la diffusione di questa tendenza, è probabile che gli acquirenti attribuiscano maggiore valore alle piattaforme che contribuiscono a proteggere il patrimonio di conoscenze aziendali rispetto agli strumenti che si limitano a gestire le presenze o la messaggistica.
Espansione della connettività 5G privata e industriale ai margini della rete
L'espansione del 5G privato sta migliorando le condizioni operative per il mercato delle tecnologie per i lavoratori in prima linea nell'area Asia-Pacifico, in ambienti in cui una copertura wireless affidabile era un tempo difficile o costosa. Questo è importante perché molti casi d'uso in prima linea richiedono connettività costante, bassa latenza e prestazioni stabili in siti di grandi dimensioni o fisicamente complessi. Quando queste condizioni migliorano, le aziende possono supportare più dispositivi connessi, più avvisi in tempo reale e più azioni guidate in officina o sul campo. L'annuncio di NTT Group dell'aprile 2026 sul funzionamento remoto e il controllo automatizzato presso il complesso industriale di Mizushima in Giappone mostra come il 5G locale e l'architettura di rete avanzata vengano testati in ambienti industriali esigenti. [1] NTT Group, "NTT Group e TAISEI CORPORATION dimostrano con successo il funzionamento remoto e il controllo automatizzato di più macchinari pesanti utilizzando l'APN IOWN, il 5G locale e la LAN wireless a banda 60 GHz", NTT Group, group.ntt Man mano che la connettività diventa più affidabile, la concorrenza si sposta dal blocco hardware verso software, analisi e intelligenza dei flussi di lavoro. Questo cambiamento favorisce una maggiore adozione perché gli acquirenti possono concentrarsi maggiormente sui risultati aziendali e meno sulla fattibilità di base della rete.
Adozione più rapida dell'instradamento e del coaching delle attività basati sull'intelligenza artificiale
L'intelligenza artificiale sta rendendo il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico più rilevante per le operazioni quotidiane, contribuendo a instradare le attività, interpretare il contesto e ridurre i tempi di pianificazione manuale. Questo trasforma i sistemi di prima linea da livelli di comunicazione statici a strumenti di esecuzione attivi. Nel settore manifatturiero, il progetto di instradamento basato sull'IA di CIMC, in collaborazione con il Centro per l'IA e la Robotica nelle Operazioni Manifatturiere dell'Università di Hong Kong, ha dimostrato che la lettura dei progetti, l'assegnazione delle postazioni di lavoro e la generazione di programmi possono essere automatizzate in una bozza che consente comunque la convalida umana. Nell'ambito della produttività in ufficio e sul campo, il Work Trend Index di Microsoft di giugno 2026 ha evidenziato un forte aumento dell'utilizzo di IA avanzata tra i lavoratori indonesiani, il che indica che la familiarità dei lavoratori con l'IA si sta diffondendo più rapidamente in alcune parti dell'Asia di quanto suggerirebbero molti cicli di sviluppo del software aziendale. Di conseguenza, gli acquirenti sono più propensi a testare piattaforme di prima linea che offrono una guida contestuale, un supporto decisionale più rapido e un'esecuzione più semplice per i lavoratori meno esperti. L'effetto commerciale è più forte per i fornitori che riescono a integrare l'IA nei momenti operativi, piuttosto che trattarla come una funzionalità di produttività separata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla privacy dei dati in merito al monitoraggio dei lavoratori | -2.8% | Cina (PIPL), Giappone (APPI), Singapore (PDPA), India (DPDPA), Corea del Sud (PIPA) | Medio termine (2-4 anni) |
| Complessità di integrazione con sistemi OT ed ERP preesistenti | -2.1% | Il nucleo della regione APAC è concentrato nei centri industriali di Cina, Giappone e Corea del Sud. | A lungo termine (≥ 4 anni) |
| Durata non uniforme dei dispositivi in ambienti industriali difficili | -1.0% | Sud-est asiatico, Asia meridionale e Australia | Medio termine (2-4 anni) |
| Sensibilità al budget tra le piccole e medie imprese | -0.8% | Sud-est asiatico e India | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati in merito al monitoraggio dei lavoratori
La privacy dei dati rimane un ostacolo significativo per il mercato delle tecnologie destinate ai lavoratori in prima linea nella regione Asia-Pacifico, poiché molti sistemi in prima linea raccolgono informazioni sulla posizione dei lavoratori, sul loro comportamento durante le attività, sulle comunicazioni e sui modelli di utilizzo dei dispositivi. Questi strumenti possono migliorare il coordinamento, ma sollevano anche interrogativi in merito al consenso, alla conservazione, alla divulgazione e al trasferimento transfrontaliero dei dati. La sfida diventa più ardua per i datori di lavoro che operano in diverse giurisdizioni dell'area Asia-Pacifico, in quanto spesso necessitano di diverse prassi di gestione dei dati in paesi diversi. Ciò rende l'implementazione più costosa per gli acquirenti che non dispongono di team di conformità ampi o di processi di governance consolidati. I fornitori che offrono controlli sulla privacy integrati, impostazioni amministrative chiare e politiche sui dati flessibili si trovano in una posizione di vantaggio rispetto a quelli che competono esclusivamente sulla funzionalità. Questo limite non impedisce l'adozione, ma allunga i cicli di revisione e spinge gli acquirenti verso fornitori in grado di ridurre l'incertezza legale e operativa.
Complessità di integrazione con sistemi OT ed ERP preesistenti
L'integrazione con i sistemi OT e ERP legacy continua a rallentare parte del mercato delle tecnologie per gli operatori in prima linea nella regione Asia-Pacifico, soprattutto negli ambienti industriali più datati con infrastrutture tecnologiche eterogenee. Molti grandi stabilimenti si affidano ancora a sistemi di controllo proprietari, sistemi MES (Manufacturing Execution System) obsoleti e ambienti ERP on-premise di lunga data. Le piattaforme per gli operatori in prima linea possono offrire rapidamente valore a livello utente, ma la scalabilità di tale valore tra i vari siti richiede solitamente collegamenti dati con i sistemi di pianificazione, manutenzione, gestione delle scorte e produzione. Ciò comporta costi aggiuntivi, tempi di implementazione più lunghi e una maggiore necessità di assistenza tecnica. Questa limitazione è particolarmente evidente nelle grandi imprese, che dispongono del budget necessario per investire, ma devono anche affrontare la maggiore complessità dei sistemi. I fornitori che offrono connettori preconfigurati e un supporto pratico per l'integrazione possono trasformare questo ostacolo in un vantaggio competitivo nel mercato delle tecnologie per gli operatori in prima linea nella regione Asia-Pacifico.
Analisi del segmento
Per componente: i servizi accelerano con l'aumentare della complessità dell'implementazione.
Nel 2025, il software è rimasto la componente principale, con il 77.21% del fatturato, mentre si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 28.41% fino al 2031. Questa combinazione dimostra che il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico è ancora fortemente orientato verso piattaforme che gestiscono la comunicazione, la pianificazione, l'analisi dei dati e il lavoro guidato su larga scala. Il software beneficia di una forte ripetibilità tra i diversi gruppi di acquirenti, soprattutto quando i fornitori sono in grado di offrire lo stesso prodotto di base in ambienti di produzione, logistica, sanità e servizi. Anche la distribuzione in cloud ha contribuito ad accelerare l'adozione del software, consentendo agli acquirenti di iniziare prima e riducendo il carico di lavoro dei team IT locali. Man mano che un numero crescente di aziende sposta i flussi di lavoro principali in prima linea su piattaforme digitali, il software rimane il punto di riferimento per il coinvolgimento degli utenti, l'acquisizione dei dati e la standardizzazione dei processi.
I servizi stanno crescendo più rapidamente perché l'implementazione sta diventando più complessa, non più semplice, con la maturazione del mercato. Gli acquirenti si aspettano sempre più localizzazione, riprogettazione dei flussi di lavoro, formazione dei dipendenti, supporto all'integrazione e servizi gestiti in grado di favorire l'adozione anche dopo il lancio. Nel settore delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, queste esigenze sono accentuate dalla diversità linguistica, dalle variazioni normative e dalla disomogeneità del livello di maturità digitale tra le diverse sedi. Una piattaforma può essere tecnicamente pronta fin dal primo giorno, ma i miglioramenti delle prestazioni dipendono spesso da quanto bene il fornitore allinea lo strumento alle routine di lavoro specifiche di ciascuna sede. Ciò conferisce maggiore importanza al supporto consultivo e operativo all'interno del valore complessivo del contratto. Nel tempo, questo dovrebbe rendere i servizi un elemento di differenziazione più significativo, anche quando il software rimane la principale fonte di ricavo.
Per implementazione: la distribuzione basata sul cloud riflette un modello di acquisto più pratico
Nel 2025, le implementazioni basate su cloud hanno rappresentato il 70.23% del fatturato, a dimostrazione della netta preferenza degli acquirenti per modelli di erogazione più semplici e intuitivi in tutta la regione. Questa leadership riflette una scelta pragmatica da parte dei datori di lavoro, che desiderano un'installazione più rapida, minori investimenti iniziali e una gestione più agevole di sedi multiple. L'erogazione cloud si adatta inoltre alle esigenze degli operatori in prima linea, poiché spesso è possibile integrare nuove sedi, collaboratori esterni o lavoratori stagionali senza la necessità di interventi infrastrutturali significativi. Nel mercato tecnologico per gli operatori in prima linea nella regione Asia-Pacifico, questo vantaggio è particolarmente rilevante laddove le aziende operano su vaste aree geografiche e con un bacino di manodopera eterogeneo. Il risultato è un modello di acquisto che premia le piattaforme con un'elevata usabilità da dispositivi mobili e un'amministrazione semplice.
I modelli ibridi e on-premise mantengono ancora un ruolo importante sul mercato, poiché non tutti gli acquirenti possono migrare completamente al cloud. Gli operatori industriali spesso hanno requisiti di controllo dei dati, limiti di connettività in loco o architetture legacy che rendono una migrazione completa meno praticabile nel breve termine. Anche gli utenti legati alla pubblica amministrazione, alle utility e all'industria pesante potrebbero preferire un maggiore controllo sulle informazioni operative. Ciononostante, la quota di mercato delle soluzioni basate sul cloud dimostra che il baricentro si è già spostato. Le implementazioni cloud riducono anche i tempi di implementazione, un aspetto importante per gli acquirenti di medie dimensioni che non possono permettersi lunghi rollout aziendali. Questo equilibrio suggerisce che il cloud rimarrà dominante, mentre le opzioni ibride e on-premise manterranno la loro rilevanza in ambienti più regolamentati o tecnicamente limitati.
In base alle dimensioni dell'organizzazione: l'adozione da parte delle PMI sta ampliando la base di clienti.
Nel 2025, le grandi imprese hanno rappresentato il 69.12% del fatturato, a testimonianza dei loro budget più consistenti, del maggior numero di dipendenti in prima linea e della maggiore necessità di un'esecuzione strutturata su più sedi. Questi acquirenti sono stati i principali motori del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, in quanto in grado di finanziare implementazioni complesse e di gestire cicli decisionali più lunghi. Inoltre, beneficiano maggiormente di una supervisione centralizzata, di un monitoraggio più efficace della conformità e di una comunicazione standardizzata tra le diverse sedi operative. Le grandi organizzazioni presentano spesso le criticità operative più profonde, soprattutto laddove carenze di personale, turnover e variazioni di processo possono compromettere la produttività. La loro spesa ha contribuito a consolidare la base commerciale per le piattaforme di livello enterprise dedicate ai lavoratori in prima linea in tutta la regione.
Si prevede che le piccole e medie imprese cresceranno più rapidamente, con un CAGR del 28.73% fino al 2031, e questo modifica in modo significativo il panorama della domanda. I fornitori di soluzioni cloud-native hanno ridotto diverse barriere che un tempo limitavano gli acquirenti più piccoli, tra cui gli elevati costi di installazione, la complessità della configurazione e la dipendenza dai team IT interni. Nel mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, questo è particolarmente importante nel Sud-est asiatico e in India, dove molti lavoratori in prima linea sono impiegati da piccole aziende nei settori della vendita al dettaglio, della ristorazione e della logistica. Un processo di onboarding più semplice e prezzi modulari consentono a questi datori di lavoro di adottare strumenti pratici senza impegnarsi in una trasformazione aziendale completa. L'opportunità offerta dalle PMI favorisce anche una maggiore diversificazione dei fornitori, poiché gli acquirenti più piccoli spesso privilegiano la velocità, la facilità d'uso e la rilevanza locale rispetto all'ampiezza delle suite di prodotti. È probabile che ciò mantenga la crescita del mercato diffusa, anziché concentrata esclusivamente sui grandi clienti.
Per applicazione: la comunicazione è in testa, mentre l'analisi dei dati acquisisce peso strategico.
Nel 2025, la comunicazione e il coinvolgimento dei dipendenti rappresentavano il 24.87% del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, risultando l'area di applicazione più importante. Questa posizione è comprensibile, poiché la maggior parte dei datori di lavoro inizia risolvendo i problemi quotidiani di coordinamento tra manager e personale non in sede. Gli strumenti di comunicazione sono più facili da giustificare nelle fasi iniziali, in quanto migliorano la diffusione dei messaggi, la chiarezza dei turni e la visibilità della forza lavoro senza richiedere una profonda riprogettazione dei processi. Inoltre, creano la base utente su cui è possibile aggiungere in seguito altre applicazioni. Una volta che i dipendenti utilizzano attivamente una piattaforma, le aziende possono più facilmente estendere l'utilizzo a strumenti come la pianificazione, la formazione, la sicurezza e il monitoraggio delle prestazioni. Questo rende la comunicazione non solo il punto di partenza, ma anche il fondamento per una maggiore fidelizzazione all'interno della piattaforma.
Si prevede che l'analisi dei dati della forza lavoro e la gestione delle prestazioni cresceranno a un tasso annuo composto del 27.33% fino al 2031, segnalando un cambiamento nelle aspettative degli acquirenti riguardo ai sistemi per i lavoratori in prima linea. I datori di lavoro non si accontentano più della sola visibilità; desiderano sempre più strumenti in grado di interpretare i dati operativi e supportare azioni in tempo reale. Con la registrazione digitale di un numero crescente di attività, risposte e momenti di coaching, l'analisi dei dati diventa più utile per identificare colli di bottiglia, lacune nella copertura e deviazioni ricorrenti. Nel settore delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, questo cambiamento accresce il valore strategico delle applicazioni che collegano l'acquisizione dei dati a una migliore esecuzione. Aumenta inoltre l'importanza delle funzionalità di intelligenza artificiale che possono passare dalla semplice reportistica all'intervento. Nel tempo, l'analisi dei dati diventerà probabilmente uno degli indicatori più chiari della maturità di una piattaforma e del suo potere di determinazione dei prezzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la produzione manifatturiera rimane la base, mentre la logistica si espande rapidamente.
Nel 2025, il settore manifatturiero industriale ha rappresentato il 26.03% del fatturato degli utenti finali, risultando il segmento verticale più importante del mercato. Ciò riflette l'elevata concentrazione di manodopera in prima linea nei settori automobilistico, elettronico e della produzione di processo nelle principali economie dell'area Asia-Pacifico. Gli acquirenti del settore manifatturiero spesso presentano casi d'uso ben definiti per il lavoro guidato, le procedure operative standard digitali, il coordinamento dei turni, l'acquisizione di dati di conformità e la gestione delle problematiche. Tendono inoltre a percepire rapidamente le pressioni sulla qualità del lavoro e sulla produttività, il che rafforza la necessità di strumenti per la gestione della forza lavoro in prima linea. La leadership di questo segmento, pertanto, riflette sia la densità di lavoratori sia la concreta esigenza di una migliore esecuzione quotidiana.
Si prevede che il settore dei trasporti e della logistica crescerà a un tasso annuo composto (CAGR) del 27.04% fino al 2031, evidenziando come sia proprio in questo ambito che l'urgenza operativa si sta intensificando. La crescita dell'e-commerce, la pressione sulle consegne, le esigenze di movimentazione dei magazzini e la carenza di manodopera per la consegna dell'ultimo miglio stanno aumentando la necessità di una migliore orchestrazione delle attività. I sistemi di front-line sono utili in questo settore perché possono ridurre i tempi di risposta, migliorare la chiarezza delle spedizioni e supportare una gestione più coerente dei carichi di lavoro variabili. Lo stesso contesto accresce anche l'interesse per la tracciabilità, la visibilità sulla produttività dei lavoratori e la semplificazione dell'inserimento del nuovo personale. All'interno del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, la logistica si distingue come un segmento in cui la tecnologia sta diventando parte integrante della continuità operativa, anziché un aggiornamento discrezionale. Ciò favorisce un'adozione costante anche in un contesto di budget limitati.
Analisi geografica
Mercato tecnologico cinese per i lavoratori in prima linea
Nel 2025, la Cina deteneva il 33.41% della quota di mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, affermandosi come leader regionale in termini di fatturato. La posizione del Paese riflette l'entità della sua forza lavoro in prima linea nel settore manifatturiero e la continua spinta verso la digitalizzazione industriale in tutti gli ambienti produttivi. La domanda è sostenuta dalla necessità di coordinare in modo più efficace grandi gruppi di lavoratori, migliorando al contempo la coerenza operativa in impianti complessi. L'aumento dei ruoli in prima linea che richiedono competenze tecniche specifiche nella produzione intelligente accresce inoltre la necessità di strumenti di formazione, guida al lavoro e condivisione delle conoscenze.
Mercato tecnologico per i lavoratori in prima linea in India e nell'ASEAN
Si prevede che l'India crescerà a un tasso annuo composto (CAGR) del 27.69% fino al 2031, diventando il mercato nazionale in più rapida crescita nella regione. La crescita è sostenuta dall'espansione del settore manifatturiero, dagli investimenti nelle infrastrutture digitali e da una forza lavoro numerosa, orientata verso i dispositivi mobili e ricettiva ai flussi di lavoro basati su app. Anche il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico sta registrando una forte crescita in India, poiché le esigenze di onboarding, fidelizzazione e formazione rimangono elevate nei settori della logistica, del commercio e delle operazioni industriali. Il Sud-est asiatico aggiunge un ulteriore importante livello di domanda, poiché la vendita al dettaglio, l'ospitalità, la logistica e la produzione impiegano complessivamente un numero molto elevato di lavoratori in prima linea in tutta la sottoregione. L'elevato turnover nei settori dei servizi rende gli strumenti di comunicazione, pianificazione e formazione particolarmente rilevanti per i datori di lavoro che necessitano di una più rapida stabilizzazione della forza lavoro.
Mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico
Il Giappone rimane un indicatore chiave per l'adozione avanzata perché l'invecchiamento della forza lavoro e le esigenze di trasferimento delle competenze spingono le aziende verso il lavoro guidato e i sistemi di conoscenza integrati. L'esempio di Naivy di Hitachi mostra come l'attenzione si stia spostando verso l'aiutare i lavoratori meno esperti a svolgere le proprie mansioni in modo più efficace in contesti operativi. [2] Hitachi, “Hitachi Develops 'Frontline Coordinator - Naivy' as a Next-Generation AI Agent That Helps Alleviate the Psychological Burden on Frontline Workers and Enhance Work Efficiency,” Hitachi, hitachi.com La Corea del Sud combina l'intensità industriale con una crescente necessità di sostenere la produzione attraverso strumenti di supporto alla forza lavoro migliori piuttosto che affidarsi esclusivamente all'espansione della forza lavoro. Il resto dell'Asia-Pacifico, inclusi Australia, Nuova Zelanda e alcuni mercati emergenti, contribuisce con un mix di domanda di logistica, vendita al dettaglio, porti e servizi sul campo, ampliando la base indirizzabile. In queste aree geografiche, il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico segue uno schema comune: i datori di lavoro desiderano un'esecuzione più rapida, un supporto migliore per i lavoratori e operazioni più resilienti, ma perseguono questi obiettivi attraverso diverse combinazioni di priorità in termini di conformità, manodopera e connettività.
Panorama competitivo
Il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico presenta una struttura competitiva a due livelli, con grandi fornitori globali al vertice e fornitori specializzati al di sotto, che competono sulla profondità dei casi d'uso e sull'adeguatezza regionale. Microsoft, Honeywell International e Zebra Technologies beneficiano delle economie di scala, di ampi portafogli di prodotti e di consolidate relazioni con le aziende. Il loro vantaggio è maggiore laddove gli acquirenti desiderano programmi integrati che combinino software, dispositivi, analisi e supporto in diverse sedi. Questo conferisce loro una posizione di rilievo presso grandi aziende industriali, logistiche e corporate, dove la complessità dell'implementazione è elevata.
La concorrenza si sta ora spostando oltre l'hardware robusto e la messaggistica di base per la forza lavoro, verso l'intelligenza dei flussi di lavoro e il supporto decisionale basato sull'IA. Zebra Technologies ha evidenziato questo cambiamento nel giugno 2026, quando ha introdotto Zebra Nucleus e Workcloud Business Intelligence per connettere la gestione dei flussi di lavoro in prima linea con l'analisi in tempo reale. ServiceNow ha fatto una mossa simile nel maggio 2026 con Autonomous Workforce e ServiceNow Otto, estendendo l'automazione dei flussi di lavoro aziendali ai casi d'uso di esecuzione dei dipendenti. Anche Honeywell ha ampliato la sua offerta di forza lavoro connessa nel gennaio 2026 con Performance+ for Guided Work, che supporta ambienti multilingue in prima linea in magazzini, vendita al dettaglio e logistica. [3] Honeywell, “Honeywell Launches New Performance+ for Guided Work to Enable Faster, Smarter Supply Chain Operations,” Honeywell, honeywell.com Queste mosse dimostrano che il mercato sta premiando i fornitori in grado di trasformare i dati in prima linea in azioni guidate piuttosto che in semplici osservazioni digitalizzate.
I fornitori specializzati rimangono importanti perché molti acquirenti necessitano di supporto linguistico locale, implementazione più semplice e funzionalità mirate che le suite più ampie non sempre offrono in modo impeccabile. La versione di WorkJam rilasciata a gennaio 2026 ha introdotto il completamento delle attività offline e rafforzato le credenziali di conformità, affrontando direttamente le lacune di connettività e il controllo degli appalti in ambienti regolamentati. Anche LumApps ha consolidato la sua posizione di leader di mercato dopo l'integrazione con Beekeeper e, a maggio 2026, ha lanciato la piattaforma di intelligence per i lavoratori in prima linea basata sull'intelligenza artificiale di Beekeeper, per approfondire le analisi a supporto dei responsabili in prima linea. Ciò lascia spazio a una continua concorrenza in termini di specializzazione verticale, supporto linguistico per l'ASEAN e modelli operativi mobile-first. Il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico rimane quindi dominato da grandi fornitori, ma non è chiuso a nuovi operatori in grado di risolvere i problemi di implementazione locale meglio delle piattaforme più generaliste.
Leader del settore tecnologico per i lavoratori in prima linea nella regione Asia-Pacifico
Zebra Technologies Corporation
Honeywell International Inc.
Microsoft Corporation
SAP SE
RealWear, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Zebra Technologies ha presentato l'ecosistema di visione artificiale (Machine Vision Ecosystem) ad Automate 2026, che include la telecamera ad alte prestazioni CV70, la quale integra il rilevamento del mondo fisico con l'automazione dei flussi di lavoro in prima linea nelle operazioni di produzione e nella catena di approvvigionamento. Ciò estende il portfolio di intelligenza artificiale di Zebra alla scansione industriale fissa, creando un percorso di upselling hardware-software più ampio per gli acquirenti industriali.
- Giugno 2026: Zebra Technologies ha lanciato Zebra Nucleus e Workcloud Business Intelligence (Workcloud BI) alla sua conferenza clienti ZONE 2026, integrando l'analisi dei dati in tempo reale direttamente nella gestione delle attività operative e consentendo ai responsabili IT di convertire i dati operativi in decisioni immediate per la forza lavoro, segnando il passaggio di Zebra da una competizione basata sui dispositivi a una basata sui dati.
- Maggio 2026: ServiceNow ha lanciato Autonomous Workforce e ServiceNow Otto al Knowledge 2026, combinando l'acquisizione di Moveworks per l'IA conversazionale con la Now Platform per offrire un'esecuzione end-to-end dei flussi di lavoro basata sull'azione per i dipendenti in prima linea e a livello aziendale; il report APAC di ISG dell'aprile 2026 aveva già identificato ServiceNow come la piattaforma principale utilizzata dalle aziende APAC per prepararsi all'utilizzo operativo dell'IA, sottolineando l'importanza commerciale di questa release per la regione.
- Gennaio 2026: Honeywell ha lanciato Performance+ for Guided Work, una soluzione per la forza lavoro connessa e basata sulla voce, che combina le soluzioni Guided Work con analisi avanzate in ambito di magazzino, vendita al dettaglio e logistica. La soluzione supporta oltre 48 lingue grazie all'intelligenza artificiale, affrontando direttamente la complessità della forza lavoro multilingue in prima linea nella regione APAC, in mercati come Giappone, India, Corea del Sud e Australia.
Ambito del rapporto sul mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico
Il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico comprende soluzioni digitali e piattaforme per l'abilitazione della forza lavoro che aiutano i dipendenti in prima linea a svolgere attività operative, a contatto con i clienti e sul campo in settori quali manifatturiero, vendita al dettaglio, sanità, logistica, edilizia, ospitalità e pubblica amministrazione. Queste tecnologie supportano la comunicazione, la pianificazione della forza lavoro, la gestione delle attività, la formazione, la conformità alle norme di sicurezza e l'analisi dei dati relativi alla forza lavoro. La rapida trasformazione digitale, l'espansione dell'industrializzazione, la crescente adozione della forza lavoro mobile e la crescente domanda di visibilità operativa e miglioramenti della produttività guidano il mercato. Il mercato consente alle organizzazioni di connettere i lavoratori in prima linea con i sistemi aziendali e i dati operativi in tempo reale per migliorare l'efficienza, la sicurezza e le prestazioni della forza lavoro.
Il rapporto sul mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico è segmentato per componente (software e servizi), implementazione (basata su cloud, ibrida e on-premise), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), applicazione (comunicazione e coinvolgimento dei dipendenti, gestione dell'esecuzione e delle attività della forza lavoro, pianificazione e coordinamento della forza lavoro, apprendimento e abilitazione della conoscenza, analisi della forza lavoro e gestione delle prestazioni, gestione della sicurezza e della conformità e altre applicazioni), settore di utilizzo finale (vendita al dettaglio ed e-commerce, produzione industriale, sanità e scienze della vita, trasporti e logistica, ospitalità, edilizia, governo e pubblica amministrazione e altri settori di utilizzo finale) e area geografica (Cina, Giappone, India, Corea del Sud, Sud-est asiatico e resto dell'Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Basato su cloud |
| IBRIDO |
| On-Locale |
| Grandi imprese |
| Piccole e medie imprese |
| Comunicazione e coinvolgimento dei dipendenti |
| Gestione dell'esecuzione e dei compiti della forza lavoro |
| Pianificazione e coordinamento della forza lavoro |
| Facilitazione dell'apprendimento e della conoscenza |
| Analisi della forza lavoro e gestione delle prestazioni |
| Gestione della sicurezza e della conformità |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| Industria manifatturiera |
| Sanità e scienze della vita |
| Trasporto e logistica |
| Settore Hospitality |
| Edilizia |
| Governo e Pubblica Amministrazione |
| Altri settori degli utenti finali |
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Sud-Est asiatico |
| Resto dell'Asia-Pacifico |
| Per componente | Software |
| Servizi | |
| Per distribuzione | Basato su cloud |
| IBRIDO | |
| On-Locale | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per Applicazione | Comunicazione e coinvolgimento dei dipendenti |
| Gestione dell'esecuzione e dei compiti della forza lavoro | |
| Pianificazione e coordinamento della forza lavoro | |
| Facilitazione dell'apprendimento e della conoscenza | |
| Analisi della forza lavoro e gestione delle prestazioni | |
| Gestione della sicurezza e della conformità | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| Industria manifatturiera | |
| Sanità e scienze della vita | |
| Trasporto e logistica | |
| Settore Hospitality | |
| Edilizia | |
| Governo e Pubblica Amministrazione | |
| Altri settori degli utenti finali | |
| Per geografia | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e previsto del mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico?
Il mercato delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico, valutato a 4.02 miliardi di dollari nel 2025, si è attestato a 4.83 miliardi di dollari nel 2026 e si prevede che raggiungerà i 12.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 21.14%.
Quale componente genera il maggior fatturato nel settore delle tecnologie per i lavoratori in prima linea nella regione Asia-Pacifico?
Nel 2025, il software ha dominato il mercato con il 77.21% dei ricavi, mentre i servizi stanno crescendo più rapidamente, poiché gli acquirenti necessitano di supporto per l'integrazione, la formazione e l'implementazione.
Perché l'implementazione basata sul cloud è così importante per l'adozione di tecnologie in prima linea?
Nel 2025, le implementazioni basate sul cloud rappresentavano il 70.23% del fatturato, in quanto consentono un'implementazione più rapida, costi iniziali inferiori e una gestione più semplice delle sedi multiple per i lavoratori non sedentari.
Quale area applicativa sta crescendo più rapidamente nelle piattaforme per i lavoratori in prima linea?
Si prevede che l'analisi della forza lavoro e la gestione delle prestazioni cresceranno a un tasso annuo composto del 27.33% fino al 2031, a testimonianza della crescente domanda di visibilità e possibilità di azione in tempo reale a partire dai dati provenienti dal campo.
Quale settore di utenti finali sta creando le maggiori opportunità a breve termine?
Nel 2025, il settore manifatturiero industriale è rimasto il segmento di utenti finali più importante con una quota del 26.03%, mentre si prevede che il settore dei trasporti e della logistica crescerà più rapidamente, con un CAGR del 27.04%.
Quale paese offre le migliori prospettive di crescita nella regione Asia-Pacifico?
Nel 2025 la Cina ha guidato la classifica dei ricavi con una quota del 33.41%, ma si prevede che l'India registrerà la crescita più rapida fino al 2031 con un CAGR del 27.69% grazie all'espansione del settore manifatturiero e digitale.


