

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 44.84 miliardo di dollari |
| Dimensione del mercato (2031) | 55.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.25% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
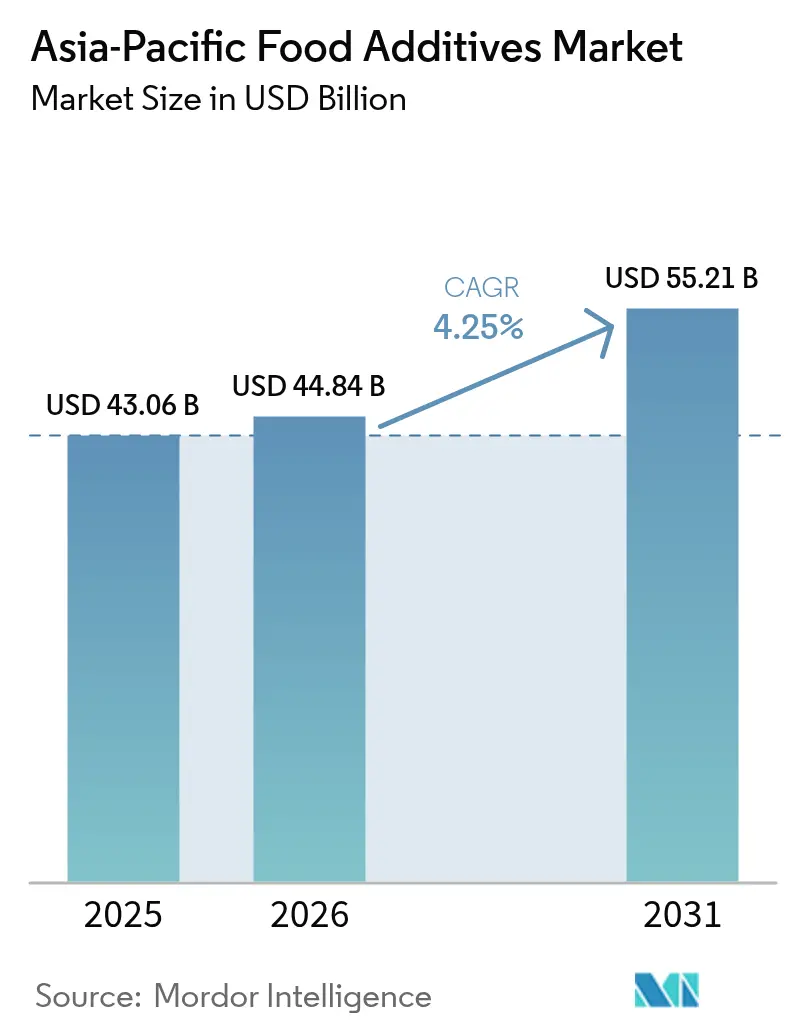
Analisi del mercato degli additivi alimentari nell'Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato degli additivi alimentari nell'area Asia-Pacifico crescerà da 43.06 miliardi di dollari nel 2025 a 44.84 miliardi di dollari nel 2026 e raggiungerà i 55.21 miliardi di dollari entro il 2031, con un CAGR del 4.25% nel periodo 2026-2031. La continua urbanizzazione, la crescente penetrazione degli alimenti confezionati e l'inasprimento delle normative che ora premiano le opzioni a base vegetale piuttosto che le scorciatoie sintetiche stanno rimodellando il contesto competitivo. Le preferenze per le etichette pulite non sono più limitate ai livelli premium e i produttori regionali stanno riprogettando intere linee di prodotto per soddisfare gli standard di esportazione stabiliti da Stati Uniti e Unione Europea. Le modifiche alle normative nazionali, come la legge cinese GB 2760-2024 e l'espansione degli antociani in India, accelerano la domanda di coloranti, conservanti e testurizzanti di origine naturale, esercitando al contempo una pressione sui costi per gli operatori storici del settore sintetici. Le multinazionali hanno risposto con centri di ricerca e sviluppo localizzati che riducono i cicli di formulazione da mesi a settimane, dimostrando come la velocità ora superi la scala nell'aggiudicazione di contratti. Allo stesso tempo, la volatilità dei prezzi delle foglie di stevia e delle cocciniglie sottolinea come le oscillazioni meteorologiche in due continenti possano avere ripercussioni sui programmi di produzione dell'area Asia-Pacifico, costringendo gli acquirenti a coprire le scorte e diversificare le rotte di approvvigionamento.
Punti chiave del rapporto
- Per tipologia di prodotto, i dolcificanti sfusi hanno conquistato il 55.21% della quota di mercato degli additivi alimentari nell'area Asia-Pacifico nel 2025, mentre si prevede che i coloranti alimentari cresceranno al 5.74% di CAGR fino al 2031, il più alto tra le categorie di prodotti.
- In base alla forma, i formati secchi hanno rappresentato il 64.38% delle dimensioni del mercato degli additivi alimentari dell'Asia-Pacifico nel 2025, ma i formati liquidi rappresentano la traiettoria più rapida con un CAGR del 6.05% per il 2026-2031
- In base alla fonte, nel 2025 gli ingredienti sintetici hanno rappresentato il 66.59% del fatturato, ma si prevede che gli additivi di origine naturale cresceranno a un CAGR del 5.83% tra il 2026 e il 2031.
- Per applicazione, i settori della panificazione e della pasticceria hanno guidato la domanda con il 31.28% nel 2025, mentre i prodotti lattiero-caseari e i dessert sono sulla buona strada per l'aumento più rapido con un CAGR del 5.58% entro il 2031.
- In termini geografici, la Cina ha generato il 41.96% del valore del 2025, ma l'India è destinata a registrare la crescita più forte, con un CAGR del 6.08%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli additivi alimentari nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dei cibi pronti e trasformati | + 0.8% | Cina, India, Indonesia, Thailandia: i centri urbani guidano la penetrazione del cibo confezionato | Medio termine (2-4 anni) |
| Crescente preferenza per additivi naturali e biologici | + 0.6% | Giappone, Australia, Singapore, Corea del Sud; segmenti premium nelle città cinesi e indiane di primo livello | A lungo termine (≥ 4 anni) |
| Proliferazione di opzioni di additivi a base vegetale e con etichetta pulita | + 0.7% | APAC globale; i produttori orientati all'esportazione in Thailandia, Vietnam e Cina si stanno adattando ai requisiti di etichetta pulita UE/USA | Medio termine (2-4 anni) |
| Cambiamento dei profili di gusto dei consumatori e richiesta di sapori diversificati | + 0.4% | Cina urbana, India, Asia sud-orientale; cucina fusion e adozione di sapori internazionali | A breve termine (≤ 2 anni) |
| Applicazioni emergenti nei settori della panificazione, della pasticceria e dei latticini | + 0.5% | India, Cina, Indonesia; rafforzamento dei prodotti da forno ed espansione dei prodotti lattiero-caseari a base vegetale | Medio termine (2-4 anni) |
| Influenze culturali che modellano le scelte additive | + 0.3% | Regionale; certificazione halal in Indonesia/Malesia, preferenze per ingredienti tradizionali in Giappone/Corea | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita dei cibi pronti e trasformati
Con l'accelerazione dell'urbanizzazione nelle città di secondo e terzo livello in tutta l'Asia, i tempi di preparazione dei pasti si stanno riducendo. Questa tendenza sta determinando una crescente domanda di prodotti a lunga conservazione che dipendono da conservanti, emulsionanti e modificatori di consistenza. Nel 2025, il settore alimentare confezionato in India ha registrato una crescita dell'11.2%, con pasti pronti e prodotti da forno che hanno contribuito per il 38% al volume aggiuntivo, secondo il Ministero delle Industrie Alimentari. Questa crescita non riflette semplicemente le tendenze occidentali verso i prodotti pronti, ma evidenzia anche i limiti infrastrutturali. Al di fuori delle principali aree metropolitane, la distribuzione tramite catena del freddo rimane economicamente impraticabile, spingendo i produttori ad adottare tecniche di conservazione chimiche e naturali che prolungano la durata di conservazione a 180-270 giorni. In Indonesia, la revisione del 2025 degli standard SNI 01-0222 ha consentito l'uso del sorbato di potassio negli snack tradizionali, precedentemente limitato ai metodi di conservazione a base di sale. Questa modifica normativa ha aperto un'opportunità di mercato da 120 milioni di dollari per i fornitori di conservanti nel Paese. Questo cambiamento riconosce la realtà: molti venditori informali di cibo non dispongono di refrigerazione, rendendo la sicurezza microbica una priorità fondamentale per la salute pubblica che spesso supera l'enfasi sui prodotti con etichetta pulita.
Crescente preferenza per additivi naturali e biologici
La preferenza dei consumatori per le diciture "naturali" sta creando una divisione nel mercato degli additivi tra ingredienti sintetici di base ed estratti botanici ad alto margine. Un sondaggio del 2025 condotto dal Ministero dell'Agricoltura, delle Foreste e della Pesca giapponese ha mostrato che il 67% degli intervistati evitava i coloranti sintetici, rispetto al 52% del 2022 [1] Fonte: Commissione Nazionale per la Salute della Cina, "Standard Nazionale per la Sicurezza Alimentare GB 2760-2024", nhc.gov.cn. Tuttavia, solo il 31% era in grado di identificare correttamente le alternative naturali sulle etichette degli ingredienti. Questa mancanza di consapevolezza crea opportunità per i fornitori di concentrarsi sull'educazione dei consumatori, esponendo al contempo i marchi al rischio di greenwashing, in particolare quando gli "aromi naturali" sono prodotti tramite fermentazione microbica anziché tramite estrazione diretta dalle piante. Nel 2024, DSM-Firmenich ha lanciato una vanillina derivata dalla fermentazione con una parità di costo del 40% rispetto alla vanillina sintetica, segnando un traguardo significativo in cui la biotecnologia offre soluzioni con etichetta pulita a prezzi competitivi. Inoltre, nel 2025, l'FSANZ australiana ha approvato otto nuovi coloranti naturali, tra cui l'antocianina di patata dolce viola e il giallo di cartamo, ampliando le opzioni per i produttori che stanno abbandonando la tartrazina e il giallo tramonto.
Proliferazione di opzioni di additivi a base vegetale e con etichetta pulita
I produttori alimentari orientati all'esportazione in Thailandia e Vietnam si trovano ad affrontare un duplice compito: soddisfare la sensibilità ai prezzi nazionali e, al contempo, rispettare i requisiti di etichettatura pulita UE e USA che vietano o limitano gli additivi sintetici. La filiale thailandese CP Kelco ha ampliato la capacità produttiva di pectina di 18,000 tonnellate a marzo 2025, rivolgendosi ai produttori europei di marmellate e latticini che hanno sostituito l'amido modificato con idrocolloidi derivati dagli agrumi per ottenere la dichiarazione "senza ingredienti artificiali". Il calcolo strategico si basa sulla capacità dei prezzi premium nei mercati di esportazione di compensare la penalizzazione dei costi del 22-35% degli additivi naturali rispetto agli equivalenti sintetici. Le alternative vegetali a base di carne e latticini amplificano questa tendenza, poiché le proteine di piselli e le basi d'avena richiedono emulsionanti e agenti mascheranti del sapore specializzati che le tradizionali formulazioni lattiero-casearie non richiedono. L'introduzione nel 2025 da parte di Ingredion di HOMECRAFT Create 8351, un testurizzante a base di tapioca per yogurt vegetali, affronta la persistente sfida della sineresi e della sensazione granulosa in bocca che affliggeva i prodotti di prima generazione.
Applicazioni emergenti nei settori della panificazione, della pasticceria e dei latticini
Le normative sull'arricchimento degli alimenti e le tendenze nel settore degli alimenti funzionali stanno trasformando i prodotti da forno e lattiero-caseari da semplici categorie di materie prime in veicoli per la veicolazione di vitamine, minerali, probiotici e composti bioattivi che richiedono tecnologie di stabilizzazione e mascheramento. L'Autorità indiana per la sicurezza alimentare e gli standard (Food Safety and Standards Authority) ha reso obbligatoria l'arricchimento con ferro e acido folico nel pane e nei biscotti confezionati e venduti attraverso i canali di distribuzione governativi nell'aprile 2025, creando un'immediata domanda di minerali microincapsulati che prevengono l'irrancidimento e le alterazioni del colore. Il lancio, nel 2024, dell'enzima Lipopan® F BG di Novozymes per applicazioni nel settore della panificazione consente ai produttori di ridurre il contenuto di grassi del 15-20% mantenendo la morbidezza della mollica, affrontando così le problematiche relative alla salute cardiovascolare senza compromettere l'appetibilità. L'enzima catalizza la ristrutturazione dei lipidi durante la cottura, un meccanismo che gli emulsionanti sintetici non sono in grado di replicare. Secondo la China Dairy Industry Association [2] , nel 2025 i prodotti lattiero-caseari probiotici in Cina sono cresciuti del 14.3%, tuttavia il mantenimento di una conta batterica vitale per 90 giorni di conservazione a temperatura ambiente richiede tecnologie di microincapsulazione che costano 8-12 dollari al chilogrammo, limitando l'adozione ai livelli premium.
Analisi dell'impatto della restrizione
| vincoli | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità normativa rigorosa e complessa | -0.5% | Cina, Giappone, Corea del Sud, Singapore; tempi di approvazione frammentati in tutta l'ASEAN | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di materie prime con etichetta pulita | -0.4% | India, Sud-est asiatico; concentrazione della catena di approvvigionamento in Sud America ed Europa per gli estratti naturali | Medio termine (2-4 anni) |
| Mancanza di educazione dei consumatori sui benefici degli additivi | -0.2% | Città di livello 2/3 in India, Indonesia, Cina; aree rurali con accesso digitale limitato | Medio termine (2-4 anni) |
| Complessità nell'integrazione di nuovi additivi nei prodotti esistenti | -0.2% | Piccoli e medi produttori in tutta l'area APAC; vincoli di risorse tecniche | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Conformità normativa rigorosa e complessa
La frammentazione normativa nella regione Asia-Pacifico crea barriere non tariffarie che favoriscono gli operatori consolidati con team dedicati alla conformità, svantaggiando gli innovatori più agili. Lo standard cinese GB 2760-2024, che entrerà in vigore nel febbraio 2026, richiede dossier tossicologici per qualsiasi additivo con una purezza superiore al 90%. Questa soglia, stabilita dalla Commissione nazionale per la salute cinese, esclude molti estratti botanici contenenti fitochimici co-estratti. Di conseguenza, i fornitori devono investire in costosi processi di purificazione per soddisfare gli standard cinesi o mantenere formulazioni a purezza inferiore per altri mercati, interrompendo i cicli di produzione e riducendo le economie di scala [3] . In Giappone, la Commissione per la sicurezza alimentare impone un periodo di valutazione di 24 mesi per i nuovi additivi, durante il quale ai richiedenti è vietato commercializzare l'ingrediente, anche in quantità limitate a scopo pilota. Questa politica crea uno svantaggio per chi arriva per primo, scoraggiando gli investimenti in ricerca e sviluppo. Nel gennaio 2025, il Ministero della Sicurezza Alimentare e Farmaceutica della Corea del Sud ha introdotto un requisito di sorveglianza post-commercializzazione, che impone la segnalazione trimestrale di eventi avversi per qualsiasi additivo utilizzato in prodotti con un fatturato annuo superiore a 50 miliardi di won coreani (37 milioni di dollari). Questa normativa comporta un aumento dei costi di conformità, con un impatto sproporzionato sugli ingredienti di largo consumo.
Disponibilità limitata di materie prime con etichetta pulita
Le filiere di approvvigionamento degli additivi naturali presentano un rischio di concentrazione, con il 68% della produzione globale di foglie di stevia proveniente da Cina e Paraguay e il 54% dei coloranti rossi naturali derivati dalla cocciniglia peruviana, secondo i dati commerciali del 2025. La volatilità meteorologica in queste regioni si traduce in oscillazioni dei prezzi che erodono la prevedibilità dei margini per i produttori alimentari che operano con margini netti ridotti. La dipendenza dell'India dai coloranti naturali importati si è intensificata nel 2025, quando i raccolti nazionali di curcuma e barbabietola sono diminuiti del 18% a causa dei monsoni irregolari, costringendo i produttori ad approvvigionarsi da fornitori europei con sovrapprezzi del 35-40%. La certificazione biologica aggiunge un ulteriore livello di vincolo, poiché solo il 12% delle aziende agricole di stevia in Cina possedeva credenziali biologiche nel 2025, limitando l'offerta per applicazioni premium. Gli additivi naturali derivati dalla fermentazione, sebbene promettenti, devono affrontare sfide di scalabilità; Il tentativo dell'IFF del 2025 di commercializzare un aroma di zafferano basato sulla fermentazione ha incontrato una variabilità di resa che ha mantenuto i costi di produzione 3-4 volte superiori rispetto alle alternative sintetiche.
Analisi del segmento
Per tipo di prodotto: il predominio dei dolcificanti incontra l'innovazione dei coloranti
Nel 2025, i dolcificanti sfusi hanno guidato il mercato con una quota di fatturato del 55.21%, trainati dagli obblighi di riduzione dello zucchero imposti dall'ASEAN e dalle riformulazioni da parte dei marchi globali di bevande. L'espansione della tassa sullo zucchero in Thailandia nel 2024 ha dato impulso ai dolcificanti ad alta intensità come sucralosio e acesulfame-K. Si prevede che i coloranti alimentari cresceranno a un CAGR del 5.74% fino al 2031, con il passaggio dei produttori a coloranti naturali, trainati dalle tendenze delle etichette pulite e dalle linee guida della FDA statunitense del 2026 che scoraggiano l'uso della terminologia "colorante artificiale". I sostituti dello zucchero come la stevia e il frutto del monaco stanno guadagnando terreno nei segmenti premium, ma incontrano barriere all'adozione dovute al retrogusto amaro e alle note metalliche.
Gli emulsionanti sono fondamentali nelle alternative vegetali a latticini e carne, con la lecitina di girasole e colza che sostituisce la soia per problemi di allergeni. Agenti antiagglomeranti come il biossido di silicio e il silicato di calcio mostrano una crescita stabile nelle zuppe e nei condimenti in polvere. Enzimi, come amilasi e proteasi, stanno guadagnando popolarità per ridurre gli additivi chimici nel condizionamento degli impasti e nell'idrolisi delle proteine. Idrocolloidi come la gomma di xantano e la gomma di guar migliorano la consistenza nelle formulazioni a basso contenuto di grassi, sebbene la carragenina sia soggetta a controlli normativi. Acidificanti come l'acido citrico e l'acido lattico contribuiscono al controllo del pH e alla conservazione, con Corbion che amplierà la produzione di acido lattico in Thailandia di 25,000 tonnellate all'anno nel 2025.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: i formati liquidi guadagnano terreno nelle applicazioni delle bevande
Nel 2025, gli additivi secchi rappresentavano il 64.38% della quota di mercato, trainati dai loro vantaggi in termini di costi di trasporto, stoccaggio e dosaggio preciso, in particolare per le applicazioni di panetteria e pasticceria che richiedono un rigoroso controllo dell'umidità. Nella regione Asia-Pacifico, emulsionanti in polvere, coloranti e conservanti sono parte integrante delle miscele secche per noodles istantanei, preparati per torte e miscele di condimenti, che dominano il consumo di alimenti confezionati della regione. Tuttavia, si prevede che gli additivi liquidi cresceranno a un CAGR del 6.05% fino al 2031, superando i formati secchi di 180 punti base. I produttori di bevande stanno alimentando questa crescita optando per soluzioni pre-disciolte che semplificano la miscelazione e migliorano la coerenza dei lotti.
L'adozione di formati liquidi varia a seconda della regione. Giappone e Corea del Sud, con industrie di bevande avanzate e costi di manodopera elevati, hanno adottato prima gli additivi liquidi per automatizzare il dosaggio e ridurre la movimentazione manuale. Al contrario, India e Indonesia, dove la manodopera è poco costosa e i prodotti a base di miscele secche predominano, sono più lente ad adottare i formati liquidi. I conservanti liquidi, tra cui le soluzioni di sorbato di potassio e benzoato di sodio, stanno guadagnando terreno in salse e condimenti, garantendo una distribuzione uniforme, fondamentale per la sicurezza microbica. Questa segmentazione evidenzia una sfida che interessa l'intero settore: bilanciare l'efficienza dei costi con la praticità operativa. I formati liquidi, nonostante i loro vantaggi, comportano un sovrapprezzo del 15-25%, limitandone l'utilizzo a categorie ad alto margine.
Per fonte: gli additivi naturali accelerano nonostante le penalizzazioni sui costi
Nel 2025, gli additivi sintetici rappresentavano il 66.59% del fatturato di mercato, trainati da efficienza dei costi, familiarità con le normative e prestazioni costanti: vantaggi che le alternative naturali non hanno ancora eguagliato. Coloranti a base di petrolio, conservanti sintetizzati chimicamente e amidi modificati enzimaticamente offrono funzionalità affidabili a prezzi inferiori del 30-50% rispetto alle opzioni botaniche. Tuttavia, si prevede che gli additivi di origine naturale cresceranno a un CAGR del 5.83% fino al 2031, supportati dalla domanda di prodotti clean-label nei mercati di esportazione e dalla premiumizzazione nelle città di primo livello. I progressi nelle tecnologie di fermentazione ed estrazione stanno riducendo il divario di costo. Ad esempio, il lancio nel 2024 da parte di DSM-Firmenich del beta-carotene derivato dalla fermentazione, con un prezzo pari al 60% di quello della sua controparte sintetica, evidenzia come la bioelaborazione possa raggiungere lo status di clean-label a costi accessibili.
Le modifiche normative stanno accelerando questo cambiamento. Lo standard cinese GB 2760-2024, in vigore da febbraio 2026, ha inasprito i limiti su 47 conservanti sintetici, accelerando al contempo le alternative di origine vegetale. Analogamente, l'FSSAI indiano ha approvato 12 nuovi coloranti naturali nel 2025, tra cui estratti di carota viola e cavolo rosso, offrendo ai produttori maggiori opzioni per sostituire i coloranti sintetici. Conservanti naturali come l'estratto di rosmarino e la nisina stanno guadagnando terreno nei prodotti da forno e a base di carne di alta qualità, sebbene la loro limitata gamma antimicrobica richieda complesse strategie di combinazione. I dolcificanti a base di stevia e frutto del monaco affrontano sfide di gusto, ma la miscela di stevia ed eritritolo di Cargill del 2025, progettata per mascherare l'amaro, segna un progresso verso un sapore simile al saccarosio. Il mercato è in transizione, poiché gli additivi naturali si stanno spostando oltre i segmenti premium di nicchia verso un uso mainstream, sebbene si preveda che gli ingredienti sintetici manterranno una quota di maggioranza fino al 2031 grazie ai loro vantaggi in termini di costi e prestazioni.

Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le alternative ai latticini stimolano la crescita più rapida
Nel 2025, le applicazioni nei settori della panificazione e della pasticceria hanno rappresentato il 31.28% della domanda, evidenziando la dipendenza della categoria dagli additivi e il ruolo dell'Asia-Pacifico come hub globale per la produzione di biscotti e pane. Emulsionanti, enzimi e conservanti sono essenziali per prolungare la durata di conservazione, migliorare la lavorabilità dell'impasto e ottenere la struttura desiderata della mollica, in particolare nei prodotti distribuiti in climi tropicali. L'obbligo di fortificare il pane confezionato con ferro e acido folico in India, in vigore da aprile 2025, ha aumentato la domanda di minerali microincapsulati che prevengono l'ossidazione dei lipidi e la degradazione del colore, secondo le linee guida FSSAI. Si prevede che la crescita di latticini e dessert a un CAGR del 5.58% fino al 2031, trainata da alternative vegetali che richiedono emulsionanti, idrocolloidi e agenti mascheranti il sapore specializzati. Prodotti come il latte d'avena, lo yogurt proteico di piselli e il gelato a base di anacardi richiedono ingredienti che riproducano la consistenza, la stabilità e il sapore dei latticini, senza componenti di origine animale.
Le bevande, comprese le bibite gassate, i succhi di frutta e le bevande funzionali, dipendono da dolcificanti, acidificanti e coloranti per l'attrattiva sensoriale e la stabilità a scaffale. Gli obblighi di riduzione dello zucchero in tutta l'ASEAN stanno guidando l'adozione di dolcificanti ad alta intensità, sebbene le preferenze dei consumatori varino. Il Giappone predilige l'aspartame e il sucralosio, mentre l'India preferisce la stevia naturale nonostante il suo retrogusto amaro. La carne e i prodotti a base di carne utilizzano conservanti, coloranti ed esaltatori di sapidità per mantenere la stabilità del colore e prolungare la durata di conservazione in frigorifero. Il controllo normativo sui nitriti sta aumentando l'interesse per alternative naturali come la polvere di sedano e l'estratto di ciliegia. Zuppe, salse e condimenti, come applicazioni ad alto margine, traggono vantaggio da emulsionanti, addensanti e conservanti, consentendo una durata di conservazione a temperatura ambiente di 18-24 mesi, fondamentale per i produttori orientati all'esportazione. Nel 2024, Kerry Group ha aperto un centro Taste & Nutrition in Cina per aiutare i produttori di salse a ridurre il sodio mantenendo l'intensità dell'umami utilizzando estratti di lievito e miscele di nucleotidi. Altri settori, tra cui rivestimenti per dolciumi, alimenti per animali domestici e integratori alimentari, mostrano una domanda di nicchia ma in crescita di additivi specializzati.
Analisi geografica
La Cina ha generato il 41.96% del fatturato del 2025, grazie ai cluster di lievito, amminoacidi e acidi organici che operano ai costi più bassi al mondo grazie alla vicinanza di mais e grano. Il GB 2760-2024 orienta le approvazioni verso i fornitori locali, spingendo le multinazionali a formare joint venture piuttosto che spedire additivi finiti. L'India, con una crescita prevista del 6.08%, combina la crescente domanda di alimenti confezionati con la cronica dipendenza dalle importazioni di enzimi e coloranti naturali, esponendo i marchi locali alle oscillazioni valutarie e dei trasporti. Il mercato degli additivi alimentari dell'area Asia-Pacifico, quindi, rispecchia due poli divergenti: i colossi cinesi verticalmente integrati e l'ecosistema indiano in rapida crescita ma orientato alle importazioni.
Il Giappone premia le liste con ingredienti minimi e paga premi del 25-40% per gli input naturali, posizionando il Paese come testa di ponte per i lanci di prodotti botanici che poi si diffondono a livello regionale. L'allineamento dell'Australia con la FSANZ alle normative UE ne fa un barometro normativo; il superamento di tale limite offre ai professionisti del marketing un percorso più agevole verso gli scaffali occidentali. Thailandia e Indonesia svolgono il doppio ruolo di giganti del consumo e fabbriche di esportazione, con l'espansione della pectina e l'adozione del sorbato di potassio da parte di CP Kelco che esemplificano l'allineamento tra governo e industria sulla strategia degli additivi. La Corea del Sud sfrutta la popolarità del K-Food per esportare snack a etichetta pulita negli Stati Uniti; i suoi marchi nazionali seguono le stesse ricette per garantire la coerenza.
Il clima di investimenti di Singapore incoraggia impianti pilota come il centro di miscelazione di coloranti liquidi di ADM, che concentra la formulazione e l'espansione commerciale in un unico campus. Vietnam, Malesia e Filippine completano il resto dell'Asia-Pacifico, ciascuno con normative frammentate ma con nicchie di mercato in crescita per prodotti halal e ingredienti naturali. Nel complesso, questi modelli garantiscono che il mercato degli additivi alimentari dell'Asia-Pacifico rimanga eterogeneo, senza una singola regolamentazione o tendenza che determini l'intera regione.
Panorama normativo
La regolamentazione degli additivi alimentari nella regione Asia-Pacifico è plasmata da elenchi nazionali di sostanze consentite e approvazioni pre-commercializzazione che fanno sempre più riferimento ai principi del Codex Alimentarius, ma l'attuazione rimane frammentata tra i vari Paesi. In Cina, la norma GB 2760-2024 entrerà in vigore nel febbraio 2026 e inasprirà i requisiti per gli additivi ad elevata purezza, aumentando gli oneri di documentazione e di test per i fornitori di estratti botanici e miscele complesse. Anche l'India sta digitalizzando le approvazioni, con l'FSSAI che ha reso obbligatorio il suo sistema elettronico di richiesta di approvazione di prodotti e dichiarazioni (ePAAS) come interfaccia a sportello unico a partire dal 1° giugno 2026, modificando le modalità di presentazione e tracciamento dei dossier relativi ad additivi e ingredienti.
Gli sforzi di coordinamento regionale stanno diventando sempre più visibili, affiancandosi ai regimi nazionali. L'APEC ha riunito a Shanghai, nel maggio 2026, gli enti regolatori della sicurezza alimentare per ridurre gli attriti commerciali attraverso l'armonizzazione degli standard e l'utilizzo di strumenti digitali come la verifica elettronica dei certificati. Anche i paesi membri dell'APFRAS hanno ampliato le risorse condivise di informazioni normative, tra cui il database di informazioni normative sulla sicurezza alimentare del CES, concordato nel maggio 2025. Gli enti regolatori più consolidati, come FSANZ (Australia e Nuova Zelanda), continuano a operare attraverso procedure di richiesta formali ai sensi del Codice degli standard alimentari, mentre agenzie come la Singapore Food Agency e il Ministero della Salute, del Lavoro e del Welfare/Servizio di Sicurezza Alimentare del Giappone utilizzano valutazioni basate su criteri scientifici che influenzano la pianificazione delle richieste di autorizzazione e delle dichiarazioni in etichetta da parte dei fornitori multinazionali nella regione Asia-Pacifico.
Analisi della catena del valore
La catena del valore degli additivi alimentari nella regione Asia-Pacifico inizia con materie prime e input speciali come zuccheri e amidi per la fermentazione, oli commestibili, scarti di agrumi e frutta per la produzione di idrocolloidi e substrati botanici o microbici per coloranti e aromi naturali. Segue la lavorazione primaria attraverso la sintesi chimica, la fermentazione, l'estrazione e la raffinazione. La catena passa poi alla miscelazione e allo sviluppo di applicazioni, dove i fornitori adattano le prestazioni ai formati locali, inclusi i preparati in polvere per prodotti da forno e alimenti istantanei e i sistemi liquidi per il dosaggio nelle bevande.
Il rischio di esecuzione si concentra su conformità, localizzazione e logistica. La registrazione nazionale e la preparazione del dossier possono allungare i cicli di lancio, spingendo le aziende a localizzare i laboratori di applicazione e la produzione più vicino ai centri di domanda, come nel caso di GNT Group che ha aperto un ufficio e un laboratorio di applicazione a Shanghai (giugno 2026) per soluzioni coloranti a base vegetale e di Givaudan che ha inaugurato uno stabilimento di produzione di aromi di 24,000 metri quadrati a Cikarang, in Indonesia (luglio 2026) per servire il Sud-est asiatico. La resilienza dell'offerta dipende anche dalla gestione della disponibilità variabile di materie prime naturali e dalla capacità di gestire lo sdoganamento all'importazione e il flusso portuale nei principali hub, il che incoraggia gli acquirenti ad adottare un approvvigionamento duale e scorte più regionalizzate per gli additivi critici.
Panorama competitivo
Il mercato degli additivi alimentari nell'area Asia-Pacifico rimane moderatamente frammentato. I colossi globali sono al centro della ricerca e sviluppo e della mappatura degli aromi, mentre gli specialisti regionali dominano le linee di fermentazione ad alto volume con costi inferiori del 20-30%. Il centro di Zhangjiagang da 75 milioni di dollari di Kerry riduce i tempi di consegna dei prototipi a quattro settimane, a dimostrazione del fatto che la velocità della co-creazione supera ora quella della scala centralizzata. L'espansione della pectina thailandese di CP Kelco e l'aumento dell'acido lattico di Corbion a Rayong dimostrano un flusso di capitali verso il Sud-est asiatico per la vicinanza ai sottoprodotti della frutta e alle forniture di zucchero di canna.
Le aziende europee controllano nicchie di mercato ad alto valore come i coloranti biologici e la lecitina di girasole, assicurandosi pipeline di materie prime certificate di cui l'Asia è attualmente priva. Il debutto della vanillina biotech di DSM Firmenich a un costo di parità del 40% segnala che la fermentazione potrebbe democratizzare aromi un tempo esotici. I player cinesi locali sono ancora in ritardo nei portafogli di coloranti naturali, ma l'accelerazione delle approvazioni nazionali potrebbe colmare questo divario entro la fine del decennio.
Le start-up che utilizzano la fermentazione di precisione e la previsione del sapore basata sull'intelligenza artificiale permangono su scala pilota, ma attraggono fondi di venture capital che puntano su margini a due cifre una volta ammortizzati i costi di capitale. La MUSCLE normativa plasma sempre più il campo di gioco; le aziende con team di conformità interni guadagnano un fossato difendibile man mano che le normative diventano più dense. Nel complesso, le capacità di localizzazione, scalabilità biotecnologica e gestione della documentazione determineranno l'evoluzione delle quote di mercato degli additivi alimentari nell'area Asia-Pacifico fino al 2031.
Leader del settore degli additivi alimentari nell'area Asia-Pacifico
Cargill, incorporata
Archer Daniels Midland
Gruppo Kerry
Tate & Lyle
DSM-Firmenich
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Cargill ha annunciato l'ampliamento del suo stabilimento per oli alimentari a Port Klang, in Malesia, con l'aggiunta di una nuova linea di produzione di grassi speciali destinata a soddisfare la domanda regionale dei settori della pasticceria al cioccolato, della panificazione e della latteria. La nuova capacità produttiva favorisce una fornitura più localizzata di sistemi di grassi personalizzati per migliorare la consistenza e la stabilità dei prodotti, riducendo la dipendenza da lunghe rotte di importazione per formulazioni ad alta specifica.
- Gennaio 2026: Cargill ha annunciato un progetto per espandere il suo centro di produzione e ricerca e sviluppo a Pechino, in Cina, che prevede la creazione di due linee di produzione indipendenti per bevande in polvere aromatizzate e rivestimenti surgelati aromatizzati. L'investimento aumenta la capacità produttiva e applicativa locale per il lancio rapido di nuovi prodotti nei settori delle bevande e dei surgelati, dove la velocità di immissione sul mercato e le prestazioni sensoriali costanti sono fattori determinanti per l'aggiudicazione dei contratti.
- Novembre 2024: Tate & Lyle ha completato l'acquisizione di CP Kelco per circa 1.8 miliardi di dollari, rafforzando il proprio portafoglio di idrocolloidi e la propria presenza produttiva nel settore della pectina, della carragenina e di altri agenti gelificanti speciali rilevanti per la regione Asia-Pacifico. L'operazione ha ampliato la gamma di soluzioni "clean label" per la consistenza e la stabilizzazione degli alimenti, utilizzate in alternative ai latticini, salse e prodotti dolciari.
Ambito del rapporto sul mercato degli additivi alimentari nell'Asia-Pacifico
Il mercato degli additivi alimentari dell'Asia-Pacifico offre una vasta gamma di prodotti tra cui conservanti, dolcificanti, emulsionanti, agenti antiagglomeranti, enzimi, idrocolloidi, aromi e esaltatori alimentari, coloranti alimentari e acidificanti applicabili a bevande, prodotti da forno, carne e prodotti a base di carne, latticini prodotti e altre industrie. Lo studio copre anche l’analisi geografica di paesi tra cui Cina, Giappone, India e Australia
Per tipo di prodotto
| conservanti |
| Dolcificanti sfusi |
| Sostituti dello zucchero |
| Emulsionanti |
| Agenti Antiagglomeranti |
| Enzimi |
| idrocolloidi |
| Sapori alimentari e potenziatori |
| Coloranti Alimentari |
| Acidulanti |
| Altro |
Per modulo
| Pelle secca |
| Liquido |
Per fonte
| Venatura |
| Sintetico |
Per Applicazione
| Panetteria e Confetteria |
| Latticini e dessert |
| Bevande |
| Carne e prodotti a base di carne |
| Zuppe, salse e condimenti |
| Altre applicazioni |
Per geografia
| Cina |
| India |
| Giappone |
| Australia |
| Indonesia |
| Corea del Sud |
| Tailandia |
| Singapore |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | conservanti |
| Dolcificanti sfusi | |
| Sostituti dello zucchero | |
| Emulsionanti | |
| Agenti Antiagglomeranti | |
| Enzimi | |
| idrocolloidi | |
| Sapori alimentari e potenziatori | |
| Coloranti Alimentari | |
| Acidulanti | |
| Altro | |
| Per modulo | Pelle secca |
| Liquido | |
| Per fonte | Venatura |
| Sintetico | |
| Per Applicazione | Panetteria e Confetteria |
| Latticini e dessert | |
| Bevande | |
| Carne e prodotti a base di carne | |
| Zuppe, salse e condimenti | |
| Altre applicazioni | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli additivi alimentari nell'area Asia-Pacifico nel 2031?
Si prevede che raggiungerà i 55.21 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più rapidamente?
Si prevede che i coloranti alimentari naturali cresceranno a un CAGR del 5.74% dal 2026 al 2031.
Perché gli additivi liquidi stanno diventando sempre più popolari in Asia?
I produttori di bevande pronte da bere scelgono i sistemi pre-disciolti perché riducono i tempi di miscelazione e migliorano l'uniformità del lotto.
Quale Paese registrerà la crescita più forte?
L'India registra il CAGR più elevato previsto, pari al 6.08% entro il 2031, grazie all'introduzione di obblighi di integrazione e di adozione di prodotti alimentari confezionati.


