

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
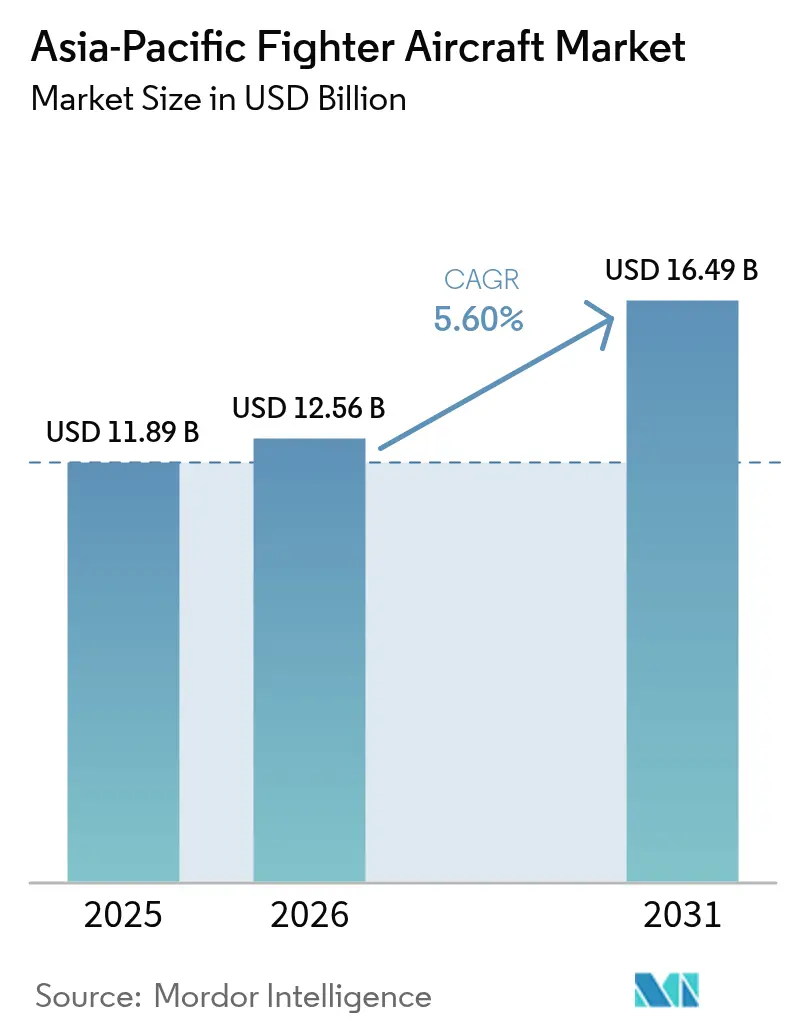
| Dimensione del mercato (2026) | 12.56 miliardo di dollari |
| Dimensione del mercato (2031) | 16.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.60% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei da combattimento nell'area Asia-Pacifico di Mordor Intelligence
Si stima che il mercato dei velivoli da combattimento dell'area Asia-Pacifico abbia raggiunto i 11.89 miliardi di dollari nel 2025 e che crescerà dai 12.56 miliardi di dollari del 2026 ai 16.49 miliardi di dollari entro il 2031, con un CAGR del 5.60% nel periodo di previsione (2026-2031). La crescita è alimentata dalle crescenti tensioni regionali, dalla continua modernizzazione della flotta e dall'accelerazione dei programmi di sviluppo di sesta generazione, che stanno rimodellando il panorama del mercato dei velivoli da combattimento dell'area Asia-Pacifico. L'assegnazione di 314 miliardi di dollari alla difesa da parte della Cina e l'aumento del 21% del bilancio del Giappone, che ha raggiunto i 55.3 miliardi di dollari, illustrano l'entità della domanda a breve termine. Allo stesso tempo, i quadri di ricerca e sviluppo collaborativi come il GCAP rafforzano lo slancio a lungo termine del mercato dei velivoli da combattimento dell'area Asia-Pacifico. Le vulnerabilità della catena di fornitura per quanto riguarda motori e semiconduttori attenuano le prospettive, ma i solidi pacchetti di compensazione e i finanziamenti legati all'export continuano ad ampliare l'accesso degli acquirenti al mercato degli aerei da combattimento dell'area Asia-Pacifico. Nel complesso, l'intensità competitiva sta aumentando, poiché i principali produttori occidentali si confrontano con produttori regionali capaci, molti dei quali sfruttano incentivi alla produzione nazionale e regole di esportazione più flessibili per conquistare quote di mercato.
Punti chiave del rapporto
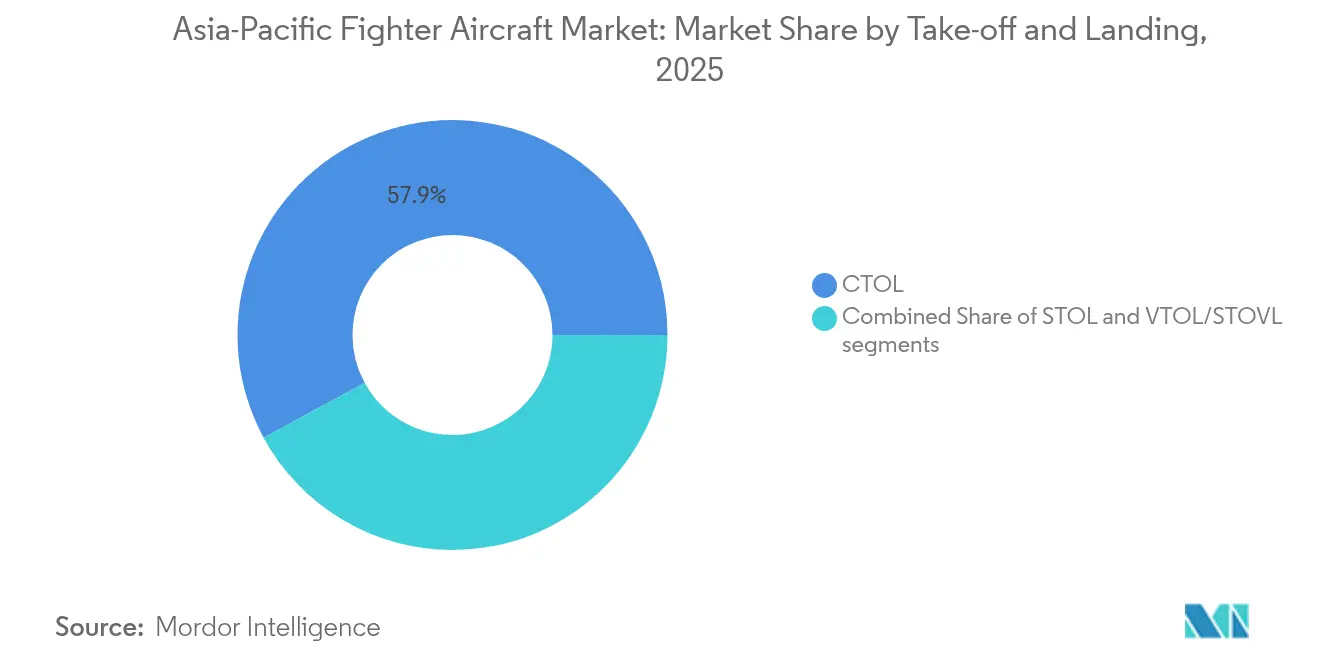
- In termini di decollo e atterraggio, le piattaforme CTOL convenzionali hanno dominato il 57.92% della quota di mercato degli aerei da combattimento dell'area Asia-Pacifico nel 2025, mentre si prevede che gli aerei VTOL/STOVL registreranno il CAGR più rapido, pari al 6.62%, fino al 2031.
- In base alla generazione di caccia, i jet di 4.5a generazione hanno guidato la classifica con una quota di fatturato del 41.25% nel 2025; si prevede che i programmi di 6a generazione registreranno un CAGR dell'8.15% tra il 2026 e il 2031.
- In base alla configurazione del motore, nel 2025 i modelli monomotore rappresentavano il 51.88% del mercato degli aerei da combattimento dell'area Asia-Pacifico. Al contrario, le piattaforme bimotore sono sulla buona strada per un CAGR del 6.95% nello stesso periodo.
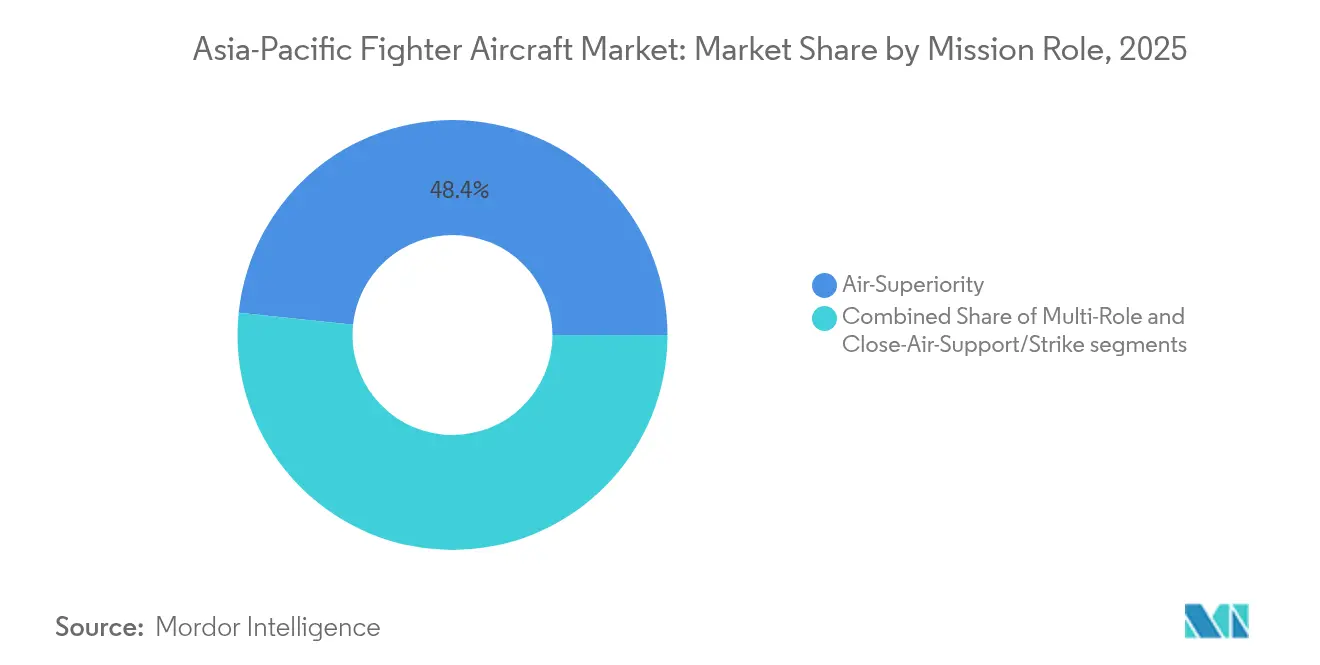
- In base al ruolo della missione, nel 2025 le varianti da superiorità aerea detenevano una quota del 48.35% del mercato degli aerei da combattimento dell'area Asia-Pacifico; i caccia multiruolo stanno avanzando a un CAGR del 6.69% entro il 2031.
- Per quanto riguarda l'utente finale, le forze aeree hanno mantenuto una quota di fatturato del 52.26% nel 2025, mentre l'aviazione navale è destinata a crescere a un CAGR dell'7.84%, superando tutti gli altri segmenti.
- In termini geografici, la Cina ha dominato il mercato degli aerei da combattimento nell'area Asia-Pacifico con una quota del 36.62% nel 2025, sfruttando una produzione interna in espansione che evita i rischi legati al controllo delle esportazioni. Si prevede che l'India crescerà a un CAGR del 6.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli aerei da combattimento nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei bilanci della difesa in un contesto di crescenti tensioni regionali | + 1.80% | Cina, Giappone, Corea del Sud, Taiwan, India | A breve termine (≤ 2 anni) |
| Modernizzazione della flotta con sostituzione dei caccia di terza generazione | + 1.20% | India, Indonesia, Tailandia, Malesia, Filippine | Medio termine (2-4 anni) |
| Le collaborazioni di ricerca e sviluppo di sesta generazione accelerano i cicli di approvvigionamento | + 0.90% | Giappone, Australia, Corea del Sud | A lungo termine (≥ 4 anni) |
| I pacchetti di finanziamento e trasferimento tecnologico legati all'esportazione ampliano la base degli acquirenti | + 0.70% | Asia sud-orientale, India | Medio termine (2-4 anni) |
| I programmi di lotta indigeni sbloccano la spesa interna | + 0.60% | India, Corea del Sud, Cina | Medio termine (2-4 anni) |
| L'espansione delle portaerei (Cina, India, Giappone) stimola la domanda di caccia navali | + 0.40% | Cina, India, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei bilanci della difesa in un contesto di crescenti tensioni regionali
Nel 2024, le spese regionali per la difesa sono salite a 433 miliardi di dollari, con un incremento del 7.80% che finanzia direttamente linee di acquisizione di aerei da combattimento più elevate. La Cina ha stanziato 314 miliardi di dollari e il Giappone ha aumentato il proprio budget del 21%, portandolo a 55.3 miliardi di dollari, consentendo l'assegnazione di contratti pluriennali che garantiscono la produzione per il mercato degli aerei da combattimento dell'Asia-Pacifico. La spesa di Taiwan, pari a 16.50 miliardi di dollari, si concentra sulle piattaforme di difesa aerea, mentre l'aggiornamento degli F-15K della Corea del Sud, del valore di 2.9 miliardi di dollari, dimostra che il rinnovamento della flotta esistente sta assorbendo finanziamenti aggiuntivi. [1] Royal Aeronautical Society, “AEROSPACE, maggio 2025”, aerosociety.com I responsabili politici considerano la potenza aerea come una leva asimmetrica in potenziali conflitti multidominio, sostenendo un'elevata spesa in conto capitale per gli aerei da combattimento. I mandati di contenuto locale, come la soglia di compensazione del 30% dell'India, convogliano ulteriormente nuovi fondi negli ecosistemi industriali nazionali, rafforzando la domanda a breve termine.
Modernizzazione della flotta in sostituzione dei caccia di terza generazione
Il ritiro di Jaguar, MiG-29 e altri velivoli obsoleti impone un'acquisizione costante di jet più recenti, ancorando il mercato dei caccia dell'area Asia-Pacifico ben oltre la semplice espansione della flotta. La sola India necessita di 35-40 nuove cellule ogni anno per mantenere il numero di squadroni, mentre i modelli più vecchi vengono gradualmente eliminati. L'aggiudicazione da parte della Thailandia del Gripen E/F per 3.65 miliardi di dollari rispetto alle offerte concorrenti, oltre all'ordine da parte dell'Indonesia del Rafale per 8.1 miliardi di dollari, evidenziano scelte di modernizzazione che privilegiano il trasferimento tecnologico oltre alle prestazioni. I percorsi di aggiornamento sostengono le linee di produzione e finanziano la ricerca e sviluppo per le piattaforme di prossima generazione, mentre l'obiettivo di HAL di 30 jet Tejas Mk1A all'anno entro il 2027 illustra come i fornitori nazionali stiano cavalcando la stessa ondata di sostituzione.
Le collaborazioni di ricerca e sviluppo di sesta generazione accelerano i cicli di approvvigionamento
Lo sviluppo congiunto, esemplificato dall'iniziativa GCAP e dall'acquisizione da 20 miliardi di dollari da parte di Boeing del NGAD, riduce i tempi decisionali, poiché le nazioni impegnano fondi durante le fasi di progettazione. La condivisione dei costi rende la capacità di sesta generazione accessibile anche a budget di fascia media, mentre una più ampia partecipazione industriale crea sostegno politico per il mercato dei caccia dell'area Asia-Pacifico. La riforma della politica di esportazione del Giappone del 2024 consente il trasferimento di tecnologia per i caccia a 15 partner, sbloccando un coinvolgimento più ampio e diluendo i costi unitari. Tra i potenziali partecipanti, l'India deve valutare lo sviluppo autonomo rispetto all'adesione a un consorzio, accelerando le allocazioni di bilancio strategiche che accelerano gli appalti.
I pacchetti di finanziamento legati all'esportazione e di trasferimento tecnologico ampliano la base degli acquirenti
Accordi di compensazione completi e finanziamenti a lungo termine sono fattori sempre più determinanti per l'aggiudicazione di contratti nel mercato degli aerei da combattimento dell'area Asia-Pacifico. La Turchia ha offerto all'Indonesia una proposta per un caccia KAAN da 10 miliardi di dollari, che combina diverse opzioni di finanziamento con capacità produttive nazionali. Questo approccio è simile al pacchetto F-16 da 5.58 miliardi di dollari delle Filippine, che include termini di pagamento dilazionati e una logistica integrata basata sulle prestazioni. Strutture flessibili riducono le barriere all'ingresso per budget di difesa più ridotti, ampliando il campo degli acquirenti e consolidando i flussi di entrate aftermarket per gli OEM.
Analisi dell'impatto delle restrizioni
| moderazione | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione e del ciclo di vita | -1.10% | Sud-est asiatico, economie più piccole | A breve termine (≤ 2 anni) |
| ITAR e vincoli di controllo delle esportazioni sui sottosistemi critici | -0.80% | Trasferimenti globali, in particolare negli Stati Uniti | Medio termine (2-4 anni) |
| Colli di bottiglia nella catena di fornitura di motori e semiconduttori | -0.60% | Globale, acuto in India e Corea del Sud | A breve termine (≤ 2 anni) |
| Arretrati di produzione e ritardi nelle consegne | -0.40% | Globale, tutti i fornitori | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di acquisizione e del ciclo di vita
Prezzi unitari compresi tra 40 e 116 milioni di dollari e spese di ciclo di vita che spesso raddoppiano le spese di programma, comprimono i budget della difesa più ridotti, rallentando gli ordini nel mercato dei caccia dell'area Asia-Pacifico. Con una spesa per la difesa che va dallo 0.78% del PIL in Indonesia al 4.09% in Myanmar, le lacune in termini di accessibilità economica spingono le nazioni verso jet da combattimento leggeri, piattaforme usate o leasing. L'ordine successivo da 700 milioni di dollari del KAI FA-50 nelle Filippine sottolinea come i caccia a basso costo con pacchetti logistici siano attraenti per gli acquirenti con vincoli di prezzo. Gli OEM rispondono attraverso una logistica basata sulle prestazioni e finanziamenti con crediti all'esportazione, ma l'intensità di capitale rimane un freno strutturale.
ITAR e vincoli di controllo delle esportazioni sui sottosistemi critici
Le licenze separate per motori, sensori o armi di origine statunitense possono rallentare le tempistiche e limitare le configurazioni delle capacità, complicando gli appalti all'interno del mercato degli aerei da combattimento dell'Asia-Pacifico. [2] John P. Barker et al., “AUKUS at Last — Commerce and State Announce Rules to Reduce US Export Barriers for Australia and the UK,” Arnold & Porter, arnoldporter.com Il programma Tejas dell'India ha subito ritardi del GE F404 che hanno spostato le prime consegne a metà del 2025, evidenziando i rischi di dipendenza. I quadri normativi in evoluzione come AUKUS prevedono delle esenzioni, ma i regimi generali di controllo delle esportazioni continuano a orientare la selezione delle piattaforme verso fornitori con protocolli di trasferimento più snelli.
Analisi del segmento
Con decollo e atterraggio: le operazioni navali guidano la crescita dei VTOL
I velivoli CTOL convenzionali hanno dominato il mercato dei caccia dell'area Asia-Pacifico con una quota del 57.92% nel 2025, rispecchiando le consolidate strutture delle forze terrestri. Le piattaforme VTOL, sebbene di nicchia, dovrebbero registrare un CAGR del 6.62%, con l'aumento della domanda dovuto ai programmi per le portaerei e ai concetti di basi distribuite. La decisione del Giappone di imbarcare gli F-35B su navi di classe Izumo dimostra come la capacità VTOL estenda la portata senza nuove superportaerei. Nel frattempo, la portaerei cinese Fujian Type 003 e la prevista nave nucleare Type 004 amplificheranno l'approvvigionamento di VTOL una volta che i progetti nazionali saranno maturi.
I progressi tecnologici nel thrust-vectoring riducono le penalità in termini di portata del carico utile storicamente associate al VTOL, aumentandone l'attrattività per i ruoli di spedizione. Insieme alle linee guida ICAO in continua evoluzione che consentono operazioni VTOL militari nello spazio aereo civile controllato, il ruolo del segmento nella risposta umanitaria regionale ne rafforza la traiettoria di crescita nel mercato degli aerei da combattimento dell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Di Fighter Generation: i programmi di sesta generazione rimodellano gli appalti
I jet di 4.5a generazione hanno detenuto una quota di mercato del 41.25% tra i caccia dell'area Asia-Pacifico nel 2025, grazie a un equilibrio tra affidabilità comprovata e avionica aggiornata. Si prevede che gli sforzi di sesta generazione, come GCAP e NGAD, registreranno un CAGR dell'8.15%, sebbene i prototipi siano ancora in fase di sviluppo. La persistente utilità delle flotte di quarta generazione sostiene l'attività di aggiornamento, mentre gli acquisti di quinta generazione colmano le lacune di capacità temporanee.
I produttori sfruttano gli aggiornamenti dei sistemi di bordo (radar attivi a scansione elettronica, sistemi di ricerca a infrarossi e gateway di rete) per mantenere i propri concorrenti competitivi in vista dell'arrivo della sesta generazione. La presentazione di prototipi avanzati da parte della Cina esercita una pressione competitiva, stimolando impegni anticipati che rafforzano le dimensioni del mercato degli aerei da combattimento dell'area Asia-Pacifico per le piattaforme di nuova generazione.
Per configurazione del motore: la domanda di due motori riflette i requisiti di autonomia
I caccia monomotore hanno conquistato una quota del 51.88% del mercato dei caccia dell'area Asia-Pacifico nel 2025, favoriti per l'efficienza dei costi e la manutenzione più semplice. Tuttavia, le varianti bimotore seguono una traiettoria di CAGR del 6.95%, poiché le nazioni marittime danno priorità all'autonomia e alla ridondanza per le missioni sull'acqua. Nonostante i costi di acquisizione più elevati, le esigenze di attacco e pattugliamento a lungo raggio orientano gli acquisti verso progetti bimotore.
I ritardi nelle consegne delle linee GE F404 e F414 hanno messo in luce la vulnerabilità di programmi monomotore come il Tejas, intensificando l'interesse per propulsori diversificati e alternative bimotore. Con l'aumento dell'affidabilità dei motori che riduce il delta dei costi, le offerte bimotore guadagnano terreno nel mercato dei velivoli da combattimento dell'area Asia-Pacifico.
Per ruolo della missione: comandi di versatilità multiruolo Premium
Le varianti da superiorità aerea hanno mantenuto una quota del 48.35% nel 2025, ma le realtà di bilancio stanno orientando gli acquisti verso i caccia multiruolo, la cui crescita prevista è del 6.69% annuo. Gli operatori cercano soluzioni aria-aria, d'attacco e da ricognizione su un'unica piattaforma per limitare le scorte e i tempi di addestramento. La selezione del Gripen E della Thailandia sottolinea come la flessibilità in tutti i domini prevalga sulle prestazioni strettamente focalizzate nelle matrici di valutazione.
I progressi nella fusione dei sensori e nelle stazioni d'arma modulari consentono una rapida riconfigurazione delle missioni, aumentando i tassi di utilizzo e sostenendo prezzi più elevati. Pertanto, il mercato degli aerei da combattimento dell'area Asia-Pacifico si sta orientando verso piattaforme che offrono agilità di missione senza sacrificare la sopravvivenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la crescita dell'aviazione navale supera quella delle forze aeree tradizionali
Le Forze Aeree hanno mantenuto il 52.26% dei ricavi del 2025, ma si prevede che l'Aviazione Navale supererà tutti gli altri clienti con un CAGR dell'7.84%. La rapida espansione della flotta di portaerei cinesi e l'imbarco degli F-35B in Giappone generano ordini sostenuti per i caccia imbarcati. La protezione anticorrosione specializzata e i ganci di arresto aumentano i prezzi unitari, stimolando la crescita del valore, anche se i volumi assoluti rimangono inferiori a quelli delle flotte terrestri.
La potenziale terza portaerei indiana rafforza ulteriormente la domanda navale a lungo termine, mentre l'interesse dell'Indonesia per l'acquisizione di una portaerei italiana storica segnala un interesse latente tra le marine militari emergenti. Questi fattori rendono l'aviazione navale il segmento di clienti in più rapida crescita nel mercato degli aerei da combattimento dell'area Asia-Pacifico.
Analisi geografica
La Cina ha dominato il mercato degli aerei da combattimento dell'area Asia-Pacifico con una quota del 36.62% nel 2025, sfruttando una produzione interna in espansione che evita i rischi legati al controllo delle esportazioni. La produzione nazionale di J-20 di quinta generazione, che si prevede supererà le 500 unità entro il 2025, consolida la creazione di valore, mentre le varianti navali dei J-35 alimentano una crescente forza di portaerei. La catena di fornitura integrata e le ambizioni di esportazione di Pechino rafforzano la sua posizione di leadership, sebbene le difficoltà geopolitiche possano limitare le vendite a partner selezionati.
L'India rappresenta la regione in più rapida crescita, con un CAGR del 6.78% fino al 2031. L'urgente necessità del Paese di 35-40 caccia all'anno spinge parallelamente: acquisti esteri come il Rafale e programmi nazionali che comprendono i Tejas Mk1A, Mk2 e AMCA. La collaborazione di HAL con l'industria privata per raggiungere 30 consegne di Tejas all'anno dimostra l'espansione in corso, ma i colli di bottiglia dei motori continuano a rappresentare un rischio per il rispetto delle scadenze.
Giappone, Corea del Sud, Indonesia e il più ampio blocco del Sud-Est asiatico compongono insieme un bacino di domanda diversificato. Le regole permissive di Tokyo sulle esportazioni consentono trasferimenti di tecnologia per i caccia a 15 nazioni, aggiungendo flussi di entrate incrementali e rafforzando la sua presenza nel mercato dei caccia dell'area Asia-Pacifico. Il KF-21 di Seul, sostenuto da una lettera d'intenti degli Emirati Arabi Uniti del 2025, segnala l'emergere di un nuovo fornitore regionale con 120 ordini nazionali previsti entro il 2032. La strategia multi-fornitore dell'Indonesia – Rafale, potenziale rilancio del Su-35 e partecipazione al KAAN – riflette una ricerca pragmatica di capacità, finanziamenti e guadagno industriale. Gli stati del Sud-Est asiatico con budget limitati tendono ad orientarsi verso i velivoli da combattimento leggeri, un'area amplificata dai successi dell'FA-50 di KAI e dal modello logistico basato sulle prestazioni.
Panorama normativo
La regolamentazione del mercato degli aerei da combattimento nella regione Asia-Pacifico è plasmata dalle norme sugli appalti della difesa, dal rispetto delle normative sul controllo delle esportazioni e da un più stretto coordinamento civile-militare per la gestione dello spazio aereo e della sicurezza aerea. In Australia, a marzo 2026 è entrata in vigore l'Australian Airspace Policy Statement (AAPS) 2026, che formalizza l'amministrazione civile-militare dello spazio aereo e consente una maggiore integrazione tra il Ministero della Difesa e l'Ufficio per la Regolamentazione dello Spazio Aereo. Questa direzione è inoltre rafforzata dall'utilizzo di aree operative militari temporanee per importanti esercitazioni come MILEX DIAMOND SPEAR 2026 al largo delle coste del Nuovo Galles del Sud e del Queensland meridionale, il che influisce sulla gestione della conciliazione tra l'attività di volo militare e quella dell'aviazione civile.
A livello regionale, l'allineamento in materia di sicurezza è influenzato dalle linee guida dell'ICAO, tra cui il Piano regionale per la sicurezza aerea dell'Asia-Pacifico 2026-2028 e i piani nazionali come il Piano nazionale per la sicurezza aerea del Giappone 2026. Questi quadri normativi supportano approcci armonizzati alla gestione della sicurezza, alla sicurezza informatica e alle procedure dello spazio aereo che interagiscono con le operazioni militari. In Giappone, anche la governance dell'industria della difesa si sta evolvendo attorno a strutture di sviluppo multinazionali, con il quadro GCAP e la sua organizzazione GIGO (operativa dall'anno fiscale 2025) che centralizzano la gestione del programma del caccia di nuova generazione. Allo stesso tempo, il Giappone continua l'assemblaggio finale e il collaudo (FACO) dell'F-35A fino all'anno fiscale 2027, a testimonianza della continua enfasi sulla capacità sovrana e sul trasferimento tecnologico controllato.
Analisi della catena del valore
La catena del valore comprende la definizione dei requisiti e del budget, la progettazione della piattaforma e dei sottosistemi, la produzione dei componenti (strutture, avionica e propulsione), l'assemblaggio e l'integrazione finali, la certificazione e l'accettazione, seguiti dal supporto a lungo termine tramite ricambi, manutenzione, aggiornamenti e logistica basata sulle prestazioni. Nell'area Asia-Pacifico, la catena include sempre più mandati di partecipazione industriale locale e modelli di coproduzione, spostando la quota di lavoro verso produttori nazionali del settore privato e legati allo Stato. L'India ne è un esempio con la richiesta di proposte (RFP) del Ministero della Difesa del maggio 2026, indirizzata a tre consorzi privati (Tata Advanced Systems, un gruppo guidato da L&T e un gruppo guidato da Bharat Forge) per la selezione di un partner di produzione per il programma AMCA, mentre i negoziati con la Francia (giugno 2026) indicano un passaggio dall'importazione diretta ad accordi di co-sviluppo e co-produzione per il Rafale.
I sottosistemi ad alta tecnologia rimangono i principali colli di bottiglia, in particolare i motori e alcuni componenti elettronici, dove i controlli sulla proprietà intellettuale estera e i vincoli di capacità possono causare ritardi nelle consegne. Uno sviluppo a monte è rappresentato dall'accordo tecnico di aprile 2026 tra HAL e GE Aerospace per la produzione nazionale del motore F414-INS6 per i velivoli Tejas Mk-2, TEDBF e AMCA, che mira a ridurre il rischio di approvvigionamento della propulsione e ad ampliare la capacità produttiva interna. In tutta la regione, i produttori di apparecchiature originali (OEM) e i fornitori di primo livello stanno anche diversificando le fonti di approvvigionamento e gli ecosistemi industriali, con le aziende aerospaziali globali che stanno espandendo l'approvvigionamento di componenti dall'India (tra cui Airbus, che punta pubblicamente a livelli di approvvigionamento più elevati). La partecipazione del Sud-est asiatico sta prendendo forma anche attraverso l'integrazione della catena di fornitura legata agli offset, come ad esempio la valutazione da parte dell'Indonesia del ruolo di PT Dirgantara Indonesia nella catena di fornitura del Boeing F-15EX (giugno 2025).
Panorama competitivo
La concorrenza si sta intensificando, poiché gli OEM regionali erodono lo storico predominio dei principali produttori occidentali nel mercato dei caccia dell'area Asia-Pacifico. Lockheed Martin, Boeing e Airbus detengono ancora portafogli tecnologici avanzati, ma devono fare i conti con ritardi nelle consegne, costi unitari crescenti e vincoli legati all'ITAR. Il KAAN turco, il KF-21 sudcoreano e i caccia della serie J cinese offrono alternative credibili, spesso abbinate a generosi importi compensativi e finanziamenti flessibili che trovano riscontro nelle economie emergenti.
Le mosse strategiche mettono in mostra posture adattive: Boeing sta aumentando le linee di produzione dell'F-15EX a due jet al mese per smaltire gli arretrati e liberare capacità per i prototipi NGAD. KAI ha firmato il primo accordo logistico basato sulle prestazioni di esportazione con le Filippine, assicurandosi entrate a lungo termine ed evidenziando la differenziazione del servizio. I rigidi programmi di produzione di Dassault per il Rafale - 24 jet all'anno fino al 2033 - sottolineano le pressioni sull'offerta che potrebbero aprire finestre per i concorrenti agili. [4] Michael Peck, “Il caccia Rafale francese è così popolare che il suo produttore non riesce a stare al passo”, Business Insider, businessinsider.com
Gli obiettivi tecnologici si concentrano sulla fusione dei sensori, sulla sicurezza delle reti e sulla collaborazione tra velivoli con e senza pilota, piuttosto che sulla velocità o sull'altitudine pura. I fornitori abili nell'integrare avionica ad architettura aperta e nell'offrire diritti software sovrani acquisiscono potere contrattuale, soprattutto laddove persistono preoccupazioni in merito al controllo delle esportazioni. Di conseguenza, il mercato degli aerei da combattimento dell'area Asia-Pacifico si sta muovendo verso una competizione equilibrata in cui valore, autonomia e semplicità normativa pesano tanto quanto i classici parametri prestazionali.
Leader del settore degli aerei da combattimento dell'Asia-Pacifico
Mitsubishi Heavy Industries, Ltd.
Lockheed Martin Corporation
Hindustan Aeronautics Limited (HAL)
The Boeing Company
Aviation Industry Corporation of China
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Regno Unito, Giappone e Italia hanno assegnato un contratto da 4.6 miliardi di sterline alla joint venture industriale Edgewing per portare avanti la fase di progettazione e sviluppo del caccia di nuova generazione del Programma Globale di Combattimento Aereo (GCAP). L'assegnazione formalizza la continuità pluriennale dei carichi di lavoro e dei finanziamenti per le aziende principali partecipanti e le loro reti di fornitori, rafforzando il programma di sviluppo della sesta generazione nella regione.
- Aprile 2026: Hindustan Aeronautics Limited e GE Aerospace hanno concluso un accordo tecnico per la coproduzione del motore turbofan F414-INS6 in India, destinato ai velivoli Tejas Mk-2, TEDBF e AMCA. Questo passo promuove l'industrializzazione nazionale dei sistemi di propulsione e risolve un problema cruciale della catena di approvvigionamento che ha inciso sui tempi di consegna dei caccia di produzione nazionale.
- Aprile 2025: Lockheed Martin ha dichiarato che l'approvazione statunitense ha spianato la strada alle Filippine per procedere con la piattaforma F-16 nell'ambito della modernizzazione della propria forza aerea. L'autorizzazione supporta un percorso di acquisizione di fascia alta, in parallelo con la flotta di caccia leggeri del paese, e rafforza il ruolo delle approvazioni intergovernative e dei controlli sulle esportazioni nella definizione di tempistiche e configurazioni.
Ambito del rapporto sul mercato degli aerei da combattimento dell'Asia-Pacifico
Un aereo da combattimento può essere definito come un aereo militare ad alta velocità, che può svolgere missioni di combattimento aria-aria. L'alta velocità, la facilità di manovra e le dimensioni relativamente ridotte sono considerate le caratteristiche distintive dell'aereo da combattimento. Questi velivoli possono anche trasportare carichi utili pesanti ed eseguire guerre elettroniche, attacchi al suolo e combattimenti aria-aria. Il rapporto copre anche la crescente adozione di aerei da combattimento nella regione Asia-Pacifico. Analizza i segmenti di decollo e atterraggio convenzionali, decollo e atterraggio brevi e segmenti di decollo e atterraggio verticali.
Per decollo e atterraggio
| Decollo e atterraggio convenzionali (CTOL) |
| Decollo e atterraggio corti (STOL) |
| Decollo e atterraggio verticale (VTOL/STOVL) |
Di Fighter Generation
| 4th Generation |
| 4.5th Generation |
| 5th Generation |
| Sesta generazione/NGAD |
Per configurazione del motore
| Monomotore |
| Bimotore |
Per ruolo della missione
| Superiorità aerea |
| Multi-ruolo |
| Supporto aereo ravvicinato/attacco |
Per utente finale
| Air Force |
| Aviazione navale |
| Aviazione della Marina/Esercito |
Per geografia
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Indonesia |
| Resto dell'Asia-Pacifico |
| Per decollo e atterraggio | Decollo e atterraggio convenzionali (CTOL) |
| Decollo e atterraggio corti (STOL) | |
| Decollo e atterraggio verticale (VTOL/STOVL) | |
| Di Fighter Generation | 4th Generation |
| 4.5th Generation | |
| 5th Generation | |
| Sesta generazione/NGAD | |
| Per configurazione del motore | Monomotore |
| Bimotore | |
| Per ruolo della missione | Superiorità aerea |
| Multi-ruolo | |
| Supporto aereo ravvicinato/attacco | |
| Per utente finale | Air Force |
| Aviazione navale | |
| Aviazione della Marina/Esercito | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli aerei da combattimento nell'area Asia-Pacifico nel 2026?
Il mercato degli aerei da combattimento nell'area Asia-Pacifico ha raggiunto gli 12.56 miliardi di dollari nel 2026 e si trova su un percorso di crescita CAGR del 5.60% fino al 2031.
Quale segmento si sta espandendo più rapidamente?
Si prevede che la domanda di aviazione navale aumenterà a un CAGR dell'7.84%, con l'aumento delle portaerei di Cina, India e Giappone.
Quale quota detengono oggi i caccia di 4.5a generazione?
Nel 2025, gli aerei di 5a generazione detenevano una quota di mercato del 41.25% nel settore degli aerei da combattimento nell'area Asia-Pacifico, diventando così l'attuale leader in termini di fatturato.
Perché i caccia bimotore stanno guadagnando terreno?
Si prevede che i modelli bimotore cresceranno del 6.95% all'anno perché gli operatori regionali necessitano di margini di sicurezza a lungo raggio e sull'acqua.
In che modo il cambiamento della politica giapponese in materia di esportazioni sta influenzando i fornitori?
Le regole ora meno rigide consentono al Giappone di trasferire la tecnologia dei caccia a 15 nazioni, ampliando la partecipazione al consorzio e intensificando la concorrenza nella regione.


