

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
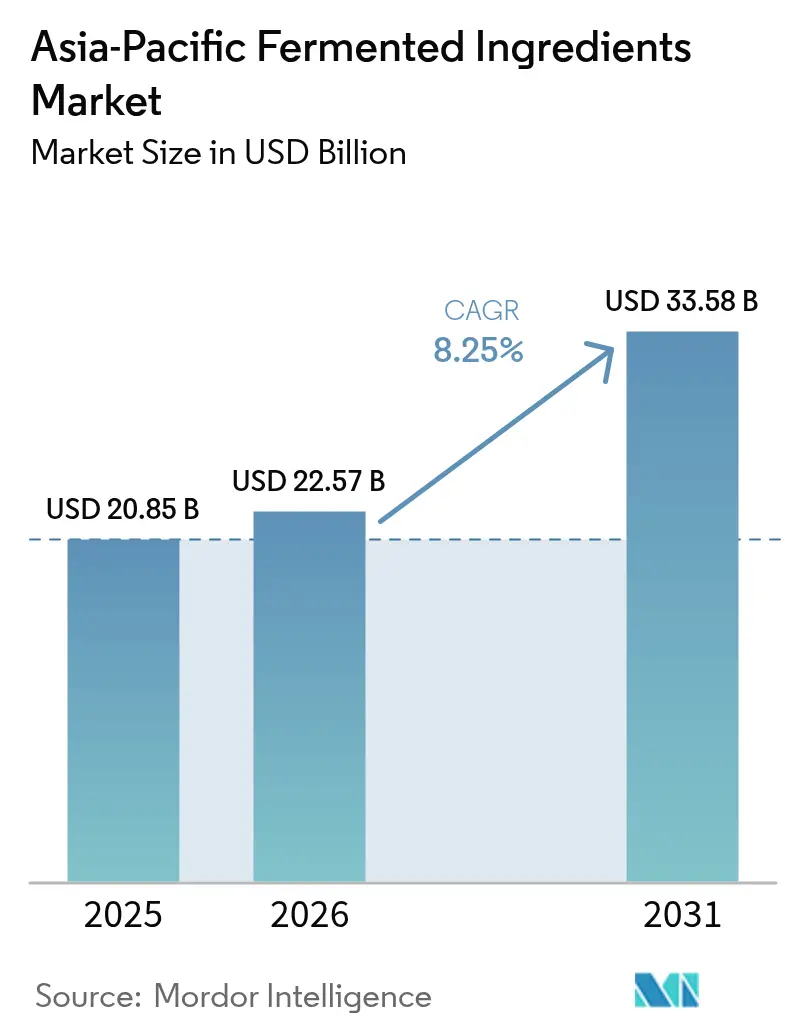
| Dimensione del mercato (2026) | 22.57 miliardo di dollari |
| Dimensione del mercato (2031) | 33.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.25% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli ingredienti fermentati nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato degli ingredienti fermentati nella regione Asia-Pacifico crescerà da 20.85 miliardi di dollari nel 2025 a 22.57 miliardi di dollari nel 2026, per poi raggiungere i 33.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.25% nel periodo 2026-2031. La produzione di aminoacidi economicamente vantaggiosa nella Cina costiera, la crescente consapevolezza dei probiotici tra i consumatori urbani in India e Cina e la crescente adozione di enzimi da parte dei produttori di bevande contribuiscono a sostenere questa crescita. I produttori stanno modernizzando i propri impianti con bioreattori a ciclo continuo per ridurre il consumo energetico, mentre i governi di Cina, India e dei paesi ASEAN stanno attivamente sovvenzionando i parchi di fermentazione per attrarre investimenti. I vantaggi regionali in termini di materie prime, come il liquore di macerazione del mais in Cina, la melassa di canna da zucchero in India e la bagassa di manioca in Thailandia, proteggono i produttori dalla volatilità dei prezzi delle materie prime e ne rafforzano il potere di determinazione dei prezzi a lungo termine. Al contempo, nicchie di mercato di fascia alta come i postbiotici e le proteine vegetali fermentate consentono agli innovatori di ottenere margini a doppia cifra, bilanciando così la dipendenza del settore dagli amminoacidi, il cui volume di vendita è trainato dai grandi volumi.
Punti chiave del rapporto
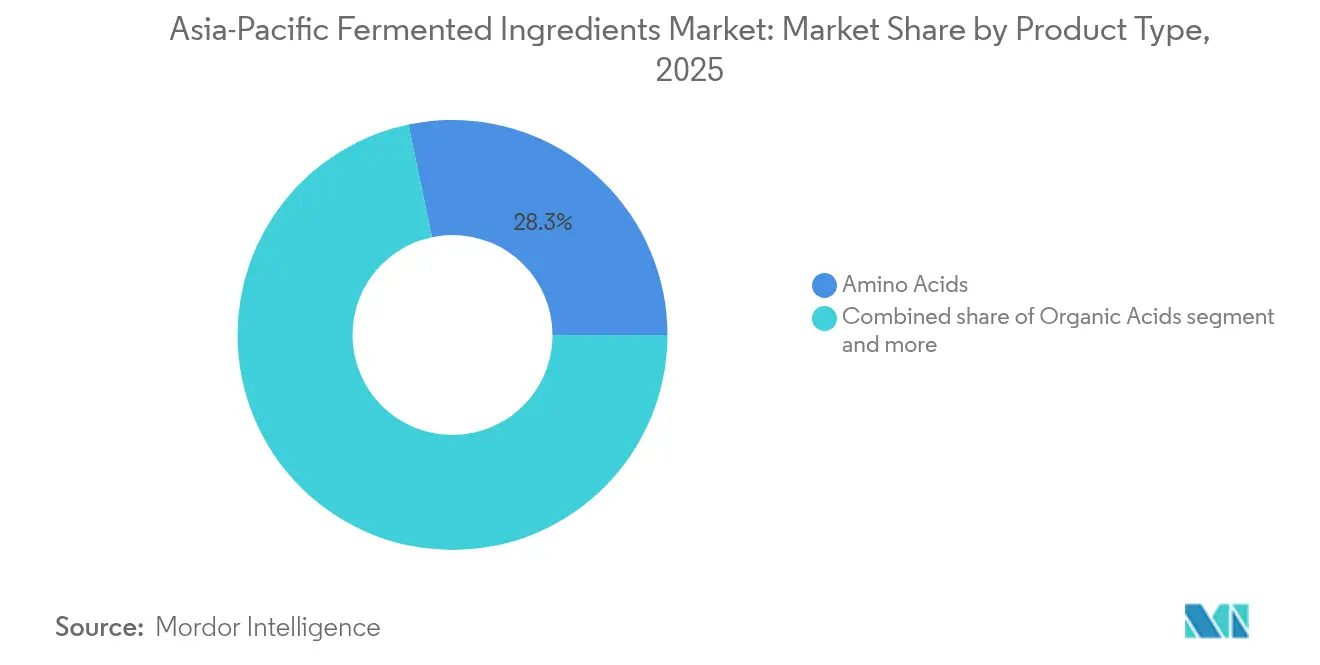
- Per tipologia di prodotto, gli amminoacidi hanno dominato il mercato degli ingredienti fermentati nell'area Asia-Pacifico con una quota del 28.29% nel 2025, mentre i probiotici e i postbiotici sono in crescita a un CAGR del 9.05% fino al 2031.
- In base alla forma, gli ingredienti secchi hanno conquistato il 58.21% della quota di mercato degli ingredienti fermentati nell'area Asia-Pacifico nel 2025; si prevede che i formati liquidi registreranno il CAGR più rapido, pari all'8.62%, entro il 2031.
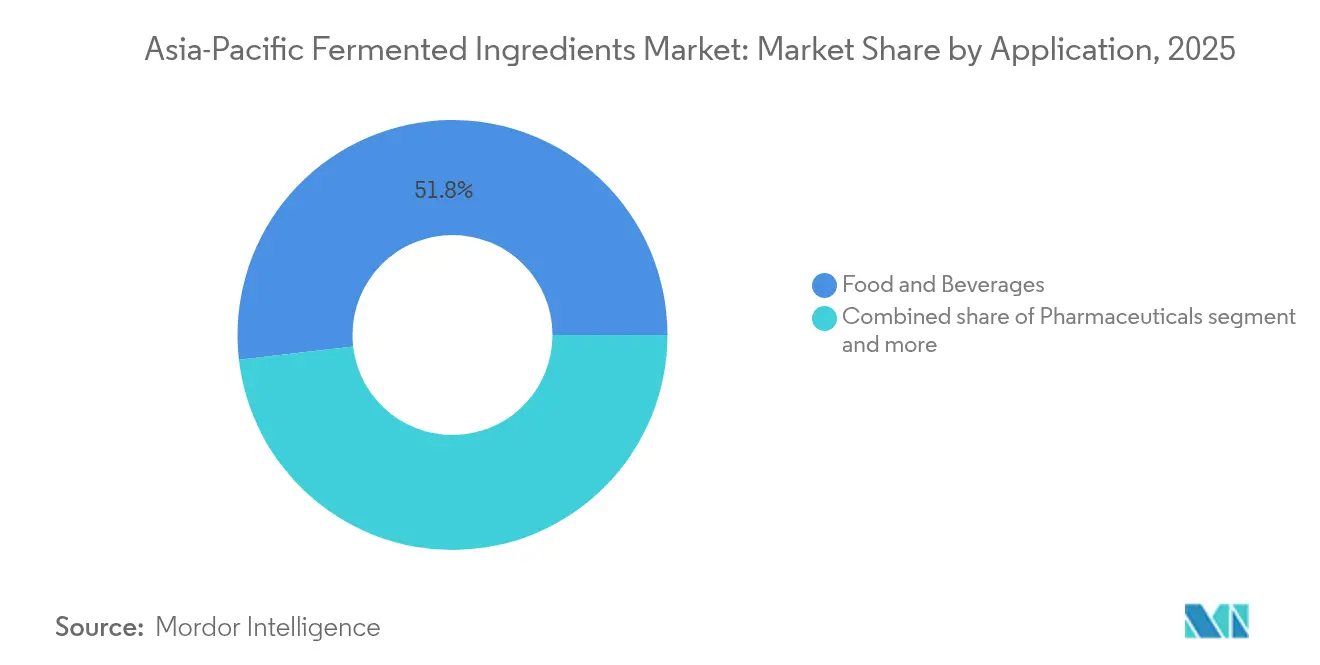
- Per applicazione, nel 2025 il settore alimentare e delle bevande ha rappresentato il 51.84% del mercato degli ingredienti fermentati dell'area Asia-Pacifico, mentre i prodotti farmaceutici sono cresciuti a un CAGR del 10.05% nell'orizzonte di previsione.
- In termini geografici, nel 2025 la Cina deteneva il 48.12% del mercato degli ingredienti fermentati nell'area Asia-Pacifico; l'India è il Paese in più rapida crescita, con un CAGR del 9.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli ingredienti fermentati nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi nella tecnologia di fermentazione e innovazione degli ingredienti | + 1.8% | Centri biotecnologici in Giappone, Corea del Sud e Cina | Medio termine (2-4 anni) |
| Il boom della salute intestinale in Cina e India alimenta la domanda di probiotici | + 1.5% | Città cinesi di livello 1 e 2, India urbana | A breve termine (≤ 2 anni) |
| Le materie prime per l'agricoltura rigenerativa sbloccano input di carbonio a basso costo | + 0.9% | Province cinesi del riso, cintura indiana della canna da zucchero, aree della manioca thailandese | A lungo termine (≥ 4 anni) |
| Crescente domanda di ingredienti naturali, meno lavorati e con etichette pulite | + 1.3% | Giappone, Australia, Corea del Sud, Cina | Medio termine (2-4 anni) |
| Gli stabilimenti certificati halal dell'ASEAN producono amminoacidi di qualità per l'esportazione | + 0.7% | Malesia, Indonesia | Medio termine (2-4 anni) |
| Popolarità delle bevande fermentate e delle bevande funzionali | + 1.1% | Cina, Giappone, Corea del Sud, India, Australia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi nella tecnologia di fermentazione e innovazione degli ingredienti
I bioreattori continui, la selezione dei ceppi guidata dall'IA e i sensori in linea stanno comprimendo i tempi di ciclo e aumentando le rese in tutto il settore della fermentazione. Ajinomoto riporta una riduzione del 12% del tempo di fermentazione del L-glutammato, aumentando l'utilizzo degli asset e riducendo i costi unitari, mentre il Ministero dell'Economia, del Commercio e dell'Industria giapponese ha stanziato 15 miliardi di yen nel 2024 per accelerare lo sviluppo di bioreattori di nuova generazione [1] Fonte: Ministero dell'Economia, del Commercio e dell'Industria, "Biotechnology Roadmap 2024", METI.GO.JP. I leader cinesi Fufeng e Meihua stanno aggiornando le linee legacy con sistemi di controllo del pH e dell'ossigeno disciolto in tempo reale, riducendo il consumo energetico per tonnellata fino al 18%. Questi progressi tecnologici non solo riducono l'impronta di gas serra, ma liberano anche capacità per ingredienti speciali di maggior valore. A valle, i percorsi metabolici emergenti consentono ora la produzione commerciale di vitamine rare, molecole aromatiche e principi attivi funzionali, ampliando le opportunità di guadagno nelle applicazioni farmaceutiche e cosmetiche.
Il boom della salute intestinale in Cina e India alimenta la domanda di probiotici
Le abitudini di benessere post-pandemia continuano a guidare la domanda di integratori probiotici, con le importazioni e la produzione interna dell'India che dovrebbero raggiungere 1.8 miliardi di dollari nel 2024, in un contesto di boom dell'e-commerce e aumento del reddito disponibile, secondo il Press Information Bureau. Le vendite di ingredienti probiotici in Cina sono aumentate del 22% nel 2024, con le città di livello 1 che hanno contribuito al 60% dei volumi [2] Fonte: China National Food Industry Association, “Probiotic Market Analysis 2024,” CNFIA.CN . Gli enti regolatori stanno inasprendo i controlli di qualità: la Commissione nazionale per la salute cinese ha introdotto soglie CFU specifiche per ceppo all'inizio del 2024, mentre la FSSAI indiana ha seguito con una bozza di norme che richiedono la verifica da parte di terzi. Questi standard più elevati concentrano il potere di mercato nelle mani dei fornitori con ceppi clinicamente validati e capacità affidabili della catena del freddo, aumentando i prezzi medi di vendita e intensificando il consolidamento. I consumatori urbani attenti alla salute rimangono il principale motore di crescita, trainando il robusto CAGR del 9.33% del segmento e rafforzando la trasformazione dei probiotici da integratore di nicchia a prodotto di salute preventiva di uso comune.
Le materie prime per l'agricoltura rigenerativa sbloccano input di carbonio a basso costo
Secondo uno studio del 2024 del Journal of Cleaner Production, l'idrolizzato di lolla di riso può sostituire fino al 40% del glucosio nella fermentazione degli amminoacidi, riducendo i costi delle materie prime di circa il 15% senza compromettere la resa. La Thailandia ora convoglia oltre 2 milioni di tonnellate di bagassa di manioca nei fermentatori grazie agli incentivi dell'economia circolare, mentre gli zuccherifici del Maharashtra si assicurano contratti pluriennali per la melassa che stabilizzano i costi degli input in un contesto di volatilità delle materie prime [3] Fonte: Ministero dell'Agricoltura thailandese, "Iniziative per l'economia circolare", MOAC.GO.TH. Questi residui agricoli riducono anche le emissioni di Scope 3. DuPont ha segnalato una riduzione regionale del 25% dopo la transizione a materie prime derivate da sottoprodotti. Ampliare la base delle materie prime, quindi, migliora sia la resilienza dei costi che le credenziali di sostenibilità nell'industria della fermentazione dell'Asia-Pacifico.
Crescente domanda di ingredienti puliti, naturali e meno lavorati
Secondo un sondaggio Cargill, nel 2024 il 68% dei consumatori dell'area Asia-Pacifico era disposto a pagare un sovrapprezzo per i prodotti a fermentazione naturale, in aumento rispetto al 54% del 2022. La legge giapponese rivista sull'etichettatura alimentare ha imposto la divulgazione dei metodi di produzione, spingendo i produttori a passare ad acidi e aromi derivati dalla fermentazione. Corbion ha registrato un aumento del 30% degli ordini di acido lattico da parte dei marchi di bevande regionali nel 2024, a dimostrazione dell'impatto della trasparenza delle etichette sulle decisioni di acquisto. In Australia, i rivenditori si sono impegnati a eliminare gradualmente i conservanti sintetici entro il 2026, ampliando ulteriormente il mercato target. Questo slancio verso le etichette pulite ha sostenuto la costante premiumizzazione delle categorie di alimenti, bevande e cura della persona nella regione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione dovuti a processi di fermentazione specializzati | -0.8% | Giappone, Australia, mercati ASEAN più piccoli | A breve termine (≤ 2 anni) |
| Rigorosi requisiti normativi per la sicurezza e l'etichettatura degli alimenti | -0.5% | Cina, India, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| La breve durata di conservazione di alcuni prodotti fermentati richiede una logistica della catena del freddo | -0.6% | India, Asia sud-orientale | A breve termine (≤ 2 anni) |
| Rischio di contaminazione microbica e sfide nel controllo qualità | -0.4% | APAC-wide | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi requisiti normativi per la sicurezza alimentare e l'etichettatura
La National Medical Products Administration cinese ha richiesto dati tossicologici pluriennali per i nuovi composti derivati dalla fermentazione, ritardando potenzialmente il lancio dei prodotti fino a due anni. La FSSAI indiana ha imposto test di terze parti sulle UFC dei probiotici, aggiungendo 5,000-10,000 dollari ai costi annuali delle SKU. Il Giappone ha imposto certificati di analisi per lotto per gli amminoacidi di grado farmaceutico, il che ha messo a dura prova i piccoli esportatori, secondo il Ministero della Salute, del Lavoro e del Welfare. Questa eterogeneità normativa ha aumentato i budget per la conformità e favorito gli operatori storici con team normativi dedicati.
La breve durata di conservazione di alcuni prodotti fermentati richiede una logistica della catena del freddo
Un'indagine dell'Istituto Internazionale della Refrigerazione ha rilevato che fino al 40% delle spedizioni di probiotici in India ha superato gli 8 °C durante la consegna dell'ultimo miglio, riducendo la vitalità del prodotto e provocando resi [4] Fonte: Istituto Internazionale della Refrigerazione, "Cold Chain Study Asia-Pacific 2024", IIFIIR.ORG . L'umidità tropicale in Indonesia e nelle Filippine ha ulteriormente aumentato i costi della catena del freddo, aggiungendo circa il 15-20% ai prezzi di sbarco. I produttori hanno investito nella liofilizzazione e nella microincapsulazione per estendere la stabilità di conservazione, ma questi processi hanno aggiunto 2-4 USD al chilogrammo, spingendo i prezzi oltre la portata dei marchi orientati al valore.
Analisi del segmento
Per tipo di prodotto: gli aminoacidi aumentano il volume, i probiotici aumentano la crescita
Nel 2025, gli amminoacidi rappresentavano il 28.29% del mercato degli ingredienti fermentati nell'area Asia-Pacifico, trainati dalla forte domanda di lisina e treonina di grado alimentare da parte del settore zootecnico cinese. La produzione di glutammato di grado alimentare nello Shandong e nel Jiangsu è rimasta essenziale per le formulazioni salate regionali. Si prevede che probiotici e postbiotici cresceranno a un CAGR del 9.05% fino al 2031, poiché i ceppi termostabili consentono ai produttori di prodotti da forno e snack di affermare la loro efficacia sulla salute intestinale senza refrigerazione. Gli acidi organici, in particolare l'acido citrico e l'acido lattico, continuano a supportare l'acidificazione delle bevande e la conservazione della carne, mentre l'acido polilattico sta guadagnando terreno nel packaging sostenibile. Le vitamine fermentate, come la B12, consentono alle aziende farmaceutiche di raggiungere gli obiettivi di purezza con un impatto ambientale ridotto.
La domanda di mercato si sta spostando dai prodotti sfusi di base a offerte specializzate ad alto margine. Il Bifidobacterium termoresistente di Chr. Hansen facilita il lancio del pane probiotico in Giappone, mentre DSM-Firmenich e BASF gestiscono fermentatori di riboflavina nella Cina costiera per sfruttare i centri integrati di lavorazione del mais. NatureWorks ha ampliato il suo stabilimento tailandese di PLA di 25,000 tonnellate nel 2024 per rispettare gli impegni di sostenibilità dei proprietari dei suoi marchi. Gli enzimi per detergenti e la lavorazione dell'amido stanno crescendo costantemente, con alternative di origine biologica che sostituiscono i catalizzatori petrolchimici, mentre gli antibiotici, pur essendo un segmento maturo, mantengono volumi stabili grazie agli aggiornamenti semisintetici per i prontuari ospedalieri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: il secco domina la logistica, il liquido guadagna nelle applicazioni pronte all'uso
Nel 2025, i formati secchi rappresentavano il 58.21% del mercato degli ingredienti fermentati nell'area Asia-Pacifico, trainati da una maggiore durata di conservazione e da minori costi di trasporto. Gli amminoacidi in polvere e i probiotici essiccati a spruzzo si integrano perfettamente nelle linee di produzione di mangimi e prodotti da forno, in particolare in India, dove le lacune nella catena del freddo rimangono una sfida. Si prevede, tuttavia, che i fermentati liquidi cresceranno a un CAGR dell'8.62% fino al 2031, poiché i produttori di bevande e prodotti farmaceutici apprezzano la praticità di dosaggio e la sterilità delle miscele di enzimi pronte all'uso. L'estratto di lievito liquido di Angel Yeast per carne di origine vegetale esemplifica questa tendenza, evitando le perdite di sapore associate all'essiccazione a spruzzo.
Anche l'infrastruttura regionale influenza la preferenza per la forma. La fitta logistica refrigerata del Giappone supporta la rapida distribuzione di enzimi liquidi ai birrifici, mentre il settore dell'acquacoltura vietnamita adotta la pasta di amminoacidi semiliquida di Evonik, che combina stabilità e facilità di miscelazione. Gli standard di purezza normativi influenzano ulteriormente le scelte; i codici GB aggiornati della Cina sono più facili da rispettare con le polveri cristalline rispetto ai concentrati viscosi. Paste e granuli ibridi stanno emergendo come formati di compromesso, riflettendo esigenze convergenti di efficienza di gestione e stabilità di stoccaggio.
Per applicazione: leader nel settore alimentare e delle bevande, impennata dei prodotti farmaceutici
Nel 2025, alimenti e bevande rappresentavano il 51.84% del mercato degli ingredienti fermentati nell'area Asia-Pacifico, comprendendo colture lattiero-casearie, miglioratori per prodotti da forno, acidificanti per bevande e conservanti per carne. I prodotti farmaceutici hanno registrato la crescita più rapida, con un CAGR del 10.05%, poiché vitamine biosintetiche, amminoacidi per infusione e intermedi antibiotici hanno sostituito progressivamente i tradizionali metodi di produzione chimica. Secondo il Press Information Bureau del Governo indiano, il programma di incentivi legati alla produzione (PMI) da 2 miliardi di dollari ha abbassato le barriere alla spesa in conto capitale, stimolando la costruzione di nuovi impianti per la produzione di farmaci sfusi basati sulla fermentazione.
Nel settore alimentare, yogurt e kefir probiotici hanno dominato gli scaffali dei latticini cinesi, mentre gli enzimi hanno migliorato la morbidezza e la conservabilità del pane nelle catene giapponesi. L'acido citrico è rimasto prevalente nelle bevande analcoliche gassate, mentre l'acido lattico ha guadagnato quote nelle bevande funzionali commercializzate per la salute intestinale. Gli amminoacidi per uso alimentare hanno beneficiato della ripresa del patrimonio suinicolo cinese, aumentando il tonnellaggio di lisina di circa l'8% nel 2024, secondo il Servizio Agricolo Estero degli Stati Uniti. I formulatori di prodotti per la cura della persona hanno adottato sempre più acido ialuronico fermentato e tensioattivi a base di amminoacidi, sfruttando la crescita delle esportazioni di prodotti di bellezza coreani. Le applicazioni industriali, dai biopolimeri agli enzimi per lo sbiancamento della polpa, sono cresciute costantemente, mentre i requisiti dell'economia circolare in Giappone e Corea del Sud hanno incoraggiato l'uso di input rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Cina ha rappresentato il 48.12% del fatturato del mercato degli ingredienti fermentati nell'area Asia-Pacifico, trainata dallo sviluppo di parchi di fermentazione integrati a Shandong, Jiangsu e Hebei. La lavorazione del mais su larga scala fornisce substrati a basso costo, mentre il 14° Piano Quinquennale per le Biotecnologie ha stanziato 50 miliardi di CNY per la ricerca e lo sviluppo in biologia sintetica, secondo la Commissione Nazionale per lo Sviluppo e la Riforma. L'eccesso di offerta di amminoacidi di base ha compresso i margini, incoraggiando i produttori a orientarsi verso post-biotici specializzati, proteine vegetali fermentate e aromi fermentati di precisione. Le normative ambientali si stanno inasprendo, con gli standard sulle acque reflue del 2024 che spingono gli impianti più piccoli a fondersi o ad abbandonare, mentre gli ammodernamenti con bioreattori continui contribuiscono a compensare l'aumento dei costi di conformità.
L'India, con un CAGR del 9.42%, sta espandendo la capacità di fermentazione per aminoacidi di grado farmaceutico e integratori probiotici. Il programma di incentivi legati alla produzione copre fino al 20% delle spese in conto capitale, attirando 800 milioni di dollari di investimenti impegnati entro la metà del 2024, secondo il Press Information Bureau. Le piattaforme di e-commerce stanno democratizzando l'accesso agli integratori, sebbene le lacune nella catena del freddo nelle città di secondo livello continuino a stimolare la domanda di polveri secche a lunga conservazione. I contratti per la melassa di canna da zucchero nel Maharashtra stabilizzano gli input, mentre i governi statali del Rajasthan e del Maharashtra sostengono la commercializzazione di bevande fermentate come il kanji e il sol kadhi.
Giappone e Corea del Sud forniscono bioreattori avanzati, sensori in linea ed enzimi ingegnerizzati, esportando sia tecnologia che ingredienti ad alta purezza. Secondo JETRO, le esportazioni giapponesi di attrezzature per la fermentazione sono aumentate del 18% nel 2024. La domanda interna privilegia prodotti clean-label e funzionali, con minimarket che offrono bevande probiotiche e marchi di cosmetici che adottano l'acido ialuronico fermentato.
L'Australia occupa un segmento premium, con aziende lattiero-casearie e delle bevande che pagano premi a due cifre per input non OGM e tracciabili. Il resto dell'Asia-Pacifico, tra cui Thailandia, Vietnam, Malesia e Indonesia, sfrutta i vantaggi in termini di costi e le certificazioni halal per raggiungere gli acquirenti mediorientali, con la materia prima thailandese, la manioca, che incrementa le esportazioni di acidi organici, e Malesia e Indonesia che ottengono premi halal per gli amminoacidi nonostante cicli di audit più lunghi.
Panorama normativo
La regolamentazione degli ingredienti fermentati nella regione Asia-Pacifico è definita dalle approvazioni pre-commercializzazione per i nuovi alimenti e le dichiarazioni sugli ingredienti, oltre che dagli elenchi di additivi e coadiuvanti tecnologici che variano da paese a paese. In Australia e Nuova Zelanda, il Codice degli standard alimentari di Food Standards Australia New Zealand (FSANZ) fornisce un percorso definito per gli enzimi e i coadiuvanti tecnologici derivati dalla fermentazione, con le modifiche di gennaio 2026 che elencano diversi enzimi derivati dalla fermentazione nell'Allegato 18 (tra cui l'aminopeptidasi da Trichoderma reesei e la fosfolipasi C da Bacillus licheniformis). Nel Sud-est asiatico, il Segretariato dell'ASEAN ha rafforzato i punti di riferimento regionali nell'aprile 2025 pubblicando l'Allegato 1 dei Livelli massimi di utilizzo degli additivi alimentari dell'ASEAN, supportando livelli di utilizzo degli additivi più uniformi nei mercati dei paesi membri.
Gli oneri di conformità rimangono disomogenei nella regione, favorendo i fornitori in grado di compilare dossier solidi, garantire la tracciabilità e mantenere sistemi di qualità robusti. La Singapore Food Agency (SFA) richiede una valutazione della sicurezza pre-commercializzazione per i nuovi alimenti e i nuovi ingredienti alimentari ai sensi del Sale of Food Act, che rafforza i requisiti di documentazione per i nuovi principi attivi fermentati (inclusi i postbiotici e i componenti fermentati di precisione). L'India continua a inasprire le norme per la conformità di probiotici e nutraceutici attraverso i meccanismi della FSSAI (compresi i flussi di lavoro di applicazione digitali), mentre Taiwan mantiene la registrazione e l'autorizzazione obbligatorie attraverso il suo sistema per additivi alimentari e prodotti correlati, aggiungendo passaggi amministrativi per gli importatori e i proprietari di marchi regionali.
Analisi della catena del valore
La catena del valore inizia con le materie prime a base di carboidrati (mais e altri amidi in Cina, melassa in India e derivati della manioca in alcune zone del Sud-est asiatico), per poi passare a enzimi, ceppi microbici, nutrienti e servizi ausiliari che determinano le rese di fermentazione e il costo per chilogrammo. I distretti integrati di substrati attorno ai principali parchi di fermentazione nella Cina costiera (in particolare Shandong, Hebei e Jiangsu) supportano la produzione di grandi volumi di amminoacidi e acidi organici, mentre Giappone e Corea del Sud forniscono bioreattori avanzati, sensori in linea e know-how di processo ad alta purezza a supporto di prodotti speciali.
La fase intermedia della produzione comprende sia i produttori su scala standard che i formulisti specializzati. Aziende come Angel Yeast (estratti di lievito e proteine correlate), CJ BIO (amminoacidi e nucleotidi), Fufeng Group (amminoacidi e derivati del lievito) e Jiangsu Yiming Biological Technology (enzimi e esaltatori di sapidità) riforniscono i clienti del settore alimentare e zootecnico, mentre specialisti emergenti come Bereum commercializzano i postbiotici. Nella fase finale della produzione, l'applicazione tecnica e l'assistenza ai clienti sono sempre più gestite da centri regionali e dal coinvolgimento diretto con i trasformatori, oltre che da reti di distribuzione che servono i settori delle bevande, della panificazione, dei latticini, dei prodotti farmaceutici e della cura della persona, dove i vincoli di conservazione e le normative locali sull'etichettatura determinano il formato preferito (secco o liquido) e i requisiti di confezionamento.
Panorama competitivo
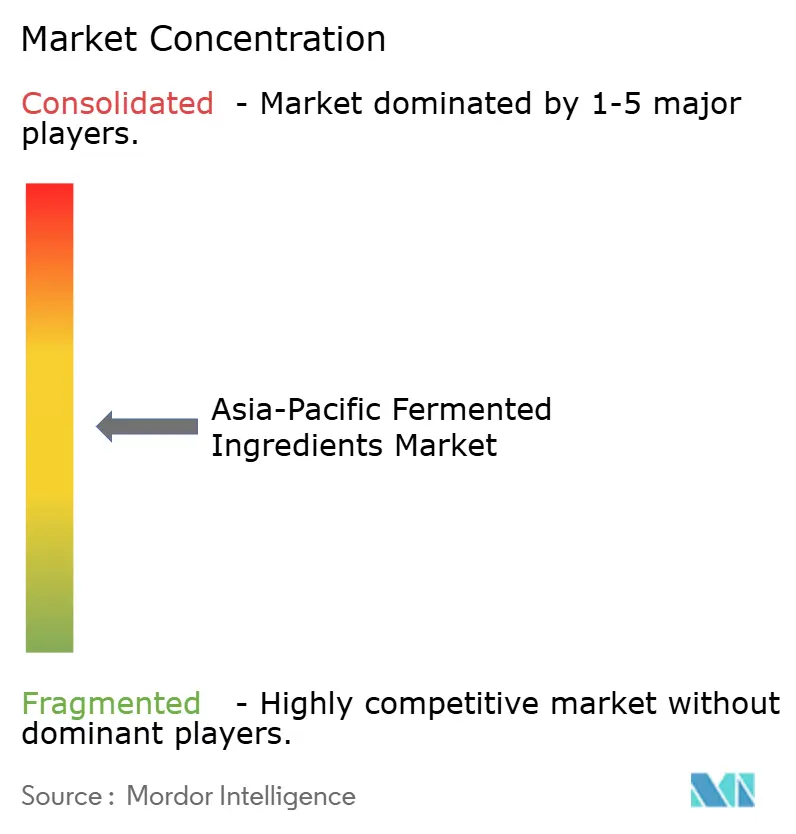
Il mercato degli ingredienti fermentati nell'area Asia-Pacifico rimane moderatamente concentrato. I cinque principali fornitori, Ajinomoto, Angel Yeast, Fufeng, Cargill e Kyowa Hakko, detengono volumi significativi, ma lasciano spazio a specialisti regionali e startup biotecnologiche. L'acquisto da parte di Ajinomoto, nel 2024, di uno stabilimento per la produzione di manioca in Thailandia garantisce la materia prima e riduce il rischio a monte, mentre Angel Yeast investe in ceppi proprietari specifici per la carne di origine vegetale. Le aziende cinesi competono agguerritamente su larga scala nel settore della lisina per mangimi, ma categorie specialistiche, come i post-biotici, premiano l'esperienza in materia di regolamentazione e supporto alla formulazione.
Le tendenze brevettuali evidenziano priorità divergenti: le entità cinesi hanno depositato il 52% dei brevetti regionali sulla fermentazione nel 2024, concentrandosi principalmente sull'ottimizzazione dei ceppi, mentre i depositanti giapponesi e sudcoreani hanno enfatizzato l'ingegneria enzimatica, secondo l'Organizzazione Mondiale per la Proprietà Intellettuale (OMPI). La fermentazione continua e il controllo di processo tramite intelligenza artificiale sono standard in Giappone, ma scarsi negli impianti emergenti dell'ASEAN. La sostenibilità differenzia i fornitori delle multinazionali con mandati net-zero; DuPont ha aumentato l'utilizzo di residui agricoli al 35% delle sue materie prime nell'area Asia-Pacifico nel 2024. Nel frattempo, Perfect Day concede in licenza la tecnologia del siero di latte fermentato di precisione a partner asiatici, a dimostrazione della collaborazione transfrontaliera nel settore delle proteine alternative.
Il consolidamento regionale potrebbe accelerare, poiché le strutture più piccole faticano a conformarsi alla norma ISO 22000 e a migliorare le acque reflue. La partecipazione del 60% di CJ CheilJedang in un impianto di enzimi vietnamita esemplifica un'acquisizione opportunistica volta a creare sinergie nella catena di fornitura. Il progetto da 200 milioni di dollari di Fufeng per la produzione di gomma xantana nella Mongolia Interna integra il riciclo delle acque reflue per soddisfare norme più severe sugli scarichi. Centri di innovazione, come l'hub di Singapore di DuPont, concentrano la ricerca e sviluppo su analoghi dei latticini fermentati ed esaltatori di sapidità, a dimostrazione di come gli operatori storici cerchino percorsi di crescita differenziati oltre agli amminoacidi in massa.
Leader del settore degli ingredienti fermentati nell'Asia-Pacifico
Ajinomoto Co., Inc.
Lievito d'angelo Co., Ltd.
Gruppo Fufeng Ltd.
Cargill, Inc.
Kyowa Hakko Bio Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Angel Yeast ha avviato una nuova linea di produzione di proteine di lievito ad elevata purezza con una capacità annua di 11,000 tonnellate. L'avvio dell'impianto amplia l'offerta regionale di proteine derivate dalla fermentazione, utilizzate in formulazioni nutrizionali e alimentari funzionali, e aumenta la pressione competitiva sugli ingredienti proteici alternativi che dipendono da concentrati importati.
- Marzo 2025: Ajinomoto Co., Inc. ha annunciato un ampliamento da 150 milioni di dollari del suo impianto di fermentazione di amminoacidi a Jiangsu, in Cina, aggiungendo 30,000 tonnellate di capacità annua per lisina e treonina di qualità alimentare e integrando la fermentazione continua e le energie rinnovabili. Il progetto combina l'espansione su scala industriale con una minore intensità di carbonio per tonnellata, supportando la competitività dei costi nel settore degli amminoacidi, i cui volumi sono elevati, e creando al contempo flessibilità di capacità per la produzione di fermentazioni a maggior valore aggiunto.
- Dicembre 2024: Novozymes A/S ha stretto una partnership con Biocon Limited per lo sviluppo congiunto di enzimi derivati dalla fermentazione per applicazioni farmaceutiche e si è impegnata a investire congiuntamente 25 milioni di dollari in un impianto pilota di fermentazione a Bangalore. L'impianto pilota rafforza i percorsi regionali di sviluppo e produzione su larga scala di enzimi farmaceutici e vie biosintetiche, consolidando il ruolo dell'India come base produttiva per ingredienti fermentati ad elevata purezza.
Ambito del rapporto sul mercato degli ingredienti fermentati nell'area Asia-Pacifico
Il mercato degli ingredienti fermentati nell’Asia-Pacifico è segmentato per tipo, forma, applicazione e area geografica. In base alla tipologia, il mercato è segmentato in aminoacidi, acidi organici, polimeri, vitamine, enzimi industriali e antibiotici. In base alla forma, il mercato è segmentato in secco e liquido. In base all’applicazione, il mercato è segmentato in alimenti e bevande, mangimi, prodotti farmaceutici, uso industriale e altre applicazioni. Inoltre, lo studio fornisce un’analisi del mercato degli ingredienti fermentati nei mercati emergenti e consolidati nell’Asia-Pacifico.
Per tipo di prodotto
| Aminoacidi |
| Acidi organici |
| Polimeri |
| Vitamine |
| Enzimi industriali |
| Antibiotici |
| Probiotici e postbiotici |
| Altro |
Per modulo
| Pelle secca |
| Liquido |
Per Applicazione
| Cibo e bevande | Prodotti lattiero-caseari |
| Panetteria e Confetteria | |
| Bevande | |
| Prodotti a base di carne e pesce | |
| Altro | |
| Nutrizione Animale | |
| Pharmaceutical | |
| Cura personale e cosmetici | |
| Uso industriale (biopolimero, biocarburante, carta) |
Per geografia
| Cina |
| India |
| Giappone |
| Australia |
| Corea del Sud |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Aminoacidi | |
| Acidi organici | ||
| Polimeri | ||
| Vitamine | ||
| Enzimi industriali | ||
| Antibiotici | ||
| Probiotici e postbiotici | ||
| Altro | ||
| Per modulo | Pelle secca | |
| Liquido | ||
| Per Applicazione | Cibo e bevande | Prodotti lattiero-caseari |
| Panetteria e Confetteria | ||
| Bevande | ||
| Prodotti a base di carne e pesce | ||
| Altro | ||
| Nutrizione Animale | ||
| Pharmaceutical | ||
| Cura personale e cosmetici | ||
| Uso industriale (biopolimero, biocarburante, carta) | ||
| Per geografia | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli ingredienti fermentati nell'area Asia-Pacifico?
Nel 2026, il mercato degli ingredienti fermentati nella regione Asia-Pacifico avrebbe raggiunto i 22.57 miliardi di dollari.
Quanto velocemente sta crescendo la domanda di probiotici nella regione?
I probiotici e i postbiotici stanno avanzando a un robusto CAGR del 9.05% fino al 2031, superando tutti gli altri segmenti di prodotto.
Quale applicazione consuma oggi la maggior parte degli ingredienti fermentati?
Alimenti e bevande sono in testa, assorbendo il 51.84% del fatturato regionale nel 2025 grazie a colture lattiero-casearie, enzimi da forno e acidificanti per bevande.
Perché l'India è il Paese in più rapida crescita per quanto riguarda gli ingredienti fermentati?
Gli incentivi governativi per i farmaci sfusi a base di fermentazione e il crescente consumo di probiotici nelle città determinano un CAGR del 9.42% in India.
Quale tendenza tecnologica chiave sta rimodellando l'economia della produzione?
La fermentazione continua abbinata all'ottimizzazione dei ceppi basata sull'intelligenza artificiale riduce i tempi di produzione, aumenta le rese e riduce l'intensità di carbonio.


