

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.08 trilioni di dollari |
| Dimensione del mercato (2031) | 1.47 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.49% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli accessori moda Asia-Pacifico di Mordor Intelligence
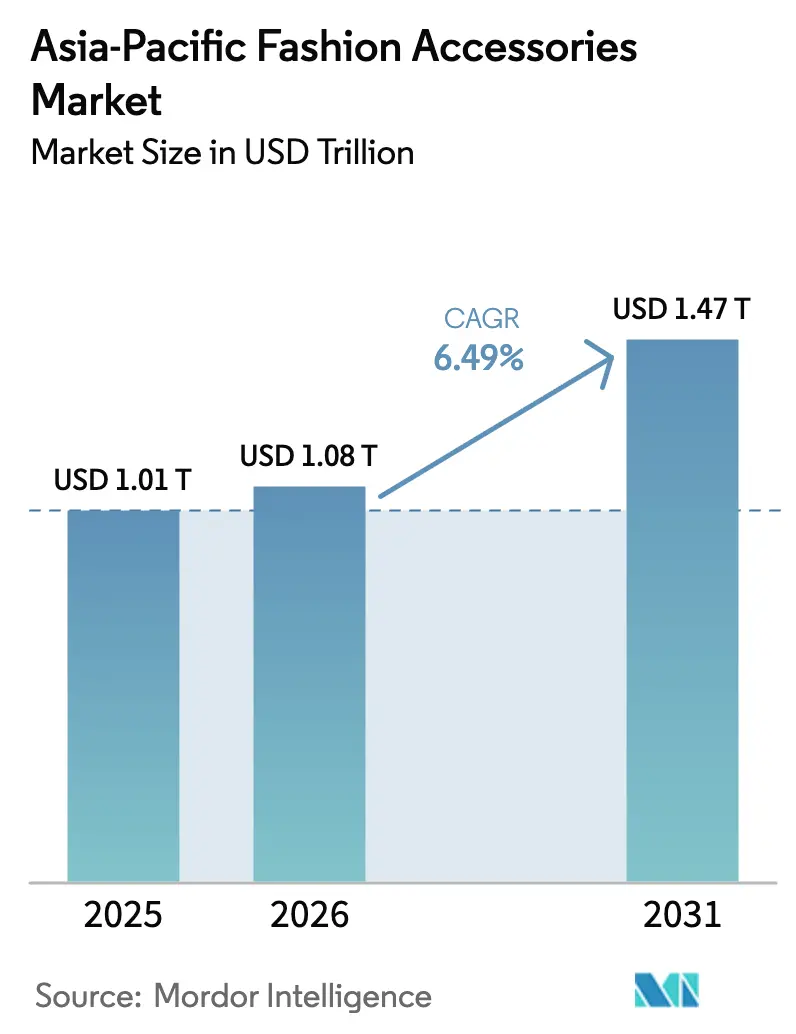
Il mercato degli accessori moda nella regione Asia-Pacifico aveva un valore di 1.01 trilioni di dollari nel 2025 e si prevede che crescerà da 1.08 trilioni di dollari nel 2026 a 1.47 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.49% durante il periodo di previsione (2026-2031). L'aumento dei livelli di reddito, l'urbanizzazione e l'utilizzo degli smartphone stanno rendendo gli accessori di marca più accessibili nelle aree urbane e semi-urbane. La tendenza alla premiumizzazione è in crescita, poiché i consumatori più benestanti preferiscono marchi di fascia alta, mentre il segmento del mercato di massa domina in termini di volume, rivolgendosi agli acquirenti attenti al prezzo. Le piattaforme di e-commerce, supportate da pagamenti mobili e funzionalità di social commerce, stanno velocizzando gli acquisti e incrementando le transazioni internazionali. Le aziende stanno attirando i consumatori attenti all'ambiente, soprattutto nelle metropoli sviluppate dell'Asia-Pacifico, attraverso la trasparenza della catena di approvvigionamento e le pratiche di economia circolare. Il mercato è altamente competitivo, con attori globali come Nike, Adidas e PUMA che si contendono i marchi regionali. Le aziende stanno adattando i prodotti alle preferenze locali, come dimostra il centro di ricerca e sviluppo di Nike a Shenzhen.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 56.78 gli accessori per l'abbigliamento hanno rappresentato il 2025% della quota di mercato degli accessori moda nell'area Asia-Pacifico, mentre si prevede che gli orologi registreranno il CAGR più rapido, pari al 6.88%, fino al 2031.
- In base all'utente finale, gli acquisti saranno guidati dalle donne con una quota del 53.92% nel 2025; il segmento bambini crescerà a un CAGR del 7.12% entro il 2031.
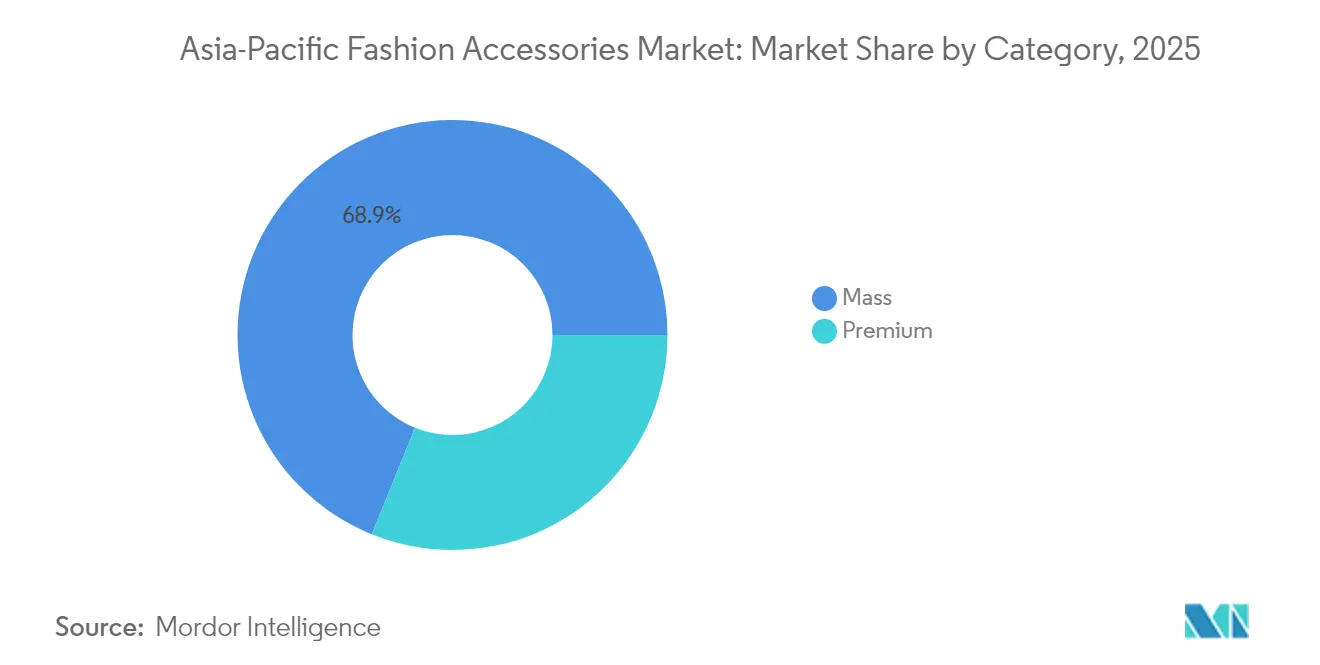
- Per categoria, nel 68.88 i beni di largo consumo rappresentavano il 2025% del mercato degli accessori moda dell'area Asia-Pacifico; si prevede che le linee premium cresceranno a un CAGR del 7.54% nel periodo 2026-2031.
- Per canale di distribuzione, i negozi offline hanno mantenuto una quota del 63.95% nel 2025, mentre i canali online si stanno espandendo a un CAGR dell'7.99% fino al 2031.
- In termini geografici, la Cina ha contribuito al fatturato con il 39.12% nel 2025, mentre si prevede che la Thailandia crescerà a un CAGR dell'8.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli accessori moda nell'area Asia-Pacifico
Tabella di impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Progressi tecnologici in termini di progettazione e materie prime | + 1.2% | concentrazione in Cina, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Forte domanda da parte dei turisti in arrivo | + 0.8% | Cina, Giappone, Thailandia, Singapore | A breve termine (≤ 2 anni) |
| Crescente preferenza per gli accessori di moda di lusso e di marca | + 1.5% | Cina, India, Australia, Singapore | A lungo termine (≥ 4 anni) |
| Cambiamento del comportamento dei consumatori verso il fitness e l'athlesure | + 1.1% | adozione precoce in Australia e Corea del Sud | Medio termine (2-4 anni) |
| Sostenibilità e consapevolezza dell'approvvigionamento etico | + 0.7% | Australia, Giappone, Corea del Sud, Cina urbana | A lungo termine (≥ 4 anni) |
| Influenza dei social media e delle sponsorizzazioni delle celebrità | + 0.9% | Cina, India, Thailandia, Indonesia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte domanda da parte dei turisti in arrivo
Il mercato degli accessori moda nell'area Asia-Pacifico è in rapida crescita, trainato da una forte ripresa del turismo. La Pacific Asia Travel Association stima che gli arrivi di visitatori internazionali nella regione raggiungeranno gli 813.7 milioni entro il 2027, rispetto ai 648.1 milioni del 2024. [1]Fonte: Arrivi di visitatori internazionali nell'area Asia-Pacifico, "PATA prevede una forte ripresa e crescita dei visitatori nell'area Asia-Pacifico fino al 2027", pata.orgAllo stesso modo, l'Organizzazione Nazionale del Turismo del Giappone (JNTO) e l'Agenzia del Turismo del Giappone (JTA) segnalano che 36.9 milioni di turisti stranieri hanno visitato il Giappone nel 2024. [2]Fonte: Arrivi di turisti stranieri in Giappone, "Turismo in Giappone: uno sguardo ai numeri del 2024 e alle prospettive per il 2025", jittiusa.orgMarchi e boutique di lusso offrono collezioni esclusive e collaborano con artigiani locali per attrarre turisti in cerca di articoli unici e di ispirazione culturale. I rivenditori stanno inoltre utilizzando strategie di prezzo dinamiche per affrontare le fluttuazioni valutarie, come l'indebolimento dello yen, garantendo competitività e redditività. Queste tendenze evidenziano l'influenza diretta del turismo sull'offerta di prodotti e sulle strategie di vendita al dettaglio nelle principali destinazioni per lo shopping nell'area Asia-Pacifico.
Cambiamento del comportamento dei consumatori verso il fitness e l'athlesure
La crescente attenzione al fitness e agli stili di vita attivi sta rimodellando il mercato degli accessori moda nella regione Asia-Pacifico. Sempre più persone scelgono prodotti come borse da palestra, smartwatch e accessori multiuso come parte della loro routine quotidiana. Ad esempio, gli zaini con scomparti speciali per scarpe da ginnastica e borracce stanno diventando popolari tra i professionisti che si destreggiano tra lavoro e allenamento. Gli smartwatch sono un altro modello preferito, poiché aiutano a monitorare le attività fisiche come passi, frequenza cardiaca e calorie bruciate, offrendo al contempo un look elegante. I marchi stanno inoltre utilizzando materiali all'avanguardia, come tessuti traspiranti e ad asciugatura rapida, per soddisfare le esigenze dei consumatori. Ad esempio, le sneaker traspiranti sono ora utilizzate non solo per gli allenamenti, ma anche per le uscite casual, rendendole una scelta versatile. Nel marzo 2025, ASICS India ha lanciato la GEL-K1011, una sneaker di ispirazione retrò che combina l'estetica della GEL-KAYANO con un moderno mesh traspirante e l'ammortizzazione FF BLAST, rendendola adatta sia alla corsa che allo streetwear. Allo stesso modo, le borse da palestra con design moderni ed eleganti vengono utilizzate come borse da ufficio, attraendo i consumatori che danno valore sia allo stile che alla praticità.
Crescente preferenza per gli accessori di moda di lusso e di marca
Nella regione Asia-Pacifico, la crescente domanda di accessori di lusso e di marca è trainata dalla crescita della classe media e dall'aumento del potere d'acquisto. Il FMI prevede che il PIL pro capite della regione, corretto in base al potere d'acquisto, raggiungerà i 96.43 dollari entro il 2025, evidenziando un forte potenziale di spesa al consumo. [3]Fonte: Parità del potere d'acquisto, "PIL, prezzi correnti, parità del potere d'acquisto; miliardi di dollari internazionali", imf.orgQuesta crescita economica consente a un numero maggiore di consumatori di investire in prodotti di alta qualità, apprezzati per la loro artigianalità e rilevanza culturale. I marchi globali stanno localizzando le loro offerte, come la collaborazione di Tod's con il designer indiano Rahul Mishra nel settembre 2024 e la mostra "Crafted World" di LVMH all'Expo di Osaka del 2025, che ha visto collaborazioni con artigiani giapponesi, valorizzando l'artigianato tradizionale e rivolgendosi al contempo ai consumatori locali. Anche marchi regionali come Aupen, con sede a Singapore, stanno fondendo l'identità locale con il fascino del lusso globale. Queste strategie riflettono il modo in cui i marchi si allineano ai gusti regionali e allo slancio economico per prosperare nel mercato del lusso in evoluzione dell'area Asia-Pacifico.
Progressi tecnologici in termini di progettazione e materie prime
I progressi tecnologici nel design e nelle materie prime stanno trasformando il mercato degli accessori moda nell'area Asia-Pacifico. Nike, ad esempio, ha lanciato il suo Shenzhen Technology Hub e il suo Sport Research Lab nel 2024, concentrandosi su materiali ecocompatibili come fibre riciclabili e alternative vegetali. Queste innovazioni soddisfano le esigenze dei consumatori cinesi, accelerano lo sviluppo dei prodotti e riducono gli sprechi. Analogamente, TAL Apparel a Hong Kong ha presentato il suo primo capo certificato Regenagri, realizzato in cotone rigenerato, energia rinnovabile e progettato per ridurre le emissioni di gas serra, a dimostrazione del suo impegno per la sostenibilità. Nel settore retail, tecnologie intelligenti come i tag RFID a livello di articolo stanno guadagnando terreno. Questi tag migliorano la tracciabilità dei prodotti, prevengono le contraffazioni e consentono la rivendita autenticata, aiutando i marchi a creare fiducia, sostenere prezzi premium e soddisfare normative più severe, migliorando al contempo la trasparenza della catena di approvvigionamento.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -1.8% | Cina, Asia sud-orientale, India | A breve termine (≤ 2 anni) |
| Interruzioni della catena di fornitura | -1.2% | concentrazione in Vietnam, Cina, Bangladesh | Medio termine (2-4 anni) |
| Prezzi fluttuanti delle materie prime | -0.9% | che colpisce paesi dipendenti dal tessile come Cina e India | A breve termine (≤ 2 anni) |
| Aumento delle barriere commerciali e delle tariffe | -1.4% | Vietnam, Cina, Indonesia, Thailandia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
Gli accessori di moda contraffatti rappresentano una sfida crescente nel mercato Asia-Pacifico, danneggiando la reputazione dei marchi e distogliendo gli introiti. Nel 2025, le autorità filippine hanno sequestrato delle Crocs false per un valore di 152 milioni di pesos, evidenziando il dilagante commercio di contraffazioni nella regione. Il Comitato Nazionale per i Diritti di Proprietà Intellettuale ha segnalato il sequestro di beni contraffatti per un valore di 40.99 miliardi di pesos nel febbraio 2025, con un aumento del 52% rispetto all'anno precedente. [4]Fonte: Prodotti contraffatti sequestrati, "NCIPR sequestra beni contraffatti per un valore record di 40.99 miliardi di pesos nel 2024", ipophil.gov.phGli articoli di design contraffatti sono spesso visti come alternative convenienti nel Sud-est asiatico, complicando gli sforzi di educazione dei consumatori. Gli enti di regolamentazione in paesi come il Vietnam stanno inasprendo i controlli doganali, spinti dagli accordi commerciali internazionali, aumentando i costi per gli esportatori. Ad esempio, nel giugno 2025, un negozio di abbigliamento a Pitampura, nella zona nord-occidentale di Delhi, è stato perquisito e sono stati sequestrati oltre 200 articoli contraffatti, tra cui pantaloncini e t-shirt. I marchi globali stanno adottando misure come l'autenticazione basata su blockchain e il packaging antimanomissione, ma l'implementazione di queste tecnologie in catene di approvvigionamento frammentate rimane costosa e complessa.
Aumento delle barriere commerciali e delle tariffe
L'aumento delle barriere commerciali e l'inasprimento delle normative stanno sconvolgendo il consumo di accessori moda nell'area Asia-Pacifico. La rimozione delle esenzioni dalle importazioni di beni di basso valore in paesi come Australia, India e Indonesia ha aumentato i dazi sugli acquisti transfrontalieri, rendendo i prodotti di fast fashion e gli accessori internazionali più costosi per i consumatori abituali. I governi stanno inoltre intensificando i controlli sulle piattaforme di e-commerce straniere. Ad esempio, l'Indonesia ha vietato Temu nel 2024 per non conformità alle normative commerciali locali, mentre l'India ha imposto norme più severe a piattaforme come Shein e AliExpress, limitandone le attività. Queste misure stanno aumentando i prezzi, riducendo la varietà di prodotti e limitando l'accesso a marchi internazionali a prezzi accessibili, soprattutto nei mercati in cui i consumatori si affidano sempre più ai canali digitali transfrontalieri per accessori alla moda e a basso costo.
Analisi del segmento
Per tipo di prodotto: il dominio dell'abbigliamento affronta l'innovazione degli orologi
Nel 2025, gli accessori per l'abbigliamento rappresentavano il 56.78% del mercato degli accessori moda nell'area Asia-Pacifico. Articoli come cinture, sciarpe e bigiotteria rimangono essenziali a causa dell'evoluzione delle tendenze della moda e dell'influenza dei social media. I rivenditori incrementano le vendite attraverso offerte combinate e collezioni private label, mentre gli hub di approvvigionamento in Cina e Vietnam consentono un rapido riassortimento. Le esigenze di sostenibilità stanno guidando l'uso di materiali ecocompatibili come il poliestere riciclato e le tinture a basso impatto. Anche i prodotti personalizzati, come gli articoli con monogramma, stanno guadagnando popolarità, favorendo un legame più forte con i clienti e riducendo la sensibilità al prezzo.
Gli orologi rappresentano la categoria in più rapida crescita, con un CAGR previsto del 6.88% fino al 2031. I millennial più facoltosi privilegiano gli orologi meccanici svizzeri come investimento, mentre i consumatori tradizionali preferiscono gli smartwatch per funzionalità come il monitoraggio della salute e i pagamenti contactless. Le collaborazioni tra aziende tecnologiche e marchi di moda accelerano l'integrazione della tecnologia indossabile. I produttori locali di Shenzhen e Seul riducono i costi e consentono la personalizzazione a livello regionale. I marchi aumentano la fidelizzazione offrendo prodotti complementari come cinturini intercambiabili e dock di ricarica, aumentando il valore per i consumatori dell'area Asia-Pacifico.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le donne guidano mentre i bambini accelerano
Nel 2025, le donne hanno contribuito al 53.92% del fatturato, riflettendo i loro acquisti frequenti e le diverse preferenze per accessori come borse, gioielli e ornamenti per capelli. I rivenditori stanno coinvolgendo le acquirenti attraverso collezioni esclusive, collaborazioni con influencer e opzioni "acquista ora e paga dopo". Strumenti avanzati di gestione dei clienti consentono una segmentazione basata sulle fasi della vita, consentendo promozioni mirate come i gioielli da sposa per le future spose. La preferenza delle donne per i prodotti di provenienza etica sta stimolando la domanda di oro tracciabile e diamanti sintetici, in linea con i valori di sostenibilità ed etica.
Si prevede che il segmento bambini crescerà a un CAGR del 7.12% dal 2026 al 2031, diventando il segmento demografico in più rapida crescita. Le famiglie con doppio reddito stanno aumentando la spesa in accessori per bambini, spesso ispirati alle tendenze della moda per adulti. Le preoccupazioni per la sicurezza spingono i produttori a utilizzare coloranti atossici e design sicuri per i bambini. Gli accordi di licenza con franchise di intrattenimento aumentano l'attrattiva del marchio, mentre gli educatori influenzano caratteristiche funzionali come gli spallacci ergonomici degli zaini. Lo shopping online è in crescita, offrendo ai genitori comodità e resi facili.
Per categoria: la stabilità del mercato di massa incontra l'accelerazione dei prezzi premium
Nel 2025, i prodotti di largo consumo hanno conquistato una quota di mercato dominante del 68.88%, in gran parte attribuita alla loro convenienza e alla loro ampia accessibilità. Prodotti in grandi quantità con design standardizzati, questi prodotti consentono ai produttori di mantenere costi inferiori. I rivenditori, sfruttando una logistica efficiente come la gestione just-in-time dell'inventario, garantiscono la disponibilità dei prodotti evitando al contempo l'eccesso di scorte. Inoltre, l'analisi predittiva consente ai rivenditori di prevedere la domanda, evitando carenze di scorte nei principali punti vendita discount. Nonostante l'intensa concorrenza sui prezzi, alcuni marchi si ritagliano una nicchia introducendo certificazioni di sostenibilità e offrendo taglie inclusive, ampliando l'attrattiva dei clienti. Infine, le politiche di reso flessibili, sia nei negozi online che in quelli fisici, rafforzano la fiducia e la fedeltà degli acquirenti di largo consumo.
D'altro canto, i prodotti premium sono destinati a crescere a un CAGR del 7.54% fino al 2031, alimentati dal desiderio dei consumatori di esclusività e di esperienze di acquisto distintive. Mettendo in risalto l'artigianato tradizionale, le collezioni in edizione limitata e i servizi su misura, questi prodotti vantano prezzi elevati, anche in mercati in cui la spesa è tipicamente contenuta. I marchi premium stanno semplificando le loro catene di approvvigionamento per garantire trasparenza e qualità, garantendo materiali di prima qualità e di provenienza etica. Alcuni si stanno persino avventurando nel mondo digitale, utilizzando token non fungibili (NFT) come moderno marchio di autenticità. Operando sia nel segmento di mercato di massa che in quello premium, i principali attori possono diversificare i propri portafogli, garantendo la resilienza ai cambiamenti economici nel settore degli accessori moda dell'area Asia-Pacifico. Questo duplice approccio consente loro di adattare la produzione e l'offerta in base all'evoluzione dei gusti dei consumatori e alle dinamiche di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera
I negozi fisici hanno rappresentato il 63.95% delle vendite nel 2025, a dimostrazione del fatto che molti clienti preferiscono ancora vedere e toccare gli accessori prima di acquistarli. Per migliorare l'esperienza di acquisto, i rivenditori stanno aggiornando il layout dei loro negozi con espositori più efficaci, aggiungendo codici QR che forniscono maggiori dettagli sui prodotti e offrendo servizi "clicca e ritira". Questi servizi consentono ai clienti di ordinare online e ritirare gli acquisti in negozio, contribuendo a ridurre i costi di consegna. I grandi magazzini rimangono una scelta popolare perché attraggono molti acquirenti, ma l'aumento del costo degli affitti sta spingendo i rivenditori a provare nuovi approcci. Molti stanno sperimentando negozi pop-up temporanei e allestimenti shop-in-shop, che li aiutano a rimanere visibili ai clienti senza impegnarsi in contratti di locazione a lungo termine.
Si prevede che le vendite online cresceranno a un CAGR significativo dell'7.99%, trainate dalla praticità dei pagamenti mobile, dalle immagini di alta qualità e dalla crescente influenza delle piattaforme di social-commerce. In paesi come la Cina e il Sud-est asiatico, gli eventi di shopping in diretta streaming stanno guadagnando slancio, consentendo ai consumatori di assistere a dimostrazioni di prodotti ed effettuare acquisti all'istante. I rivenditori stanno inoltre investendo in strategie omnicanale integrate, integrando sistemi di inventario fisici e online per offrire un'evasione degli ordini più rapida, opzioni di consegna flessibili e disponibilità dei prodotti in tempo reale. Queste innovazioni stanno rimodellando il percorso del cliente e alimentando la continua crescita del mercato degli accessori moda online nella regione.
Analisi geografica
China Fashion Accessories Market
Nel 2025, la Cina detiene una quota dominante del 39.12% del mercato regionale. Questa posizione di leadership deriva dalle sue sofisticate piattaforme di e-commerce, che servono abilmente sia gli appassionati del lusso che gli acquirenti di accessori attenti al budget. I marchi locali si adattano rapidamente alle tendenze che emergono sui social media, mentre i marchi internazionali del lusso infondono il loro marketing con simboli dello zodiaco cinese e temi culturalmente significativi. Le iniziative per contrastare i prodotti contraffatti e istituire sistemi di verifica hanno rafforzato la fiducia dei consumatori, portando a un aumento degli acquisti di articoli di lusso premium. Tuttavia, il mercato si trova a fronteggiare una forte concorrenza, che fa aumentare i costi di acquisizione di nuova clientela. In risposta, i marchi si stanno orientando verso canali privati come i gruppi WeChat, promuovendo il coinvolgimento diretto dei consumatori, la fidelizzazione e le esperienze di acquisto personalizzate.
ASEAN Fashion Accessories Market
La Thailandia emerge come il mercato in più rapida crescita della regione, con un CAGR previsto dell'8.42%. Questa impennata è sostenuta dalla ripresa del turismo internazionale, che porta più visitatori nei centri commerciali e nelle boutique di lusso. I rivenditori, a loro volta, stanno curando collezioni esclusive a tema viaggio e lanciando negozi pop-up su misura per i turisti. L'intera regione del Sud-est asiatico sta assistendo a un boom del commercio digitale, con proiezioni della Banca Asiatica di Sviluppo che indicano che rappresenterà il 61% delle transazioni e-commerce B2C globali entro il 2025. Nel frattempo, il Vietnam rafforza il suo vantaggio nelle esportazioni grazie alla trasparenza della catena di approvvigionamento basata sulla blockchain, e Singapore consolida la sua posizione di polo logistico, offrendo consegne transfrontaliere in giornata e sistemi di pagamento semplificati per i suoi acquirenti incentrati sui dispositivi mobili.
India and Indonesia Fashion Accessories Market
L'espansione del mercato indiano è alimentata dall'urbanizzazione, dall'aumento del reddito disponibile e da una fiorente infrastruttura commerciale nelle città più piccole. Con una classe media in crescita che spende cifre folli in accessori moda, i marchi locali e globali trovano terreno fertile per la loro espansione. Nella vicina Indonesia, le sponsorizzazioni delle celebrità esercitano un'influenza considerevole, a dimostrazione delle strategie di marketing condivise e adattate della regione. La logistica migliorata, come le rotte merci che collegano l'India al Sud-est asiatico, sta riducendo drasticamente i tempi di consegna, consentendo ai rivenditori di rifornire rapidamente gli accessori di tendenza. Questa flessibilità garantisce ai marchi di soddisfare una crescente base di consumatori desiderosi di scelte alla moda ma accessibili.
Panorama normativo
La regolamentazione degli accessori moda nella regione Asia-Pacifico è sempre più influenzata dalle norme sul commercio transfrontaliero e da requisiti di conformità della catena di approvvigionamento più stringenti. L'attuazione del RCEP entro il 2026 standardizzerà le regole di origine e le tariffe doganali lungo i principali corridoi regionali, influenzando le scelte di approvvigionamento e la distribuzione intra-asiatica degli accessori, dai componenti per calzature ai gioielli e alle borse. Allo stesso tempo, le attività di contrasto alla proprietà intellettuale e alla contraffazione rimangono un fattore determinante in diversi mercati, spingendo i marchi verso una maggiore autenticazione dei prodotti e un coordinamento doganale più stretto.
In materia di sostenibilità e approvvigionamento responsabile, le aspettative di due diligence in materia di schiavitù moderna e lavoro forzato per le catene di approvvigionamento globali stanno aumentando i requisiti di documentazione e tracciabilità per gli esportatori e i proprietari di marchi che si rivolgono ai consumatori internazionali. Ciò è in linea con la governance incentrata sui fornitori visibile nella regione, tra cui le politiche di Titan Company Limited incentrate sui fornitori e l'utilizzo di raffinerie accreditate LBMA per la maggior parte delle materie prime utilizzate nella gioielleria, a supporto della conformità per le categorie di accessori di alta gamma, dove le dichiarazioni di provenienza e approvvigionamento responsabile sono fondamentali per il posizionamento del marchio.
Analisi della catena del valore
La catena del valore degli accessori moda nella regione Asia-Pacifico comprende materie prime (tessuti, sostituti della pelle, metalli, pietre preziose e componenti elettronici per dispositivi indossabili), progettazione e sviluppo del prodotto, produzione e assemblaggio, branding e merchandising, e distribuzione multicanale. Lo sviluppo del prodotto e l'innovazione dei materiali sono sempre più localizzati per garantire velocità e adattamento al mercato, supportati dalla creazione da parte di Nike di un centro di ricerca e sviluppo e di un polo tecnologico a Shenzhen per accelerare lo sviluppo e il lavoro sui materiali per il mercato cinese. Nel settore della gioielleria di lusso, la garanzia di approvvigionamento e la capacità artigianale dipendono da investimenti a monte e da una più rigorosa gestione dei fornitori, mentre le categorie del mercato di massa si basano maggiormente sulla produzione su larga scala, sul rapido rifornimento e sulla disciplina dei costi.
A valle della filiera, la regione è un mix di negozi monomarca, grandi magazzini, negozi specializzati e commercio online e social in rapida crescita. I gruppi del lusso spesso privilegiano il controllo diretto della vendita al dettaglio per gestire inventario, prezzi e clientela, mentre i grandi operatori regionali costruiscono e ottimizzano le reti di negozi insieme al digitale. Titan Company Limited ha reso nota la propria presenza internazionale nel settore della vendita al dettaglio a marzo 2026 (inclusi 149 negozi nel GCC, 12 in Nord America e uno a Singapore) e l'intensa attività di ottimizzazione della rete durante il quarto trimestre dell'anno fiscale 2026 (ristrutturazioni e chiusure di negozi), a dimostrazione di come i principali venditori di accessori gestiscano la produttività della distribuzione e l'esperienza del marchio in diversi formati e aree geografiche.
Panorama competitivo
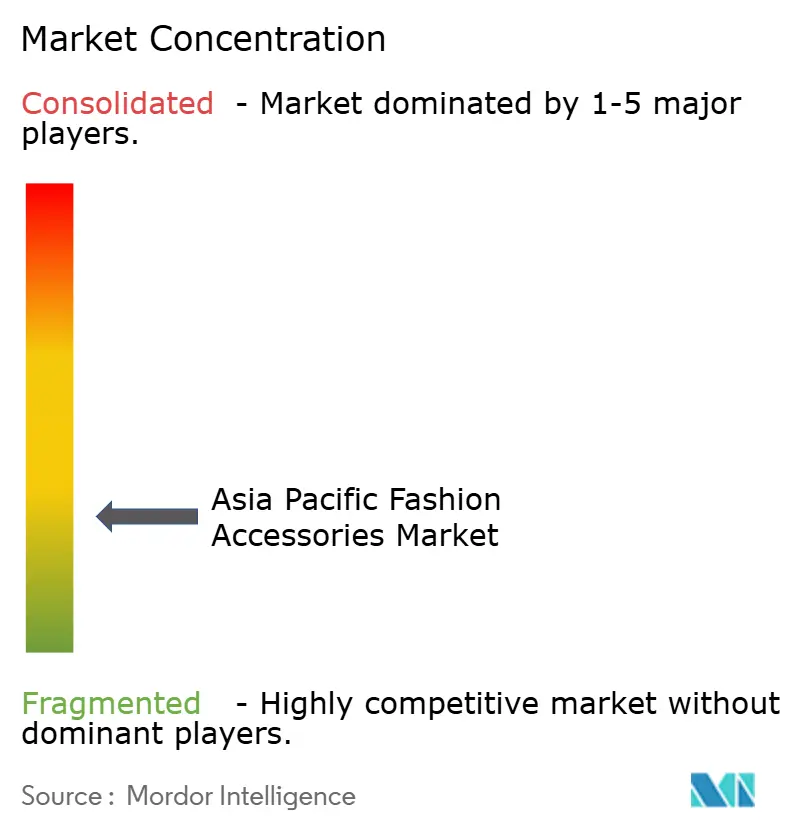
La concorrenza nel mercato degli accessori moda nella regione Asia-Pacifico è frammentata. Marchi globali come LVMH, Hermès e Kering, insieme ad aziende come Nike, Adidas e PUMA, competono con attori regionali e di nicchia. Ogni marchio sta adattando i propri prodotti alle preferenze culturali locali. Ad esempio, nel 2024, il centro di ricerca e sviluppo Nike di Shenzhen si è concentrato sulla progettazione di prodotti specifici per il mercato cinese, adottando una strategia nota come innovazione "in-market, for-market". Questo approccio consente ai marchi globali di rimanere rilevanti rispondendo alle esigenze specifiche dei consumatori locali. Allo stesso tempo, i marchi regionali stanno sfruttando la loro profonda conoscenza dei gusti locali per rafforzare la propria presenza sul mercato e competere efficacemente con gli attori globali.
Le opportunità nel settore degli accessori sostenibili e dei dispositivi indossabili intelligenti sono in crescita, con le startup che utilizzano le piattaforme dei social media per il marketing al posto della pubblicità tradizionale. Ad esempio, nel 2024, diverse startup nel Sud-est asiatico hanno introdotto borse e gioielli ecosostenibili realizzati con materiali riciclati. Questi prodotti hanno ottenuto una notevole attenzione grazie alle campagne su Instagram e TikTok, che hanno permesso loro di raggiungere un vasto pubblico senza dover investire ingenti budget di marketing. Anche i marchi del lusso stanno adottando la tecnologia blockchain per fornire certificati di autenticità, contribuendo a prevenire la contraffazione dei prodotti e a rafforzare la fiducia dei consumatori. Un esempio degno di nota è l'acquisizione di Chrome Hearts da parte di LVMH nel 2024, che ha permesso all'azienda di ampliare il proprio portfolio con marchi di nicchia con un forte seguito online. Ciò evidenzia la crescente importanza dell'engagement digitale e della sostenibilità nel mercato degli accessori moda.
I marchi globali collaborano sempre più con gli artigiani locali per realizzare prodotti culturalmente autentici che rispettano gli standard ambientali. Nomi rinomati come Hermès, Louis Vuitton e Gucci si riforniscono da artigiani indiani, infondendo nelle loro collezioni un tocco di eleganza artigianale. Questa mossa non solo salvaguarda l'artigianato tradizionale, ma incontra anche il favore dei consumatori attenti all'ambiente. Inoltre, i produttori conto terzi stanno espandendo le loro attività dalla Cina a paesi come Cambogia e India, mitigando i rischi legati a dazi e restrizioni commerciali. Questo cambiamento strategico rafforza la stabilità delle catene di approvvigionamento e riduce la dipendenza da una singola regione. Nel mercato degli accessori moda dell'area Asia-Pacifico, le aziende stanno sfruttando tecnologie avanzate come l'analisi predittiva e la visualizzazione immersiva dei prodotti. Queste innovazioni migliorano l'efficienza, perfezionano le previsioni della domanda e garantiscono l'allineamento dei prodotti alle preferenze dei consumatori, garantendo alle aziende un vantaggio competitivo.
Leader del settore degli accessori moda dell'Asia-Pacifico
-
Società Titan Limited
-
LVMH Moët Hennessy Louis Vuitton SE
-
Kering SA
-
Prada S.p.A
-
Hermes Internazionale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Titan Company Limited espande il marchio di borse premium IRTH con nuove sedi, tra cui un punto vendita presso l'Indore Phoenix Citadel Mall. L'espansione formalizza la categoria delle borse nei mercati dell'area Asia-Pacifico e amplia l'accesso ai negozi diretti. Supporta la crescita del settore delle borse e rafforza la rete di negozi diretti del rivenditore rispetto ai concorrenti non organizzati.
- Aprile 2026: Titan Company Limited pubblica i risultati del quarto trimestre dell'anno fiscale 2026, che mostrano una crescita del 47% nella categoria borse da donna e l'apertura di 6 nuovi negozi per il marchio IRTH. La performance segnala un dinamismo nel segmento delle borse premium e riflette i progressi nell'espansione del marchio. I risultati rafforzano la strategia per le borse premium e la traiettoria di espansione della rete di vendita al dettaglio.
- Marzo 2026: Kering SA completa l'acquisizione iniziale di una quota del 20% in Raselli Franco Group per 115 milioni di euro, al fine di rafforzare il controllo sulla catena del valore della gioielleria. L'acquisizione potenzia l'integrazione della catena di fornitura della gioielleria nel segmento del lusso dell'area Asia-Pacifico e supporta il posizionamento del marchio nei mercati ad alto valore. Amplia inoltre l'accesso di Kering alle capacità regionali nel settore della gioielleria di lusso e alla capacità produttiva a valle.
Ambito e metodologia
Un accessorio di moda viene utilizzato per completare un outfit e completare il look di chi lo indossa. Il mercato degli accessori moda dell'Asia-Pacifico è segmentato per tipo di prodotto in calzature, abbigliamento, portafogli, borse, orologi e altri prodotti. In base agli utenti finali, il mercato è segmentato in uomini, donne, bambini/bambini e unisex. Per canale di distribuzione, il mercato è segmentato nel canale offline e nel canale online. In base alla geografia, il mercato è segmentato in Cina, Giappone, India, Australia e il resto dell’Asia-Pacifico. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
Per tipo di prodotto
| Calzature |
| Abbigliamento |
| Portafogli |
| Borse a mano |
| Orologi |
| Occhiali da sole |
| Gioielleria |
Per utente finale
| Uomo |
| Donna |
| Bambini / Bambini |
Per Categoria
| Massa |
| Premium |
Per canale di distribuzione
| Negozi offline |
| Negozi on-line |
Per geografia
| Cina |
| India |
| Giappone |
| Australia |
| Indonesia |
| Corea del Sud |
| Tailandia |
| Singapore |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Calzature |
| Abbigliamento | |
| Portafogli | |
| Borse a mano | |
| Orologi | |
| Occhiali da sole | |
| Gioielleria | |
| Per utente finale | Uomo |
| Donna | |
| Bambini / Bambini | |
| Per Categoria | Massa |
| Premium | |
| Per canale di distribuzione | Negozi offline |
| Negozi on-line | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli accessori moda nella regione Asia-Pacifico?
Il mercato è valutato a 1.08 trilioni di dollari nel 2026 e si prevede che raggiungerà 1.47 trilioni di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più velocemente?
Si prevede che gli orologi, compresi gli smartwatch e gli orologi di lusso, cresceranno a un CAGR del 6.88% fino al 2031.
Quanto è importante la Cina nel mercato regionale?
La Cina ha contribuito al 39.12% del fatturato del 2025, diventando il più grande mercato nazionale.
Quale quota detengono i canali online?
I negozi offline continueranno a dominare con una quota del 63.95% nel 2025, ma i canali online stanno avanzando a un CAGR dell'7.99%.


