

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.65 miliardo di dollari |
| Dimensione del mercato (2031) | 3.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.26% CAGR |
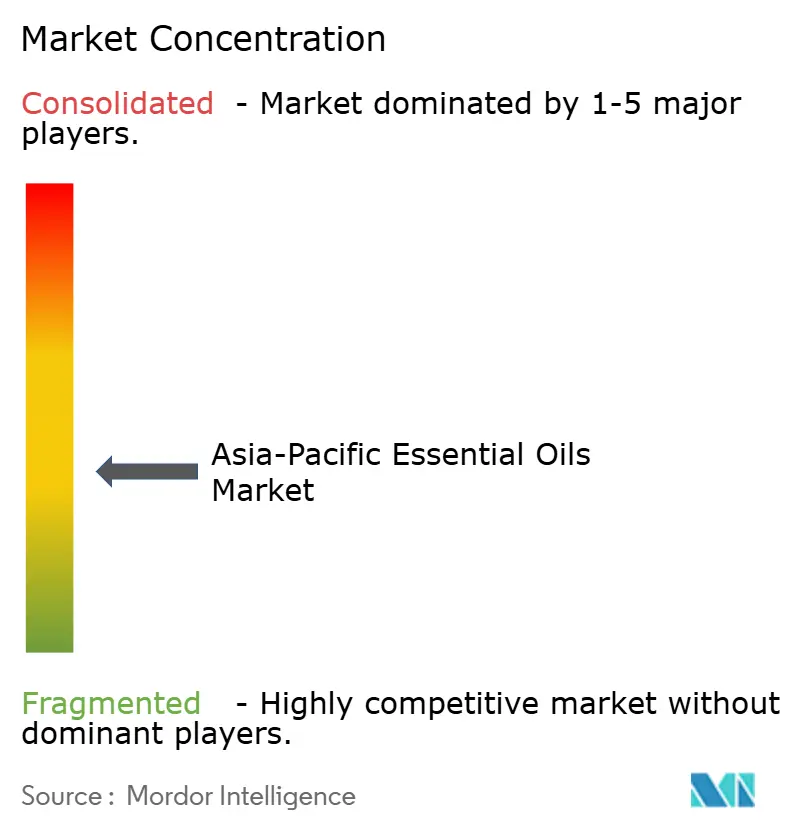
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli oli essenziali nell'Asia-Pacifico di Mordor Intelligence
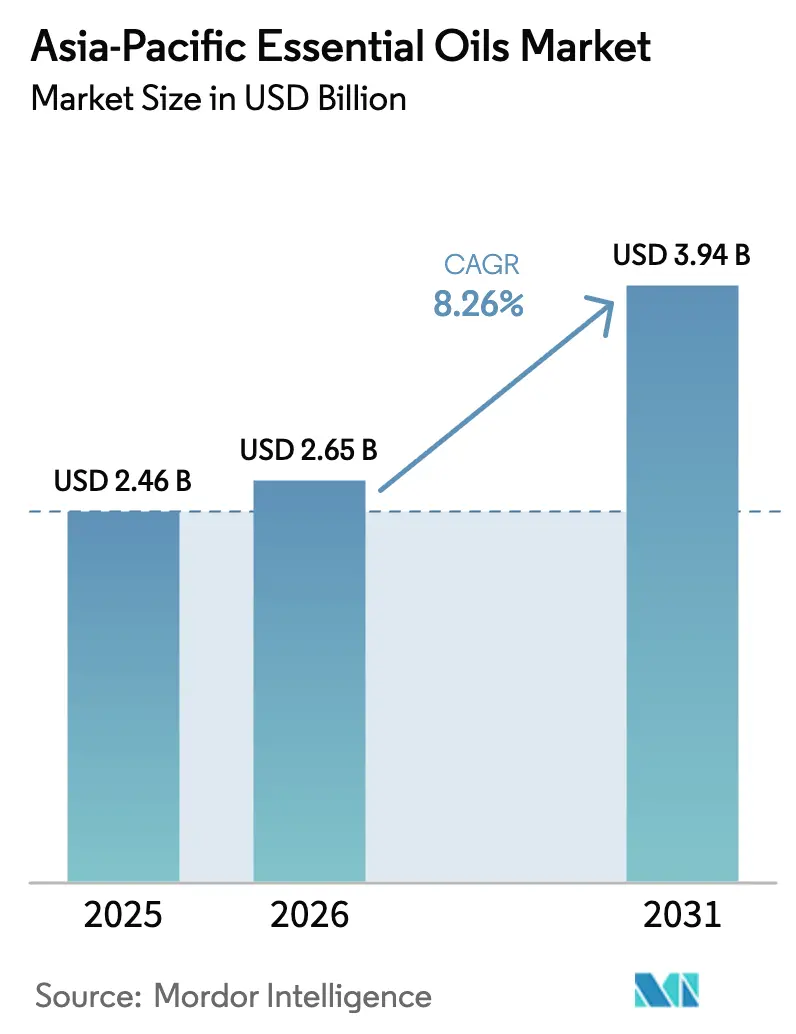
Si prevede che il mercato degli oli essenziali nell'area Asia-Pacifico aumenterà da 2.46 miliardi di dollari nel 2025 a 2.65 miliardi di dollari nel 2026 e raggiungerà i 3.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.26% nel periodo 2026-2031. Questa crescita è influenzata da molteplici fattori, tra cui l'implementazione di normative più severe sugli additivi sintetici, una maggiore consapevolezza dei consumatori in merito alla trasparenza degli ingredienti e la crescente adozione istituzionale di pratiche di aromaterapia e prodotti a etichetta pulita. La Cina continua a dominare il mercato in termini di dimensioni, trainata dalla produzione di oli essenziali a base di scorza di agrumi e mentolo. Nel frattempo, il Giappone si sta affermando come il mercato in più rapida crescita nella regione, principalmente a causa del rapido invecchiamento della popolazione. Le riforme normative, come le restrizioni sull'uso di microplastiche e i requisiti per la divulgazione delle fragranze, stanno accelerando ulteriormente la transizione verso input di origine vegetale. Le aziende che operano con modelli verticalmente integrati, gestendo processi che vanno dalla coltivazione alla distillazione fino alla formulazione, stanno ottenendo margini di profitto significativi. Inoltre, i progressi nelle tecnologie di estrazione, tra cui i metodi di spremitura a freddo e l'estrazione con anidride carbonica supercritica (CO₂), stanno riducendo il rischio di residui, migliorando il posizionamento dei prodotti premium e incoraggiando l'adozione di soluzioni botaniche in vari settori, tra cui alimentare, cosmetico e prodotti per la casa.
Punti chiave del rapporto
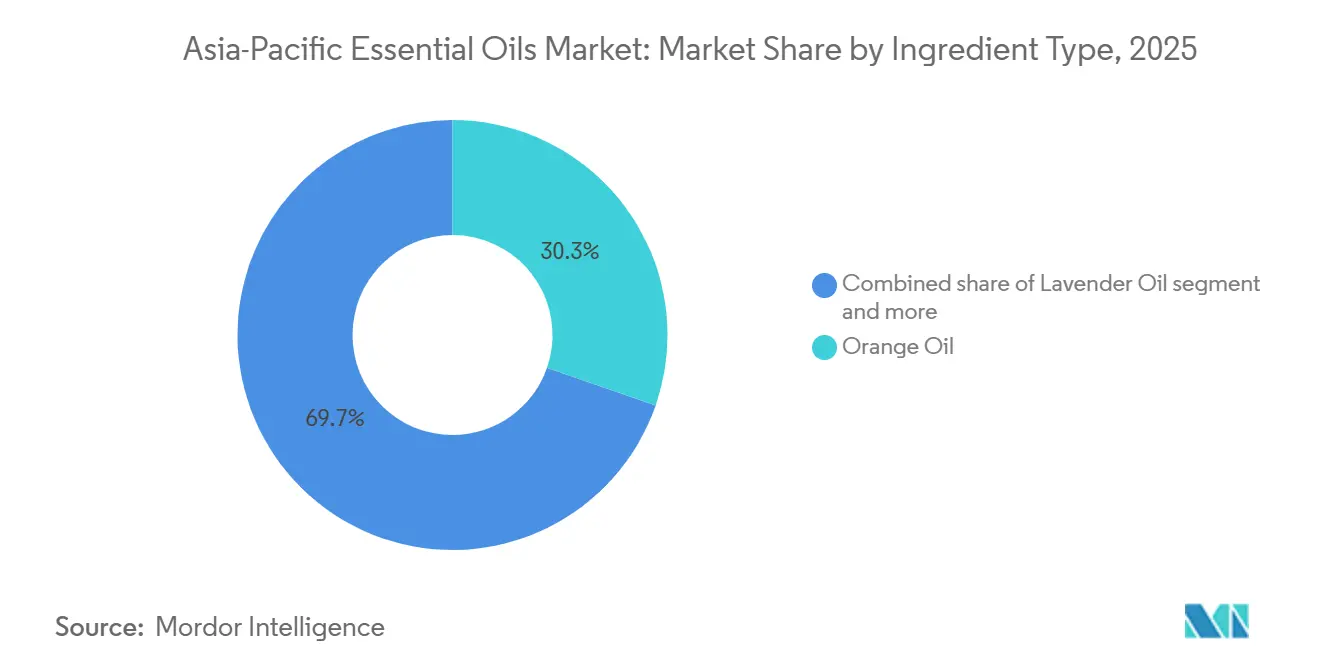
- Per tipologia di ingrediente, l'olio d'arancia ha dominato il mercato degli oli essenziali nell'area Asia-Pacifico con il 30.31% nel 2025, mentre l'olio di lavanda ha registrato la crescita prevista più elevata, con un CAGR dell'8.72% fino al 2031.
- Per fonte, gli estratti di fiori rappresentavano il 35.08% del mercato degli oli essenziali dell'area Asia-Pacifico nel 2025 e sono destinati a crescere a un CAGR del 9.00% entro il 2031.
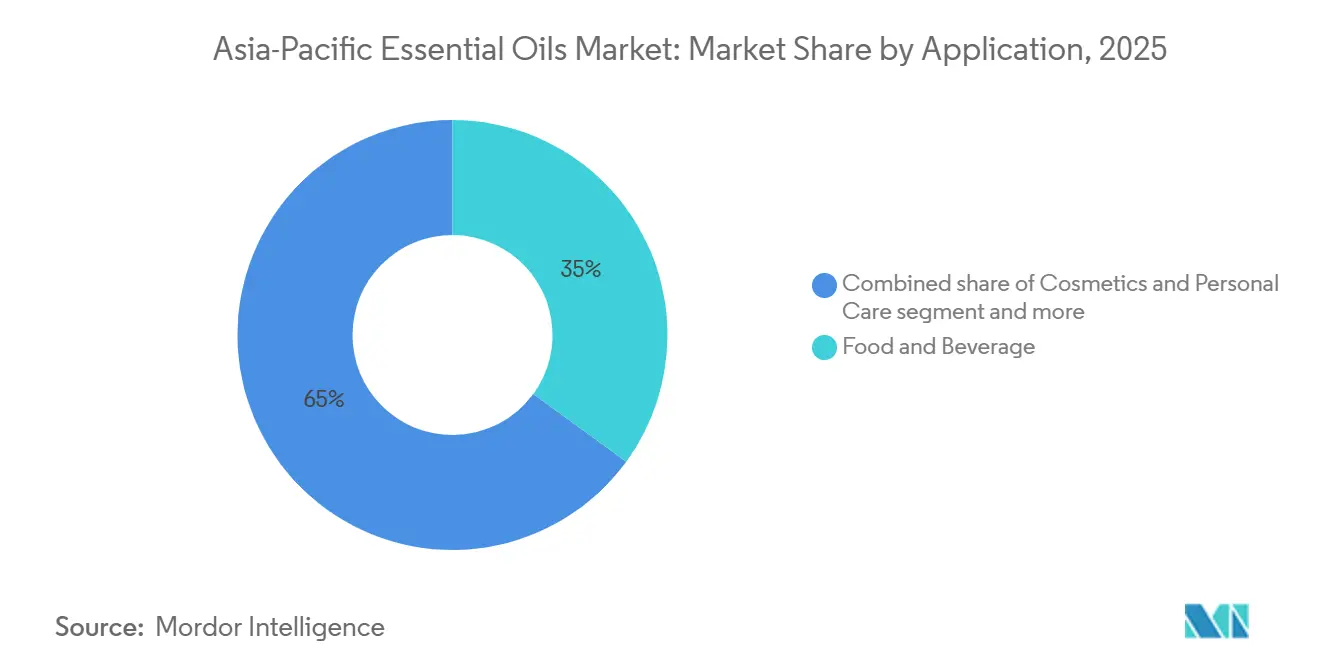
- Per applicazione, nel 2025 il settore alimentare e delle bevande ha rappresentato il 35.03% del fatturato del segmento; cosmetici e cura della persona sono destinati a crescere a un CAGR del 9.62% fino al 2031.
- In termini geografici, la Cina ha rappresentato il 37.21% del fatturato del 2025, mentre si prevede che il Giappone crescerà a un CAGR del 9.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli oli essenziali nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza per ingredienti naturali e biologici nei prodotti di consumo | + 1.5% | Cina, India, Asia sud-orientale con ricadute in Giappone e Australia | Medio termine (2-4 anni) |
| Rapida espansione delle pratiche di aromaterapia e benessere | + 1.3% | Giappone, Corea del Sud, centri urbani in Cina e India | A lungo termine (≥4 anni) |
| Utilizzo crescente di oli essenziali nelle formulazioni di bellezza naturali e pulite | + 1.4% | Corea del Sud, Giappone, Cina, con una crescita trainata dalle esportazioni in Thailandia | Medio termine (2-4 anni) |
| Aumentare la consapevolezza dei benefici terapeutici e funzionali della medicina tradizionale | + 1.0% | Cina, India, Indonesia, con centri di medicina tradizionale cinese e ayurveda | A lungo termine (≥4 anni) |
| Innovazione negli aromi per applicazioni alimentari e delle bevande | + 1.2% | Cina, Giappone, Australia e Singapore: spinta normativa sui prodotti confezionati | A breve termine (≤2 anni) |
| Passaggio a prodotti per la casa e la cura della casa privi di sostanze chimiche | + 0.9% | Australia, Singapore, Giappone, con adozione della certificazione ecologica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza per ingredienti naturali e biologici nei prodotti di consumo
I produttori di beni di consumo della regione Asia-Pacifico stanno apportando modifiche significative alle loro linee di prodotti per la cura della persona, alimentari e per la casa, sostituendo profumi e conservanti sintetici con oli essenziali distillati a vapore. Questa transizione è stata guidata dai requisiti normativi di paesi come Cina e Corea del Sud, che ora impongono la completa divulgazione degli ingredienti sulle etichette dei cosmetici. Nel 2024, la National Medical Products Administration cinese ha ampliato la sua lista negativa di ingredienti cosmetici includendo 27 muschi e ftalati sintetici. Di conseguenza, i marchi hanno iniziato a utilizzare oli essenziali come geranio, rosa e sandalo in prodotti per la cura della pelle di alta qualità. Analogamente, nel 2025, il Bureau of Indian Standards indiano ha rivisto le sue specifiche per gli oli essenziali biologici secondo lo standard indiano 210, introducendo limiti di residui più severi per pesticidi e metalli pesanti. Sebbene queste modifiche abbiano aumentato i costi di conformità, hanno anche fornito un vantaggio competitivo ai distillatori accreditati dal National Accreditation Board for Testing and Calibration Laboratories (NABL), garantendo standard qualitativi più elevati. Allo stesso tempo, la classe media sta crescendo in termini di consapevolezza riguardo alla sicurezza degli ingredienti. Un sondaggio condotto nel 2025 ha rilevato che il 68% dei consumatori cinesi che vivono in aree urbane controlla le etichette dei cosmetici per verificare la presenza di dichiarazioni di naturalità prima di effettuare un acquisto. Questa preferenza per gli ingredienti naturali non si limita ai cosmetici, ma si estende anche al settore alimentare e delle bevande. Ad esempio, gli obblighi di etichettatura pulita in Australia e Singapore hanno incoraggiato i produttori di bevande a sostituire gli aromi artificiali di agrumi con oli di arancia e limone spremuti a freddo, offrendo sia autenticità del sapore che appeal di marketing. Inoltre, gli schemi di certificazione biologica come l'Organic del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e l'Organic dell'Unione Europea (UE) stanno guadagnando popolarità nei mercati orientati all'esportazione. I distillatori indiani e thailandesi stanno investendo sempre più in queste certificazioni per accedere a prezzi premium in mercati come il Giappone e l'Australia.
Rapida espansione delle pratiche di aromaterapia e benessere
L'adozione dell'aromaterapia sta crescendo in modo significativo in Giappone, Corea del Sud e nelle aree urbane della Cina, trainata dall'invecchiamento della popolazione, dai programmi di riduzione dello stress sul lavoro e dalla sua integrazione nelle pratiche di benessere tradizionali. In Giappone, il Ministero della Salute, del Lavoro e del Welfare ha approvato 12 nuovi prodotti aromaterapici a base di oli essenziali per la vendita senza ricetta nel 2025, riconoscendone il ruolo nella riduzione dello stress e nel miglioramento del sonno tra la popolazione anziana. In Corea del Sud, il settore del turismo del benessere, che ha attirato 4.2 milioni di visitatori nel 2025, ora include massaggi con oli essenziali ed esperienze di diffusione nel 73% delle strutture spa, integrando oli come lavanda, eucalipto e menta piperita nei servizi di ospitalità. In Cina, l'Amministrazione Statale della Medicina Tradizionale Cinese ha approvato l'aromaterapia come approccio complementare nelle sue linee guida del 2024 per le cliniche di salute integrativa, spingendo i governi provinciali a sovvenzionare i diffusori di oli essenziali nelle strutture di assistenza agli anziani nelle province di Jiangsu e Zhejiang. Nel frattempo, i centri benessere ayurvedici in India, che nel 2025 contavano oltre 8,000 centri, stanno incorporando sempre più oli distillati a vapore come sandalo, vetiver e gelsomino nei trattamenti terapeutici, supportati dalla ricerca dell'Istituto Centrale per le Piante Medicinali e Aromatiche del Consiglio per la Ricerca Scientifica e Industriale. Inoltre, reti di vendita diretta come doTERRA e Young Living hanno ampliato la loro base di distribuzione nel Sud-est asiatico del 18% nel 2025, sfruttando la formazione sui social media e i modelli di home-party per rendere l'aromaterapia più accessibile al di fuori dei mercati d'élite urbani.
Utilizzo crescente di oli essenziali nelle formulazioni di bellezza naturali e pulite
I marchi di bellezza coreani e giapponesi stanno incorporando oli essenziali in sieri anti-età, detergenti e maschere in tessuto per conformarsi ai divieti sulle microplastiche e rispondere alla richiesta dei consumatori di elenchi di ingredienti trasparenti. Nel 2024, il Ministero della Sicurezza Alimentare e dei Farmaci della Corea del Sud ha vietato le microsfere nei cosmetici da risciacquo e ha esteso le restrizioni ai prodotti leave-on nel 2025. Questo cambiamento normativo ha portato i formulatori a sostituire esfolianti e conservanti sintetici con oli essenziali come tea tree, lavanda e rosmarino, che offrono benefici antimicrobici e antiossidanti. In Giappone, importanti aziende cosmetiche come Shiseido e Kao hanno introdotto 34 nuove linee di prodotti a base di oli essenziali nel 2025, concentrandosi su oli spremuti a freddo di yuzu, cipresso hinoki e camelia provenienti da aziende agricole nazionali per supportare le strategie di premiumizzazione "Made in Japan". Nel frattempo, il mercato cinese della bellezza di tipo C, che ha registrato una crescita del 22% su base annua nel 2025, presenta in modo prominente gli oli essenziali come ingredienti chiave in marchi come Florasis e Proya, che sfruttano i temi della medicina tradizionale cinese con estratti di ginseng, goji e osmanto. In Thailandia, i produttori a contratto, responsabili del 40% dei cosmetici a marchio privato dell'ASEAN, hanno registrato un aumento del 29% nell'approvvigionamento di oli essenziali nel 2025, trainato dalla domanda di esportazione da Australia e Singapore, dove i canali di vendita al dettaglio di prodotti di bellezza pulita hanno ampliato lo spazio sugli scaffali per le formulazioni naturali. Standard normativi come ISO 9235 per le oleoresine e ISO 4730 per la nomenclatura degli oli essenziali forniscono parametri di qualità che facilitano il commercio transfrontaliero, riducendo i rischi di formulazione per i marchi multinazionali che entrano nella regione.
Aumentare la consapevolezza dei benefici terapeutici e funzionali della medicina tradizionale
I sistemi di medicina tradizionale nella regione Asia-Pacifico stanno adottando sempre più gli oli essenziali nelle pratiche cliniche, spinti dal supporto governativo e dalla ricerca che ne evidenzia le proprietà antimicrobiche, antinfiammatorie e analgesiche. La Strategia per la Medicina Tradizionale dell'Organizzazione Mondiale della Sanità del 2024 ha sottolineato gli oli essenziali come interventi comprovati per le infezioni respiratorie e i disturbi legati allo stress. Ciò ha incoraggiato i ministeri della salute di paesi come Cina, India e Indonesia a includere l'aromaterapia nelle linee guida per l'assistenza primaria [1] Fonte: Organizzazione Mondiale della Sanità, "Strategia per la Medicina Tradizionale dell'OMS 2024-2034", who.int . Ad esempio, il Ministero indiano di Ayurveda, Yoga e Naturopatia, Unani, Siddha e Omeopatia (AYUSH) ha stanziato 120 crore di INR (14.4 milioni di USD) nel 2025 per promuovere la ricerca sugli oli essenziali nelle formulazioni ayurvediche. La ricerca condotta presso l'All India Institute of Medical Sciences ha dimostrato l'efficacia degli oli di eucalipto e menta piperita nella gestione dei sintomi della broncopneumopatia cronica ostruttiva. Analogamente, l'Amministrazione statale cinese per la medicina tradizionale cinese ha pubblicato nel 2025 un compendio che ha identificato 47 oli essenziali per uso terapeutico, come il sandalo per ridurre l'ansia e l'olio di zenzero per migliorare la digestione, consentendo ai professionisti autorizzati della medicina tradizionale cinese di prescriverli. In Indonesia, l'Agenzia nazionale per il controllo dei farmaci e degli alimenti ha approvato nel 2025 19 prodotti Jamu a base di oli essenziali, combinando formulazioni tradizionali con moderni metodi di estrazione per soddisfare gli standard di esportazione per mercati come Malesia e Singapore. Studi clinici hanno ulteriormente convalidato questi sviluppi, tra cui uno studio del 2025 pubblicato sul Journal of Ethnopharmacology che ha dimostrato l'efficacia dell'olio dell'albero del tè contro lo Staphylococcus aureus resistente agli antibiotici, supportandone l'uso nei protocolli di controllo delle infezioni ospedaliere in Australia e Nuova Zelanda.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di produzione elevati e prezzi volatili delle materie prime | -1.1% | India, Cina, Indonesia, con regioni di lavanda e agrumi sensibili al clima | A breve termine (≤2 anni) |
| Problemi di controllo qualità, adulterazione e diluizione nella catena di fornitura | -0.8% | Cina, India, Sud-est asiatico, con concentrazione sul mercato spot | Medio termine (2-4 anni) |
| Standardizzazione limitata di gradi, specifiche e schemi di certificazione | -0.6% | Le economie dell’ASEAN, con normative nazionali frammentate | A lungo termine (≥4 anni) |
| Concorrenza di fragranze e aromi sintetici più economici | -0.9% | Indonesia, Thailandia, Filippine, con segmenti di consumatori sensibili al prezzo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di produzione elevati e prezzi volatili delle materie prime
La produzione di oli essenziali continua a subire notevoli pressioni sui costi a causa della raccolta ad alta intensità di manodopera, dei processi di distillazione ad alto consumo energetico e della variabilità della resa indotta dal clima, che interrompono le catene di approvvigionamento e riducono i margini di profitto per i distillatori. Nel 2024, la coltivazione della lavanda nella regione cinese dello Xinjiang e nella valle del Kashmir in India ha registrato cali di resa rispettivamente del 18% e del 23%, causati da gelate fuori stagione e da andamenti monsonici irregolari. Questi fattori hanno spinto i prezzi spot dell'olio di lavanda da 45 dollari al chilogrammo a gennaio 2024 a 68 dollari al chilogrammo a dicembre 2025. La produzione di olio di scorza di agrumi, che dipende dai flussi di sottoprodotti della produzione di succhi, rimane suscettibile alle fluttuazioni dei prezzi della frutta. Una siccità nel 2025 nella provincia cinese di Jiangxi ha ridotto i raccolti di arance del 14%, riducendo l'offerta di olio di arancia spremuto a freddo e aumentando i prezzi del 22% su base annua. Inoltre, i costi energetici della distillazione a vapore, che rappresentano dal 30 al 40% delle spese di produzione, sono aumentati drasticamente nel 2025. Le tariffe del gas naturale e dell'elettricità sono aumentate rispettivamente del 12% e del 9% in India e Indonesia, riducendo ulteriormente i margini di profitto per i piccoli distillatori che non hanno accesso a infrastrutture per le energie rinnovabili. La scarsità di manodopera si aggiunge a queste sfide, in particolare per colture come gelsomino, rosa e ylang-ylang, che richiedono dalle 200 alle 300 ore-uomo per ettaro per la raccolta manuale. L'inflazione salariale in Thailandia e Vietnam, dove il costo del lavoro agricolo è aumentato dell'8% nel 2025, ha costretto alcuni coltivatori ad abbandonare appezzamenti a bassa resa. Queste condizioni avvantaggiano gli operatori verticalmente integrati che gestiscono i processi di coltivazione, distillazione e formulazione, creando al contempo barriere significative per i nuovi entranti e i trader di materie prime che dipendono dai mercati spot.
Problemi di controllo qualità, adulterazione e diluizione nella catena di fornitura
L'adulterazione rimane un problema significativo nel commercio di oli essenziali nella regione Asia-Pacifico, con audit cromatografici che identificano additivi sintetici, diluizione con oli vettori e sostituzione di specie che compromettono la qualità del prodotto ed erodono la fiducia nel marchio. Il Comitato Tecnico 54 dell'Organizzazione Internazionale per la Standardizzazione (ISO), che sovrintende agli standard degli oli essenziali, ha segnalato 127 casi di olio di lavanda adulterato nel 2024. Questi casi includevano campioni miscelati con linalolo sintetico e acetato di linalile per imitare i profili autentici della lavanda [2] Fonte: Comitato Tecnico ISO 54, "Rapporti sull'adulterazione 2024", iso.org . Analogamente, nel 2025, il Bureau of Indian Standards (BIS) ha riscontrato che il 34% dei campioni di olio di limone testati conteneva limonene o frazioni terpeniche aggiunte. Questa pratica è principalmente motivata dalle differenze di prezzo, poiché gli oli di agrumi spremuti a freddo hanno un prezzo di 18 dollari al chilogrammo, rispetto ai terpeni isolati a 6 dollari al chilogrammo. In Cina, i mercati spot di Guangzhou e Shanghai, che rappresentano il 40% del commercio regionale di oli essenziali, non richiedono analisi da parte di terzi. Questa mancanza di regolamentazione consente ai commercianti di miscelare oli a basso costo, come l'eucalipto, con menta piperita o menta verde senza doverlo dichiarare. Metodi di rilevamento avanzati come la gascromatografia-spettrometria di massa (GC-MS) e la spettroscopia di risonanza magnetica nucleare (NMR), altamente efficaci nell'individuare le adulterazioni, rimangono sottoutilizzati al di fuori di Australia e Giappone a causa dell'elevato costo delle apparecchiature, che supera i 150,000 dollari per laboratorio. In India, il National Accreditation Board for Testing and Calibration Laboratories (NABL) ha accreditato solo 23 laboratori di analisi per oli essenziali entro il 2025, un numero insufficiente per monitorare le 4,800 distillerie operanti in stati come Uttar Pradesh, Tamil Nadu e Kerala. Questa lacuna nel controllo qualità riduce la fiducia degli acquirenti, in particolare tra le multinazionali del settore degli aromi e delle fragranze che richiedono certificati di analisi conformi alla norma ISO 4730.
Analisi del segmento
Per tipo di ingrediente: la dominanza degli agrumi incontra l'accelerazione floreale
I progressi nei metodi di estrazione a freddo e l'utilizzo dei sottoprodotti hanno permesso all'olio d'arancia di rappresentare il 30.31% del segmento degli ingredienti nel 2025. L'olio di lavanda, d'altro canto, dovrebbe crescere a un tasso di crescita annuo composto (CAGR) dell'8.72% fino al 2031, trainato dall'aumento della coltivazione in Cina e India. L'olio d'arancia beneficia della sua integrazione con la produzione di succo di agrumi, dove gli scarti di buccia dei 7.5 milioni di tonnellate metriche di arance prodotte in Cina nel 2025 vengono utilizzati nei mulini a spremitura a freddo. Questo processo produce olio ricco di d-limonene a un costo inferiore rispetto ai metodi di distillazione indipendenti [3] Fonte: USDA Foreign Agricultural Service, "China Citrus Annual Report 2025", fas.usda.gov . Le applicazioni alimentari e delle bevande rappresentano il 58% del consumo di olio d'arancia, con i produttori di bevande in Giappone e Australia che sostituiscono gli esteri di agrumi sintetici per conformarsi ai requisiti di etichetta pulita. La crescita del mercato dell'olio di lavanda è sostenuta dall'espansione delle coltivazioni nello Xinjiang, dove 12,000 ettari hanno avviato la produzione tra il 2024 e il 2025, e nel Kashmir, dove i sussidi statali hanno facilitato la piantagione di 3,400 ettari. Questi sviluppi hanno ridotto la dipendenza dalle importazioni e abbassato i costi di approvvigionamento per i marchi nazionali di aromaterapia.
L'olio di menta piperita e l'olio di menta verde, utilizzati principalmente in ambito farmaceutico e per l'igiene orale, stanno registrando una crescita trainata dalla crescente domanda di mentolo nell'industria indiana delle caramelle per la tosse e dei balsami analgesici. L'olio di eucalipto, proveniente principalmente dai 28,000 ettari di foreste australiane, è in espansione grazie alle sue applicazioni antimicrobiche nei detergenti per la casa e negli inalanti farmaceutici. L'olio di tea tree, un segmento di nicchia concentrato nel Nuovo Galles del Sud e nel Queensland, è in crescita grazie all'inclusione da parte di marchi cosmetici coreani e giapponesi nei trattamenti per l'acne e nei prodotti per la cura del cuoio capelluto, rafforzata da studi clinici che ne dimostrano l'efficacia contro il Propionibacterium acnes. L'olio di limone, l'olio di rosmarino e l'olio di geranio supportano applicazioni di fragranze e aromi, dove i profili sensoriali distintivi determinano prezzi premium in formulazioni specializzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte: Flower Extraction è leader nel posizionamento premium
Le fonti floreali rappresentavano il 35.08% del segmento delle fonti nel 2025 e si prevede che cresceranno a un CAGR del 9.00% fino al 2031. Questa crescita è attribuita ai progressi nell'efficienza della distillazione a vapore e al prezzo elevato di estratti come rosa, gelsomino e ylang-ylang. L'olio di rosa, che richiede 4,000 chilogrammi di petali per produrre 1 chilogrammo di olio, ha un prezzo di oltre 300 dollari al chilogrammo, rendendolo un ingrediente di lusso nella profumeria di alta gamma e nei cosmetici anti-età. Nel 2025, la regione indiana di Kannauj e la provincia cinese di Gansu hanno prodotto complessivamente 2,800 chilogrammi di olio di rosa, utilizzando unità di distillazione alimentate a energia solare che hanno ridotto i costi energetici del 18%, pur mantenendo i profili esteri richiesti dagli acquirenti europei e giapponesi. L'olio di gelsomino, raccolto di notte per preservarne i composti volatili, è utilizzato in profumeria e aromaterapia; nel 2025 Thailandia e India ne hanno esportato 1,200 chilogrammi a un prezzo medio di 180 dollari al chilo. L'olio di ylang-ylang è distillato in Indonesia e nelle Filippine.
Le fonti a base di foglie, tra cui eucalipto, tea tree e menta piperita, hanno costituito una quota significativa del segmento e stanno registrando una crescita notevole. Questa crescita è supportata dal modello di silvicoltura delle piantagioni australiano, che garantisce rese costanti e facilita la raccolta meccanizzata. Le fonti a base di corteccia, principalmente cannella proveniente da Indonesia e Sri Lanka, hanno rappresentato una quota minore del segmento e sono in costante crescita, trainate dal loro utilizzo in aromatizzazioni alimentari e applicazioni farmaceutiche. Le fonti a base di radici, come vetiver e zenzero, hanno rappresentato un'altra quota del segmento e sono in espansione, sebbene la crescita sia limitata da processi di raccolta ad alta intensità di manodopera e cicli di coltivazione pluriennali. Altre fonti, tra cui semi, bucce e resine, hanno costituito la quota rimanente del segmento. Oli come noce moscata, chiodi di garofano e incenso servono mercati di nicchia nelle applicazioni di fragranze e medicina tradizionale.
Per applicazione: maturazione degli alimenti rispetto all'accelerazione dei cosmetici
Nel 2025, le applicazioni nel settore alimentare e delle bevande rappresentavano il 35.03% del segmento, trainate dagli obblighi di etichettatura pulita per snack e bevande confezionati. Tuttavia, si prevede che le applicazioni nel settore cosmetico e della cura della persona cresceranno a un tasso di crescita annuo composto (CAGR) del 9.62% fino al 2031, superando gli altri segmenti di utilizzo finale. Questa crescita è attribuita ai marchi coreani e giapponesi che hanno riformulato i sieri anti-età con oli di tea tree, lavanda e geranio per conformarsi ai divieti sulle microplastiche. In Cina, i produttori di bevande, che hanno prodotto 180 milioni di litri di acqua frizzante aromatizzata nel 2025, sono passati dagli esteri di agrumi sintetici agli oli di arancia e limone spremuti a freddo a causa di una normativa del 2024 che impone che le dichiarazioni di "aroma naturale" siano comprovate da estratti botanici. Il mercato giapponese delle bevande funzionali, valutato a 8.2 miliardi di dollari nel 2025, ha incorporato oli di menta piperita e zenzero in energy drink e shot benessere, sfruttandone le proprietà termogeniche e digestive per differenziarsi dalle formulazioni a base di caffeina. Il segmento australiano delle bevande artigianali, cresciuto del 31% nel 2025, ha utilizzato oli essenziali in gin botanici, kombucha e caffè freddo, con i distillatori che si riforniscono di oli autoctoni di mirto limone e pepe della Tasmania per creare profili aromatici ispirati al territorio.
Le applicazioni di aromaterapia, tra cui diffusori, oli per massaggi e trattamenti spa, hanno conquistato il 22% del segmento nel 2025 e si prevede che cresceranno a un CAGR dell'8.9%, trainate dall'invecchiamento della popolazione giapponese e dal settore del turismo benessere in Corea del Sud. Le applicazioni farmaceutiche, tra cui sciroppi per la tosse, balsami analgesici e unguenti antimicrobici, hanno detenuto una quota del 18% del segmento nel 2025 e si prevede che cresceranno a un CAGR del 7.7%. Questa crescita è supportata dalla validazione clinica degli oli di eucalipto e tea tree nelle terapie respiratorie e dermatologiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Si prevede che la Cina guiderà il mercato regionale degli oli essenziali con una quota del 37.21% nel 2025. Questa leadership è attribuita al suo duplice ruolo di maggiore produttore e consumatore di oli essenziali nella regione. La produzione del Paese è supportata dalle attività di lavorazione delle scorze di agrumi nelle province di Jiangxi e Hunan. Una parte significativa degli oli essenziali prodotti localmente viene utilizzata dal mercato cosmetico nazionale, in continua crescita. Inoltre, le applicazioni nel settore alimentare e delle bevande hanno rappresentato una quota considerevole dei consumi, trainate dalle normative "clean label" che richiedono l'uso di aromi naturali nei prodotti confezionati. Inoltre, l'Amministrazione Statale della Medicina Tradizionale Cinese in Cina ha incluso l'aromaterapia come modalità complementare nelle sue linee guida del 2024 per le cliniche di salute integrativa, incoraggiando i governi provinciali delle province di Jiangsu e Zhejiang a sovvenzionare i diffusori di oli essenziali per le strutture di assistenza agli anziani.
Si prevede che il Giappone registrerà la crescita più rapida nel mercato regionale degli oli essenziali, con un tasso di crescita annuo composto (CAGR) del 9.43% fino al 2031. Questa crescita è supportata dai trend demografici, poiché una parte significativa della popolazione giapponese aveva 65 anni e più nel 2025. L'invecchiamento della popolazione ha stimolato la domanda di prodotti per l'aromaterapia che affrontano problemi come i disturbi del sonno, il declino cognitivo e il dolore cronico. Nel 2025, il Ministero della Salute, del Lavoro e del Welfare ha approvato 12 nuovi prodotti per l'aromaterapia a base di oli essenziali per la vendita senza ricetta, riconoscendone l'efficacia nel ridurre lo stress e migliorare il sonno. Inoltre, l'industria cosmetica giapponese, che ha generato un fatturato sostanziale nel 2025, ha sempre più incorporato oli essenziali come gli oli di yuzu spremuti a freddo, cipresso hinoki e camelia in sieri e detergenti anti-età. Questi sforzi sono in linea con le strategie di premiumizzazione "Made in Japan", che enfatizzano ingredienti di alta qualità e di provenienza locale.
Nel 2025, l'India ha rappresentato una quota significativa della produzione di oli essenziali, principalmente grazie alla produzione di mentolo e olio di menta nell'Uttar Pradesh, che ha soddisfatto la maggior parte della domanda globale di mentolo. Nonostante questa forte capacità produttiva, il mercato interno degli oli essenziali in India rimane sottosviluppato, offrendo opportunità di ulteriore crescita e sviluppo. Nel 2025, la produzione di mentolo dell'India, insieme ad altri oli essenziali, ha contribuito a una produzione totale di 18,400 tonnellate. Le capacità produttive del Paese evidenziano il suo potenziale di espansione nel mercato globale degli oli essenziali, in particolare in un contesto di continua crescita della domanda di prodotti naturali e sostenibili.
Panorama normativo
In tutta la regione Asia-Pacifico, gli oli essenziali utilizzati come aromi, fragranze e ingredienti per il benessere si trovano all'incrocio tra le normative relative agli additivi alimentari, ai nuovi ingredienti, ai cosmetici e ai prodotti naturali per la salute, il che spesso determina il percorso di conformità e i tempi di immissione sul mercato. Per le applicazioni alimentari, la Singapore Food Agency (SFA) richiede l'approvazione preventiva degli additivi alimentari ai sensi del Sale of Food Act e applica una procedura di valutazione della sicurezza pre-commercializzazione per i nuovi alimenti e i nuovi ingredienti alimentari (linee guida aggiornate pubblicate a marzo 2025). Ciò comporta maggiori requisiti di documentazione quando un olio essenziale viene posizionato come un nuovo ingrediente o componente funzionale piuttosto che come un aroma tradizionale.
Australia e Nuova Zelanda regolamentano gli additivi attraverso il Codice degli standard alimentari (incluso lo standard 1.3.1), e i nuovi alimenti devono essere valutati ed elencati nel Codice (Sezione S25-2) prima della vendita, influenzando il modo in cui i fornitori presentano le frazioni di oli essenziali e i formati di consegna. In India, la FSSAI disciplina l'uso degli additivi tramite il Regolamento sulla sicurezza e gli standard alimentari (Standard dei prodotti alimentari e additivi alimentari) del 2011, mentre gli alimenti e gli ingredienti non specificati sono gestiti attraverso il regolamento del 2017, il che aumenta la necessità di dossier di produzione e sicurezza quando i prodotti non rientrano negli standard esistenti. A livello regionale, gli Stati membri dell'ASEAN fanno riferimento ai principi del Codex GSFA e all'Allegato ASEAN sui livelli massimi di utilizzo per gli additivi alimentari (aggiornamento di aprile 2025). Ciò favorisce un'armonizzazione parziale per il lancio transfrontaliero dei prodotti, anche se l'applicazione e l'interpretazione rimangono nazionali.
Analisi della catena del valore
La catena del valore degli oli essenziali nella regione Asia-Pacifico si articola tipicamente dalla selezione e coltivazione delle piante (piccoli agricoltori e piantagioni per agrumi, menta, eucalipto, patchouli, lavanda, chiodi di garofano e altre specie botaniche) alla raccolta e alla lavorazione primaria (distillazione a vapore o spremitura a freddo per gli agrumi). Le fasi successive includono il frazionamento, la miscelazione e la formulazione per la produzione di alimenti e bevande, cosmetici, prodotti per aromaterapia e farmaceutici. L'Indonesia rimane un attore strutturalmente importante per l'approvvigionamento di patchouli, con materie prime che si snodano attraverso canali multilivello, dagli agricoltori ai raccoglitori locali, ai distillatori e agli esportatori, prima di raggiungere le aziende di aromi e fragranze regionali e globali. Ciò crea rischi in termini di tracciabilità e uniformità per gli acquirenti che richiedono certificati di analisi standardizzati.
La lavorazione intermedia è suddivisa tra piccole e medie distillerie e grandi aziende integrate, con trasformatori multinazionali e regionali (ad esempio, Givaudan, Symrise e Takasago) che collegano sempre più l'approvvigionamento al supporto agronomico e ai programmi di garanzia della qualità. In Indonesia, fornitori e trasformatori noti come PT Van Aroma, PT Haldin Pasific Semesta e Agrapana Spices illustrano il ruolo di esportatore-trasformatore che funge da ponte tra la biomassa locale e gli acquirenti esteri. I controlli di qualità vengono spesso effettuati tramite test e certificazioni (ad esempio, ISO 9001 e FSSC 22000, oltre ai requisiti Halal e Kosher richiesti dal mercato), mentre i colli di bottiglia tendono a concentrarsi sulla volatilità del raccolto, sull'elevato consumo energetico dei processi di distillazione e sulla limitata infrastruttura di test end-to-end al di fuori dei mercati più maturi. Ciò mantiene il commercio diretto e una più rigorosa qualificazione dei fornitori al centro delle strategie di approvvigionamento.
Panorama competitivo
Il mercato degli oli essenziali nell'area Asia-Pacifico è moderatamente frammentato e comprende multinazionali, distillatori regionali e piccoli produttori. Tra i principali attori figurano multinazionali produttrici di aromi e fragranze come Givaudan SA, Symrise AG e Takasago, insieme a reti di vendita diretta come doTERRA International, LLC e Young Living. Distillatori regionali, tra cui Synthite Industries e VedaOils, nonché numerosi piccoli produttori in paesi come Cina, India e Indonesia, contribuiscono ulteriormente alla diversificazione del mercato. Le multinazionali adottano spesso strategie di integrazione verticale, supervisionando l'intera filiera, dalla coltivazione a monte, attraverso l'agricoltura a contratto, alla distillazione a metà percorso in impianti di proprietà e alla formulazione a valle. Ad esempio, l'acquisizione da parte di Givaudan, nel 2025, di una quota del 40% in una cooperativa cinese di lavanda nello Xinjiang garantisce una fornitura annuale di 1,200 tonnellate.
Aziende di vendita diretta come doTERRA e Young Living adottano modelli a basso impiego di risorse, esternalizzando la distillazione a trasformatori terzi e concentrandosi sul reclutamento di distributori e sulla formazione dei consumatori. Nel 2025, la base di distributori di doTERRA nella regione Asia-Pacifico è cresciuta del 18%, raggiungendo 420,000 membri in Giappone, Corea del Sud e Australia. Nel frattempo, Young Living ha introdotto 14 nuovi SKU di prodotto in Malesia e Singapore, incorporando oli essenziali in detergenti per la casa e prodotti per la cura della persona. Analogamente, Symrise ha ampliato la sua rete di approvvigionamento di olio di chiodi di garofano in Indonesia, includendo 800 piccole aziende agricole, integrando supporto agronomico e garanzia della qualità per mantenere volumi e purezza costanti. Queste strategie evidenziano i diversi approcci adottati dalle aziende per rafforzare la propria presenza sul mercato.
I distillatori regionali si differenziano attraverso la certificazione biologica, il branding del terroir e il posizionamento dei loro prodotti in termini di benefici terapeutici. Ad esempio, Synthite Industries ha ottenuto le certificazioni biologiche USDA e dell'Unione Europea (UE) nel 2025 per le sue attività di produzione di oli essenziali di menta e spezie in Kerala. Questo risultato non solo evidenzia la qualità del prodotto, ma consente anche di ottenere prezzi più elevati nei mercati di esportazione. Il mercato sta inoltre assistendo a nuove opportunità, come gli analoghi degli oli essenziali derivati dalla biotecnologia. Le piattaforme di fermentazione possono produrre molecole di rosa e sandalo a costi inferiori del 40% rispetto ai tradizionali metodi di estrazione botanica. Inoltre, l'agricoltura di precisione sta guadagnando terreno, con coltivatori indiani e cinesi che utilizzano tecnologie come sensori di umidità del suolo e monitoraggio dei parassiti tramite droni. Questi progressi hanno portato a rese stabilizzate e a una riduzione del 15% dei costi di produzione, migliorando l'efficienza e la sostenibilità nella regione.
Leader del settore degli oli essenziali nell'Asia-Pacifico
doTERRA Internazionale, LLC
Oli essenziali Young Living, LC
ultra internazionale
Givaudan SA
Symris AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: doTERRA ha organizzato la SEA Shine Convention 2026 in Thailandia, riunendo i Consulenti del Benessere regionali per approfondire la conoscenza e la presentazione dei prodotti. L'ampiezza e la localizzazione di questo evento rafforzano il ruolo del Sud-est asiatico come corridoio commerciale prioritario per il consumo di oli essenziali in ambito aromaterapico. Inoltre, consolidano il coinvolgimento dei canali di vendita per incentivare gli acquisti ripetuti in una categoria in cui i modelli di vendita basati sulla community rivestono un ruolo centrale.
- Maggio 2026: Young Living ha siglato una partnership con Yusen Logistics durante un evento a Bangkok incentrato sulla logistica diretta al consumatore. Questa mossa rappresenta un investimento nelle capacità distributive, a supporto di consegne più rapide, migliori procedure di gestione e una maggiore copertura nel Sud-est asiatico. Inoltre, innalza il livello di servizio competitivo in mercati in cui la sensibilità alla temperatura e l'integrità del prodotto sono fattori determinanti per la fidelizzazione della clientela.
- Ottobre 2024: BO International (India) ha ottenuto la certificazione Kosher per gli oli essenziali e le relative linee di prodotti. Questa certificazione facilita l'accesso ai segmenti di clientela destinati all'esportazione e alle istituzioni, che richiedono garanzie di terze parti riconosciute. Inoltre, integra le più ampie strategie di posizionamento qualitativo in una regione in cui i problemi di adulterazione continuano a influenzare la selezione degli acquirenti.
Ambito del rapporto sul mercato degli oli essenziali nell'Asia-Pacifico
Gli oli essenziali sono estratti liquidi derivati da varie piante benefiche e da altre fonti attraverso il processo di distillazione. Il mercato degli oli essenziali dell'area Asia-Pacifico è suddiviso in base al tipo di ingrediente in olio di lavanda, olio di arancia, olio di eucalipto, olio di menta piperita, olio di menta verde, olio di limone, olio di rosmarino, olio di geranio, olio di melaleuca e altri tipi di prodotti. In base alla fonte, il mercato è segmentato in fiori, foglie, corteccia, radici e altri. In base all'applicazione, il mercato è suddiviso in alimenti e bevande, aromaterapia, prodotti farmaceutici, cosmetici e cura della persona e altri tipi di applicazione. Geograficamente, il mercato è segmentato in Cina, India, Giappone, Australia, Indonesia, Corea del Sud, Thailandia, Singapore e il resto dell'area Asia-Pacifico. La suddivisione del mercato è stata effettuata in termini di valore in USD e volume in litri per tutti i segmenti sopra menzionati.
Per tipo di ingrediente
| Olio di lavanda |
| Olio di Arancia |
| Olio di eucalipto |
| Olio di menta piperita |
| Olio di menta verde |
| Olio di limone |
| olio di rosmarino |
| Olio di geranio |
| Olio dell'albero del tè |
| Altri Oli |
Per fonte
| Fiori |
| Foglie |
| Corteccia |
| Roots |
| Altro |
Per Applicazione
| Cibo e Bevande |
| Aromaterapia |
| Eccipienti farmaceutici |
| Cosmetici e cura della persona |
| Altro |
Per geografia
| Cina |
| India |
| Giappone |
| Australia |
| Indonesia |
| Corea del Sud |
| Tailandia |
| Singapore |
| Resto dell'Asia-Pacifico |
| Per tipo di ingrediente | Olio di lavanda |
| Olio di Arancia | |
| Olio di eucalipto | |
| Olio di menta piperita | |
| Olio di menta verde | |
| Olio di limone | |
| olio di rosmarino | |
| Olio di geranio | |
| Olio dell'albero del tè | |
| Altri Oli | |
| Per fonte | Fiori |
| Foglie | |
| Corteccia | |
| Roots | |
| Altro | |
| Per Applicazione | Cibo e Bevande |
| Aromaterapia | |
| Eccipienti farmaceutici | |
| Cosmetici e cura della persona | |
| Altro | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli oli essenziali nell'area Asia-Pacifico nel 2026?
Il mercato degli oli essenziali nell'area Asia-Pacifico ha raggiunto i 2.65 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.94 miliardi di dollari entro il 2031.
Quale ingrediente detiene la quota maggiore delle vendite?
Orange Oil è leader, rappresentando il 30.31% del fatturato del 2025.
Qual è l'applicazione degli oli essenziali in più rapida crescita?
Si prevede che i prodotti cosmetici e per la cura della persona cresceranno a un CAGR del 9.62% fino al 2031.
Quale Paese sta crescendo più velocemente?
Il Giappone registra il CAGR nazionale più elevato, pari al 9.43% nel periodo di previsione.


