

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.15 miliardo di dollari |
| Dimensione del mercato (2031) | 1.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.74% CAGR |
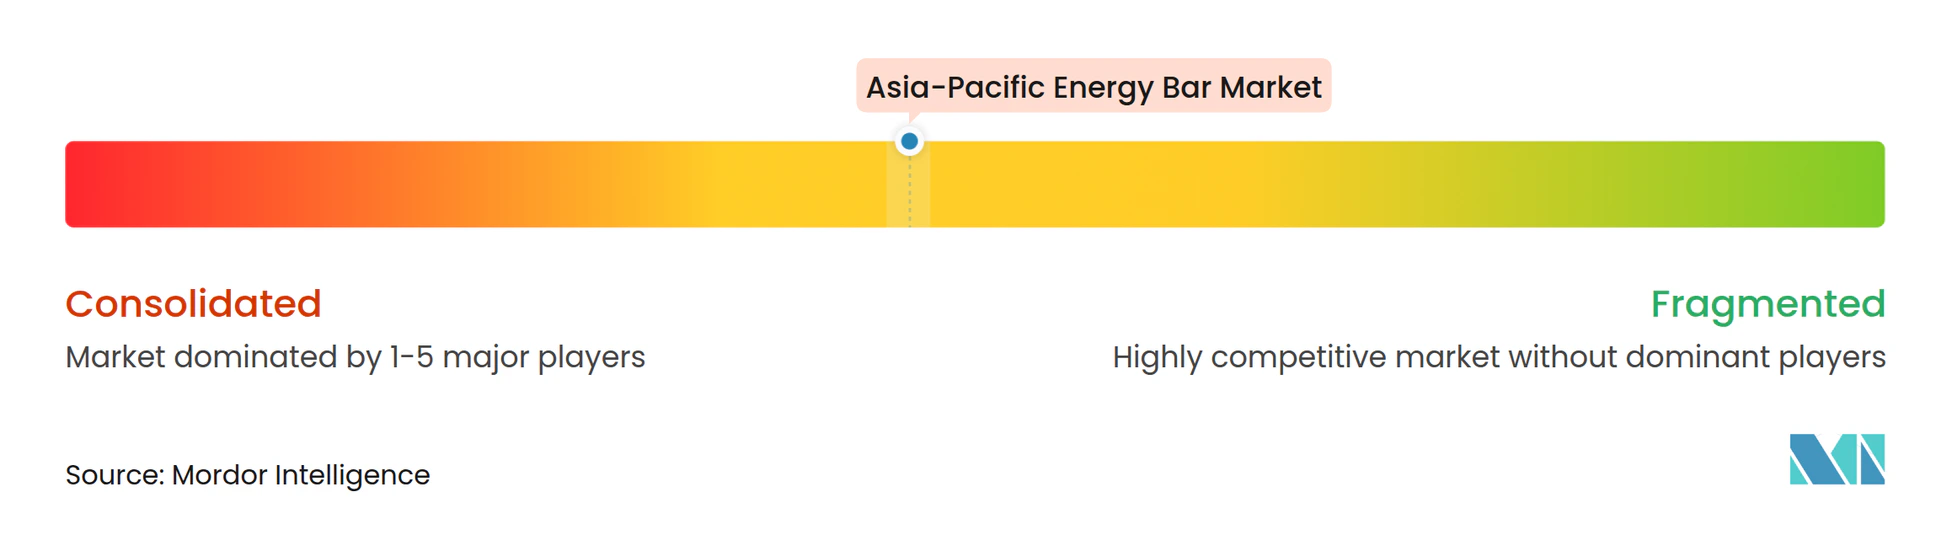
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle barrette energetiche nell'area Asia-Pacifico di Mordor Intelligence
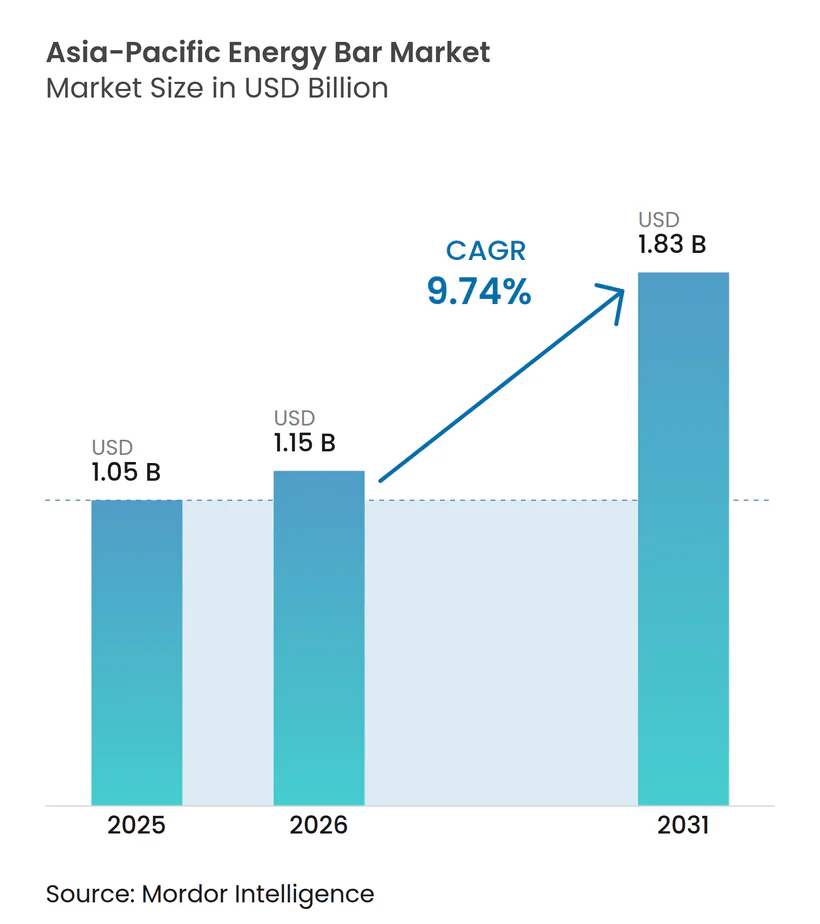
Il mercato delle barrette energetiche nell'area Asia-Pacifico è stato valutato a 1.05 miliardi di dollari nel 2025 e si stima che crescerà da 1.15 miliardi di dollari nel 2026 a 1.83 miliardi di dollari entro il 2031, con un CAGR del 9.74% durante il periodo di previsione (2026-2031). Ciò rappresenta un CAGR elevato del 9.86%, che supera i tassi di crescita di molti altri segmenti di alimenti confezionati nella regione. La rapida espansione del mercato è trainata da diversi fattori chiave, tra cui la crescita della popolazione urbana, l'aumento dell'orario di lavoro, l'aumento del reddito disponibile della classe media, la crescente attenzione alla salute e una maggiore domanda di opzioni alimentari pratiche e nutrienti. Il mercato beneficia di un'impennata della partecipazione al fitness in tutta la regione, che ha portato a una maggiore domanda di barrette energetiche come spuntino veloce e salutare. Inoltre, le aziende stanno attivamente riformulando i loro prodotti per allinearli alle preferenze dei consumatori per snack a basso contenuto di zuccheri e ricchi di proteine, mentre i quadri normativi favoriscono sempre di più queste alternative più salutari. Questi fattori, nel loro insieme, creano un ambiente favorevole alla crescita del mercato. Le multinazionali stanno dimostrando fiducia nel potenziale del mercato investendo in impianti di produzione automatizzati in paesi chiave come Cina, India e Indonesia. Questi investimenti non solo migliorano l'efficienza produttiva, ma indicano anche un impegno a lungo termine per l'espansione delle attività nella regione. Inoltre, l'integrazione di ingredienti di provenienza regionale, come gli isolati di soia dal Giappone e la frutta secca dal Sud-est asiatico, contribuisce a ridurre i rischi della catena di approvvigionamento e garantisce una fornitura costante di materie prime. La tendenza alla premiumizzazione sta sbloccando ulteriori flussi di entrate, poiché i consumatori di mercati come Giappone, Corea del Sud e Cina urbana sono sempre più disposti a pagare un sovrapprezzo per barrette energetiche che presentano dichiarazioni di etichetta pulita, ingredienti biologici e benefici funzionali per la salute. Questa disponibilità a investire in prodotti di alta qualità supporta una redditività sostenibile per i produttori, anche a fronte delle fluttuazioni dei prezzi delle materie prime. Nel complesso, queste dinamiche posizionano il mercato delle barrette energetiche dell'area Asia-Pacifico verso una crescita robusta e un successo a lungo termine.
Punti chiave del rapporto
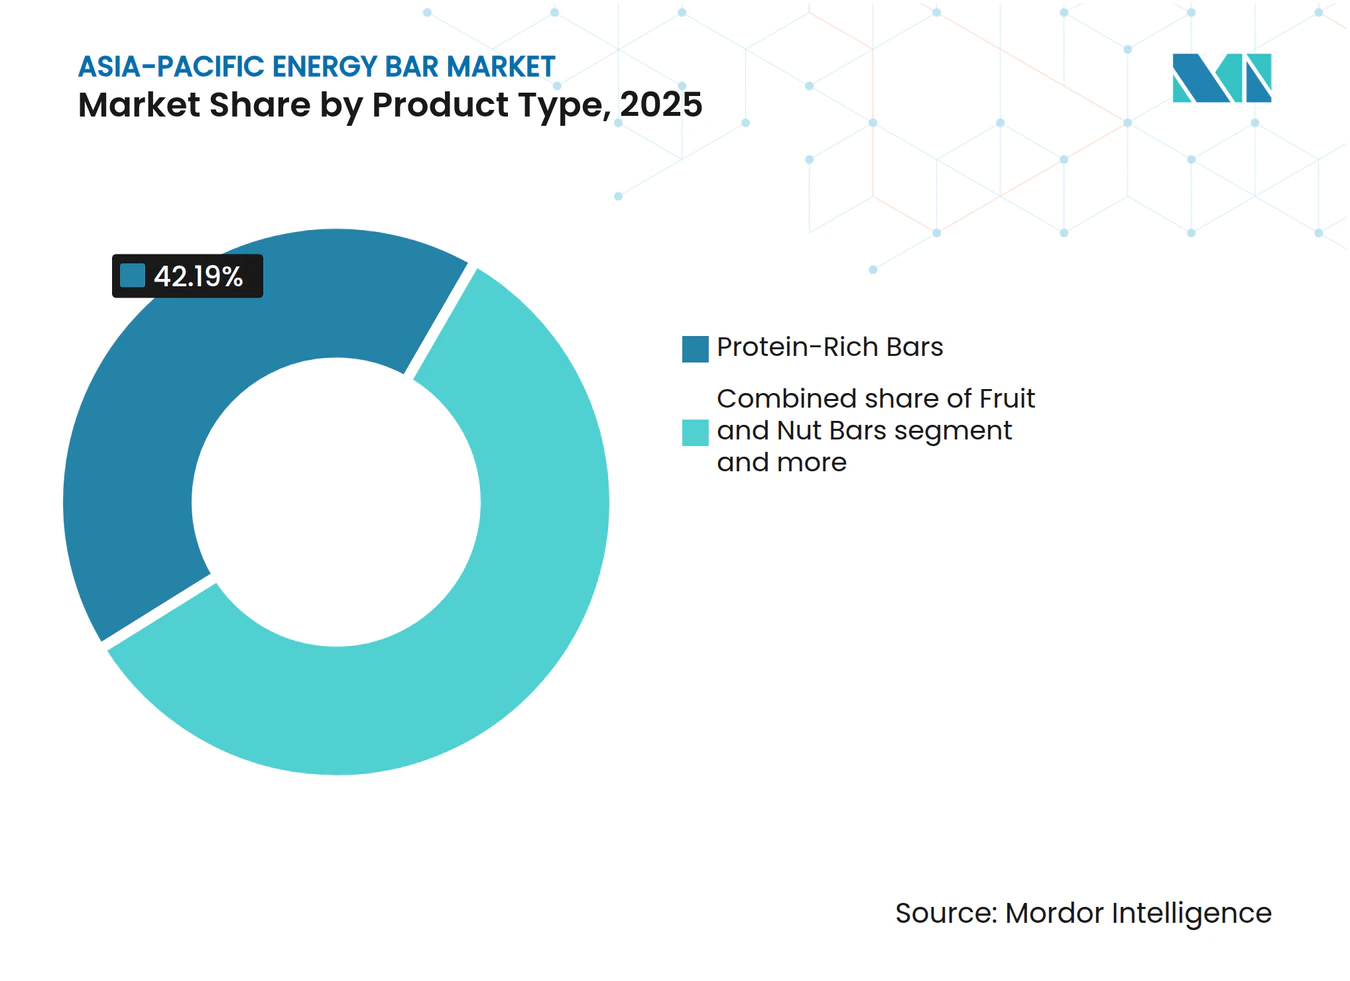
- Per tipologia di prodotto, le barrette ricche di proteine hanno detenuto il 42.19% della quota di mercato delle barrette energetiche nel 2025, mentre si prevede che le barrette alla frutta e alla frutta secca cresceranno a un CAGR del 9.93% entro il 2031.
- In base al profilo aromatico, le varianti a base di cioccolato hanno rappresentato il 51.88% del fatturato del 2025, mentre i gusti alla frutta sono sulla buona strada per raggiungere il CAGR più rapido, pari al 10.09%, entro il 2031.
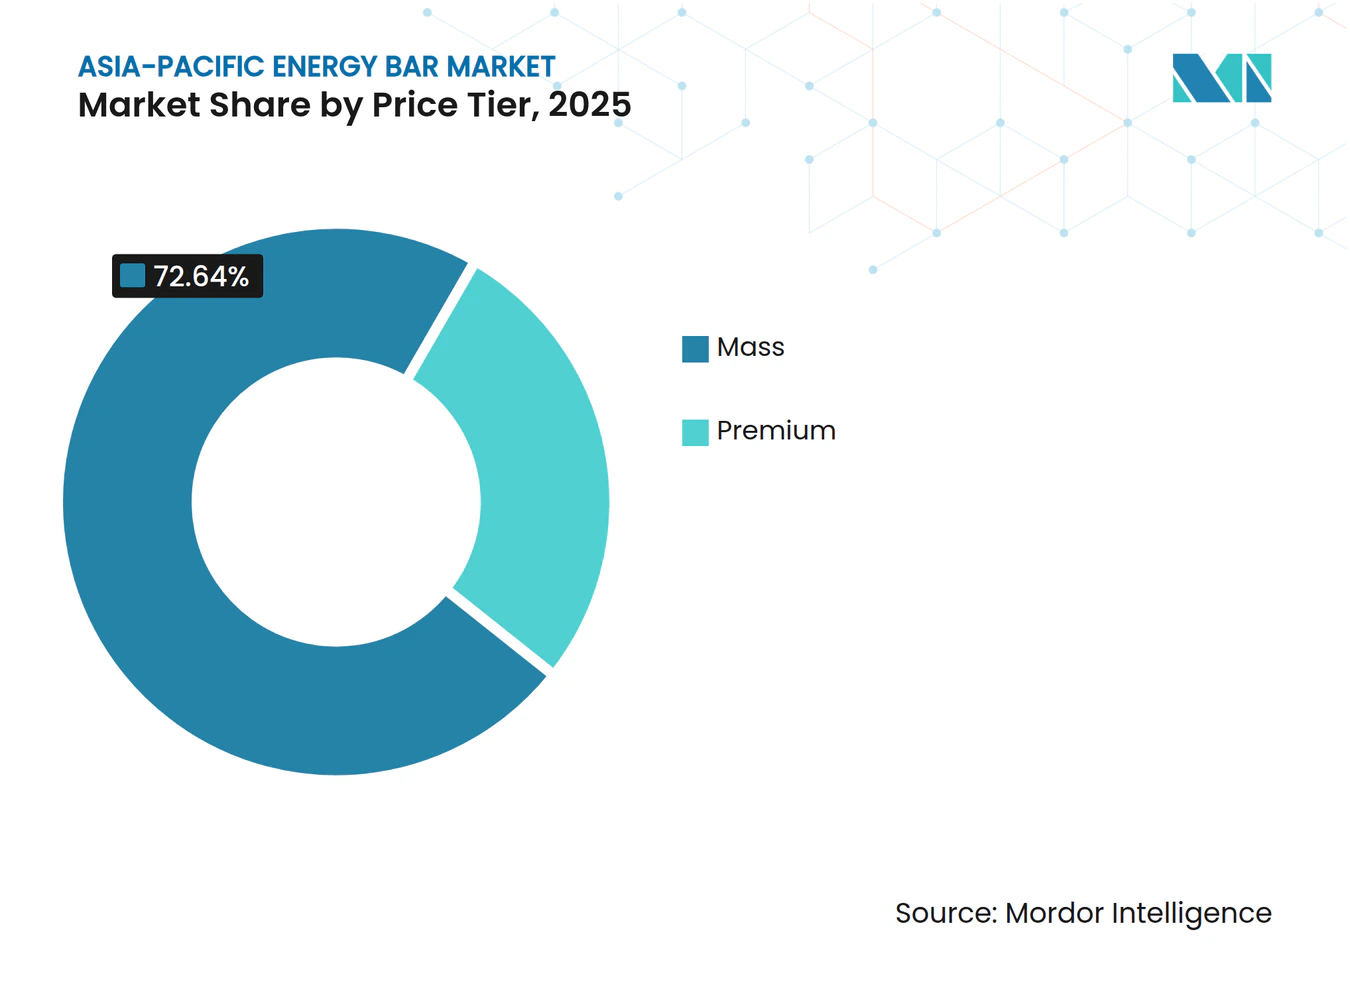
- Per fascia di prezzo, il segmento di massa ha rappresentato il 72.64% delle vendite del 2025, mentre si prevede che il segmento premium crescerà a un CAGR del 10.21% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno generato il 41.72% del valore del 2025, ma si prevede che la vendita al dettaglio online sarà in testa con un CAGR del 10.49% entro il 2031.
- In termini geografici, la Cina ha registrato un fatturato del 34.87% nel 2025, mentre l'India è destinata a registrare il CAGR più alto, pari al 10.72%, nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle barrette energetiche nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e richiesta di un'alimentazione conveniente | + 2.5% | Globale, con la più forte adozione nelle aree urbane della Cina, India, Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Aumento della partecipazione a sport e fitness e degli abbonamenti in palestra | + 1.8% | India, Cina, mercati principali del Sud-est asiatico; espansione in Australia e Nuova Zelanda | Medio termine (2-4 anni) |
| L'aumento degli spuntini da asporto è in linea con le frenetiche routine urbane | + 1.5% | Centri urbani in Cina, India, Giappone, Corea del Sud, Singapore, Thailandia | A breve termine (≤ 2 anni) |
| Preferenza per ingredienti clean-label, naturali e biologici | + 1.2% | Giappone, Corea del Sud, Australia, Cina urbana e India | Medio termine (2-4 anni) |
| Crescita delle barrette energetiche vegetali con ingredienti regionali | + 1.0% | India, Asia sud-orientale, con adozione precoce in Giappone e Australia | A lungo termine (≥ 4 anni) |
| Iniziative governative che promuovono sane abitudini alimentari | + 0.8% | Thailandia, India, Cina (programmi nazionali di nutrizione e programmi di alimentazione scolastica) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e richiesta di un'alimentazione conveniente
I professionisti urbani si affidano sempre più alle barrette energetiche come comodi sostituti dei pasti durante i loro frenetici impegni di lavoro, dando priorità ai benefici funzionali rispetto al gusto. Questi consumatori attenti alla salute non cercano semplicemente una barretta energetica qualsiasi; cercano attivamente prodotti in linea con i loro obiettivi di salute e sono disposti a pagare un extra per tali offerte. Nello specifico, il 75% di questi consumatori è disposto a spendere di più per barrette energetiche che enfatizzano l'alto contenuto proteico o promuovono la salute digestiva. Questa disponibilità a investire in prodotti incentrati sulla salute ha portato a cambiamenti significativi nel settore. Secondo l'Asia Food and Beverage Alliance (AFBA), nel 2024, un sorprendente 96% delle aziende alimentari e delle bevande sta riformulando i propri prodotti per soddisfare queste esigenze di salute in continua evoluzione.[1]Fonte: Asia Food & Beverage Alliance (AFBA), "The Reformulation Challenge", afba.coInoltre, i consumatori stanno dimostrando di essere disposti a pagare prezzi più alti del 10-20% per prodotti con profili nutrizionali migliorati. La crescente domanda di alimenti funzionali, in particolare quelli arricchiti con vitamine, minerali e composti bioattivi, sottolinea questa tendenza. Questa convergenza tra la volontà dei consumatori di investire nella salute, il supporto normativo per le indicazioni sulla salute e gli sforzi di riformulazione proattiva da parte dei produttori sta creando una traiettoria di domanda sostenuta. A differenza delle mode passeggere in ambito salutistico, questo slancio riflette un cambiamento più profondo e a lungo termine nelle preferenze dei consumatori e nelle pratiche del settore.
Aumento della partecipazione a sport e fitness e degli abbonamenti in palestra
La crescente cultura del fitness nella regione Asia-Pacifico sta aumentando significativamente la domanda di barrette energetiche ricche di proteine. In India, marchi come MuscleBlaze, RiteBite e Yoga Bar stanno espandendo la loro presenza nel mercato della nutrizione diretta al consumatore, utilizzando strategie di distribuzione incentrate sul digitale e partnership con influencer. La Generazione Z e i Millennial stanno dando sempre più priorità al contenuto proteico rispetto ad altri fattori nutrizionali. L'espansione di centri fitness, centri benessere, palestre e studi yoga nella regione Asia-Pacifico sta alimentando direttamente la necessità di opzioni nutrizionali portatili pre e post allenamento, tra cui barrette energetiche e proteiche. Ad esempio, l'Australian Bureau of Statistics ha riportato che nel 2024 l'Australia contava 7,313 centri fitness e palestre operativi.[2]Fonte: Australian Bureau of Statistics, "Conteggio delle imprese australiane, comprese entrate e uscite", abs.gov.auLe barrette energetiche, posizionate come prodotti chiave per l'alimentazione sportiva, offrono benefici come energia costante, proteine per la riparazione muscolare, fibre aggiunte e micronutrienti essenziali, in linea con gli obiettivi di prestazione di utenti e atleti in palestra. Inoltre, palestre e centri fitness fungono da punti vendita cruciali per le barrette energetiche, spesso esponendole nelle aree reception o presso i distributori automatici, convertendo efficacemente il traffico in palestra in acquisti d'impulso. La comunità del fitness, esperta di tecnologia, favorisce anche l'e-commerce e i modelli di abbonamento per l'alimentazione sportiva, incrementando le vendite online di barrette energetiche e proteiche attraverso varie piattaforme e siti web specifici per i marchi.
L'aumento degli spuntini da asporto è in linea con le frenetiche routine urbane
Il mercato delle barrette energetiche nell'area Asia-Pacifico sta registrando una crescita, poiché gli stili di vita urbani frenetici stimolano la domanda di opzioni alimentari portatili, nutrienti e che facciano risparmiare tempo. Le barrette energetiche, note per essere compatte e a lunga conservazione, sono sempre più percepite come alternative più salutari ai tradizionali snack d'impulso. Con orari di lavoro impegnativi e l'ascesa di modelli di lavoro ibridi, molti consumatori in Asia stanno adottando snack per sostituire o integrare i pasti, una tendenza definita "snackification". In questo scenario, le barrette energetiche e nutrizionali rappresentano una scelta comoda per la colazione, il consumo a metà mattina o nel tardo pomeriggio, offrendo sazietà ed energia senza richiedere preparazione. I consumatori urbani prediligono formati "grab-and-go", facili da consumare durante gli spostamenti, alla scrivania o tra una riunione e l'altra. Le barrette energetiche, progettate con confezioni monodose e un disordine minimo, soddisfano efficacemente questa esigenza. Forniscono calorie e macronutrienti a porzioni controllate, attraendo le persone attente alla gestione del peso e dell'apporto energetico, consumando spuntini più frequenti. Secondo la Banca Mondiale, nel 2024 il 66% della popolazione cinese viveva in aree urbane.[3]Fonte: Banca Mondiale, "Popolazione urbana (% della popolazione totale) - Cina", worldbank.orgCon l'aumento dell'orario di lavoro nelle città di livello 1 e 2, il tempo dedicato alla preparazione dei pasti sta diventando sempre più limitato. Questa tendenza rende le barrette ricche di nutrienti e a lunga conservazione una soluzione pratica per pendolari e impiegati.
Preferenza per ingredienti clean-label, naturali e biologici
I consumatori esaminano sempre più attentamente le liste degli ingredienti, spingendo i produttori a riformulare i propri prodotti per allinearli a queste elevate aspettative, altrimenti rischiano di perdere rilevanza nel mercato competitivo. Questo cambiamento comportamentale è ulteriormente supportato da significativi sviluppi normativi nei principali mercati. Nel 2024, la FDA thailandese ha introdotto linee guida aggiornate sulle indicazioni salutistiche, volte a migliorare la trasparenza e garantire un'etichettatura accurata dei prodotti. Allo stesso modo, il BPOM indonesiano ha imposto requisiti di etichettatura più severi per rafforzare la fiducia dei consumatori, mentre lo standard cinese GB 2760-2024 ha imposto restrizioni più severe sugli additivi alimentari consentiti per dare priorità alla sicurezza e alla conformità. La crescente domanda di prodotti clean-label ha alimentato la premiumizzazione di questa categoria, creando un mercato nettamente frammentato. I marchi di fascia alta stanno lottando con le pressioni sui margini mentre si adattano a questi cambiamenti, mentre i marchi premium e i nuovi entranti stanno sfruttando questa tendenza per assicurarsi una quota sproporzionata del valore del mercato, intensificando ulteriormente la concorrenza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni dei consumatori riguardo agli ingredienti artificiali e ai conservanti | -0.5% | Giappone, Corea del Sud e Australia | A breve termine (≤ 2 anni) |
| Mancanza di consapevolezza sui benefici delle barrette energetiche nelle aree rurali | -0.3% | India rurale, Indonesia, Thailandia, Filippine | Medio termine (2-4 anni) |
| Le fluttuazioni dei prezzi delle materie prime interrompono la stabilità della catena di approvvigionamento | -0.6% | Singapore, Hong Kong | A breve termine (≤ 2 anni) |
| Le severe normative in materia di salute e sicurezza aumentano la complessità operativa | -0.4% | India (FSSAI), Cina (standard GB), Tailandia (FDA), Indonesia (BPOM) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni dei consumatori riguardo agli ingredienti artificiali e ai conservanti
I produttori sono sotto pressione poiché l'inasprimento delle normative e l'opposizione dei consumatori agli additivi artificiali li costringono a riformulare i prodotti. Questi adeguamenti aumentano i costi, riducendo i margini e ritardando il lancio dei prodotti. Lo standard cinese GB 2760-2024 impone limiti più severi agli additivi alimentari consentiti, obbligando i produttori a sostituire i conservanti sintetici con alternative naturali, spesso più costose e con una durata di conservazione più breve. Nel 2024, Hong Kong ha rivisto la sua regolamentazione sui conservanti, introducendo requisiti di etichettatura più severi e limiti massimi di residui per benzoati e sorbati, comunemente utilizzati nelle barrette energetiche. Il rapporto 2024 della FAO sullo Stato dei Mercati delle Materie Prime ha evidenziato lo status dell'Asia come importatore netto di alimenti ultra-processati. Questa constatazione, insieme alle preoccupazioni relative all'esposizione agli additivi, ha spinto i governi a imporre controlli più severi sulle importazioni. I consumatori stanno esaminando attentamente le liste degli ingredienti e i prodotti contenenti additivi artificiali vengono immediatamente rifiutati, in particolare tra gli acquirenti attenti alla salute. Questa tendenza è particolarmente evidente in Giappone e Corea del Sud, dove la trasparenza è molto apprezzata. I produttori di questi mercati affrontano significativi rischi reputazionali in caso di rilevamento di ingredienti sintetici. Tuttavia, la sfida della riformulazione ha un impatto sproporzionato sui produttori di piccole e medie dimensioni, che non dispongono delle risorse di ricerca e sviluppo e dei vantaggi della catena di fornitura delle multinazionali. Questa situazione crea un vantaggio competitivo per gli operatori consolidati sul mercato.
Le fluttuazioni dei prezzi delle materie prime interrompono la stabilità della catena di approvvigionamento
La volatilità dei prezzi delle materie prime continua a comprimere i margini di profitto, costringendo i produttori a prendere decisioni difficili: assorbire i costi crescenti o scaricarli sui consumatori, altamente sensibili alle variazioni di prezzo. Secondo le Prospettive Agricole OCSE-FAO 2024-2033, la domanda di frutta secca e ingredienti proteici in India e nel Sud-est asiatico dovrebbe crescere a un ritmo superiore alle capacità produttive nazionali. Si prevede che questo squilibrio aumenterà la dipendenza dalle importazioni, esponendo così questi mercati a maggiori rischi associati alle fluttuazioni valutarie. Inoltre, i prezzi dell'olio di soia e dell'olio di palma hanno registrato aumenti significativi, principalmente a causa degli obblighi imposti sul biodiesel in paesi come Brasile, Indonesia e Stati Uniti. Questi obblighi reindirizzano gli oli commestibili dalla produzione alimentare alla produzione di carburante, riducendo ulteriormente l'offerta. I produttori che adottano strategie di approvvigionamento diversificate e implementano efficaci meccanismi di copertura probabilmente gestiranno questa volatilità in modo più efficace rispetto a quelli che dipendono fortemente dai mercati spot e dalle fonti di ingredienti monorigine.
Analisi del segmento
Per tipo di prodotto: le barrette proteiche dominano ma le varianti alla frutta e noci guadagnano terreno
Nel 2025, le barrette proteiche si sono assicurate una quota di mercato dominante del 42.19%, trainate da appassionati di fitness, utilizzatori di pasti sostitutivi e appassionati di nutrizione sportiva che danno priorità alla densità dei nutrienti rispetto al sapore. La Tofu Bar di Pulmuone, un'offerta di proteine di soia integrale proveniente dal Giappone, ha raggiunto il traguardo di 70 milioni di unità vendute entro luglio 2024. Con una presenza in oltre 30,000 negozi, sottolinea il potenziale delle barrette proteiche di penetrare il mercato di massa, soprattutto se commercializzate come articoli per il benessere quotidiano piuttosto che come esclusivi integratori sportivi. Il segmento delle barrette proteiche beneficia di un effetto alone man mano che la nutrizione sportiva guadagna popolarità, consolidando ulteriormente la sua posizione sul mercato. Questa normalizzazione della nutrizione sportiva oltre gli atleti più appassionati ha ampliato la base di consumatori di barrette proteiche, rendendole un punto fermo per chi cerca opzioni pratiche e ricche di nutrienti nella propria routine quotidiana.
Tuttavia, le barrette di cereali e granola, che sostituiscono la colazione e gli spuntini per bambini, stanno subendo pressioni sui margini di profitto, poiché i consumatori optano sempre più per alternative ricche di proteine o a base di frutta. Si prevede che le barrette di frutta e frutta secca cresceranno a un CAGR sostenuto del 9.93% dal 2026 al 2031, trainate dal loro posizionamento "clean label" e dagli ingredienti di origine vegetale. Queste caratteristiche sono apprezzate dai consumatori attenti alla salute, che privilegiano la naturalezza percepita rispetto alla concentrazione proteica. Mentre le barrette proteiche dominano il mercato, le barrette di frutta e frutta secca stanno catturando un segmento diverso di consumatori in cerca di un piacere senza sensi di colpa. Questa dinamica crea un percorso di crescita biforcuto, che mette in luce l'innovazione su entrambe le estremità dello spettro funzionale. L'evoluzione delle preferenze dei consumatori evidenzia le opportunità per i marchi di innovare e soddisfare le diverse esigenze all'interno del mercato delle barrette funzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per profilo aromatico: il cioccolato è in testa, ma le varianti alla frutta aumentano
Le barrette a base di cioccolato hanno detenuto una quota di mercato del 51.88% nel 2025, a dimostrazione di una propensione dei consumatori verso gusti appaganti che non solo mascherano l'amarezza degli isolati proteici, ma offrono anche un'esperienza sensoriale appagante. Tuttavia, le barrette a base di frutta sono destinate a superare le controparti al cioccolato, vantando un tasso di crescita annuo composto (CAGR) previsto del 10.09% dal 2026 al 2031. Questa crescita è attribuibile al loro appeal "clean-label" e alla dolcezza naturale, che riscuotono un forte successo tra i consumatori attenti alla salute. Le barrette a base di frutta secca e semi, sebbene posizionate in una fascia premium a causa dei costi più elevati degli ingredienti, soddisfano la crescente domanda di un'alimentazione a base di alimenti integrali. Nel frattempo, gusti come le varianti salate e regionali rimangono sperimentali, ma offrono ai marchi l'opportunità di affrancarsi dal predominio del cioccolato e della frutta. Al FBIF 2024, Angel Yeast, in collaborazione con ffit8, ha presentato una barretta proteica al torrone, distinguendosi per l'integrazione di proteine del lievito, un'alternativa ai soliti isolati di siero di latte o soia.
Le preferenze di gusto sono dettate più dalle occasioni di consumo che dalle preferenze assolute. Il cioccolato domina gli acquisti d'impulso e gli snack per bambini, mentre le barrette alla frutta sono preferite per gli spuntini salutari. Le opzioni a base di frutta secca e semi soddisfano chi cerca sostituti del pasto di alta qualità. Questa segmentazione suggerisce che i produttori trarrebbero vantaggio dal mantenere un portafoglio diversificato multi-SKU piuttosto che concentrarsi su una singola piattaforma di gusti. Rispondendo alle diverse esigenze e occasioni dei consumatori, i marchi possono posizionarsi meglio in un panorama di mercato competitivo.
Per fascia di prezzo: la massa domina, ma la premium registra una crescita sproporzionata
Nel 2025, i prodotti di fascia alta hanno dominato il mercato, rappresentando una quota del 72.64%. Questa tendenza evidenzia la significativa sensibilità al prezzo nei mercati in via di sviluppo dell'Asia-Pacifico, dove i redditi pro capite rimangono inferiori a quelli delle economie sviluppate. Si prevede che le barrette di fascia alta cresceranno a un CAGR del 10.21% dal 2026 al 2031, superando la crescita delle barrette di fascia alta di 153 punti base. Questa crescita è trainata dall'espansione della classe media e da una crescente disponibilità a pagare per i benefici funzionali. Uno studio sui consumatori europei del 2024 ha rivelato che i consumatori sono disposti a pagare di più per le barrette snack funzionali con proprietà salutari. Questa disponibilità si riflette nei mercati dell'Asia-Pacifico, dove il reddito disponibile sta crescendo a un ritmo più rapido rispetto alle economie mature. Nelle Filippine, il mercato degli snack ha registrato commissioni di quotazione di circa 100 dollari per SKU per punto vendita, creando barriere all'ingresso che favoriscono i marchi affermati e di grandi dimensioni. Tuttavia, queste barriere incentivano anche il posizionamento premium per giustificare i margini dei rivenditori.
La tendenza alla premiumizzazione, tuttavia, non è uniforme in tutta la regione. Mercati come Giappone, Corea del Sud e Cina urbana mostrano la maggiore propensione a pagare per prodotti premium. Al contrario, mercati sensibili al prezzo come Indonesia, Thailandia e India rurale richiedono offerte di massa per raggiungere la penetrazione dei volumi. Questa disparità suggerisce che i nuovi operatori multinazionali potrebbero trarre vantaggio dall'adozione di una strategia dual-brand per soddisfare le diverse dinamiche di mercato all'interno della regione. Sfruttando prodotti di fascia premium nei mercati più ricchi e offerte di massa nelle aree sensibili al prezzo, le aziende possono ottimizzare la propria presenza sul mercato e rispondere efficacemente alle diverse preferenze dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i supermercati sono in testa, ma l'e-commerce sconvolge
Nel 2025, supermercati e ipermercati detenevano una quota di mercato del 41.72%, capitalizzando sulla visibilità sugli scaffali, sulle dinamiche degli acquisti d'impulso e sulle abitudini di acquisto radicate dei consumatori. I minimarket, rivolti ai consumatori in movimento, sfruttano efficacemente il traffico dei pendolari. I negozi specializzati, d'altra parte, si concentrano sugli amanti degli alimenti salutari, offrendo selezioni curate e una consulenza esperta. Altri canali, come palestre, farmacie e distributori automatici, sebbene di nicchia, offrono un accesso mirato a consumatori con intenzioni specifiche. Questi diversi canali di distribuzione riflettono l'evoluzione delle preferenze dei consumatori e i loro diversi comportamenti di acquisto.
Dal 2026 al 2031, si prevede che il commercio al dettaglio online guiderà la classifica con un robusto CAGR del 10.49%, trainato dall'ascesa delle piattaforme di commercio rapido, dal fascino del social commerce e dai modelli diretti al consumatore che aggirano gli ostacoli del commercio al dettaglio tradizionale. Il panorama della distribuzione si sta frammentando: se da un lato i supermercati generano volumi, dall'altro richiedono commissioni di slotting e promozioni che possono ridurre i margini. Le piattaforme di e-commerce promuovono relazioni dirette con i consumatori, ma richiedono significativi investimenti in marketing digitale. I minimarket eccellono nelle vendite d'impulso ad alto margine, ma offrono una gamma limitata di SKU. Questo ambiente dinamico spinge i produttori ad adottare strategie omnicanale, abbandonando la dipendenza da un singolo canale dominante.
Analisi geografica
Mercato cinese delle barrette energetiche
Nel 2025, la Cina rappresentava il 34.87% del mercato globale degli snack, mantenendo la sua posizione di leader geografico per fatturato. Tuttavia, il mercato sta rallentando con la stabilizzazione dell'urbanizzazione e l'inasprimento delle normative sanitarie. La crescita della popolazione urbana e la crescente consapevolezza sanitaria in Cina stanno stimolando la domanda di snack ricchi di proteine e ipocalorici, con i consumatori che prediligono prodotti con proprietà naturali. Le aziende nazionali si stanno espandendo rapidamente: nel novembre 2024, Qiaqia Food ha inaugurato il suo undicesimo stabilimento a Baotou, nella Mongolia Interna, aumentando la sua capacità produttiva annuale a 39,000 tonnellate di semi di girasole e 6,000 tonnellate di frutta secca. Allo stesso tempo, le sfide normative si stanno intensificando: lo standard cinese GB 2760-2024 impone limiti più severi sugli additivi alimentari, con costi di conformità che creano vantaggi per i grandi operatori rispetto alle startup.
Mercato indiano delle barrette energetiche
Si prevede che l'India crescerà a un CAGR del 10.72% dal 2026 al 2031, diventando l'area geografica in più rapida crescita tra i principali mercati. Questa crescita è trainata dalla crescente adozione di nutrizione sportiva, dall'aumento della distribuzione diretta al consumatore e dall'espansione della classe media. Nel dicembre 2024, Zydus Wellness ha acquisito Naturell India (RiteBite Max Protein), segnando un consolidamento in un mercato precedentemente frammentato. Tra i principali attori del mercato figurano ora Yoga Bar, RiteBite, The Whole Truth, EAT Anytime, MuscleBlaze e HealthKart. La rapida crescita delle piattaforme di commercio rapido in India ha trasformato le barrette energetiche da acquisti pianificati ad acquisti d'impulso, con tempi di consegna di soli 10-15 minuti. L'Autorità indiana per la sicurezza e gli standard alimentari (FSSAI) applica i requisiti di etichettatura e licenza per i nutraceutici, garantendo la qualità dei prodotti e promuovendo la fiducia dei consumatori, sebbene queste normative tendano a favorire gli operatori affermati a causa dei costi di conformità associati.
Mercato delle barrette energetiche nella regione Asia-Pacifico
Giappone e Corea del Sud sono mercati maturi che si concentrano su prodotti premium, dove innovazione e funzionalità sono fattori di differenziazione chiave. Nel maggio 2024, Otsuka Pharmaceutical, azienda sudcoreana, ha lanciato SOYJOY, distribuendolo attraverso piattaforme online e punti vendita al dettaglio di prodotti per la salute e la bellezza, per attrarre i consumatori attenti alla salute e alla ricerca di opzioni a basso indice glicemico. Il Sud-est asiatico, che comprende paesi come Thailandia, Indonesia e Singapore, mostra trend di crescita frammentati. Nel frattempo, Australia e Nuova Zelanda, sebbene mercati più piccoli, presentano segmenti ad alto valore. Queste regioni beneficiano di canali di vendita al dettaglio di alimenti salutari consolidati e di consumatori disposti a pagare un sovrapprezzo per prodotti clean-label e biologici, sebbene i dati specifici sulle dimensioni del mercato per queste aree geografiche rimangano limitati.
Panorama normativo
In tutta la regione Asia-Pacifico, i produttori di barrette energetiche operano in un contesto di normative sempre più stringenti e armonizzate in materia di etichettatura nutrizionale e controllo degli additivi. Questi cambiamenti aumentano i costi di conformità, ma rafforzano anche la fiducia dei consumatori nelle dichiarazioni relative a ingredienti funzionali e "clean label". La Cina ha promosso requisiti di etichettatura nazionali più rigorosi attraverso la norma GB 28050-2025 per gli alimenti preconfezionati (in vigore dal 16 marzo 2027), ampliando la portata e la specificità delle informazioni nutrizionali, mentre gli standard GB aggiornati continuano a inasprire le autorizzazioni per gli additivi, influenzando le scelte di formulazione per le barrette a basso contenuto di zuccheri o ad alto contenuto proteico.
Nel Sud-est asiatico e in Oceania, gli enti regolatori stanno rafforzando la trasparenza dell'etichettatura e il controllo delle dichiarazioni nutrizionali, che incidono direttamente sul posizionamento energetico e sulla comunicazione sulla parte anteriore della confezione. Singapore ha implementato modifiche obbligatorie all'etichettatura degli alimenti preconfezionati, entrate in vigore il 30 gennaio 2026, e le dichiarazioni relative all'energia comportano l'obbligo di presentare un pannello informativo nutrizionale ai sensi del Regolamento alimentare di Singapore. Australia e Nuova Zelanda continuano a regolamentare i pannelli informativi nutrizionali attraverso il Codice FSANZ (Standard 1.2.8), con periodi di transizione definiti per le modifiche legate alle dichiarazioni relative agli zuccheri aggiunti (da ottobre 2024 a ottobre 2028). Le linee guida dell'ASEAN, approvate tramite il Comitato consultivo ASEAN per gli standard e la qualità (ACCSQ), promuovono l'allineamento con i principi del Codex per facilitare il commercio intraregionale di alimenti confezionati, inclusi snack e barrette energetiche.
Analisi della catena del valore
La catena del valore delle barrette energetiche nella regione Asia-Pacifico inizia con l'approvvigionamento degli ingredienti (avena, frutta secca, cacao, dolcificanti e isolati proteici) e prosegue con la formulazione e la ricerca e sviluppo, seguite dalla produzione (stabilimenti interni o produzione e confezionamento conto terzi). Dopo l'imballaggio e la pallettizzazione, i prodotti vengono distribuiti attraverso canali quali supermercati e ipermercati, negozi di alimentari, negozi specializzati in prodotti salutari, palestre e piattaforme online. Le materie prime proteiche di alta qualità spesso si basano su isolati importati per garantire prestazioni funzionali costanti, mentre l'avena e i cereali provengono frequentemente da fornitori regionali consolidati, con l'Australia che funge da fornitore chiave di avena per l'Asia settentrionale e alcune zone del Sud-est asiatico.
I vincoli operativi si concentrano sempre più sulla disponibilità delle linee di produzione e sulla logistica del confezionamento. La carenza di capacità di ricopertura ad alta velocità e di forni a tunnel può allungare i tempi di consegna per gli slot di produzione a contratto (comunemente indicati tra i 6 e i 12 mesi), e i tempi di consegna per il confezionamento personalizzato possono raggiungere le 10-14 settimane, rallentando i cicli di aggiornamento delle referenze in una categoria guidata dall'innovazione e dalla differenziazione basata sulle affermazioni. La volatilità della logistica rappresenta un ulteriore rischio per gli alimenti confezionati a lunga conservazione che transitano oltre confine, e i dati di un sondaggio condotto tra gli spedizionieri nel luglio 2026 indicano frequenti ritardi mensili nelle spedizioni in tutta l'area Asia-Pacifico, legati alla congestione portuale e alle procedure doganali e normative. Ciò rafforza l'importanza del co-packing regionale, della diversificazione delle fonti di approvvigionamento e di una pianificazione della domanda più rigorosa per le moderne promozioni al dettaglio e il rifornimento dell'e-commerce.
Panorama competitivo
Il mercato delle barrette energetiche nell'area Asia-Pacifico è moderatamente consolidato, con multinazionali alimentari che competono con agili operatori locali su diverse fasce di prezzo e canali di distribuzione. Le strategie differiscono in base alla maturità del mercato: in Cina e India, le multinazionali danno priorità alla produzione locale e all'adattamento dei gusti, mentre in Giappone e Corea del Sud la differenziazione è guidata dall'innovazione negli ingredienti funzionali e dal posizionamento premium. L'investimento di 1.3 miliardi di dollari di PepsiCo in una base produttiva alimentare nello Shaanxi e la sua partnership con Jiangsu Rilong Food per rafforzare il marchio Quaker nel segmento cinese dei cereali per la nutrizione evidenziano questa attenzione allo sviluppo delle capacità.
Le opportunità di crescita includono i mercati rurali di India, Indonesia e Filippine, dove la consapevolezza dei benefici delle barrette energetiche rimane limitata, e la premiumizzazione in Giappone, Corea del Sud e Cina urbana, dove i consumatori sono disposti a pagare per affermazioni funzionali e ingredienti "clean-label". I nuovi innovatori stanno sfruttando modelli di vendita diretta al consumatore, social commerce e partnership con influencer per aggirare le tradizionali sfide del commercio al dettaglio. Il mercato delle barrette energetiche nell'area Asia-Pacifico è altamente competitivo, con attori chiave come Clif Bar and Company, Abbott Laboratories, General Mills, Inc., Kellanova e PROBAR LLC. Le aziende stanno adottando strategie come lo sviluppo di nuovi prodotti e fusioni e acquisizioni per soddisfare le esigenze dei consumatori.
La tecnologia sta rimodellando la concorrenza attraverso piattaforme di e-commerce, logistica rapida e personalizzazione basata sui dati. I produttori stanno adottando l'automazione per mitigare la volatilità dei prezzi delle materie prime. La conformità normativa sta diventando un vantaggio competitivo: le restrizioni sugli additivi previste dalla normativa cinese GB 2760-2024, i requisiti di licenza FSSAI in India e le normative FDA in materia di indicazioni sanitarie in Thailandia creano barriere che favoriscono gli operatori affermati con una solida competenza normativa rispetto alle startup. Il panorama competitivo si sta dividendo in due segmenti: gli operatori di scala che si concentrano sulla portata distributiva e sull'efficienza dei costi, e gli innovatori premium che enfatizzano l'innovazione, le affermazioni funzionali e il coinvolgimento diretto dei consumatori, lasciando uno spazio minimo ai marchi indifferenziati.
Leader del settore delle barrette energetiche dell'Asia-Pacifico
-
General Mills, Inc.
-
Probar LLC
-
Clif Bar e compagnia
-
Kellanova
-
Abbott Laboratories
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Clif Bar and Company ha ampliato il suo portafoglio di prodotti energetici con il lancio di CLIF Energy Bites e di una barretta energetica in edizione limitata al gusto di cioccolato e frutti di bosco, caratterizzata da avena non OGM e un contenuto proteico di 10 g. Il lancio rafforza il continuo rinnovamento del segmento premium e funzionale dei formati di nutrizione portatili, che si adattano perfettamente agli scaffali della grande distribuzione e dell'e-commerce nella regione Asia-Pacifico.
- Agosto 2025: Phab ha lanciato in India la prima barretta proteica salata, parte della sua Street Collection, ispirata allo snack locale Bhel. Questa iniziativa amplia la gamma di gusti oltre il cioccolato e la frutta e supporta le strategie di rilevanza locale per i canali di vendita al dettaglio e online in India.
- Ottobre 2024: Zydus Wellness Limited ha acquisito Naturell India Pvt. Ltd., produttore delle barrette energetiche RiteBite Max Protein. L'accordo consolida un mercato indiano frammentato per le barrette proteiche ed energetiche e offre una maggiore leva distributiva attraverso la grande distribuzione e l'e-commerce per un'espansione su larga scala.
Ambito del rapporto sul mercato delle barrette energetiche nell'area Asia-Pacifico
Per tipo di prodotto
| Barrette di cereali/granola |
| Barrette ricche di proteine |
| Barrette di frutta e noci |
Per profilo aromatico
| Barrette a base di cioccolato |
| Barrette alla frutta |
| Barrette a base di noci e semi |
| Altri sapori |
Per fascia di prezzo
| Massa |
| Premium |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Vendita al dettaglio online |
| Negozi specializzati |
| Altri canali di distribuzione |
Per Nazione
| Cina |
| Giappone |
| India |
| Tailandia |
| Singapore |
| Indonesia |
| Corea del Sud |
| Australia |
| Nuova Zelanda |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Barrette di cereali/granola |
| Barrette ricche di proteine | |
| Barrette di frutta e noci | |
| Per profilo aromatico | Barrette a base di cioccolato |
| Barrette alla frutta | |
| Barrette a base di noci e semi | |
| Altri sapori | |
| Per fascia di prezzo | Massa |
| Premium | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Vendita al dettaglio online | |
| Negozi specializzati | |
| Altri canali di distribuzione | |
| Per Nazione | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle barrette energetiche nell'area Asia-Pacifico entro il 2031?
Si prevede che raggiungerà 1.83 miliardi di dollari, in aumento rispetto agli 1.05 miliardi di dollari del 2025, riflettendo un CAGR del 9.74%.
Quale tipologia di prodotto sta crescendo più velocemente?
Le barrette di frutta e noci registrano il CAGR più alto, pari al 9.93%, poiché i consumatori cercano snack a base vegetale e con etichette pulite.
Perché l'India è considerata l'arena chiave della crescita?
L'India combina il CAGR più rapido della regione, pari al 10.72%, una rapida adozione dell'e-commerce e quadri normativi che ora favoriscono gli alimenti arricchiti.
Cosa sta determinando l'espansione dei livelli premium?
I consumatori urbani in Giappone, Corea del Sud e Cina pagano per la certificazione biologica, le proteine vegetali e le dichiarazioni funzionali, spingendo le barrette premium a un CAGR del 10.21%.


