

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
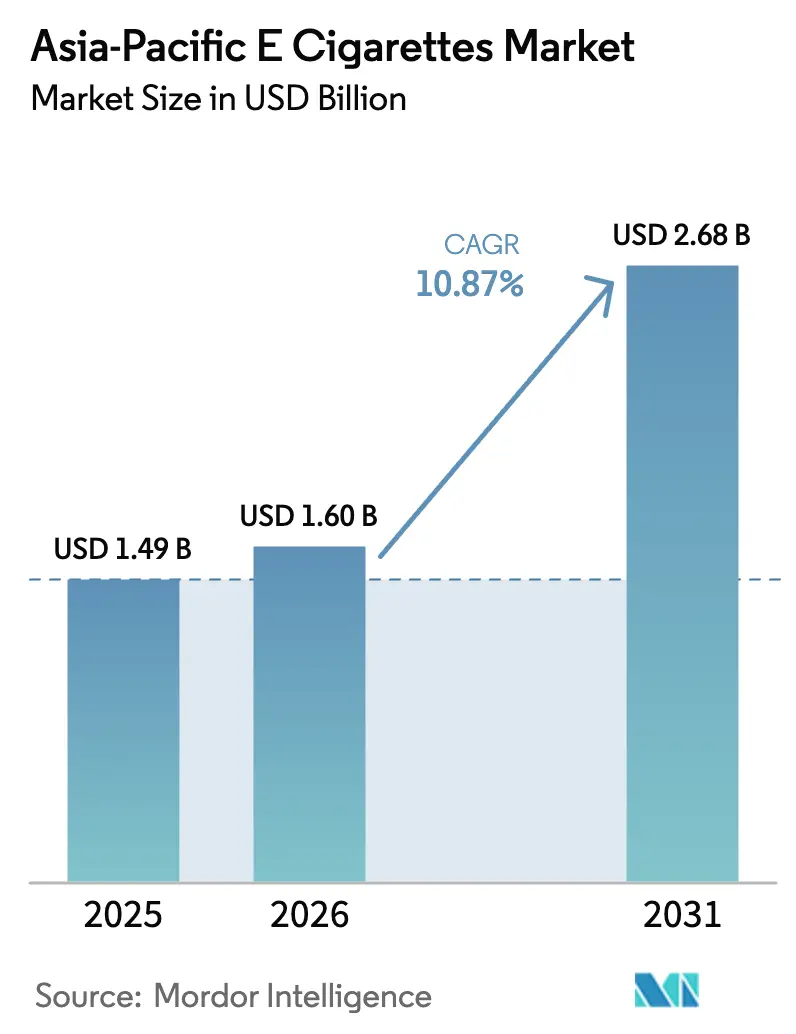
| Dimensione del mercato (2026) | 1.60 miliardo di dollari |
| Dimensione del mercato (2031) | 2.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.87% CAGR |
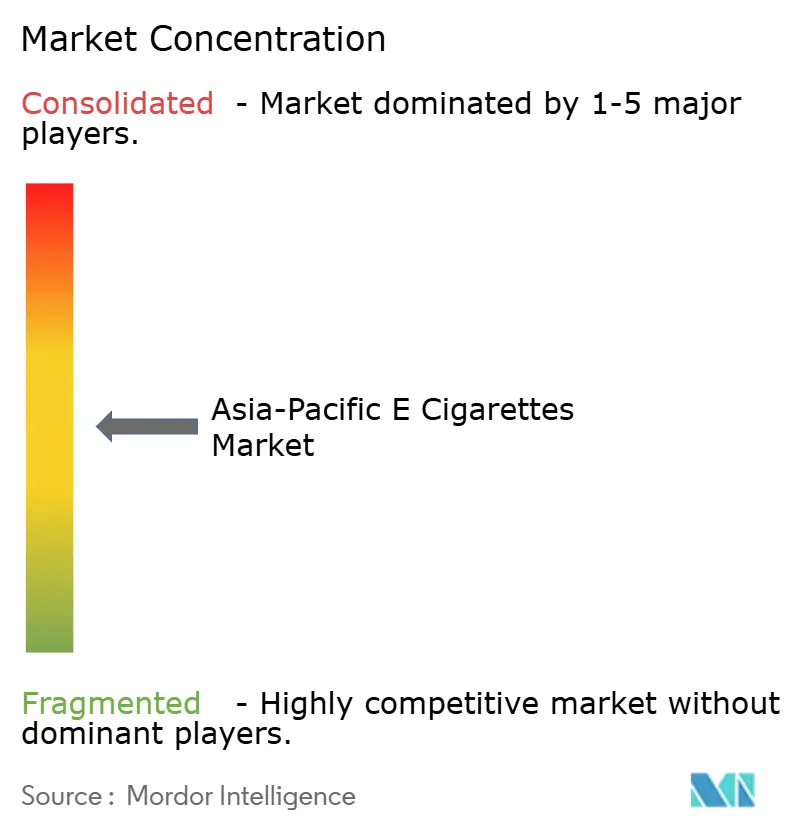
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle sigarette elettroniche nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato delle sigarette elettroniche nell'area Asia-Pacifico crescerà da 1.49 miliardi di dollari nel 2025 a 1.60 miliardi di dollari nel 2026 e raggiungerà i 2.68 miliardi di dollari entro il 2031, con un CAGR del 10.87% nel periodo 2026-2031. Tra i principali fattori di questa crescita figurano normative più chiare in Indonesia e Malesia, le continue innovazioni del polo hardware cinese di Shenzhen-Dongguan e una crescente base di fumatori adulti che si affidano a dispositivi riscaldati e non a combustione. Mentre l'Australia impone la distribuzione solo in farmacia e la State Tobacco Monopoly Administration cinese impone limiti di capacità, i divieti sugli aromi in diverse economie avanzate pongono delle sfide. Tuttavia, questi ostacoli rivelano anche una domanda insoddisfatta, che i marchi più agili stanno ora affrontando con sistemi ricaricabili conformi. A Giacarta e Manila, le comunità di appassionati stanno incrementando le vendite di liquidi elettronici dell'11.80% annuo. Nel frattempo, i chipset di controllo delle coil basati sull'intelligenza artificiale non solo stanno aumentando i prezzi medi di vendita, ma stanno anche riducendo i costi di garanzia. Le dinamiche competitive si stanno evolvendo: le fabbriche white-label del Guangdong stanno ora supportando le private label dei minimarket, portando a un calo della quota di mercato dei primi cinque operatori nel mercato delle sigarette elettroniche nell'area Asia-Pacifico, dal 48% di due anni fa al 42% nel 2025.
Punti chiave del rapporto
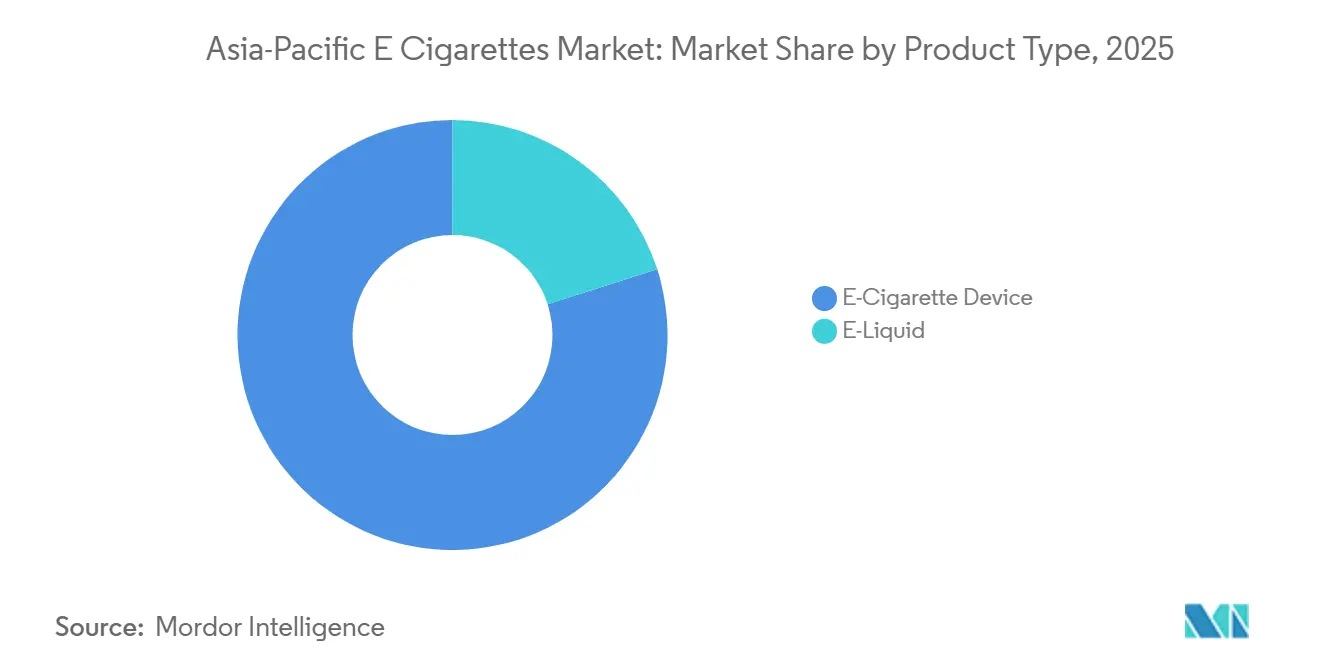
- Per tipologia di prodotto, i dispositivi per sigarette elettroniche hanno rappresentato il 79.96% del fatturato del 2025 e si prevede che il segmento degli e-liquid crescerà a un CAGR dell'11.80% fino al 2031.
- Per categoria, nel 2025 i sistemi chiusi detenevano il 69.74% della quota di mercato delle sigarette elettroniche nell'area Asia-Pacifico, mentre i formati aperti sono destinati a registrare un CAGR dell'11.93% entro il 2031.
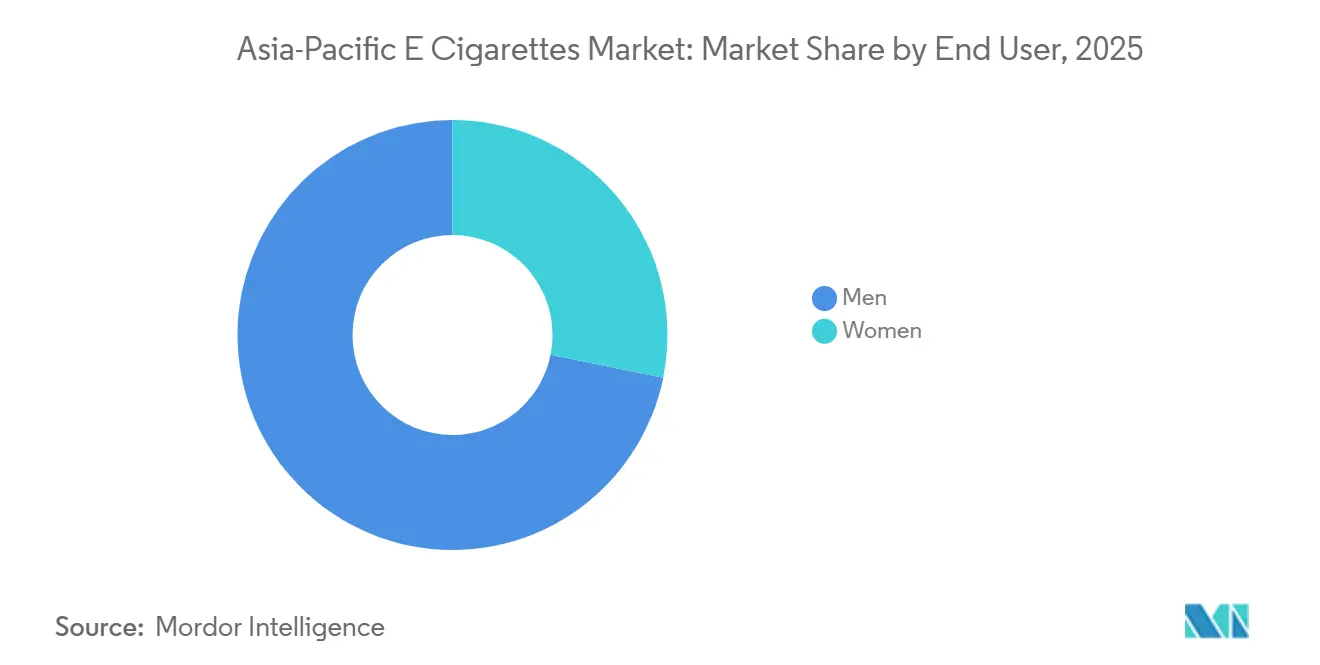
- Per utente finale, gli uomini rappresentavano il 71.82% del volume nel 2025, mentre le donne costituivano il segmento in più rapida crescita con un CAGR del 12.08% fino al 2031.
- Per canale di distribuzione, la vendita al dettaglio offline ha dominato con una quota del 69.57% del mercato delle sigarette elettroniche nell'area Asia-Pacifico nel 2025; la vendita al dettaglio online è sulla buona strada per un CAGR del 12.36% entro il 2031.
- In termini geografici, l'Australia ha rappresentato il 35.43% della quota di mercato nel 2025, mentre l'Indonesia è pronta a registrare un CAGR del 10.56% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle sigarette elettroniche nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il polo produttivo cinese delle sigarette elettroniche stimola l'innovazione e la capacità produttiva | + 1.5% | Concentrato a Shenzhen e Dongguan, con ricadute sui produttori a contratto del sud-est asiatico | Medio termine (2-4 anni) |
| Le normative formalizzate del Sud-est asiatico aumentano la domanda di prodotti conformi | + 1.3% | Indonesia, Malesia, Filippine, Vietnam; impatto limitato a Singapore e Thailandia a causa dei divieti | A breve termine (≤ 2 anni) |
| L'adozione di dispositivi riscaldati non a combustione tra i fumatori più anziani aumenta i ricavi dei premi | + 1.2% | Giappone, Corea del Sud, Australia, Nuova Zelanda; primi progressi nell'Indonesia urbana | A lungo termine (≥ 4 anni) |
| L'e-commerce rimuove le barriere delle licenze al dettaglio in Indonesia | + 1.0% | Indonesia e Filippine; l'India rimane al bando ai sensi del Prohibition of Electronic Cigarettes Act (PECA) | A breve termine (≤ 2 anni) |
| Il controllo della bobina abilitato dall'intelligenza artificiale riduce il rischio di ustioni e promuove il cambio di marchio | + 0.9% | Segmenti premium in Australia, Giappone, Corea del Sud; adozione graduale in Indonesia e Malesia | Medio termine (2-4 anni) |
| I baccelli biodegradabili ottengono l'approvazione normativa attraverso iniziative ESG | + 0.8% | Singapore, Australia, Nuova Zelanda; programmi pilota in Malesia e Indonesia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il polo manifatturiero cinese stimola l'innovazione e la capacità
Shenzhen e Dongguan dominano il panorama globale dell'hardware per lo svapo, rappresentando ben l'87% della capacità produttiva mondiale. In particolare, i giganti del settore Smoore International e Jwei Group hanno semplificato le loro operazioni, riducendo i tempi di sviluppo del prodotto a soli 90 giorni, dall'ideazione iniziale alla produzione di massa. In una mossa che ne sottolinea l'importanza strategica, la State Tobacco Monopoly Administration ha introdotto una bozza di regolamento nel dicembre 2025. Questo regolamento, che vieta il rilascio di nuove licenze di produzione, sembra essere una misura protettiva per l'iniziativa nazionale di sigarette elettroniche della China National Tobacco Corp. Di conseguenza, il regolamento congela di fatto la capacità OEM ai livelli del 2025. I marchi si trovano ora di fronte a un dilemma: negoziare accordi di fornitura pluriennali o spostare le loro attività di produzione nei vicini Malesia e Vietnam. Questa limitazione della capacità è destinata a far aumentare i costi dei componenti, poiché i marchi si contendono un numero limitato di slot di produzione. Di conseguenza, è probabile che questo scenario acceleri la tendenza all'integrazione verticale, soprattutto tra operatori finanziariamente solidi come RELX e GeekVape. Inoltre, Shenzhen vanta un vantaggio ecosistemico unico, ospitando una rete concentrata di fornitori di batterie ai polimeri di litio, esperti di coil in ceramica e chimici specializzati in aromi. Questo intricato cluster è qualcosa che i centri manifatturieri del Sud-Est asiatico troveranno difficile da replicare, stimando una tempistica di 5-7 anni per raggiungere livelli di qualità e scala simili.
Le normative formalizzate del sud-est asiatico aumentano la domanda di prodotti conformi
Nel gennaio 2024, il Ministero delle Finanze indonesiano ha introdotto una struttura di accise cukai a più livelli. Le nuove aliquote stabiliscono un'imposta di 1,500 IDR per millilitro per i liquidi elettronici a base di nicotina e di 35,000 IDR (equivalenti a 2.20 USD) per ciascun dispositivo monouso. Entro giugno 2025, questo quadro normativo ha integrato con successo 47 marchi nei canali di distribuzione ufficiali. Nel frattempo, il Control of Tobacco Product and Smoking Act 2024 (Legge 852) della Malesia ha compiuto passi da gigante nel panorama dello svapo. Ha sancito la vendita di prodotti per lo svapo agli adulti di età pari o superiore a 21 anni. Inoltre, i produttori sono ora tenuti a registrare le loro formulazioni presso il Ministero della Salute e ad esporre in modo ben visibile le avvertenze sanitarie, coprendo il 40% della superficie della confezione. Nelle Filippine, la Food and Drug Administration, nell'agosto 2024, ha introdotto la Circolare 2024-015. Questa direttiva ha reso necessarie notifiche pre-commercializzazione per tutti i dispositivi e i liquidi per sigarette elettroniche. Entro dicembre 2025, questo processo ha dato il via libera a 112 SKU e ha di fatto ridotto di circa il 60% le importazioni dal mercato grigio. Tali misure normative sembrano far pendere la bilancia a favore dei marchi multinazionali dotati di solide infrastrutture di conformità. A testimonianza di ciò, British American Tobacco e Philip Morris International hanno aumentato la loro quota del canale di vendita al dettaglio ufficiale in Indonesia al 34% nel 2025, un balzo significativo rispetto al 19% del 2023, un periodo in cui il mercato ha ampiamente eluso l'applicazione delle accise.
L'adozione di dispositivi riscaldati non a combustione tra i fumatori più anziani aumenta i ricavi dei premi
Nel 2025, la piattaforma IQOS ILUMA di Philip Morris International ha incassato 890 milioni di dollari nella regione Asia-Pacifico. In particolare, gli utenti di età compresa tra 45 e 64 anni rappresentavano il 52% della sua base di utenti, preferendo il suo odore ridotto e il funzionamento senza cenere rispetto alle nuvole di vapore tipiche delle sigarette elettroniche tradizionali. Nel frattempo, Japan Tobacco ha presentato il suo Ploom X Advanced a Tokyo nel febbraio 2025. Questo dispositivo vanta una doppia lama riscaldante, che eleva la temperatura dello stick di tabacco a 295 °C. Test indipendenti del National Institute of Public Health confermano che offre un flusso di nicotina simile a quello delle sigarette tradizionali, ma con il 90% in meno di composti nocivi. Nel luglio 2024, la Therapeutic Goods Administration australiana ha designato i dispositivi a tabacco riscaldato come sostanze di Tabella 4. Questa iniziativa, che consente l'accesso tramite prescrizione medica, posiziona i prodotti HnB come strumenti per la cessazione del fumo sotto supervisione medica. Entro dicembre 2025, questo cambiamento normativo ha attirato 47,000 utenti registrati. Sebbene i dispositivi HnB abbiano un prezzo tre volte superiore a quello delle sigarette elettroniche usa e getta, il loro ciclo di riacquisto di 18 mesi e le vendite di stick consumabili promettono un valore significativo per il cliente nel corso del suo ciclo di vita. Questo potenziale ha spinto i marchi a investire massicciamente in modelli di abbonamento diretti al consumatore.
L'e-commerce rimuove le barriere delle licenze al dettaglio in Indonesia
Nel marzo 2024, il Ministero del Commercio indonesiano ha emanato il Regolamento 50/2024, dando il via libera alle vendite di sigarette elettroniche online. Il problema? Le piattaforme devono integrarsi nel sistema nazionale di verifica dell'età (ricerca NIK) e garantire che l'accisa cukai venga pagata direttamente al momento della vendita. Grazie a questo quadro normativo, entro settembre 2025, importanti piattaforme come Tokopedia e Shopee hanno accolto 1,340 commercianti di sigarette elettroniche autorizzati. Questa ritrovata chiarezza normativa ha eliminato l'ostacolo delle licenze al dettaglio, una barriera che in precedenza aveva limitato le vendite legali a 8,200 tabaccai fisici. Di conseguenza, il numero di punti di distribuzione è aumentato di 16 volte, con un calo del 12-18% dei prezzi al consumo, poiché i venditori online hanno eluso i tradizionali margini all'ingrosso. Parallelamente, nel luglio 2025, il Dipartimento del Commercio e dell'Industria delle Filippine ha imposto alle piattaforme di e-commerce di autenticare i permessi commerciali dei venditori e le registrazioni dei prodotti presso la FDA prima di pubblicare le sigarette elettroniche. Lazada e Zalora hanno integrato perfettamente questo controllo di conformità tramite collegamenti API ai database governativi. Nel frattempo, il Prohibition of Electronic Cigarettes Act (PECA) dell'India del 2019 è ancora in vigore, vietandone la produzione, l'importazione e la vendita. Tuttavia, le carenze nell'applicazione hanno aperto la strada all'e-commerce transfrontaliero da Nepal e Bangladesh, che si rivolge a un mercato grigio stimato di 2.3 milioni di utenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti sui prodotti senza sapore in Australia, Hong Kong e Singapore | -1.2% | Australia, Hong Kong, Singapore; rischio di ricaduta su Nuova Zelanda e Malesia | A breve termine (≤ 2 anni) |
| I limiti di capacità della Chinese State Tobacco riducono i margini degli OEM | -0.9% | Impatto sulla catena di fornitura: forte pressione sui marchi senza una produzione diversificata | Medio termine (2-4 anni) |
| L'aumento dei prodotti monouso contraffatti erode la fiducia dei consumatori | -0.7% | Australia, Nuova Zelanda, Indonesia; concentrati nei canali di vendita al dettaglio di prossimità | A breve termine (≤ 2 anni) |
| Gli incendi delle batterie agli ioni di litio provocano aumenti dei premi assicurativi | -0.6% | Australia, Nuova Zelanda, Giappone; preoccupazione emergente in Indonesia e Malesia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti sui prodotti senza sapore in Australia, Hong Kong e Singapore
Nel luglio 2024, la Therapeutic Goods Administration australiana ha limitato gli aromi dei liquidi per sigarette elettroniche ai soli gusti tabacco, mentolo e menta. Questa decisione ha eliminato gli aromi di frutta, dessert e bevande, che in precedenza rappresentavano il 73% delle vendite prima della regolamentazione [1] Fonte: Department of Health and Aged Care, “Therapeutic Goods Administration Reforms,” health.gov.au . A seguito di questo cambiamento di politica, il 41% degli utilizzatori occasionali è passato alle bustine di nicotina o alle sigarette tradizionali entro soli sei mesi. Nel frattempo, l'ordinanza di Hong Kong sul fumo (salute pubblica) (modifica), che entrerà in vigore nell'aprile 2026, introduce pesanti sanzioni. Chi viene trovato in possesso di prodotti alternativi per il fumo, tra cui sigarette elettroniche, dispositivi per il tabacco riscaldato e vaporizzatori per erbe, rischia multe di 50,000 HKD (circa 6,400 USD) e una potenziale pena detentiva di 6 mesi [2] Fonte: Dipartimento della Salute di Hong Kong, “Smoking (Public Health) Amendment Ordinance 2026,” dh.gov.hk . A Singapore, l'Autorità per le Scienze della Salute ha confermato il divieto nazionale del 2018 sulla vendita di sigarette elettroniche. Solo nel 2025, hanno confiscato 38,000 dispositivi e intrapreso azioni legali contro 142 rivenditori, citando violazioni del Tobacco (Control of Advertisements and Sale) Act. Tali divieti rigorosi in tutta la regione stanno causando la frammentazione dei portafogli di prodotti. I produttori sono ora costretti a mantenere assortimenti di SKU distinti per i diversi mercati, perdendo i vantaggi dell'approvvigionamento all'ingrosso per i concentrati di aromi. Questa maggiore complessità sta facendo lievitare i costi di un valore stimato tra l'8% e il 12% per i marchi che operano in tutta la regione ASEAN.
I limiti di capacità del settore del tabacco dello Stato cinese riducono i margini degli OEM
Nel dicembre 2025, l'Amministrazione Statale del Monopolio del Tabacco ha presentato una bozza di regolamento che impedisce ai governi provinciali di concedere nuove licenze per la produzione di sigarette elettroniche. Questa mossa congela di fatto la capacità produttiva ai livelli del 2025, una strategia volta a salvaguardare la quota di mercato interno di China National Tobacco Corp. Come risultato di questo limite, i margini OEM sono destinati a restringersi, intensificando la concorrenza tra i marchi per gli slot di produzione limitati. In particolare, i produttori di secondo livello di Dongguan hanno già iniziato a sperimentare tempi di consegna di 6-9 mesi per gli ordini effettuati a fine 2025. In un significativo cambiamento del settore, Smoore International e Jwei Group, responsabili complessivamente del 34% della fornitura globale di hardware per lo svapo, hanno rivelato a novembre 2025 la loro intenzione di istituire centri di produzione secondari in Malesia e Vietnam. Si prevede che questa mossa strategica, che prevede investimenti per 180 milioni di dollari, richiederà 24-36 mesi per raggiungere standard qualitativi pari a quelli dei loro stabilimenti di Shenzhen. I marchi senza catene di approvvigionamento diversificate si trovano ad affrontare rischi maggiori. Ad esempio, entità più piccole come Innokin e KangerTech hanno dovuto affrontare carenze di inventario nel terzo trimestre del 2025, con conseguente perdita di spazio sugli scaffali a favore dei loro concorrenti verticalmente integrati.
Analisi del segmento
Per tipo di prodotto: gli e-liquid guadagnano quote di mercato con la proliferazione dei sistemi aperti
Dal 2026 al 2031, si prevede che il mercato degli e-liquid crescerà a un tasso annuo dell'11.80%, superando il CAGR (tasso di crescita annuale composto) del mercato complessivo, pari al 10.87%. Questa impennata è in gran parte attribuibile agli utenti più attenti al prezzo in Indonesia e nelle Filippine, che stanno adottando sempre più sistemi aperti, privilegiando il costo per millilitro rispetto alla praticità del dispositivo. Nel 2025, i dispositivi per sigarette elettroniche rappresentavano il 79.96% del fatturato, trainati dalla popolarità dei formati usa e getta in Australia e dei sistemi a pod chiuso in Giappone. Tuttavia, questo predominio è destinato a diminuire a causa delle crescenti pressioni normative volte a contrastare la plastica monouso e i rifiuti di batterie. Il sistema di accise indonesiano "cukai" impone una tassa di 1,500 rupie indonesiane per millilitro sugli e-liquid, in netto contrasto con le 35,000 rupie indonesiane applicate a ciascun dispositivo usa e getta. Ciò crea un significativo vantaggio di costo del 60-70% per i sistemi ricaricabili su base per utilizzo, una dinamica di prezzo che ha spinto le vendite di sistemi aperti a un aumento del 34% su base annua nel 2025 [3] Fonte: Ministero delle Finanze indonesiano, “Regolamento Cukai per i liquidi per sigarette elettroniche”, customs.go.id.
Nel 2025, i dispositivi usa e getta hanno dominato il segmento delle sigarette elettroniche, sostenuti dal modello di farmacia australiano che privilegia i formati sigillati e antimanomissione e dalla distribuzione nei minimarket indonesiani. Quest'ultimo aspetto è particolarmente rilevante data l'inaffidabilità delle catene di approvvigionamento refrigerate per la conservazione dei liquidi. Nel frattempo, i dispositivi non usa e getta, inclusi pod mod e box mod, stanno guadagnando popolarità tra gli appassionati. Questi utenti apprezzano caratteristiche come la personalizzazione della potenza e la longevità della resistenza. In particolare, marchi come GeekVape e SMOK hanno evidenziato che i dispositivi con un prezzo superiore a 60 dollari costituivano il 22% delle vendite al dettaglio specializzate nel 2025, un notevole aumento rispetto al 14% del 2023. Nel maggio 2025, il Vuse ePod 2+ di British American Tobacco ha fatto il suo debutto a Sydney, vantando la connettività Bluetooth. Questa funzione non solo tiene traccia dell'assunzione di nicotina, ma si sincronizza anche con le app per smettere di fumare, soddisfacendo le esigenze degli utenti australiani che necessitano di prescrizione medica e che percepiscono lo svapo come un intervento supervisionato da un medico piuttosto che una semplice scelta di stile di vita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: i sistemi chiusi dominano, ma i formati aperti catturano gli appassionati
Nel 2025, i sistemi di svapo chiusi hanno catturato il 69.74% del fatturato del mercato, trainati dagli obblighi normativi in Australia e Nuova Zelanda per le cartucce pre-riempite a prova di bambino e dalle preferenze dei consumatori in Giappone e Corea del Sud per design senza problemi e a prova di perdite. I sistemi di svapo aperti sono destinati a crescere a un CAGR dell'11.93% fino al 2031, alimentati dalla classe media indonesiana sensibile al prezzo e dalle comunità di hobbisti di Manila e Bangkok, che danno priorità alla varietà di aromi e alla produzione di vapore rispetto alla portabilità. La Therapeutic Goods Administration australiana, nell'ambito del suo modello di prescrizione, consente solo sistemi chiusi. Questa politica, emanata nel luglio 2024, ha ridotto le vendite in formato aperto nelle farmacie e ha reindirizzato gli appassionati verso le importazioni online da Nuova Zelanda e Malesia.
Nel 2025, IQOS ILUMA di Philip Morris International, un sistema chiuso per tabacco riscaldato, ha rappresentato il 38% del fatturato dell'azienda nell'area Asia-Pacifico derivante dai prodotti a rischio ridotto. Giappone e Corea del Sud hanno dominato il mercato, rappresentando il 71% delle vendite unitarie, poiché i fumatori più anziani hanno abbandonato le sigarette elettroniche. I sistemi aperti attraggono gli utenti che ricaricano i serbatoi con liquidi di terze parti, riducendo i costi per millilitro del 50-65% rispetto ai pod proprietari, ma richiedendo competenze tecniche per la sostituzione della coil e la regolazione della potenza. I negozi di svapo in Indonesia hanno riferito che gli utenti di sistemi aperti acquistano 90 millilitri di liquido al mese, rispetto ai 30 millilitri degli utenti di pod chiusi, generando un valore di vita più elevato nonostante i margini di profitto inferiori. Il Control of Tobacco Product and Smoking Act 2024 della Malesia impone avvertenze sanitarie sul 40% delle confezioni sia per i sistemi aperti che per quelli chiusi, livellando il campo normativo e consentendo ai marchi di formati aperti di competere più sul prezzo che sulla complessità della conformità.
Per utente finale: le donne guidano la crescita incrementale attraverso formati discreti
Nel 2025, gli uomini rappresentavano il 71.82% del volume di consumo finale, trainato dalle norme culturali e dai tassi di fumo più elevati in Indonesia, Filippine e Vietnam, dove oltre il 60% degli uomini consuma tabacco rispetto al 3-8% delle donne. Tuttavia, le donne rappresentano il segmento in più rapida crescita, con un CAGR del 12.08% fino al 2031. Questa crescita è trainata dai discreti dispositivi pod promossi da influencer su Instagram e TikTok nelle aree urbane di Indonesia e Thailandia, e dalle formulazioni a base di sali di nicotina che offrono soddisfazione a wattaggi inferiori con nuvole di vapore minime, attraendo i mercati conservatori. Nel marzo 2025, RELX ha lanciato Infinity Plus a Giacarta, caratterizzato da un design delle dimensioni di un rossetto e colori pastello. Ha conquistato il 19% della base di utenti femminili indonesiana in sei mesi, spingendo i concorrenti a introdurre SKU specifiche per genere.
In Australia, le farmacie hanno attratto più donne che consumatori di sigarette elettroniche rispetto ai punti vendita del mercato grigio. Nel 2025, le donne costituivano la maggioranza degli utilizzatori di sigarette elettroniche con ricetta medica, a dimostrazione del fatto che l'inquadramento medico riduce lo stigma e posiziona lo svapo come uno strumento per smettere di fumare. Ploom X Advanced di Japan Tobacco si rivolgeva alle donne di età compresa tra 30 e 45 anni attraverso collaborazioni con marchi di moda e cover per dispositivi in edizione limitata, generando il 31% del fatturato della linea di prodotti nel 2025 da donne, nonostante la loro quota del 12% della popolazione giapponese di fumatori. In Nuova Zelanda, le donne di età compresa tra 18 e 24 anni rappresentavano il 42% dei nuovi utilizzatori di sigarette elettroniche nel 2025, spinte da aromi di frutta e dessert consentiti dalle politiche di riduzione del danno, in contrasto con il divieto di aromi in Australia, che ha ridotto la partecipazione femminile. Piattaforme di social commerce come WhatsApp e gruppi Facebook hanno consentito la vendita di sigarette elettroniche peer-to-peer in Indonesia e Filippine, attraendo le donne che preferiscono acquistare da conoscenti fidati rispetto ai negozi di sigarette elettroniche a predominanza maschile. Nel 2025, si stima che 340,000 donne abbiano acquistato dispositivi tramite questi canali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online aumenta con l'integrazione della conformità nelle piattaforme
Nel 2025, la vendita al dettaglio offline ha dominato con una quota del 69.57%, a conferma dell'obbligo australiano di vendita esclusivamente in farmacia, che ha limitato le vendite legali a 5,800 farmacie registrate. Analogamente, in Indonesia, i tabaccai fisici sono stati obbligati a verificare l'età degli acquirenti utilizzando i documenti d'identità nazionali. Nel frattempo, la vendita al dettaglio online è destinata a crescere a un tasso annuo del 12.36% fino al 2031. Questa crescita è stimolata dal Regolamento 50/2024 del Ministero del Commercio indonesiano, che ha dato il via libera alle piattaforme di e-commerce per la vendita di sigarette elettroniche, a condizione che integrassero le API di verifica dell'età del NIK. Inoltre, il Dipartimento del Commercio e dell'Industria delle Filippine ha imposto alle piattaforme di confermare le registrazioni FDA dei venditori. Entro settembre 2025, Tokopedia e Shopee avevano integrato 1,340 commercianti di sigarette elettroniche autorizzati in Indonesia. Questa mossa ha amplificato i punti di distribuzione di 16 volte e ha portato a un calo del 12-18% dei prezzi al consumo, poiché i venditori online hanno eluso i tradizionali margini all'ingrosso.
In Australia, l'obbligo di prescrizione medica sta soffocando la crescita online. La Therapeutic Goods Administration ha stabilito che le farmacie possono distribuire sigarette elettroniche solo previa verifica della prescrizione. Questo requisito è in contrasto con i processi di pagamento istantaneo tipici dell'e-commerce. In Nuova Zelanda, la vendita di sigarette elettroniche online è consentita agli adulti dai 18 anni in su. I rivenditori devono avvalersi di servizi di verifica dell'età di terze parti conformi ai database governativi. I membri della Vape Merchants Association hanno adottato questa misura di conformità, sostenendo un costo medio di 0.45 NZD (0.27 USD) per transazione. In Giappone e Corea del Sud, la vendita al dettaglio offline regna sovrana. I colossi dei minimarket come 7-Eleven e FamilyMart tengono i dispositivi per il tabacco riscaldato dietro i banconi. Hanno formato il personale per verificare l'età utilizzando i prompt sul punto vendita. Questa strategia di accesso controllato ha rappresentato il 78% delle vendite di dispositivi HnB nel 2025. In India, il Prohibition of Electronic Cigarettes Act del 2019 vieta la vendita di sigarette elettroniche sia online che offline. Tuttavia, le carenze nell'applicazione della legge hanno aperto la strada all'e-commerce transfrontaliero dal Nepal, che si rivolge a circa 2.3 milioni di utenti attraverso canali non regolamentati.
Analisi geografica
Nel 2025, l'Australia deteneva il 35.43% del fatturato regionale, ma si prevede che questa quota diminuirà. L'obbligo di prescrizione medica imposto dalla Therapeutic Goods Administration a luglio 2024 ha spostato gli utenti occasionali verso bustine di nicotina e sigarette, riducendo i volumi di sigarette elettroniche distribuite in farmacia del 19% nel quarto trimestre del 2025 rispetto ai livelli pre-regolamentazione. Il modello basato esclusivamente sulle farmacie ha eliminato le vendite nei minimarket e nelle tabaccherie, centralizzando la fornitura attraverso 5,800 farmacie con commissioni di distribuzione di 15-25 dollari australiani, aumentando i costi per i consumatori a 45-65 dollari australiani per dispositivo rispetto ai 25-35 dollari australiani del mercato grigio. I prodotti monouso contraffatti ELFBAR e RELX hanno invaso i negozi alla fine del 2024, con 1.2 milioni di unità sequestrate nel primo semestre del 2025, pari al 23% del consumo e con conseguente interruzione dei prezzi dei produttori conformi. La restrizione sui gusti tabacco, mentolo e menta del luglio 2024 ha eliminato il 73% delle vendite precedenti alla regolamentazione, spingendo gli utenti verso dispositivi per tabacco riscaldato e bustine di nicotina disponibili nei canali di vendita al dettaglio più ampi.
L'Indonesia è destinata a crescere del 10.56% annuo fino al 2031, trainata dal quadro normativo sulle accise cukai del Ministero delle Finanze del gennaio 2024, che ha legittimato 47 marchi e consentito a piattaforme come Tokopedia e Shopee di integrare 1,340 commercianti entro settembre 2025. La struttura delle accise, con 1,500 IDR per millilitro per gli e-liquidi e 35,000 IDR per dispositivo monouso, ha favorito l'adozione di sistemi aperti, con i dispositivi ricaricabili che hanno rappresentato il 41% delle vendite del 2025, rispetto al 28% del 2023. Il regolamento 50/2024 ha consentito la vendita di sigarette elettroniche online tramite piattaforme che utilizzano il sistema nazionale di verifica dell'età, espandendo i punti di distribuzione di 16 volte e riducendo i prezzi del 12-18%. Tuttavia, il 41% delle sigarette elettroniche vendute nel 2025 non era dotato di bolli di accisa Cukai, il che costava al governo 780 miliardi di rupie indiane (49 milioni di dollari) all'anno e consentiva agli operatori del mercato grigio di fare prezzi inferiori ai distributori del 25-35%.
La Nuova Zelanda ha mantenuto una posizione di riduzione del danno, consentendo la vendita di sigarette elettroniche agli adulti dai 18 anni in su senza prescrizione medica, assicurandosi l'8.2% del fatturato regionale nel 2025 nonostante una popolazione di 5.1 milioni. Il Ministero dell'Ambiente ha proposto un divieto sulle sigarette elettroniche monouso nell'ottobre 2025, con l'obiettivo di implementarlo entro luglio 2027, spingendo RELX e JUUL ad accelerare i programmi di riciclo. Nel 2025, la dogana ha sequestrato 340,000 dispositivi non conformi, il 23% dei quali conteneva livelli di metalli pesanti non sicuri, sollevando preoccupazioni sulla responsabilità dei rivenditori e spingendo il consolidamento verso marchi certificati ISO. Il resto dell'Asia-Pacifico, inclusi Vietnam, Thailandia, Malesia e Filippine, ha contribuito per il 21.0% al fatturato del 2025. La Malesia ha legalizzato le vendite nel 2024, mentre Thailandia e Vietnam hanno mantenuto i divieti, spostando l'attività verso i mercati grigi, alimentati dall'e-commerce transfrontaliero da Cina e Singapore.
Panorama normativo
La regolamentazione nella regione Asia-Pacifico rimane frammentata, con regimi divergenti in materia di controlli pre-commercializzazione, standard di prodotto e restrizioni di età. L'Australia ha ulteriormente limitato l'accesso ai prodotti a base di nicotina ai soli farmaci, nell'ambito delle riforme della Therapeutic Goods Administration entrate in vigore il 1° luglio 2024, e gli standard per i prodotti per lo svapo a base di nicotina sono entrati in vigore dal 1° luglio 2025. Ciò concentra le vendite legali attraverso le farmacie registrate e limita le caratteristiche del prodotto, come ad esempio gli aromi. La Nuova Zelanda ha aggiornato il suo Smokefree Environments and Regulated Products Amendment Act (No 2) nel dicembre 2024, per poi inasprire i controlli sui prodotti usa e getta e i requisiti di sicurezza fino al 2025, aumentando i costi di conformità per gli importatori e i rivenditori specializzati.
Nel Sud-est asiatico, l'applicazione delle norme si intensifica con l'entrata in vigore a Singapore del Tobacco and Vaporisers Control Act, il 1° maggio 2026, che consolida i poteri del Ministero della Salute e dell'Autorità per le Scienze della Salute e rafforza la politica di divieto dei vaporizzatori e dei loro componenti. A Hong Kong, le sanzioni entreranno in vigore nell'aprile 2026, introducendo un ulteriore controllo normativo e la tracciabilità obbligatoria in tutta la regione.
Panorama competitivo
Il mercato delle sigarette elettroniche nell'area Asia-Pacifico è moderatamente concentrato, con i primi cinque operatori - RELX Technology, Smoore International, Philip Morris International, British American Tobacco e Japan Tobacco - che dovrebbero detenere una quota di mercato significativa. Questo cambiamento è attribuito ai produttori di white label nella provincia del Guangdong che si rivolgono a marchi privati per le catene di supermercati locali. L'integrazione verticale si è rivelata un vantaggio competitivo chiave, con RELX che ha avviato una produzione proprietaria a Shenzhen e GeekVape che si è occupata della produzione di coil in ceramica. Queste mosse sono viste come un cuscinetto contro il blocco della capacità produttiva imposto dalla State Tobacco Monopoly Administration a dicembre 2025, che si prevede ridurrà la disponibilità OEM del 15-22% fino al 2027. Le strategie di ingresso nel mercato sono influenzate dalle sfumature normative. British American Tobacco si sta concentrando su Indonesia e Malesia, dove i quadri normativi in materia di accise consolidati favoriscono le aziende conformi. Al contrario, entità più piccole come ELFBAR e SKE Crystal stanno sfruttando il mercato grigio australiano, sfruttando le lacune nell'applicazione delle normative per distribuire nei minimarket, nonostante l'obbligo di vendita riservato alle farmacie.
La fedeltà al marchio è sempre più influenzata dai progressi tecnologici. Nel 2025, il 18% dei dispositivi premium presentava chipset di controllo della resistenza basati sull'intelligenza artificiale, con un conseguente calo del 23% delle richieste di garanzia e consentendo ai marchi di applicare un sovrapprezzo del 30% rispetto alle controparti a potenza fissa. I depositi di brevetti fanno luce sulle priorità del settore. Tra il 2024 e il 2025, Philip Morris International ha depositato 47 brevetti per tabacco riscaldato presso l'Ufficio Brevetti giapponese, concentrandosi su design di riscaldamento a lama e metodi di raffreddamento ad aerosol. Nel frattempo, i 23 brevetti di GeekVape mettono in luce controlli di potenza tramite reti neurali e sensori predittivi della durata della resistenza.
C'è un potenziale inesplorato nelle città di secondo livello dell'Indonesia e nei mercati provinciali delle Filippine. Qui, la densità di distribuzione è inferiore a un punto vendita al dettaglio ogni 5,000 adulti. Marchi locali come Vapetasia stanno facendo breccia, sfruttando campagne sui social media in lingua tagalog e opzioni di pagamento alla consegna per superare le sfide dell'uso delle carte di credito. British American Tobacco sta facendo passi da gigante nello sviluppo di capsule biodegradabili. Il loro prototipo di PLA, approvato provvisoriamente dall'Agenzia Nazionale per l'Ambiente di Singapore nel marzo 2025, conferisce loro un vantaggio di 24 mesi sui concorrenti. Questo vantaggio potrebbe essere fondamentale se il potenziale divieto di sigarette monouso in Nuova Zelanda dovesse prendere piede in tutta l'ASEAN entro il 2028.
Leader del settore delle sigarette elettroniche nell'Asia-Pacifico
Tecnologia RELX
Smoore International
Philip Morris International
British American Tobacco plc
Giappone Tabacco Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Smoore International ha reso noto che EVE Battery ha ottenuto l'approvazione del consiglio di amministrazione per ridurre la propria partecipazione azionaria fino al 3.5% del totale delle azioni emesse nel corso del prossimo anno. L'annuncio indica un potenziale riallineamento dell'allocazione del capitale presso un fornitore chiave di hardware nella regione Asia-Pacifico, con implicazioni per il finanziamento dei fornitori e le dinamiche degli investimenti tecnologici.
- Giugno 2026: Philip Morris International ha ampliato la piattaforma di sigarette elettroniche VEEV in Corea del Sud con l'aggiunta del dispositivo VEEV inPRIME e delle cartucce VEEBI inPRIME. Questo aggiornamento amplia il portafoglio di prodotti senza fumo di PMI in un importante mercato della nicotina e aumenta la pressione competitiva per i formati a cartuccia conformi alle normative nel Nord Asia.
- Gennaio 2024: il Ministero delle Finanze indonesiano ha introdotto una struttura di accise a più livelli per le sigarette elettroniche, che includeva imposte per millilitro sui liquidi contenenti nicotina e un'imposta per unità sui dispositivi usa e getta. Il sistema fiscale ha rafforzato il vantaggio in termini di costi per i sistemi ricaricabili e ha accelerato il passaggio alla distribuzione formale, differenziando economicamente i prodotti conformi e muniti di contrassegno fiscale dall'offerta del mercato grigio.
Ambito del rapporto sul mercato delle sigarette elettroniche nell'Asia-Pacifico
Una sigaretta elettronica è un dispositivo alimentato a batteria che riscalda una soluzione liquida, solitamente contenente nicotina, aromi e altre sostanze chimiche. Il mercato delle sigarette elettroniche nell'area Asia-Pacifico è segmentato per tipologia di prodotto, categoria, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in dispositivi per sigarette elettroniche e liquidi per sigarette elettroniche. Per categoria, il mercato è segmentato in sistemi di svapo aperti e sistemi di svapo chiusi. Per utente finale, il mercato è segmentato in uomini e donne. Per canale di distribuzione, il mercato è segmentato in vendita al dettaglio offline e vendita al dettaglio online. Per area geografica, il mercato è segmentato in Australia, Nuova Zelanda, Indonesia e resto dell'area Asia-Pacifico. Le previsioni di mercato sono fornite in termini di valore (USD).
Tipologia di prodotto
| Dispositivo per sigaretta elettronica | Monouso |
| Non monouso | |
| E-Liquid |
Categoria
| Sistemi di svapo aperti |
| Sistemi di svapo chiusi |
Utente finale
| Uomo |
| Donna |
Canale di distribuzione
| Vendita al dettaglio offline |
| Vendita al dettaglio online |
Paese
| Australia |
| Nuova Zelanda |
| Indonesia |
| Resto dell'Asia-Pacifico |
| Tipologia di prodotto | Dispositivo per sigaretta elettronica | Monouso |
| Non monouso | ||
| E-Liquid | ||
| Categoria | Sistemi di svapo aperti | |
| Sistemi di svapo chiusi | ||
| Utente finale | Uomo | |
| Donna | ||
| Canale di distribuzione | Vendita al dettaglio offline | |
| Vendita al dettaglio online | ||
| Paese | Australia | |
| Nuova Zelanda | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle sigarette elettroniche nell'area Asia-Pacifico entro il 2031?
Si prevede che il mercato delle sigarette elettroniche nell'area Asia-Pacifico crescerà da 1.49 miliardi di dollari nel 2025 a 1.60 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.68 miliardi di dollari entro il 2031, con un CAGR del 10.87% nel periodo 2026-2031.
Quale segmento delle sigarette elettroniche nell'area Asia-Pacifico si sta espandendo più rapidamente?
Gli e-liquidi, trainati dai sistemi aperti ricaricabili, cresceranno a un CAGR dell'11.80% fino al 2031.
Perché l'Indonesia è considerata un motore di crescita chiave per le sigarette elettroniche?
La trasparenza delle accise del Paese e l'e-commerce verificato dal NIK hanno aumentato di sedici volte i punti di distribuzione e determineranno un CAGR del 10.56%.
In che modo i chipset basati sull'intelligenza artificiale influenzano la domanda di dispositivi?
Il controllo della bobina tramite rete neurale riduce i colpi a vuoto del 68% e supporta un sovrapprezzo del 30%, incrementando l'adozione di dispositivi premium.
Quale tendenza normativa rappresenta il rischio maggiore nel breve termine?
I divieti sugli aromi in Australia, Hong Kong e Singapore potrebbero ridurre il CAGR regionale dell'1.2% nei prossimi due anni.


