

Dimensioni e quota di mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.47 miliardo di dollari |
| Dimensione del mercato (2031) | 19.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.30% CAGR |
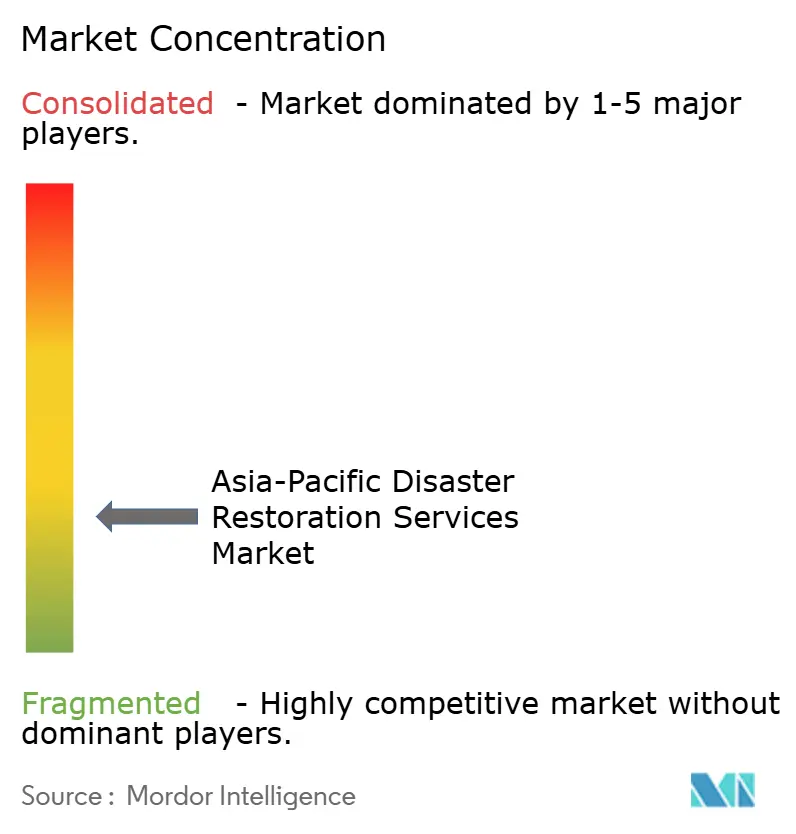
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico a cura di Mordor Intelligence.
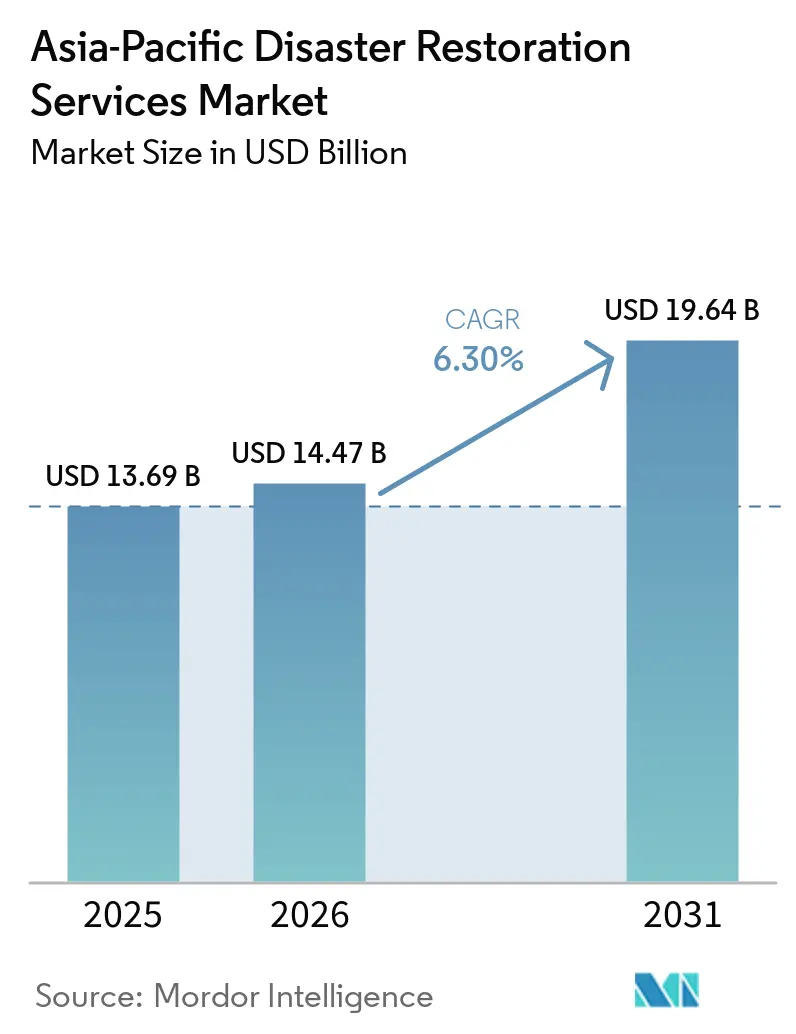
Il mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico aveva un valore di 13.69 miliardi di dollari nel 2025 e si stima che crescerà da 14.47 miliardi di dollari nel 2026 a 19.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.30% durante il periodo di previsione (2026-2031).
Inondazioni, terremoti, cicloni tropicali e incendi boschivi hanno continuato a generare una forte domanda di interventi tempestivi di ripristino degli immobili in tutta la regione. Nel 2025, le perdite dovute alle inondazioni hanno rappresentato oltre la metà delle perdite causate da catastrofi naturali in Asia, mantenendo la rimozione dell'acqua e l'asciugatura al centro del mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico. Assicuratori, governi e grandi proprietari immobiliari richiedono sempre più spesso la documentazione dei lavori di ripristino, il che favorisce i fornitori in grado di soddisfare i requisiti di intervento, rendicontazione e certificazione. Anche i grandi siti commerciali hanno aumentato il valore dei singoli incarichi, poiché un ritardo può danneggiare attrezzature, scorte e compromettere la continuità operativa. La scarsa copertura assicurativa e la disponibilità discontinua di tecnici hanno limitato la base di servizi formali in diverse economie emergenti, anche laddove le esigenze di ripristino fisico rimanevano elevate.
Punti chiave del rapporto
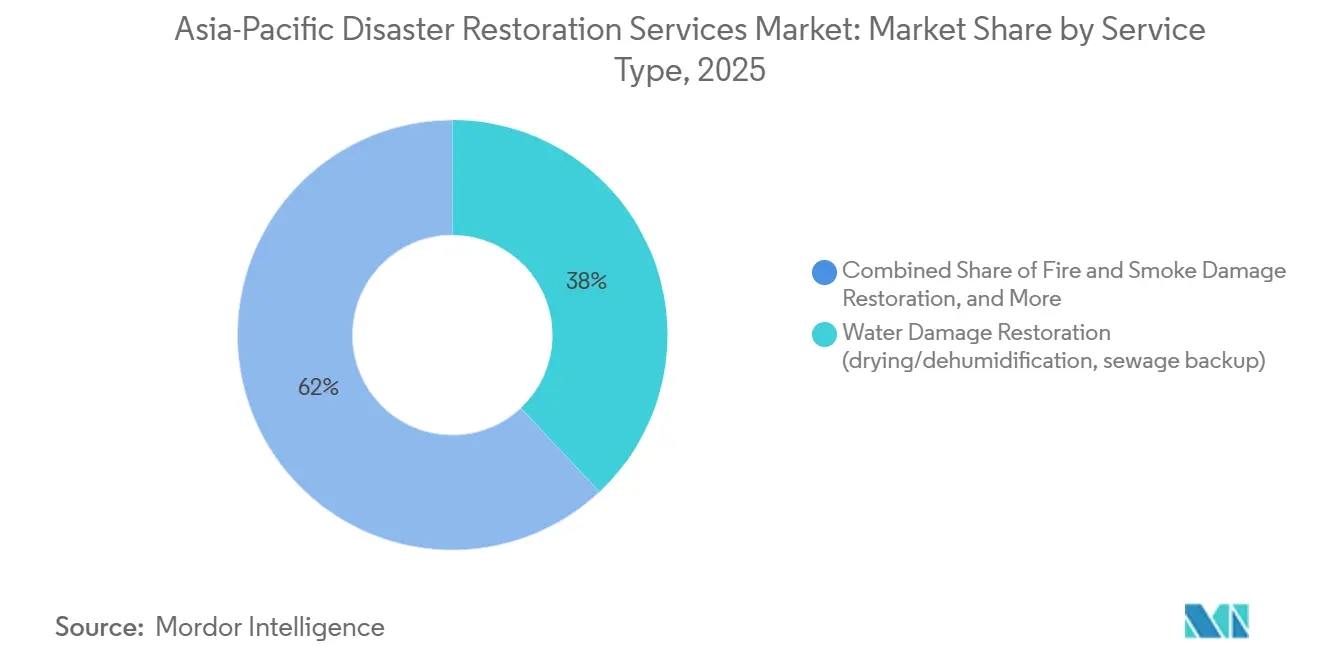
- Per tipologia di servizio, il ripristino dei danni causati dall'acqua deteneva il 38.0% della quota di mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico nel 2025, mentre si prevede che la categoria "altri" crescerà a un tasso annuo composto del 7.2% fino al 2031.
- Per tipologia di applicazione, gli immobili commerciali e industriali rappresentavano il 55.0% del mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico nel 2025, mentre si prevede che il settore del ripristino residenziale crescerà a un tasso annuo composto del 7.0% fino al 2031.
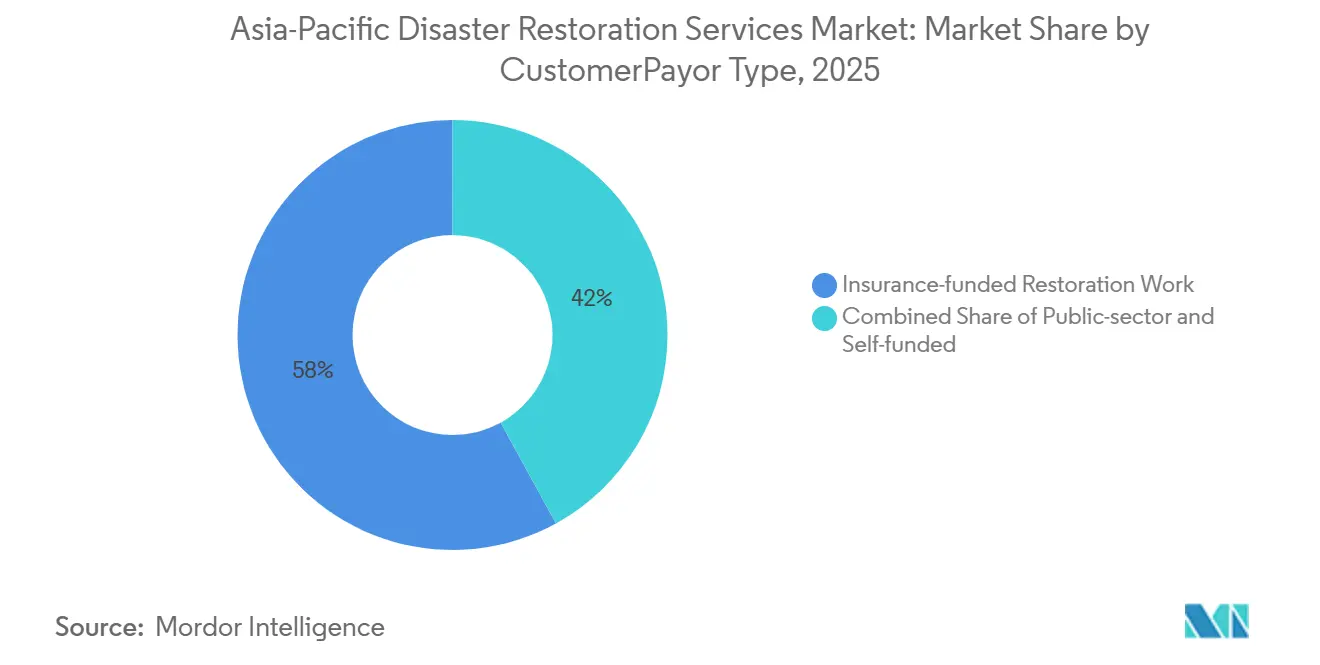
- Per tipologia di cliente/pagatore, nel 2025 i lavori finanziati dalle assicurazioni detenevano il 58.0% della quota di mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico, mentre si prevede che i lavori finanziati dal settore pubblico e dai governi cresceranno a un tasso annuo composto del 7.5% fino al 2031.
- Dal punto di vista geografico, la Cina deteneva il 34.2% del fatturato di mercato nel 2025, mentre si prevede che il resto dell'Asia-Pacifico crescerà a un tasso annuo composto del 6.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esposizione al rischio di perdite dovute a inondazioni, tifoni, terremoti e incendi boschivi. | + 1.8% | Regione Asia-Pacifico, in particolare Filippine, Cina, Giappone, Australia e Indonesia. | A breve termine (≤ 2 anni) |
| Penetrazione nel settore assicurativo e esternalizzazione dei sinistri | + 1.4% | Cina, India, ASEAN e Asia meridionale | Medio termine (2-4 anni) |
| Densità immobiliare urbana e valori patrimoniali più elevati | + 0.9% | Cina, India, città dell'ASEAN e corridoi industriali | A lungo termine (≥ 4 anni) |
| Investimenti in infrastrutture resilienti e continuità operativa | + 0.7% | La regione Asia-Pacifico, guidata da Cina, Giappone, Australia, Singapore e dai corridoi ASEAN. | Medio termine (2-4 anni) |
| Richiesta di mitigazione rapida e certificata delle perdite | + 0.5% | Australia, Giappone, Singapore e i mercati maturi del Sud-est asiatico | Medio termine (2-4 anni) |
| Rilevamento di danni secondari correlati all'umidità | + 0.3% | ASEAN, India, Bangladesh, Sri Lanka e Isole del Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esposizione al rischio di perdite dovute a inondazioni, tifoni, terremoti e incendi boschivi.
Nel 2025, le inondazioni hanno generato perdite economiche per 31 miliardi di dollari in tutta l'Asia, rappresentando oltre la metà delle perdite causate da catastrofi naturali nella regione. Questa dinamica ha mantenuto una domanda costante di servizi di rimozione dell'acqua, deumidificazione, pulizia e ricostruzione nel mercato dei servizi di ripristino post-disastro dell'Asia-Pacifico. Una sequenza di sistemi tropicali ha colpito Thailandia, Indonesia e Malesia tra la fine di novembre e l'inizio di dicembre 2025. Gli eventi, verificatisi nell'arco di 5-15 giorni, hanno saturato il terreno, sovraccaricato le difese contro le inondazioni e generato perdite per almeno 11 miliardi di dollari. Il terremoto del marzo 2025 in Myanmar ha aggiunto una diversa forma di domanda di recupero, che ha incluso il risanamento strutturale e la mobilitazione transfrontaliera. Anche il ciclone Alfred in Australia, le inondazioni di maggio e le grandinate di fine anno hanno messo a dura prova la capacità di intervento dei team di ripristino nel corso del 2025.
Aumento della penetrazione assicurativa e dell'esternalizzazione della gestione dei sinistri nel settore immobiliare.
La penetrazione assicurativa è rimasta disomogenea nell'area Asia-Pacifico, eppure le perdite assicurate dovute alle inondazioni sono aumentate con l'ingresso di un numero maggiore di proprietari di immobili nei canali di copertura formali. Il divario di protezione regionale è rimasto significativo, lasciando governi e famiglie responsabili di una quota considerevole dei costi dei disastri. [1] ASEAN+3 Macroeconomic Research Office, “Asia's Natural Disasters Must Not Become Financial Crises,” AMRO, amro-asia.org Il mercato dei servizi di ripristino post-disastro nell'area Asia-Pacifico comprende quindi sia lavori diretti da assicuratori sia attività di recupero autofinanziate o pubbliche. In Australia e Giappone, i sistemi di panel di assicuratori hanno supportato l'uso di fornitori certificati con processi di reporting consolidati. Johns Lyng Group ha segnalato nuovi contratti pluriennali con Zurich, AIG, Aidacare e TIO nell'anno fiscale 2025, insieme a estensioni che coinvolgono Suncorp, Hollard, Allianz, Auto & General e Market Lane Group. Nel maggio 2026, i ministri delle finanze dell'ASEAN+3 hanno approvato la tabella di marcia 2026-28 dell'Iniziativa per il finanziamento del rischio di catastrofi, sostenendo strutture di finanziamento più solide in tutta la regione.
Densità immobiliare urbana e maggiore valore di sostituzione di contenuti e attrezzature
I corridoi costieri dell'Asia-Pacifico esposti alle inondazioni ospitano un'alta concentrazione di impianti di semiconduttori, siti di assemblaggio di componenti elettronici, strutture logistiche e centri dati. Queste strutture richiedono asciugatura rapida, pulizia controllata, recupero delle apparecchiature e stoccaggio temporaneo dopo un'infiltrazione d'acqua. Le perdite dovute all'interruzione dei servizi possono superare il costo delle riparazioni degli edifici per i siti che dipendono da condizioni di camera bianca o da operazioni continue di elaborazione dati. L'area edificata della Cina esposta alle inondazioni è aumentata del 480% tra il 1975 e il 2025. Anche l'area urbana vulnerabile alle inondazioni di Bangkok è aumentata del 43% nei 20 anni precedenti al 2025. Queste condizioni hanno sostenuto la domanda di servizi di imballaggio, recupero di apparecchiature elettroniche, stoccaggio a temperatura controllata, recupero di documenti e pulizia specializzata nel mercato dei servizi di ripristino post-disastro dell'Asia-Pacifico.
Investimenti governativi e aziendali in infrastrutture resilienti e continuità operativa.
I governi si stanno orientando verso accordi che prevedano finanziamenti prima che si verifichi un disastro, anziché affidarsi esclusivamente agli stanziamenti di emergenza successivi all'evento. La Banca Asiatica di Sviluppo ha istituito il fondo di partenariato finanziario PREPARE nell'aprile 2026, con il Giappone come primo partner finanziatore. [2] Banca Asiatica di Sviluppo, “Promuovere il finanziamento del rischio e la resilienza nel Pacifico, Fondo fiduciario PREPARE”, Banca Asiatica di Sviluppo, adb.org Questo fondo ha lo scopo di accelerare l'accesso a finanziamenti per il rischio di disastri pre-organizzati nei paesi membri in via di sviluppo della ADB. L'approccio può supportare la riparazione delle infrastrutture pubbliche e l'appalto formale di fornitori di servizi di ripristino qualificati. La pianificazione della resilienza del Giappone ha anche supportato appalti strutturati per servizi certificati su beni pubblici. Allo stesso modo, le aziende che operano nei corridoi manifatturieri per l'esportazione utilizzano accordi con fornitori preferenziali nell'ambito dei piani di continuità aziendale. Questi accordi possono trasformare le spese di riparazione episodiche in lavori appaltati per fornitori in grado di soddisfare i requisiti tecnici e di rendicontazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Copertura assicurativa disomogenea e attriti con i pagamenti diretti | -1.4% | Sud-est asiatico, Asia meridionale e isole del Pacifico | A lungo termine (≥ 4 anni) |
| Carenza di tecnici qualificati e attrezzature per la gestione delle emergenze | -1.1% | Australia regionale, isole del Pacifico, aree rurali dell'ASEAN e città di secondo e terzo livello. | Medio termine (2-4 anni) |
| Protocolli per reclami frammentari e standard di ripristino | -0.8% | ASEAN, Asia meridionale e isole del Pacifico | Medio termine (2-4 anni) |
| Finestre di recupero ristrette per le risorse tecnologiche | -0.5% | Cina, India, Singapore e Giappone | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Copertura assicurativa disomogenea e forte resistenza al pagamento diretto nei mercati emergenti dell'Asia-Pacifico
La penetrazione delle assicurazioni non vita nei paesi emergenti e in via di sviluppo dell'Asia-Pacifico è rimasta ben al di sotto del livello medio dei paesi OCSE nel corso del 2025. [3] OCSE, “Protection Gaps in Insurance for Natural Hazards and Retirement Savings in Asia,” OCSE, oecd.org Molti proprietari di immobili colpiti da disastri hanno quindi pagato direttamente per il ripristino, ritardato i lavori, ridotto la portata delle riparazioni o fatto affidamento su manodopera informale. Questo modello ha limitato la domanda formale nel mercato dei servizi di ripristino post-disastro dell'Asia-Pacifico, nonostante la sostanziale esposizione ai danni fisici. AMRO ha segnalato un divario di protezione dell'88% per l'Asia nel periodo 2016-2025. I finanziamenti governativi hanno spesso colmato parte di questo divario, ma non hanno sempre creato incarichi di ripristino standardizzati. Un uso più ampio di microassicurazioni, prodotti parametrici e pool di rischio pubblici potrebbe migliorare l'accesso nel tempo, sebbene questi meccanismi non abbiano raggiunto una scala operativa ampia nelle economie a reddito medio-basso.
Carenza di tecnici qualificati e attrezzature di livello catastrofico al di fuori delle principali città
La manodopera qualificata e le attrezzature specializzate erano concentrate nelle principali aree metropolitane, il che riduceva la capacità di risposta rapida dopo eventi importanti. Jobs and Skills Australia ha identificato 67 professioni nella categoria Tecnici e Artigiani con carenze persistenti nel 2025. [4] Jobs and Skills Australia, “Skills Priority List 2025”, Governo australiano, jobsandskills.gov.au La carenza è diventata più grave quando si sono verificate attività di ricostruzione simultanee in diverse località regionali. L'IICRC identifica la certificazione come parte fondamentale del percorso di carriera professionale nel restauro. I grandi edifici commerciali e gli impianti industriali spesso richiedono sistemi di asciugatura, monitoraggio atmosferico e supervisione specialistica oltre a tecnici qualificati. Le attrezzature e i team qualificati erano più disponibili a Sydney, Melbourne, Tokyo, Seoul, Singapore e Shanghai che nelle città secondarie o nelle aree remote. Questo squilibrio ha limitato la copertura degli operatori in alcune parti del mercato dei servizi di ripristino post-disastro dell'Asia-Pacifico dove l'esposizione al disastro rimaneva significativa.
Analisi del segmento
Per tipologia di servizio: i danni causati dall'acqua occupano la posizione più ampia, mentre i lavori specializzati si espandono
Nel 2025, il ripristino dei danni causati dall'acqua rappresentava il 38.0% del mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico. Questa categoria comprendeva asciugatura, deumidificazione e bonifica da allagamenti causati da acque reflue. I monsoni ricorrenti e le inondazioni provocate dai tifoni hanno consolidato la sua posizione di leadership nella regione. Nel 2025, le inondazioni hanno rappresentato oltre la metà delle perdite dovute a catastrofi naturali in Asia, mantenendo il ripristino dei danni causati dall'acqua al centro dell'offerta di servizi. L'umidità tropicale ha reso particolarmente importanti la mappatura tempestiva dell'umidità e l'asciugatura per le strutture edilizie e gli impianti meccanici nascosti. I fornitori dotati di capacità di asciugatura con essiccanti o refrigeranti e di sistemi di controllo del rischio microbico erano in una posizione migliore per gestire gli incarichi finanziati dalle compagnie assicurative. Anche il ripristino dei danni causati da tempeste e catastrofi si è ampliato, in quanto eventi come vento, grandine e inondazioni hanno colpito Filippine, Giappone e Australia.
Si prevede che la categoria "Altri" crescerà a un CAGR del 7.2% nel periodo 2026-2031, diventando la tipologia di servizio in più rapida crescita. Questa categoria comprende il ripristino dei contenuti, la logistica di imballaggio, la pulizia e il deposito. L'aumento del valore di apparecchiature elettroniche, arredi e attrezzature aziendali ha incrementato la necessità di recuperare i contenuti anziché sostituirli. I servizi specializzati includono il recupero di dati e componenti elettronici, la decontaminazione di camere bianche e il ripristino di infrastrutture di livello superiore. Questi servizi hanno acquisito importanza tra i clienti del settore dei semiconduttori e della logistica che si avvalgono di accordi con fornitori preferenziali. Il ripristino da incendi e fumo è rimasto rilevante in Australia a causa dell'esposizione agli incendi boschivi e nelle città densamente popolate, dove i guasti elettrici possono interessare più piani. La bonifica da agenti biologici e da eventi traumatici ha registrato un fatturato inferiore, ma ha continuato a far parte dell'offerta di servizi a livello regionale. Gli standard IICRC S500 e S520 hanno definito i criteri di ammissibilità per i lavori di bonifica da danni causati dall'acqua e dalla muffa nei sistemi assicurativi consolidati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di sito: i siti commerciali e industriali sono in testa, mentre la domanda residenziale aumenta.
Nel 2025, i siti commerciali e industriali rappresentavano il 55.0% della quota di mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico. Gli immobili di maggior valore erano concentrati nei distretti commerciali, nelle aree manifatturiere e nei parchi logistici esposti a inondazioni e tifoni. Esempi significativi includono il Guangdong, il delta del fiume Yangtze, la baia di Metro Manila e le zone industriali orientali di Bangkok. Gli interventi in ambito commerciale avevano spesso un valore più elevato perché richiedevano l'estrazione dell'umidità, la decontaminazione, il monitoraggio e il supporto alla continuità operativa. Un'infiltrazione d'acqua in un data center poteva richiedere interventi più complessi rispetto a un allagamento residenziale di pari portata. Le piccole richieste di risarcimento per danni commerciali di routine venivano generalmente gestite da appaltatori locali. I danni industriali di maggiore entità venivano invece privilegiati dai fornitori con reperti specializzati, team esperti nella gestione delle catastrofi e la capacità di operare a livello internazionale.
Nel 2025, il ripristino di abitazioni ha rappresentato il 45.0% della domanda regionale. Si prevede una crescita a un tasso annuo composto (CAGR) del 7.0% tra il 2026 e il 2031, rendendolo il settore in più rapida crescita. L'aumento del valore di arredi per cucine, dispositivi elettronici per l'ufficio domestico e finiture interne ha rafforzato la convenienza del ripristino professionale rispetto alla riparazione o alla sostituzione fai-da-te. Le inondazioni a Bengaluru e Chennai hanno generato domanda di servizi di ripristino per abitazioni nelle aree urbane dell'India. Anche gli incendi boschivi e le tempeste in Australia hanno sostenuto i volumi di incarichi nel settore residenziale. La maggiore diffusione delle assicurazioni sulla casa in Cina, Vietnam e Indonesia potrebbe convertire un maggior numero di sinistri in incarichi di ripristino formali. Il mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico è rimasto dipendente dalla capacità di risposta locale, poiché i sinistri domestici spesso richiedono un intervento rapido dopo i danni causati dall'acqua. Questa esigenza ha supportato il ruolo dei fornitori locali con consolidate relazioni con le compagnie assicurative.
Per tipologia di cliente e di pagatore: i finanziamenti assicurativi sono in aumento, mentre crescono gli obblighi pubblici.
Nel 2025, i lavori finanziati dalle assicurazioni rappresentavano il 58.0% del mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico. Gli enti assicurativi convenzionati indirizzavano gli incarichi verso i fornitori che soddisfacevano i requisiti di documentazione, tempi di risposta e qualità. Questo modello privilegiava le aziende con tecnici certificati, flussi di lavoro digitali e capacità di integrazione dei sinistri. Gli annunci relativi ai contratti per l'anno fiscale 2025 di Johns Lyng Group hanno evidenziato l'importanza delle relazioni a lungo termine con le compagnie assicurative e altri enti pagatori. Questi accordi hanno aiutato gli operatori ad assicurarsi incarichi ripetuti, anziché dipendere esclusivamente dagli eventi catastrofici. Hanno inoltre sottolineato l'importanza di una reportistica coerente e di registri dei sinistri trasparenti. Di conseguenza, il settore dei servizi di ripristino post-disastro nella regione Asia-Pacifico ha attribuito grande valore ai sistemi operativi che supportano l'ammissibilità agli enti assicurativi convenzionati.
Le attività autofinanziate e a pagamento diretto riflettevano la carenza di copertura assicurativa nella regione. I proprietari di immobili sprovvisti di assicurazione si trovavano a dover sostenere l'intero costo della ricostruzione, il che poteva generare pressioni sui prezzi e ridurre l'utilizzo di appaltatori certificati. Si prevede che i lavori finanziati dal settore pubblico e governativo cresceranno a un tasso annuo composto del 7.5% nel periodo 2026-2031, diventando così il segmento di pagamento in più rapida crescita. I contratti governativi spesso riguardavano interventi di ripristino infrastrutturale di maggiore entità e richiedevano una conformità più rigorosa rispetto ai piccoli incarichi residenziali. Il programma PREPARE della ADB ha fornito un esempio di finanziamento pre-concordato destinato a sostenere la risposta post-disastro. Tali programmi possono aiutare i governi a passare da finanziamenti di emergenza ad hoc a piani di ripresa pianificati. I fornitori che soddisfano i requisiti di appalto e certificazione possono trarne vantaggio, mentre la soglia di accesso rimane elevata per gli appaltatori meno strutturati.
Analisi geografica
Nel 2025, la Cina deteneva il 34.2% della quota di mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico. L'ampia base edilizia urbana del paese e le ricorrenti inondazioni nella Cina nord-orientale e nel delta del Fiume delle Perle hanno sostenuto la domanda regionale. Le inondazioni nella Cina nord-orientale hanno generato perdite economiche per 5.8 miliardi di dollari nel 2025, mentre le perdite assicurate sono state inferiori a 500 milioni di dollari. Questo divario ha favorito diversi canali di recupero: finanziati dal governo, gestiti dalle compagnie assicurative e autofinanziati dalle aziende. Il 15° Piano quinquennale cinese, per il periodo 2026-2030, dà priorità alla resilienza delle città intelligenti e all'espansione delle assicurazioni immobiliari. Il Giappone si è confermato un mercato regionale maturo, con un sistema consolidato di gestione delle assicurazioni antisismiche e una struttura di appalti pubblici ben definita. Le soglie tecniche previste dalle normative edilizie e dai requisiti di certificazione hanno limitato l'accesso ad incarichi di maggior valore, finanziati da enti pubblici e assicurativi.
Australia e India sono stati i grandi mercati con la crescita più elevata nella regione. L'Australia ha beneficiato di una consolidata rete di compagnie assicurative, di una copertura immobiliare relativamente solida e di una ricorrente esposizione ai rischi naturali. Il ciclone Alfred, le inondazioni di maggio e le grandinate di fine anno hanno reso il 2025 uno degli anni più costosi per l'Australia in termini di disastri naturali. L'India ha combinato l'aumento del valore degli immobili urbani nelle città di prima e seconda fascia soggette a inondazioni con la crescente domanda di assicurazioni aziendali e residenziali. Indonesia, Filippine, Thailandia, Vietnam e Malesia hanno formato un importante cluster di crescita dei volumi. Questi paesi hanno subito perdite significative a causa di inondazioni e cicloni nel corso del 2025 e hanno mostrato una maggiore partecipazione al settore assicurativo. L'evento di fine 2025 che ha colpito Thailandia, Indonesia e Malesia ha evidenziato la portata della domanda e i limiti dell'attuale capacità di risposta regionale.
Si prevede che il resto dell'Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.7% nel periodo 2026-2031, risultando il segmento geografico a più rapida crescita. La crescita è partita da una base inferiore ed è stata legata agli investimenti multilaterali nella preparazione alle catastrofi. La Banca Asiatica di Sviluppo ha approvato il suo primo progetto nell'ambito del meccanismo di finanziamento per le crisi Rapid Resource Reprogramming and Deployment Option (RAPDP) per Vanuatu nell'agosto 2026. Bangladesh e Iran sono rimasti contesti in fase iniziale, dove la capacità di ripristino formale era limitata nonostante l'esposizione a inondazioni e terremoti. La crescente consapevolezza in materia di assicurazioni, il valore degli immobili urbani e i quadri di riferimento per la resilienza hanno creato le condizioni per una fornitura di servizi più organizzata. SEADRIF ha annunciato pagamenti per 2.28 milioni di dollari a Laos e al Programma Alimentare Mondiale delle Nazioni Unite in seguito alle inondazioni del settembre 2026. Il pagamento ha dimostrato lo sviluppo di un'infrastruttura assicurativa parametrica nelle aree svantaggiate.
Panorama competitivo
Il mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico era frammentato in numerosi mercati nazionali. Reti di franchising globali e specialisti multinazionali si concentravano su interventi industriali su larga scala e su progetti commerciali multi-sito. Le aziende locali mantenevano un ruolo importante nel settore residenziale e delle piccole attività commerciali, grazie alla loro capacità di intervenire a livello locale e di mantenere solide relazioni con le compagnie assicurative. BELFOR operava attraverso oltre 550 uffici in tutto il mondo e ha ampliato la sua presenza nel Sud-est asiatico con l'apertura di una sede in Malesia nel 2025. La sua specializzazione nel recupero di danni industriali, elettronici, documentali e infrastrutturali la distingueva dalle aziende con un minor numero di competenze specifiche. Johns Lyng Group deteneva una posizione di leadership nel settore del ripristino di edifici per conto di compagnie assicurative in Australia. Il suo portafoglio contratti evidenziava inoltre un ruolo crescente per i progetti di gestione delle emergenze commissionati dal governo.
La concorrenza dipendeva sempre più dalla capacità di ridurre i tempi tra la valutazione dei danni e l'intervento sul campo. Alcuni operatori utilizzavano ispezioni con droni, sensori di umidità connessi e documentazione automatizzata dei sinistri per migliorare questo processo. Questi strumenti supportavano le compagnie assicurative che richiedevano informazioni più rapide e una documentazione coerente. Un'ulteriore distinzione si riscontrava tra i fornitori di servizi di riparazione basati sulle singole transazioni e le aziende che offrivano monitoraggio pre-evento, ripristino post-evento e verifica post-ripristino. Polygon si concentrava sui servizi di asciugatura e controllo dei danni in tutti i mercati in cui operava. Le aziende più piccole in Malesia, Singapore e Australia competevano offrendo reperibilità 24 ore su 24, 7 giorni su 7 e reportistica specifica per le compagnie assicurative. La formazione IICRC e l'integrazione dei flussi di lavoro digitali potrebbero aiutare questi fornitori a qualificarsi come fornitori preferenziali.
Le opportunità persistevano nella valutazione a distanza e nell'integrazione dei sinistri, settori in cui l'outsourcing assicurativo era ancora in fase di sviluppo. Anche la bonifica da agenti biologici e la bonifica ambientale specialistica al di fuori delle grandi città erano meno sviluppate. Il monitoraggio preventivo dell'umidità e le valutazioni dell'igiene degli edifici potevano generare lavoro ricorrente prima di un evento dannoso. I contratti pluriennali stipulati da Johns Lyng Group con assicuratori e altre controparti dimostravano il valore di relazioni più solide con i pagatori. L'espansione di BELFOR in Malesia era volta a rafforzare la capacità di risposta regionale e la copertura 24 ore su 24, 7 giorni su 7. Il settore dei servizi di ripristino post-disastro nella regione Asia-Pacifico, pertanto, premiava la portata operativa, le capacità tecniche e l'affidabilità della documentazione dei sinistri più del solo prezzo.
Leader del settore dei servizi di ripristino post-disastro nella regione Asia-Pacifico
BELFOR Holdings, Inc.
Gruppo Johns Lyng Limited
Australia Steamatic
Gruppo di restauro Cowan
Restauro d'élite
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: La Banca Asiatica di Sviluppo ha approvato il primo progetto nell'ambito del suo meccanismo di finanziamento per le crisi denominato "Opzione di riprogrammazione e impiego rapido delle risorse" per Vanuatu, istituendo un nuovo canale per il finanziamento, concordato in anticipo, della ricostruzione post-disastro e della riparazione delle infrastrutture nei piccoli Stati insulari in via di sviluppo del Pacifico.
- Aprile 2025: La Banca Asiatica di Sviluppo (ADB) ha istituito PREPARE (Pre-Arranged Resources for Enhancing Preparedness and Resilience, risorse predefinite per il miglioramento della preparazione e della resilienza), un programma di partenariato finanziario, con il governo giapponese come primo partner finanziatore. Il programma è concepito per fornire ai paesi membri in via di sviluppo dell'ADB un accesso più rapido e predefinito ai finanziamenti per la ricostruzione post-disastro e la riparazione delle infrastrutture, ampliando direttamente il segmento dei pagatori governativi nei mercati emergenti.
- Gennaio 2026: BELFOR ha ampliato le sue operazioni di recupero post-disastro in Malesia, garantendo una copertura completa 24 ore su 24, 7 giorni su 7, in seguito all'apertura della sua filiale di Penang. L'espansione è stata concepita per ovviare ai ritardi logistici che in precedenza avevano ostacolato la risposta regionale alle ingenti perdite.
- Ottobre 2025: Pacific Equity Partners e CPP Investments hanno completato la privatizzazione di Johns Lyng Group per 1.3 miliardi di dollari australiani (871.19 milioni di dollari USA), ritirando la più grande società australiana di servizi integrati per l'edilizia e il restauro dalla Borsa australiana (ASX). Sotto la proprietà privata, il gruppo ha iniziato il 2026 con un portafoglio crescente di contratti pluriennali per la gestione delle emergenze e con l'obiettivo di rafforzare la propria attività di restauro nel settore pubblico.
Ambito del rapporto sul mercato dei servizi di ripristino post-disastro nella regione Asia-Pacifico
| Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo |
| Bonifica delle muffe |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) |
| Servizi speciali |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) |
| Residenziale |
| Commerciale e industriale |
| Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente |
| Lavori di restauro finanziati dal settore pubblico/governativo |
| Cina |
| India |
| Giappone |
| Australia |
| Indonesia |
| Philippines |
| Tailandia |
| Vietnam |
| Malaysia |
| Bangladesh |
| Resto dell'Asia-Pacifico |
| Per tipo di servizio | Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo | |
| Bonifica delle muffe | |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) | |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) | |
| Servizi speciali | |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) | |
| Per Applicazione | Residenziale |
| Commerciale e industriale | |
| Per tipo di cliente/pagatore | Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente | |
| Lavori di restauro finanziati dal settore pubblico/governativo | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Malaysia | |
| Bangladesh | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore dei servizi di ripristino post-disastro nella regione Asia-Pacifico nel 2026?
Si stima che il settore valesse 14.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 19.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.3%.
Quale servizio svolge il ruolo più importante nel ripristino post-disastro nella regione Asia-Pacifico?
Nel 2025, il ripristino dei danni causati dall'acqua ha rappresentato il 38.0% del fatturato regionale, pari a 5.2 miliardi di dollari, mentre si prevede che la categoria "altri servizi" crescerà a un tasso annuo composto del 7.2% fino al 2031.
Perché le alluvioni sono importanti per la domanda di interventi di ripristino nella regione Asia-Pacifico?
Nel 2025, le alluvioni hanno causato perdite economiche per 31 miliardi di dollari in tutta l'Asia, rappresentando oltre la metà delle perdite totali dovute a catastrofi nella regione.
Quale gruppo di clienti genera il maggior fatturato derivante dai lavori di restauro?
Nel 2025, i lavori finanziati dalle assicurazioni hanno rappresentato il 58.0% della domanda, mentre si prevede che i lavori finanziati dal settore pubblico e dal governo cresceranno a un tasso annuo composto del 7.5% fino al 2031.
Quale paese presenta la maggiore domanda regionale di interventi di ripristino post-disastro?
Nel 2025 la Cina deteneva il 34.2% della domanda regionale, mentre si prevede che il resto dell'Asia-Pacifico crescerà a un tasso annuo composto del 6.7% fino al 2031.
Quali competenze sono importanti per i fornitori di servizi di restauro nella regione Asia-Pacifico?
I fornitori necessitano di interventi rapidi, tecnici certificati, attrezzature specializzate per l'asciugatura e il monitoraggio, nonché di documentazione a supporto dei requisiti assicurativi o governativi.


