

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 11.11 miliardo di dollari |
| Dimensione del mercato (2031) | 31.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 22.78% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle piattaforme di servizi di contenuti dell'Asia-Pacifico di Mordor Intelligence
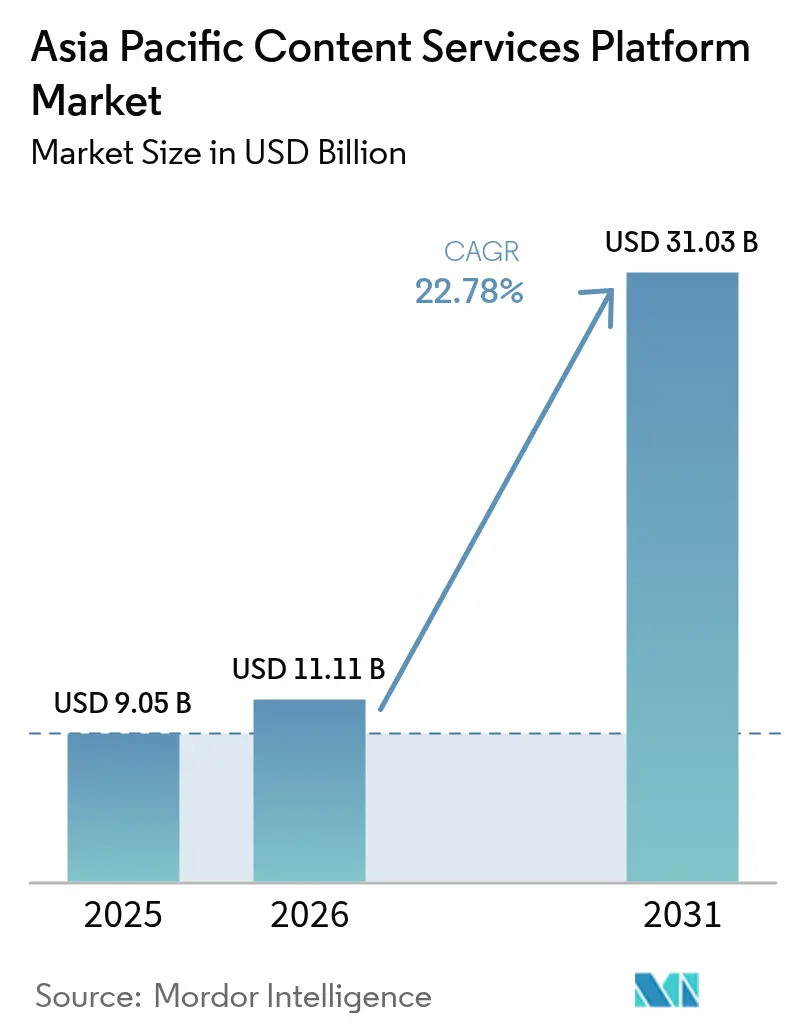
Si stima che il mercato delle piattaforme di servizi di contenuti nella regione Asia-Pacifico nel 2026 raggiungerà gli 11.11 miliardi di dollari, in crescita rispetto ai 9.05 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 31.03 miliardi di dollari, con un CAGR del 22.78% nel periodo 2026-2031. Lo slancio deriva dall'accelerazione dei mandati cloud-first, dall'aumento dei volumi di dati non strutturati e dai rapidi progressi nell'intelligence documentale basata sull'intelligenza artificiale in tutte le aziende. Le normative cinesi sulla residenza dei dati e il programma Digital India dell'India stanno rimodellando le strategie dei fornitori, mentre i sussidi dell'ASEAN mantengono basse le barriere all'adozione per le piccole imprese. Le architetture edge-ready che sfruttano il 5G, la crescita delle regioni cloud conformi e i criteri di archiviazione legati alla sostenibilità stanno emergendo come i prossimi campi di battaglia. L'intensità competitiva rimane moderata, poiché le suite globali competono con gli specialisti regionali che offrono localizzazione, garanzia normativa e profondità verticale.
Punti chiave del rapporto
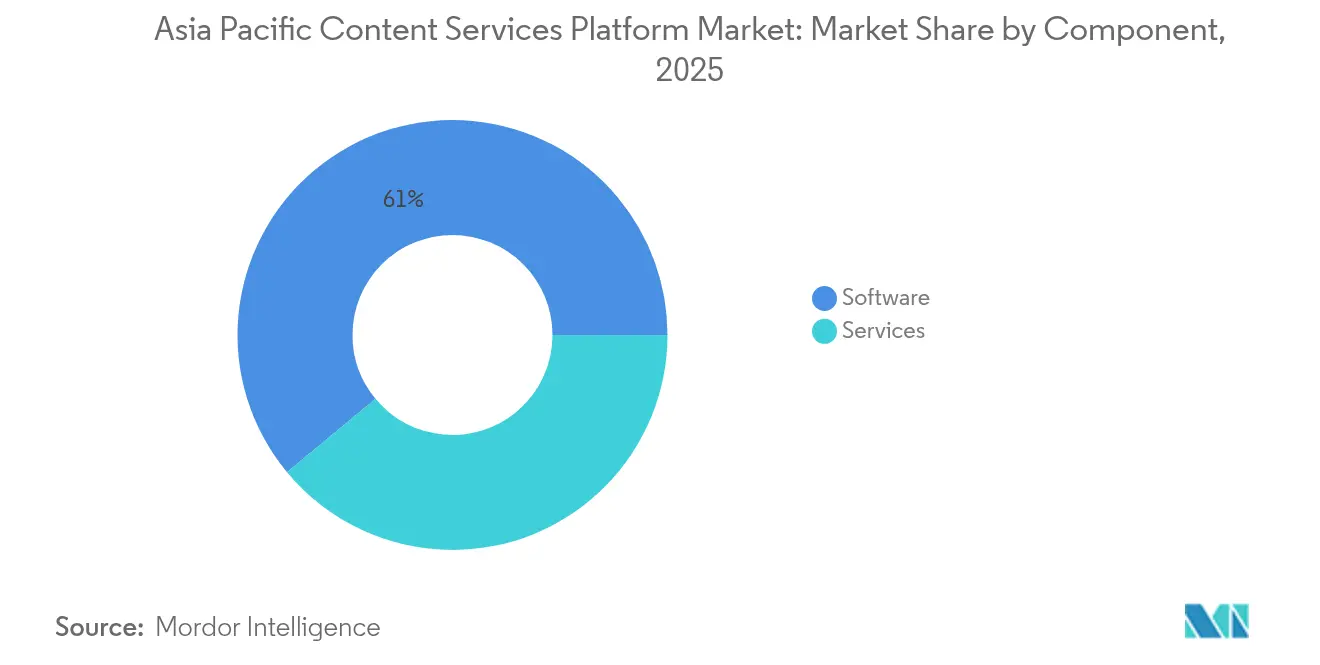
- Per componente, nel 61.02 il software ha mantenuto il 2025% della quota di mercato delle piattaforme di servizi di contenuti; i servizi si stanno espandendo a un CAGR del 23.95% fino al 2031.
- In base al modello di distribuzione, nel 69.78 il segmento cloud ha rappresentato il 2025% del mercato delle piattaforme di servizi di contenuto e si prevede che aumenterà a un CAGR del 24.99%.
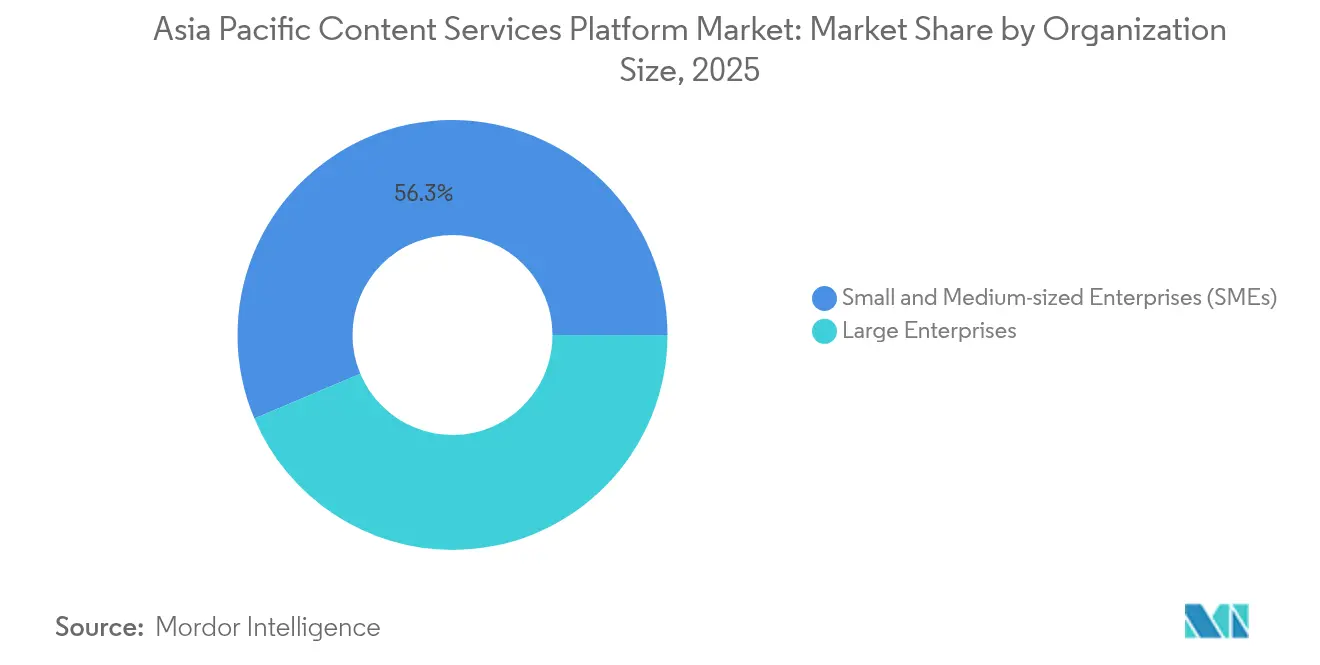
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno registrato il 43.66% del fatturato del 2025, mentre le PMI stanno crescendo a un CAGR del 23.62%.
- In base al settore di utilizzo finale, BFSI è leader con una quota del 25.02% del mercato delle piattaforme di servizi di contenuti nel 2025; il commercio al dettaglio e l'e-commerce stanno crescendo a un CAGR del 23.18%.
- In termini geografici, la Cina ha dominato con una quota del 27.52% nel 2025; l'India sta registrando il CAGR più rapido, pari al 23.42%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato delle piattaforme di servizi di contenuti dell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom di spesa cloud-first in ASEAN e India | + 4.2% | Mercati principali dell'ASEAN, India primaria | Medio termine (2-4 anni) |
| Componenti aggiuntivi di content intelligence basati su intelligenza artificiale generativa | + 3.8% | Globale, con Cina e Giappone in testa | A breve termine (≤ 2 anni) |
| Sussidi per il flusso di lavoro digitale delle PMI (ad esempio, sovvenzioni DSG di Singapore) | + 2.1% | Singapore, Malesia, Tailandia | Medio termine (2-4 anni) |
| Elaborazione di contenuti edge abilitata per 5G per operazioni sul campo | + 1.9% | Corea del Sud, Giappone, Australia | A lungo termine (≥ 4 anni) |
| Normative obbligatorie sulla fatturazione elettronica in Giappone e Corea | + 1.7% | Giappone, Corea del Sud | A breve termine (≤ 2 anni) |
| Criteri di acquisto per lo stoccaggio del contenuto di carbonio contabilizzato | + 1.4% | Australia, Singapore, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom di spesa cloud-first in ASEAN e India
Gli investimenti regionali nelle infrastrutture cloud sono aumentati del 117% tra il 2019 e il 2024, dando impulso al mercato delle piattaforme di servizi di contenuto, poiché le aziende hanno sostituito i repository legacy con suite SaaS scalabili. [1] GSMA Intelligence, “The Mobile Economy Asia Pacific 2024,” gsma.com La realizzazione del cloud indonesiano di Microsoft, del valore di 1.7 miliardi di dollari, e la crescita a doppia cifra di Office 365 APAC dimostrano l'impegno dei fornitori. Gli istituti di servizi finanziari stanno anticipando i progetti per soddisfare i mandati di adozione del cloud, ampliando la domanda di flussi di lavoro documentali conformi. Le sovvenzioni Advanced Digital Solutions di Singapore, che coprono il 50% dei costi di progetto, hanno portato in produzione oltre 450 soluzioni, favorendo la replicazione in Malesia e Thailandia. L'influenza combinata dei finanziamenti del settore pubblico, dell'espansione degli hyperscaler e delle storie di successo dei concorrenti posiziona il cloud come architettura predefinita per il mercato delle piattaforme di servizi di contenuto nei prossimi tre anni.
Componenti aggiuntivi di content intelligence basati su intelligenza artificiale generativa
Le aziende stanno triplicando i budget Gen-AI a 3.4 miliardi di dollari nel 2024, orientando le piattaforme dall'archiviazione passiva verso i motori di analisi. [2] IBM Corporation, “IBM Q1 2025 Earnings,” ibm.com IBM ha superato i 6 miliardi di dollari di fatturato Gen-AI grazie alle implementazioni APAC che automatizzano la classificazione, la redazione e la creazione di riepiloghi. Document Cloud di Adobe ha integrato funzionalità di IA che estraggono dati strutturati, supportando un fatturato record di 5.41 miliardi di dollari nel terzo trimestre del 2024, con l'APAC al 14.1% del fatturato. ServiceNow ha migliorato la precisione della ricerca attraverso l'acquisizione di Raytion, confermando che l'arricchimento tramite IA è un requisito imprescindibile per la leadership. I primi utilizzatori segnalano una riduzione del 70% del tempo di elaborazione manuale, a conferma di un ROI positivo. Il cambiamento non è guidato solo dalle funzionalità: rimodella i criteri degli acquirenti, riposizionando il mercato delle piattaforme di servizi di contenuto come un tessuto di conoscenza intelligente.
Sussidi per il flusso di lavoro digitale delle PMI
I finanziamenti governativi in tutta l'ASEAN contrastano il duplice ostacolo del budget e delle competenze per le piccole imprese. Il Productivity Solutions Grant e il CTO-as-a-Service di Singapore finanziano fino alla metà dei costi del progetto e delle spese di consulenza. [3] Infocomm Media Development Authority, “SMEs Go Digital Programme,” imda.gov.sg Il Digital Economy Blueprint della Malesia destina risorse in modo che le PMI possano integrare l'automazione del flusso di lavoro nelle operazioni principali. La crescita del fatturato del 29% di AvePoint nell'area APAC, con le PMI che contribuiscono con una quota crescente, sottolinea come i sussidi convertano l'interesse latente in accordi tangibili. I cataloghi di soluzioni pre-approvate riducono i cicli di approvvigionamento garantendo al contempo la conformità locale. L'effetto moltiplicatore si manifesta nell'espansione del canale dei fornitori, poiché i partner replicano i modelli da Singapore al Vietnam e alle Filippine. Si prevede che la continuità dei sussidi fino al 2027 manterrà l'adozione da parte delle PMI su una traiettoria ripida.
Elaborazione di contenuti edge abilitata per 5G per operazioni sul campo
L'implementazione completa del 5G consente l'acquisizione e la sincronizzazione in tempo reale di file ad alta risoluzione nei settori manifatturiero, sanitario e logistico. Le fabbriche in Corea del Sud segnalano un aumento dell'efficienza del 15-20% grazie alla documentazione di controllo qualità istantanea che si sincronizza con i repository centralizzati. Gli ospedali trasmettono in streaming video e immagini HD ai chirurghi da remoto, stimolando la domanda di pipeline di contenuti a bassa latenza. I fornitori di servizi logistici segnalano un picking più veloce del 25% grazie ai visualizzatori di documenti compatibili con il 5G. Le imprese edili utilizzano piattaforme edge-capable per recuperare progetti e protocolli di sicurezza in loco, riducendo i ritardi. Giappone e Australia guidano l'ondata pilota, mentre gli operatori dell'ASEAN investono in core 5G autonomi. Con l'ampliamento della copertura, i fornitori stanno riprogettando l'architettura per l'elaborazione distribuita, mantenendo al contempo una governance centralizzata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rete di frammentazione dei dati (Cina CSL, India DPDP) | -2.8% | Primarie Cina-India, ricadute sull'ASEAN | A breve termine (≤ 2 anni) |
| Scarsità di capacità di data center iperscalabili nella regione al di fuori delle città di primo livello | -1.9% | Città di livello 2/3 del Sud-est asiatico e dell'India | Medio termine (2-4 anni) |
| Carenza di competenze nella progettazione di flussi di lavoro low-code | -1.4% | Globale, acuto nei mercati emergenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente stanchezza da abbonamento tra gli acquirenti del mercato medio | -1.1% | Globale, pronunciato nei mercati maturi dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Splinter-net di residenza dei dati
Le normative cinesi sulla gestione della sicurezza dei dati di rete, in vigore da gennaio 2025, impongono revisioni transfrontaliere delle divulgazioni e l'elaborazione locale dei "dati importanti", aumentando i costi di conformità per le suite multinazionali. Il Digital Personal Data Protection Act indiano richiede livelli di consenso espliciti e localizzazione che rimodellano l'architettura software. I fornitori ora mantengono build varianti per giurisdizione, erodendo le economie di scala. Le aziende di medie dimensioni non dispongono di budget per la governance multiregionale, rallentando l'adozione. Il Vietnam sta elaborando norme simili, segnalando una maggiore frammentazione. Mentre il mercato delle piattaforme di servizi di contenuti continua a crescere, queste politiche ne frenano la velocità a breve termine e favoriscono gli operatori locali.
Scarsità di capacità di data center iperscalabili al di fuori delle città di primo livello
La copertura di colocation nell'area APAC ha raggiunto i 10,233 MW nel 2023, ma rimane concentrata a Singapore, Tokyo e Sydney. Le città secondarie devono affrontare lunghi tempi di consegna e una maggiore latenza di rete. Il ritiro di Alibaba Cloud da Australia e India evidenzia una pressione sui margini quando i volumi sono ridotti. Il Sud-est asiatico è ancora sottopenetrato del 55-70% rispetto a Stati Uniti e Cina, limitando le prestazioni edge per i carichi di lavoro ad alta intensità di documenti. Le build di intelligenza artificiale aggiungeranno 14.7 GW, ma principalmente in hub maturi, ampliando il divario. Per il mercato delle piattaforme di servizi di contenuti, la ridondanza regionale limitata aumenta il rischio di interruzioni e ostacola i piani di espansione nelle aree interne ad alto potenziale.
Analisi del segmento
Per componente: Accelerazione dei servizi in concomitanza con la maturità del software
Il software ha continuato a rappresentare il 61.02% del fatturato del 2025, trainato dai moduli di gestione di documenti e record, essenziali per la conformità nel mercato delle piattaforme di servizi di contenuti. Tuttavia, i servizi hanno registrato il CAGR più rapido, pari al 23.95%, poiché le aziende hanno richiesto supporto esperto per l'integrazione e la gestione del cambiamento. Questo cambiamento valorizza i partner di implementazione negli ecosistemi dei fornitori. L'hub di Hyland a Hyderabad e l'implementazione di DDMS 2.0 a 35 utenti malesi dimostrano come l'erogazione di servizi consulenziali consenta di concludere importanti accordi con il settore pubblico. Le innovazioni nell'acquisizione dati basate sull'intelligenza artificiale stanno comprimendo i cicli di onboarding, mentre le suite di workflow convergono con le piattaforme di automazione dei processi. Gli aggiornamenti di sicurezza e governance rimangono imprescindibili, con l'inasprimento delle leggi regionali sulla privacy.
La svolta nei servizi si traduce in tassi di adesione più elevati e ricavi ricorrenti, a vantaggio dei fornitori che integrano competenze specifiche nel settore. I modelli di coinvolgimento stanno migrando da licenze più manutenzione a servizi gestiti basati sui risultati. Di conseguenza, si prevede che il mercato delle piattaforme di servizi di contenuto legate ai servizi amplierà il suo contributo fino al 2031. Si prevede che i fornitori che offrono ottimizzazione continua e aggiornamenti normativi consolideranno gli account, aumentando i costi di passaggio e sostenendo prezzi premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di distribuzione: il dominio del cloud accelera
Le opzioni cloud hanno assicurato il 69.78% della quota di mercato delle piattaforme di servizi di contenuti nel 2025 e si prevede un CAGR del 24.99%. Le aziende apprezzano i prezzi basati sul consumo e le integrazioni API fluide, in linea con le più ampie roadmap digitali. I 400 milioni di licenze a pagamento di Office 365 di Microsoft dimostrano l'attrattiva della piattaforma per la collaborazione incentrata sui contenuti. I modelli ibridi e on-premise persistono in settori verticali fortemente regolamentati, eppure anche questi utenti adottano connettori cloud per la collaborazione esterna. I fornitori ora enfatizzano i PoP regionali e gli offset del cloud sovrano per soddisfare le clausole di località dei dati.
Il caso economico si aggrava con la proliferazione di nodi hyperscaler e la semplificazione della fatturazione basata sul marketplace. Document Cloud di Adobe prospera grazie alla coerenza tra suite, rispecchiando la preferenza degli acquirenti per ecosistemi unificati e cloud-native. Di conseguenza, si prevede che le dimensioni del mercato delle piattaforme di servizi di contenuti legate alle implementazioni cloud supereranno l'80.54% entro il 2031, con l'aumento dell'adozione da parte delle PMI e la migrazione graduale dei carichi di lavoro da parte delle grandi aziende.
Per dimensione dell'organizzazione: cresce lo slancio delle PMI
Le grandi aziende hanno comunque generato il 43.66% della spesa del 2025 attraverso complessi patrimoni multi-repository che richiedono una governance di livello enterprise. Eppure, le PMI hanno registrato il CAGR più rapido, pari al 23.62%, grazie a sovvenzioni e interfacce low-code. I sussidi di Singapore hanno portato a un afflusso di acquirenti per la prima volta, mentre il progetto della Malesia canalizza i fondi verso rivenditori regionali. L'erogazione del cloud elimina gli investimenti iniziali, rendendo accessibili strumenti di livello enterprise. AvePoint ha colto questa ondata, registrando aumenti di fatturato nella regione APAC superiori alle medie globali.
Questa traiettoria segnala una democratizzazione delle funzionalità. I fornitori creano pacchetti a più livelli con flussi di lavoro predefiniti e help desk basati su chatbot su misura per le PMI. I portali di formazione e di abilitazione della community mantengono bassi i costi di supporto. Con la crescita di queste aziende, l'espansione degli account diventa un fattore chiave, rafforzando il valore del ciclo di vita nel mercato delle piattaforme di servizi di contenuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: leadership BFSI con accelerazione al dettaglio
Gli istituti finanziari hanno controllato il 25.02% dei ricavi del 2025 grazie a rigorosi obblighi di reporting, KYC e audit del rischio. I cicli di vita dei documenti nel settore bancario rimangono mission-critical, stimolando l'adozione precoce di moduli di tagging e gestione del consenso basati sull'intelligenza artificiale. Il commercio al dettaglio e l'e-commerce registrano ora il CAGR più elevato, pari al 23.18%, rispecchiando la quota del 61% dell'area APAC nel commercio al dettaglio online globale entro il 2025. I commercianti omnicanale richiedono dettagli di prodotto sincronizzati, supporti di marketing e wrapper di conformità localizzati in tutti i punti vendita.
I settori governativo, sanitario e delle telecomunicazioni mantengono una domanda stabile, mentre ciascuno di essi si confronta con le regole della sovranità dei dati e con le esperienze digitali incentrate sul cliente. Le aziende di trasporti e logistica digitalizzano la documentazione di spedizione per gestire la volatilità della supply chain. La diversificazione riduce il rischio di concentrazione dei fornitori e amplia il repertorio di casi d'uso alla base del settore delle piattaforme di servizi di contenuti.
Analisi geografica
Mercato cinese delle piattaforme di servizi di contenuti
La Cina ha trattenuto il 27.52% della spesa del 2025, supportata da severe leggi sulla residenza che privilegiano l'elaborazione nazionale e da un vasto bacino di imprese alla ricerca di strumenti di governance compatibili con l'intelligenza artificiale. La piattaforma TCI ECM di Tencent Cloud si afferma in queste condizioni, mentre le suite straniere si destreggiano tra licenze e soluzioni alternative di conformità. La crescita della domanda rimane resiliente, poiché le nuove norme di sicurezza impongono continui aggiornamenti nel mercato delle piattaforme per i servizi di contenuti.
Mercato indiano delle piattaforme di servizi di contenuti
L'India ha registrato un CAGR del 23.42%, il più rapido della regione, trainato da Digital India, dalla rapida adozione del cloud da parte delle PMI e dall'abbondanza di talenti nei servizi IT. I cluster di livello 2 e 3 seguono le metropoli nell'adozione dell'automazione del flusso di lavoro. La suite di contenuti BaNCS di Tata Consultancy Services protegge le banche nazionali, mentre Microsoft e Adobe scalano le zone locali per destreggiarsi nel DPDP Act. La chiarezza normativa e la continuità dei sussidi sostengono lo slancio positivo.
Mercato delle piattaforme di servizi di contenuti nella regione Asia-Pacifico
Giappone, Corea del Sud e Australia/Nuova Zelanda mostrano dinamiche mature ma in continua evoluzione. Il Giappone promuove la fatturazione elettronica e l'elaborazione snella. La Corea del Sud accelera la digitalizzazione della produzione attraverso il 5G. L'Australia dà priorità allo stoccaggio basato sulla contabilizzazione delle emissioni di carbonio negli appalti. Economie emergenti come Thailandia, Vietnam e Filippine costituiscono il Resto dell'APAC, registrando una crescita a due cifre grazie ai piani generali del settore pubblico, ampliando così il mercato delle piattaforme di servizi di contenuti indirizzabili.
Panorama normativo
La regolamentazione nella regione Asia-Pacifico che interessa le piattaforme di servizi di contenuti si sta inasprendo in materia di sovranità dei dati, sicurezza informatica e intelligenza artificiale responsabile, il che sta innalzando i requisiti di conformità fin dalla progettazione per quanto riguarda l'ubicazione dell'archiviazione, la tracciabilità e la gestione del rischio di terze parti. Cina e India rimangono punti di riferimento fondamentali per i modelli operativi dei fornitori attraverso obblighi di localizzazione dei dati e di consenso. Anche la Regione Amministrativa Speciale di Hong Kong ha introdotto un'ordinanza sulle infrastrutture critiche nel gennaio 2026, che impone agli operatori di sistemi informatici critici di seguire codici di condotta, con possibili ripercussioni sui controlli di sicurezza delle piattaforme e sulla due diligence dei fornitori.
A livello regionale, il Piano Digitale ASEAN 2030 (pubblicato a gennaio 2026) fornisce un quadro normativo per la connettività digitale e la creazione di fiducia, ma l'attuazione continua a divergere a seconda della giurisdizione. Tale divergenza sta spingendo i fornitori verso l'hosting localizzato e una governance configurabile. Anche le autorità di regolamentazione di settore stanno inasprendo le aspettative in termini di resilienza, come dimostrano i requisiti di resilienza operativa del settore bancario della Regione Amministrativa Speciale di Hong Kong, contenuti nel Manuale di Politica di Vigilanza OR-2, con una scadenza di attuazione fissata a maggio 2026 che alza l'asticella per la segnalazione degli incidenti, la mappatura dei servizi e la supervisione delle tecnologie esternalizzate nei flussi di lavoro dei contenuti utilizzati dai settori regolamentati.
Analisi della catena del valore
La catena del valore per le piattaforme di servizi di contenuti nella regione Asia-Pacifico inizia con infrastrutture hyperscale e di colocation, regioni cloud regionali e primitive di sicurezza che supportano l'archiviazione e l'elaborazione conformi. I fornitori di piattaforme offrono quindi funzionalità di base per repository, gestione di flussi di lavoro/casi, acquisizione e governance. I fornitori di modelli di intelligenza artificiale e i livelli di intelligence documentale si posizionano sempre più a monte delle funzionalità applicative, mentre i requisiti dei settori regolamentati spingono i fornitori ad allineare le implementazioni con la disponibilità del cloud a livello regionale e i controlli sulla residenza dei dati.
I partner di canale e gli integratori di sistemi gestiscono una quota considerevole del lavoro di implementazione, comprese le integrazioni con suite di produttività, ERP/CRM e sistemi di settore, e forniscono supporto per la gestione del cambiamento e i servizi gestiti continuativi. La distribuzione avviene sempre più spesso tramite marketplace cloud ed ecosistemi di partner, dove la localizzazione (lingua, modelli e governance giurisdizionale) rappresenta un elemento distintivo. Azioni dei fornitori come l'espansione di Hyland del suo Content Innovation Cloud nella regione AWS Asia Pacific (Sydney) nel giugno 2026 dimostrano inoltre come le partnership infrastrutturali vengano utilizzate per ridurre i tempi di conformità per i clienti del settore pubblico e dei servizi finanziari e assicurativi (BFSI).
Panorama competitivo
Il mercato delle piattaforme di servizi di contenuti presenta una moderata frammentazione, con suite globali come Microsoft, Adobe e IBM che integrano i moduli di contenuto in cloud di produttività e intelligenza artificiale più ampi. Concorrenti regionali come Tencent Cloud e Tata Consultancy Services si assicurano la quota di mercato attraverso hosting localizzato e garanzia di conformità. Il campo di battaglia si concentra su cloud, arricchimento dell'intelligenza artificiale e modelli verticalizzati.
L'attività di MandA riflette il consolidamento. Hyland ha acquisito Nuxeo e Alfresco per integrare servizi di asset moderni, per poi presentare Content Innovation Cloud, che integra l'analisi tra i repository. L'accordo Raytion di ServiceNow ha perfezionato la ricerca federata, mentre Salesforce ha acquisito Zoomin per approfondire la gestione dei dati non strutturati. L'ingresso di private equity, esemplificato dalla partecipazione di TA in SER, inietta capitale per la crescita geografica.
Esistono spazi vuoti nell'imaging sanitario, nei registri governativi e nella conformità della qualità produttiva, ambiti in cui i flussi di lavoro specializzati rappresentano barriere all'ingresso. I fornitori con allineamento al cloud sovrano e capacità di interpretazione dell'IA possono differenziarsi. La disciplina dei prezzi sta emergendo mentre gli acquirenti si confrontano con la stanchezza degli abbonamenti, spingendo i fornitori verso livelli di offerta in bundle e metriche basate sul valore all'interno del mercato delle piattaforme di servizi di contenuti.
Leader del settore delle piattaforme di servizi di contenuti dell'Asia-Pacifico
IBM Corporation
Microsoft Corporation
Società OpenText
Oracle Corporation
Casella Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il Dipartimento filippino del Commercio e dell'Industria (DTI) ha annunciato che OpenText prevede di espandere le proprie attività nelle Filippine per supportare iniziative nel campo del cloud computing, dell'intelligenza artificiale e della sicurezza informatica. Questa mossa rafforza il ruolo delle Filippine come base di erogazione e supporto per i programmi di gestione delle informazioni aziendali, migliorando la copertura locale per gli acquirenti regionali con requisiti di residenza e continuità del servizio.
- Novembre 2025: OpenText ha ampliato la sua collaborazione con SAP per offrire una gestione dei contenuti cloud su larga scala, predisposta per l'intelligenza artificiale. Una maggiore integrazione con gli ambienti ERP cloud rafforza il posizionamento di OpenText nei flussi di lavoro regolamentati e ad alta intensità documentale, dove i clienti desiderano una governance standardizzata e controlli del ciclo di vita integrati nei processi aziendali.
- Settembre 2024: Hyland ha introdotto Content Innovation Cloud per fornire insight basati sull'intelligenza artificiale a tutti i repository. Il lancio ha formalizzato un passaggio verso l'analisi e l'automazione in ambienti di contenuti distribuiti, aumentando la pressione competitiva sui fornitori di piattaforme affinché offrano accesso federato, arricchimento e governance anziché la semplice archiviazione.
Ambito del rapporto sul mercato delle piattaforme di servizi di contenuto dell'Asia-Pacifico
Il termine "piattaforma di servizi di contenuto" si riferisce principalmente al software creato su SaaS che consente agli utenti di scambiare, collaborare e produrre contenuti audio e video. La piattaforma di servizi di contenuto prevede funzionalità come l'acquisizione di dati, la gestione di documenti e record, la gestione del flusso di lavoro e l'indicizzazione. A causa dell'esistenza di funzionalità come la gestione delle informazioni, la gestione dei contatti e la gestione delle fatture dei fornitori, le piattaforme di servizi di contenuti sono ora ampiamente utilizzate nelle aziende.
Il mercato della piattaforma di servizi di contenuto dell’Asia Pacifico è segmentato per componente (soluzione/software, servizi), tipo di implementazione (on-premise, cloud), dimensione dell’organizzazione (piccole e medie imprese, grandi imprese), settore dell’utente finale (BFSI) , governo e settore pubblico, sanità e scienze della vita, IT, telecomunicazioni, vendita al dettaglio, commercio elettronico, trasporti e logistica) e geografia.
Per componente
| Soluzione / Software | Gestione dei documenti e delle registrazioni |
| Raccolta dati | |
| Flusso di lavoro / Gestione dei casi | |
| Sicurezza e governance delle informazioni | |
| Altre soluzioni | |
| Servizi |
Per modello di distribuzione
| Cloud |
| On-premise / Ibrido |
Per dimensione dell'organizzazione
| Piccole e medie imprese (PMI) |
| Grandi imprese |
Per settore degli utenti finali
| BFSI |
| Governo e settore pubblico |
| Sanità e scienze della vita |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Trasporto e logistica |
| Altre industrie |
Per Nazione
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia e Nuova Zelanda |
| Resto dell'Asia-Pacifico |
| Per componente | Soluzione / Software | Gestione dei documenti e delle registrazioni |
| Raccolta dati | ||
| Flusso di lavoro / Gestione dei casi | ||
| Sicurezza e governance delle informazioni | ||
| Altre soluzioni | ||
| Servizi | ||
| Per modello di distribuzione | Cloud | |
| On-premise / Ibrido | ||
| Per dimensione dell'organizzazione | Piccole e medie imprese (PMI) | |
| Grandi imprese | ||
| Per settore degli utenti finali | BFSI | |
| Governo e settore pubblico | ||
| Sanità e scienze della vita | ||
| IT e telecomunicazioni | ||
| Vendita al dettaglio ed e-commerce | ||
| Trasporto e logistica | ||
| Altre industrie | ||
| Per Nazione | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle piattaforme di servizi di contenuti APAC?
Il mercato è valutato a 11.11 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 22.78% fino a 31.03 miliardi di dollari entro il 2031.
Quale modello di distribuzione sta crescendo più rapidamente?
L'implementazione del cloud sarà in testa con una quota del 69.78% nel 2025 e si prevede un CAGR del 24.99%, poiché le aziende privilegiano piattaforme SaaS scalabili e conformi.
Perché l'India è la regione geografica in più rapida crescita?
Gli incentivi di Digital India, la crescente adozione del cloud da parte delle PMI e le solide capacità di servizi IT nazionali sostengono un CAGR del 23.42% fino al 2031.
In che modo i sussidi governativi incidono sull'adozione da parte delle PMI?
Programmi come il Productivity Solutions Grant di Singapore coprono fino al 50% dei costi del progetto, stimolando una rapida adozione dei flussi di lavoro dei contenuti da parte delle PMI.


