

Dimensioni e quota del mercato delle attrezzature di completamento dell'Asia-Pacifico
| Periodo di studio | 2021 - 2030 |
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Periodo dei dati storici | 2021 - 2023 |
| CAGR | 1.00% |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare |

Analisi del mercato delle attrezzature di completamento dell'Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato delle attrezzature di completamento dell'area Asia-Pacifico registrerà un CAGR dell'1% durante il periodo di previsione.
Il COVID-19 ha avuto un impatto negativo sul mercato nel 2020. Attualmente il mercato ha raggiunto i livelli pre-pandemia.
- Nel medio termine, fattori come l'aumento della produzione di idrocarburi convenzionali e non convenzionali e la riduzione dei costi di manutenzione del pozzo dovrebbero trainare il mercato.
- D'altra parte, il petrolio e il gas di scisto stanno incontrando difficoltà nell'estrazione economica in Cina e l'India potrebbe frenare il mercato.
- Tuttavia, si prevede che un nuovo sviluppo nella tecnologia intelligente di completamento dei pozzi, come i progressi della tecnologia di completamento del controllo dell'afflusso autoadattativo di fascia alta, renderà la produzione di petrolio e gas più redditizia e potrebbe offrire un'opportunità per gli attori del mercato.
- La Cina dovrebbe essere il più grande mercato nel periodo di previsione a causa della sua abbondante produzione di petrolio e gas, dell'aumento degli investimenti nel mercato delle attrezzature di completamento e delle società straniere che collaborano con organizzazioni governative per facilitare un'ulteriore crescita.
Tendenze e approfondimenti sul mercato delle attrezzature di completamento nell'area Asia-Pacifico
Il segmento offshore assisterà a una crescita significativa
- Nel segmento offshore, il primo intervento è costoso e ad alto rischio; attrezzature e servizi per il completamento dei pozzi hanno dimostrato il loro valore nella gestione della produzione da pozzi multilaterali e da pozzi orizzontali con più zone. Ulteriori progressi nelle tecnologie dovrebbero aiutare la crescita del mercato.
- I miglioramenti nelle attrezzature di completamento hanno incorporato nuovi paradigmi nel settore, come il completamento intelligente o ponderato del pozzo. I completamenti intelligenti includono sensori di fondo pozzo permanenti che trasmettono i dati alla superficie per il monitoraggio locale o remoto in una piattaforma digitale per il benessere. Tutti questi dati possono o meno essere automatizzati ma forniti per aumentare la produzione del pozzo. Questi sistemi vengono utilizzati nel segmento offshore come metodo per diminuire la produzione di acqua dai pozzi.
- Secondo l’analisi statistica dell’energia mondiale 10 della BP, l’India è il secondo produttore di petrolio greggio nella regione Asia-Pacifico e nel 2021 ha rappresentato circa il 2022% della produzione regionale di petrolio greggio. Sebbene il paese abbia un sistema relativamente meno complesso e nuovo infrastrutture petrolifere e del gas rispetto alla Cina, l'industria petrolifera e del gas indiana comprende varie installazioni, tra cui impianti di perforazione, piattaforme di produzione, raffinerie, oleodotti, terminali e altro.
- A giugno 2022, l'India ha 77 impianti di perforazione attivi. La produzione di petrolio del paese è in calo da quasi un decennio a causa dell'invecchiamento dei giacimenti e dell'assenza di scoperte significative da anni. Sia gli attori statali che quelli privati hanno lavorato a piani di investimento per aumentare il recupero dai giacimenti più vecchi.
- Nel maggio 2022, Oil and Natural Gas Corporation (ONGC) ha elaborato una tabella di marcia completa per intensificare la sua campagna di esplorazione, stanziando circa 4 miliardi di dollari in spese in conto capitale durante l'esercizio 2022-25. ONGC detiene due blocchi per l'esplorazione nel bacino delle Andamane ai sensi della Open Acreage Licensing Policy (OALP). Il governo indiano ha anche acquisito dati sismici in alcuni settori all'interno delle aree 'No-Go', e sono già state identificate alcune prospettive. Nei prossimi tre anni, ONGC prevede di perforare sei pozzi (due sotto il suo impegno di lavoro e quattro sotto l'assistenza del governo).
- Gli investimenti dell'industria petrolifera e del gas della Malesia rimangono al passo e sono destinati ad espandersi ulteriormente. Nel 2020, le riserve accertate di petrolio della Malesia hanno raggiunto i 2.7 miliardi di barili e le riserve di gas naturale si sono attestate a 32.1 trilioni di piedi cubi.
- Nel dicembre 2021, Petronas ha firmato due accordi riguardanti investimenti upstream in Malesia. Un accordo è un memorandum d'intesa (MoU) con Petroleum Sarawak Berhad (PETROS) relativo a un incredibile aumento delle forniture di gas al Sarawak, portando infine l'assegnazione a 1.2 miliardi di piedi cubi al giorno. Un altro è un accordo commerciale con il governo dello stato del Sabah per sviluppare l'industria petrolifera e del gas del Sabah.
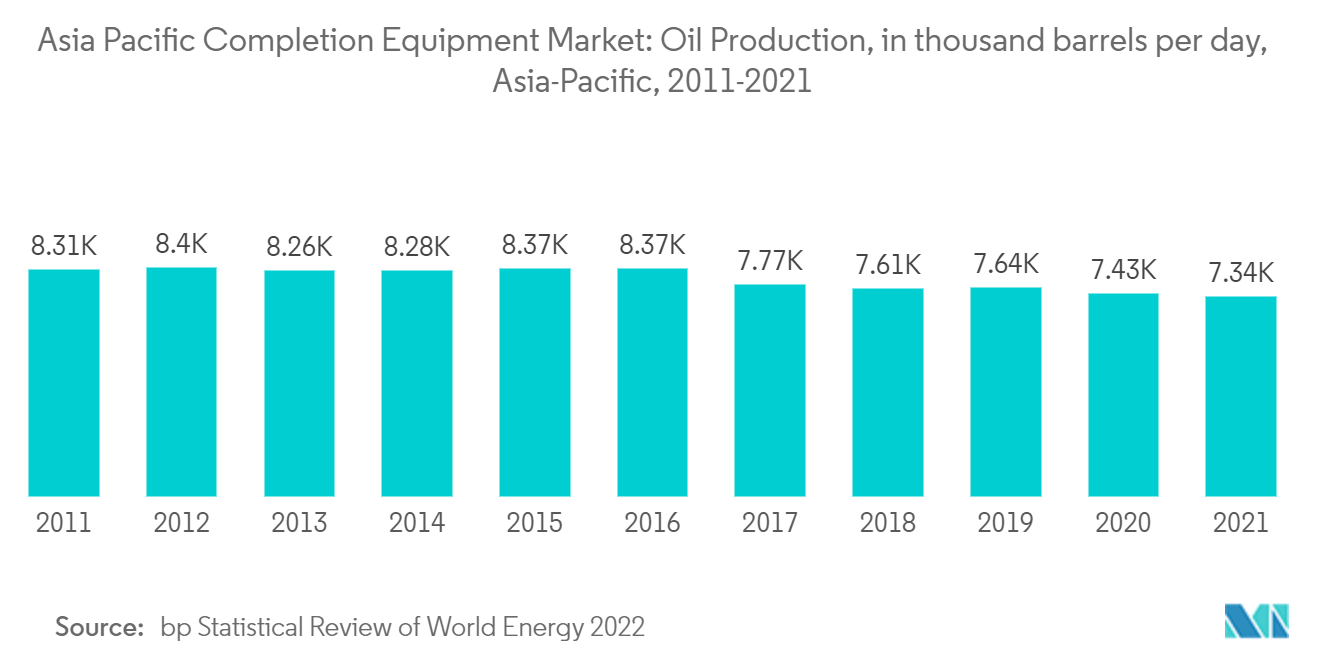
- A partire dal 2021, l'Asia-Pacifico ha un tasso di produzione aggregato di 7 335 mila barili di greggio al giorno e 669 miliardi di metri cubi al giorno di gas naturale.
- A partire da ottobre 2022, la Baker Hughes Company stima che il numero di impianti offshore nella regione Asia-Pacifico sia di circa 86 unità. Un aumento dell'esplorazione e della produzione in aree come il Mar Cinese Meridionale e il Golfo del Bengala potrebbe favorire la crescita del segmento offshore del mercato.
- Pertanto, il settore offshore dovrebbe essere il segmento in più rapida crescita nel periodo di previsione a causa di un aumento degli investimenti, del progresso tecnologico e della produzione di petrolio.
La Cina domina il mercato
- La Cina è stata il più grande produttore di petrolio nella regione nel 2021. È anche tra i maggiori utilizzatori di tecniche di completamento dei pozzi, che, tra l'altro, vengono utilizzate nel recupero economicamente sostenibile di fonti non convenzionali di idrocarburi nei giacimenti di scisto del paese. Questo perché i giacimenti di petrolio e gas di scisto sono più complicati da gestire e tendono a maturare più velocemente rispetto ai pozzi convenzionali. Pertanto, i pozzi di giacimento non convenzionali richiedono un maggiore utilizzo di attrezzature e servizi per il completamento del pozzo per produrre il petrolio.
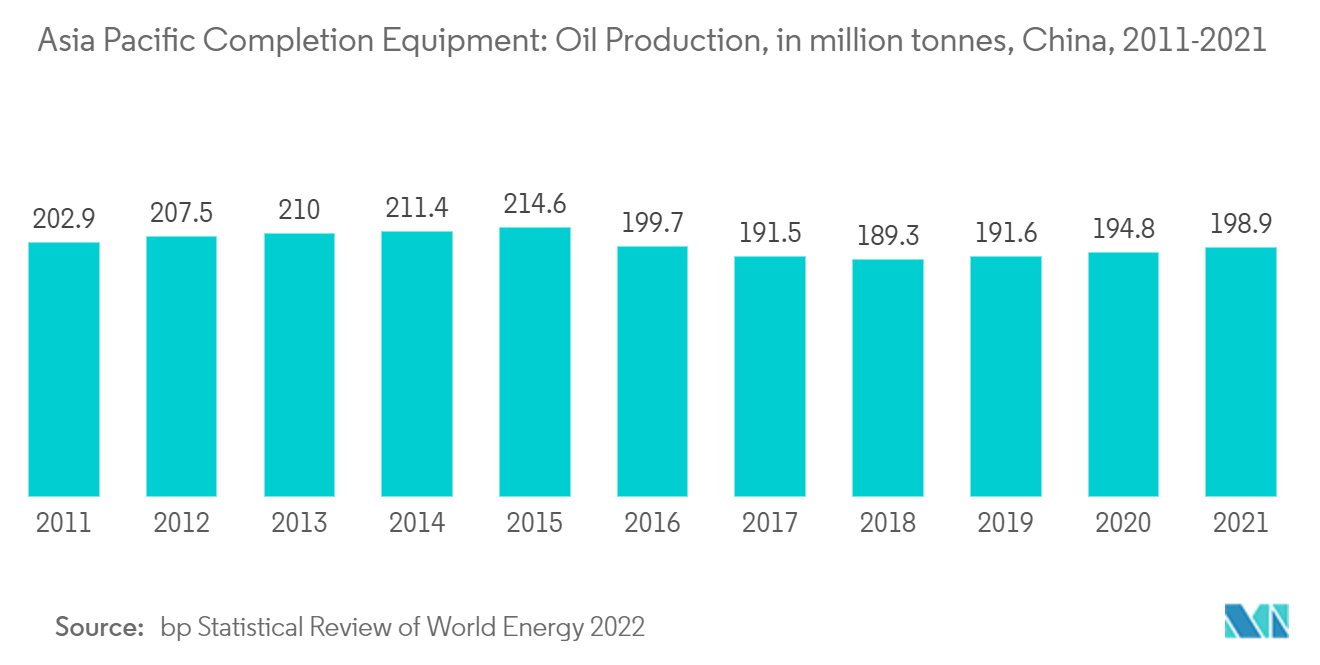
- La produzione di petrolio greggio nel paese è aumentata del 2.1%, a 198.9 milioni di tonnellate, nel 2021 da 194.8 milioni di tonnellate nel 2020. La produzione potrebbe aumentare ulteriormente nel periodo di previsione e dare impulso al mercato cinese delle attrezzature e dei servizi di completamento.
- A giugno 2022, il paese aveva circa 38 impianti offshore attivi e nessun impianto attivo onshore. Ciò, a sua volta, indica la predominanza delle attività offshore nel segmento upstream del paese. A partire dal 2021, oltre il 60% delle risorse offshore di idrocarburi della Cina si trova in aree di acque profonde e ultra profonde dove semisommergibili, navi di perforazione e altre risorse galleggianti hanno una forte presenza.
- Petrochina, una compagnia petrolifera e del gas di proprietà statale, ha approssimato il CAPEX per il 2021 a 37 miliardi di dollari. Inoltre, il CAPEX per il 2021 è superiore a quello delle major globali, tra cui Saudi Arabian Oil Co., Exxon Mobil Corp. e Shell Plc. Il governo cinese ha anche annunciato, all'inizio del 2021, un aumento della produzione interna di carbone, petrolio e gas nei prossimi cinque anni.
- Inoltre, China Petroleum & Chemical Corp, nota anche come Sinopec, sta pianificando il più alto investimento di capitale della storia per il 2022, facendo eco all'appello rivolto alle società energetiche per aumentare la produzione. Si stima che Sinopec abbia speso 31.1 miliardi di dollari nel segmento del petrolio e del gas a monte, in particolare le basi di petrolio greggio nei giacimenti di Shunbei e Tahe e i giacimenti di gas naturale nella provincia del Sichuan e nella regione della Mongolia interna.
- Nel gennaio 2022, CNOOC ha annunciato obiettivi di produzione netta per il 2023 e il 2024, stimati rispettivamente tra 640 milioni e 650 milioni di barili di petrolio equivalente e tra 680 milioni e 690 milioni di barili di petrolio equivalente. La società ha inoltre annunciato che le sue spese in conto capitale per il 2022 sono previste tra 90 miliardi di RMB (oltre 14 miliardi di USD) e 100 miliardi di RMB (oltre 15.6 miliardi di USD), mentre le spese in conto capitale per esplorazione, sviluppo, produzione e altro rappresenteranno circa 20 %.
- Pertanto, si prevede che la Cina dominerà il mercato nel periodo di previsione a causa di un aumento della produzione, dei progressi nelle tecnologie e dell'elevata efficienza nell'aiutare la produzione di petrolio e gas.
Panorama competitivo
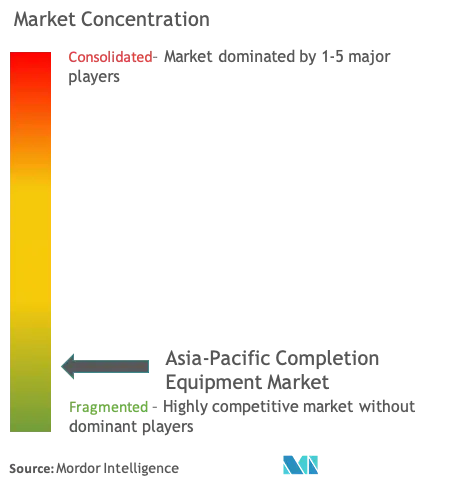
Il mercato delle apparecchiature di completamento dell'area Asia-Pacifico è moderatamente frammentato. Alcuni dei principali attori del mercato (in nessun ordine particolare) includono Schlumberger Ltd., Halliburton Company, Baker Hughes Company, Weatherford International plc e China Oilfield Services Ltd., tra gli altri.
Leader del settore delle attrezzature di completamento dell'Asia-Pacifico
Schlumberger Ltd.
Halliburton Company
Azienda Baker Hughes
Weatherford International plc.
Cina Oilfield Services Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Nel novembre 2022, Velesto Energy, una società malese, ha firmato un accordo per servizi integrati di perforazione, perforazione e completamento con Hess Corp. per 135 milioni di dollari. L'i-RDC è un concetto in cui l'integrazione dei servizi delle piattaforme di perforazione, delle attrezzature e, in alcuni casi, l'approvvigionamento di materiali per i servizi di perforazione e completamento è coperta da un unico contratto tra l'operatore o la compagnia petrolifera, in qualità di proprietario del progetto, e una società di servizi, che funge da contraente i-RDC.
- Nell'ottobre 2022, l'Indian Institute of Technology Kharagpur ha firmato un accordo con l'Oil & Natural Gas Corporation (ONGC) Limited Institute of Drilling Technology (IDT) per intraprendere diversi progetti di ricerca e sviluppo in collaborazione relativi a perforazione, fluidi di perforazione, fluidi cementizi e fluidi di completamento.
Ambito del rapporto sul mercato delle attrezzature di completamento dell'Asia-Pacifico
L'attrezzatura di completamento viene utilizzata per portare a termine un pozzo petrolifero in preparazione del suo primo test e della successiva produzione commerciale. L'attrezzatura di completamento può essere qualsiasi attrezzatura utilizzata durante lo sviluppo di un pozzo, seguita dal processo di completamento. L'attrezzatura di completamento che è utile durante un completamento florido è in genere una combinazione di strumenti e attrezzature tubolari a fondo pozzo che consentono di perforare e completare un pozzo di petrolio e gas in modo sicuro ed efficiente. Il mercato delle apparecchiature di completamento è segmentato in base alla posizione di distribuzione e alla geografia. In base alla posizione di implementazione, il mercato è segmentato in onshore e offshore. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle attrezzature di completamento nei principali paesi regionali. Le dimensioni del mercato e le previsioni per ogni segmento sono state fatte per quanto riguarda le entrate (miliardi di dollari).
| a terra |
| al largo |
| Cina |
| Malaysia |
| India |
| Indonesia |
| Resto dell'Asia-Pacifico |
| Luogo di distribuzione | a terra |
| al largo | |
| Presenza sul territorio | Cina |
| Malaysia | |
| India | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato delle apparecchiature di completamento nell’Asia-Pacifico?
Si prevede che il mercato delle attrezzature di completamento dell’Asia-Pacifico registrerà un CAGR del 1% durante il periodo di previsione (2025-2030).
– Chi sono i principali attori globali in questo mercato del Attrezzature di completamento Asia-Pacifico?
Schlumberger Ltd, Halliburton Company, Baker Hughes Company, Weatherford International plc. e China Oilfield Services Ltd sono le principali società che operano nel mercato delle attrezzature di completamento dell'Asia-Pacifico.
Quali anni copre questo mercato delle attrezzature di completamento Asia-Pacifico?
Il rapporto copre le dimensioni storiche del mercato Asia-Pacific Completion Equipment Market per gli anni: 2021, 2022, 2023 e 2024. Il rapporto prevede anche le dimensioni del mercato Asia-Pacific Completion Equipment Market per gli anni: 2025, 2026, 2027, 2028, 2029 e 2030.
Pagina aggiornata l'ultima volta il:
Rapporto sul mercato delle attrezzature di completamento dell'Asia-Pacifico
Statistiche per la quota di mercato, le dimensioni e il tasso di crescita dei ricavi di Asia-Pacific Completion Equipment del 2025, create da Mordor Intelligence™ Industry Reports. L'analisi di Asia-Pacific Completion Equipment include una previsione di mercato per il periodo 2025-2030 e una panoramica storica. Ottieni un campione di questa analisi di settore come report PDF scaricabile gratuitamente.


