

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
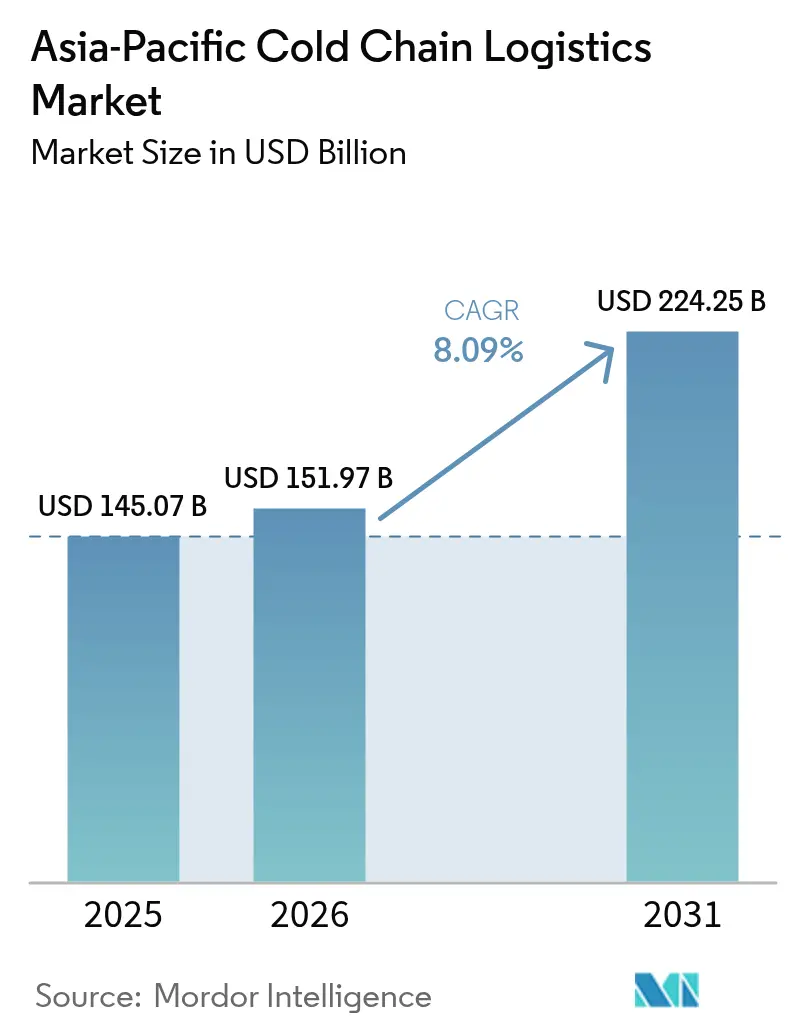
| Dimensione del mercato (2026) | 151.97 miliardo di dollari |
| Dimensione del mercato (2031) | 224.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.09% CAGR |
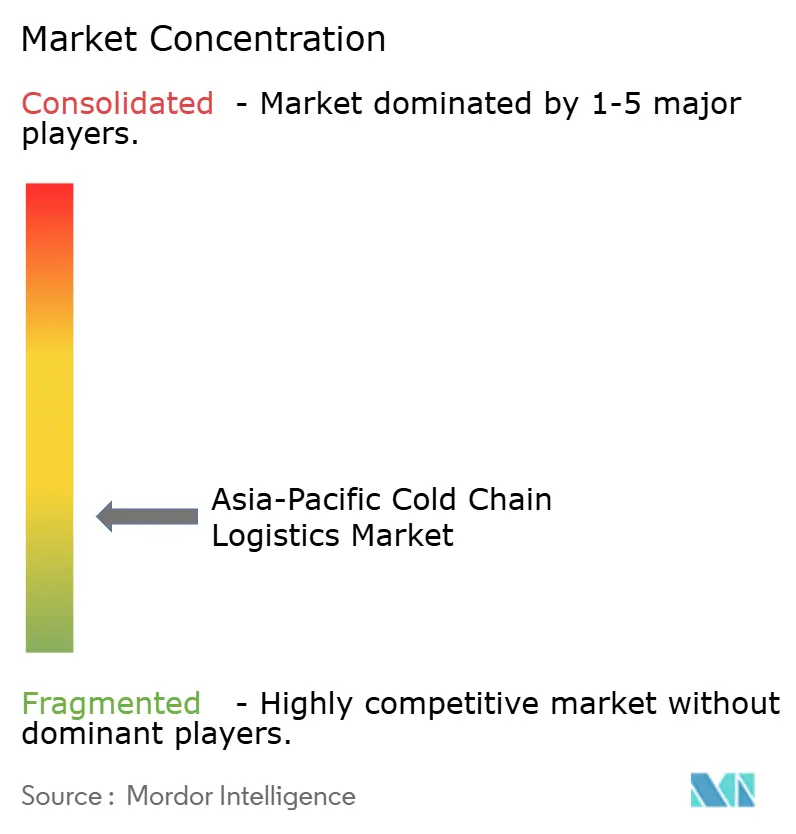
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica della catena del freddo nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato della logistica della catena del freddo nell'area Asia-Pacifico raggiungerà i 145.07 miliardi di dollari nel 2025, i 151.97 miliardi di dollari nel 2026 e i 224.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.09% dal 2026 al 2031.
La localizzazione biofarmaceutica, i protocolli di commercio digitale e gli hub di distribuzione di proprietà dei supermercati stanno cambiando le priorità infrastrutturali, indirizzando i capitali verso strutture automatizzate e sostenibili. La consolidata scala manifatturiera cinese rappresenterà il 39.79% della quota di mercato della logistica della catena del freddo nell'area Asia-Pacifico nel 2025, ma l'espansione a due cifre dell'India segnala un riequilibrio geografico. La capacità di trasporto aereo dedicata ai farmaci termosensibili sta accelerando con la proliferazione degli studi clinici, mentre i "corridoi del freddo" finanziati dalle banche di sviluppo stanno trasformando i nodi ferroviari e portuali in arterie efficienti in termini di costi. Progetti a basso consumo energetico, refrigeranti naturali e piattaforme di visibilità in tempo reale sono ormai requisiti universali piuttosto che fattori di differenziazione, spostando la concorrenza verso stack tecnologici integrati.
Punti chiave del rapporto
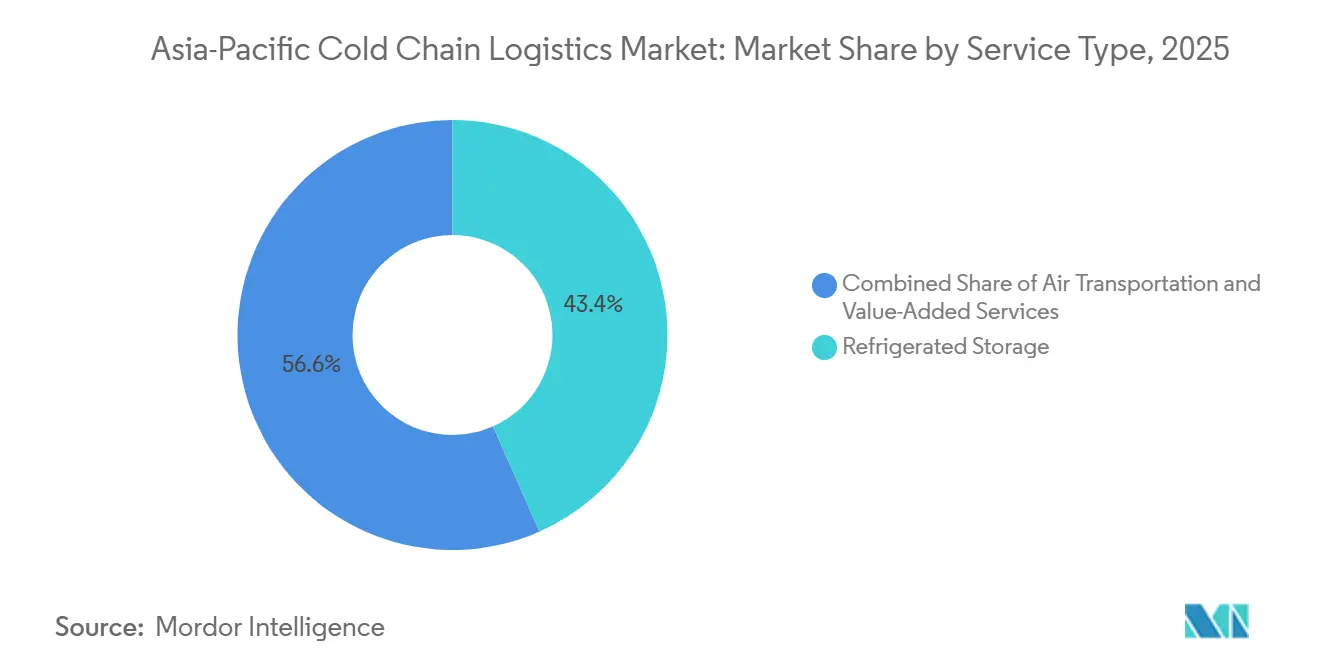
- Per tipologia di servizio, nel 2025 il settore dello stoccaggio refrigerato ha dominato con il 43.37% della quota di mercato della logistica della catena del freddo nell'area Asia-Pacifico, mentre si prevede che il trasporto aereo crescerà a un CAGR del 12.32% fino al 2031.
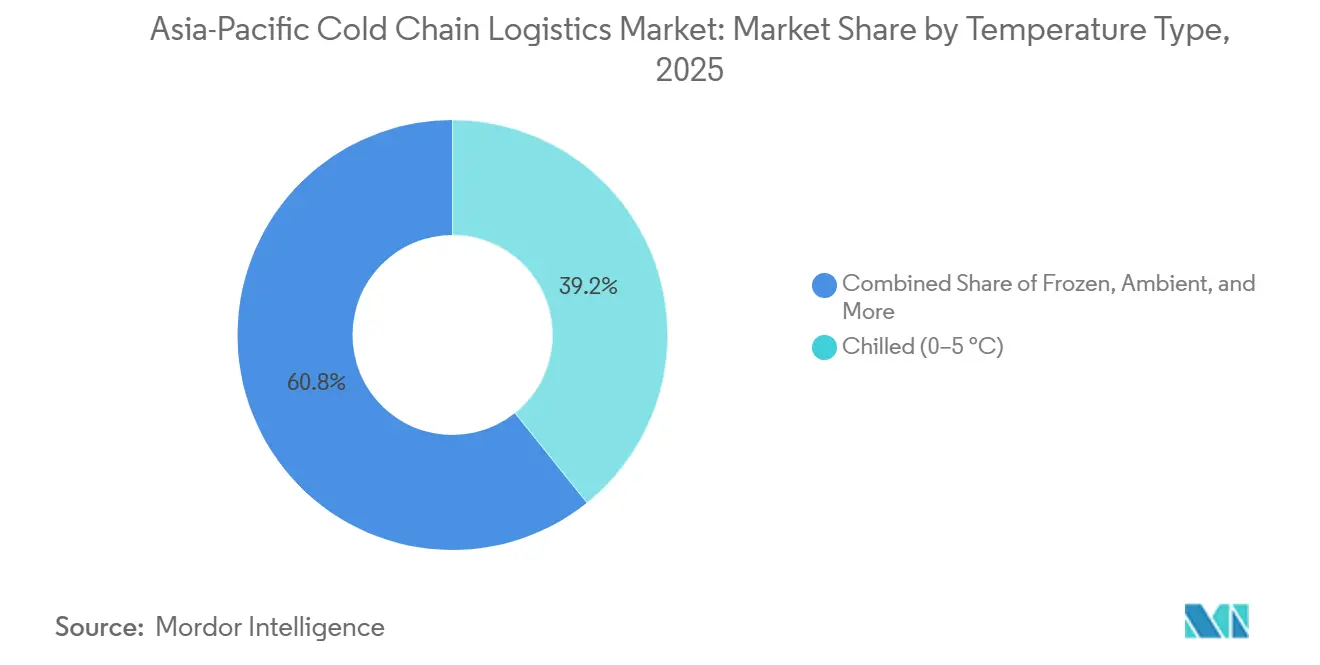
- In base al tipo di temperatura, nel 2025 il segmento refrigerato ha dominato una quota del 39.24% del mercato della logistica della catena del freddo nell'area Asia-Pacifico, mentre si prevede che le applicazioni congelate cresceranno a un CAGR del 10.28% fino al 2031.
- Per applicazione, nel 2025 il settore della carne e del pollame rappresentava una quota del 24.35% del mercato della logistica della catena del freddo nell'area Asia-Pacifico, ma i vaccini e i materiali per la sperimentazione clinica stanno registrando il CAGR più rapido, pari al 13.1%, fino al 2031.
- In termini geografici, nel 2025 la Cina ha mantenuto il 39.79% della quota di mercato della logistica della catena del freddo nell'area Asia-Pacifico; l'India è sulla buona strada per raggiungere il CAGR più alto, pari all'11.02%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della logistica della catena del freddo nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente richiesta di pasti refrigerati e surgelati orientati alla praticità | + 1.5% | Cina urbana, Giappone, Corea del Sud e Asia sud-orientale emergente | Medio termine (2-4 anni) |
| Proliferazione di modelli di evasione degli ordini di generi alimentari in giornata | + 1.4% | Aree metropolitane in India, Cina, Singapore, Thailandia | A breve termine (≤ 2 anni) |
| L'intensificazione della pipeline dei farmaci biologici richiede una rigorosa garanzia della temperatura | + 1.3% | India, Cina, Giappone e Singapore sono centri farmaceutici | A lungo termine (≥ 4 anni) |
| Lancio multi-mercato di certificati e-SPS interoperabili che riducono la latenza di confine | + 0.9% | Il nucleo dell'ASEAN, esteso ai firmatari del RCEP | Medio termine (2-4 anni) |
| I gruppi di supermercati investono in hub di distribuzione refrigerati proprietari | + 0.8% | Mercati al dettaglio di Cina, India, Australia e Thailandia | Medio termine (2-4 anni) |
| I "corridoi freddi" intermodali sostenuti dalle banche di sviluppo espandono la capacità dei trasporti ferroviari refrigerati e dei porti | + 0.7% | Paesi dell'iniziativa Belt and Road, corridoio economico dell'ASEAN | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento dell'appetito per pasti refrigerati e surgelati orientati alla praticità
Le famiglie urbane con doppio reddito ora danno priorità ai formati pronti al consumo che richiedono un controllo continuo della temperatura dallo stabilimento al punto vendita. Il settore dei convenience in Giappone illustra questo cambiamento, con i pasti refrigerati a porzioni controllate che stanno guadagnando importanza sugli scaffali. Il posizionamento "clean-label" incoraggia i produttori a prolungare la durata di conservazione attraverso la refrigerazione piuttosto che i conservanti, rafforzando la dipendenza dalla catena del freddo. I rivenditori rispondono con centri di micro-evasione aperti 24 ore su 24, espandendo la domanda di magazzini multitemperatura. Gli operatori che offrono servizi di riconfezionamento e controllo qualità guadagnano terreno con l'inasprimento degli standard normativi sulla sicurezza alimentare.
Proliferazione di modelli di evasione degli ordini di generi alimentari in giornata
Le piattaforme di commercio rapido che promettono consegne in meno di 60 minuti stanno riprogettando le reti urbane attorno a dark store dotati di celle frigorifere ad alta densità. La velocità degli ordini deve triplicare i livelli di vendita al dettaglio tradizionale per compensare i costi elevati di immobili e manodopera, rendendo indispensabile la gestione energetica basata sull'IoT. I veicoli a refrigerazione attiva e gli imballaggi a cambiamento di fase mitigano i carichi termici dell'ultimo miglio nelle zone tropicali, preservando l'integrità dei prodotti e aumentando i tassi di riacquisto da parte dei consumatori.
L'intensificazione della pipeline di farmaci biologici richiede una rigorosa garanzia della temperatura
Anticorpi monoclonali, vaccini a mRNA e terapie cellulari richiedono ambienti di stoccaggio a temperature bassissime che pochi depositi tradizionali possono fornire. L'impegno di DHL da 3.57 miliardi di dollari per hub dedicati alla logistica sanitaria sottolinea un sottomercato farmaceutico distinto con requisiti di conformità e catena di custodia specializzati. I modelli di produzione decentralizzati accorciano le distanze di spedizione ma ne moltiplicano la frequenza, premiando gli operatori con capacità flessibili. I flussi di materiali per sperimentazioni cliniche attraverso la base di studi in espansione dell'India stanno stimolando lo sviluppo di una linea criogenica che integra la documentazione e l'analisi della temperatura in tempo reale.
Lancio su più mercati di certificati e-SPS interoperabili che riducono la latenza di confine
I certificati sanitari e fitosanitari digitali integrati con gli sportelli unici doganali riducono i tempi di sdoganamento da giorni a ore, limitando il rischio di escursioni termiche. Il quadro per l'economia digitale dell'ASEAN fornisce l'architettura e i progetti pilota blockchain a Singapore e in Malesia creano già tracce di audit immutabili per le merci deperibili [1] Segretariato ASEAN, "Digital Economy Framework", asean.org . I dati dei sensori alimentano direttamente i sistemi doganali, consentendo un'elaborazione accelerata per le spedizioni che dimostrano la conformità durante il transito. Una più ampia adozione del RCEP è destinata ad allineare gli standard, consentendo la razionalizzazione della rete tra le economie membri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tariffe energetiche volatili e terreni industriali di pregio erodono la redditività dei magazzini frigoriferi | -1.4% | Giappone, Australia, Cina urbana, Singapore | A breve termine (≤ 2 anni) |
| Infrastruttura frammentata del primo miglio nelle zone di approvvigionamento rurali | -1.0% | India, Indonesia, Filippine, Cina rurale, Vietnam | A lungo termine (≥ 4 anni) |
| Un pool limitato di talenti certificati per sistemi refrigeranti naturali/a basso GWP | -0.7% | Globale, acuto nei mercati sviluppati dell'APAC | Medio termine (2-4 anni) |
| I diversi quadri normativi di rendicontazione delle emissioni di carbonio stanno gonfiando i costi di conformità | -0.5% | Operatori multinazionali nelle giurisdizioni APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tariffe energetiche volatili e terreni industriali di pregio che erodono la redditività dei magazzini frigoriferi
L'elettricità rappresenta quasi il 70% dei costi operativi delle celle frigorifere in Giappone. Sebbene l'impianto solare sui tetti con accumulo possa ridurre significativamente i costi energetici, gli elevati costi di installazione lo rendono più adatto a edifici o siti di grandi dimensioni. La scarsità di terreni urbani costringe a edificare in periferia, estendendo le distanze dell'ultimo miglio e indebolendo gli obiettivi di livello di servizio. I fondi di investimento immobiliare specializzati in asset a temperatura controllata offrono modelli di leaseback che liberano capitale dagli operatori per le spese di automazione.
Infrastruttura frammentata del primo miglio nelle zone di approvvigionamento rurali
La mancanza di elettricità affidabile, di celle frigorifere e di strade di qualità causa perdite significative dopo il raccolto, costringendo i piccoli agricoltori a vendere rapidamente i prodotti a prezzi più bassi; gli sforzi del governo per costruire celle frigorifere rurali rappresentano un passo avanti, ma le carenze infrastrutturali rimangono un vincolo importante [2] Philippine News Agency, “Government Eyes Construction of Cold Storage Facilities,” pna.gov.ph. I refrigeratori solari portatili sperimentati in India dimostrano la fattibilità tecnica, ma richiedono strutture di finanziamento che mettano in comune la domanda dei piccoli agricoltori. La proprietà cooperativa allevia gli oneri di capitale, ma spesso incontra difficoltà nella gestione e nella governance professionale.
Analisi del segmento
Per tipo di servizio: il trasporto aereo cattura l'urgenza farmaceutica
Si prevede che il trasporto aereo crescerà a un CAGR del 12.32%, riflettendo la preferenza delle aziende farmaceutiche per la velocità e la riduzione del rischio, mentre lo stoccaggio refrigerato manterrà una quota del 43.37% del mercato della logistica della catena del freddo nell'area Asia-Pacifico nel 2025. La quota di mercato della logistica della catena del freddo nell'area Asia-Pacifico è in espansione poiché gli spedizionieri esternalizzano il riconfezionamento, il kitting e il controllo qualità a fornitori unici.
I contratti integrati che garantiscono l'integrità del prodotto anziché lo spazio disponibile stanno rimodellando i modelli di prezzo. Le soluzioni intermodali bilanciano gli obiettivi di costo e di emissioni di CO2 abbinando il trasporto aereo per i lotti destinati alla sperimentazione clinica al trasporto marittimo o ferroviario per la produzione di massa, mentre le piattaforme di stoccaggio pubblico consentono una rapida scalabilità durante i picchi di raccolta. La tecnologia proprietaria, inclusa la tracciabilità basata sulla blockchain, sta diventando un prerequisito nelle gare d'appalto, poiché le autorità di regolamentazione richiedono una visibilità end-to-end.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di temperatura: le applicazioni congelate guadagnano quote
Nel 2025, la fascia dei prodotti refrigerati deteneva il 39.24% del mercato logistico della catena del freddo dell'area Asia-Pacifico, ma si prevede che le applicazioni dei prodotti surgelati cresceranno più rapidamente, con un CAGR del 10.28%, trainate dall'accumulo di alimenti pronti e vaccini. Si prevede che le temperature ultra-basse, inferiori a -20 °C, si espanderanno con l'espansione delle catene di fornitura per la terapia cellulare, richiedendo refrigerazione a cascata e alimentazione ridondante.
I magazzini multitemperatura implementano la gestione delle zone e l'ingegneria del flusso d'aria per evitare la contaminazione incrociata, riducendo le bollette fino al 15% grazie all'ottimizzazione basata sull'intelligenza artificiale. La pressione normativa sta accelerando l'adozione di refrigeranti naturali, con i sistemi a propano già ampiamente diffusi nelle apparecchiature di vendita al dettaglio in Cina. I sensori IoT alimentano algoritmi di manutenzione predittiva che riducono i tempi di fermo e prolungano la durata dei compressori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la logistica dei vaccini ridefinisce la gerarchia di crescita
Carne e pollame hanno mantenuto una quota del 24.35% nel mercato della logistica della catena del freddo nell'area Asia-Pacifico nel 2025, rispecchiando la domanda proteica regionale, ma vaccini e materiali per studi clinici stanno crescendo a un CAGR del 13.1%, elevando le linee farmaceutiche da nicchia a mainstream premium. Frutta e verdura beneficiano dell'aumento dei volumi di esportazione, poiché il miglioramento della catena del freddo riduce il deterioramento, sebbene la stagionalità metta a dura prova l'utilizzo dei magazzini.
Si prevede che la distribuzione di pasti pronti rafforzerà la domanda di capacità a temperature miste, mentre gli spedizionieri di pesce e frutti di mare sperimentano sistemi di stoccaggio a bassissimo consumo per preservare la qualità del sashimi. Ogni categoria impone procedure di documentazione e movimentazione distinte, favorendo la specializzazione tra i fornitori di servizi logistici.
Analisi geografica
Mercato della logistica della catena del freddo nella Cina orientale e interna
La quota del 39.79% della Cina nel mercato della logistica della catena del freddo dell'Asia-Pacifico nel 2025 deriva da cluster integrati di produzione e consumo concentrati lungo la costa orientale. Le strutture di nuova generazione sono dotate di carrelli elevatori autonomi con una capacità di funzionamento fino a -30 °C e sistemi di gestione energetica basati sull'IA che riducono la spesa per le utenze del 20% [3] Nikkei Asia, “Chinese Startups Race to Upgrade Cold Chain Logistics,” nikkei.com . Le province interne stanno ora ricevendo nuovi capitali man mano che la penetrazione dell'e-commerce si diffonde nell'entroterra.
Mercato della logistica della catena del freddo in India
Si prevede che l'India registrerà il CAGR più rapido della regione, pari all'11.02% tra il 2026 e il 2031, grazie al piano infrastrutturale PM Gati Shakti, alle infrastrutture pubbliche digitali per la logistica e agli incentivi fiscali per le nuove costruzioni. Innovazioni come il trasporto di batterie di ghiaccio e l'imballaggio a cubo migliorano la resilienza della temperatura durante le interruzioni di corrente [4]. Swarajya, “India's Cold Chain Market to Hit Rs 5 Lakh Crore by 2032,” swarajyamag.com
Mercato della logistica della catena del freddo nella regione Asia-Pacifico
Giappone, Corea del Sud e Australia si concentrano sulla sostituzione degli asset e sull'automazione per compensare la carenza di manodopera e i costi energetici. I mercati del Sud-Est asiatico, in particolare Indonesia e Thailandia, stanno colmando il divario tra aree rurali e urbane attraverso piattaforme di facilitazione degli scambi commerciali supportate dall'ASEAN che riducono i tempi di permanenza alla frontiera, mentre Singapore e Malesia sfruttano posizioni portuali strategiche per operare come hub di ridistribuzione regionale.
Panorama competitivo
Il settore della logistica della catena del freddo nell'area Asia-Pacifico è frammentato. I principali 3PL internazionali stanno ampliando la propria portata attraverso acquisizioni: l'acquisizione thailandese da 75 milioni di dollari di Kuehne + Nagel ha rafforzato la sua presenza nel settore farmaceutico, mentre la partecipazione indonesiana da 120 milioni di dollari di DSV ha ampliato la propria copertura dell'ultimo miglio nelle zone tropicali. I grandi operatori investono in telemetria IoT, robotica di magazzino e dashboard per la contabilizzazione delle emissioni di carbonio per assicurarsi contratti pluriennali.
Gli specialisti regionali sfruttano la familiarità normativa e l'agilità immobiliare per servire le reti di proprietà dei rivenditori. Start-up come Shinsungo si assicurano finanziamenti di rischio per commercializzare box di trasporto dotati di sensori che ampliano le opzioni di corsia per merci deperibili di alto valore. Le credenziali di sostenibilità sono decisive nella valutazione delle offerte, stimolando progetti pilota di elettrificazione della flotta e accordi di approvvigionamento di energia rinnovabile.
È probabile un consolidamento, poiché le aziende di medie dimensioni devono far fronte alle difficoltà legate al retrofit dei refrigeranti naturali e ai costi generali di reporting ESG. Le joint venture tra aziende di logistica e produttori di apparecchiature accelerano la diffusione della tecnologia, mentre i fondi di investimento immobiliare sbloccano capitali per il retrofit dell'automazione. Gli operatori in grado di offrire visibilità unificata, conformità e garanzia della temperatura ottengono prezzi più elevati rispetto alla capacità standardizzata.
Leader del settore della logistica della catena del freddo nell'area Asia-Pacifico
United Parc Service (UPS)
Nichirei Logistics Group Inc
SF Express
Logistica OOCL
Lineage Logistics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: DHL ha annunciato l'ampliamento della sua rete dedicata alla catena del freddo per il trasporto aereo, nell'ambito di un investimento più ampio nella logistica per il settore sanitario e delle scienze biologiche.
- Novembre 2025: Lineage Logistics ha ampliato i suoi servizi di importazione/esportazione della catena del freddo per aiutare i clienti a gestire i cambiamenti tariffari, tra cui un potenziamento delle capacità di stoccaggio doganale e di trasporto, migliorando la flessibilità e i flussi della catena del freddo transfrontalieri.
- Giugno 2025: UPS Healthcare ha aperto un nuovo stabilimento logistico sanitario con catena del freddo a Tuas, Singapore (11,500 m²), rafforzando la sua rete di catena del freddo nell'area APAC con stoccaggio a temperatura controllata conforme alle norme GDP/GMP.
- Aprile 2025: UPS annuncia un accordo per l'acquisizione di Andlauer Healthcare Group negli Stati Uniti per 1.6 miliardi di dollari, al fine di potenziare la propria catena del freddo e la logistica specializzata.


Ambito del rapporto sul mercato della logistica della catena del freddo nell'area Asia-Pacifico
Per tipo di servizio
| Deposito refrigerato | |
| Trasporto refrigerato | Strada |
| Traversa | |
| Mare | |
| Aria | |
| Servizi a valore aggiunto |
Per tipo di temperatura
| Refrigerato (0–5 °C) |
| Congelato (-18–0 °C) |
| Ambientale |
| Surgelato/Ultra-Basso (meno di -20 °C) |
Per Applicazione
| Frutta e verdura |
| Carne e pollame |
| Pesce e frutti di mare |
| Latticini e dessert surgelati |
| Panetteria e pasticceria |
| Piatti pronti |
| Prodotti farmaceutici e biologici |
| Vaccini e materiali per la sperimentazione clinica |
| Prodotti chimici e materiali speciali |
| Altri prodotti deperibili |
Per Nazione
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Indonesia |
| Tailandia |
| Australia |
| Singapore |
| Malaysia |
| Resto dell'Asia-Pacifico |
| Per tipo di servizio | Deposito refrigerato | |
| Trasporto refrigerato | Strada | |
| Traversa | ||
| Mare | ||
| Aria | ||
| Servizi a valore aggiunto | ||
| Per tipo di temperatura | Refrigerato (0–5 °C) | |
| Congelato (-18–0 °C) | ||
| Ambientale | ||
| Surgelato/Ultra-Basso (meno di -20 °C) | ||
| Per Applicazione | Frutta e verdura | |
| Carne e pollame | ||
| Pesce e frutti di mare | ||
| Latticini e dessert surgelati | ||
| Panetteria e pasticceria | ||
| Piatti pronti | ||
| Prodotti farmaceutici e biologici | ||
| Vaccini e materiali per la sperimentazione clinica | ||
| Prodotti chimici e materiali speciali | ||
| Altri prodotti deperibili | ||
| Per Nazione | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Resto dell'Asia-Pacifico | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della logistica della catena del freddo nell'area Asia-Pacifico nel 2031?
Si prevede che raggiungerà i 224.25 miliardi di dollari, con un CAGR dell'8.09% tra il 2026 e il 2031.
Quale tipologia di servizio sta crescendo più rapidamente nella regione?
Il trasporto aereo è in testa con un CAGR previsto del 12.32%, trainato dalla domanda di prodotti farmaceutici sensibili alla temperatura.
Perché l'India è considerata la geografia più attraente per la crescita?
L'India combina una previsione di CAGR dell'11.02% con politiche infrastrutturali di supporto, come il piano PM Gati Shakti e piattaforme digitali logistiche unificate.
In che modo i costi energetici incidono sulla redditività delle celle frigorifere?
L'elettricità può rappresentare il 70% delle spese operative e la volatilità delle tariffe in mercati come Giappone e Australia spinge l'adozione della generazione di energia rinnovabile in loco.
Quali investimenti tecnologici stanno dando priorità ai fornitori di servizi logistici?
Sensori di temperatura IoT, gestione energetica basata sull'intelligenza artificiale, robotica di magazzino e sistemi di tracciabilità blockchain stanno diventando requisiti standard nelle gare d'appalto.
Quale segmento applicativo si prevede crescerà più rapidamente?
Si prevede che i vaccini e i materiali per la sperimentazione clinica cresceranno a un CAGR del 13.1%, poiché le catene di fornitura farmaceutiche richiedono la conformità a temperature estremamente basse.
Pagina aggiornata l'ultima volta il:



