

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
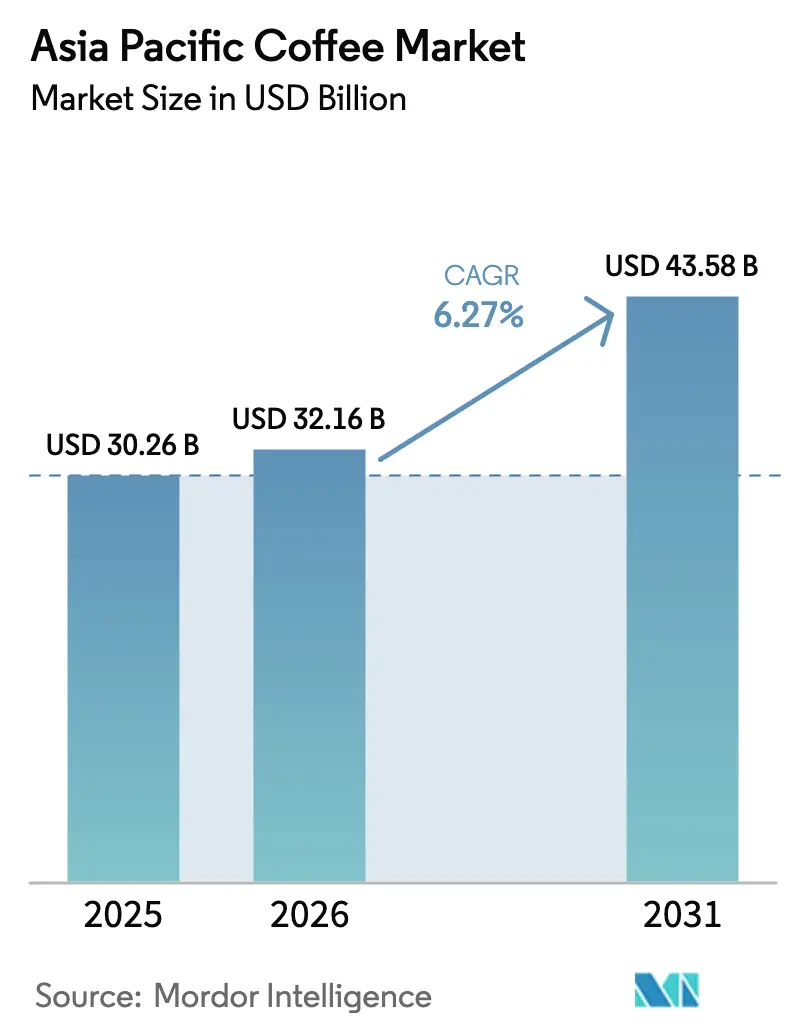
| Dimensione del mercato (2026) | 32.16 miliardo di dollari |
| Dimensione del mercato (2031) | 43.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.27% CAGR |
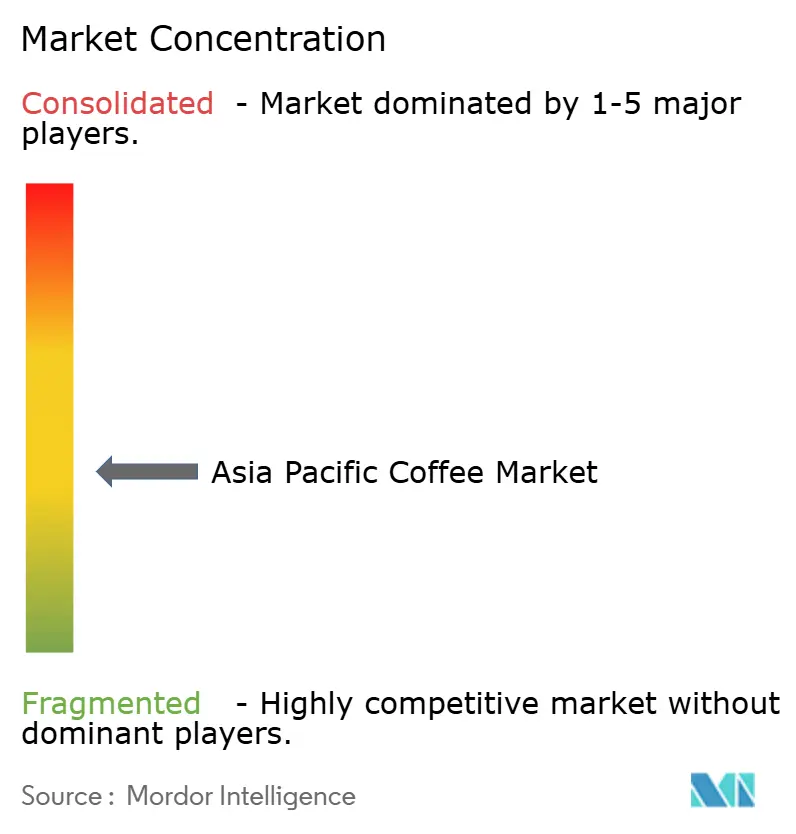
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del caffè nell'Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato del caffè nella regione Asia-Pacifico crescerà da 30.26 miliardi di dollari nel 2025 a 32.16 miliardi di dollari nel 2026, per poi raggiungere i 43.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.27% nel periodo 2026-2031. Questa solida espansione riflette un costante passaggio dalle tradizionali abitudini legate al tè al caffè come simbolo di stile di vita, un cambiamento rafforzato dall'aumento del reddito disponibile, dalla rapida urbanizzazione e dalle abitudini di acquisto guidate dal digitale. I cambiamenti demografici amplificano ulteriormente questa tendenza: una generazione di giovani in rapida crescita si orienta attivamente verso formati monodose di alta qualità, mentre le famiglie della classe media continuano a preferire il caffè istantaneo tradizionale per l'uso quotidiano. Anche la riorganizzazione dell'offerta sostiene la crescita, con frequenti shock climatici che incoraggiano la diversificazione delle origini e modelli di commercio diretto che aumentano la trasparenza e la coerenza qualitativa. Infine, la fiorente cultura del caffè nella regione coniuga l'interazione sociale con la comodità del lavoro da remoto, ampliando le occasioni di consumo e incoraggiando i nuovi operatori a sperimentare con aromi, additivi funzionali e soluzioni di packaging sostenibili.
Punti chiave del rapporto
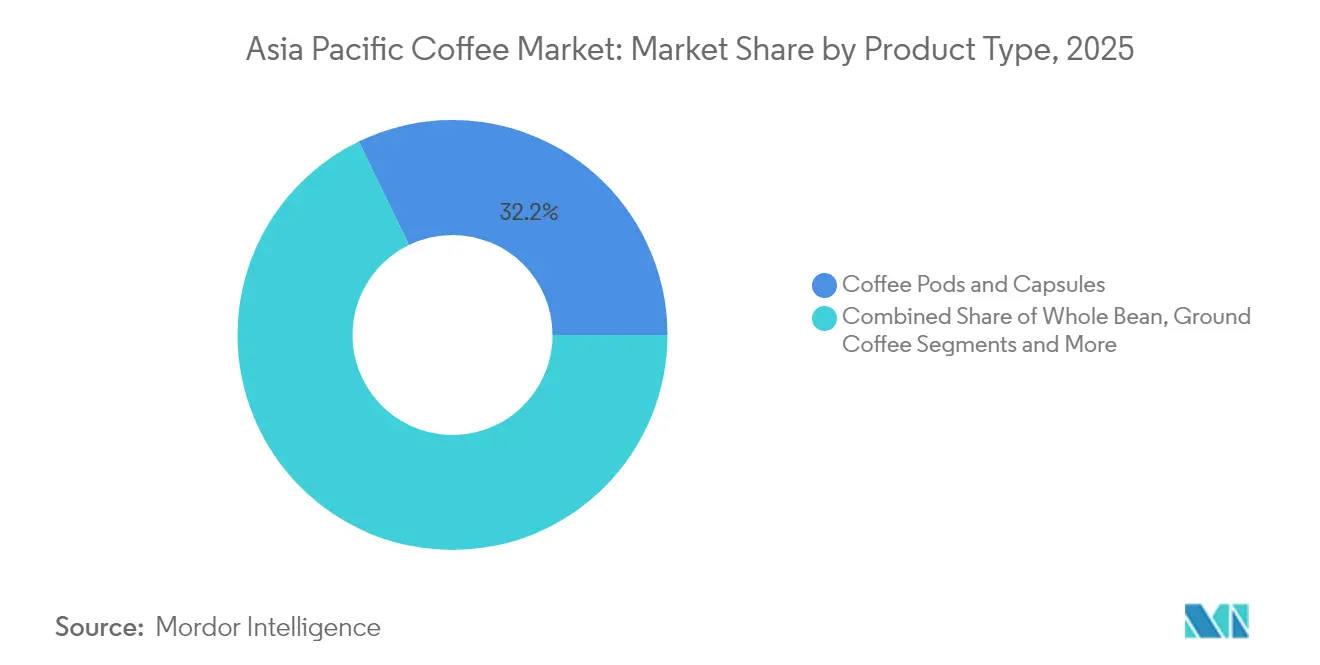
- Per tipologia di prodotto, le cialde e le capsule di caffè hanno detenuto il 32.18% della quota di mercato del caffè nell'area Asia-Pacifico nel 2025, mentre si prevede che il caffè istantaneo registrerà il CAGR più rapido, pari al 6.61%, entro il 2031.
- In base al gusto, il caffè semplice ha mantenuto una quota di fatturato dell'83.12% nel 2025; si prevede che le varianti aromatizzate registreranno un CAGR del 6.44% nello stesso periodo.
- Per categoria, nel 90.55 le offerte convenzionali hanno conquistato una quota del 2025% del mercato del caffè dell'area Asia-Pacifico; si prevede che le alternative monoorigine/speciali/biologiche aumenteranno a un CAGR del 7.45% entro il 2031.
- Per tipologia di chicco, la Robusta ha dominato con una quota del 53.96% nel 2025, mentre l'Arabica è destinata a un CAGR del 6.88% entro il 2031.
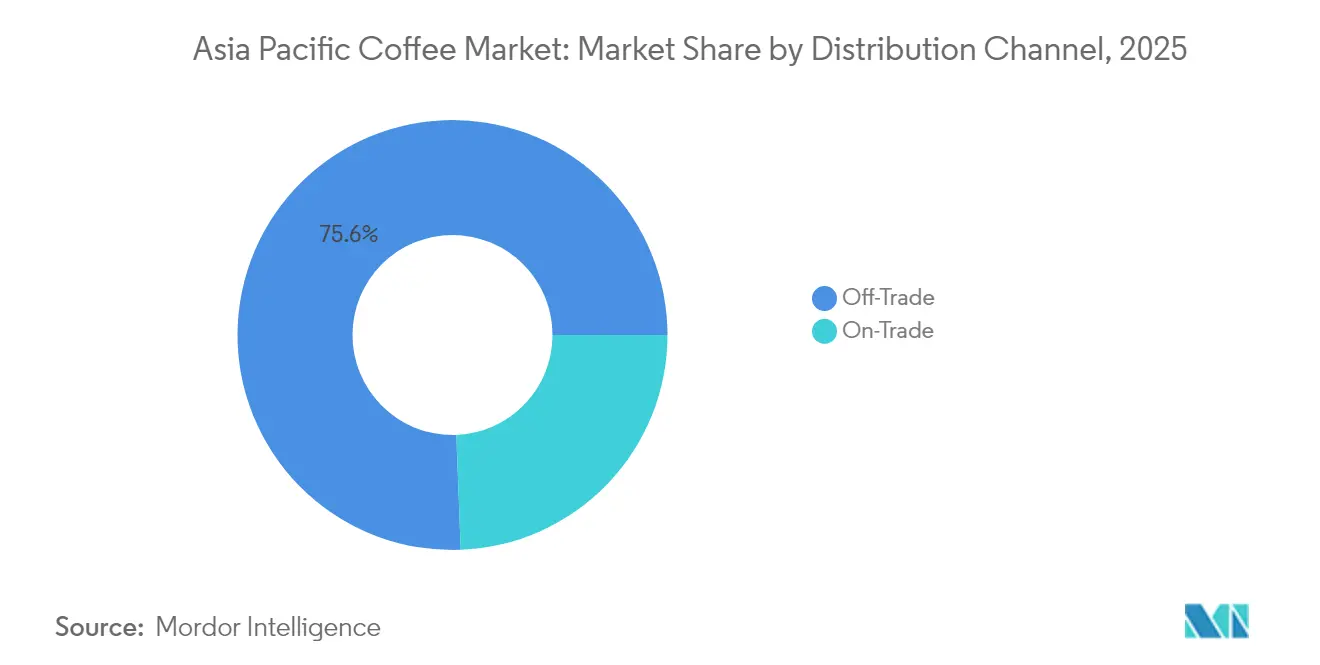
- Per canale di distribuzione, l'Off-Trade ha rappresentato il 75.61% delle vendite del 2025, mentre il segmento On-Trade è destinato a crescere a un CAGR del 6.74%, trainato dai formati di bar di terza ondata.
- In termini geografici, nel 28.74 la Cina deteneva il 2025% della quota di mercato del caffè nell'area Asia-Pacifico, mentre si prevede che l'India crescerà a un CAGR del 6.94% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del caffè nell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di caffè speciali e premium | + 1.2% | Cina, Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| La crescente cultura del caffè e il consumo di caffè | + 1.8% | In tutta l'Asia-Pacifico, più forte nei centri urbani | A breve termine (≤ 2 anni) |
| Espansione della popolazione giovanile con preferenze in evoluzione | + 1.4% | India, Indonesia, Filippine, Vietnam | A lungo termine (≥ 4 anni) |
| Innovazione nei sapori, nei formati e nel packaging | + 0.9% | Mercati sviluppati dell'Asia-Pacifico, ricadute sui mercati emergenti | Medio termine (2-4 anni) |
| Le tendenze in materia di salute e benessere aumentano il consumo di caffè biologico e certificato | + 0.7% | Australia, Giappone, Singapore, Cina urbana | Medio termine (2-4 anni) |
| Iniziative governative favorevoli che promuovono la produzione e l'esportazione del caffè | + 0.4% | Indonesia, Vietnam, Thailandia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di caffè speciali e premium
Il mercato del caffè dell'area Asia-Pacifico sta vivendo una crescita significativa, trainata dalla crescente domanda di caffè speciali e premium. Questa impennata è in gran parte alimentata da una classe media in crescita, con redditi disponibili in aumento e un crescente apprezzamento per le esperienze di caffè di alta qualità. Il mercato è significativamente influenzato dall'India, dove il consumo interno di caffè è cresciuto costantemente negli ultimi anni. Questa crescente domanda interna è supportata dalla crescente consapevolezza dei consumatori e dalla preferenza per prodotti a base di caffè di alta qualità. Contemporaneamente, l'India ha registrato un notevole aumento delle sue esportazioni di caffè, che sono più che raddoppiate nell'ultimo decennio, raggiungendo 1.8 miliardi di dollari nell'anno fiscale 24, secondo il Ministero degli Affari Esteri a giugno 2025. [1]Fonte: Ministero degli Affari Esteri, "Le esportazioni di caffè dell'India raddoppiano in un decennio, toccando 1.8 miliardi di dollari nell'anno fiscale 24", indbiz.gov.inLa crescita delle esportazioni sottolinea il rafforzamento della posizione dell'India come fornitore globale di caffè, in particolare nei segmenti del caffè speciale e a valore aggiunto. Le principali destinazioni di esportazione includono mercati chiave in Europa come Italia, Germania e Belgio, oltre alla crescente domanda da parte dei paesi dell'Asia orientale e del Medio Oriente. Le iniziative strategiche del Coffee Board of India, tra cui campagne promozionali e sostegno alla coltivazione sostenibile del caffè, hanno svolto un ruolo fondamentale nel guidare questa crescita e rafforzare la presenza globale del Paese nel commercio del caffè.
La crescente cultura del caffè e il consumo di caffè
La crescente cultura del caffè e l'aumento del consumo di caffè sono i principali motori del mercato del caffè nell'area Asia-Pacifico. L'urbanizzazione, l'aumento del reddito disponibile e il cambiamento degli stili di vita hanno alimentato un'impennata della domanda di caffè, soprattutto tra i consumatori più giovani e benestanti in paesi come Cina, India, Giappone e Corea del Sud. Le caffetterie si sono evolute in vivaci centri sociali dove le esperienze di caffè premium e le innovazioni uniche nelle bevande sono molto apprezzate. In particolare, Luckin Coffee gestisce oltre 22,000 punti vendita in tutta la Cina a partire dal 2024, utilizzando un modello di franchising a basso impiego di risorse e rapidi cicli di innovazione per introdurre costantemente nuove bevande e mantenere un forte coinvolgimento dei clienti. [2]Fonte: Luckin Coffee Inc., "Luckin Coffee annuncia i risultati finanziari del quarto trimestre e dell'anno fiscale 2024", luckincoffee.com I suoi negozi digitali, senza casse, consentono di ordinare comodamente da mobile e di ritirare o consegnare, offrendo prezzi competitivi di circa il 30% inferiori rispetto a quelli offerti da Starbucks nella regione. Questa combinazione di scala, tecnologia e rapida iterazione del prodotto ha aiutato Luckin a consolidare la sua leadership in Cina, favorendo al contempo un maggiore interesse e l'adozione della cultura del caffè in tutta l'area Asia-Pacifico. L'ecosistema in espansione delle caffetterie, supportato da catene internazionali e negozi specializzati locali, continua a stimolare il consumo di caffè e la crescita del mercato.
Espansione della popolazione giovanile con preferenze in evoluzione
L'espansione della popolazione giovanile nella regione Asia-Pacifico è un fattore determinante per il mercato del caffè, in particolare perché l'Asia meridionale ospita la più grande popolazione di giovani a livello globale, con il 30% del totale degli adolescenti mondiali, circa 340 milioni, residenti in questa regione. [3]Fonte: Fondo delle Nazioni Unite per l'infanzia, "Azione guidata dai giovani nell'Asia meridionale", www.unicef.orgQuesta vasta e crescente fascia demografica giovanile mostra preferenze di consumo in evoluzione che influenzano fortemente le tendenze del mercato. I giovani consumatori dell'Asia meridionale, compresi paesi come India, Pakistan e Bangladesh, stanno abbracciando sempre più la cultura del caffè, alimentando la domanda di prodotti di caffè premium, speciali e convenienti. La loro preferenza per esperienze di caffè innovative, praticità e marchi orientati allo stile di vita sta rimodellando i modelli di consumo del caffè in tutta la regione. Inoltre, la crescente urbanizzazione e l'aumento del reddito disponibile tra queste popolazioni giovanili stimolano ulteriormente la crescita del mercato. Di conseguenza, le aziende stanno concentrando le strategie di marketing, sviluppo prodotto e distribuzione per soddisfare i gusti e le esigenze di stile di vita di questo segmento giovanile dinamico e numeroso, aprendo significative opportunità nel mercato del caffè dell'area Asia-Pacifico.
Le tendenze in materia di salute e benessere aumentano il consumo di caffè biologico e certificato
Le tendenze in materia di salute e benessere stanno incrementando significativamente il consumo di caffè biologico e certificato nel mercato Asia-Pacifico. La crescente consapevolezza dei consumatori sui benefici dei prodotti biologici, tra cui la ridotta esposizione a sostanze chimiche sintetiche e pesticidi, sta stimolando la domanda di caffè biologico, soprattutto in paesi come India e Cina. I giovani consumatori, in particolare, sono motivati dalla sostenibilità, dall'approvvigionamento etico e da scelte salutari, preferendo un caffè in linea con i loro valori. Ciò ha incoraggiato i principali attori del mercato ad ampliare il proprio portfolio con opzioni di caffè biologico e speciale, come Tierra Bio-Organic di Lavazza e le capsule speciali biodegradabili di Blue Tokai. L'aumento della domanda è ulteriormente supportato dal cambiamento delle abitudini alimentari e dal desiderio di prodotti naturali di qualità superiore, che alimentano anche l'espansione di cialde e capsule di caffè. Inoltre, il packaging sostenibile e l'etichettatura pulita stanno diventando fattori cruciali per il successo dei marchi nella regione, rafforzando la tendenza verso il consumo di caffè premium e biologico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi e interruzioni della catena di approvvigionamento | -1.1% | Regionale, con il maggiore impatto sui mercati dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Concorrenza di altre bevande alternative | -0.8% | Mercati tradizionali del tè: Cina, Giappone, India | Medio termine (2-4 anni) |
| L'impatto del cambiamento climatico sulla produzione di caffè | -0.6% | Paesi produttori: Vietnam, Indonesia, Thailandia | A lungo termine (≥ 4 anni) |
| Elevati costi operativi e di materie prime | -0.9% | Mercati urbani con costi immobiliari elevati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi e interruzioni della catena di approvvigionamento
La volatilità dei prezzi e le interruzioni della catena di approvvigionamento rappresentano un ostacolo significativo al mercato del caffè dell'area Asia-Pacifico. La regione ha registrato notevoli fluttuazioni nei prezzi dei chicchi di caffè, dovute alle avverse condizioni meteorologiche in importanti paesi produttori come Brasile e Vietnam, che hanno portato a rese inferiori e a una riduzione dell'offerta. Ad esempio, i prezzi del caffè Arabica sono aumentati di quasi il 30% e quelli del Robusta di oltre il 40% a metà del 2025, raggiungendo i livelli più alti in oltre un decennio. A ciò si aggiungono le tensioni geopolitiche, l'aumento dei dazi doganali (come quello del 50% imposto dagli Stati Uniti sulle importazioni di caffè brasiliano) e l'aumento dei costi logistici e di manodopera, tutti fattori che contribuiscono all'aumento delle spese operative. Le interruzioni della catena di approvvigionamento dovute a modifiche normative, norme più severe sulle esportazioni e difficoltà di trasporto complicano ulteriormente il contesto di mercato. Questi fattori, nel complesso, portano a prezzi all'ingrosso e al dettaglio più elevati, riducono i margini di profitto per torrefattori e distributori e creano incertezza.
Concorrenza di altre bevande alternative
La concorrenza delle bevande alternative rappresenta un freno significativo per il mercato del caffè dell'area Asia-Pacifico. Il panorama diversificato e in rapida espansione della regione include una forte crescita delle preferenze dei consumatori per tè, bevande alle erbe, bevande funzionali e prodotti pronti da bere (RTD) come acque aromatizzate ed energy drink. Il consumo tradizionale di tè rimane profondamente radicato in molti paesi dell'area Asia-Pacifico e le tendenze emergenti in materia di salute e benessere incoraggiano i consumatori a esplorare opzioni alternative al caffè, percepite come più leggere o più benefiche per la digestione e l'idratazione. Inoltre, la rapida proliferazione di caffè pronto da bere e bevande alternative al caffè offre alternative comode e da asporto che attraggono consumatori più giovani e indaffarati. Questa concorrenza non solo limita l'espansione della quota di mercato per i prodotti a base di caffè tradizionali, ma costringe anche gli operatori del settore a innovare nell'offerta di prodotti e nelle strategie di marketing. Di conseguenza, il mercato del caffè si trova ad affrontare sfide continue nel fidelizzare e accrescere la fedeltà dei consumatori, in un contesto di crescente varietà di bevande che si contendono l'attenzione e la spesa dei consumatori.
Analisi del segmento
Per tipo di prodotto: i baccelli dominano mentre l'istantanea accelera
Nel 2025, cialde e capsule di caffè hanno rappresentato la quota di mercato maggiore, attestandosi al 32.18%. Questa posizione dominante evidenzia la forte preferenza dei consumatori per la praticità, senza compromettere la qualità o la costanza del gusto. Cialde e capsule offrono un'esperienza di caffè premium a casa o sul posto di lavoro, rendendole particolarmente attraenti negli stili di vita urbani e frenetici della regione. La crescente diffusione delle macchine monodose nelle case e negli uffici sostiene ulteriormente l'espansione di questo segmento. Inoltre, la disponibilità di un'ampia varietà di gusti e le innovazioni nel packaging sostenibile stanno rafforzando l'accettazione da parte dei consumatori. I marchi internazionali di caffè e gli operatori regionali si stanno concentrando sempre di più su questo formato, poiché offre margini elevati e una forte fidelizzazione al marchio.
Sebbene cialde e capsule detengano la quota maggiore, il caffè istantaneo si distingue come il segmento in più rapida crescita nel mercato del caffè dell'area Asia-Pacifico, con un CAGR previsto del 6.61% fino al 2031. Tradizionalmente considerato un'opzione economica e accessibile, il caffè istantaneo sta subendo una significativa trasformazione grazie ai progressi nelle tecnologie di liofilizzazione e conservazione dell'aroma. Questi miglioramenti stanno riducendo il divario qualitativo tra le varietà istantanee e il caffè appena preparato, rendendo la categoria più attraente per i consumatori più giovani ed esigenti. La crescente domanda nelle economie emergenti, unita agli stili di vita frenetici, sta amplificando questa tendenza. Inoltre, i produttori stanno lanciando formati di caffè istantaneo premium, speciali e aromatizzati per catturare l'attenzione dei consumatori in continua evoluzione. La forte spinta verso la praticità, l'accessibilità economica e l'evoluzione della percezione della qualità posizionano il caffè istantaneo come un motore di crescita dinamico nel mercato del caffè dell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per gusto: il caffè semplice resiste all'innovazione
Nel 2025, le varianti di caffè semplice hanno dominato la quota di mercato del caffè nell'area Asia-Pacifico, assicurandosi un impressionante 83.12%. Questa posizione dominante conferma che la maggior parte dei consumatori nella regione continua ad apprezzare i profili di gusto tradizionali rispetto alle opzioni sperimentali. Nonostante i notevoli sforzi dei marchi per introdurre varietà aromatizzate, il caffè classico mantiene la fedeltà grazie alla sua autenticità e familiarità. La forza di questo segmento è ulteriormente rafforzata dalla sua diffusa presenza sia nei canali di vendita al dettaglio che in quelli della ristorazione. La preferenza culturale per i sapori inalterati del caffè, in particolare nei mercati maturi, ha sostenuto la sua leadership duratura. Inoltre, l'accessibilità economica e l'ampia disponibilità di caffè semplice in diversi formati lo rendono la scelta ideale sia per i consumatori attenti al prezzo che per quelli abituali. Questa consolidata preferenza riflette come la tradizione continui a prevalere sull'innovazione quando si tratta di principali fattori di consumo nell'area Asia-Pacifico.
In contrasto con il predominio del caffè semplice, il caffè aromatizzato si è rivelato il segmento in più rapida crescita, con una crescita prevista a un robusto CAGR del 6.44% entro il 2031. Questa crescita è fortemente influenzata dalla fascia demografica più giovane, che mostra una chiara propensione alla varietà e alla novità nelle proprie scelte di consumo. Le campagne stagionali e i lanci di edizioni limitate da parte dei principali marchi di caffè stanno creando entusiasmo e stimolando la sperimentazione tra i nuovi consumatori. Inoltre, il caffè aromatizzato si allinea alla domanda di indulgenza e consumo esperienziale, orientata allo stile di vita, in particolare nei mercati urbani e nella cultura del bar. La proliferazione di bevande al caffè aromatizzate pronte da bere e di menu specializzati nei bar ne aumenta ulteriormente l'accessibilità e la desiderabilità. Di conseguenza, il caffè aromatizzato sta costantemente rimodellando il panorama competitivo, offrendo un mix di innovazione e personalizzazione che attrae i consumatori moderni. Questo slancio posiziona il segmento come un concorrente chiave per le preferenze tradizionali nel periodo di previsione.
Per categoria: Il dominio convenzionale affronta la sfida della specialità
Nel 2025, il caffè convenzionale ha dominato il mercato dell'area Asia-Pacifico con una quota di mercato del 90.55%, confermando la sua posizione di preferenza mainstream. Questa schiacciante predominanza è in gran parte attribuita alla sensibilità al prezzo in tutta la regione, dove l'accessibilità economica spesso prevale sulle considerazioni di qualità premium. L'efficienza consolidata della catena di approvvigionamento, unita all'ampia penetrazione del commercio al dettaglio, garantisce che il caffè convenzionale rimanga accessibile alla più ampia base di consumatori. Per la maggior parte delle famiglie e degli operatori della ristorazione, la qualità costante a un prezzo accessibile rimane la priorità assoluta. Il segmento beneficia inoltre della forte familiarità del marchio e di abitudini di consumo consolidate, costruite nel corso di decenni. Nel complesso, questi fattori evidenziano perché il caffè convenzionale si è affermato come la spina dorsale dell'industria del caffè regionale, soddisfacendo le esigenze del mercato di massa con affidabilità e scalabilità.
Sebbene il caffè convenzionale domini in termini di volume, la crescita più rapida si registra nelle varietà specialty, biologiche e monorigine, che si prevede cresceranno a un CAGR del 7.45% entro il 2031. Questa crescita riflette una tendenza verso la premiumizzazione, con i consumatori che apprezzano sempre di più trasparenza, sostenibilità ed esperienze di gusto elevate. I gruppi demografici più giovani e benestanti sono particolarmente disposti a pagare prezzi più alti per un caffè che enfatizza l'approvvigionamento etico e profili aromatici unici. Bar, torrefazioni artigianali e piattaforme online specialty stanno accelerando questa tendenza, informando i consumatori sulle storie di origine e sulle tecniche di lavorazione artigianale. Inoltre, l'ascesa di stili di vita attenti alla salute e all'ambiente fornisce una solida base per i segmenti certificati biologico ed equosolidale. Sebbene il contributo in termini di volume di queste categorie premium sia modesto, la loro crescita sproporzionata in termini di valore illustra una chiara biforcazione del mercato, dove offerte di nicchia ma ad alto margine stanno rimodellando la competitività a lungo termine.
Per tipo di chicco: la Robusta prevale nonostante la spinta premium dell'Arabica
Nel 2025, i chicchi di Robusta detenevano la quota di maggioranza del mercato del caffè nell'area Asia-Pacifico, pari al 53.96%. Questa predominanza è strettamente legata ai punti di forza della produzione della regione, poiché diversi paesi dell'area Asia-Pacifico sono i principali produttori mondiali di Robusta. La sua efficienza in termini di costi e la resa più elevata rispetto all'Arabica la rendono la scelta preferita per i prodotti a base di caffè destinati al mercato di massa. Sia i consumatori che i produttori attenti al prezzo prediligono la Robusta, poiché offre convenienza senza compromettere completamente la qualità. Inoltre, il suo profilo aromatico intenso la rende adatta per caffè istantaneo e miscele, rafforzandone la diffusione sia nei canali di vendita al dettaglio che in quelli della ristorazione. La stabilità delle catene di approvvigionamento e i prezzi competitivi hanno permesso ai chicchi di Robusta di assicurarsi una fidelizzazione di lunga data da parte dei consumatori. Pertanto, la Robusta continua a essere il fondamento del mercato regionale del caffè, garantendo accessibilità e leadership nei volumi.
Mentre la Robusta domina in termini di volume, si prevede che i chicchi di Arabica registreranno la crescita più rapida, con un CAGR previsto del 6.88% fino al 2031. Questa tendenza riflette la crescente influenza della premiumizzazione, poiché i consumatori differenziano sempre più gli acquisti di caffè in base alla qualità e all'origine. L'Arabica è preferita per il suo profilo aromatico più morbido, leggero e aromatico, che attrae una fascia demografica attenta alla qualità e urbana. La crescente informazione dei consumatori sulle varietà di caffè e l'influenza delle caffetterie specialty stanno accelerando questo cambiamento della domanda. Inoltre, l'associazione dell'Arabica con il prestigio dell'origine e la maestria artigianale trova forte riscontro tra gli acquirenti più giovani e più abbienti, disposti a pagare prezzi più elevati. Il segmento sta guadagnando costantemente terreno nonostante i costi più elevati, poiché l'evoluzione delle preferenze sottolinea un passaggio verso un consumo orientato al valore rispetto alla mera convenienza. Questa crescita dinamica posiziona l'Arabica come un fattore chiave per l'evoluzione del caffè premium nella regione Asia-Pacifico.
Per canale di distribuzione: il predominio dell'off-trade incontra la crescita dell'on-trade
Nel 2025, i canali off-trade hanno dominato il mercato del caffè nell'area Asia-Pacifico, con una quota del 75.61%. Questa preferenza è fortemente radicata nella domanda dei consumatori per il consumo domestico, che consente flessibilità nella preparazione e risparmi sui costi rispetto alle alternative on-trade. La distribuzione al dettaglio attraverso supermercati, ipermercati, piattaforme di e-commerce e minimarket ha aumentato l'accessibilità e garantito un'ampia disponibilità di prodotti. I canali off-trade consentono inoltre acquisti all'ingrosso, confronti di prezzi e offerte promozionali, attraendo famiglie e acquirenti attenti ai costi in tutta la regione. Il segmento beneficia di infrastrutture di vendita al dettaglio consolidate e dell'ascesa delle piattaforme di generi alimentari online, che ne rafforzano ulteriormente la portata. Con praticità, convenienza e varietà di prodotti come caratteristiche distintive, l'off-trade rimane la spina dorsale delle vendite in grandi volumi nel mercato del caffè nell'area Asia-Pacifico. La sua posizione consolidata evidenzia come le priorità dei consumatori ruotino ancora attorno alla praticità e all'efficienza dei costi per il consumo quotidiano di caffè.
Al contrario, i canali on-trade rappresentano il segmento in più rapida crescita, con un CAGR previsto del 6.74% entro il 2031. Questa crescita è alimentata dalla crescente popolarità della cultura del caffè e dal valore esperienziale associato al caffè preparato da esperti. L'interazione sociale, l'atmosfera e le opzioni di personalizzazione stanno spingendo sempre più consumatori, in particolare le generazioni più giovani, verso bar, ristoranti e punti vendita di caffè speciali. La tendenza alla premiumizzazione sostiene anche l'espansione dell'on-trade, poiché i consumatori percepiscono sempre più le bevande preparate al bar come alternative appaganti e di alta qualità alla preparazione casalinga. L'urbanizzazione, unita alla crescita di catene internazionali di caffetterie e di bar specializzati locali, rafforza ulteriormente l'attrattiva di questo canale. Sebbene il segmento detenga una quota inferiore rispetto all'off-trade, il suo slancio sottolinea un cambiamento comportamentale in cui il caffè non viene solo consumato come bevanda, ma anche vissuto come parte di uno stile di vita. Ciò segnala un crescente equilibrio nei modelli di consumo tra la vendita al dettaglio orientata alla convenienza e le esperienze on-premise socialmente coinvolgenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Cina detiene una quota dominante del 28.74% del mercato del caffè, a testimonianza della sua vasta base di consumatori e della rapida urbanizzazione, in particolare nelle città di primo e secondo livello. La sofisticatezza del mercato è sottolineata dai marchi locali che sfruttano le piattaforme di pagamento mobile e di consegna per soddisfare i consumatori orientati alla comodità. Queste piattaforme non solo migliorano l'accessibilità, ma si allineano anche allo stile di vita frenetico degli abitanti delle città. Al contrario, i player internazionali si concentrano sul posizionamento premium e sul miglioramento dell'esperienza complessiva introducendo prodotti di alta qualità e formati di negozio unici. Mentre il governo rafforza i consumi interni e semplifica le importazioni, creando un ambiente favorevole alla crescita, i marchi stranieri devono districarsi nell'intricato panorama normativo.
L'India è destinata a superare i suoi pari, vantando un robusto tasso di crescita annuo composto (CAGR) del 6.94% fino al 2031. Questa impennata è alimentata da una popolazione giovane e da redditi disponibili in aumento, aprendo la strada a una categoria di lifestyle più ampia. Con gli attuali tassi di penetrazione ancora bassi, il potenziale del mercato è enorme, offrendo opportunità significative sia per i nuovi entranti che per gli operatori consolidati. I cambiamenti culturali vedono le generazioni più giovani adottare il caffè non solo come bevanda, ma come un alimento fondamentale per la socializzazione e la produttività, con i bar che diventano luoghi popolari per la socializzazione e il lavoro da remoto. Mentre i gusti regionali tendono verso il caffè a base di latte, c'è ampio spazio per formati innovativi e adattamenti locali, come opzioni aromatizzate e varianti pronte da bere. Con la crescita delle infrastrutture nelle città di secondo e terzo livello, il mercato target si espande in modo significativo, consentendo alle aziende di attingere a aree precedentemente sottoservite.
In Giappone e Corea del Sud, i mercati maturi stanno assistendo a una crescita del valore trainata dalla premiumizzazione e dalle esperienze innovative, nonostante i volumi siano stagnanti. Gli adulti sudcoreani bevono ben 405 tazze di caffè all'anno, aprendo la strada a formati diversificati e a un marketing incentrato sulle occasioni. Nel frattempo, il palato esigente del Giappone, con la sua enfasi su un approvvigionamento e una preparazione meticolosi, apre le porte a iniziative imprenditoriali nel settore del caffè artigianale e di specialità. Entrambe le nazioni non sono solo mercati, ma fungono anche da hub sperimentali per i marchi globali, che affinano le loro strategie premium per una più ampia diffusione nell'area Asia-Pacifico. Nel Sud-est asiatico, paesi come Indonesia, Thailandia, Vietnam e Malesia, insieme ad Australia e Nuova Zelanda, presentano traiettorie di crescita diverse. Qui, la produzione locale incontra l'aumento dei consumi, offrendo un'opportunità d'oro per gli attori regionali di tessere una catena del valore integrata.
Panorama normativo
La regolamentazione del caffè nella regione Asia-Pacifico spazia dalla sicurezza alimentare e dall'etichettatura, alla dovuta diligenza in materia di sostenibilità legata alle destinazioni di esportazione, fino alla conformità per l'ingresso nel mercato, come ad esempio l'etichettatura relativa a motivi religiosi. In Australia e Nuova Zelanda, Food Standards Australia New Zealand (FSANZ) ha portato avanti la Proposta P1056, approvata dal Consiglio di amministrazione di FSANZ il 10 marzo 2026, al fine di limitare le modalità di vendita al dettaglio della caffeina e introdurre nuovi requisiti di etichettatura per le bevande ad alto contenuto di caffeina, che potrebbero inasprire le normative per alcuni formati di caffè pronti da bere e ad alto contenuto di caffeina.
Le normative sul commercio transfrontaliero influenzano sempre più l'approvvigionamento a monte e la documentazione per i marchi che vendono in Europa. Il Regolamento dell'Unione Europea sulla deforestazione (EUDR) è stato posticipato al 30 dicembre 2026 per tutti gli operatori, estendendo i tempi ma rafforzando la necessità di tracciabilità e diligenza dovuta nei paesi produttori del Sud-est asiatico e del Pacifico. Parallelamente, l'Indonesia sta rendendo obbligatoria la certificazione halal per i prodotti alimentari e le bevande, sia locali che importati, fino al 2026, con ripercussioni su importatori, confezionatori e rivenditori che immettono caffè e bevande a base di caffè sul mercato indonesiano.
Analisi della catena del valore
La catena del valore del caffè nella regione Asia-Pacifico inizia con la produzione a livello di azienda agricola (in particolare con coltivazioni di robusta nel Sud-est asiatico e produttori emergenti del Pacifico), seguita dalla lavorazione primaria, dalla logistica di esportazione e importazione, dalla tostatura e dall'estrazione di aromi solubili, dal confezionamento e dalla distribuzione attraverso la vendita al dettaglio e i bar. A livello industriale, i grandi operatori rafforzano la capacità di trasformazione regionale e i legami di approvvigionamento, come il progetto Samut Prakan di Nestlé in Thailandia, incentrato sull'approvvigionamento agricolo locale (equivalente a circa 130 milioni di dollari all'anno) e sulla produzione e distribuzione dei prodotti Nescafé.
A valle della filiera, i marchi leader integrano la tostatura e la distribuzione per migliorare la freschezza, la consistenza e i costi di servizio nelle dense reti urbane. Starbucks ha ampliato l'integrazione verticale in Cina attraverso il suo Coffee Innovation Park a Kunshan, combinando la tostatura con un centro di distribuzione integrato per supportare il rifornimento dei negozi e l'innovazione di prodotto. Anche le iniziative di sviluppo delle capacità da parte delle organizzazioni di supporto ai produttori affrontano i colli di bottiglia lungo la filiera dall'azienda agricola all'esportazione: Fairtrade NAPP collabora con le organizzazioni di produttori del Pacifico per migliorare i servizi di supporto, le infrastrutture e la governance, in modo che i produttori possano soddisfare i requisiti sempre più stringenti degli acquirenti e dei mercati di destinazione.
Panorama competitivo
Il panorama competitivo del mercato del caffè dell'area Asia-Pacifico è caratterizzato da una moderata concentrazione e da una struttura competitiva frammentata. Questa frammentazione consente ai marchi globali e agli specialisti regionali di coesistere, favorendo opportunità di posizionamento di nicchia e innovazione di formato. I segmenti salutistici e le categorie premium, in cui la differenziazione del marchio prevale sui vantaggi di scala, sono particolarmente adatti alla crescita. Attori globali come Nestlé, Starbucks e JDE Peet's sfruttano i loro ampi portafogli e l'efficienza della supply chain per mantenere una solida posizione. Nel frattempo, campioni regionali come Luckin Coffee, UCC Ueshima e Tata Consumer Products sfruttano la loro profonda conoscenza dei mercati locali e delle sfumature culturali per ottenere un vantaggio competitivo. L'interazione tra attori globali e regionali crea un ambiente dinamico che stimola l'innovazione e la diversificazione in tutto il mercato.
L'adozione della tecnologia si è rivelata un fattore di differenziazione fondamentale nel mercato del caffè dell'area Asia-Pacifico. I marchi digitali utilizzano sempre più spesso piattaforme mobili, analisi dei dati e integrazione delle consegne per migliorare il coinvolgimento dei clienti e semplificare le operazioni. Questi progressi tecnologici offrono un vantaggio competitivo rispetto ai concorrenti tradizionali focalizzati sulla vendita al dettaglio, consentendo ai marchi di soddisfare le preferenze dei consumatori in evoluzione in modo più efficace. Inoltre, l'integrazione della tecnologia nella catena del valore supporta strategie di marketing personalizzate e migliora la trasparenza della catena di approvvigionamento, rafforzando ulteriormente la fidelizzazione al marchio. Con la crescente adozione di soluzioni digitali da parte dei consumatori nella regione, il ruolo della tecnologia nel plasmare le dinamiche di mercato continua a crescere.
Le collaborazioni strategiche stanno diventando un pilastro del successo nel mercato del caffè dell'area Asia-Pacifico. I marchi di caffè collaborano sempre più con piattaforme tecnologiche, catene di vendita al dettaglio e operatori della ristorazione per sviluppare ecosistemi integrati che offrano proposte di valore complete. Queste partnership consentono ai marchi di conquistare una quota maggiore della spesa dei consumatori, rispondendo a molteplici occasioni e preferenze di consumo. Inoltre, l'attenzione allo sviluppo dell'ecosistema rispetto alla concorrenza di singoli prodotti riflette un cambiamento nelle strategie di mercato, che enfatizza il coinvolgimento e la fidelizzazione dei consumatori a lungo termine. Questa tendenza sottolinea l'importanza dell'adattabilità e dell'innovazione per orientarsi nel panorama competitivo del mercato del caffè dell'area Asia-Pacifico.
Leader del settore del caffè nell'Asia-Pacifico
-
L'azienda Kraft Heinz
-
Starbucks Corporation
-
Luigi Lavazza SpA
-
Nestlé SA
-
L'azienda JM Smucker
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Nestlé ha ottenuto l'approvazione del Consiglio per gli investimenti thailandese per un centro di produzione e distribuzione Nescafé a Samut Prakan, basato sull'intelligenza artificiale, del valore di 563 milioni di franchi svizzeri (688 milioni di dollari). Il sito è strategicamente posizionato per rifornire sia il mercato interno che quello estero, rafforzando la produzione e la logistica regionali per i principali formati di caffè. Questa mossa aumenta la pressione competitiva su costi, tempi di consegna e uniformità qualitativa per i marchi che operano nel Sud-est asiatico.
- Giugno 2025: Trung Nguyên Legend ha inaugurato uno stabilimento per la lavorazione del caffè di 530,000 piedi quadrati a Buôn Ma Thuột, nella provincia di Đắk Lắk, con un investimento di circa 2 trilioni di VND (78 milioni di dollari). Situato nella principale area di coltivazione del caffè del Vietnam, l'impianto amplia la capacità di lavorazione ed esportazione della varietà robusta, ponendo l'accento su scelte progettuali orientate alle emissioni zero. La maggiore capacità di trasformazione all'origine favorisce esportazioni a maggior valore aggiunto e può intensificare la concorrenza per l'approvvigionamento di caffè verde tra gli acquirenti regionali.
- Febbraio 2024: Hindustan Unilever Limited ha ampliato la sua gamma Bru Gold in India con nuovi gusti di caffè, tra cui vaniglia, caramello e nocciola. I lanci hanno ampliato l'offerta di caffè istantaneo premium e rafforzato la differenziazione basata sul gusto in una categoria sensibile al prezzo. L'intensificarsi delle attività del marchio nelle varianti aromatizzate ha inoltre aumentato la pressione competitiva per gli altri produttori di caffè istantaneo, sia di massa che premium, nella grande distribuzione e nell'e-commerce.
Ambito del rapporto sul mercato del caffè nell'Asia-Pacifico
Il caffè è la bevanda preparata con chicchi di caffè tostati, che sono i semi di una certa specie di Coffea, più popolare e consumata. Inoltre, il mercato del caffè è segmentato per tipo di prodotto, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato del caffè è segmentato in caffè in grani, caffè macinato, caffè solubile e caffè in cialde e capsule. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Per geografia, il mercato è segmentato in India, Cina, Giappone, Australia e resto dell’Asia Pacifico. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
Per tipo di prodotto
| Fagiolo intero |
| Caffè macinato |
| Caffè istantaneo |
| Cialde e Capsule di Caffè |
| Caffè pronto da bere (RTD) |
Per Sapore
| pianura |
| aromatizzato |
Per Categoria
| Convenzionale |
| Origine singola/Specialità/Biologico |
Per tipo di fagiolo
| Arabica |
| Robusta |
| Altro |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Per geografia
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia |
| Nuova Zelanda |
| Indonesia |
| Tailandia |
| Vietnam |
| Malaysia |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Fagiolo intero | |
| Caffè macinato | ||
| Caffè istantaneo | ||
| Cialde e Capsule di Caffè | ||
| Caffè pronto da bere (RTD) | ||
| Per Sapore | pianura | |
| aromatizzato | ||
| Per Categoria | Convenzionale | |
| Origine singola/Specialità/Biologico | ||
| Per tipo di fagiolo | Arabica | |
| Robusta | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Indonesia | ||
| Tailandia | ||
| Vietnam | ||
| Malaysia | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa dei consumatori per il caffè nella regione Asia-Pacifico entro il 2031?
Si prevede che la spesa complessiva raggiungerà i 43.58 miliardi di dollari, riflettendo la crescita del mercato del caffè nell'area Asia-Pacifico con un CAGR del 6.27% nel periodo 2026-2031.
Quale tipologia di prodotto si sta espandendo più rapidamente nella regione?
Il caffè istantaneo è il prodotto che cresce più rapidamente, registrando un CAGR del 6.61%, poiché il miglioramento della liofilizzazione riduce le differenze di sapore con le bevande appena preparate.
Quale quota di mercato hanno attualmente cialde e capsule?
Nel 32.18, cialde e capsule hanno rappresentato il 2025% del fatturato, posizionandosi al primo posto nella classifica delle tipologie di prodotto nel mercato del caffè dell'area Asia-Pacifico.
Quale canale di distribuzione aggiungerà il maggior valore incrementale?
Si prevede che i punti vendita on-trade (bar, ristoranti e minimarket con macchine per caffè espresso) saranno quelli che genereranno il maggior valore, con un'espansione a un CAGR del 6.74% grazie alla domanda esperienziale.
Perché l'Arabica sta guadagnando terreno nonostante i prezzi più alti?
I consumatori che ricercano un sapore più delicato e una maggiore conoscenza delle origini stanno trainando il CAGR del 6.88% dell'Arabica, anche se la Robusta rimane il leader in termini di volume.


