

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.42 miliardo di dollari |
| Dimensione del mercato (2031) | 4.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.02% CAGR |
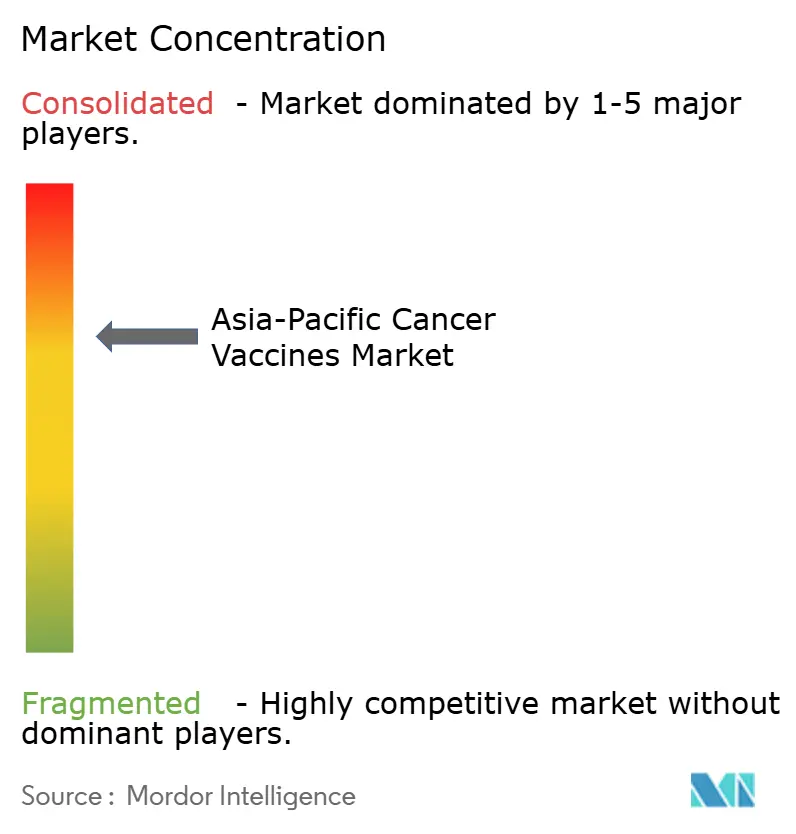
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei vaccini contro il cancro nell'Asia-Pacifico di Mordor Intelligence
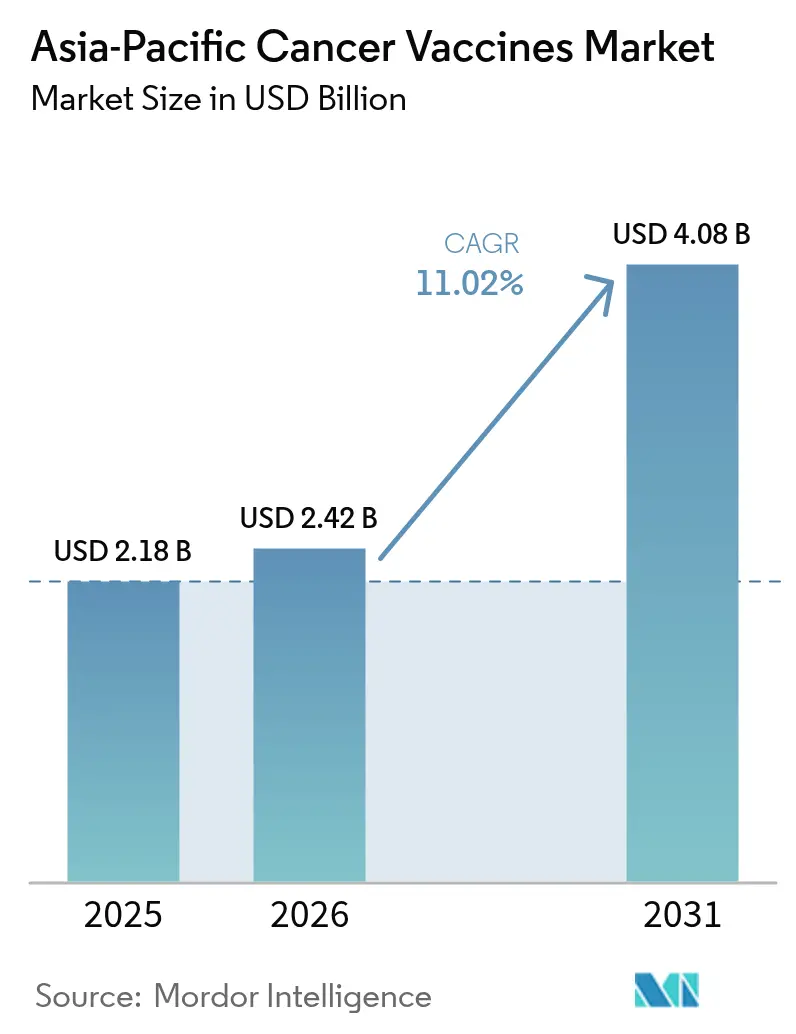
Si prevede che il mercato dei vaccini contro il cancro nella regione Asia-Pacifico crescerà da 2.18 miliardi di dollari nel 2025 a 2.42 miliardi di dollari nel 2026, per poi raggiungere i 4.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.02% nel periodo 2026-2031. Questa crescita sostenuta si basa sull'aumento dell'incidenza del cancro nella regione, sui programmi di vaccinazione contro l'HPV supportati da politiche sanitarie e sui rapidi progressi nelle piattaforme personalizzate a mRNA-neoantigeni. I governi danno priorità alla prevenzione del cancro cervicale, mentre gli investitori convogliano capitali verso i distretti biotecnologici che riducono i tempi di sviluppo clinico dei nuovi vaccini terapeutici. Le organizzazioni di sviluppo e produzione a contratto (CDMO) in Cina, India e Corea del Sud aumentano la capacità produttiva di vettori virali e mRNA, riducendo il rischio della catena di approvvigionamento e abbassando i costi unitari. L'intensificarsi della concorrenza da parte degli inibitori dei checkpoint immunitari, delle terapie CAR-T e delle nuove terapie di combinazione frena la velocità di adozione di tali trattamenti; tuttavia, le analisi economiche continuano a privilegiare la vaccinazione rispetto al trattamento per molti tipi di tumore. Insieme, questi fattori sono alla base della crescita annua a doppia cifra del mercato dei vaccini contro il cancro nella regione Asia-Pacifico.
Punti chiave del rapporto
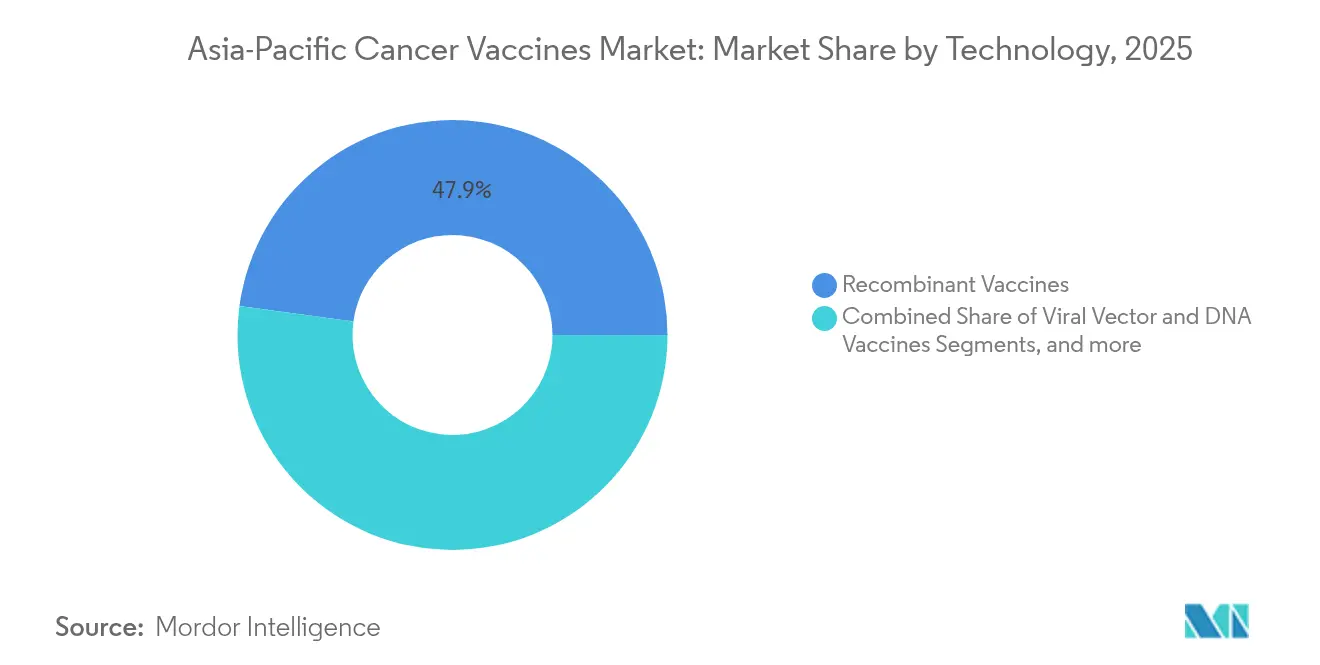
- In base alla tecnologia, i vaccini ricombinanti hanno registrato una quota di fatturato del 47.85% nel 2025; si prevede che le piattaforme mRNA/neoantigeni cresceranno a un CAGR del 11.92% entro il 2031.
- In base al metodo di trattamento, nel 90.75 i prodotti preventivi hanno dominato il mercato dei vaccini contro il cancro nell'area Asia-Pacifico, con una quota del 2025%, mentre si prevede che le formulazioni terapeutiche cresceranno a un CAGR del 12.05% fino al 2031.
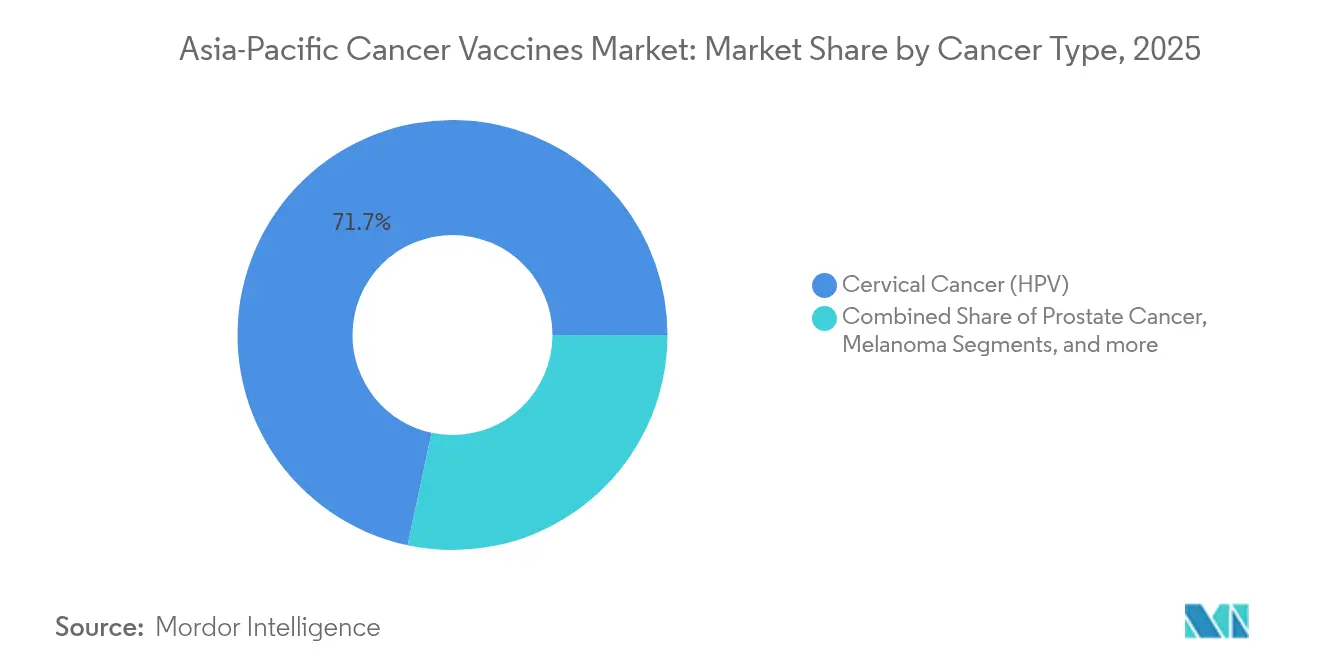
- In base al tipo di tumore, i vaccini contro l'HPV incentrati sul tumore cervicale hanno rappresentato il 71.65% dei ricavi del 2025; i vaccini contro il melanoma sono il segmento in più rapida crescita, con un CAGR del 12.11% fino al 2031.
- Per quanto riguarda la modalità di somministrazione, il segmento intramuscolare ha catturato il 65.60% delle vendite nel 2025; la somministrazione endovenosa è pronta per un'espansione del CAGR del 12.20% entro il 2031.
- In termini geografici, nel 29.10 la Cina deteneva il 2025% del mercato dei vaccini contro il cancro nell'area Asia-Pacifico, mentre si prevede che l'India registrerà il CAGR regionale più elevato, pari al 12.24%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei vaccini contro il cancro nell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente incidenza del cancro nell'area Asia-Pacifico | + 2.8% | Cina, India, centri urbani regionali | A lungo termine (≥ 4 anni) |
| Distribuzione nazionale della vaccinazione contro l'HPV | + 2.1% | Cina, Giappone, India, Australia | Medio termine (2-4 anni) |
| Passaggio a piattaforme di vaccini neo-antigenici personalizzati | + 1.9% | Cina, Giappone, Singapore | Medio termine (2-4 anni) |
| Rapido ampliamento della capacità dei CDMO regionali per i vaccini a mRNA/vettore virale | + 1.6% | Cina, India, Corea del Sud | A breve termine (≤ 2 anni) |
| Sostegno governativo ai prezzi dei vaccini contro l'HPV prodotti localmente | + 1.4% | Cina, India, Indonesia | Medio termine (2-4 anni) |
| I finanziamenti di venture capital focalizzati sull'oncologia aumentano nei cluster biotecnologici | + 1.2% | Singapore, Cina, Giappone | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente incidenza del cancro nell'area Asia-Pacifico stimola l'espansione del mercato
L'Asia-Pacifico si occupa attualmente del 60% dei casi di cancro a livello globale, una cifra determinata dall'urbanizzazione, dai cambiamenti nelle abitudini alimentari e dal rapido invecchiamento della popolazione. La Cina registra 4.57 milioni di nuove diagnosi all'anno, mentre l'incidenza del cancro cervicale in India supera i 23 casi ogni 100,000 donne in diversi stati. Le neoplasie specifiche di ogni regione – tumori nasofaringei, epatocellulari e gastrici – sollevano esigenze di prevenzione specifiche. I modelli economici mostrano che la vaccinazione può ridurre l'incidenza del cancro cervicale del 20-76% in Vietnam, Thailandia e Indonesia, rendendo la profilassi più conveniente rispetto al trattamento. Queste dinamiche sostengono la domanda a lungo termine di vaccini contro il cancro, sia preventivi che terapeutici.
I lanci nazionali di vaccinazione contro l'HPV accelerano la penetrazione del mercato
L'agenda cinese "Cina sana 2030" pone la vaccinazione contro l'HPV al centro della politica sanitaria delle donne, anche se la copertura tra le ragazze di età compresa tra 9 e 14 anni si attesta solo al 2.24%. [1]Huijiao Yan, "Prevenzione del cancro cervicale in Cina: a che punto siamo e cosa ci riserva il futuro?", Cancer Biology and Medicine, cancerbiomed.orgIl Giappone ha revocato la sospensione decennale delle raccomandazioni proattive contro l'HPV, l'Australia ha già raggiunto una copertura del 90% e le campagne indonesiane mostrano un calo del 54-82% delle malattie correlate all'HPV. I rapporti costo-efficacia incrementali variano da 166 a 450 dollari per QALY in Mongolia, Indonesia e Thailandia, il che dà ai ministeri delle finanze la fiducia necessaria per finanziare appalti su larga scala. I volumi di domanda prevedibili consentono ai fornitori di negoziare contratti a lungo termine e incrementare la produzione regionale.
Passaggio a piattaforme di vaccini neo-antigenici personalizzati
Gli innovatori cinesi hanno accelerato la transizione dai vaccini ad ampio spettro a quelli specifici per ogni paziente. LK-101 di Likang Life Sciences ed EVM16 di Everest Medicines sfruttano algoritmi di intelligenza artificiale per selezionare epitopi tumorali esclusivi e codificarli in costrutti di mRNA. [2]Everest Medicines, "Everest Medicines annuncia il primo paziente trattato con EVM16, il suo primo vaccino antitumorale a mRNA personalizzato sviluppato internamente", everestmedicines.comI regimi terapeutici a sei dosi previsti costano meno di 100,000 CNY (13,800 USD), con una riduzione del 99% rispetto alle terapie occidentali comparabili, senza compromettere i tassi di risposta. La personalizzazione è inoltre in linea con la prevalenza dell'HLA-A 11:01 in fino al 60% delle popolazioni asiatiche, a supporto di una solida immunogenicità. [3]Xinjing Wang, "Terapia combinata del vaccino mRNA KRAS G12V e pembrolizumab: beneficio clinico nei pazienti con tumori solidi avanzati", Cell Research, nature.comI rapidi cicli dalla progettazione alla produzione riducono i tempi di sviluppo da mesi a settimane, rafforzando la leadership dell'area Asia-Pacifico nell'oncologia di precisione.
Rapido ampliamento della capacità dei CDMO regionali per i vaccini a mRNA/vettore virale
Il nuovo impianto di Takara Bio e Thermo Fisher utilizza bioreattori monouso DynaDrive per la produzione di vettori virali in condizioni cliniche e commerciali, in conformità alle GMP. La capacità produttiva complessiva di prodotti biologici in Cina ha raggiunto i 4.7 milioni di litri nel 2025, con l'India che contribuisce con 941,000 litri attraverso le piattaforme vaccinali. StemiRNA Therapeutics gestisce ora linee di produzione in grado di produrre 100 milioni di dosi all'anno, finanziate con quasi 200 milioni di dollari in round di equity. Singapore e Corea del Sud investono in ecosistemi mRNA full-stack, riducendo la dipendenza dalle importazioni e creando corridoi di approvvigionamento alternativi per i prodotti a catena del freddo ultra-freddo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza degli inibitori dei checkpoint immunitari e delle terapie CAR-T | -1.8% | Giappone, Australia, Cina urbana | Medio termine (2-4 anni) |
| Bassa accettazione delle vaccinazioni per adulti nel Sud-est asiatico | -1.5% | Indonesia, Thailandia, Filippine, Vietnam | A lungo termine (≥ 4 anni) |
| Fragilità della catena di approvvigionamento per i vaccini a mRNA a catena ultra-fredda | -1.2% | Aree con infrastrutture limitate | A breve termine (≤ 2 anni) |
| Maggiore controllo normativo dopo gli incidenti relativi ai segnali di sicurezza | -0.9% | Giappone, Corea del Sud, Singapore | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza degli inibitori dei checkpoint immunitari e delle terapie CAR-T
Gli inibitori di PD-1/PD-L1 potrebbero generare 4 miliardi di dollari in Cina entro il 2025, con le aziende nazionali che si stanno spostando oltre il cancro al polmone e al fegato verso pipeline più ampie per i tumori solidi. I protocolli CAR-T Claudin18.2 riportano il 38.8% di risposta obiettiva e il 91.8% di controllo della malattia negli studi gastrointestinali di fase iniziale. Profili di sicurezza accettabili – il 96.1% di eventi avversi classificati come lievi o moderati – rafforzano la fiducia dei medici e potrebbero distogliere i pazienti dalle terapie basate sul vaccino. I regimi di combinazione come efti più pembrolizumab registrano una risposta del 32.8% rispetto al 26.7% della monoterapia, affollando ulteriormente il panorama dell'immuno-oncologia.
Bassa accettazione delle vaccinazioni per adulti in diverse nazioni del Sud-est asiatico
Conservatorismo culturale, convinzioni religiose e disinformazione riducono l'intenzione vaccinale tra gli adulti. I sondaggi mostrano un'elevata adesione quando i vaccini contro l'HPV sono gratuiti, ma la propensione diminuisce con l'introduzione del ticket. La comunicazione a livello comunitario, l'assistenza domiciliare e l'advocacy basata sulla fede hanno migliorato i tassi di completamento, ma l'esitazione persiste tra le coorti più anziane. I paesi dell'ASEAN si trovano ad affrontare un ulteriore ostacolo: una popolazione che invecchia dovrebbe raggiungere 1.3 miliardi di over 65 entro il 2050. Senza campagne mirate di sanità pubblica, la bassa adesione degli adulti potrebbe rallentare la diffusione dei vaccini terapeutici, nonostante un chiaro rapporto costo-efficacia.
Analisi del segmento
Per tecnologia: le piattaforme mRNA sfidano il dominio dei vaccini ricombinanti
I prodotti ricombinanti hanno rappresentato il 47.85% del fatturato del 2025, ancorando il mercato dei vaccini contro il cancro nell'area Asia-Pacifico con comprovati risultati di sicurezza e linee GMP consolidate. La classe mRNA/neoantigeni è destinata a crescere a un CAGR del 11.92%, rimodellando la griglia competitiva grazie alla rapida commercializzazione di candidati personalizzati da parte di operatori cinesi economicamente efficienti. Le modalità a vettore virale e a DNA registrano traiettorie stabili a una cifra media, fungendo da ponte tra i costrutti tradizionali e le terapie di nuova generazione. I vaccini a cellule intere e a cellule dendritiche rimangono di nicchia, ma mantengono la loro rilevanza clinica per i tumori solidi avanzati che richiedono risposte multiantigeniche.
L'espansione dell'mRNA è alimentata dalla scoperta di target guidata dall'intelligenza artificiale e da cicli di produzione flessibili che comprimono i tempi dalla sequenza alla clinica. LK-101 di Likang Life Sciences e il sistema lipidico-poliplex di StemiRNA illustrano vantaggi in termini di ingegneria dei costi, consentendo regimi a sei dosi a un centesimo dei prezzi prevalenti nei paesi occidentali. Le implementazioni regionali dei CDMO ampliano ulteriormente il divario eliminando i ritardi di trasporto e doganali transcontinentali. Di conseguenza, si prevede che le linee di mRNA assorbiranno una quota considerevole delle future approvazioni, in particolare nei tumori con elevati carichi mutazionali come il melanoma e l'adenocarcinoma polmonare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per metodo di trattamento: i vaccini terapeutici guadagnano slancio nonostante il predominio della prevenzione
Le formulazioni preventive hanno rappresentato il 90.75% del fatturato del 2025, riflettendo i programmi HPV finanziati dal governo e l'ampia comunicazione sulla salute pubblica. I candidati terapeutici, tuttavia, stanno registrando un CAGR del 12.05%, grazie alla crescente domanda di regimi terapeutici specifici per ogni paziente che potenziano gli inibitori dei checkpoint immunitari. Si prevede che il mercato dei vaccini antitumorali per iniezioni terapeutiche nell'area Asia-Pacifico aumenterà da 221.6 milioni di dollari nel 2026 a circa 391.4 milioni di dollari entro il 2031, a dimostrazione della transizione verso percorsi di cura integrati.
I modelli economici continuano a favorire la profilassi, con programmi HPV che costano meno di 450 dollari per QALY in diversi contesti a basso e medio reddito. Tuttavia, i dati di seconda linea per agenti come BVAC-C, che hanno prodotto una risposta obiettiva del 19.2% e un controllo della malattia del 53.8% nel carcinoma cervicale refrattario, ne convalidano la rilevanza terapeutica. Con il perfezionamento degli strumenti di selezione dei neoantigeni, si prevede che i cicli terapeutici si integreranno perfettamente con la chemioradioterapia standard, ridefinendo i flussi di entrate a valle.
Per tipo di cancro: i vaccini contro il melanoma accelerano oltre le applicazioni contro l'HPV
La prevenzione del cancro cervicale basata sull'HPV ha generato il 71.65% del volume del 2025, grazie all'immunizzazione su larga scala degli adolescenti in Cina, Australia e Giappone. I candidati al melanoma, favoriti dagli studi di combinazione che abbinano vaccini a mRNA con pembrolizumab, dovrebbero raggiungere un CAGR del 12.11% fino al 2031. Si prevede che la quota di mercato dei vaccini contro il cancro nell'area Asia-Pacifico per le soluzioni al melanoma raddoppierà entro il 2031, con l'entrata in fase di studi cardine dei regimi mirati a KRAS e NRAS.
L'adozione, secondo un modello giapponese, di vaccini anti-HPV 9-valenti potrebbe evitare oltre 43,000 decessi nell'arco di un secolo, a dimostrazione dell'impatto duraturo della profilassi. Nel frattempo, i costrutti di mRNA di KRAS G12V hanno mostrato benefici clinici in pazienti ampiamente pretrattati, posizionando il melanoma come modello per approcci personalizzati in altri tumori solidi. Le indicazioni per la prostata e il tumore epatocellulare seguono a breve distanza, basandosi su candidati peptidici come GPC3, che hanno ridotto del 15% la recidiva a un anno nelle prime analisi dei ricercatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per via di somministrazione: la somministrazione endovenosa emerge per applicazioni terapeutiche
Le iniezioni intramuscolari hanno soddisfatto il 65.60% della domanda del 2025 grazie alla logistica del programma HPV e alla familiarità degli operatori sanitari con il virus. Le infusioni endovenose cresceranno più rapidamente, con un CAGR del 12.20%, espandendo significativamente il mercato dei vaccini contro il cancro nella regione Asia-Pacifico per la somministrazione sistemica. Le modalità intradermiche e sottocutanee trovano punti di appoggio limitati ma strategici, laddove la riduzione della dose o l'assistenza domiciliare sono essenziali.
La somministrazione endovenosa offre una biodistribuzione diretta per terapie complesse che richiedono un rapido coinvolgimento linfatico. Studi clinici sul melanoma in fase iniziale dimostrano una potente espansione delle cellule T CD8+ con la somministrazione endovenosa di mRNA, rafforzando l'adozione di vaccini personalizzati. Le formulazioni intramuscolari rimangono lo standard per la profilassi; infatti, i costrutti HPV multivalenti a base di L2 somministrati tramite iniezione intramuscolare di nanoparticelle lipidiche hanno superato i tradizionali comparatori adiuvati in termini di ampiezza degli anticorpi neutralizzanti.
Analisi geografica
Mercato cinese dei vaccini contro il cancro
Nel 29.10, la Cina rappresentava il 2025% del mercato dei vaccini contro il cancro nell'area Asia-Pacifico, con un fatturato annuo di circa 634 milioni di dollari. Questa crescita è dovuta a 89 sperimentazioni vaccinali registrate, sei immunizzatori oncologici approvati e una solida base di CDMO (Centers for Disease Control and Prevention) che attenua gli shock dell'offerta globale. I quadri normativi nazionali per gli appalti e i programmi di sussidi provinciali mantengono i prezzi dell'HPV ricombinante al di sotto dei 110 dollari a ciclo, mantenendo un'elevata adesione tra gli adolescenti nonostante le disparità tra aree urbane e rurali.
Mercato indiano dei vaccini contro il cancro
L'India è il mercato in più rapida crescita, con un CAGR del 12.24% fino al 2031, grazie alla preparazione alla vaccinazione universale contro il cancro cervicale. Il vaccino anti-HPV indigeno del Serum Institute amplia l'accesso grazie a un prezzo franco fabbrica inferiore a 5 dollari, che soddisfa i requisiti di gara governativi. Incentivi per la sperimentazione clinica, un'ampia coorte di pazienti naïve al trattamento e ricercatori di lingua inglese attraggono le multinazionali che cercano risparmi sui costi operativi fino al 30% rispetto alle controparti occidentali.
Mercato dei vaccini contro il cancro nella regione Asia-Pacifico
Il Giappone detiene il primato per la fascia d'età compresa tra i 12 e i 16 anni, grazie a una rigorosa supervisione normativa e al rinnovato sostegno al programma contro l'HPV. I sussidi governativi ora supportano la vaccinazione completa per le ragazze dai 90 ai XNUMX anni, invertendo un calo di copertura durato anni. La Corea del Sud sfrutta i cluster di innovazione al di fuori di Seul per sperimentare costrutti di mRNA, mentre l'Australia gode della più alta copertura profilattica della regione, superiore al XNUMX%, a testimonianza di decenni di successo nell'erogazione del vaccino a scuola.
Mercato dei vaccini contro il cancro nell'ASEAN
Nelle economie emergenti dell'ASEAN, la variabile accettazione della vaccinazione degli adulti crea un mosaico di modelli di domanda. Il programma pilota HPV in Malesia registra un completamento dell'85% tra le studentesse, ma il recupero degli adulti rimane inferiore al 20%. Vietnam e Thailandia registrano significative riduzioni dell'incidenza laddove i progetti pilota subnazionali integrano il monitoraggio della cartella clinica elettronica. Le limitazioni infrastrutturali – ad esempio, l'inaffidabilità della conservazione ultra-fredda negli arcipelaghi rurali – rappresentano un ostacolo a breve termine alla penetrazione dell'mRNA, ma giustificano anche gli investimenti in formulazioni termostabili.
Panorama normativo
Nella regione Asia-Pacifico, i vaccini contro il cancro sono regolamentati da normative specifiche per paese, pertanto la pianificazione normativa e la produzione di evidenze tendono a variare a seconda del mercato. Il Giappone rappresenta un punto di riferimento fondamentale per le decisioni in materia di immunizzazione oncologica preventiva: a settembre 2025, la PMDA (Pharmaceuticals and Medical Development Authority) ha pubblicato le deliberazioni relative all'ampliamento dell'uso del vaccino nonavalente contro l'HPV per ulteriori indicazioni oncologiche (come il cancro anale e le lesioni correlate). Sul fronte politico, a febbraio 2025 il governo giapponese ha approvato la terza legge sulla sanità, rafforzando un orientamento pluriennale per lo sviluppo di farmaci e l'innovazione normativa, che definisce anche le aspettative per le nuove immunoterapie e le terapie di combinazione.
Nei mercati emergenti, i governi stanno anche utilizzando programmi pubblici per accelerare lo sviluppo clinico e la creazione di capacità locali per le modalità di trattamento di nuova generazione. Nell'aprile 2026, il Ministero della Salute vietnamita ha annunciato una collaborazione con partner internazionali per partecipare a studi clinici su vaccini oncologici a base di mRNA, indicando un ruolo più attivo nello sviluppo transfrontaliero. Anche l'Australia offre un ambiente strutturato per studi clinici personalizzati a mRNA, con uno studio pediatrico multicentrico (PaedNEO-VAX) avviato nel febbraio 2026 e supportato da finanziamenti governativi e collaborazioni tra industria e mondo accademico, che evidenzia come la governance degli studi clinici, la conformità alle norme GMP e il rispetto della catena del freddo siano fattori determinanti per l'ingresso nel mercato.
Panorama competitivo
Il mercato mostra una concentrazione moderatamente consolidata, con le multinazionali che detengono franchising consolidati nel settore dell'HPV, mentre gli specialisti regionali sono in testa nelle terapie personalizzate. Gardasil di Merck e Cervarix di GSK dominano le gare d'appalto per la profilassi, supportati da ampi dati di sicurezza e dalla continuità delle forniture. Pfizer promuove BNT122 per il cancro del colon-retto nell'ambito della sua alleanza con BioNTech, segnalando una svolta verso l'espansione terapeutica.
Le aziende cinesi sfruttano i vantaggi in termini di costi e velocità. Likang Life Sciences punta a diventare il primo vaccino sul mercato per LK-101, il primo vaccino neoantigenico personalizzato del Paese, mentre EVM16 di Everest Medicines integra la predizione degli epitopi basata sull'intelligenza artificiale per i tumori solidi. La capacità produttiva annuale di 100 milioni di dosi di StemiRNA sostiene partnership strategiche con gli ospedali nazionali per integrare la produzione di vaccini nei centri oncologici provinciali.
Innovatori giapponesi come NEC adottano suite bioinformatiche per la selezione degli epitopi, integrandole con la linea di vettori virali di Takara Bio per ridurre i tempi di trasferimento tecnologico. Le CDMO sudcoreane si concentrano sulla produzione di nanoparticelle lipidiche di grado GMP, colmando un gap critico di materie prime. Le tattiche competitive combinano sempre più joint venture, collaborazioni con l'intelligenza artificiale e cofinanziamenti governativi, a dimostrazione del fatto che saranno la scalabilità e le capacità informatiche a decretare i vincitori a lungo termine nel mercato dei vaccini contro il cancro nell'area Asia-Pacifico.
Leader del settore dei vaccini contro il cancro nell'Asia-Pacifico
-
Glaxosmithkline Plc
-
Bristol-Myers Squibb
-
Sanofi
-
Eli Lilly
-
AstraZeneca Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Innovent Biologics ed Eli Lilly and Co. hanno stipulato un accordo di distribuzione e promozione per Verzenios (abemaciclib) nella Cina continentale. La maggiore disponibilità di terapie oncologiche consolidate può modificare il posizionamento dei vaccini terapeutici contro il cancro nella sequenza di trattamento e sottolinea la necessità di sviluppare, nella regione, farmaci pronti per la terapia di combinazione.
- Agosto 2025: l'India amplia l'accesso alle terapie oncologiche attraverso procedure accelerate di approvvigionamento e rimborso, consentendo una maggiore diffusione nei principali centri di riferimento. Ciò aumenta i punti di accesso al mercato e modifica le modalità con cui gli sviluppatori di vaccini pianificano la logistica ospedaliera e il coinvolgimento degli enti pagatori nella regione Asia-Pacifico.
- Agosto 2024: WestGene Biopharma ha ottenuto la doppia approvazione IND (Investigational New Drug) dalla NMPA cinese e dalla FDA statunitense per il suo vaccino terapeutico antitumorale a mRNA WGc-043, consentendo l'avvio parallelo di programmi di Fase 1. Il percorso transfrontaliero supporta la pianificazione clinica e CMC (Chemistry, Manufacturing and Controls) di livello internazionale per i candidati terapeutici a mRNA di origine asiatica e innalza gli standard per i programmi che mirano a superare le sperimentazioni nazionali.
Ambito e metodologia
Secondo lo scopo del rapporto, i vaccini contro il cancro sono definiti come vaccini sviluppati per prevenire o curare i tumori esistenti rafforzando il sistema di risposta immunitaria naturale dell’organismo contro il cancro. Questi vaccini contro il cancro appartengono a una classe di sostanze note come modificatori della risposta biologica. Questi modificatori agiscono stimolando o ripristinando la capacità del sistema immunitario di combattere le malattie.
Il mercato dei vaccini contro il cancro nell’Asia-Pacifico è segmentato per tecnologia (vaccini contro il cancro ricombinanti, vaccini contro il cancro a cellule intere, vaccini contro il cancro a vettore virale e a DNA e altre tecnologie), metodo di trattamento (vaccini preventivi e vaccini terapeutici), applicazione (cancro alla prostata, vaccini alla cervice cancro e altre applicazioni) e geografia (Cina, Giappone, India, Australia, Corea del Sud e resto dell'Asia-Pacifico).
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
Per tecnologia
| Vaccini ricombinanti |
| Vaccini a vettore virale e a DNA |
| Vaccini personalizzati mRNA/Neoantigene |
| Vaccini a cellule intere e a cellule dendritiche |
| Altre tecnologie |
Per metodo di trattamento
| Vaccini preventivi |
| Vaccini terapeutici |
Per tipo di cancro
| Cancro cervicale (HPV) |
| Cancro alla prostata |
| Melanoma |
| Altri tumori |
Per percorso di consegna
| Intramuscolare |
| Intradermico / Sottocutaneo |
| endovenoso |
Per geografia
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Australia |
| Resto dell'Asia-Pacifico |
| Per tecnologia | Vaccini ricombinanti |
| Vaccini a vettore virale e a DNA | |
| Vaccini personalizzati mRNA/Neoantigene | |
| Vaccini a cellule intere e a cellule dendritiche | |
| Altre tecnologie | |
| Per metodo di trattamento | Vaccini preventivi |
| Vaccini terapeutici | |
| Per tipo di cancro | Cancro cervicale (HPV) |
| Cancro alla prostata | |
| Melanoma | |
| Altri tumori | |
| Per percorso di consegna | Intramuscolare |
| Intradermico / Sottocutaneo | |
| endovenoso | |
| Per geografia | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei vaccini contro il cancro nella regione Asia-Pacifico?
Nel 2.42 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 4.08 miliardi di dollari entro il 2031, con un CAGR dell'11.02%.
Quale segmento tecnologico si sta espandendo più rapidamente?
Le piattaforme mRNA/neoantigeni sono quelle in più rapida crescita, con una previsione di CAGR del 11.92% fino al 2031.
Perché l'India registra il tasso di crescita più elevato?
L'India trae vantaggio dalla preparazione nazionale alla vaccinazione contro l'HPV, dalla produzione interna a basso costo e da un crescente ecosistema di sperimentazioni cliniche oncologiche, determinando un CAGR del 12.24%.
Quanto sono diffusi oggi i vaccini preventivi?
Nel 90.75, le formulazioni preventive, in particolare i vaccini contro l'HPV, hanno rappresentato il 2025% dei ricavi di mercato.
Cosa impedisce una più ampia diffusione della vaccinazione degli adulti nel Sud-Est asiatico?
Il conservatorismo culturale, la scarsa consapevolezza e gli ostacoli infrastrutturali continuano a frenare i tassi di vaccinazione degli adulti, in particolare per quanto riguarda i vaccini terapeutici contro il cancro.


