

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
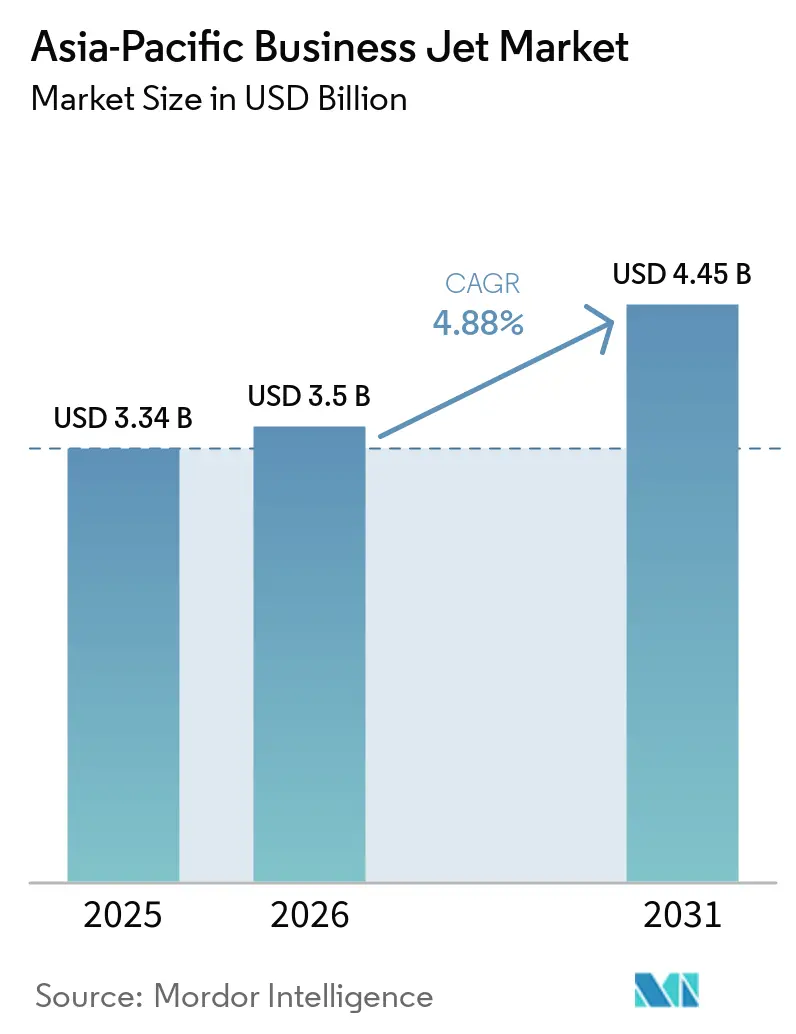
| Dimensione del mercato (2026) | 3.5 miliardo di dollari |
| Dimensione del mercato (2031) | 4.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.88% CAGR |
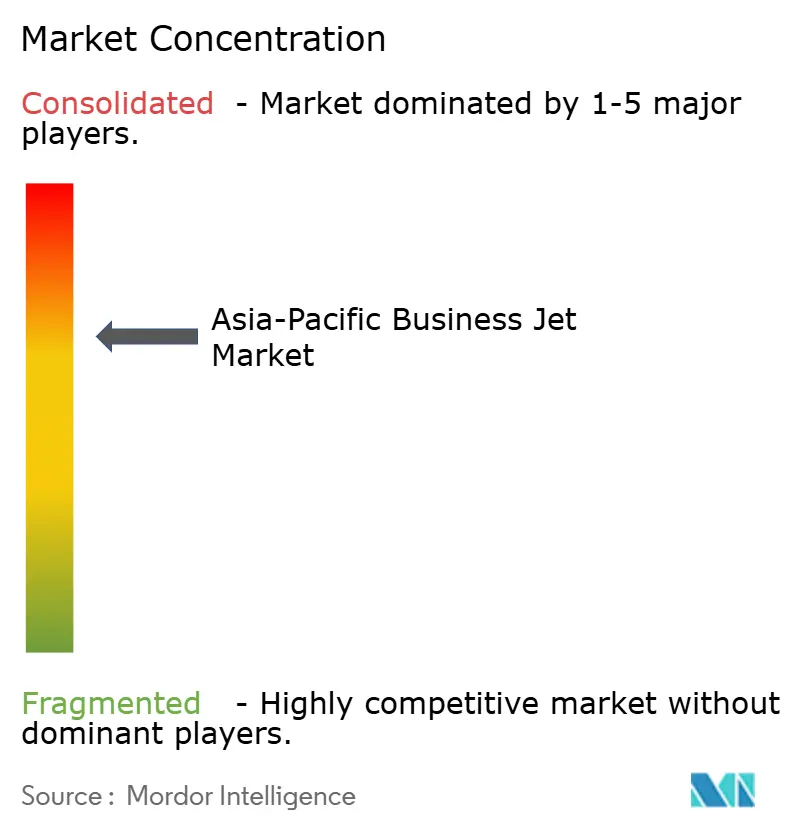
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei jet aziendali nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato dei jet privati nell'area Asia-Pacifico crescerà da 3.34 miliardi di dollari nel 2025 a 3.50 miliardi di dollari nel 2026 e raggiungerà i 4.45 miliardi di dollari entro il 2031, con un CAGR del 4.88% nel periodo 2026-2031. La domanda si sta consolidando grazie al risparmio di tempo aziendale, alla continua adozione di voli charter e agli aggiornamenti incrementali della capacità FBO e MRO regionale. Gli operatori stanno allineando le flotte a missioni regionali più brevi, mentre la capacità di cabine di grandi dimensioni rimane essenziale per la connettività intercontinentale. L'elevato arretrato OEM e le dinamiche di fornitura per le forme dei modelli portano a costi operativi inferiori e a una maggiore affidabilità. I vincoli strutturali nella disponibilità dei piloti e nell'accesso agli aeroporti continuano a influenzare la pianificazione delle rotte e l'utilizzo delle risorse, che, a loro volta, influenzano i prezzi e i modelli di servizio nel mercato dei jet privati nell'area Asia-Pacifico.
Punti chiave del rapporto
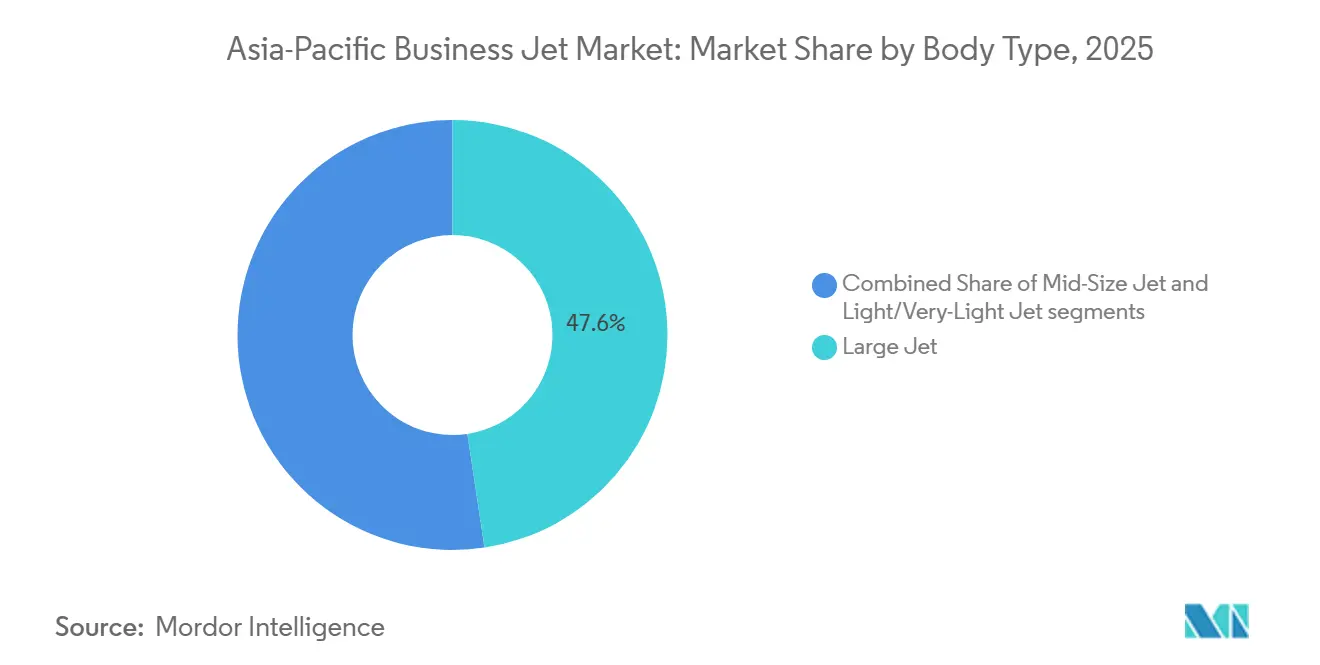
- In base al tipo di carrozzeria, i jet di grandi dimensioni hanno dominato con una quota di fatturato del 47.62% nel 2025, mentre si prevede che i jet leggeri e molto leggeri cresceranno a un CAGR del 6.12% fino al 2031.
- Per tipologia di utente finale, nel 2025 le imprese e le società detenevano una quota di mercato del 50.31%, mentre si prevede che gli operatori di voli charter e aerotaxi registreranno un tasso di crescita annuo composto (CAGR) del 6.35% fino al 2031.
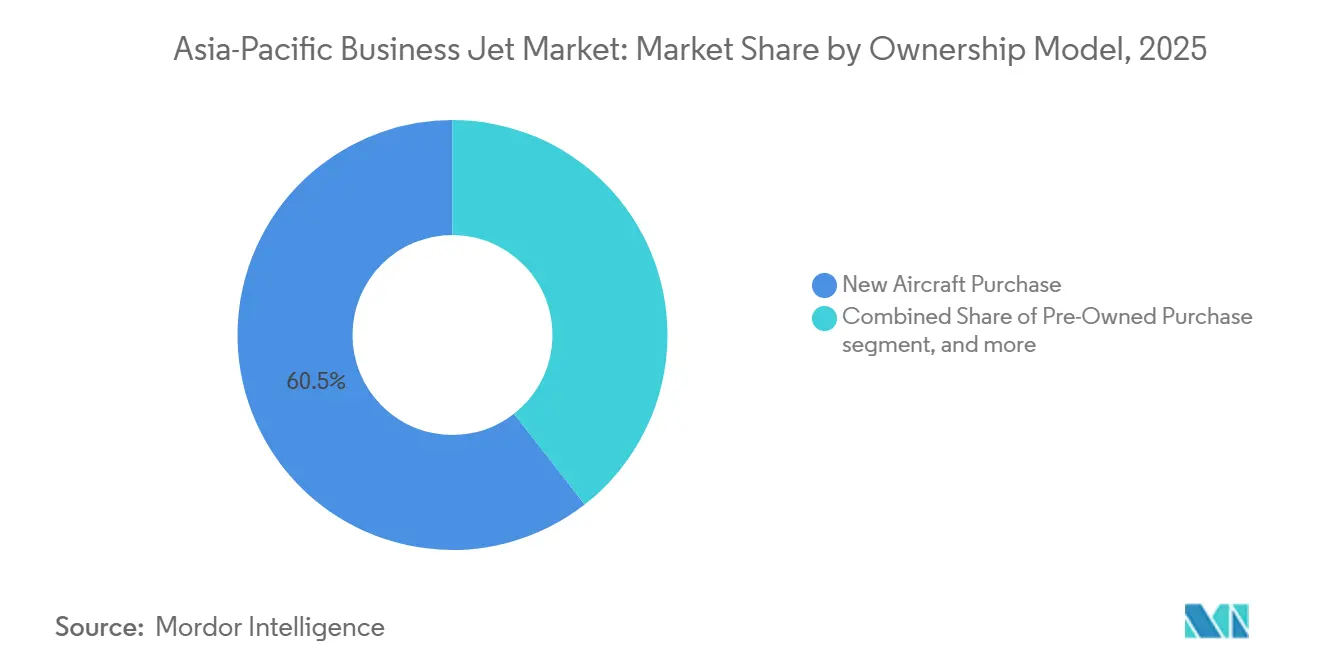
- In base al modello di proprietà, gli acquisti di nuovi aeromobili hanno rappresentato il 60.54% delle transazioni del 2025, mentre si prevede che le carte jet e i programmi di abbonamento cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.37% fino al 2031.
- In termini geografici, la Cina rappresentava il 33.67% nel 2025, mentre si prevede che l'India crescerà a un CAGR del 7.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei jet aziendali nell'area Asia-Pacifico
Analisi dell'impatto del conducente
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto | |
|---|---|---|---|---|
| Aumento della ricchezza degli HNWI e delle aziende nella regione Asia-Pacifico | + 1.8% | Globale, con concentrazione in Cina, India, Singapore | Medio termine (2-4 anni) | |
| Aumento della domanda di voli charter punto-punto post-COVID | + 1.2% | Nucleo APAC, ricaduta nel Sud-est asiatico | A breve termine (≤ 2 anni) | |
| Espansione dell'infrastruttura FBO e MRO | + 0.9% | Singapore, Malesia, India, Cina | A lungo termine (≥ 4 anni) | |
| Programmi di modernizzazione della flotta degli operatori charter | + 0.7% | India, Australia, Sud-est asiatico | Medio termine (2-4 anni) | |
| Liberalizzazione degli slot notturni negli aeroporti secondari (ASEAN) | + 0.4% | Tailandia, Vietnam, Indonesia, Malesia | A breve termine (≤ 2 anni) | |
| Viaggi dirigenziali transfrontalieri di e-commerce con tempi critici | + 0.3% | Cina, Asia sud-orientale, Australia | A lungo termine (≥ 4 anni) | |
| Fonte: Intelligenza di Mordor | ||||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescita degli HNWI e della ricchezza aziendale nell'area Asia-Pacifico
Le abitudini di viaggio di aziende e clienti privati in tutta la regione sono sempre più legate al risparmio di tempo e al controllo degli orari. Un sondaggio condotto su organizzazioni asiatiche ha rivelato che il 63% dei dirigenti aziendali utilizza ora l'aviazione d'affari per i viaggi di lavoro, percentuale che sale al 69% tra private equity, hedge fund e family office. [1] Airbus Corporate Jets, “Asian Organizations' Business Aviation Use,” Airbus Corporate Jets Newsroom, acj.airbus.com Gli utenti hanno citato un risparmio di tempo di 2-3 ore per viaggio rispetto ai viaggi commerciali, rafforzando la motivazione in termini di produttività per l'espansione della flotta e l'utilizzo di voli charter. Questi cambiamenti comportamentali sono in linea con la crescita prevista del mercato dei jet privati in Asia-Pacifico, poiché un numero crescente di utenti aziendali integra l'accesso punto a punto negli itinerari di routine. Poiché il capitale privato e le tesorerie aziendali danno priorità all'affidabilità, i reparti di volo e i fornitori di charter si stanno allontanando dai cicli di spesa discrezionale per orientarsi verso soluzioni integrate. Il risultato è una base di domanda più resiliente che supporta l'utilizzo e il rinnovo in tutto il mercato dei jet privati in Asia-Pacifico.
Aumento della domanda di charter punto-punto post-COVID
La domanda di voli charter si è spostata dalla ripresa alla strutturazione, con gli operatori che progettano reti per brevi missioni regionali che bypassano gli hub delle compagnie aeree. Gli aeroporti Changi e Seletar di Singapore hanno registrato partenze di jet privati quasi il 28% in più nel 2023 rispetto al 2019, il che segnala un cambiamento duraturo verso il trasporto privato per viaggi urgenti in corridoi congestionati. [2] Universal Aviation, “Singapore Airports: 2025 Business Aviation Destination Guide,” Universal Aviation, universalaviation.aero Anche i programmi digitali stanno aggiungendo flessibilità, con la crescita degli iscritti in Asia e maggiori volumi di transazioni su marketplace basati su app che collegano i viaggiatori a flotte distribuite a livello globale. Insieme, questi cambiamenti hanno aumentato l'utilità pratica del volo su richiesta per i team aziendali che apprezzano la prevedibilità rispetto agli orari pubblicati dalle compagnie aeree. Questo cambiamento comportamentale è alla base di una tendenza più ampia di maggiore utilizzo nel mercato dei jet privati dell'Asia-Pacifico, man mano che la densità della rete aumenta tra le coppie di città secondarie.
Espansione delle infrastrutture FBO e MRO
L'infrastruttura di servizio si sta espandendo per adattarsi alla crescita della flotta e per localizzare la manutenzione che in precedenza richiedeva lunghi voli di trasferimento. Si prevede che il mercato dei servizi aeronautici della regione raggiungerà i 138.7 miliardi di dollari entro il 2044, supportato da un'espansione annua sostenuta del 5.2%, rafforzando la redditività dei nuovi investimenti in strutture e forza lavoro. [3] Airbus, “Airbus Forecasts Asia-Pacific Aviation Services Market to Reach US$138.7 Billion by 2044,” Airbus Newsroom, airbus.com I principali hub stanno aumentando la capacità, tra cui il più grande centro di aviazione d'affari dell'Asia-Pacifico a Pechino Daxing e un nuovo terminal di livello mondiale presso l'Hong Kong Business Aviation Centre, quest'ultimo supportato da un programma di investimenti di 500 milioni di HKD (64 milioni di dollari). Anche gli OEM e i fornitori di motori stanno espandendo le risorse regionali di riparazione e revisione per ridurre i tempi di inattività e le spese logistiche per ricambi e controlli pesanti. Questi progetti comprimono gli intervalli di fuori servizio degli aeromobili e consentono agli operatori di massimizzare l'utilizzo di flotte più piccole. Complessivamente, lo sviluppo delle infrastrutture riduce il costo totale di proprietà e favorisce un assorbimento più costante di aeromobili nuovi e usati nel mercato dei jet privati dell'Asia-Pacifico.
Programmi di modernizzazione della flotta degli operatori charter
Le flotte charter vengono rinnovate con piattaforme che offrono costi orari inferiori e una maggiore flessibilità delle missioni. Gli aerei leggeri e super-medi di nuova generazione aggiungono prestazioni, autonomia e caratteristiche della cabina che aumentano l'utilizzo e migliorano l'esperienza del cliente, mantenendo al contempo i costi variabili sotto controllo. [4] Textron Aviation, “The Future of Flight Has Arrived with the Unveiling of the Next Generation of Cessna Citation Business Jets,” Textron Aviation Media, txtav.com Le roadmap degli OEM evidenziano vantaggi incrementali in termini di consumo di carburante e manutenzione, nonché una migliore connettività e un carico di lavoro ridotto per i piloti, che supportano orari più affidabili. Le nuove consegne e gli aggiornamenti consentono inoltre agli operatori di diversificare i mix di missioni su profili nazionali e transcontinentali senza sovracapitalizzare sui tipi a lunghissimo raggio. Questo ciclo di modernizzazione rafforza il posizionamento competitivo man mano che cresce la domanda di soluzioni a disponibilità garantita nel mercato dei jet privati dell'Asia-Pacifico. Si allinea inoltre con le emergenti strategie di formazione e gestione del personale che privilegiano le flotte con avionica e infrastrutture di supporto comuni.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione e operativi, oltre alla volatilità dei cambi | -0.9% | Mercati emergenti dell’Asia-Pacifico (India, Indonesia, Malesia) | Medio termine (2-4 anni) |
| Collo di bottiglia per la carenza di piloti nell'area Asia-Pacifico | -0.6% | Cina, India, Asia sud-orientale | A lungo termine (≥ 4 |
| Dazi doganali e tasse sul lusso nei mercati emergenti dell'Asia-Pacifico | -0.5% | India, Indonesia, Malesia, Tailandia, Filippine | Medio termine (2-4 anni) |
| Opposizione ambientale e potenziali restrizioni alle slot machine | -0.3% | Australia, Giappone, Singapore, mercati sviluppati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione e operativi, oltre alla volatilità del mercato valutario
I costi di acquisto e del ciclo di vita degli aeromobili sono denominati principalmente in dollari statunitensi, mentre molti ricavi degli operatori maturano in valute locali, il che aumenta l'esposizione finanziaria durante l'approvvigionamento e le operazioni. Anche i programmi di assicurazione, ricambi e manutenzione sono legati a benchmark in dollari statunitensi, il che limita la possibilità di localizzare i costi e rende la pianificazione sensibile alle oscillazioni valutarie. Misure fiscali, come i dazi all'importazione e le tasse sui beni di lusso in mercati selezionati, aumentano i prezzi di consegna, il che può scoraggiare la proprietà di bilancio tra le imprese di medie dimensioni. Queste dinamiche hanno sostenuto l'ascesa di modelli di accesso asset-light che trasferiscono il capitale e il rischio residuo agli operatori. Incoraggiano inoltre l'acquisizione di aeromobili usati, dove il prezzo più basso può compensare i maggiori costi di manutenzione più avanti nel ciclo di vita dell'asset. Nel complesso, questi fattori negativi moderano il ritmo di assorbimento di nuovi aeromobili in alcune parti del mercato dei jet privati dell'area Asia-Pacifico.
Collo di bottiglia per la carenza di piloti nell'area Asia-Pacifico
I vincoli di forza lavoro sono strutturali e rimangono uno degli ostacoli più persistenti a un maggiore utilizzo e a una maggiore crescita. Si prevede che la regione avrà bisogno di circa 3,000 nuovi piloti nei prossimi 10 anni, un numero superiore all'attuale flusso di formazione e che aumenterà la pressione sui pacchetti retributivi, poiché compagnie aeree e aziende competono per lo stesso bacino di talenti. Anche la disponibilità di tecnici è limitata, il che aumenta la complessità della pianificazione della manutenzione e allunga i tempi di esecuzione di alcuni controlli. Le partnership di formazione regionali e internazionali stanno ampliando la capacità e introducendo programmi di studio moderni, inclusi percorsi multiequipaggio progettati per accelerare i tempi di risposta. Nonostante questi sforzi, la maggior parte delle previsioni indica che l'equilibrio tra domanda e offerta richiederà diversi anni per normalizzarsi, mantenendo la disponibilità degli equipaggi come un vincolo vincolante per l'impiego della flotta. Gli operatori che abbinano la modernizzazione agli investimenti in formazione sono nella posizione migliore per proteggere i programmi e i livelli di servizio al cliente.
Analisi del segmento
Per tipo di carrozzeria: i grandi jet dominano la connettività a lungo raggio
I jet di grandi dimensioni rappresentavano il 47.62% nel 2025, riflettendo la costante necessità di missioni intercontinentali tra aziende e proprietari di ultra-high net worth nel mercato dei jet privati dell'area Asia-Pacifico. Le roadmap delle piattaforme continuano a rafforzare questo segmento con miglioramenti in termini di cabina, autonomia e connettività che mantengono i viaggi a lungo raggio produttivi per i team dirigenziali. Le economie di acquisto e di equipaggio favoriscono un approccio diversificato nei mercati in cui prevalgono le missioni nazionali e regionali di breve durata.
Si prevede che i jet leggeri e superleggeri cresceranno più rapidamente, con un CAGR del 6.12% fino al 2031, supportati da tratte più brevi e dalla necessità di accedere ad aeroporti secondari con finestre operative più ristrette. L'avionica e i sistemi di cabina di nuova generazione contribuiscono inoltre a ridurre il carico di lavoro dell'equipaggio, il che rappresenta un vantaggio pratico in un mercato del lavoro ristretto. Il settore dei jet privati dell'area Asia-Pacifico sta quindi bilanciando la capacità al top di gamma con impieghi a frequenza più elevata su tratte più brevi. I cicli di aggiornamento nelle categorie leggere e super-medie aggiungono vantaggi in termini di margine grazie al minor consumo di carburante e alla semplificazione degli interventi di manutenzione. Man mano che gli operatori armonizzano le flotte in base a queste missioni, l'affidabilità e l'accessibilità migliorano sulle rotte ad alta densità tra coppie di città secondarie.
Il profilo di adozione nelle categorie di aerei leggeri e super-medi riflette una spinta costante verso migliori risultati economici senza sacrificare comfort o connettività. Gli aggiornamenti incrementali ai portafogli OEM supportano questi obiettivi riducendo i costi operativi diretti e offrendo cabine moderne che soddisfano le aspettative dei clienti. Per i charter, la possibilità di adattare le dimensioni degli aeromobili alla durata della missione migliora i prezzi e amplia la base clienti raggiungibile. Per i reparti di volo aziendali, la flessibilità nei viaggi intra-nazionali e regionali riduce la dipendenza dagli orari delle compagnie aeree e migliora il controllo degli stessi. Queste dinamiche sono alla base delle prospettive di crescita più rapide per i jet leggeri e ultra-leggeri nel mercato dei jet privati dell'area Asia-Pacifico. Allo stesso tempo, la capacità delle cabine di grandi dimensioni rimane essenziale per le missioni transcontinentali e transpacifiche. Il settore dei jet privati dell'area Asia-Pacifico continuerà a ottimizzare il mix di servizi man mano che gli operatori sostituiscono le cellule più vecchie e sfruttano le più recenti funzionalità delle piattaforme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le entità aziendali guidano la fondazione del mercato
Nel 2025, aziende e società detenevano il 50.31% del capitale, a sottolineare il ruolo dell'aviazione privata come strumento di produttività critico nel mercato dei jet privati dell'area Asia-Pacifico. Travel manager e CFO attribuiscono grande importanza al controllo degli orari per itinerari transfrontalieri e multi-città, che possono essere compressi in un'unica giornata operativa. Gli aggiornamenti della piattaforma offrono inoltre connettività di bordo ed ergonomia di cabina superiori, migliorando la produttività in volo e supportando le discussioni delicate durante il viaggio. Parallelamente, i modelli charter e membership stanno diventando mainstream per le aziende che preferiscono evitare il blocco del capitale e il rischio di valore residuo. Con l'aumento dell'accesso digitale e della copertura delle rotte da parte degli operatori, la conversione da charter ad hoc a programmi con disponibilità garantita diventa più semplice. Queste scelte aumentano l'utilizzo sulle rotte principali e migliorano l'economicità della pianificazione della rete per gli operatori.
Si prevede che gli operatori di charter e aerotaxi cresceranno a un CAGR del 6.35% fino al 2031, il che indica una migrazione costante verso soluzioni di accesso a basso consumo di risorse. I mercati digitali che uniscono l'offerta globale alla domanda on-demand sono fattori chiave di questa transizione. Per i clienti, prezzi trasparenti e finestre di servizio affidabili aumentano la fiducia e semplificano le approvazioni interne per i viaggi frequenti. Per gli operatori, la domanda aggregata migliora la gestione dei rendimenti e supporta gli investimenti in aeromobili più recenti che riducono i costi orari. Il settore dei jet privati dell'area Asia-Pacifico sta quindi assistendo a un riequilibrio verso un accesso basato su programmi, rafforzato da politiche di viaggio aziendali che favoriscono la flessibilità e la prevedibilità dei costi. Con la maturazione di questi modelli, il livello di servizio continuerà ad assorbire una quota maggiore di attività rispetto alla proprietà diretta in diversi mercati.
Modello di proprietà: i modelli di acquisto tradizionali affrontano la concorrenza dei servizi
Gli acquisti di nuovi aeromobili hanno rappresentato il 60.54% delle transazioni del 2025, sostenuti dagli aggiornamenti aziendali e dagli acquirenti privati che hanno optato per modelli moderni con costi del ciclo di vita inferiori nel mercato dei jet privati dell'area Asia-Pacifico. Gli acquirenti apprezzano i guadagni in termini di efficienza derivanti da avionica migliorata, connettività migliorata e design della cabina, che insieme supportano un maggiore utilizzo sia nelle missioni nazionali che internazionali. Il potenziamento del supporto OEM nella regione rafforza inoltre la tesi a favore di nuove consegne, laddove l'accesso al servizio incide sui tempi di attività. Allo stesso tempo, i decisori aziendali stanno confrontando l'intensità di capitale e i costi di finanziamento con la prevedibilità dell'accesso al programma. Ciò sta motivando un graduale orientamento verso soluzioni che garantiscano la disponibilità senza complessi costi generali di proprietà. L'usato rimane importante laddove i prezzi e l'idoneità alla missione si allineano, in particolare quando gli operatori possono integrare la copertura di manutenzione.
Si prevede che le tessere jet e i programmi di membership cresceranno a un CAGR dell'8.37% fino al 2031, il tasso più rapido tra i modelli di proprietà, riflettendo una svolta strutturale verso la gestione del rischio da parte dell'operatore e un accesso flessibile. Le piattaforme digitali semplificano questo percorso consolidando la disponibilità degli aeromobili tra flotte e aree geografiche in un'unica esperienza cliente. I team addetti ai viaggi aziendali possono quindi standardizzare i processi interni su un modello di accesso prevedibile che si adatta comunque all'intensità del viaggio. Con il miglioramento della trasparenza dei prezzi, i compromessi tra la proprietà vera e propria e i programmi diventano più chiari, portando a un aumento dei voli verso queste offerte. Si prevede che il mercato dei jet privati nell'area Asia-Pacifico crescerà, trainato dall'accesso basato sui programmi, poiché le soluzioni di membership offrono livelli di servizio costanti durante i picchi stagionali. Con i portafogli OEM che aggiungono funzionalità che migliorano l'affidabilità del dispatch, l'esperienza complessiva del cliente sui voli programmati continua a rafforzarsi.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Cina deteneva il 33.67% nel 2025, a sottolineare l'entità della domanda di capitali privati e imprese nel mercato dei jet privati dell'area Asia-Pacifico. L'infrastruttura di servizio si sta espandendo con nuovi grandi centri in grado di gestire più movimenti di aeromobili e fornire manutenzione in loco per ridurre i tempi di fermo. I miglioramenti ai terminal aeroportuali migliorano anche il flusso di passeggeri e supportano una maggiore produttività nelle finestre di picco degli eventi. L'ambiente operativo rimane sensibile alle politiche macroeconomiche e ai vincoli di capacità nei principali hub, il che mantiene gli operatori concentrati sull'affidabilità e sulla disponibilità dell'equipaggio. L'offerta di servizi OEM si sta espandendo nel paese e negli hub limitrofi per mantenere la disponibilità dei ricambi e ridurre i tempi di ciclo per gli eventi non programmati. Questi cambiamenti rafforzano le basi per l'utilizzo con l'aumento della densità della rete.
Si prevede che l'India crescerà a un CAGR del 7.18% fino al 2031, sostenuta dall'intensità dei viaggi aziendali e dai graduali miglioramenti delle infrastrutture di servizio. Anche le partnership di formazione e la capacità dei simulatori nella regione più ampia si stanno espandendo, supportando la formazione degli equipaggi per gli operatori che servono le rotte indiane. Sebbene persistano vincoli di slot aeroportuali e di operazioni notturne nelle principali aree metropolitane, soluzioni basate su programmi stanno aiutando le aziende a conciliare le esigenze di viaggio con le finestre di disponibilità. Gli investimenti di OEM e operatori in strutture e sviluppo della forza lavoro nell'Asia meridionale e sud-orientale sosterranno la capacità di manutenzione accessibile dall'India. Questi elementi sostengono le prospettive di crescita dell'utilizzo, in particolare per i brevi viaggi intra-paese e le rotte regionali che collegano gli hub commerciali. Si prevede che le dimensioni del mercato dei jet privati nell'area Asia-Pacifico, implicate in questa crescita, aumenteranno con il miglioramento della scalabilità e della copertura degli abbonamenti.
I mercati sviluppati del Sud-est asiatico e del Pacifico aggiungono punti di forza complementari che rafforzano la resilienza della rete regionale. Gli hub di Changi e Seletar di Singapore hanno registrato un'attività di volo nel 2023 che ha superato di gran lunga i volumi pre-pandemia, sebbene la difficoltà di parcheggio e i coprifuoco notturni continuino a influenzare la programmazione. La Malesia e altri paesi del Sud-est asiatico stanno ricevendo investimenti da OEM e fornitori di motori che aumentano l'accesso agli interventi di manutenzione, riparazione e revisione (MRO) per gli operatori regionali. L'Australia rimane un contributore costante con evacuazioni mediche a lungo raggio e spostamenti aziendali, mentre le iniziative del programma giapponese e la crescita dei viaggi aziendali rimodellano i modelli di domanda. In questi mercati, gli operatori stanno allineando le tipologie di aeromobili e l'accesso ai programmi alle esigenze dei viaggiatori frequenti che apprezzano il controllo della programmazione. Con l'espansione dei programmi infrastrutturali e della forza lavoro, queste rotte supporteranno un maggiore utilizzo e una maggiore affidabilità del servizio nel mercato dei jet privati dell'area Asia-Pacifico.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
La concorrenza si concentra sull'adeguatezza del portafoglio, sul supporto regionale e sulla capacità di fornire un servizio prevedibile attraverso programmi e flotte gestite. Gli OEM stanno rinnovando i modelli leggeri e super-medi con migliori caratteristiche economiche e in linea con le missioni regionali ad alta frequenza. Gli aggiornamenti sui voli a lunghissimo raggio continuano inoltre a migliorare l'esperienza di viaggio intercontinentale, dove la capacità non-stop e la produttività della cabina sono più importanti. Operatori e fornitori di programmi stanno potenziando i canali digitali che abbinano i viaggi alla capacità disponibile nelle diverse regioni. Queste iniziative migliorano la gestione dei rendimenti per i fornitori e la comodità per i clienti che necessitano di un accesso garantito. Con la riduzione dell'età della flotta attraverso sostituzioni e aggiornamenti, l'affidabilità della distribuzione e la pianificazione della manutenzione migliorano lungo tutta la rete principale.
I fornitori di programmi e abbonamenti stanno crescendo in Asia, poiché gli utenti aziendali si standardizzano su un accesso flessibile anziché sulla proprietà diretta. I volumi di transazione sui marketplace basati su app sono in aumento e la crescita degli abbonamenti si sta diffondendo dai primi hub ai mercati adiacenti. Questa ondata trae forza dall'interazione tra prenotazione digitale, disponibilità garantita e miglioramento dell'impronta dei servizi regionali. Le espansioni MRO guidate da OEM e indipendenti rafforzano l'affidabilità riducendo i tempi di traghetti e i ritardi nei ricambi. Nel mercato dei jet privati dell'area Asia-Pacifico, questi elementi insieme stanno ridefinendo le modalità di approvvigionamento della capacità e il modo in cui i clienti interagiscono con i voli privati per le esigenze di viaggio di routine. Gli operatori che integrano la modernizzazione della flotta con i percorsi di formazione stanno costruendo modelli di servizio più resilienti per il prossimo decennio.
Gli impegni regionali di OEM e partner rafforzano la fiducia a lungo termine nella domanda nell'area Asia-Pacifico. L'apertura di nuovi uffici, l'ampliamento delle strutture e le partnership strategiche stabiliscono punti di presenza locali per vendite, supporto e formazione. Il lancio di programmi selezionati si collega a questi investimenti ed estende l'accesso ai clienti che necessitano di capacità transpacifiche affidabili. L'introduzione e l'aggiornamento dei prodotti si concentrano su operazioni più sicure, migliori esperienze in cabina e carichi di lavoro ottimizzati in cabina di pilotaggio, che migliorano sia l'utilizzo che il comfort. Queste iniziative allineano l'offerta commerciale alle esigenze in continua evoluzione dei travel manager aziendali e dei clienti privati nel mercato dei jet privati nell'area Asia-Pacifico. Con il maturare delle partnership, l'ecosistema aggiungerà capacità e resilienza lungo tutta la catena del valore.
Leader del settore dei jet aziendali dell'Asia-Pacifico
Bombardiere Inc.
Gulfstream Aerospace Corporation (General Dynamics Corporation)
Textron Inc.
Embraer SA
Dassault Aviation SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Airbus Corporate Jets ha lasciato il segno nella regione Asia-Pacifico con la consegna del suo primo ACJ TwoTwenty, il quarto esemplare di questo velivolo a entrare in servizio a livello globale. Questo aereo, consegnato a un'importante azienda (il cui nome non è stato reso noto), rappresenta il primo ACJ TwoTwenty finalizzato nell'ambito di un contratto completo, con Comlux che si è occupata dell'allestimento degli interni. Jet Aviation, con il supporto della sua sede di Singapore (membro attivo della rete di centri di assistenza ACJ da marzo 2025), si occuperà della gestione e della manutenzione dell'aeromobile. Tra il 2023 e il 2025, tre ACJ TwoTwenty sono stati consegnati a clienti in Medio Oriente. In prospettiva, l'azienda prevede consegne ad altri due clienti asiatici, il quinto e il sesto esemplare della serie, rispettivamente nel 2026 e nel 2027.
- Ottobre 2024: Sojitz Corporation ordina due velivoli: il Global 6500 ad alte prestazioni e il modello di punta Bombardier Global 8000, che entrerà in servizio. Questi velivoli di nuova acquisizione saranno fondamentali per Sojitz nel lancio del programma Share Jet (SJP), che segna la prima iniziativa giapponese di proprietà condivisa per grandi jet aziendali a lunghissimo raggio, ideali per i voli transpacifici. L'aereo del programma SJP vanta interni su misura, meticolosamente realizzati per incarnare la visione distintiva e gli elevati standard dell'azienda.
- Gennaio 2024: Adani Group ha ordinato sei Pilatus PC-24 per migliorare l'efficienza dei trasporti per i suoi dipendenti. Con questa acquisizione, la flotta di jet privati di Adani Group si espanderà a 12. Questa mossa strategica sottolinea l'impegno dell'azienda nel garantire un trasporto senza intoppi per i suoi dirigenti e dipendenti a bordo di aerei. Karnavati Aviation, la divisione aeronautica del conglomerato di Gautam Adani che supervisiona tutti i jet privati, ha guidato l'acquisizione di questi nuovi velivoli.
Ambito del rapporto sul mercato dei jet aziendali nell'area Asia-Pacifico
Il mercato dei jet privati dell'area Asia-Pacifico comprende la produzione, l'assemblaggio, la consegna e i relativi servizi di supporto per i nuovi jet privati forniti dai produttori di apparecchiature originali ai clienti della regione. Questo studio si concentra sulle vendite di aeromobili primari e sulle consegne dirette in fabbrica, coprendo la produzione di base degli aeromobili, il completamento della cabina a livello OEM, l'avionica integrata e l'installazione dei sistemi.
Il mercato è segmentato in base al tipo di carrozzeria, all'utente finale, al modello di proprietà e al paese. Per tipo di carrozzeria, il mercato è suddiviso in jet di grandi dimensioni, jet di medie dimensioni e jet leggeri/molto leggeri. Per utente finale, include singoli proprietari, aziende e società, operatori di charter/aerotaxi, istituti di formazione e accademici, enti governativi e operatori di missioni speciali. Per modello di proprietà, la segmentazione comprende l'acquisto di nuovi aeromobili, accordi di vendita di flotte, programmi di proprietà frazionata tramite entità affiliate agli OEM e l'approvvigionamento di flotte tramite tessera/abbonamento jet, in cui gli aeromobili provengono direttamente dai produttori. Il rapporto copre anche le dimensioni e le previsioni del mercato dei jet privati nell'area Asia-Pacifico in 10 paesi della regione. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
Per tipo di corporatura
| Jet grande |
| Jet di medie dimensioni |
| Getto leggero/molto leggero |
Per utente finale
| Proprietari individuali |
| Aziende ed enti societari |
| Operatori di charter/taxi aerei |
| Formazione e istituzioni accademiche |
| Operatori governativi e di missioni speciali |
Per modello di proprietà
| Acquisto di nuovi aeromobili |
| Acquisto usato |
| Proprietà condivisa |
| Jet Card/Iscrizione |
Per geografia
| Cina |
| Giappone |
| India |
| Singapore |
| Australia |
| Malaysia |
| Corea del Sud |
| Indonesia |
| Tailandia |
| Philippines |
| Resto dell'Asia-Pacifico |
| Per tipo di corporatura | Jet grande |
| Jet di medie dimensioni | |
| Getto leggero/molto leggero | |
| Per utente finale | Proprietari individuali |
| Aziende ed enti societari | |
| Operatori di charter/taxi aerei | |
| Formazione e istituzioni accademiche | |
| Operatori governativi e di missioni speciali | |
| Per modello di proprietà | Acquisto di nuovi aeromobili |
| Acquisto usato | |
| Proprietà condivisa | |
| Jet Card/Iscrizione | |
| Per geografia | Cina |
| Giappone | |
| India | |
| Singapore | |
| Australia | |
| Malaysia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Philippines | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - L'aviazione generale comprende gli aeromobili utilizzati per l'aviazione aziendale, l'aviazione d'affari e altri lavori aerei.
- Tipo di sub-aereo - I business jet che sono jet privati progettati per trasportare piccoli gruppi di persone e sono utilizzati per vari ruoli sono inclusi in questo studio.
- Fisico - In questo studio sono stati inclusi jet leggeri, jet di medie dimensioni e jet di grandi dimensioni in base alla loro capacità di trasportare passeggeri e distanze di volo.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




