

Dimensioni e quota del mercato degli agenti di biocontrollo nell'area Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
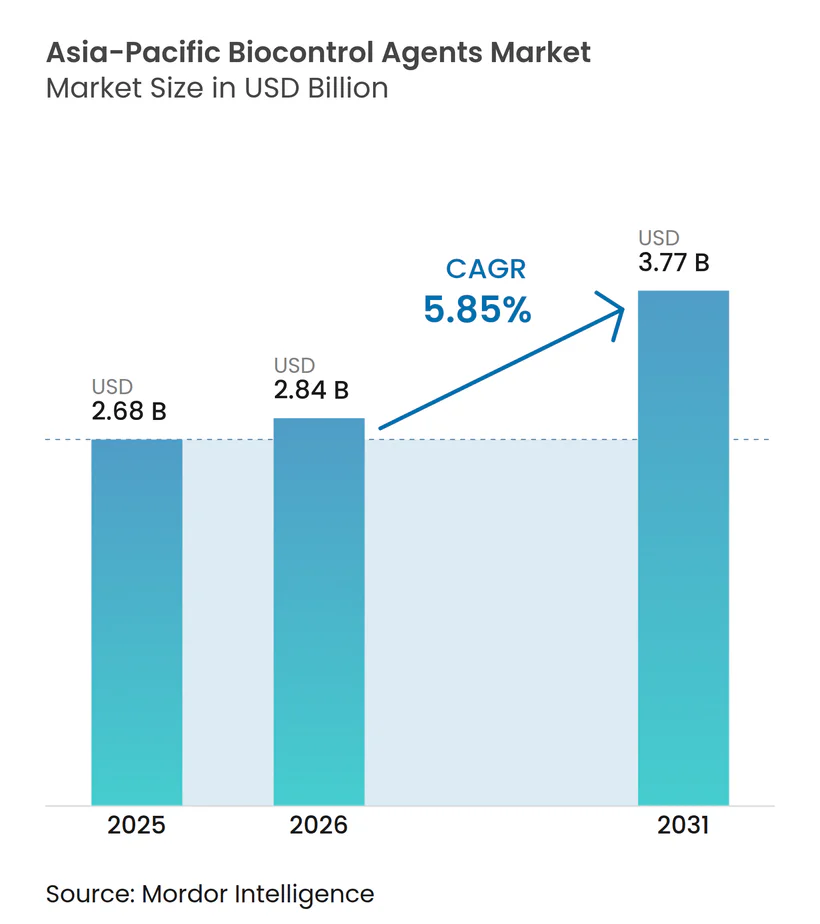
| Dimensione del mercato (2026) | 2.84 miliardo di dollari |
| Dimensione del mercato (2031) | 3.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
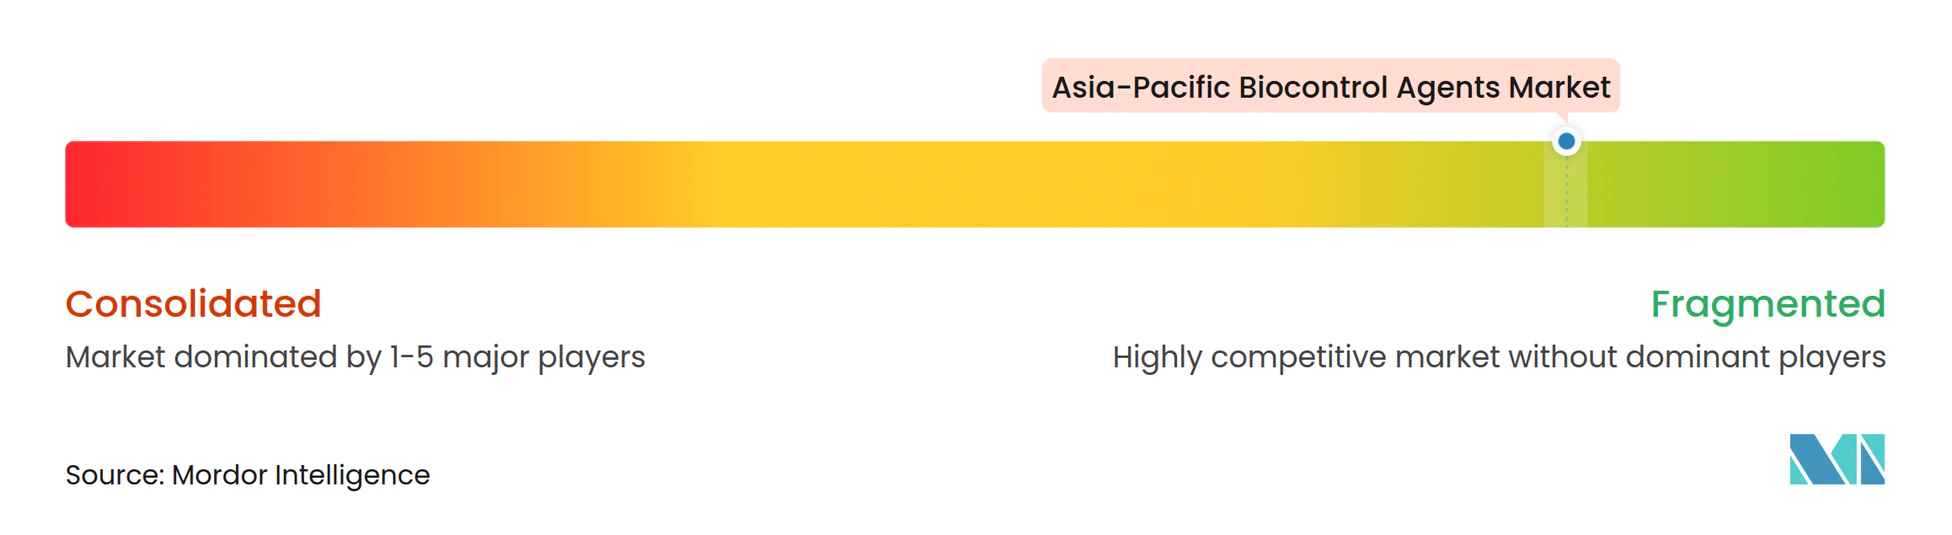
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli agenti di biocontrollo nell'area Asia-Pacifico di Mordor Intelligence
Si stima che il mercato degli agenti di biocontrollo nell'area Asia-Pacifico nel 2026 raggiungerà i 2.84 miliardi di dollari, in crescita rispetto ai 2.68 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.77 miliardi di dollari, con un CAGR del 5.85% nel periodo 2026-2031. Questa crescita deriva dall'implementazione da parte delle autorità di regolamentazione di tutta la regione di rigorosi limiti massimi di residui sui pesticidi sintetici, offrendo al contempo sussidi mirati per le alternative biologiche. La convergenza di queste pressioni normative e incentivi economici sta trasformando la tradizionale dipendenza chimica in adozione biologica a un ritmo senza precedenti. I macrobiotici attualmente dominano con una quota di mercato dominante, principalmente grazie alla scalabilità di nematodi entomopatogeni e parassitoidi nelle applicazioni delle colture a filari. Il segmento dei microbici dimostra un potenziale di crescita significativo, poiché gli agenti di biocontrollo batterico e fungino stanno guadagnando terreno nelle applicazioni di agricoltura di precisione in tutta la regione.
Punti chiave del rapporto
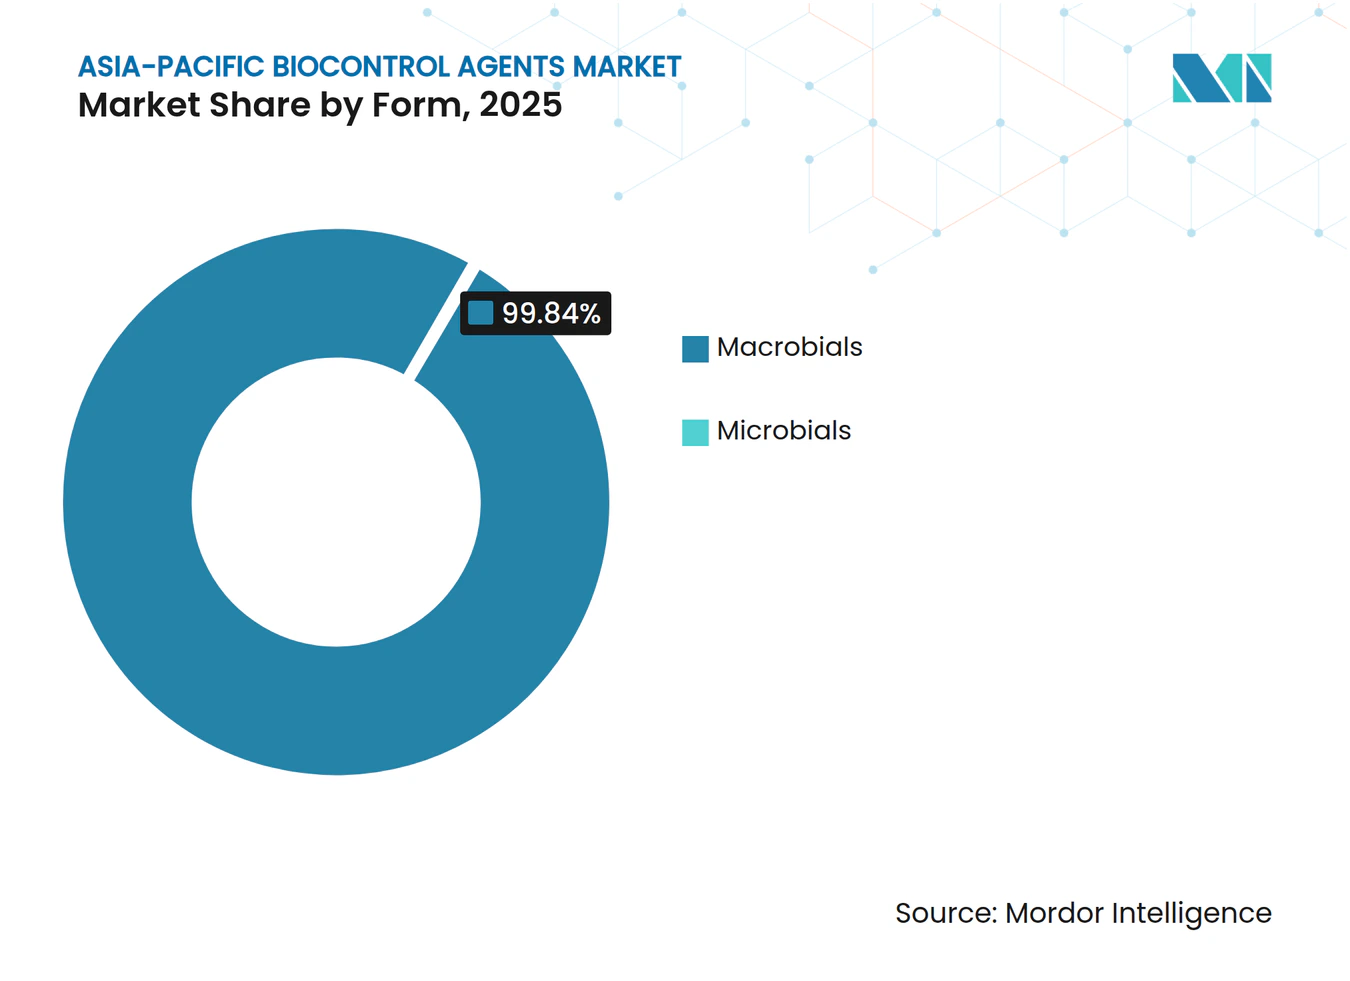
- In base alla forma, i macrobiotici hanno dominato con una quota di fatturato del 99.84% nel 2025; si prevede che i microbici cresceranno a un CAGR del 6.01% entro il 2031.
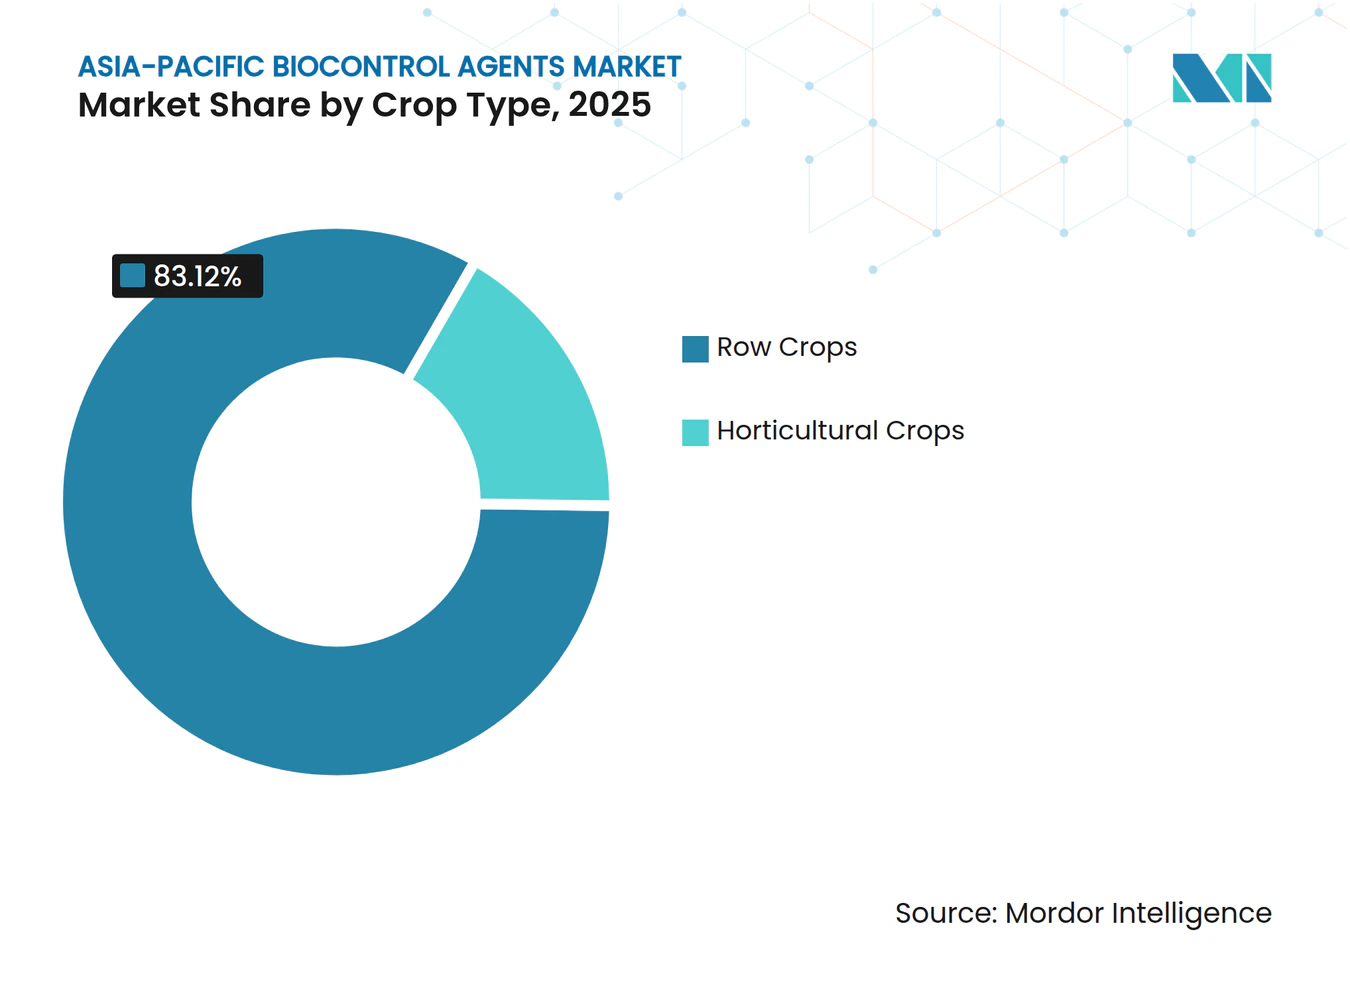
- Per tipo di coltura, nel 2025 le colture in filari detenevano l'83.12% della quota di mercato degli agenti di biocontrollo nell'area Asia-Pacifico, mentre le colture orticole hanno registrato il CAGR più elevato previsto, pari al 6.05% fino al 2031.
- Per paese, nel 2025 l'India rappresentava una quota del 77.10% del mercato degli agenti di biocontrollo dell'area Asia-Pacifico, mentre la Cina sta avanzando a un CAGR dell'8.67% fino al 2031.
- L'analisi della concentrazione del mercato rivela un panorama competitivo frammentato in cui i primi cinque operatori, Koppert, Biobest (BioFirst), Samridhi Crops, Andermatt e T. Stanes, detengono collettivamente meno del 2% della quota di mercato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli agenti di biocontrollo nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti accelerati sui pesticidi sintetici ad alto residuo | + 1.8% | India, Thailandia, Malesia, Cina mercati principali | Medio termine (2-4 anni) |
| Crescente resistenza dei parassiti alle sostanze chimiche convenzionali | + 1.2% | In tutta l'Asia-Pacifico, più forte nelle regioni agricole intensive | A lungo termine (≥ 4 anni) |
| Sussidi governativi per gli input delle colture biologiche | + 1.0% | India, Cina e Corea del Sud sono i principali beneficiari | A breve termine (≤ 2 anni) |
| Integrazione di piattaforme di monitoraggio dei parassiti basate sull'intelligenza artificiale | + 0.8% | Giappone, Australia, regioni agricole avanzate | Medio termine (2-4 anni) |
| Espansione della superficie destinata all'agricoltura in ambiente controllato | + 0.7% | Cina, Giappone e Singapore guidano l'adozione | A lungo termine (≥ 4 anni) |
| Premi di crediti di carbonio per prodotti agricoli biologici | + 0.4% | Australia, Nuova Zelanda, mercati volontari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti accelerati sui pesticidi sintetici ad alto residuo
La convergenza normativa nei mercati dell'area Asia-Pacifico sta creando un'ondata di adozione guidata dalla conformità che modifica radicalmente le strategie di approvvigionamento dei fattori di produzione per i coltivatori commerciali. Il Dipartimento dell'Agricoltura thailandese ha vietato il paraquat e il clorpirifos nel 2024, mentre il Central Insecticides Board indiano ha limitato 27 principi attivi chimici con effetto immediato.[1]Fonte: Ministero dell'agricoltura e del benessere degli agricoltori, "Notifica sulla Gazzetta riguardante il divieto di pesticidi", agricoop.nic.in Il Consiglio per i Pesticidi della Malesia ha implementato limiti massimi di residui in linea con gli standard del Codex Alimentarius, eliminando di fatto i composti ad alto residuo dalle colture destinate all'esportazione. Queste misure normative creano una domanda vincolata di alternative biologiche, poiché gli agricoltori si trovano ad affrontare requisiti di conformità immediati anziché tempi di transizione graduali. Il meccanismo di applicazione differisce significativamente dai programmi di adozione volontaria, poiché la non conformità si traduce in restrizioni all'accesso al mercato per le esportazioni agricole, che colpiscono in particolare le colture orticole di alto valore destinate ai mercati sviluppati.
Crescente resistenza dei parassiti alle sostanze chimiche convenzionali
I modelli di resistenza ai parassiti nell'area Asia-Pacifico rivelano un imperativo biologico che trascende la pressione normativa, costringendo i coltivatori ad adottare strategie di biocontrollo multimodali, indipendentemente dalle considerazioni di costo. La cicalina bruna nelle coltivazioni di riso dimostra resistenza a 8 classi chimiche in Vietnam, Thailandia e Filippine, mentre le popolazioni di tignola del cavolo nelle colture di crocifere mostrano resistenza crociata ai piretroidi sintetici e agli organofosfati. [2] Fonte: Journal of Economic Entomology, "Modelli di resistenza nei complessi di parassiti agricoli asiatici", academic.oup.comI protocolli di gestione della resistenza impongono ora strategie di rotazione biologica, creando cicli di domanda strutturati per funghi entomopatogeni e agenti batterici. Questa pressione biologica crea una dinamica di mercato unica in cui l'adozione del biocontrollo diventa una necessità operativa piuttosto che una preferenza ambientale, alterando radicalmente le decisioni di acquisto e le allocazioni di bilancio per i programmi di gestione integrata dei parassiti.
Sussidi governativi sugli input delle colture biologiche
L'architettura dei sussidi nei principali mercati dell'Asia-Pacifico dimostra un supporto politico coordinato che riduce le barriere all'adozione attraverso meccanismi di intervento diretto sui costi. Il programma indiano Paramparagat Krishi Vikas Yojana fornisce una copertura sussidiaria del 50% per gli input biologici certificati, mentre il Ministero dell'Agricoltura cinese offre un rimborso del 30-40% dei costi per gli agenti di biocontrollo registrati nell'ambito del suo Programma di Sviluppo Verde. L'Amministrazione per lo Sviluppo Rurale della Corea del Sud estende i sussidi al 60% per il rilascio di insetti benefici nelle serre, creando un'immediata parità di costi con le alternative sintetiche. Questi meccanismi di sussidio operano attraverso sistemi di pagamento diretto anziché crediti d'imposta, offrendo benefici immediati in termini di flusso di cassa che influenzano le decisioni di acquisto stagionali e consentono ai piccoli coltivatori di accedere a prodotti biologici di alta qualità, precedentemente riservati alle grandi aziende commerciali.
Integrazione di piattaforme di monitoraggio dei parassiti basate sull'intelligenza artificiale
Le piattaforme di agricoltura digitale trasformano l'implementazione del biocontrollo da applicazioni basate su calendario a rilasci programmati con precisione, basati su analisi in tempo reale della pressione dei parassiti e modelli ambientali. Le aziende giapponesi di tecnologia agricola implementano sensori IoT integrati con algoritmi di apprendimento automatico che prevedono finestre di rilascio ottimali per specifici agenti di biocontrollo, migliorando l'efficacia sul campo del 25-35% rispetto ai metodi di esplorazione tradizionali. La Commonwealth Scientific and Industrial Research Organization australiana sviluppa modelli predittivi che correlano i modelli meteorologici con le fasi del ciclo di vita dei parassiti, consentendo rilasci preventivi di biocontrollo che intercettano le popolazioni di parassiti prima delle soglie economiche. Questa integrazione tecnologica crea modelli di domanda basati sui dati che ottimizzano la gestione dell'inventario del biocontrollo e riducono gli sprechi derivanti da applicazioni non programmate, cambiando radicalmente il modo in cui gli agenti biologici vengono commercializzati e distribuiti agli utenti finali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Breve durata di conservazione e dipendenza dalla catena del freddo | -0.9% | Asia-Pacifico tropicale, regioni con infrastrutture limitate | A breve termine (≤ 2 anni) |
| Efficacia sul campo incoerente in diversi microclimi | -0.7% | Sud-est asiatico, regioni colpite dai monsoni | Medio termine (2-4 anni) |
| Armonizzazione limitata delle linee guida sulla registrazione | -0.5% | Paesi ASEAN, frammentazione normativa | A lungo termine (≥ 4 anni) |
| Sottoquotazione dei prezzi dei bioinput contraffatti | -0.3% | Cina, India, mercati con applicazione limitata | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Breve durata di conservazione e dipendenza dalla catena del freddo
Gli agenti biologici termosensibili richiedono infrastrutture specializzate per lo stoccaggio e il trasporto, il che comporta un notevole onere economico nei climi tropicali, dove le temperature ambiente superano gli intervalli ottimali di conservazione per 8-10 mesi all'anno. I nematodi entomopatogeni perdono il 40-60% della loro vitalità se esposti a temperature superiori a 25 °C per periodi prolungati, mentre gli agenti di biocontrollo batterico richiedono una refrigerazione continua a 2-8 °C per mantenere la vitalità delle spore. L'infrastruttura della catena del freddo nel Sud-est asiatico rimane frammentata, con trasporti refrigerati affidabili disponibili principalmente nei principali centri urbani, limitando la penetrazione del mercato nelle regioni agricole rurali dove la domanda di biocontrollo è più elevata. I costi di distribuzione aumentano del 15-25% rispetto ai pesticidi sintetici, creando problemi di sensibilità al prezzo che colpiscono in particolare i piccoli agricoltori che operano con margini di profitto ridotti.
Efficacia sul campo incoerente in diversi microclimi
La variabilità microclimatica nelle regioni agricole dell'Asia-Pacifico crea risultati imprevedibili in termini di prestazioni che minano la fiducia degli agricoltori nelle soluzioni biologiche, in particolare tra coloro che le adottano per la prima volta e dispongono di un supporto tecnico limitato. I modelli monsonici, le fluttuazioni di umidità e le variazioni di temperatura influenzano la sopravvivenza e i tassi di riproduzione degli agenti di biocontrollo, con intervalli di efficacia del 30-85% a seconda delle condizioni ambientali locali. Questa variabilità delle prestazioni è in netto contrasto con i pesticidi sintetici che mantengono livelli di attività costanti in diverse condizioni ambientali, creando barriere all'adozione tra gli agricoltori commerciali avversi al rischio. Le infrastrutture di supporto tecnico rimangono limitate nelle aree rurali, impedendo tempi di applicazione adeguati e un'ottimizzazione ambientale che potrebbe migliorare i risultati del controllo biologico e ridurre la variabilità delle prestazioni.
Analisi del segmento
Per forma: i macrobiali dominano attraverso la produzione scalabile
I nematodi entomopatogeni e i parassitoidi guidano i macrobiotici verso una quota di mercato dominante del 99.84% degli agenti di biocontrollo nell'area Asia-Pacifico nel 2025, riflettendo i vantaggi di scalabilità del segmento negli impianti di allevamento intensivo e nei sistemi di applicazione in campo. I microbici rappresentano il segmento in più rapida crescita, con un CAGR del 6.01% fino al 2031, trainati dai progressi nella tecnologia di fermentazione e nella stabilità delle formulazioni che superano i tradizionali limiti di conservabilità. I parassitoidi beneficiano di protocolli di allevamento intensivo consolidati sviluppati da aziende europee di biocontrollo, consentendo una qualità costante e risultati di rilascio prevedibili, che attraggono gli agricoltori commerciali alla ricerca di una soppressione affidabile dei parassiti. I predatori affrontano difficoltà di adozione nelle applicazioni in campo aperto a causa di problemi di mobilità e ritenzione, limitando la loro penetrazione nel mercato principalmente all'agricoltura in ambiente controllato, dove le barriere fisiche ne impediscono la dispersione.
Il segmento dei macrobiotici sfrutta decenni di investimenti nella ricerca sulla biologia degli insetti e sulle tecniche di produzione di massa, creando barriere all'ingresso per nuovi concorrenti privi di strutture specializzate e competenze tecniche. Gli agenti di biocontrollo batterico all'interno del segmento dei microbici si mostrano particolarmente promettenti nella gestione dei parassiti del suolo, dove la persistenza e la colonizzazione della zona radicale garantiscono periodi di protezione prolungati rispetto alle applicazioni fogliari. Gli agenti di biocontrollo fungino dimostrano efficacia contro i parassiti lepidotteri, ma richiedono condizioni ambientali precise per la germinazione e l'infezione delle spore, limitandone l'adozione in regioni climatiche variabili. Altri microbici, inclusi agenti virali e protozoari, rimangono applicazioni di nicchia a causa della specificità dell'ospite e della complessità della produzione, sebbene offrano il potenziale per problemi di parassiti specializzati in cui le soluzioni convenzionali si rivelano inadeguate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di coltura: le colture a filari sono guidate dall'economia di scala
Nel 2025, le colture a filari rappresentavano l'83.12% del mercato degli agenti di biocontrollo dell'area Asia-Pacifico, trainate dai vantaggi economici delle applicazioni di biocontrollo su larga scala in sistemi di monocoltura estensivi, dove la pressione dei parassiti e il fabbisogno di agenti biologici rimangono prevedibili. Le colture orticole emergono come il segmento in più rapida crescita, con un CAGR del 6.05% fino al 2031, riflettendo la tolleranza ai prezzi premium e i requisiti di qualità che giustificano costi di input biologici più elevati. Le colture commerciali, tra cui cotone e canna da zucchero, mostrano tassi di adozione costanti, ma devono affrontare sfide legate alla sensibilità ai costi che limitano la penetrazione dei prodotti di biocontrollo premium. La segmentazione riflette differenze fondamentali nei modelli economici, dove la redditività delle colture a filari dipende dall'ottimizzazione dei costi di input, mentre le colture orticole danno priorità alla qualità e alla produzione senza residui per i mercati di esportazione.
Le colture a filari su larga scala beneficiano di sistemi di applicazione meccanizzati e accordi di acquisto all'ingrosso che riducono i costi per ettaro del biocontrollo a livelli competitivi con le alternative sintetiche. Le colture orticole, in particolare quelle destinate ai mercati di esportazione, sono soggette a rigorosi requisiti in termini di residui, che creano una domanda vincolata di soluzioni biologiche indipendentemente dai sovrapprezzi. L'integrazione di tecnologie di agricoltura di precisione nei sistemi di colture a filari consente applicazioni di biocontrollo mirate basate sulla mappatura della pressione dei parassiti, ottimizzando l'impiego degli agenti e migliorando l'economicità. I modelli di adozione delle colture commerciali variano significativamente a seconda della regione, con i mercati premium che mostrano tassi di accettazione biologica più elevati, mentre la produzione focalizzata sulle materie prime mantiene una sensibilità al prezzo che favorisce le alternative sintetiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli agenti di biocontrollo in India e Cina
Il predominio dell'India, con una quota di mercato del 77.10% degli agenti di biocontrollo nell'area Asia-Pacifico nel 2025, deriva da estesi sistemi agricoli su piccola scala, dove i programmi di sussidi governativi riducono le barriere all'adozione del biocontrollo e le consolidate reti di distribuzione garantiscono la penetrazione nel mercato rurale. Le diverse zone agroclimatiche del Paese creano modelli di pressione dei parassiti diversificati che richiedono molteplici soluzioni di biocontrollo, stimolando la domanda in diverse categorie di agenti biologici. Il rapido CAGR dell'8.67% della Cina fino al 2031 riflette il sostegno politico coordinato attraverso il Programma di Sviluppo Verde del Ministero dell'Agricoltura e gli ingenti investimenti nelle infrastrutture per l'agricoltura in ambiente controllato.
Mercato degli agenti di biocontrollo dell'ASEAN
I mercati del Sud-est asiatico, tra cui Indonesia, Filippine, Thailandia e Vietnam, mostrano modelli di adozione emergenti, limitati da limitazioni infrastrutturali e lacune nel supporto tecnico. Il settore dell'olio di palma indonesiano mostra un crescente interesse per le soluzioni biologiche per i requisiti di certificazione sostenibile, mentre le Filippine si concentrano sulle colture orticole da esportazione, dove la produzione senza residui impone prezzi elevati. L'industria thailandese dell'esportazione di frutta stimola la domanda di biocontrollo nei sistemi di produzione di mango e longan, supportata da iniziative governative che promuovono pratiche agricole sostenibili.
Mercato degli agenti di biocontrollo nella regione Asia-Pacifico
Il panorama normativo nell'area Asia-Pacifico evidenzia significative sfide di armonizzazione che creano barriere all'ingresso sul mercato e limitano l'efficienza della registrazione transfrontaliera dei prodotti. I paesi ASEAN mantengono requisiti di registrazione individuali con limitati accordi di mutuo riconoscimento, costringendo le aziende di biocontrollo a districarsi tra molteplici processi di approvazione per l'accesso al mercato regionale. Questa frammentazione normativa crea vantaggi competitivi per gli operatori affermati che dispongono delle risorse per gestire molteplici processi di registrazione, limitando al contempo le opportunità di ingresso sul mercato per gli sviluppatori di biocontrollo più piccoli.
Panorama competitivo
L'analisi della concentrazione del mercato rivela un contesto competitivo frammentato, in cui i primi cinque operatori controllano meno del 2% del fatturato del mercato degli agenti di biocontrollo nell'area Asia-Pacifico, il che indica significative opportunità di acquisizione di quote di mercato attraverso il posizionamento strategico e la differenziazione tecnologica. Koppert Biological Systems mantiene la leadership attraverso strategie di integrazione verticale che abbracciano ricerca, produzione e distribuzione, mentre operatori regionali come Samriddhi Crops India sfruttano la conoscenza del mercato locale e i vantaggi in termini di costi per conquistare posizioni di mercato significative.
Gli schemi strategici enfatizzano l'espansione geografica attraverso partnership locali e l'istituzione di impianti di produzione, piuttosto che l'ingresso nel mercato basato sull'esportazione, riflettendo le sfide logistiche del trasporto internazionale di agenti di biocontrollo. L'adozione della tecnologia si concentra sull'ottimizzazione della fermentazione, sulla stabilità delle formulazioni e sull'integrazione dei sistemi applicativi, con aziende leader che investono in piattaforme di agricoltura digitale che migliorano la precisione di implementazione del biocontrollo.
Esistono opportunità di mercato in applicazioni specializzate in colture e problemi emergenti di parassiti, dove le soluzioni convenzionali si rivelano inadeguate, creando segmenti di mercato di nicchia per approcci biologici innovativi. Le domande di brevetto per le tecnologie di formulazione e applicazione del biocontrollo sono aumentate del 23% nel 2024, a dimostrazione di investimenti costanti nell'innovazione in tutto il panorama competitivo. L'intensità della concorrenza si concentra sull'efficienza di allevamento di massa, sulla standardizzazione della qualità e sulla copertura della rete di distribuzione piuttosto che sulla differenziazione del prodotto, poiché l'efficacia biologica rimane il principale criterio di acquisto per gli agricoltori commerciali.
Leader del settore degli agenti di biocontrollo dell'Asia-Pacifico
-
Gruppo Biobest NV
-
Koppert Biological Systems Inc.
-
Samriddhi colture India Pvt Ltd
-
Gruppo Andermatt AG
-
T. Stanes e Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: l'ICAR–Indian Institute of Spices Research (IISR) ha sviluppato “TrichoLime”, una formulazione granulare a base di calce a base di Trichoderma che neutralizza l'acidità del suolo e fornisce al contempo un agente di biocontrollo contro i patogeni presenti nel suolo.
- Febbraio 2024: PI Industries ha collaborato con il Centre for Cellular And Molecular Platforms (C-CAMP) per commercializzare due nuove tecnologie di biocontrollo: AphidControl (insetticida botanico) e XanthoControl (agente di biocontrollo). Queste soluzioni sono mirate rispettivamente ad afidi e specie di Xanthomonas, offrendo alternative ecocompatibili ai pesticidi chimici.
- Marzo 2023: Corteva Agriscience ha completato l'acquisizione di Symborg, azienda spagnola specializzata in tecnologie microbiologiche. Questa acquisizione arricchisce il portafoglio di prodotti biologici di Corteva, in particolare nelle soluzioni di biocontrollo, in linea con la crescente domanda di pratiche agricole sostenibili nella regione Asia-Pacifico.
Ambito del rapporto sul mercato degli agenti di biocontrollo dell'Asia-Pacifico
| Macrobi | Per organismo | Nematodi entamopatogeni |
| parassitoidi | ||
| Predators | ||
| Microbici | Per organismo | Agenti di controllo biologico batterico |
| Agenti di controllo biologico fungino | ||
| Altri microbi |
| Colture in contanti |
| Colture orticole |
| Colture a filari |
| Cina |
| India |
| Giappone |
| Australia |
| Vietnam |
| Tailandia |
| Indonesia |
| Philippines |
| Resto dell'Asia-Pacifico |
| Modulo | Macrobi | Per organismo | Nematodi entamopatogeni |
| parassitoidi | |||
| Predators | |||
| Microbici | Per organismo | Agenti di controllo biologico batterico | |
| Agenti di controllo biologico fungino | |||
| Altri microbi | |||
| Tipo di raccolto | Colture in contanti | ||
| Colture orticole | |||
| Colture a filari | |||
| Paese | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Vietnam | |||
| Tailandia | |||
| Indonesia | |||
| Philippines | |||
| Resto dell'Asia-Pacifico | |||
Definizione del mercato
- TASSO DI DOSAGGIO MEDIO - Il tasso di applicazione medio è il volume medio di agenti di biocontrollo applicati per ettaro di terreno agricolo nella rispettiva regione/paese.
- TIPO DI COLTURA - Il tipo di coltura comprende colture a filari (cereali, legumi, semi oleosi), colture orticole (frutta e verdura) e colture commerciali (colture di piantagione, colture da fibra e altre colture industriali)
- FUNZIONE - La funzione di protezione delle colture dei prodotti agricoli biologici comprende prodotti che prevengono o controllano vari stress biotici e abiotici.
- TIPO - Gli agenti di biocontrollo sono predatori naturali e parassitoidi utilizzati per controllare vari parassiti. Gli agenti di biocontrollo comprendono sia microbici (microrganismi) che macrobici (insetti).
| Parola chiave | Definizione |
|---|---|
| Colture da reddito | Le colture commerciali sono colture non consumabili vendute come parte intera o parziale del raccolto per produrre prodotti finali con scopo di lucro. |
| Gestione integrata dei parassiti (IPM). | L’IPM è un approccio rispettoso dell’ambiente e sostenibile per il controllo dei parassiti in varie colture. Implica una combinazione di metodi, inclusi controlli biologici, pratiche colturali e uso selettivo di pesticidi. |
| Agenti di biocontrollo batterico | Batteri utilizzati per controllare parassiti e malattie nelle colture. Funzionano producendo tossine dannose per i parassiti bersaglio o competendo con loro per i nutrienti e lo spazio nell'ambiente di coltivazione. Alcuni esempi di agenti di biocontrollo batterico comunemente usati includono Bacillus thuringiensis (Bt), Pseudomonas fluorescens e Streptomyces spp. |
| Prodotto fitosanitario (PPP). | Un prodotto fitosanitario è una formulazione applicata alle colture per proteggerle da parassiti, come erbe infestanti, malattie o insetti. Contengono uno o più principi attivi con altri coformulanti come solventi, supporti, materiale inerte, agenti bagnanti o adiuvanti formulati per garantire un'efficacia ottimale del prodotto. |
| Patogeno | Un agente patogeno è un organismo che causa una malattia al suo ospite, con la gravità dei sintomi della malattia |
| Parassitoidi | I parassitoidi sono insetti che depongono le uova sopra o all'interno dell'insetto ospite, mentre le loro larve si nutrono dell'insetto ospite. In agricoltura, i parassitoidi possono essere utilizzati come forma di controllo biologico dei parassiti, poiché aiutano a controllare i danni causati dai parassiti alle colture e riducono la necessità di pesticidi chimici. |
| Nematodi entomopatogeni (EPN). | I nematodi entomopatogeni sono nematodi parassiti che infettano e uccidono i parassiti rilasciando batteri dal loro intestino. I nematodi entomopatogeni sono una forma di agenti di biocontrollo utilizzati in agricoltura |
| Micorriza vescicolare-arbuscolare (VAM). | I funghi VAM sono specie di funghi micorrizici. Vivono nelle radici di diverse piante di ordine superiore. Sviluppano una relazione simbiotica con le piante nelle radici di queste piante. |
| Agenti di controllo biologico dei funghi | Gli agenti di biocontrollo fungino sono i funghi benefici che controllano i parassiti e le malattie delle piante. Sono un'alternativa ai pesticidi chimici. Infettano e uccidono i parassiti o competono con i funghi patogeni per i nutrienti e lo spazio |
| Biofertilizzanti | I biofertilizzanti contengono microrganismi benefici che migliorano la fertilità del suolo e promuovono la crescita delle piante |
| Biopesticidi | I biopesticidi sono composti naturali/a base biologica utilizzati per gestire i parassiti agricoli utilizzando effetti biologici specifici |
| Predatori | I predatori in agricoltura sono gli organismi che si nutrono di parassiti e aiutano a controllare i danni causati dai parassiti alle colture. Alcune specie di predatori comuni utilizzate in agricoltura includono coccinelle, merletti e acari predatori |
| Agenti di biocontrollo | Gli agenti di biocontrollo sono organismi viventi utilizzati per controllare i parassiti e le malattie in agricoltura. Sono alternative ai pesticidi chimici e sono noti per il loro minore impatto sull’ambiente e sulla salute umana. |
| Fertilizzanti organici | Il fertilizzante organico è composto da materiale animale o vegetale utilizzato da solo o in combinazione con uno o più elementi o composti di derivazione non sintetica utilizzati per la fertilità del suolo e la crescita delle piante. |
| Idrolizzati proteici (PH) | I biostimolanti a base di idrolizzato proteico contengono aminoacidi liberi, oligopeptidi e polipeptidi prodotti mediante idrolisi enzimatica o chimica di proteine, principalmente di origine vegetale o animale. |
| Biostimolanti/regolatori della crescita delle piante (PGR) | I biostimolanti/regolatori della crescita vegetale (PGR) sono sostanze derivate da risorse naturali per migliorare la crescita e la salute delle piante stimolando i processi vegetali (metabolismo). |
| Emendamenti del suolo | Gli ammendanti del suolo sono sostanze applicate al suolo che ne migliorano la salute, come la fertilità e la struttura del suolo. |
| Estratto di alghe marine | Gli estratti di alghe sono ricchi di micro e macronutrienti, proteine, polisaccaridi, polifenoli, fitormoni e osmoliti. Queste sostanze stimolano la germinazione dei semi e l’attecchimento delle colture, la crescita totale delle piante e la produttività |
| Composti relativi al biocontrollo e/o alla promozione della crescita (CRBPG). | I composti correlati al biocontrollo o alla promozione della crescita (CRBPG) sono la capacità di un batterio di produrre composti per il biocontrollo dei fitopatogeni e la promozione della crescita delle piante. |
| Batteri simbiotici che fissano l'azoto | I batteri simbiotici che fissano l'azoto, come il Rhizobium, ottengono cibo e riparo dall'ospite e, in cambio, aiutano fornendo azoto fisso alle piante. |
| Fissazione dell'azoto | La fissazione dell'azoto è un processo chimico nel suolo che converte l'azoto molecolare in ammoniaca o composti azotati correlati |
| ARS (Servizio Ricerche Agrarie). | ARS è la principale agenzia di ricerca scientifica interna del Dipartimento dell'Agricoltura degli Stati Uniti. Ha lo scopo di trovare soluzioni ai problemi agricoli affrontati dagli agricoltori del paese |
| Regolamento fitosanitario | Le normative fitosanitarie imposte dai rispettivi enti governativi controllano o vietano l'importazione e la commercializzazione di determinati insetti, specie vegetali o prodotti di queste piante per prevenire l'introduzione o la diffusione di nuovi parassiti o agenti patogeni delle piante. |
| Ectomicorrize (ECM). | L'ectomicorriza (ECM) è un'interazione simbiotica dei funghi con le radici alimentatrici delle piante superiori in cui sia la pianta che i funghi traggono vantaggio dall'associazione per la sopravvivenza. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




