

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.32 miliardo di dollari |
| Dimensione del mercato (2031) | 28.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 22.45% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'e-commerce B2B nell'Asia-Pacifico di Mordor Intelligence
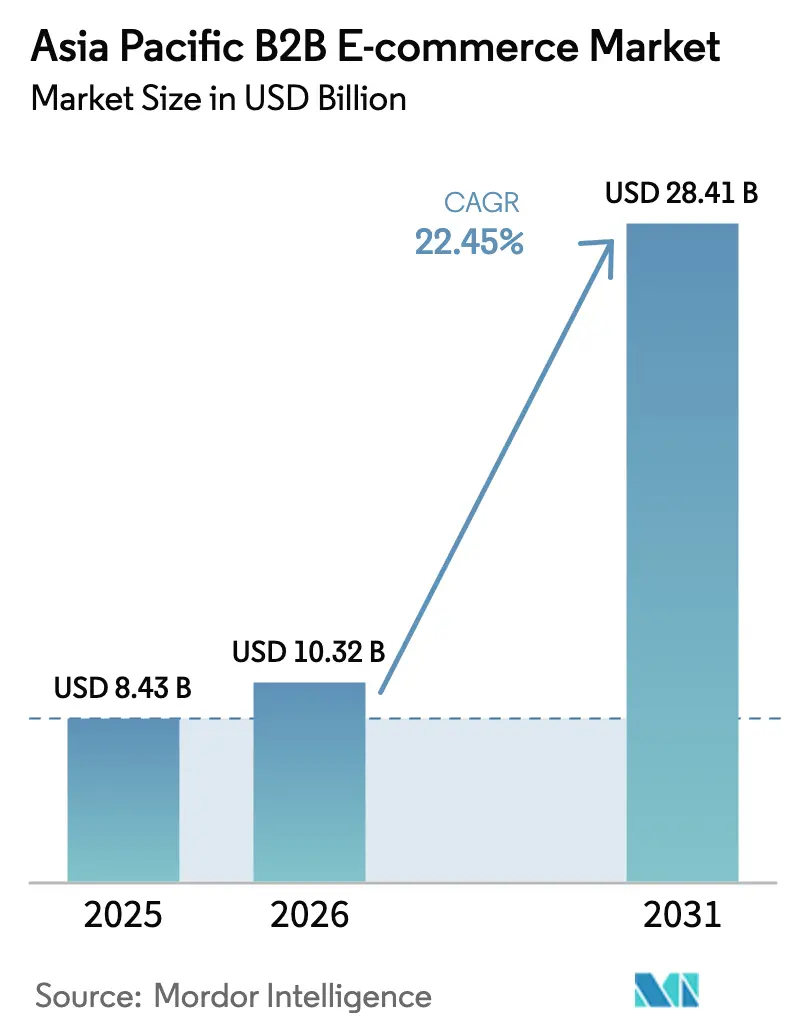
Si stima che il mercato dell'e-commerce B2B nell'area Asia-Pacifico nel 2026 raggiungerà i 10.32 miliardi di dollari, in crescita rispetto agli 8.43 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 28.41 miliardi di dollari, con un CAGR del 22.45% nel periodo 2026-2031. Questa rapida espansione riflette una svolta irreversibile da parte degli acquirenti aziendali verso flussi di approvvigionamento e pagamento digitali, supportata da soluzioni di finanza integrata che sbloccano 242 miliardi di dollari di nuova capacità di capitale circolante per le piccole e medie imprese (PMI). Lo slancio della digitalizzazione è ulteriormente amplificato dai regimi di fatturazione elettronica obbligatori in diverse economie, dalle innovazioni nella connettività fibra-fabbrica e dalle crescenti pressioni per ridurre i rischi nelle supply chain dopo le interruzioni dovute alla pandemia. Mentre le aziende cercano di risparmiare sui costi e ridurre i tempi di ciclo, i marketplace digitali si stanno evolvendo in piattaforme che integrano approvvigionamento, finanziamento e logistica, il tutto in tempo reale. Tuttavia, le frizioni strutturali relative alla conformità fiscale, alla documentazione transfrontaliera e alle lacune nella fiducia nei pagamenti nelle città di livello 2/3 attenuano la curva di crescita altrimenti ripida del mercato.
Punti chiave del rapporto
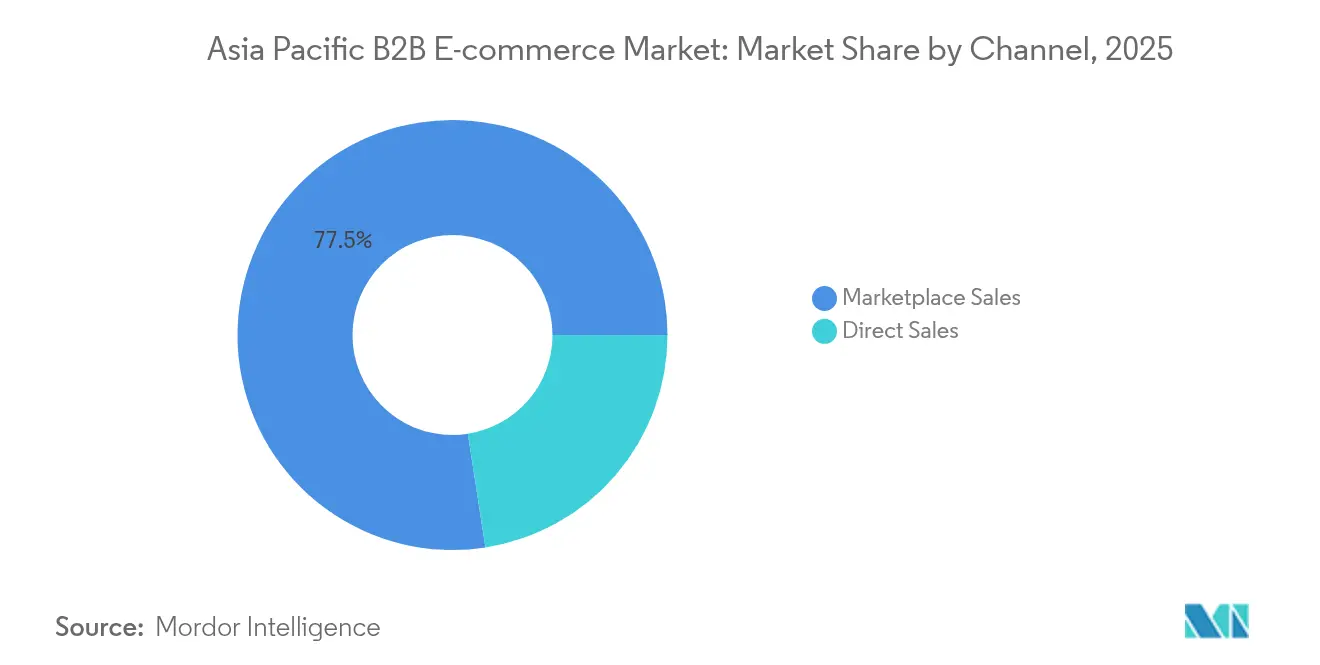
- Per canale, le vendite tramite marketplace hanno rappresentato il 77.45% della quota di mercato dell'e-commerce B2B nell'area Asia-Pacifico nel 2025, mentre i canali di vendita diretta stanno crescendo a un CAGR del 24.8% fino al 2031.
- In base al modello di transazione, nel 69.20 gli ordini nazionali hanno controllato il 2% delle dimensioni del mercato dell'e-commerce B2025B dell'area Asia-Pacifico; i flussi transfrontalieri sono in espansione a un CAGR del 26.1% fino al 2031.
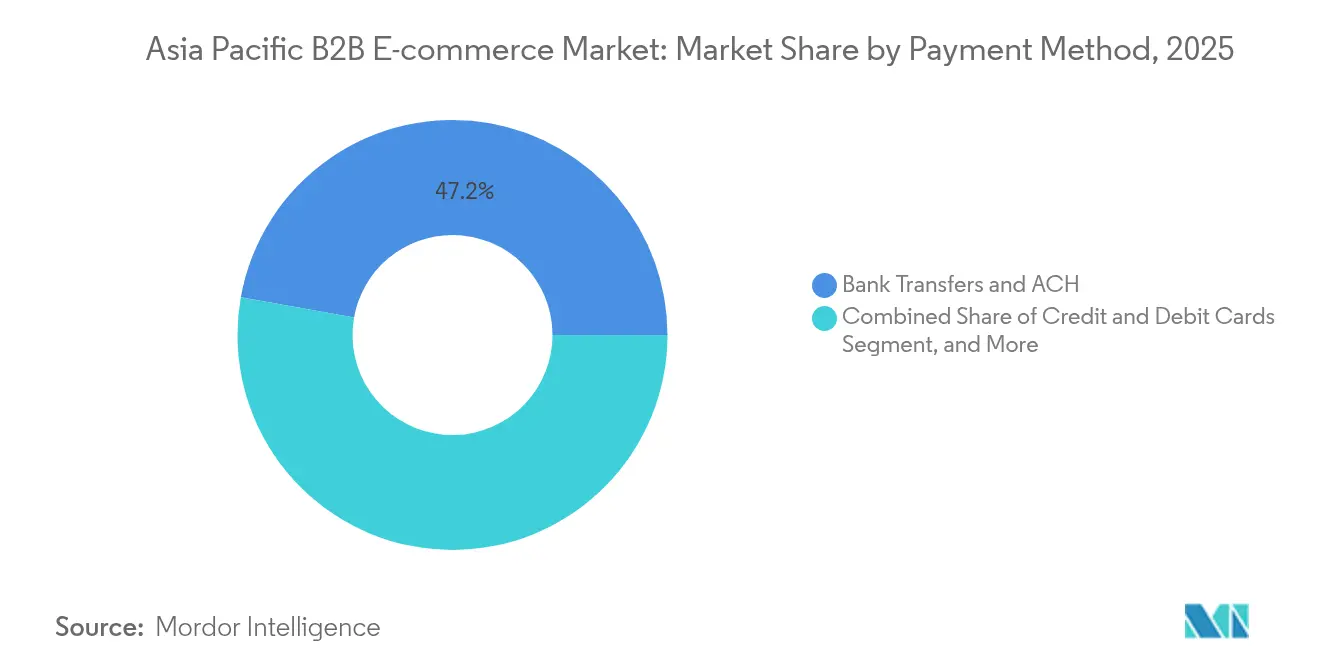
- Per metodo di pagamento, nel 47.20 i bonifici bancari hanno rappresentato il 2% delle dimensioni del mercato dell'e-commerce B2025B dell'area Asia-Pacifico; i portafogli elettronici, i pagamenti in contanti (BNPL) e le opzioni di finanza integrata sono il cluster in più rapida crescita, con un CAGR del 23.9%.
- In base al settore verticale, il settore manifatturiero è in testa con una quota di mercato dell'e-commerce B27.40B nell'area Asia-Pacifico del 2% nel 2025, mentre il settore sanitario e delle scienze della vita registreranno il CAGR più elevato, pari al 26.9% entro il 2031.
- Per paese, la Cina ha dominato con una quota di mercato dell'e-commerce B61.10B nell'area Asia-Pacifico del 2% nel 2025; si prevede che l'India registrerà un CAGR del 24.7% e diventerà il principale Paese in crescita entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'e-commerce B2B nell'Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione degli appalti digitali tra le PMI manifatturiere dell'area APAC | + 3.8% | Cina, India, centri manifatturieri del Sud-est asiatico | Medio termine (2-4 anni) |
| Mandati di fatturazione elettronica guidati dal governo (PEPPOL, GST) | + 2.9% | Singapore, Australia, Giappone, India | A breve termine (≤ 2 anni) |
| L'implementazione del 5G e della fibra consente mercati in tempo reale | + 2.4% | Corea del Sud, Giappone, Cina urbana, Singapore | Medio termine (2-4 anni) |
| API finanziarie integrate riducono il rischio del credito B2B | + 3.1% | India, Asia sud-orientale, mercati emergenti dell'APAC | A lungo termine (≥ 4 anni) |
| Obiettivi di approvvigionamento senza carta orientati alla sostenibilità | + 1.6% | Giappone, Australia, multinazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione degli appalti digitali tra le PMI manifatturiere dell'area APAC
Le PMI del settore manifatturiero stanno abbandonando i flussi di lavoro manuali di richiesta e gli ordini telefonici, poiché la volatilità dei prezzi delle materie prime si è attestata in media tra il 15 e il 20% nel 2024, imponendo controlli più rigorosi sulla spesa. Fornitori come ProcMart hanno aumentato il fatturato da 2.2 miliardi di rupie indiane (0.026 miliardi di dollari) a 6.2 miliardi di rupie indiane (0.072 miliardi di dollari) nell'anno fiscale 2024, offrendo funzionalità di ricerca a catalogo, analisi della spesa e aggiornamenti dinamici dei contratti che riducono i tempi di ciclo degli ordini di acquisto fino al 60%. Mentre i corridoi industriali di primo livello si digitalizzano rapidamente, la penetrazione è in ritardo nei distretti di secondo e terzo livello, dove gli acquisti basati sulle relazioni rimangono radicati.
Gli obblighi di fatturazione elettronica imposti dal governo accelerano l’accelerazione del mercato
La rete nazionale PEPPOL di Singapore ha elaborato 1.2 milioni di fatture provenienti da 50,000 aziende entro il 2024, trasformando la conformità in un catalizzatore per l'adesione alla piattaforma. Le clausole di fatturazione elettronica GST dell'India creano un effetto domino simile, spingendo anche le microimprese sui binari digitali per rimanere fornitori idonei. Quadri interoperabili nell'ambito del futuro ASEAN. [1] Cooperazione economica Asia-Pacifico, "Piattaforme commerciali senza carta nell'era post-COVID-19", apec.org L'accordo quadro sull'economia digitale mira a un valore dell'economia digitale di 1 trilione di dollari entro il 2030, con l'interoperabilità della fatturazione elettronica come pilastro. Le esternalità di rete si intensificheranno man mano che i grandi acquirenti rifiuteranno le fatture cartacee non conformi.
L'infrastruttura 5G consente dinamiche di mercato in tempo reale
Le reti 5G a bassissima latenza stanno trasformando i marketplace B2B da piattaforme di catalogo statiche in ambienti di prezzi dinamici che rispecchiano i sistemi di trading finanziario. L'avanzata implementazione del 5G in Corea del Sud consente la visibilità in tempo reale dell'inventario lungo le catene di approvvigionamento, permettendo ai produttori di adattare le strategie di approvvigionamento in base ai dati in tempo reale sulla capacità dei fornitori. [2] GSMA, “Mobile Economy Asia-Pacific 2023,” gsma.com Questa capacità tecnologica è particolarmente preziosa per i modelli di produzione just-in-time, dove la tempistica degli acquisti ha un impatto diretto sull'efficienza produttiva. I marketplace in tempo reale consentono anche sofisticati meccanismi d'asta per l'approvvigionamento di materie prime, dove i fornitori possono fare offerte in modo dinamico in base alla capacità attuale e ai costi degli input. L'investimento infrastrutturale è considerevole, con gli operatori di telefonia mobile in tutta l'area APAC che investono massicciamente per supportare la copertura 5G che rappresenterà il 41% delle connessioni mobili totali entro il 2030. Tuttavia, le applicazioni B2B si estendono oltre la connettività per includere il monitoraggio della catena di approvvigionamento abilitato dall'IoT e i trigger di approvvigionamento automatizzati basati su sensori di inventario.
Le API finanziarie integrate democratizzano l'accesso al credito B2B
Il punteggio delle transazioni in tempo reale consente ai marketplace di estendere le condizioni di pagamento istantanee a 30 o 60 giorni netti senza dover sostenere un'esposizione diretta al credito. L'API di HSBC si integra nei flussi di pagamento della piattaforma, in modo che i limiti di trade-finance vengano automaticamente inseriti alla conferma del carrello, riducendo la burocrazia da settimane a minuti. La democratizzazione è più evidente nel Sud-est asiatico, dove si prevede che l'adozione di fintech mobile-first supererà il 60% entro il 2030.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità frammentata alle imposte e alle importazioni dell'ASEAN | -2.1% | Stati membri dell'ASEAN, operazioni transfrontaliere | Medio termine (2-4 anni) |
| Bassa fiducia nei pagamenti digitali nei mercati di livello 2/3 | -1.7% | India rurale, Indonesia, Filippine, Vietnam | A breve termine (≤ 2 anni) |
| Elevati costi logistici per merci MRO ingombranti | -1.4% | Regioni di produzione industriale, aree remote | Medio termine (2-4 anni) |
| Preoccupazioni di vendor lock-in tra i conglomerati giapponesi | -0.9% | Mercati aziendali di Giappone e Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La frammentazione del rispetto delle norme fiscali e di importazione dell’ASEAN crea attriti operativi
Ogni giurisdizione ASEAN applica normative IVA, imposte sui servizi elettronici e modelli di liquidazione delle fatture indipendenti. I marketplace devono integrare logiche specifiche per giurisdizione, gonfiando i costi generali e ritardando l'inserimento dei fornitori. L'Indonesia insiste sulla liquidazione fiscale in tempo reale per ogni fattura, mentre il flusso PEPPOL di Singapore rimane volontario, costringendo le piattaforme a destreggiarsi tra due percorsi di integrazione. Queste disparità attenuano le economie di scala che tipicamente accelerano la crescita basata sull'effetto rete.
I deficit di fiducia nei pagamenti digitali limitano la penetrazione del mercato Tier 2/3
I responsabili degli acquisti nei distretti rurali considerano ancora rischiosi i meccanismi di deposito a garanzia o portafoglio elettronico online, preferendo bonifici bancari o pagamenti in contrassegno anche per ordini B2B di alto valore. Le limitate opzioni di ricorso in caso di controversie rafforzano questa cautela. Una ricerca sulle PMI del Sud-Est asiatico rivela che tali lacune di fiducia frenano l'utilizzo del marketplace, nonostante la penetrazione degli smartphone si avvicini all'80%. Le piattaforme rispondono con team di vendita sul campo localizzati e garanzie di pagamento dilazionato, ma l'adozione rimane più lenta al di fuori delle aree metropolitane.
Analisi del segmento
Per canale: il dominio del mercato affronta l'interruzione delle vendite dirette
Nel 77.45, le vendite sui marketplace hanno dominato il 2% del mercato dell'e-commerce B2025B dell'Asia-Pacifico, un retaggio della dipendenza degli acquirenti da elenchi di fornitori aggregati. I portali di vendita diretta, tuttavia, stanno accelerando a un CAGR del 24.8%, poiché i responsabili degli acquisti cercano una maggiore integrazione con i sistemi ERP e logistici. I grandi produttori lanciano portali privati che consentono negoziazioni granulari sui prezzi, riducendo al minimo le commissioni sui marketplace e la perdita di dati.
Questo cambiamento riflette anche l'adozione di soluzioni di finanza integrata all'interno di negozi gestiti dai fornitori, consentendo condizioni di pagamento flessibili, identiche a quelle offerte dai marketplace, senza cedere margini. Mentre la scoperta rimane più semplice sui marketplace orizzontali, gli articoli strategici con volumi ricorrenti migrano sempre più verso canali diretti per un controllo di qualità più rigoroso. Nell'orizzonte di previsione, i marketplace probabilmente si orienteranno verso servizi di finanziamento e distribuzione a valore aggiunto per difendere la propria rilevanza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di transazione: la crescita transfrontaliera supera l'espansione nazionale
Gli ordini nazionali rappresenteranno ancora il 69.20% del mercato dell'e-commerce B2B dell'Asia-Pacifico nel 2025, ma i flussi transfrontalieri cresceranno più rapidamente, con un CAGR del 26.1%, favoriti dalle concessioni tariffarie previste dal Partenariato Economico Regionale Globale. I protocolli commerciali senza carta riducono ora i costi amministrativi per spedizione del 3.8% e i tempi di sdoganamento alla frontiera del 6.7%.
Gli strumenti di copertura valutaria e i calcolatori automatici di dazi integrati nelle piattaforme riducono la barriera operativa per le PMI che desiderano vendere a livello regionale. Tuttavia, la conformità multidimensionale alle normative in materia di IVA, licenze di importazione e localizzazione dei dati rimane onerosa, in particolare per i microesportatori privi di risorse legali. Pertanto, i fornitori di servizi che offrono API integrate per l'intermediazione doganale e la dichiarazione dei redditi possono generare entrate incrementali.
Per metodo di pagamento: i portafogli digitali rimodellano le transazioni B2B
I bonifici bancari tradizionali e i sistemi di clearing automatizzati hanno mantenuto una quota del 47.20% del mercato dell'e-commerce B2B dell'Asia-Pacifico nel 2025, grazie alla familiarità con i registri di controllo e all'integrazione con i registri bancari. Tuttavia, portafogli elettronici, BNPL e opzioni di finanziamento delle fatture registreranno un CAGR del 23.9% fino al 2031, rispecchiando le aspettative di consumo dei responsabili degli acquisti della generazione dei millennial. I motori di rilevamento delle frodi in tempo reale e la messaggistica ISO 20022 migliorano l'accuratezza della riconciliazione, spingendo i CFO ad adottare flussi basati su wallet per gli acquisti a breve termine.
Le soluzioni di conti virtuali sponsorizzate dalle banche colmano il divario di fiducia combinando l'esperienza utente del portafoglio con le tutele bancarie tradizionali. L'ambiguità normativa sui passaporti di moneta elettronica transfrontalieri limita ancora il volume in settori conservativi come la difesa o gli appalti pubblici, ma i sandbox fintech di Hong Kong, Singapore e Australia stanno progressivamente chiarendo i percorsi di licenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore verticale: la leadership manifatturiera sfidata dall'accelerazione dell'assistenza sanitaria
Il settore manifatturiero ha mantenuto una quota di mercato dell'e-commerce B27.40B del 2% nell'area Asia-Pacifico nel 2025, grazie alla complessità degli acquisti nei settori dell'elettronica, dei macchinari e dell'automotive. Le strutture BOM multilivello e le frequenti modifiche ingegneristiche rendono la catalogazione digitale una necessità, che piattaforme come Zetwerk soddisfano attraverso motori di matching dei file CAD e di qualificazione dei fornitori.
Tuttavia, il settore sanitario e delle scienze biologiche crescerà a un CAGR del 26.9%, poiché le autorità di regolamentazione richiedono una tracciabilità completa per dispositivi, reagenti e prodotti farmaceutici. Le piattaforme digitali offrono tracciabilità serializzata, visibilità logistica a temperatura controllata e documentazione di conformità che i flussi di lavoro manuali non possono eguagliare. I flussi di investimento negli hub med-tech di Singapore e Corea del Sud stanno catalizzando portali B2B specializzati in materiali di consumo da laboratorio e forniture per la sperimentazione clinica.
Analisi geografica
La leadership della Cina deriva da una digitalizzazione guidata dalle politiche che ha integrato i parchi industriali con canali di e-commerce transfrontalieri e corsie preferenziali doganali. La Belt and Road Initiative amplia la sua portata di fornitori in Asia centrale e meridionale, rafforzando i vantaggi della scalabilità della piattaforma. Un maggiore controllo geopolitico innesca la diversificazione della catena di approvvigionamento, ma l'aggiornamento dei consumi interni e l'automazione degli acquisti aziendali mantengono una crescita a due cifre.
La traiettoria dell'India è alimentata da misure politiche come la fatturazione elettronica obbligatoria GST, la diffusione della fibra ottica in tutto lo stato e il movimento per le reti aperte che incoraggia il commercio digitale interoperabile. L'onboarding delle PMI accelera con l'abbassamento delle barriere all'ingresso dovute a smartphone a basso costo e interfacce vernacolari. La combinazione tra dividendo demografico e formalizzazione del settore manifatturiero sposterà la quota di mercato regionale in India entro la fine del decennio.
Giappone, Corea del Sud, Australia e Nuova Zelanda rappresentano nodi maturi, dove la penetrazione si aggira già intorno al 40-50%. In questi casi, la crescita incrementale deriva dalla previsione della domanda basata sull'intelligenza artificiale, dal rifornimento automatico basato sull'IoT e dalle scorecard di approvvigionamento basate sui criteri ESG. Nel frattempo, il resto dell'Asia-Pacifico, in particolare Indonesia, Vietnam e Filippine, rappresenta la prossima ondata di volumi, con l'avvicinarsi della convergenza dei quadri normativi nell'ambito dell'Accordo quadro sull'economia digitale dell'ASEAN.
Panorama normativo
La regolamentazione dell'e-commerce B2B nella regione Asia-Pacifico è plasmata dalla conformità al commercio digitale, dagli obblighi di fatturazione e dalle norme sulla responsabilità delle piattaforme, che influenzano l'onboarding e le vendite transfrontaliere. Un importante punto di riferimento recente è il Regolamento n. 19 del 2026 del Ministero del Commercio indonesiano, entrato in vigore l'8 giugno 2026, che ha sostituito il Regolamento n. 31/2023 e ha ampliato gli obblighi per il commercio tramite sistemi elettronici, aumentando le aspettative in merito alla responsabilità e alla governance delle piattaforme.
In materia di facilitazione transfrontaliera, il Gruppo di lavoro sul commercio digitale del RCEP ha adottato il 12 maggio 2026 un quadro di certificazione del marchio di fiducia ufficiale per i siti web B2B, aggiungendo un segnale di conformità formale che può influire sulla visibilità degli esportatori sulle piattaforme di approvvigionamento. In tutta l'ASEAN, l'implementazione disomogenea dei requisiti in materia di protezione dei dati, antiriciclaggio/contrasto al finanziamento del terrorismo e localizzazione dei dati continua ad aumentare i costi di conformità e a frammentare le strategie di ingresso sul mercato per gli operatori dei marketplace regionali e i portali di vendita diretta.
Analisi della catena del valore
La catena del valore dell'e-commerce B2B nella regione Asia-Pacifico comprende la digitalizzazione dei fornitori (catalogo e dati di conformità), l'abilitazione di marketplace o portali diretti (ricerca, flusso di lavoro di approvvigionamento e integrazioni ERP), i sistemi di pagamento e credito (bonifici bancari, portafogli elettronici e finanza integrata) e l'evasione degli ordini o la logistica, con flussi di lavoro post-vendita (resi, garanzia e gestione delle controversie) sempre più integrati nelle stesse piattaforme. Le reti di fatturazione elettronica, sia obbligatorie che volontarie, inclusi gli ecosistemi allineati a PEPPOL evidenziati nel contesto del rapporto, fungono da livello dati che standardizza le fatture e accelera l'integrazione dei fornitori negli acquisti basati su piattaforme.
La creazione di valore si sta spostando verso livelli di orchestrazione che unificano conformità, finanziamento e automazione dei flussi di lavoro. Il framework di fiducia RCEP B2B aggiunge una fase di certificazione esterna che alimenta la logica di individuazione e classificazione sulle piattaforme di approvvigionamento, rendendo la verifica di terze parti e la preparazione agli audit una nuova linea di servizi per i partner dell'ecosistema. Parallelamente, le grandi piattaforme stanno integrando agenti nativi dell'IA nelle operazioni di approvvigionamento e post-acquisto e integrando flussi di lavoro di fatturazione ed esenzione fiscale (compresi i flussi collegati alla GST in India) per ridurre gli attriti negli acquisti per gli acquirenti aziendali e le PMI.
Panorama competitivo
La frammentazione regionale caratterizza il mercato dell'e-commerce B2B dell'Asia-Pacifico. 1688.com e Made-in-China.com di Alibaba dominano i flussi verso la Cina continentale, sfruttando una logistica verticalmente integrata e strumenti di finanziamento nazionali. IndiaMART e Zetwerk consolidano la presenza indiana grazie a solide radici nei distretti manifatturieri e a un know-how di conformità localizzato. In Giappone e Corea del Sud, gli operatori storici si differenziano grazie a toolkit di scambio e integrazione dati ad alta fedeltà, richiesti dai team di approvvigionamento di keiretsu e chaebol.
La concorrenza strategica si sta spostando dalla semplice ampiezza del catalogo all'orchestrazione del flusso di lavoro end-to-end. Gli operatori investono in API finanziarie integrate, calcolatori di dazi transfrontalieri e motori di sourcing basati sull'intelligenza artificiale che suggeriscono i fornitori ottimali in base alla volatilità dei tempi di consegna. La capacità logistica nativa della piattaforma e i moduli di monitoraggio dei punteggi ESG stanno emergendo come nuovi campi di battaglia.
Il consolidamento a livello di mercato rimane moderato, poiché l'eterogeneità fiscale dell'ASEAN crea confini naturali. Tuttavia, le piattaforme ad alto capitale perseguono acquisizioni aggiuntive in settori verticali di nicchia come i beni di consumo per la salute o i materiali da costruzione per acquisire competenze specialistiche in materia di conformità. Ci si aspetta che gli acquirenti di successo unifichino silos di dati eterogenei, creando dashboard unificate a supporto dei centri di eccellenza per gli acquisti regionali.
Leader del settore dell'e-commerce B2B dell'Asia-Pacifico
Alibaba Group Holding Ltd
Amazon.com, Inc.
Flipkart Servizi online Pvt. Ltd.
IndiaMart InterMesh Ltd
eBay Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Estensione dell'iniziativa Zero Commission all'intera categoria moda per circa 90,000 venditori, incluse PMI e marchi D2C. L'estensione rafforza l'attrattiva del marketplace per i venditori e amplia il volume lordo delle merci (GMV) raggiungibile in una categoria ad alta velocità di vendita. Questa mossa migliora le dinamiche dell'e-commerce B2B nella regione APAC, riducendo i costi per i venditori.
- Giugno 2026: Amazon India ha lanciato uno strumento gratuito di assistenza ai venditori basato sull'intelligenza artificiale e costruito su Amazon Bedrock, pensato per le PMI. Lo strumento migliora la produttività dei venditori e la qualità delle inserzioni, potenzialmente incrementando l'onboarding self-service e la velocità delle transazioni. L'iniziativa segnala una maggiore integrazione dell'IA nell'ecosistema B2B della regione APAC.
- Giugno 2026: IndiaMART InterMESH Limited ha approvato la costituzione di una nuova società interamente controllata, IndiaMART Finance Limited, per fornire soluzioni di finanziamento e agevolazione creditizia alle PMI. Questa operazione rafforza le opzioni di finanziamento per le PMI all'interno dell'ecosistema, migliorando la liquidità dei venditori e la fidelizzazione alla piattaforma. L'iniziativa espande il livello dei servizi finanziari nell'ambito dell'e-commerce B2B nella regione Asia-Pacifico.
Ambito del rapporto sul mercato dell'e-commerce B2B nell'Asia-Pacifico
Le piattaforme di e-commerce business-to-business o B2B consentono ad acquirenti e fornitori di interagire e organizzare i risultati finali sfruttando i servizi offerti dalla piattaforma. L'ambito del report comprende le vendite effettuate tramite siti di e-commerce B2B e canali di e-procurement. Tuttavia, le vendite EDI non sono incluse nell'ambito.
Il mercato dell'e-commerce B2B dell'Asia Pacifico è segmentato per canale (vendite dirette e vendite sul mercato) e paese.
Per canale
| Vendita diretta |
| Vendite sul mercato |
Per modello di transazione
| Domestico |
| Transfrontaliera |
Per metodo di pagamento
| Bonifici bancari e ACH |
| Carte di credito e di debito |
| Altri metodi di pagamento |
Per settore verticale
| Produzione |
| Vendita al dettaglio e all'ingrosso |
| Sanità e scienze della vita |
| Automotive |
| Materiali da costruzione e da costruzione |
| Altri verticali del settore |
Per Nazione
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Australia e Nuova Zelanda |
| Resto dell'Asia-Pacifico |
| Per canale | Vendita diretta |
| Vendite sul mercato | |
| Per modello di transazione | Domestico |
| Transfrontaliera | |
| Per metodo di pagamento | Bonifici bancari e ACH |
| Carte di credito e di debito | |
| Altri metodi di pagamento | |
| Per settore verticale | Produzione |
| Vendita al dettaglio e all'ingrosso | |
| Sanità e scienze della vita | |
| Automotive | |
| Materiali da costruzione e da costruzione | |
| Altri verticali del settore | |
| Per Nazione | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dell'e-commerce B2B nell'area Asia-Pacifico?
Il mercato è valutato a 10.32 miliardi di dollari nel 2026 e si avvia a raggiungere i 28.41 miliardi di dollari entro il 2031, il che implica un CAGR del 22.45%.
Quale Paese contribuisce maggiormente al fatturato regionale dell'e-commerce B2B?
La Cina detiene il 61.10% delle entrate regionali grazie alla digitalizzazione sostenuta dal governo e ai corridoi logistici ben sviluppati.
Qual è il segmento in più rapida crescita all'interno del mercato?
Le transazioni transfrontaliere registrano il maggiore slancio, con un CAGR del 26.1%, mentre le riduzioni tariffarie RCEP e gli standard commerciali senza carta prendono piede.
Perché gli strumenti di finanza incorporata sono fondamentali per le piattaforme B2B?
Consentono decisioni in materia di credito in tempo reale, estendono i termini di pagamento ai fornitori e sbloccano opportunità di capitale circolante per le PMI pari a circa 242 miliardi di dollari.
Quali sono i principali acceleratori normativi per l'adozione?
I quadri normativi obbligatori per la fatturazione elettronica, come PEPPOL e la rete GST indiana, spingono i fornitori a digitalizzare le fatture, favorendo una più ampia integrazione sulla piattaforma.
In che cosa le lacune di fiducia limitano ancora i pagamenti digitali B2B?
Le città di livello 2 e 3 in India, Indonesia e Filippine mostrano un persistente scetticismo nei confronti dei pagamenti tramite portafoglio elettronico, rallentandone l'adozione rispetto alle aree metropolitane.


