

Dimensioni e quota del mercato delle chiavi intelligenti per autoveicoli nell'area Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 5.42 miliardo di dollari |
| Dimensione del mercato (2030) | 7.52 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.77% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato delle chiavi intelligenti per autoveicoli nell'area Asia-Pacifico di Mordor Intelligence
Si stima che il mercato delle chiavi intelligenti per autoveicoli dell'area Asia-Pacifico valga 5.42 miliardi di dollari nel 2025 e che raggiungerà i 7.52 miliardi di dollari entro il 2030, con un CAGR del 6.77% nel periodo di previsione (2025-2030).
L'area Asia-Pacifico rimane il principale centro di domanda di sistemi di chiavi intelligenti per autoveicoli, supportata dalla base produttiva di veicoli dominante nella regione e dal costante aumento della penetrazione di funzionalità di praticità e sicurezza nei veicoli di fascia media. Il volume di produzione di veicoli è strutturalmente guidato dalla Cina, seguita da Giappone, India e Corea del Sud, che insieme rappresentano una quota significativa della produzione mondiale di veicoli. Questa scala amplia la base installata di sistemi di chiavi intelligenti montati dagli OEM e sostiene la domanda di chiavi di ricambio e duplicate nell'intero parco veicoli regionale.
Nella regione Asia-Pacifico, l'evoluzione del mercato segue due percorsi tecnologici paralleli. I sistemi di accesso remoto senza chiave convenzionali continuano a rappresentare la maggior parte delle installazioni, grazie alla loro economicità, maturità e all'ampia standardizzazione della piattaforma. Parallelamente, le soluzioni di accesso passivo senza chiave e di chiave digitale tramite smartphone stanno guadagnando terreno. L'adozione è guidata dalle aspettative dei consumatori per l'accesso a mani libere e dalle iniziative degli OEM per rafforzare la sicurezza dei veicoli, tra cui una migliore protezione contro gli attacchi relay grazie a una maggiore precisione di telemetria, elementi sicuri e moderne architetture wireless che combinano BLE, UWB e fallback NFC.
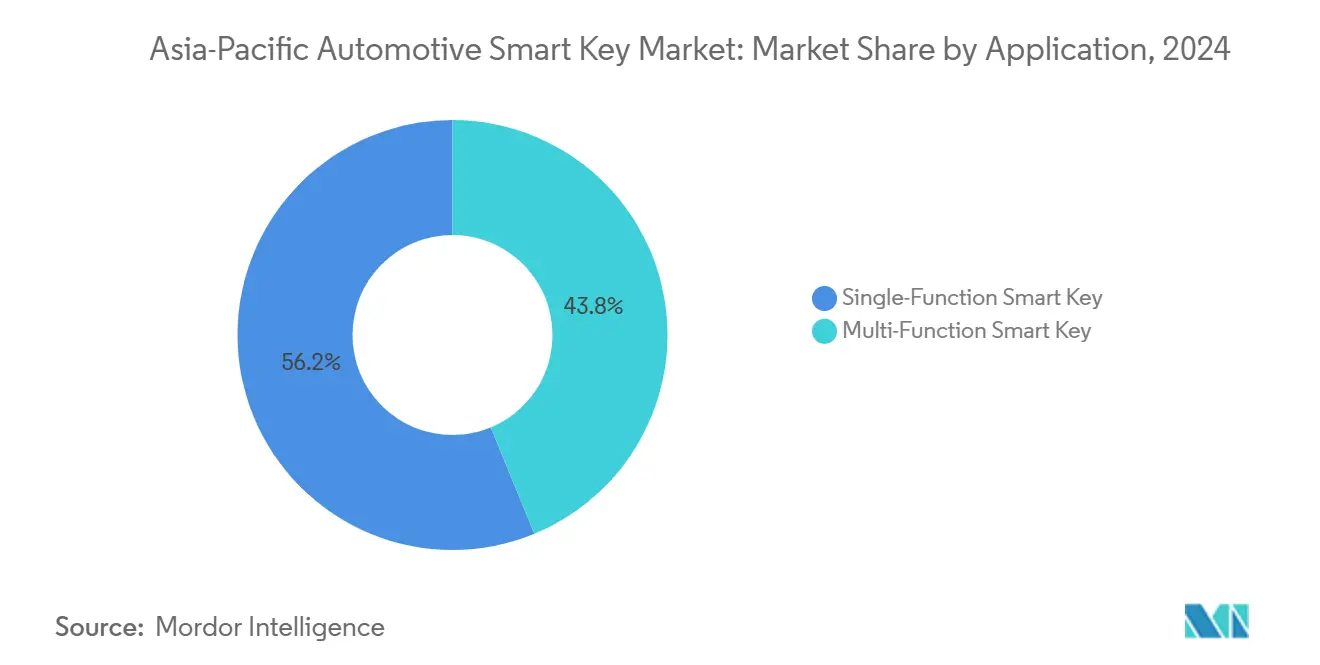
Dal punto di vista della segmentazione, le chiavi intelligenti monofunzione hanno storicamente rappresentato la quota maggiore della domanda, riflettendo l'ampia diffusione nelle piattaforme veicolari ad alto volume. Tuttavia, le chiavi intelligenti multifunzione si posizionano come la categoria di applicazioni in più rapida crescita, poiché gli OEM integrano funzionalità aggiuntive nelle offerte standard. Allo stesso modo, mentre i sistemi di accesso senza chiave a distanza dominano i volumi attuali, si prevede che l'accesso senza chiave passivo crescerà a un ritmo più rapido, poiché le caratteristiche di comfort e sicurezza continuano a diffondersi dai veicoli premium ai segmenti di mercato di massa [1] “Statistiche di produzione (2024)”, Organizzazione internazionale dei produttori di veicoli a motore, oica.net.
Punti chiave del rapporto
- Per applicazione, le chiavi intelligenti monofunzione rappresentavano il 56.23% del mercato nel 2024, mentre si prevede che le chiavi intelligenti multifunzione cresceranno più rapidamente, con un CAGR dell'8.45% nel periodo 2025-2030.
- In base alla tecnologia, l'accesso remoto senza chiave ha rappresentato una quota del 54.36% nel 2024, mentre si prevede che l'accesso passivo senza chiave crescerà a un CAGR più elevato del 9.10% entro il 2030.
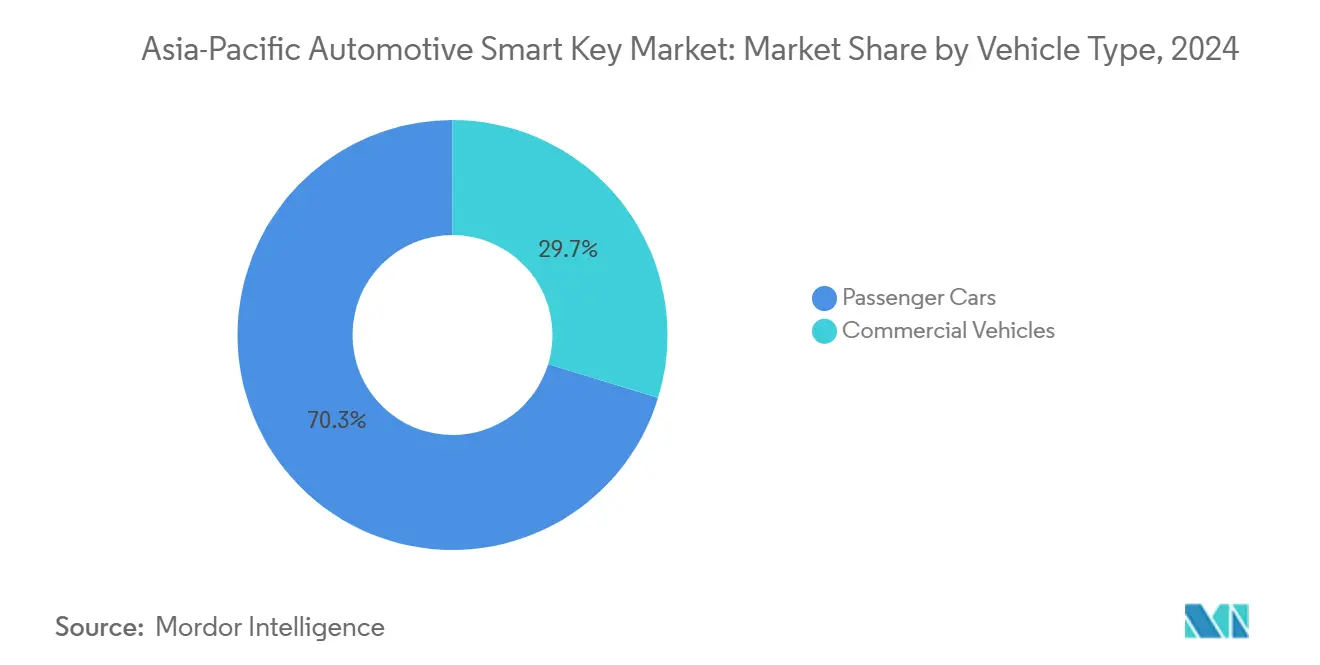
- Per tipologia di veicolo, le autovetture hanno dominato il mercato con una quota del 70.28% nel 2024 e si prevede che cresceranno a un CAGR del 6.85% nel periodo di previsione.
- Per canale di vendita, gli OEM rappresentavano l'87.15% del mercato totale nel 2024, mentre si prevede che il segmento aftermarket registrerà la crescita più rapida, con un CAGR del 9.25% fino al 2030.
- In termini geografici, nel 2024 la Cina deteneva una quota del 42.18% del mercato dell'area Asia-Pacifico, mentre si prevede che il resto dell'area Asia-Pacifico crescerà più rapidamente, con un CAGR dell'8.95% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle chiavi intelligenti per l'automotive nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cascata di funzionalità nelle autovetture di segmento medio | + 1.0% | Ampia base; più forte nei segmenti ad alto volume Cina/India | Medio termine (2–4 anni) |
| Crescita degli equipaggiamenti con ingresso passivo/avviamento passivo | + 0.9% | Più alto in Giappone/Corea e nei mercati urbani ad alta intensità di mercato | Medio termine (2–4 anni) |
| Momentum dell'ecosistema chiave digitale | + 0.8% | Più forti negli ecosistemi guidati dagli smartphone in Cina/Giappone/Corea | A lungo termine (≥ 4 anni) |
| Aumento della spesa per la sicurezza contro i furti senza chiave | + 0.6% | Ampio; più alto dove il rischio di furto è elevato | A breve termine (≤ 2 anni) |
| Maggiore base di produzione di veicoli nell'area Asia-Pacifico | + 0.5% | Centri di produzione Cina/India/Giappone/Corea | Medio termine (2–4 anni) |
| Domanda di sostituzione e duplicazione aftermarket | + 0.3% | Più alto nei grandi parchi e nelle aree metropolitane dense | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Cascata di funzionalità nelle autovetture di segmento medio
La funzionalità Smart Key, un tempo limitata agli allestimenti premium, è sempre più integrata nei veicoli passeggeri di segmento medio. Gli OEM utilizzano funzionalità di comfort visibili per differenziare l'offerta, sfruttando al contempo architetture elettroniche comuni tra gli allestimenti per controllare i costi. Questa dinamica è particolarmente pronunciata nella regione Asia-Pacifico, dove i cicli di aggiornamento dei modelli e l'intensa pressione competitiva accelerano l'inclusione di funzionalità di comfort e sicurezza nelle piattaforme ad alto volume.
Crescita degli impianti di ingresso passivo e di avviamento passivo
I sistemi di accesso remoto senza chiave hanno storicamente dominato le installazioni; tuttavia, i sistemi di accesso passivo e di avviamento passivo si stanno espandendo a un ritmo più rapido. I sistemi passivi aumentano il contenuto per veicolo attraverso antenne aggiuntive, logica di autenticazione e una maggiore integrazione con il veicolo. Con la maggiore standardizzazione delle architetture elettriche ed elettroniche OEM, il costo marginale dell'aggiunta di accesso passivo diminuisce, favorendo una più ampia adozione in tutti i segmenti di veicoli.
Momentum dell'ecosistema chiave digitale (telefoni e dispositivi indossabili)
L'evoluzione di framework di chiavi digitali standardizzati, tra cui soluzioni che combinano UWB, BLE e fallback NFC, riduce il rischio di interoperabilità e consente una più ampia adozione da parte degli OEM, oltre i primi lanci premium. L'area Asia-Pacifico beneficia di un solido ecosistema di smartphone e di una stretta collaborazione tra OEM del settore automobilistico e fornitori di tecnologia di consumo, che accelera l'implementazione di credenziali di accesso basate su telefono e dispositivi indossabili in tutti i portafogli di veicoli.
Aumento della spesa per la sicurezza contro i metodi di furto senza chiave
Il miglioramento della sicurezza è diventato un fattore chiave per gli aggiornamenti dei sistemi di chiavi intelligenti. OEM e fornitori stanno investendo in crittografia più avanzata, elementi di sicurezza e tecnologie di limitazione della distanza come UWB per affrontare i rischi di furto di tipo relay. Questi aggiornamenti di sicurezza sono sempre più integrati nelle architetture di chiavi intelligenti di nuova generazione, collegando standard di sicurezza più elevati a una più ampia adozione del sistema.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di sicurezza informatica e sicurezza dei dati | -0.7% | Ampio; più alto dove le chiavi digitali scalano più velocemente | Medio termine (2–4 anni) |
| Sensibilità ai costi nei segmenti di ingresso | -0.6% | Maggiore impatto nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Rischi di interoperabilità e frammentazione standard | -0.4% | Interregionale; influisce sulle credenziali basate sul telefono | A lungo termine (≥ 4 anni) |
| Volatilità dell'offerta di componenti RF e semiconduttori | -0.3% | Ampio; impatto maggiore nei cicli di fornitura ristretti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di sicurezza informatica e sicurezza dei dati
Con l'aumentare della connettività dei sistemi di chiavi intelligenti, in particolare attraverso le implementazioni di chiavi digitali, la potenziale superficie di attacco si espande. Ciò incrementa i requisiti di convalida, certificazione e gestione della sicurezza informatica durante l'intero ciclo di vita. La crescente preoccupazione per la sicurezza dei dati e la criminalità informatica aggiunge complessità e costi ai programmi di sviluppo degli OEM e dei fornitori, frenando la rapida implementazione [2] “Car Connectivity Consortium Publishes Digital Key Release 3.0,” Car Connectivity Consortium, carconnectivity.org.
Sensibilità ai costi nei segmenti dei veicoli entry-level
Nelle categorie di veicoli entry-level, sensibili al prezzo, gli OEM spesso limitano la funzionalità delle chiavi intelligenti agli allestimenti di livello superiore. I sistemi di accesso passivo e le chiavi intelligenti multifunzione comportano costi aggiuntivi sia hardware che software, il che limita la penetrazione nei modelli ad alto volume e a costi ottimizzati. Di conseguenza, l'adozione procede più rapidamente nei segmenti medio-alto rispetto ai veicoli entry-level, moderando l'espansione complessiva del mercato.
Analisi del segmento
Per applicazione: chiave intelligente monofunzione vs. chiave intelligente multifunzione
Le chiavi intelligenti monofunzione, limitate al blocco/sblocco principale e all'autorizzazione di base, rimangono il punto di riferimento per i volumi di vendita nella regione Asia-Pacifico. Questi sistemi offrono un forte valore percepito a costi contenuti e sono ampiamente utilizzati nei principali veicoli per il trasporto passeggeri. Gli OEM in genere standardizzano l'elettronica di base, offrendo al contempo funzionalità di accesso intelligente in modo selettivo su tutti gli allestimenti, per bilanciare l'attrattiva delle funzionalità con la gestione dei margini.
Le chiavi intelligenti multifunzione, che supportano l'avvio passivo, l'accesso al bagagliaio o al bagagliaio, impostazioni utente personalizzate e una maggiore integrazione con i moduli di controllo della carrozzeria, sono destinate a una crescita più rapida. Gli OEM si affidano sempre più al bundle di funzionalità per migliorare l'esperienza utente e differenziare l'offerta. Le ricerche regionali identificano costantemente le chiavi intelligenti multifunzione come la classe di applicazioni in più rapida crescita, a dimostrazione dei continui aggiornamenti in termini di praticità e sicurezza.
Per tecnologia: accesso remoto senza chiave vs. accesso passivo senza chiave
L'accesso remoto senza chiave (RKE) domina l'attuale base installata grazie alla sua lunga esperienza, alla comprovata affidabilità e alla relativamente semplice integrazione nei veicoli. La solida standardizzazione tra i fornitori di primo livello consente un'implementazione ottimizzata in termini di costi, supportando un'elevata penetrazione nelle piattaforme di veicoli di grandi dimensioni.
Si prevede che l'accesso senza chiave passivo (PKE) si espanderà a un ritmo più rapido, poiché l'accesso senza mani diventerà un requisito di base nei veicoli di segmento medio-alto. I sistemi PKE offrono un valore aggiunto in termini di contenuti, grazie ad antenne aggiuntive, logica di autenticazione e una maggiore integrazione. I miglioramenti della sicurezza, tra cui una convalida di prossimità migliorata nelle implementazioni avanzate, supporteranno ulteriormente l'espansione del valore di mercato, anche se la penetrazione delle unità aumenterà più gradualmente.
Per tipo di veicolo: autovetture vs. veicoli commerciali
Le autovetture rappresentano il bacino di domanda più ampio, poiché comfort e praticità sono fondamentali nelle decisioni di acquisto e gli OEM aggiornano regolarmente le architetture elettroniche. L'ampia base produttiva di veicoli passeggeri dell'area Asia-Pacifico, guidata da Cina, Giappone, India e Corea del Sud, supporta un aumento costante della penetrazione delle chiavi intelligenti nelle diverse piattaforme di modelli.
L'adozione dei veicoli commerciali rimane più selettiva e in genere è giustificata dalla sicurezza della flotta, dalla gestione degli accessi dei conducenti e dalla praticità operativa. Tuttavia, poiché i veicoli commerciali leggeri condividono sempre più piattaforme ed elettronica con le autovetture, le funzionalità smart key si stanno gradualmente diffondendo nella logistica urbana e nelle flotte di servizi.
Per canale di vendita: OEM vs. Aftermarket
Gli OEM rappresentano la maggior parte del valore di mercato, poiché i sistemi di chiavi intelligenti sono profondamente integrati con i moduli di controllo della carrozzeria, gli immobilizzatori e i sistemi di sicurezza del veicolo. L'installazione in fabbrica offre il percorso di integrazione più fluido e beneficia della standardizzazione dell'elettronica a livello di piattaforma.
La domanda aftermarket è sostenuta dalle esigenze di sostituzione e duplicazione, nonché dai proprietari di flotte e veicoli usati che cercano upgrade più pratici. Tuttavia, i crescenti sistemi di sicurezza e le protezioni crittografiche aumentano le barriere tecniche per l'approvvigionamento non OEM, spostando le opportunità di maggior valore verso canali di assistenza autorizzati e soluzioni certificate.
Analisi geografica
Mercato cinese delle chiavi intelligenti per autoveicoli
La Cina è strutturalmente il principale contributore, grazie alla sua scala di produzione di veicoli, al suo ambiente competitivo denso e alla rapida adozione di funzionalità da parte di marchi nazionali e joint venture. Questa presenza produttiva sostiene sia i volumi di installazione delle chiavi intelligenti OEM sia la domanda di ricambi a valle.
Mercato delle chiavi intelligenti per il settore automobilistico nella regione Asia-Pacifico
Giappone e Corea del Sud vantano elevati tassi di penetrazione, supportati da solide piattaforme OEM nazionali e da ecosistemi di fornitori Tier-1 maturi. L'India e il resto dell'area Asia-Pacifico rappresentano mercati in crescita incrementale, trainati dalla crescente adozione nei veicoli di fascia media e dalla graduale espansione delle funzionalità di praticità e sicurezza in fasce di prezzo più ampie.
Panorama competitivo
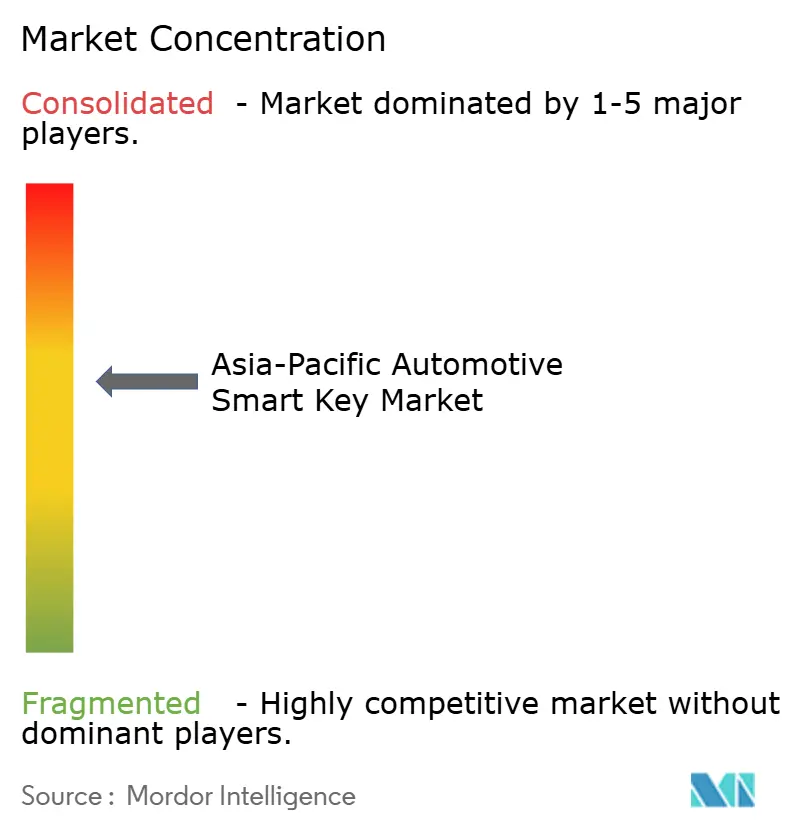
Il mercato delle chiavi intelligenti per il settore automobilistico nell'area Asia-Pacifico mostra una concentrazione media, con un mix di Tier-1 globali e solidi specialisti regionali/fornitori OEM. La differenziazione competitiva è guidata dalla sicurezza del sistema, dalla predisposizione all'interoperabilità (standard per chiavi digitali), dalle prestazioni dell'architettura RF in ambienti densi e dalla riduzione dei costi per piattaforme ad alto volume.
Leader del settore delle chiavi intelligenti per l'automotive nell'area Asia-Pacifico
Corporazione Denso
Tokai Rika Co., Ltd.
Continental AG
ZF Friedrichshafen AG
Valeo SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: il Car Connectivity Consortium (CCC) ha annunciato l'espansione della sua presenza nell'area Asia-Pacifico, in particolare in Cina, per supportare l'adozione della chiave digitale CCC, sottolineando una più profonda collaborazione tra i membri e l'abilitazione/certificazione localizzata per promuovere implementazioni di chiavi digitali sicure e interoperabili tra OEM e fornitori nella regione.
- Febbraio 2024: Samsung ha ampliato la compatibilità della "chiave digitale" di Samsung Wallet per selezionare i veicoli Volvo Cars e Polestar, consentendo agli utenti Galaxy di bloccare/sbloccare e avviare i veicoli supportati tramite smartphone, favorendo una più ampia adozione del telefono come chiave negli ecosistemi APAC.
Ambito del rapporto sul mercato delle chiavi intelligenti per l'automotive nell'area Asia-Pacifico
I sistemi di chiavi intelligenti per autoveicoli sono soluzioni di accesso e autorizzazione elettroniche che consentono l'accesso sicuro al veicolo e (in molte configurazioni) l'avviamento del motore mediante lo scambio di credenziali crittografate tra il veicolo e un portachiavi elettronico o un dispositivo mobile compatibile.
L'ambito include la segmentazione per applicazione (chiave intelligente monofunzione e chiave intelligente multifunzione), tecnologia (accesso remoto senza chiave e accesso passivo senza chiave), tipologia di veicolo (autovetture e veicoli commerciali), canale di vendita (OEM e aftermarket) e area geografica (Cina, India, Giappone, Corea del Sud, Australia e resto dell'Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Chiave intelligente monofunzione |
| Accesso remoto senza chiave |
| Accesso passivo senza chiave |
| Veicoli passeggeri |
| Veicoli commerciali |
| OEM |
| aftermarket |
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia |
| Tailandia |
| Indonesia |
| Resto dell'Asia-Pacifico |
| Segmentazione per applicazione (valore, USD) | Chiave intelligente monofunzione |
| Segmentazione per tecnologia (valore, USD) | Accesso remoto senza chiave |
| Accesso passivo senza chiave | |
| Segmentazione per tipo di veicolo (valore, USD) | Veicoli passeggeri |
| Veicoli commerciali | |
| Segmentazione per canale di vendita (valore, USD) | OEM |
| aftermarket | |
| Segmentazione per Paese/Cluster (Valore, USD) | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Tailandia | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle chiavi intelligenti per autoveicoli nella regione Asia-Pacifico?
Si stima che nel 2025 ammonterà a 5,423.06 milioni di dollari e si prevede che raggiungerà i 7,524.29 milioni di dollari entro il 2030.
Quale tecnologia è oggi la più adottata nella regione Asia-Pacifico?
L'accesso remoto senza chiave è attualmente in testa alla classifica delle tecnologie adottate, supportato da architetture ampiamente diffuse e ottimizzate in termini di costi.
Quale categoria di applicazioni sta crescendo più rapidamente nell'orizzonte di previsione?
Le chiavi intelligenti multifunzione si posizionano come il segmento applicativo in più rapida crescita, con l'espansione del raggruppamento delle funzionalità.
Perché l'accesso passivo senza chiave sta crescendo più velocemente dell'accesso remoto senza chiave?
La preferenza dei consumatori per la comodità a mani libere e l'evoluzione del design di sicurezza più efficace favoriscono una più rapida adozione del PKE.
Quale paese è il principale motore della domanda nell'area Asia-Pacifico?
La Cina sostiene la domanda grazie alla più grande produzione di veicoli della regione (31.28 milioni di veicoli nel 2024).


