

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.73 miliardo di dollari |
| Dimensione del mercato (2031) | 1.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.81% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sensori reed per il settore automobilistico nella regione Asia-Pacifico a cura di Mordor Intelligence.
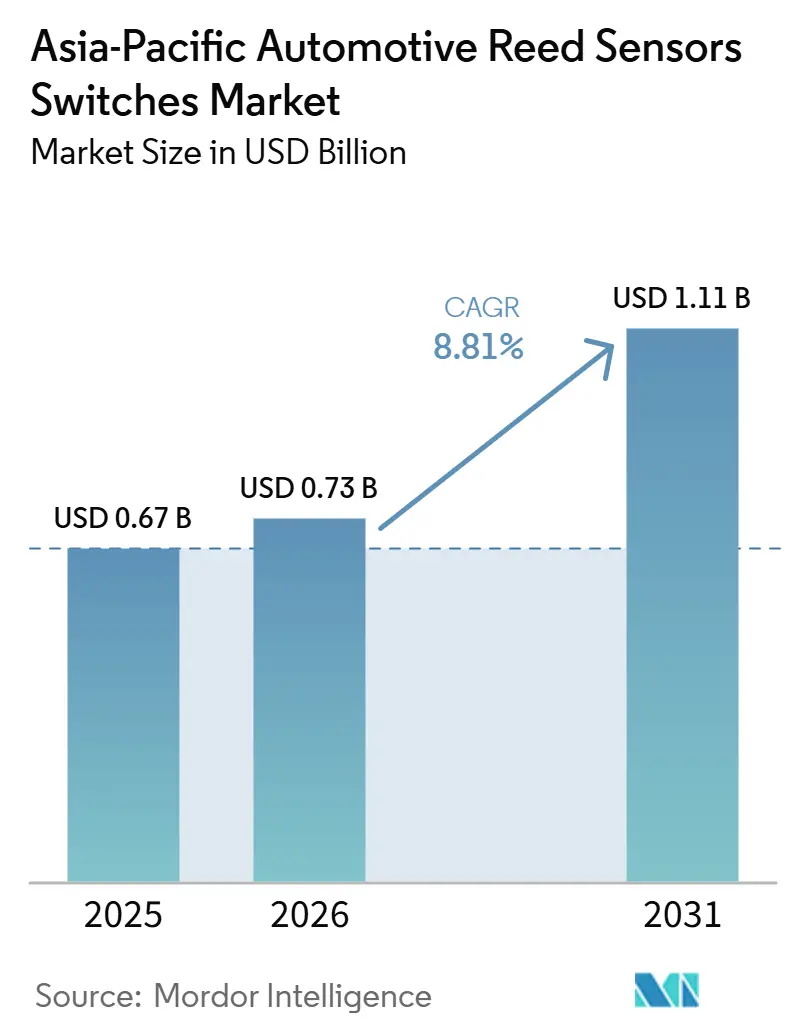
Si prevede che il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico crescerà da 0.67 miliardi di dollari nel 2025 a 0.73 miliardi di dollari nel 2026 e a 1.11 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.81% tra il 2026 e il 2031. L'elettrificazione sta aumentando il numero di punti di rilevamento nei pacchi batteria, nelle prese di ricarica e nei circuiti ad alta tensione. La regione conserva inoltre un'ampia base di veicoli convenzionali che sostiene la domanda di elettronica di bordo e sensori di livello dei fluidi. I fornitori stanno cercando un equilibrio tra la pressione sui costi esercitata dai produttori locali e la necessità di qualificare componenti avanzati per le piattaforme dei veicoli elettrici. Le applicazioni per batterie e ricarica offrono un percorso più chiaro verso una domanda a valore aggiunto rispetto alle consolidate posizioni nel settore dell'elettronica di bordo. Il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico dipende quindi dalla continua produzione di veicoli, dall'affidabile implementazione di infrastrutture di ricarica e dall'accesso dei fornitori ai programmi di progettazione OEM.
Punti chiave del rapporto
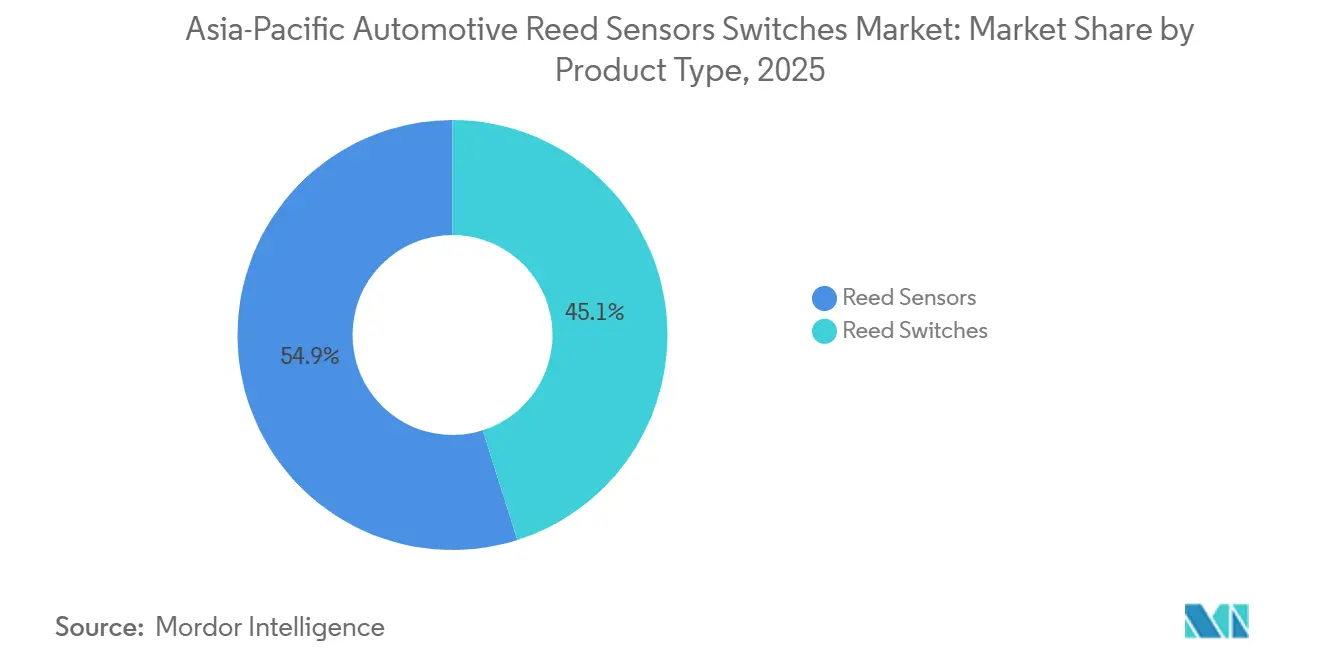
- Per tipologia di prodotto, gli interruttori reed detenevano il 54.89% della quota di mercato degli interruttori per sensori reed per autoveicoli nella regione Asia-Pacifico nel 2025, mentre si prevede che i sensori reed cresceranno a un CAGR del 10.54% fino al 2031.
- Per quanto riguarda le applicazioni, l'elettronica di bordo ha rappresentato il 27.61% della quota di mercato degli interruttori a sensore reed per autoveicoli nella regione Asia-Pacifico nel 2025, mentre si prevede che i sistemi di batterie e ricarica cresceranno a un CAGR del 14.24% fino al 2031.
- Per quanto riguarda le applicazioni, l'elettronica di bordo ha rappresentato il 27.61% della quota di mercato degli interruttori a sensore reed per autoveicoli nella regione Asia-Pacifico nel 2025, mentre si prevede che i sistemi di batterie e ricarica cresceranno a un CAGR del 14.2% fino al 2031.
- Per canale di vendita, i produttori di apparecchiature originali (OEM) detenevano una quota di fatturato dell'82.83% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9.24% fino al 2031.
- Per tipologia di propulsione, i veicoli con motore a combustione interna detenevano una quota di fatturato del 43.27% nel 2025, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 15.24% fino al 2031.
- Dal punto di vista geografico, la Cina deteneva una quota di fatturato del 59.89% nel 2025, mentre si prevede che il resto dell'Asia-Pacifico crescerà a un tasso annuo composto del 21.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli interruttori a sensore reed per il settore automobilistico nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scala del volume guidata dalla Cina | + 1.6% | Cina (con ripercussioni sull'area APAC) | A breve termine (≤ 2 anni) |
| Accelerazione dei veicoli elettrici emergenti nell'area APAC | + 1.3% | India + SEA + Oceania | A breve termine (≤ 2 anni) |
| Espansione dell'ecosistema di ricarica | + 1.1% | Corridoi urbani e autostradali | A breve termine (≤ 2 anni) |
| Base di produzione di autovetture | + 0.9% | Pan-APAC | Medio termine (2-4 anni) |
| Elettrificazione della flotta commerciale | + 0.7% | Cina + India + SEA | Medio termine (2-4 anni) |
| Localizzazione OEM e riduzione dei costi | + 0.5% | Principali centri di produzione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scala NEV della Cina accelera la domanda di sensori collegati ai veicoli elettrici
Le vendite di veicoli a nuova energia in Cina hanno raggiunto volumi significativi, rappresentando quasi la metà delle vendite totali di veicoli. Questa portata sta alimentando la domanda di componenti di commutazione nei sistemi di gestione delle batterie, monitoraggio dell'isolamento e disconnessione ad alta tensione. I veicoli elettrici a batteria rappresentano la maggior parte del mix di veicoli a nuova energia in Cina, secondo l'Oxford Institute for Energy Studies [1] “China New Energy Vehicle Update: A Slowdown and Shift to Battery-Electric Vehicles,” Oxford Energy Comment, oxfordenergy.org. . Ogni piattaforma elettrica a batteria richiede funzioni di rilevamento aggiuntive rispetto a quelle utilizzate nei veicoli convenzionali. L'espansione delle esportazioni cinesi di veicoli a nuova energia sta anche estendendo l'uso di componenti assemblati a livello regionale ai programmi di veicoli esteri. La qualificazione rispetto agli standard automobilistici e ai requisiti IATF 16949 rimane importante per i fornitori che cercano di ottenere contratti OEM nazionali.
I mercati emergenti dell'area APAC stanno registrando un'adozione di veicoli elettrici in forte crescita, partendo da una base più piccola
Secondo l'Agenzia Internazionale dell'Energia, le vendite di auto elettriche al di fuori della Cina nella regione Asia-Pacifico sono aumentate significativamente di anno in anno. Questo ritmo indica che l'adozione dei veicoli elettrici si sta espandendo in diversi mercati secondari di produzione e vendita. L'India ha registrato una crescita sostanziale delle vendite di veicoli elettrici, con una penetrazione del mercato in costante aumento [2] "Global EV Outlook 2026 Executive Summary", International Energy Agency, iea.org.
La Thailandia ha registrato un numero considerevole di veicoli elettrici a batteria, con i veicoli elettrici che rappresentano una quota crescente delle vendite di auto nuove. Anche le vendite di autovetture a zero emissioni in Indonesia hanno superato una soglia significativa, secondo l'International Council on Clean Transportation. Queste tendenze stanno aumentando la domanda di componenti di rilevamento a basso costo utilizzati nelle piattaforme di veicoli di massa.
I programmi di infrastrutture di ricarica rafforzano l'ecosistema dei moduli di ricarica e delle rampe per veicoli elettrici
L'infrastruttura di ricarica crea domanda di componenti di rilevamento che vanno oltre il veicolo stesso. Il programma indiano PM E-Drive ha stanziato fondi per le stazioni di ricarica pubbliche, puntando a decine di migliaia di colonnine di ricarica rapida, e una parte dei fondi è già stata approvata. Anche Thailandia e Indonesia stanno sviluppando reti di ricarica per supportare una maggiore diffusione dei veicoli elettrici. I connettori di ricarica possono richiedere dispositivi di interblocco per il rilevamento di urti e inclinazioni. Queste installazioni rappresentano un'ulteriore fonte di domanda per il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico, oltre alla produzione di veicoli.
L'ampia base di veicoli passeggeri sostiene la domanda di elettronica di bordo mentre i veicoli elettrici crescono
Le autovetture hanno rappresentato la quota maggiore del segmento di tipologia di veicolo. La base installata supporta la domanda di serrature per porte, attuatori per alzacristalli, sensori per sedili, blocchi per cinture di sicurezza e indicatori di livello dei fluidi. Un'autovettura, sia convenzionale che ibrida, può utilizzare un numero significativo di punti di rilevamento reed per queste funzioni.
I veicoli ibridi e ibridi plug-in mantengono molte posizioni di rilevamento preesistenti, aggiungendo al contempo funzioni di isolamento della batteria e del motore. Alcuni progetti di veicoli elettrici consolidano il rilevamento della carrozzeria tramite controller di dominio. Pertanto, per il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico, un impegno costante nella progettazione da parte degli OEM è più importante della sola esposizione ai volumi di vendita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione del sensore allo stato solido | -1.3% | Pan-APAC | Medio termine (2-4 anni) |
| Volatilità delle politiche sui mercati | -1.0% | Resto dell'APAC | A breve termine (≤ 2 anni) |
| Affidabilità di ricarica non uniforme | -0.7% | APAC emergente | Medio termine (2-4 anni) |
| Onere di conformità alla localizzazione | -0.5% | Principali centri di produzione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione di sostituzione dai sensori allo stato solido in alcuni casi d'uso
I circuiti integrati a effetto Hall e magnetoresistenza a tunnel sono sempre più utilizzati nei sistemi di rilevamento della posizione del piantone dello sterzo, della posizione del pedale e della velocità di trasmissione. Queste applicazioni richiedono prestazioni diagnostiche e di sicurezza funzionale che i semplici interruttori reed non sono in grado di fornire. Melexis ha introdotto un dispositivo programmabile in grado di rilevare più posizioni nei sistemi di chiusura centralizzata e delle serrature elettroniche.
La sostituzione rimane limitata nei circuiti di interblocco per la modalità di risparmio energetico della batteria, nei circuiti di disconnessione ad alta tensione e nei sensori di livello dei fluidi. I componenti reed mantengono l'isolamento galvanico a soglie di alta tensione e funzionano senza assorbimento di corrente a riposo nel contesto progettuale citato. Il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico risente della pressione in alcuni nodi dell'elettronica di bordo, mentre la domanda rimane elevata nelle applicazioni con rigorosi requisiti di isolamento.
Le correzioni politiche e di mercato possono riordinare le rampe a breve termine
Le modifiche agli incentivi per i veicoli elettrici possono alterare le tempistiche degli ordini di veicoli e componenti. Il quadro normativo cinese in materia di tassazione sugli acquisti di veicoli a nuova energia (NEV) ha stimolato la domanda prima della scadenza prevista dalla normativa. La Thailandia ha rivisto i termini dei programmi EV3 e EV3.5 per supportare i produttori orientati all'esportazione. Tali modifiche possono ridurre la visibilità per i fornitori che supportano i programmi per i nuovi veicoli.
I fornitori di lamelle con qualifiche valide in più paesi possono ridurre la dipendenza da un unico sistema di sovvenzioni. Possono inoltre mantenere la propria attività nel settore dei veicoli convenzionali anche in caso di modifiche ai piani di produzione dei veicoli elettrici.
Analisi del segmento
Per tipo di prodotto: i sensori Reed si espandono più velocemente
Nel 2025, gli interruttori reed rappresentavano il 54.89% del valore di mercato per tipologia di prodotto, mentre si prevede che i sensori reed cresceranno a un tasso annuo composto (CAGR) del 10.54% fino al 2031. I sensori reed stanno guadagnando terreno perché i sistemi dei veicoli elettrici richiedono moduli di rilevamento integrati anziché semplici interruttori a tubo di vetro.
Il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico continua a fare affidamento su questa tecnologia per le applicazioni ad alto volume nell'elettronica di bordo. Cina, India, Giappone e Corea del Sud dispongono di ampie flotte di veicoli convenzionali che supportano questo utilizzo. La corrente di standby nulla e la tenuta ermetica rimangono caratteristiche preziose nelle applicazioni con porte e sensori di livello dei fluidi, spesso soggette all'umidità. I sensori reed sono generalmente utilizzati nel rilevamento dello stato della batteria, nel monitoraggio del raffreddamento e nei circuiti di isolamento con specifiche di affidabilità più stringenti. Questa combinazione favorisce un passaggio a componenti di maggior valore senza tuttavia eliminare la domanda di interruttori di base. Nippon Aleph identifica le credenziali di gestione della qualità IATF 16949 per le applicazioni automobilistiche, inclusi gli usi relativi alla sicurezza. I requisiti di qualificazione stabiliti possono limitare l'accesso ai fornitori che competono solo sul prezzo unitario.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'elettronica di bordo è un fattore determinante per la domanda; i sistemi di batterie e ricarica guidano la crescita
Si prevede che i sistemi di batterie e ricarica cresceranno a un CAGR del 14.2% dal 2026 al 2031. Il segmento beneficia del rilevamento dello stato della batteria, del monitoraggio dell'isolamento e dei blocchi di interblocco dell'ingresso di ricarica su ogni nuova piattaforma di veicoli elettrici a batteria. L'elettronica di bordo deteneva la quota di mercato maggiore, pari al 27.6% nel 2025. Include applicazioni comuni in portiere, sedili, finestrini, serrature e circuiti di sicurezza. Affronta inoltre un rischio di sostituzione più diretto da parte dei dispositivi a stato solido nelle serrature elettroniche e nelle funzioni delle portiere a più posizioni. Le dimensioni del mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico per applicazioni di batterie e ricarica aumentano con l'elettrificazione dei veicoli, che aggiunge esigenze di rilevamento ad alta tensione.
I sistemi motore e di trasmissione, i sistemi di sicurezza e protezione, nonché i sistemi di trasmissione e frenatura, rimangono applicazioni consolidate di fascia media. Queste funzioni mantengono componenti a interruttore reed laddove prezzo, storia progettuale e requisiti di qualificazione favoriscono le soluzioni esistenti. I sistemi di infotainment e comfort rappresentano un'area di applicazione più piccola, con una domanda legata ai livelli di equipaggiamento del veicolo. I sistemi di batterie e ricarica offrono un profilo di crescita più favorevole rispetto alle posizioni mature dell'elettronica di bordo. Un fornitore focalizzato sull'elettronica di bordo potrebbe subire pressioni su prezzi e volumi man mano che le alternative a stato solido sostituiscono gli interruttori reed. Un fornitore qualificato per i sistemi di batterie e ricarica è in una posizione migliore per servire i nuovi programmi di piattaforma. Secondo l'ICCT, i camion pesanti elettrici a batteria hanno conquistato una quota di mercato significativa in Cina, con un'adozione in continua crescita. I pacchi batteria per camion pesanti richiedono componenti di isolamento e monitoraggio delle condizioni che aumentano il contenuto di sensori per veicolo. Il mix di applicazioni, pertanto, influenza l'esposizione dei fornitori nel mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico.
Per tipo di veicolo: dominano le autovetture; i veicoli commerciali crescono più velocemente
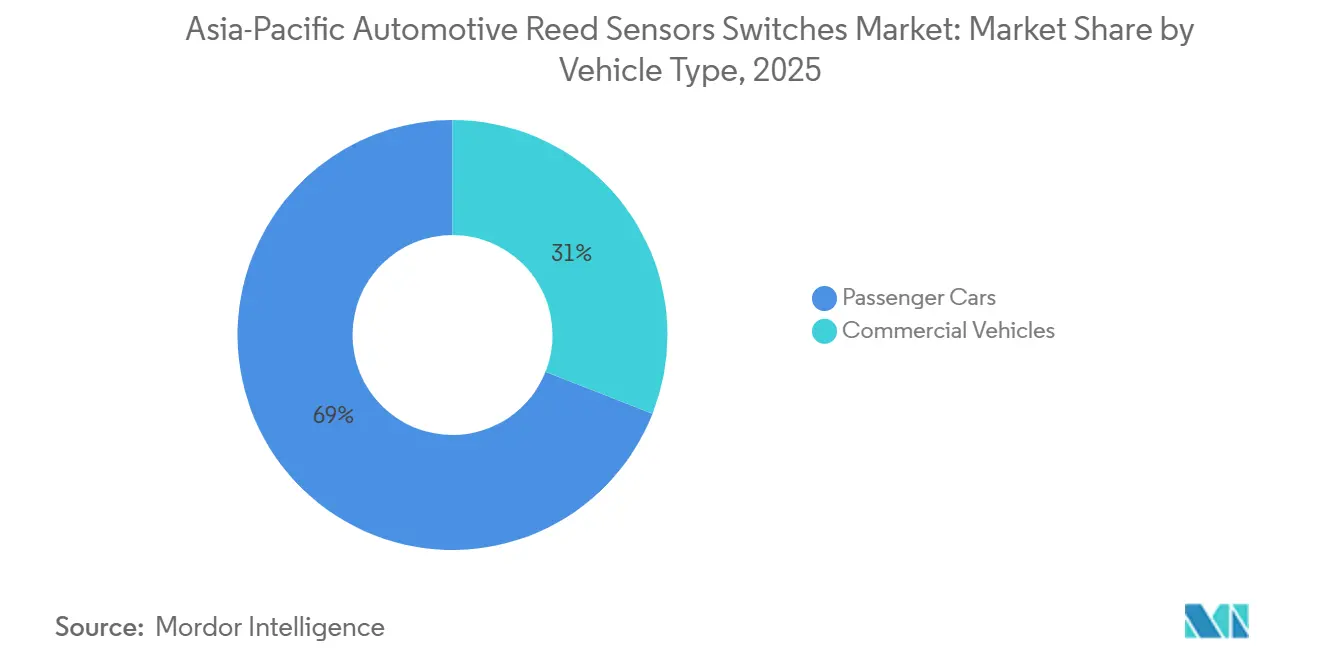
Nel 2025, le autovetture rappresentavano il 69.03% del valore totale dei veicoli, mentre si prevede che i veicoli commerciali cresceranno a un tasso annuo composto (CAGR) del 9.74% fino al 2031. I programmi di elettrificazione in Cina e India supportano la crescita dei veicoli commerciali. Nel 2025, i camion pesanti a nuova energia in Cina hanno raggiunto una quota di mercato del 29%, secondo i dati forniti. La penetrazione mensile ha raggiunto la quota di maggioranza nel periodo di riferimento più recente. La Cina ha fissato un obiettivo di penetrazione dei veicoli a nuova energia per questa categoria di veicoli entro il prossimo decennio. Questi programmi stanno incrementando la domanda di componenti per l'isolamento e il monitoraggio delle batterie.
Secondo dati recenti, le vendite di veicoli commerciali elettrici in India sono aumentate significativamente su base annua. I veicoli commerciali elettrici hanno rappresentato una quota considerevole delle vendite totali di veicoli commerciali in India durante tale periodo. Si prevede inoltre che l'India immetterà un gran numero di autobus elettrici nei prossimi anni. Le autovetture continuano a rappresentare la quota maggiore del mercato, grazie all'ampio parco auto cinese e alla crescente base automobilistica indiana. I camion e gli autobus elettrici commerciali richiedono un numero maggiore di sensori reed rispetto alle autovetture. L'isolamento del pacco batterie, il rilevamento del fluido del circuito di raffreddamento e la disconnessione ad alta tensione aumentano il numero di componenti per veicolo. Una qualificazione OEM tempestiva per autobus e camion pesanti può creare solide relazioni con i fornitori. Queste applicazioni presentano una minore esposizione alla sostituzione con componenti a stato solido rispetto alle posizioni dell'elettronica di bordo. Il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico è destinato a beneficiare dell'avanzamento dell'elettrificazione dei veicoli commerciali, parallelamente alla produzione di autovetture.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: gli OEM dominano e rimangono il principale motore di crescita
Nel 2025, gli OEM detenevano l'82.83% del valore del canale di vendita e si prevede che registreranno un CAGR del 9.24% fino al 2031. I componenti reed vengono in genere selezionati attraverso processi di progettazione e qualificazione della piattaforma del veicolo. Questo rende i programmi OEM più importanti degli acquisti spot a breve termine. La qualificazione OEM include le prestazioni del componente, la coerenza produttiva, il prezzo e la capacità di fornitura locale. Il mercato dei ricambi è più piccolo perché gli interruttori ermeticamente sigillati possono avere una lunga durata. Anche la domanda di sostituzione è inferiore rispetto a quella dei componenti che si usurano per contatto meccanico. Gli acquisti OEM, pertanto, rimangono la via principale per raggiungere volumi elevati nel mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico.
I produttori cinesi di veicoli a nuova energia (NEV) stanno aumentando i requisiti di localizzazione per le loro basi di fornitori. Questi requisiti possono favorire le aziende con impianti di ingegneria e produzione nazionali. Anche il programma EV3.5 thailandese vincola gli incentivi alle condizioni di produzione nazionali dei materiali forniti. I produttori globali devono dimostrare la propria competenza nella catena di fornitura locale per mantenere le qualifiche della piattaforma nei programmi di veicoli thailandesi. Il mercato dei ricambi rimane rilevante in India e Indonesia perché entrambi i mercati hanno un parco veicoli ampio e datato. Le serrature delle portiere, i sistemi di controllo del livello dei fluidi e i dispositivi di sicurezza possono richiedere la sostituzione di componenti durante la vita utile dei veicoli convenzionali. Canali di distribuzione frammentati supportano questa attività di sostituzione. Tuttavia, il lungo ciclo di sostituzione limita la crescita del mercato dei ricambi rispetto alla domanda degli OEM. L'accesso ai canali rimarrà legato alla qualificazione dei fornitori e alle decisioni di localizzazione nel mercato degli interruttori reed per autoveicoli dell'Asia-Pacifico.
Per tipo di propulsione: il motore a combustione interna (ICE) costituisce la base; i veicoli elettrici a batteria (BEV) guidano la crescita incrementale
Nel 2025, i veicoli con motore a combustione interna (ICE) rappresentavano il 43.27% del valore di mercato per tipologia di propulsione, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto (CAGR) del 15.24% fino al 2031. La crescita dei veicoli elettrici a batteria riflette una maggiore diffusione in Cina, India, Thailandia, Indonesia e Vietnam. Nel 2025, i veicoli elettrici a batteria in Cina rappresentavano una quota significativa del mercato. I veicoli convenzionali continueranno a contribuire al fatturato per tutto il periodo di previsione, man mano che il parco veicoli regionale si evolverà gradualmente. Le loro funzioni di elettronica di bordo e di controllo del livello dei fluidi mantengono posizioni consolidate per gli interruttori reed. Il mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico deve quindi servire sia i propulsori tradizionali che quelli elettrici.
Le piattaforme ibride e ibride plug-in mantengono un set di sensori per la combustione interna, aggiungendo al contempo funzioni di isolamento della batteria e monitoraggio della carica. Ciò può aumentare il contenuto di relè reed per veicolo durante la transizione verso il trasporto completamente elettrico. I veicoli a celle a combustibile sono ancora nelle fasi iniziali nella regione. Possono utilizzare relè reed per le valvole di rifornimento di idrogeno e per il monitoraggio dell'isolamento, in modo simile ai sistemi a batteria. Giappone e Corea del Sud rimangono importanti paesi pionieri nell'adozione di queste applicazioni. Le piattaforme elettriche a batteria operano anche in prossimità di inverter e azionamenti per motori ad alta corrente. Il materiale fornito cita una domanda di brevetto del 2025 che descrive l'attivazione direzionale e la schermatura per ridurre gli effetti del campo disperso. Queste soluzioni progettuali possono contribuire a migliorare l'affidabilità della commutazione in ambienti elettromagnetici densi. I cambiamenti nella propulsione stanno quindi modificando sia il numero che le specifiche dei componenti richiesti dal mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico.
Analisi geografica
Nel 2025, la Cina deteneva il 59.89% della quota di mercato degli interruttori reed per autoveicoli nella regione Asia-Pacifico. Le sue dimensioni la rendono il polo centrale della regione per la produzione di veicoli e la domanda di veicoli elettrici. Le vendite di veicoli a nuova energia (NEV) sono cresciute significativamente negli ultimi tempi. I produttori OEM cinesi come BYD, Geely e Changan hanno ingenti esigenze di acquisto di componenti e privilegiano la qualificazione dei fornitori nazionali, il che sposta il potere contrattuale sui prezzi a favore dei produttori locali. Zhejiang Xurui Electronic, Kunshan Golden Light Electronic e Ningbo Huaxing Sensor Tech competono per questi programmi nazionali. L'obiettivo cinese di elettrificazione dei camion pesanti aumenta ulteriormente la domanda di sensori per batterie. Gli standard locali e i requisiti di contenuto influenzano la scelta dei fornitori che ottengono l'accesso alla progettazione OEM.
Si prevede che il resto dell'Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 21.8% fino al 2031. Thailandia, Indonesia, Vietnam e Australia contribuiscono in modi diversi alla domanda di veicoli elettrici. Gli incentivi alla produzione locale in Thailandia incoraggiano l'approvvigionamento di componenti a livello nazionale. La politica indonesiana in materia di veicoli elettrici e l'espansione della catena di fornitura delle batterie supportano la domanda di prossimità per i componenti di rilevamento. L'elevata penetrazione dei veicoli elettrici in Vietnam aumenta la domanda di sensori nonostante il parco veicoli complessivo sia più piccolo. L'Australia rimane di dimensioni inferiori, ma gli investimenti nell'elettrificazione della flotta e nelle infrastrutture di ricarica supportano una crescita graduale. L'espansione regionale offre ai fornitori opportunità al di fuori della Cina, ma richiede anche capacità di produzione, qualificazione e distribuzione a livello locale.
Panorama competitivo
La concorrenza nel mercato dei sensori e degli interruttori reed per il settore automobilistico dell'area Asia-Pacifico è definita da rigorosi requisiti di qualificazione, tra cui resistenza ai cicli di temperatura, alle vibrazioni e condizioni operative di lunga durata. Gli OEM e i fornitori di primo livello danno priorità a componenti in grado di offrire prestazioni costanti per una durata prolungata, in particolare nell'elettronica di bordo ad alto volume e nelle applicazioni legate alla sicurezza. La conformità agli standard automobilistici e la comprovata affidabilità sul campo rimangono requisiti di base per la partecipazione dei fornitori ai programmi di piattaforme regionali.
La miniaturizzazione e la predisposizione al montaggio superficiale stanno diventando fattori di differenziazione competitiva sempre più importanti, man mano che i moduli elettronici diventano più densi e integrati. La domanda si sta spostando verso package compatti di livello automobilistico che supportano l'assemblaggio automatizzato e una producibilità stabile. Allo stesso tempo, il rapido passaggio verso architetture elettrificate aumenta la domanda di applicazioni legate a batterie e sistemi di ricarica, dove affidabilità ed efficienza del packaging sono fondamentali. Dato il mix di canali fortemente OEM della regione e le aspettative di localizzazione in diversi mercati dell'Asia-Pacifico, i fornitori con solide relazioni di primo livello, capacità di supporto ai programmi e allineamento produttivo regionale sono meglio posizionati per garantire e sostenere successi progettuali nel periodo di previsione.
Leader del settore dei sensori reed per autoveicoli nella regione Asia-Pacifico
Elettronica standex
Tecnologia Coto
Littelfuse Inc.
TE Connectivity Ltd.
PIC GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Standex ha annunciato la sua partecipazione a Electronica India 2025 (Bangalore), evidenziando esplicitamente gli interruttori e i sensori reed e i sensori di livello/fluido, un segnale importante di ingresso sul mercato per la domanda di sensori/commutazioni nel settore automobilistico, legata alla crescente base di progettazione/produzione di componenti elettronici in India.
- Settembre 2025: Pickering Electronics ha annunciato che presenterà relè reed ad alta tensione personalizzabili al SEMICON Taiwan 2025 (Taipei), un altro indicatore della continua innovazione nella commutazione basata su reed utilizzata negli ambienti di test dei semiconduttori che si intersecano con la qualificazione dell'elettronica automobilistica.
Ambito del rapporto sul mercato degli interruttori a sensore reed per il settore automobilistico nella regione Asia-Pacifico
I sensori e gli interruttori reed per uso automobilistico sono componenti di commutazione/rilevamento ad azionamento magnetico utilizzati per rilevare posizione, prossimità, presenza o stati limite nei sistemi dei veicoli. Gli interruttori reed utilizzano in genere contatti ermeticamente sigillati azionati da un campo magnetico, mentre i sensori reed generalmente confezionano l'elemento reed in formati pronti per l'applicazione (ad esempio, alloggiamenti stampati o package compatibili con SMD) adatti all'integrazione nei moduli.
L'ambito include la segmentazione per tipo di prodotto (interruttori Reed e sensori Reed), applicazione (elettronica di carrozzeria, sistemi di batterie e ricarica e altri), tipo di veicolo (autovetture e veicoli commerciali), canale di vendita (OEM e aftermarket), tipo di propulsione (veicoli con motore a combustione interna (ICE), veicoli elettrici ibridi (HEV), veicoli elettrici ibridi plug-in (PHEV), veicoli elettrici a batteria (BEV) e veicoli elettrici a celle a combustibile (FCEV)) e paese (Cina, India, Giappone, Corea del Sud, Australia, Thailandia, Indonesia e resto dell'Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
Segmentazione per tipo di prodotto (valore, USD)
| Sensori Reed |
| Interruttori Reed |
Segmentazione per applicazione (valore, USD)
| Sistemi di motore e trasmissione |
| Elettronica per il corpo |
| Sistemi di sicurezza e protezione |
| Sistemi di infotainment e comfort |
| Sistemi di trasmissione e frenata |
| Sistemi di batterie e ricarica |
| Altre applicazioni |
Segmentazione per tipo di veicolo (valore, USD)
| Veicoli passeggeri |
| Veicoli commerciali |
Segmentazione per canale di vendita (valore, USD)
| OEM |
| aftermarket |
Segmentazione per tipo di propulsione (valore, USD)
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
Segmentazione per Paese (Valore, USD)
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia |
| Tailandia |
| Indonesia |
| Resto dell'Asia-Pacifico |
| Segmentazione per tipo di prodotto (valore, USD) | Sensori Reed |
| Interruttori Reed | |
| Segmentazione per applicazione (valore, USD) | Sistemi di motore e trasmissione |
| Elettronica per il corpo | |
| Sistemi di sicurezza e protezione | |
| Sistemi di infotainment e comfort | |
| Sistemi di trasmissione e frenata | |
| Sistemi di batterie e ricarica | |
| Altre applicazioni | |
| Segmentazione per tipo di veicolo (valore, USD) | Veicoli passeggeri |
| Veicoli commerciali | |
| Segmentazione per canale di vendita (valore, USD) | OEM |
| aftermarket | |
| Segmentazione per tipo di propulsione (valore, USD) | Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) | |
| Segmentazione per Paese (Valore, USD) | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Tailandia | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di interruttori reed per il settore automobilistico nella regione Asia-Pacifico?
L'elettrificazione dei veicoli aumenta la domanda di pacchi batteria, prese di ricarica, sistemi di monitoraggio dell'isolamento e sistemi di disconnessione ad alta tensione.
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che il mercato degli interruttori a lamella per autoveicoli nella regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.83% dal 2026 al 2031.
Perché gli interruttori reed rimangono importanti nei veicoli elettrici?
Garantiscono isolamento galvanico e assorbimento di corrente a riposo nullo in funzioni quali i blocchi di sicurezza per la modalità di sospensione della batteria e il rilevamento del livello dei fluidi.
In che modo i sensori a stato solido stanno influenzando i fornitori di interruttori reed?
Sostituiscono i componenti a lamella in alcune funzioni dell'elettronica di bordo, mentre la tecnologia a lamella rimane utile nelle applicazioni in cui l'isolamento è fondamentale.
Quale paese ha la più ampia base di domanda regionale?
Nel 2025 la Cina deteneva il 59.89% del valore regionale e vantava la maggiore capacità produttiva di veicoli elettrici.


