

Dimensioni e quota del mercato dei componenti e dei ricambi per autoveicoli nell'area Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 61.63 miliardo di dollari |
| Dimensione del mercato (2031) | 80.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.57% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei componenti e dei ricambi per autoveicoli nell'area Asia-Pacifico di Mordor Intelligence
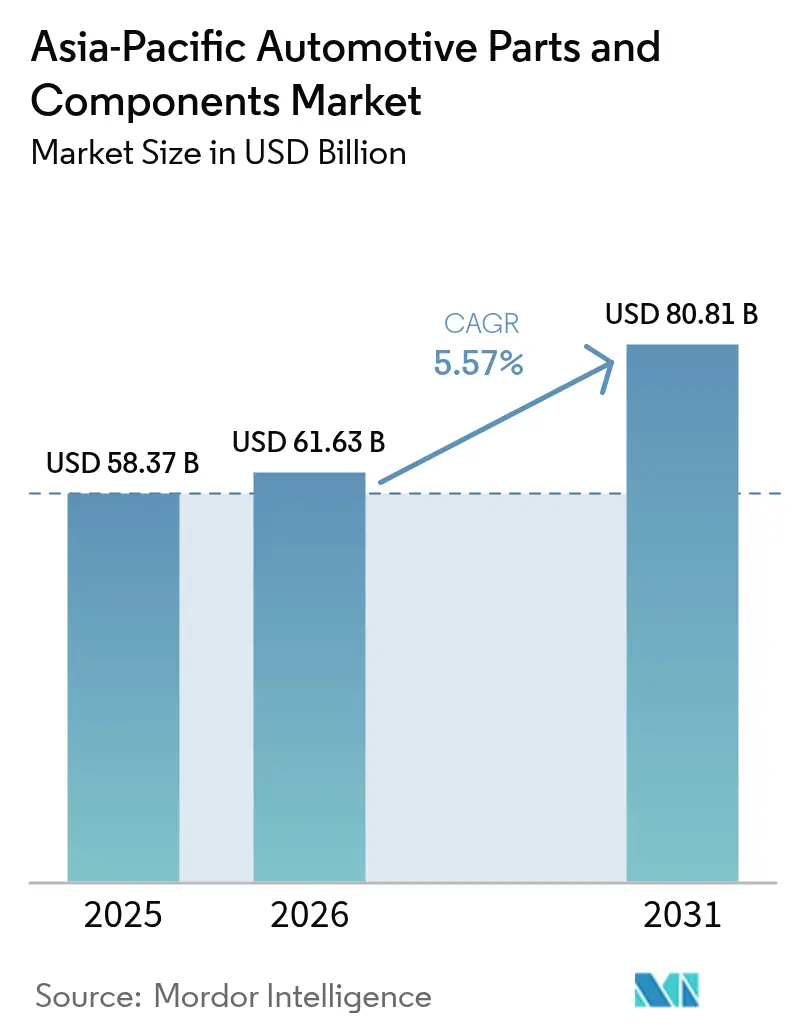
Si prevede che il mercato dei componenti e dei ricambi per autoveicoli dell'area Asia-Pacifico aumenterà da 58.37 miliardi di dollari nel 2025 a 61.63 miliardi di dollari nel 2026 e raggiungerà gli 80.81 miliardi di dollari entro il 2031, con un CAGR del 5.57% nel periodo 2026-2031. L'obbligo imposto dalla Cina, che impone che una quota significativa delle vendite di veicoli nuovi sia costituita da veicoli alimentati a nuove energie (NEV) entro il prossimo futuro, unito al sostanziale incentivo imposto dall'India ai produttori di celle per batterie nei prossimi anni, sta determinando un cambiamento significativo. Questo spostamento sposta l'attenzione dai tradizionali motori a combustione interna (ICE) a componenti elettronici più redditizi e moduli di propulsione elettrificati. Con l'accelerazione dell'adozione dei veicoli elettrici (EV), si registra una crescente domanda di controller di dominio. Questi controller consolidano numerose funzioni per veicolo, riducendo notevolmente il peso dei cablaggi e facilitando gli aggiornamenti software via etere. Il Giga-casting, adottato sia da BYD che da Tesla, ha ridotto drasticamente i tempi di assemblaggio della scocca. Questa efficienza si traduce in notevoli risparmi sui costi unitari e ha stimolato un aumento della domanda di alluminio. Nel settore dell'aftermarket, l'invecchiamento del parco veicoli dell'ASEAN offre opportunità. Piattaforme di e-commerce come Tokopedia Automotive hanno capitalizzato su questa opportunità, vantando una crescita notevole delle vendite di ricambi transfrontalieri negli ultimi anni.
Punti chiave del rapporto
- Per tipologia, i componenti di trasmissione e gruppo propulsore hanno dominato il mercato dei componenti e dei componenti per autoveicoli dell'area Asia-Pacifico nel 2025, con una quota del 35.36%, mentre si prevede che i componenti elettronici registreranno il CAGR più rapido, pari al 5.59%, fino al 2031.
- Per tipologia di veicolo, nel 2025 le autovetture rappresentavano il 63.37% della quota di mercato; si prevede che i veicoli a due ruote cresceranno a un CAGR del 5.67% entro il 2031.
- In termini di propulsione, nel 2025 i veicoli ICE rappresentavano il 73.14% del mix di propulsione, ma si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 5.74% fino al 2031.
- Per canale di vendita, i canali di primo equipaggiamento hanno detenuto il 65.58% nel 2025, mentre si prevede che l'aftermarket crescerà a un CAGR del 5.69% a causa dell'invecchiamento crescente della flotta.
- Per quanto riguarda i materiali, l'acciaio ha rappresentato il 54.43% del tonnellaggio dei materiali nel 2025; l'alluminio è destinato a registrare il CAGR più rapido, pari al 5.63%, con l'inasprirsi degli obiettivi di alleggerimento.
- In base al processo di produzione, i processi di fusione hanno rappresentato il 42.37% della quota nel 2025, mentre si prevede che la produzione additiva accelererà a un CAGR del 5.71%.
- Per paese, la Cina ha assorbito il 41.22% della produzione regionale nel 2025; si prevede che l'Indonesia registrerà il CAGR più alto, pari al 5.65%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei componenti e dei ricambi per autoveicoli nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi accelerati per i veicoli elettrici | + 1.5% | Asia Pacific core (Cina, Giappone, Corea del Sud, Thailandia, Indonesia) | A breve termine (≤ 2 anni) |
| Crescente adozione di sistemi elettronici avanzati per l'automotive / ADAS | + 1.3% | Globale, guidato da Giappone, Corea del Sud, Cina | A lungo termine (≥ 4 anni) |
| Espansione della capacità produttiva dei veicoli | + 1.2% | Cina, India, ricadute sull'ASEAN | Medio termine (2-4 anni) |
| L'invecchiamento della flotta stimola la domanda di ricambi di alto valore | + 0.8% | ASEAN, India, Australia e Nuova Zelanda | Medio termine (2-4 anni) |
| Mandati di localizzazione ASEAN per i fornitori della catena di fornitura di veicoli elettrici | + 0.7% | Tailandia, Indonesia, Vietnam, Malesia | Medio termine (2-4 anni) |
| La rapida implementazione del Giga-casting stimola la domanda di leghe leggere | + 0.6% | Cina, ricadute su Giappone e Corea del Sud | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione degli incentivi per i veicoli elettrici in tutta l'area Asia-Pacifico
Il pacchetto EV 3.5 della Thailandia offre agevolazioni fiscali a lungo termine per le aziende assemblatrici di pacchi batteria che si riforniscono di una parte significativa delle loro celle a livello nazionale, portando a impegni di investimento sostanziali nel prossimo futuro [1] . Il regolamento indonesiano 55/2025 impone alle società di ride-hailing di elettrificare una parte delle loro flotte entro un periodo di tempo specificato, generando una notevole domanda di berline elettriche. Il fondo giapponese per la trasformazione verde ha stanziato un budget significativo per sostenere i progetti pilota sulle batterie a stato solido condotti da importanti attori del settore come Toyota e Panasonic. Questi incentivi riducono il periodo di ammortamento degli investimenti in componenti per veicoli elettrici e creano un notevole vantaggio di margine per i fornitori focalizzati sull'elettrificazione.
Crescente adozione di sistemi elettronici avanzati per l'automotive / ADAS
Entro il 2025, una parte significativa delle nuove auto in Cina incorporava sistemi di assistenza alla guida di Livello 2+, segnando un aumento considerevole rispetto al 2023. Questa crescita è in linea con il mandato GB 7258-2024, che impone la frenata automatica di emergenza per i veicoli più pesanti. DENSO ha aumentato notevolmente le sue spedizioni di sensori visivi, ottenendo una crescita notevole. Allo stesso tempo, Hyundai Mobis ha conquistato una quota importante del mercato delle forniture ADAS in Corea del Sud. Il calcolo zonale ha ridotto significativamente il numero di centraline elettroniche nei veicoli, con conseguenti notevoli risparmi sui costi hardware, pur richiedendo funzionalità software avanzate in tempo reale. Per adattarsi a questa trasformazione del settore, Bosch ha investito in modo sostanziale in talenti software e ha acquisito una quota di minoranza in Apex.AI. I fornitori privi di solide competenze software corrono il rischio di una rapida mercificazione.
Espansione della capacità produttiva di veicoli in Cina e India
Nel 2025, la Cina ha approvato diverse nuove linee di assemblaggio per autovetture, aumentando significativamente la capacità annuale in regioni chiave come Guangdong, Jiangsu e Sichuan. Nel frattempo, l'Automotive Mission Plan dell'India mira a una crescita sostanziale della produzione entro il 2026. Seguendo questa tendenza, i fornitori di primo livello hanno effettuato investimenti notevoli: ZF ha inaugurato un importante stabilimento di trasmissione ibrida a Pune e Aisin ha lanciato una nuova linea CVT a Tianjin. La logistica semplificata ha ridotto notevolmente i tempi di consegna e il fabbisogno di capitale circolante. Tuttavia, con l'utilizzo della Cina al di sotto della soglia di redditività nel 2025, si prevede un consolidamento dei fornitori prima del 2027. Sebbene le prospettive di volume rimangano positive, il rischio di sovraccapacità rappresenta una sfida.
L'invecchiamento della flotta stimola la domanda di ricambi di alto valore
Negli ultimi anni, l'età media dei veicoli nell'area ASEAN è aumentata, spingendo alla sostituzione di componenti soggetti a elevata usura come freni e filtri. I distributori indipendenti hanno ridotto significativamente i prezzi dei servizi OEM, rendendoli più competitivi. Sfruttando la tecnologia di abbinamento dei numeri di telaio (VIN), Tokopedia Automotive collega in modo efficiente gli acquirenti al ricambio corretto quasi istantaneamente, favorendo una crescita sostanziale delle vendite aftermarket nell'e-commerce. Le normative australiane sul diritto alla riparazione impongono agli OEM di fornire servizi di diagnostica, a ulteriore vantaggio dei distributori indipendenti. Nel frattempo, i ricavi derivanti dal mercato aftermarket legato agli OEM sono diminuiti, ampliando il divario di profitto tra OEM e distributori indipendenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime | -0.9% | Globale, acuto in Cina, Giappone, Corea del Sud | A breve termine (≤ 2 anni) |
| Colli di bottiglia persistenti nei semiconduttori e nella logistica | -0.7% | Il nucleo dell'Asia-Pacifico, con ripercussioni sull'ASEAN | Medio termine (2-4 anni) |
| Gli OEM passano a piattaforme software-defined captive | -0.5% | Giappone, Corea del Sud, Cina | A lungo termine (≥ 4 anni) |
| Costi di conformità transfrontaliera frammentati | -0.4% | ASEAN, India, Australia e Nuova Zelanda | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime (acciaio, alluminio, terre rare)
Nel 2025, con la riorganizzazione della produzione dovuta alle misure di controllo delle emissioni di carbonio, i prezzi delle bobine laminate a caldo in Cina hanno subito fluttuazioni significative. Contemporaneamente, i prezzi delle billette di alluminio hanno registrato un notevole aumento a seguito della decisione dell'Indonesia di limitare le esportazioni di bauxite. All'inizio del 2026, i prezzi dell'ossido di neodimio-praseodimio hanno registrato un forte aumento dopo che il Myanmar ha posto fine alle esportazioni di disprosio. Continental ha dovuto affrontare una notevole compressione dei margini e ha optato per adeguamenti trimestrali dei prezzi sulla maggior parte dei suoi contratti OEM asiatici. Nel frattempo, Hyundai Steel, un operatore verticalmente integrato, ha mantenuto un vantaggio competitivo in termini di EBITDA, attribuendolo alle sue capacità di riciclo interne.
Colli di bottiglia persistenti nei semiconduttori e nella logistica
Alla fine del 2025, i tempi di consegna dei chip per il settore automobilistico sono rimasti significativamente più lunghi del normale, sebbene siano migliorati rispetto ai livelli di picco registrati alcuni anni prima. Questo prolungamento dei tempi di consegna è dovuto al fatto che le fonderie hanno dato priorità agli acceleratori di intelligenza artificiale avanzati rispetto ai nodi tecnologici più datati. La recente joint venture di DENSO con Renesas evidenzia una crescente tendenza dei fornitori a passare alla progettazione di chip, una strategia che richiede investimenti sostanziali per ogni famiglia di chip. I costi di trasporto da Shanghai a Los Angeles erano considerevolmente più elevati rispetto ai livelli pre-pandemia, mentre la congestione nei principali porti come Singapore e Busan ha causato notevoli ritardi. L'adozione da parte di Volkswagen di una strategia basata su domain controller ha ridotto significativamente il numero di chip necessari per auto e ha permesso all'azienda di negoziare sconti sostanziali con i principali fornitori, creando sfide per i fornitori che non erano in grado di adattare i propri progetti.
Analisi del segmento
Per tipo: l'elettronica supera i propulsori tradizionali
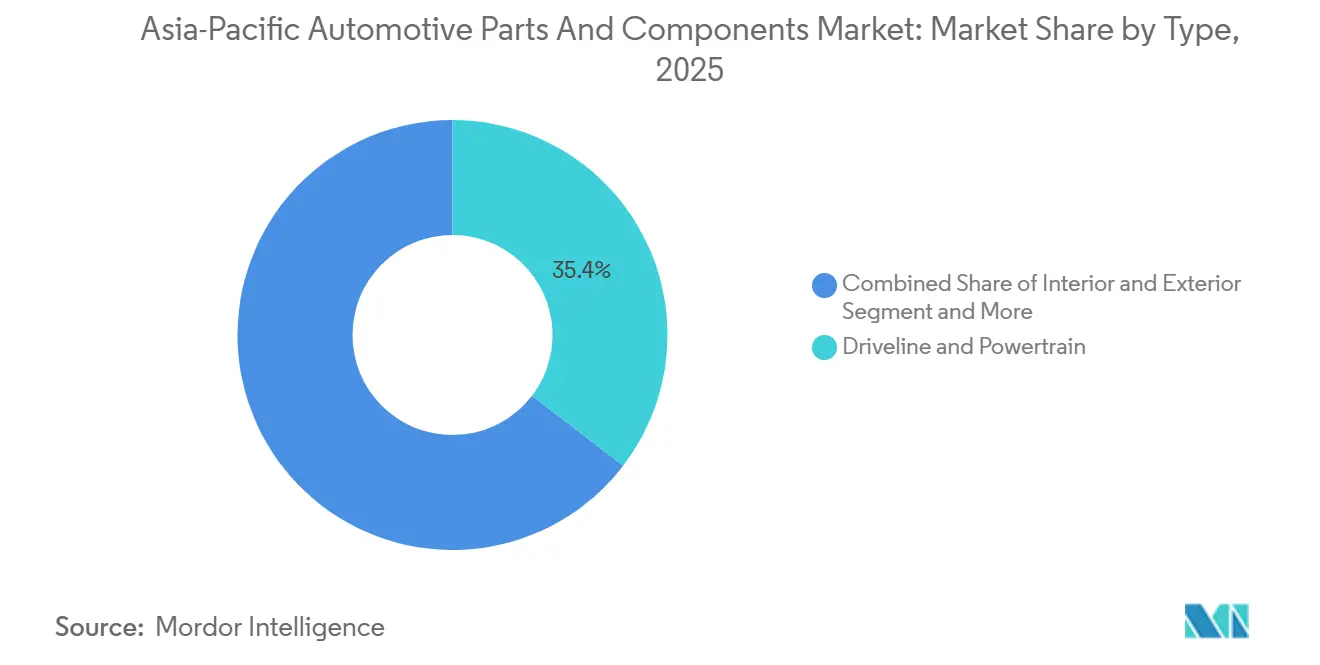
Nel 2025, i componenti per trasmissioni e gruppi propulsori detenevano il 35.36% della quota di mercato di componenti e componenti per autoveicoli nell'area Asia-Pacifico, rispecchiando il predominio dei motori a combustione interna, ma si prevede che l'elettronica crescerà a un CAGR del 5.59% fino al 2031. Nel 2025, il fatturato di Bosch nel settore dell'elettronica per autoveicoli è cresciuto in modo significativo, trainato da un sostanziale aumento del volume dei radar. L'azienda ha tratto vantaggio dai domain controller e dai sensori ADAS, ciascuno in grado di ridurre i costi dei materiali per veicolo. L'offerta di Faurecia per il cockpit integrato, che riduce notevolmente la complessità di assemblaggio, ha contribuito ad aumentare il valore di interni ed esterni. Nel frattempo, i componenti della carrozzeria e del telaio hanno rappresentato una quota considerevole del valore, con la tecnologia giga-casting che ora sostituisce i tradizionali stampaggi multi-pezzo.
Nel 2025, il mercato dell'elettronica automobilistica nella regione Asia-Pacifico ha registrato una crescita sostanziale, con proiezioni che indicano un'ulteriore espansione nei prossimi anni. Questa crescita riflette un progressivo abbandono dei sistemi di propulsione tradizionali. Il lancio da parte di Michelin dello pneumatico airless UPTIS, progettato per flotte ad alto chilometraggio, ha contribuito a far sì che cerchi e pneumatici rappresentassero una quota significativa del valore di mercato. In Cina, le nuove normative sulla qualità dell'aria nell'abitacolo hanno stimolato la domanda di filtri a carboni attivi a prezzi competitivi. In prospettiva, si prevede che i moduli elettronici e software rappresenteranno una quota significativa del valore della distinta base di un veicolo entro il 2030, costringendo i fornitori di componenti meccanici ad adattarsi o a fronteggiare margini di profitto in calo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: l'elettrificazione dei veicoli a due ruote accelera
Le autovetture hanno generato il 63.37% del volume nel 2025, con una produzione di 21.2 milioni di unità in Cina e 4.8 milioni di unità in India, ma il segmento delle due ruote è sulla buona strada per un CAGR del 5.67% fino al 2031. Nel 2025, la decisione dell'Indonesia di esentare dall'IVA le motociclette elettriche con un prezzo inferiore a una soglia specifica ha portato a un aumento significativo delle immatricolazioni. Questa mossa ha anche catalizzato l'ambizioso investimento di Yamaha nella costruzione di stazioni di scambio. Nel frattempo, la vietnamita VinFast ha venduto con successo un numero considerevole di scooter elettrici, sfruttando una strategia di noleggio delle batterie che ha ridotto il costo iniziale a un livello accessibile. Inoltre, i motori a gas naturale Cummins X15N, noti per i loro vantaggi in termini di risparmio di carburante, hanno conquistato una notevole quota di mercato nel segmento dei veicoli commerciali.
Le previsioni indicano che il mercato Asia-Pacifico di componenti e componenti per autoveicoli registrerà un aumento significativo dei componenti per veicoli a due ruote, con una crescita prevista in modo sostanziale nel periodo di previsione. I veicoli fuoristrada hanno mantenuto una quota di mercato stabile, grazie ai loro cicli di lavoro che spesso superano le lunghe ore di funzionamento. I fornitori del segmento delle due ruote sono invitati a ottimizzare i pacchi batteria entro un intervallo specifico. Dovrebbero inoltre valutare la possibilità di istituire reti di scambio, ispirandosi a un modello di successo che viene ora replicato in tutta la regione ASEAN. D'altro canto, i fornitori di autovetture stanno risentendo dell'impatto dell'integrazione verticale, soprattutto con gli OEM che stanno adottando misure strategiche per batterie e motori. Questo cambiamento ha portato a una notevole riduzione del contenuto di componenti di primo livello negli ultimi anni.
Per propulsione: i componenti BEV comandano la crescita premium
I veicoli con motore a combustione interna (ICE) costituivano ancora il 73.14% della flotta nel 2025, ma si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 5.74%, più velocemente dell'intero mercato dei componenti e dei ricambi per autoveicoli dell'area Asia-Pacifico. Nel 2025, il pacco batterie al litio-ferro-fosfato Blade di BYD ha alimentato un numero significativo di veicoli, eliminando la necessità di costosi nichel e cobalto. Grazie al gruppo propulsore di quinta generazione di Toyota, che ha raggiunto un'elevata efficienza termica, gli ibridi hanno conquistato una quota di mercato considerevole. Nel frattempo, con il calo significativo dei prezzi delle batterie entro la fine del 2025, gli ibridi plug-in hanno registrato una flessione.
Nel 2025, il mercato Asia-Pacifico di componenti e componenti per veicoli elettrici a batteria ha registrato una crescita sostanziale, con un'ulteriore espansione prevista nei prossimi anni. Mentre i veicoli a celle a combustibile detenevano una quota di mercato minima, il camion XCIENT di Hyundai ha dimostrato prestazioni impressionanti in un utilizzo intensivo. Nel segmento dei veicoli a tre ruote in India, i carburanti alternativi come il gas naturale compresso hanno rappresentato una quota piccola ma significativa. I fornitori specializzati in pacchetti BEV, gestione termica ed elettronica di potenza hanno ottenuto margini di redditività più elevati rispetto a quelli concentrati sui portafogli ICE.
Per canale di vendita: l'aftermarket guadagna quote di mercato
I canali OEM hanno controllato il 65.58% del fatturato nel 2025, ma si stima che l'aftermarket crescerà a un CAGR del 5.69% con l'aumento dell'età della flotta ASEAN. I distributori indipendenti, evitando i ricarichi dei concessionari, si assicurano margini lordi sostanziali. Nel frattempo, piattaforme come Tokopedia Automotive e Lazada Auto Parts offrono ai consumatori risparmi significativi, garantendo che i ricambi vengano abbinati ai numeri di identificazione del veicolo (VIN) in pochi secondi. Mentre in precedenza i ricambi OEM detenevano una quota considerevole, ora devono affrontare le sfide poste dalla rivoluzione digitale.
Negli ultimi anni, il mercato aftermarket dell'area Asia-Pacifico per ricambi e componenti automobilistici ha registrato una crescita costante, con previsioni di continua espansione nei prossimi anni. Per livellare il campo di gioco, l'Australia ha promulgato una legge sul diritto alla riparazione che impone agli OEM di condividere le informazioni diagnostiche. In risposta a questo cambiamento, Continental ha lanciato un portale diretto al consumatore nel Sud-est asiatico, vantando la promessa di consegne rapide in diverse nazioni. Inoltre, i componenti rigenerati hanno guadagnato una quota crescente del valore del mercato aftermarket, in linea con gli obiettivi di circolarità delineati nell'ultimo piano quinquennale della Cina.
Per materiale: l'alluminio migliora la leggerezza
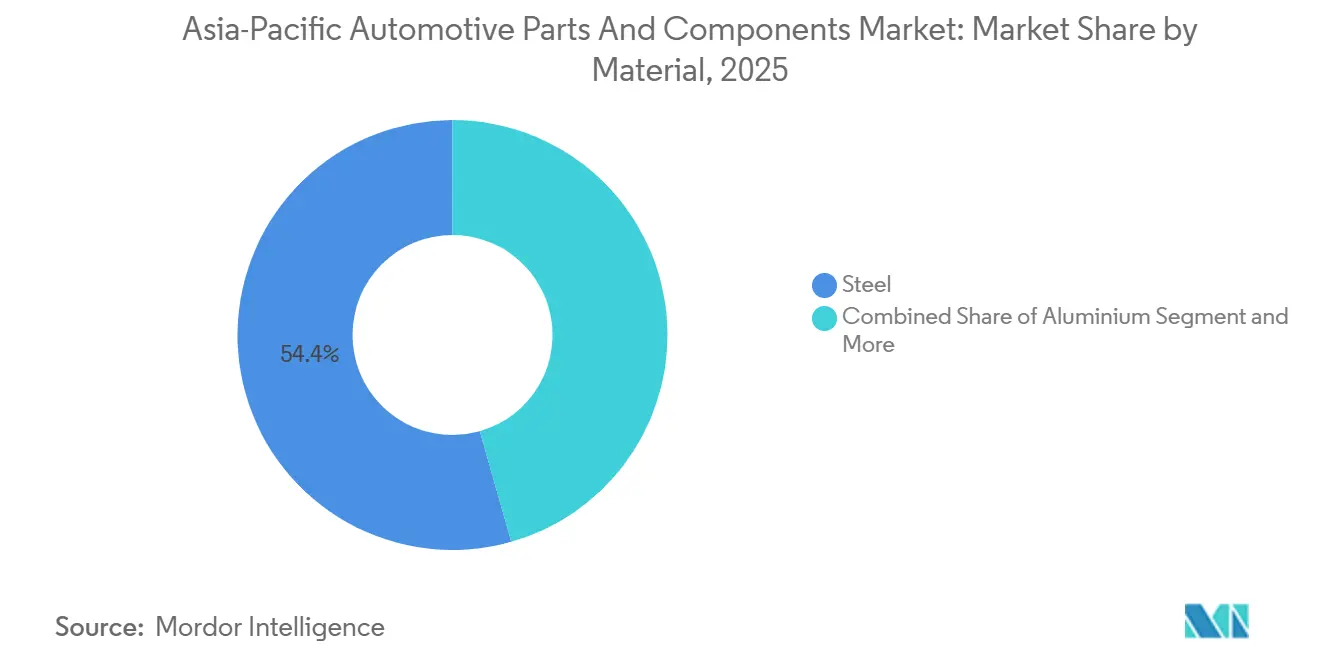
L'acciaio ha fornito il 54.43% del tonnellaggio nel 2025, sfruttando gradi ad altissima resistenza superiori a 1,500 MPa che soddisfano le norme cinesi C-NCAP sugli incidenti. Si prevede che l'alluminio crescerà a un CAGR del 5.63%, poiché la produzione di giga-casting assorbe la lega A356 e gli OEM puntano a riduzioni minime del peso entro il 2030. I tetti in fibra di carbonio della BMW i7, che riducono significativamente il peso per unità, hanno portato i materiali compositi a conquistare una quota di mercato considerevole, nonostante gli elevati costi delle materie prime.
Negli ultimi anni, il mercato dell'alluminio per componenti e componenti automobilistici nella regione Asia-Pacifico ha registrato una crescita sostanziale, con proiezioni che indicano una continua espansione nei prossimi anni. La plastica ha rappresentato una quota significativa del valore di mercato, poiché i componenti in polipropilene, notevolmente più leggeri dell'acciaio, offrono rapidità di stampaggio. Sebbene il magnesio offra notevoli vantaggi in termini di costi rispetto all'alluminio, la sua necessità di rivestimenti protettivi comporta costi aggiuntivi. Le attività di estrusione integrate, come l'impianto di laminazione su larga scala di Novelis Changzhou, consentono di ottenere premi di margine più elevati grazie alla loro efficienza e scalabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di produzione: l'additivo guadagna terreno
I processi di fusione hanno rappresentato il 42.37% della produzione del 2025, trainati dalla pressofusione ad alta pressione di alloggiamenti di trasmissione e da componenti strutturali in giga-cast. Si prevede che la produzione additiva registrerà un CAGR del 5.71%, supportata dalla linea di produzione a getto di legante metallico di Bosch per la rifinitura dei collettori idraulici. Mentre un tempo lo stampaggio e la forgiatura dominavano con una quota significativa, ora stanno cedendo terreno alle fusioni monoblocco, che stanno soppiantando sempre più gli assemblaggi multicomponente.
Negli ultimi anni, il mercato Asia-Pacifico di componenti e componenti per autoveicoli che utilizzano la produzione additiva ha registrato una crescita notevole, con previsioni di ulteriore espansione nei prossimi anni. La lavorazione meccanica continua a svolgere un ruolo chiave, in particolare nella produzione di iniettori e ingranaggi di precisione. L'approccio additivo consente ai fornitori di stampare ricambi a basso volume in una frazione del tempo richiesto dai metodi tradizionali, dimostrandosi prezioso per supportare le flotte obsolete. Mentre la produzione additiva (AM) in metallo rimane focalizzata su geometrie complesse a causa dei suoi vincoli produttivi, l'AM in polimeri ha già dimostrato la sua efficienza nella produzione ad alto volume durante i normali turni operativi.
Analisi geografica
Nel 2025, la Cina è destinata a dominare il mercato dei componenti e delle parti automobilistiche dell'Asia-Pacifico, detenendo una quota di mercato del 41.22%. Questa impennata è in gran parte attribuibile all'ampio stabilimento di separatori di CATL nel Sichuan e al centro di stampaggio di Geely a Ningbo. Quest'ultimo non solo spedisce un volume notevole di chiusure in alluminio, ma rappresenta anche una quota significativa della produzione annua [2] "Sichuan Separator Plant Milestone", CATL, catl.com . Con l'utilizzo della capacità produttiva dei veicoli passeggeri al di sotto dei livelli ottimali, si profilano pressioni di consolidamento, che potrebbero mettere fuori gioco una parte considerevole dei fornitori di secondo livello entro pochi anni. Grazie a un significativo incentivo per le celle delle batterie, l'India si è assicurata una quota considerevole, spingendo Motherson ad aumentare la capacità di cablaggio di Noida per soddisfare la crescente domanda nella seconda metà del decennio [3] "Wiring Harness Capacity Expansion in India", Motherson Group, motherson.com . Il Giappone, che detiene una quota di mercato significativa, ha assistito al sostanziale investimento di DENSO negli impianti di produzione di carburo di silicio, che non solo ha migliorato l'efficienza degli inverter, ma ha anche esteso in modo considerevole l'autonomia dei veicoli elettrici a batteria.
La Corea del Sud, che ha contribuito in modo significativo al valore, ha assistito all'acquisizione strategica da parte di Hyundai Mobis di una quota di maggioranza di Hyundai Kefico, rafforzando le sue capacità di progettazione di semiconduttori. La notevole partecipazione della Thailandia è ancorata al pacchetto EV 3.5, raccogliendo impegni sostanziali in progetti di assemblaggio di pacchetti. Le previsioni indicano che l'Indonesia guiderà il tasso di crescita più rapido, trainata dallo stabilimento Hyundai di Cikarang che punta a un volume di produzione significativo e dalla spedizione di una grande capacità di celle da parte di LG a metà decennio. Nel frattempo, Vietnam, Australia, Nuova Zelanda e altre regioni dell'Asia-Pacifico hanno rappresentato collettivamente una quota considerevole, con il decreto del Vietnam che ha aperto la strada all'ambizioso progetto automobilistico di VinFast.
L'Indonesia dovrebbe raggiungere un CAGR del 5.65% durante il periodo di previsione. Grazie alle normative locali che riducono i tempi di consegna dei moduli e migliorano significativamente il ROIC degli OEM, sia l'Indonesia che il Vietnam sono in grado di attrarre una quota sostanziale dei crescenti investimenti della regione. In Cina, una situazione di eccesso di offerta apre le porte a società di primo livello finanziariamente solide, che possono acquisire società di secondo livello in difficoltà e fondere agevolmente le loro divisioni batterie ed elettronica di potenza. Con la sua strategia accuratamente studiata per il carburo di silicio, il Giappone mira ad assicurarsi una fetta consistente del mercato globale dell'elettronica di potenza per l'automotive entro la fine del decennio, a condizione che le sue fonderie locali riescano a superare i rivali cinesi in termini di efficienza produttiva.
Panorama competitivo
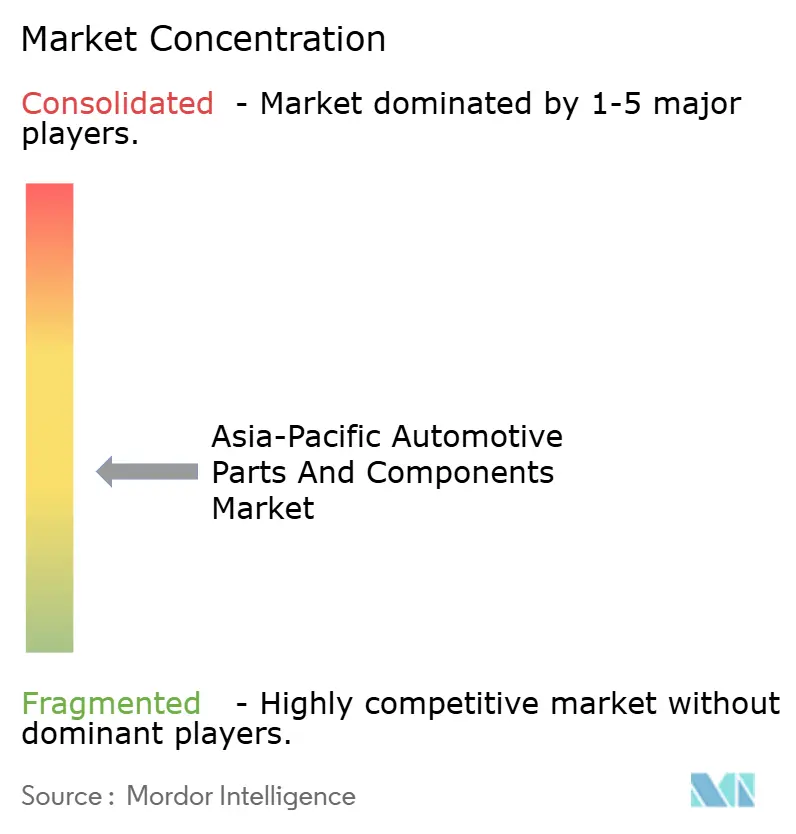
Il mercato dei componenti e dei ricambi per autoveicoli nell'area Asia-Pacifico rimane moderatamente frammentato. I principali fornitori hanno rappresentato collettivamente una quota significativa del fatturato, senza che nessuna azienda dominasse il mercato. Negli ultimi anni, l'integrazione verticale degli OEM negli stack software e nella gestione delle batterie ha portato a una notevole riduzione dei margini lordi di primo livello. La joint venture di DENSO con Renesas e l'acquisizione di Hyundai Kefico da parte di Hyundai Mobis evidenziano una spinta strategica verso la progettazione di chip, anticipando un futuro in cui l'elettronica e il software rappresenteranno una quota sostanziale del valore di un veicolo.
La gestione termica delle batterie offre notevoli opportunità, poiché il raggiungimento di un'uniformità ottimale della temperatura del pacco batterie comporta un notevole sovrapprezzo. Le linee pilota per lo sviluppo di sistemi a stato solido, supportate da ingenti sussidi da parte di Toyota e Panasonic, sottolineano ulteriormente questo potenziale. Aziende rivoluzionarie come CATL e BYD, avendo ampliato la propria offerta con moduli termici e inverter, hanno avuto un impatto significativo sui contenuti di primo livello. In risposta a ciò, Bosch ha lanciato un portale di e-commerce per i ricambi nel Sud-Est asiatico, riducendo drasticamente i tempi di consegna. L'attività brevettuale sottolinea questo cambiamento: Bosch è stata molto attiva nei brevetti elettronici, mentre Hyundai Mobis si è concentrata sui brevetti relativi ai moduli radar-telecamera.
I fornitori che non hanno competenze specifiche nel software o accesso ai semiconduttori stanno registrando un calo dei volumi e dei margini. Questa tendenza sta innescando un'ondata di consolidamento, che potrebbe tradursi in un numero inferiore di fornitori dominanti nei prossimi anni. Le aziende che investono nella produzione additiva, nei software per domain controller e nelle supply chain localizzate per i veicoli elettrici sono meglio posizionate per sostenere la redditività, anche in presenza di sfide come le fluttuazioni dei prezzi delle materie prime e i vincoli logistici.
Leader del settore dei componenti e dei ricambi per autoveicoli nell'area Asia-Pacifico
Società DENSO
ZF Friedrichshafen AG
Robert Bosch GmbH
Hyundai Mobis Co., Ltd.
Aisin Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: VinFast ha avviato la produzione nel suo stabilimento da 500 milioni di dollari nel Tamil Nadu, segnando la prima grande presenza automobilistica del Vietnam in India e incrementando la capacità annuale di veicoli elettrici di 150,000 unità.
- Giugno 2025: la Cina è pronta a introdurre parametri di riferimento obbligatori per le prestazioni dei sistemi di assistenza alla guida entro il 2027, mentre la bozza della norma nazionale sulla sicurezza entra nella fase di revisione da parte delle parti interessate.
- Maggio 2025: DENSO ha investito in Rohm Semiconductor per sviluppare congiuntamente dispositivi di potenza SiC, garantendo la fornitura di wafer a lungo termine per assali elettrici da 800 V.
Ambito del rapporto sul mercato dei componenti e dei ricambi per autoveicoli nell'area Asia-Pacifico
L'ambito del rapporto include Tipo (Trasmissione e gruppo propulsore e altro), Tipo di veicolo (Autovetture e altro), Propulsione (ICE, BEV e altro), Canale di vendita (OEM e altro), Materiale (Acciaio e altro), Processo di produzione (Stampaggio e forgiatura e altro) e Area geografica.
| Trasmissione e gruppo propulsore |
| Interni ed esterni |
| Elettronica |
| Carrozzerie e telai |
| Ruote e pneumatici |
| Altri componenti (filtrazione, fluidi, ecc.) |
| Veicoli passeggeri |
| Veicoli commerciali |
| Due ruote |
| Veicoli fuoristrada |
| Motore a combustione interna (ICE) |
| Batteria veicoli elettrici (BEV) |
| Hybrid Electric Vehicles (HEV) |
| Veicoli ibridi elettrici plug-in (PHEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Carburanti alternativi (CNG, GPL, biocarburanti) |
| Produttori di apparecchiature originali (OEM) |
| aftermarket |
| Servizio di assistenza per apparecchiature originali (OES) |
| Aftermarket indipendente e aftermarket e-commerce |
| Acciaio |
| Alluminio |
| compositi |
| Plastiche e polimeri Poly |
| Altri (Magnesio, Fibra di Carbonio) |
| Stampaggio e forgiatura |
| Fusione (stampo, sabbia, fusione) |
| lavorazione a macchina |
| Additivo di produzione |
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Tailandia |
| Indonesia |
| Vietnam |
| Australia e Nuova Zelanda |
| Resto dell'Asia-Pacifico |
| Per tipo | Trasmissione e gruppo propulsore |
| Interni ed esterni | |
| Elettronica | |
| Carrozzerie e telai | |
| Ruote e pneumatici | |
| Altri componenti (filtrazione, fluidi, ecc.) | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Due ruote | |
| Veicoli fuoristrada | |
| Per propulsione | Motore a combustione interna (ICE) |
| Batteria veicoli elettrici (BEV) | |
| Hybrid Electric Vehicles (HEV) | |
| Veicoli ibridi elettrici plug-in (PHEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) | |
| Carburanti alternativi (CNG, GPL, biocarburanti) | |
| Per canale di vendita | Produttori di apparecchiature originali (OEM) |
| aftermarket | |
| Servizio di assistenza per apparecchiature originali (OES) | |
| Aftermarket indipendente e aftermarket e-commerce | |
| Per materiale | Acciaio |
| Alluminio | |
| compositi | |
| Plastiche e polimeri Poly | |
| Altri (Magnesio, Fibra di Carbonio) | |
| Per processo di produzione | Stampaggio e forgiatura |
| Fusione (stampo, sabbia, fusione) | |
| lavorazione a macchina | |
| Additivo di produzione | |
| Per Nazione | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Quanto potrebbero diventare grandi i componenti elettronici nelle distinte base dei veicoli dell'area Asia-Pacifico?
Si prevede che entro il 2030 l'elettronica rappresenterà il 45% del valore della distinta base dei veicoli, poiché i controller di dominio, i sensori ADAS e l'elettronica di potenza sostituiranno i componenti meccanici tradizionali.
Quale Paese aumenterà la propria capacità produttiva più rapidamente entro il 2031?
Si prevede che l'Indonesia registrerà un CAGR del 5.65%, trainato dall'entrata in funzione del complesso Cikarang di Hyundai e dell'impianto di batterie Karawang di LG.
Perché la domanda di alluminio nella produzione di veicoli regionali è in aumento?
Gli obiettivi di Giga-casting e di alleggerimento del 15% previsti dalla politica cinese del doppio credito e dal programma giapponese Top Runner porteranno il contenuto di alluminio dal 12% del peso a vuoto nel 2025 al 18% entro il 2031.
Quali sono le prospettive per il canale aftermarket?
L'aumento dell'età della flotta a 11.2 anni nell'ASEAN e la forte adozione dell'e-commerce dovrebbero incrementare i ricavi del mercato dei ricambi a un CAGR del 5.69% entro il 2031.
In che modo i fornitori stanno mitigando la carenza di semiconduttori?
Le strategie includono l'integrazione verticale nella progettazione dei chip, come si è visto nella joint venture DENSO-Renesas, e il consolidamento delle centraline elettroniche che riduce del 40% il numero di chip per auto.
Dove offrono margini i sistemi di gestione termica delle batterie?
I fornitori che raggiungono un'uniformità di temperatura di 2 °C su pacchi da 200 celle possono applicare prezzi maggiorati del 22% grazie alla rapida adozione dei veicoli elettrici a batteria.


