

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 155.45 miliardo di dollari |
| Dimensione del mercato (2031) | 198.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.99% CAGR |
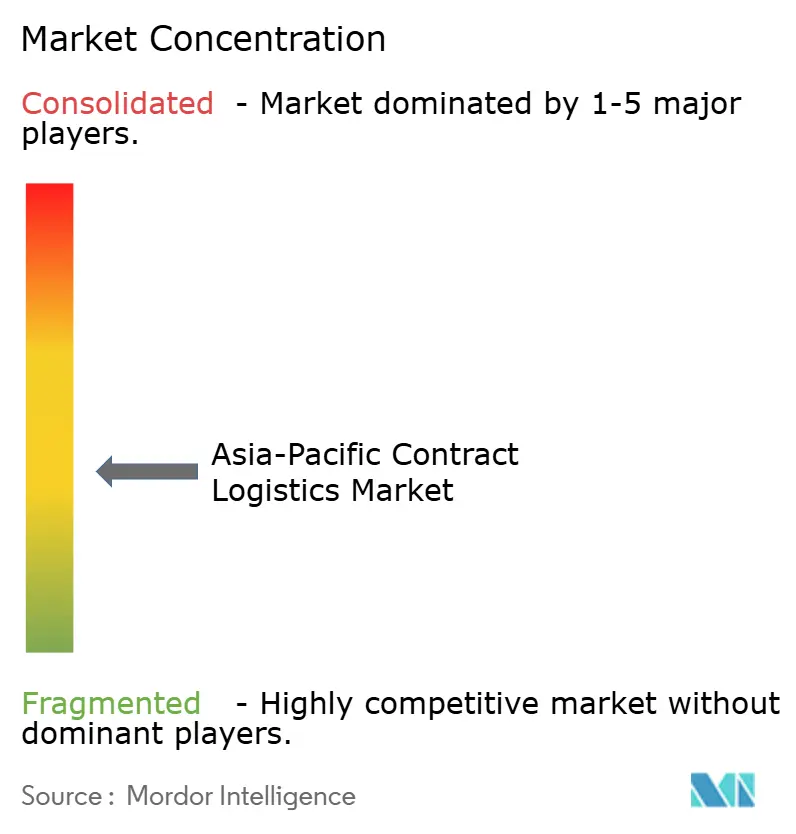
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica contrattuale nell'area Asia-Pacifico di Mordor Intelligence
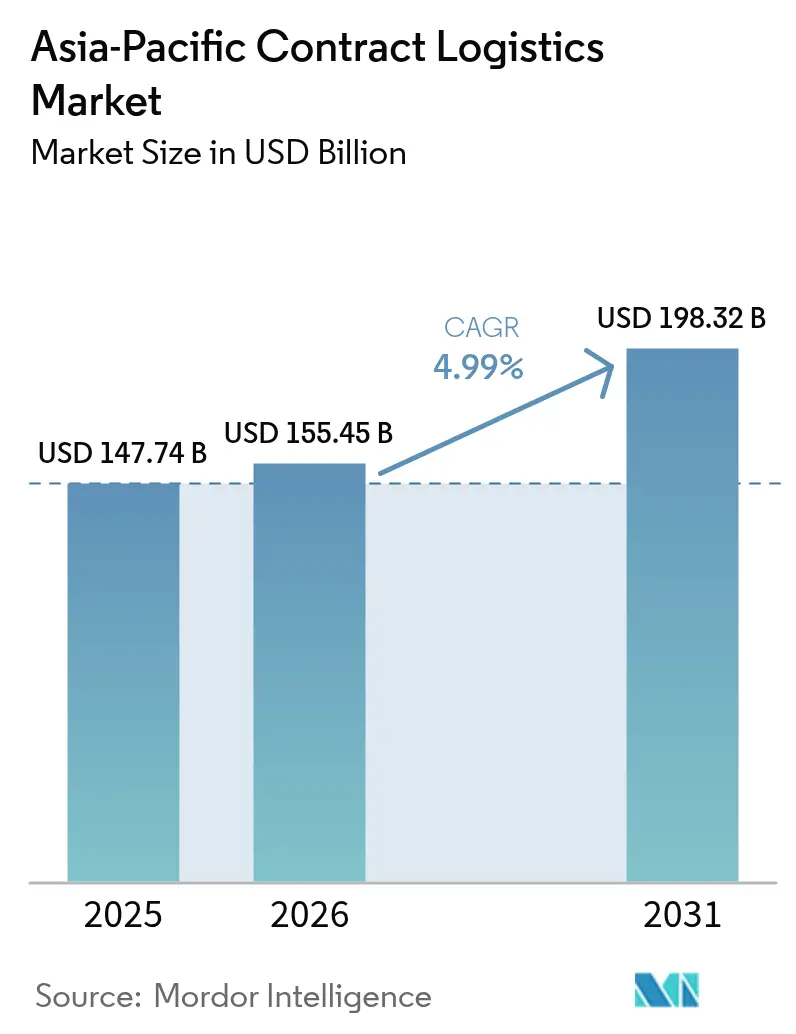
Si prevede che il mercato della logistica contrattuale nella regione Asia-Pacifico raggiungerà un valore di 147.74 miliardi di dollari nel 2025, 155.45 miliardi di dollari nel 2026 e 198.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.99% dal 2026 al 2031.
I servizi di trasporto sono rimasti dominanti, ma i moduli a valore aggiunto, il kitting, l'etichettatura e la logistica inversa si stanno espandendo più rapidamente, poiché gli spedizionieri cercano una maggiore integrazione operativa. L'eliminazione anticipata delle tariffe nell'ambito del Partenariato Economico Regionale Globale (RCEP) sta ridisegnando i modelli di trasporto merci intra-asiatici e aumentando la domanda di hub di consolidamento multi-paese, mentre i prodotti farmaceutici biologici stanno alzando gli standard di conformità della catena del freddo. Le piattaforme di quick-commerce hanno frammentato le reti dell'ultimo miglio in densi nodi di micro-evasione che richiedono un'orchestrazione in tempo reale, spingendo i 3PL a investire in torri di controllo basate sull'intelligenza artificiale per una visibilità end-to-end. Allo stesso tempo, i contratti di durata superiore a tre anni stanno guadagnando terreno, consentendo agli spedizionieri di ammortizzare l'automazione dei magazzini e di garantire la scarsa capacità nei mercati immobiliari ristretti.
Punti chiave del rapporto
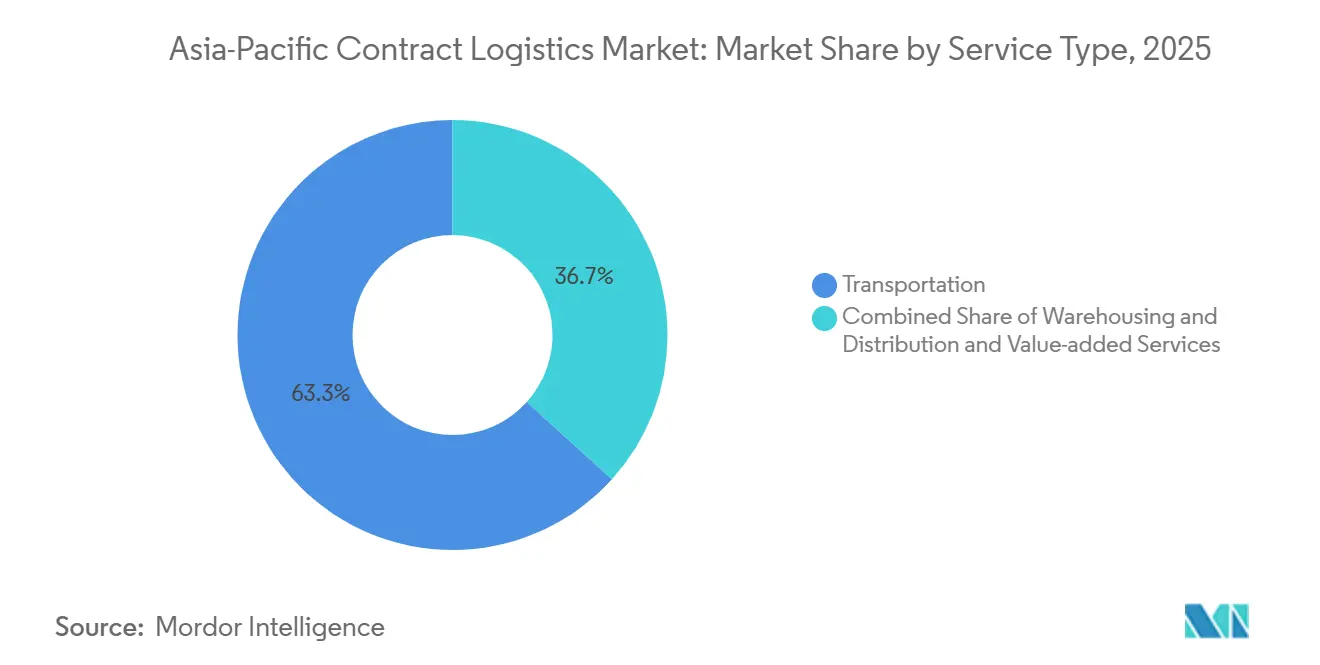
- Per tipologia di servizio, il trasporto ha dominato il mercato della logistica contrattuale nella regione Asia-Pacifico con una quota del 63.3% nel 2025, mentre si prevede che i servizi a valore aggiunto cresceranno a un tasso annuo composto del 5.22% fino al 2031.
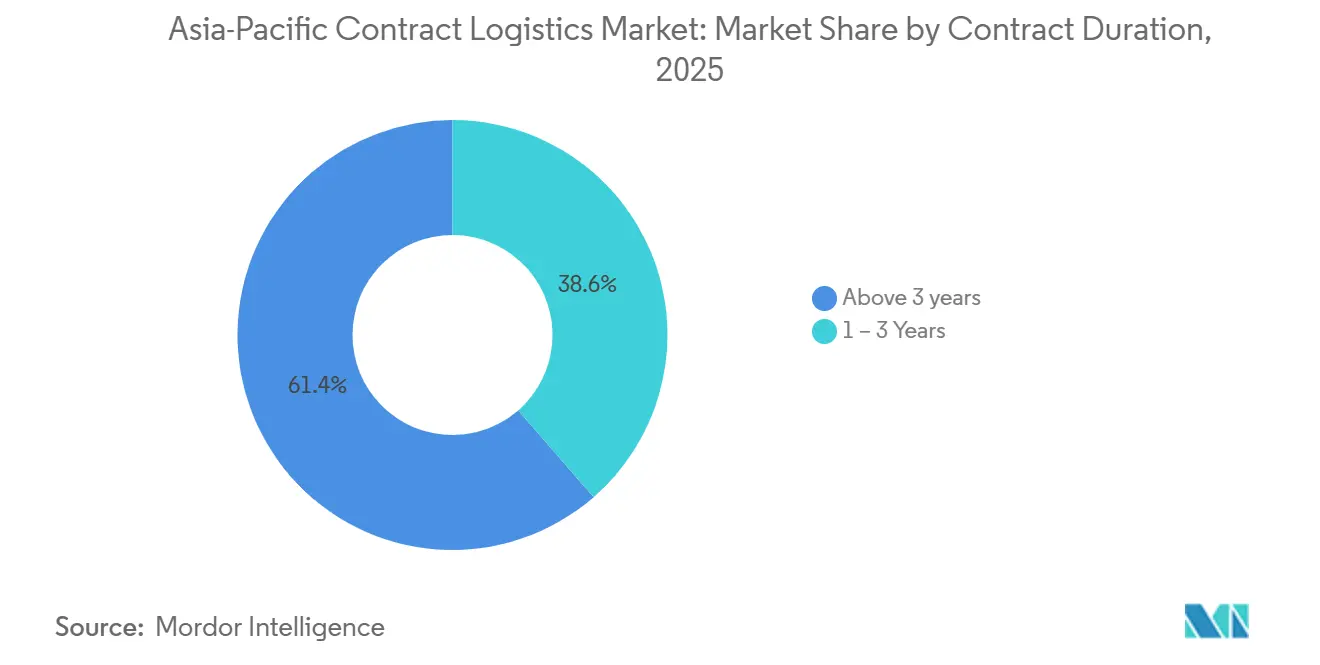
- In base alla durata del contratto, gli accordi di durata superiore a tre anni hanno rappresentato il 61.4% degli impegni totali nel 2025 e stanno registrando un CAGR del 5.1% fino al 2031.
- Per settore di utilizzo finale, i settori manifatturiero e automobilistico rappresentavano il 28.23% della quota di mercato della logistica contrattuale nella regione Asia-Pacifico nel 2025, mentre i settori sanitario e farmaceutico sono destinati a crescere a un CAGR del 5.5% fino al 2031.
- Per paese, la Cina è in testa con una quota del 41.2% nel 2025; si prevede che l'India registrerà il CAGR più rapido, pari al 5.77% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della logistica contrattuale nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le flotte di consegna autonome richiedono partnership 3PL integrate nella tecnologia | + 0.4% | Cina, Giappone, Corea del Sud, Singapore | Medio termine (2-4 anni) |
| L'adeguamento delle frontiere del carbonio promuove reti a basse emissioni | + 0.5% | Cina, Giappone e Corea del Sud verso le rotte UE | Medio termine (2-4 anni) |
| L'ondata di scambi commerciali favorita dal RCEP alimenta gli hub multinazionali | + 0.8% | Nucleo ASEAN, Cina, Corea del Sud, Giappone | Medio termine (2-4 anni) |
| Gli stabilimenti farmaceutici ad alto contenuto biologico necessitano di una logistica conforme al PIL | + 0.6% | Cina, India, Singapore, Corea del Sud | Medio termine (2-4 anni) |
| L'iper-crescita del commercio rapido spinge l'outsourcing dei micro-adempimenti | + 0.7% | Cina urbana, India, Indonesia, Filippine | A breve termine (≤ 2 anni) |
| La visibilità della torre di controllo basata sull'intelligenza artificiale migliora i 3PL integrati | + 0.5% | Giappone, Corea del Sud, Singapore | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'aumento del commercio intra-asiatico favorito dal RCEP stimola la creazione di hub di consolidamento multi-paese
L'eliminazione dei dazi sul 92% delle merci scambiate tra i 15 firmatari del RCEP ha portato il commercio intra-RCEP a 2.8 trilioni di dollari nel 2025, con un incremento dell'8.3%. I produttori ora distribuiscono le fasi di produzione in diverse economie del RCEP, costringendo i fornitori di servizi logistici a contratto a istituire hub doganali a Haiphong, Laem Chabang e Johor Bahru. Questi hub aggregano le spedizioni, gestiscono la documentazione relativa alle regole di origine e differiscono il pagamento dei dazi fino allo sdoganamento finale. Il complesso portuale e logistico vietnamita da 14.3 miliardi di dollari a Haiphong, annunciato nell'agosto 2025, sottolinea la fiducia del settore privato nel modello di hub di consolidamento. La Corea del Sud prevede otto centri logistici congiunti entro il 2027 per snellire i flussi tra Corea e ASEAN, segnalando il sostegno del governo alle reti multi-paese [1] “RCEP and Intra-Asian Trade Growth,” Asian Development Bank, adb.org.
Impianti di produzione farmaceutica ad alta concentrazione biologica che richiedono soluzioni logistiche conformi alle GDP
Le terapie biologiche rappresentano già oltre il 40% della pipeline globale di farmaci e le autorità di regolamentazione dell'area Asia-Pacifico ora impongono la tracciabilità a temperatura controllata lungo tutta la produzione e la distribuzione. La National Medical Products Administration cinese e la Central Drugs Standard Control Organisation indiana hanno entrambe inasprito le norme sulle Buone Pratiche di Distribuzione (GDP) nel 2024, rendendo obbligatorio il monitoraggio della temperatura end-to-end e audit trimestrali. La capacità 3PL certificata rimane scarsa, consentendo ai fornitori conformi di applicare premi del 15-20%. La domanda di magazzini ha rispecchiato questo cambiamento; l'India ha registrato un aumento del 63% su base annua nel leasing di magazzini durante la prima metà del 2025, guidato dagli operatori del settore sanitario. I primi investitori nelle infrastrutture GDP si assicurano contratti di lunga durata e margini più elevati, mentre gli operatori non certificati sono relegati a volumi a temperatura ambiente [2] “Guidelines on Good Distribution Practices,” World Health Organization, who.int.
L'iper-crescita del Quick-Commerce guida l'outsourcing del micro-adempimento e dell'orchestrazione dell'ultimo miglio
Il commercio rapido garantisce consegne entro 30 minuti orchestrando 50-100 centri di micro-evasione degli ordini (MFC) all'interno di agglomerati urbani densi. La Cina ha implementato oltre 6,000 veicoli di consegna autonomi entro la fine del 2024 e implementazioni simili sono in corso nelle città indiane di secondo livello. La gestione interna di queste reti MFC mette a dura prova il capitale della piattaforma; pertanto, i fornitori esterni con previsioni di inventario in tempo reale e routing dinamico stanno acquisendo contratti. I tempi di inventario si riducono a tre-cinque giorni, amplificando le penali per errori di rifornimento. I 3PL che padroneggiano il demand sensing a livello di SKU e il riassortimento infragiornaliero bloccano i ricavi ricorrenti, mentre le operazioni di magazzino tradizionali affrontano la deriva dei volumi verso i concorrenti basati sulla tecnologia.
La visibilità della torre di controllo basata sull'intelligenza artificiale rende indispensabili i fornitori di servizi logistici contrattuali integrati
Gli spedizionieri che si destreggiano tra trasporti marittimi, aerei, di stoccaggio e dell'ultimo miglio si scontrano con dati frammentati. Le torri di controllo basate sull'intelligenza artificiale unificano questi feed, prevedono le interruzioni e attivano misure di mitigazione come la deviazione del percorso o la dogana accelerata. I primi ad adottare questa soluzione segnalano un aumento del 20% nella puntualità delle consegne. I 3PL integrati elevano quindi il loro ruolo da esecutori a orchestratori, integrando il supporto decisionale nei cicli di pianificazione della supply chain dei clienti. Una partnership del febbraio 2026 tra un integratore globale e un colosso cinese dell'e-commerce mira a sfruttare tale visibilità delle torri di controllo per accelerare l'ingresso sul mercato dei marchi europei. I fornitori sono lenti a investire nella disintermediazione del rischio tramite piattaforme di trasporto esclusivamente digitali che offrono una visibilità comparabile senza risorse fisiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di manodopera qualificata nell'automazione ritarda l'avvio dei magazzini | -0.4% | Cina livello 2/3, India, Vietnam, Indonesia | A breve termine (≤ 2 anni) |
| Gli attacchi informatici alle piattaforme IT 3PL ne compromettono l'affidabilità | -0.3% | Mercati digitalmente avanzati | A breve termine (≤ 2 anni) |
| I controlli ESG più severi espongono le sanzioni sulle emissioni Scope-3 | -0.3% | Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| I sovrapprezzi volatili post-IMO erodono i margini | -0.4% | rotte Cina meridionale-Europa, ASEAN-Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La grave carenza di manodopera qualificata nell'automazione rallenta l'espansione dei magazzini
In tutta l'area Asia-Pacifico, l'adozione dell'automazione supera la riqualificazione della forza lavoro. La regione si trova ad affrontare una carenza prevista di 60 milioni di lavoratori qualificati entro il 2030, con la logistica tra i settori più colpiti. I tempi di messa in servizio nelle città cinesi e indiane di secondo livello raggiungono ora i 9-12 mesi, rispetto ai quattro precedenti, poiché le aziende di logistica di terze parti (3PL) competono per i pochi tecnici robotici disponibili. I premi salariali sono aumentati del 30-40%, gonfiando i budget dei progetti. Un'analisi della Banca Mondiale segnala che i programmi di formazione professionale sono in ritardo rispetto alle competenze emergenti come la manutenzione predittiva e la calibrazione dei sensori IoT. I fornitori che istituiscono programmi di formazione congiunti con gli istituti tecnici attenuano i ritardi nell'avvio, mentre la dipendenza dall'assunzione di personale esterno prolunga la carenza di capacità [3] "Carbon Border Adjustment Mechanism", Commissione europea, ec.europa.eu.
Audit ESG più severi espongono le emissioni Scope-3 dei 3PL a contratti gravati da sanzioni
Gli spedizionieri stanno integrando le riduzioni delle emissioni Scope-3 nei contratti logistici, trasferendo gli oneri di contabilità del carbonio sui fornitori. Il Meccanismo di adeguamento del carbonio alle frontiere dell'Unione Europea, in vigore dal 2026, aggiunge dazi alle importazioni ad alta intensità di carbonio, spingendo gli esportatori dell'area Asia-Pacifico a decarbonizzare il trasporto merci. I fornitori di servizi logistici di terze parti (3PL) di livello intermedio spesso non dispongono di un'infrastruttura dati verificabile, compromettendo la conformità. La conversione di un trattore diesel con una trasmissione elettrica o a idrogeno costa tra i 50,000 e i 100,000 dollari, e le reti di ricarica o rifornimento rimangono scarse nelle città secondarie. I governi di Giappone e Corea del Sud ora richiedono la certificazione ISO 14064 entro il 2027 per gli appalti pubblici, accelerando l'elettrificazione delle flotte. I fornitori che investono tempestivamente in asset a basse emissioni e software di tracciamento del carbonio si assicurano gare d'appalto attente ai criteri ESG; i ritardatari rischiano sanzioni o la risoluzione del contratto [4] “China Logistics Industry Statistics 2025,” National Bureau of Statistics of China, stats.gov.cn.
Analisi del segmento
Per servizio: i moduli a valore aggiunto accelerano la differenziazione degli spedizionieri
Nel 2025, il settore dei trasporti ha rappresentato il 63.3% del mercato della logistica contrattuale nell'area APAC, ma si prevede che i servizi a valore aggiunto cresceranno a un CAGR del 5.22% fino al 2031, riflettendo l'aumento della spesa in kitting, etichettatura e logistica inversa. Gli spedizionieri utilizzano questi moduli per posticipare la configurazione finale del prodotto, ridurre l'obsolescenza e supportare la personalizzazione di massa. La gestione dei resi ora ripristina fino all'80% del valore dell'articolo quando elaborata dai 3PL entro 48 ore, rispetto al 40% con i modelli di liquidazione. I pacchetti di gestione del trasporto merci stanno attirando le aziende di medie dimensioni che cercano di sfruttare le tariffe dei vettori senza dover assumere team interni.
Il servizio di logistica aerea per semiconduttori di Kuehne + Nagel, lanciato secondo i protocolli di qualità ISO 9001:2015, esemplifica come soluzioni specializzate a valore aggiunto creino impegni consolidati e pluriennali. I termini contrattuali si stanno evolvendo da tariffe per pallet a modelli basati sui risultati, legati alla rotazione delle scorte o alla puntualità, premiando l'eccellenza operativa anziché la produttività in termini di volumi. I fornitori che ampliano i loro portafogli a valore aggiunto ottengono margini più elevati e un maggiore vincolo con i clienti, mentre i vettori "pure-play" si trovano ad affrontare la "commoditizzazione".
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per durata del contratto: partnership a lungo termine Anchor Automation Co-Investment
Gli accordi di durata superiore a tre anni hanno rappresentato il 61.4% di tutti i contratti nel 2025 e si prevede che cresceranno a un CAGR del 5.1% fino al 2031. La quota di mercato della logistica contrattuale APAC per i contratti a lungo termine riflette la scarsa disponibilità di magazzini vuoti, inferiore al 3% a Singapore, Tokyo e Seul, che spinge gli spedizionieri a bloccare la capacità e a coprire l'inflazione degli affitti. I contratti di durata inferiore a un anno persistono per il project cargo e la risposta alle catastrofi, ma comportano premi tariffari del 10-15% perché il capitale non può essere ammortizzato. L'automazione cofinanziata rafforza l'impegno: la robotica e i sistemi di inventario basati sull'intelligenza artificiale richiedono spesso periodi di ammortamento da cinque a sette anni, incoraggiando partnership pluriennali.
La normativa giapponese, che ha fissato un limite di 960 ore di lavoro all'anno per gli autotrasportatori a partire da aprile 2024, ha ridotto la capacità di trasporto, rendendo i contratti a lungo termine essenziali per la continuità del servizio. La forza lavoro logistica della Corea del Sud è cresciuta dell'11.4% nel 2024, ma la produttività è aumentata del 12.4%, assorbendo immediatamente nuovo personale. Gli spedizionieri che firmano accordi estesi si assicurano l'accesso prioritario ad attrezzature e manodopera, mentre gli acquirenti spot rischiano interruzioni del servizio e costi crescenti in periodi di crisi periodica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: sanità e prodotti farmaceutici rafforzano la catena del freddo
I settori manifatturiero e automobilistico hanno controllato il 28.23% della domanda del 2025, ma la sanità e i prodotti farmaceutici sono i clienti in più rapida crescita, con un CAGR previsto del 5.5% fino al 2031. Il mercato della logistica contrattuale APAC destinato alla sanità è in espansione, poiché i farmaci biologici e i dispositivi medici richiedono catene del freddo convalidate GDP, telemetria continua della temperatura e tracciabilità a livello di lotto. La medicina personalizzata frammenta gli SKU e aumenta la complessità della pianificazione delle scorte, favorendo i 3PL con WMS avanzati e sensori IoT. I volumi di vendita al dettaglio e di e-commerce rispecchiano la crescita complessiva, sostenuti dal quick-commerce, sebbene la pressione sui margini sia in aumento con l'esercizio del potere d'acquisto da parte delle piattaforme.
L'adozione di veicoli elettrici modifica la logistica del settore automobilistico; sebbene il numero totale di componenti diminuisca, la domanda a breve termine di moduli batteria compensa la riduzione delle parti meccaniche. I settori chimico e industriale rimangono stabili, ma in rallentamento, vincolati dalle normative ambientali. I fornitori specializzati nel settore sanitario godono di rendimenti elevati e stabilità contrattuale, mentre quelli che dipendono dalla produzione tradizionale devono diversificare per sostenere la crescita.
Analisi geografica
La leadership della Cina si basa sull'enorme volume di vendite, con una quota di mercato del 41.2%, ma la sua era di crescita a doppia cifra è giunta al termine, rallentando al 5.1% nel 2025 a causa della migrazione delle fabbriche verso sud. I progetti pilota di consegna autonoma, con 6,000 veicoli in servizio entro il 2024, evidenziano la capacità della Cina nell'automazione, ma i vantaggi in termini di costi si erodono con l'aumento dei salari. Giappone e Corea del Sud si confrontano con il problema di un parco magazzini obsoleto: il 54% delle strutture giapponesi risale a prima del 1995 e i limiti alle ore di guida dei camionisti riducono la capacità. Entrambe le economie investono nella digitalizzazione per preservare la competitività. Il programma sudcoreano per la creazione di hub esteri da 4.5 miliardi di won, previsto entro il 2030, sottolinea l'ambizione di convogliare le merci dell'ASEAN attraverso i porti coreani.
L'India registra la crescita più rapida della regione con un CAGR del 5.77% fino al 2031, sostenuta dal supporto politico per i corridoi multimodali e dall'armonizzazione della GST (Goods and Services Tax). La Politica Nazionale per la Logistica accelera lo sviluppo delle infrastrutture, riducendo i tempi di sosta e incentivando l'e-commerce. Il Sud-est asiatico si conferma come l'incognita: il megaprogetto Haiphong in Vietnam e gli incentivi fiscali in tutta l'ASEAN attraggono la delocalizzazione delle attività produttive e stimolano la domanda di hub logistici doganali. La geografia insulare delle Filippine e dell'Indonesia complica la consegna dell'ultimo miglio, ma la giovane età della popolazione e l'adozione del digitale alimentano la sperimentazione del commercio rapido.
Australia e Nuova Zelanda mantengono nicchie di mercato nelle risorse e nei beni deperibili di alto valore, con l'adozione della logistica contrattuale concentrata nelle principali aree metropolitane. CBRE rileva una crescente domanda di modelli di distribuzione multi-paese in grado di soddisfare obiettivi di resilienza, costi e sostenibilità, mentre gli spedizionieri riequilibrano le reti allontanandosi dalla concentrazione su un singolo paese. I fornitori di servizi logistici che si inseriscono precocemente nei corridoi di crescita emergenti dell'India settentrionale, della Zona Economica Settentrionale del Vietnam e della dorsale di Giava in Indonesia ottengono il vantaggio del pioniere, mentre gli operatori storici, sovrappesati nella Cina costiera e nei mercati maturi del Nord-Est asiatico, devono evolvere i portafogli di servizi per difendere i margini.
Panorama competitivo
Il mercato della logistica contrattuale nell'area APAC è moderatamente consolidato; i cinque maggiori integratori, DSV, DHL, Kuehne + Nagel, CEVA e Nippon Express, detengono una quota complessiva di circa il 35-40%. L'acquisizione di DB Schenker da parte di DSV per 15.8 miliardi di dollari nell'aprile 2025 ha portato l'azienda al primo posto per fatturato e ha intensificato la competitività economica di scala. La biforcazione strategica definisce il playbook odierno: i 3PL globali investono in torri di controllo basate sull'intelligenza artificiale, hub multinazionali e soluzioni verticali regolamentate, mentre gli specialisti regionali rafforzano le posizioni nella catena del freddo, nei ricambi aerospaziali e nella conformità delle batterie agli ioni di litio, dove le licenze e le certificazioni locali prevalgono sulle dimensioni di scala.
La tecnologia definisce il campo di battaglia. I fornitori che implementano robot mobili autonomi, sensori IoT e previsioni della domanda basate sull'apprendimento automatico ottengono vantaggi sui costi del 10-15% rispetto ai concorrenti manuali, traducendosi in vittorie nelle gare d'appalto. Le partnership sono in aumento: a febbraio 2026, un integratore globale ha stretto un'alleanza con un gigante cinese dell'e-commerce per accelerare l'ingresso dei marchi tedeschi in Cina, raggruppando trasporto, dogana e marketing digitale tramite una torre di controllo condivisa. Gli sviluppatori immobiliari come GLP puntano all'integrazione verticale, utilizzando i portafogli di magazzino come trampolini di lancio per una logistica a valore aggiunto, sfumando ulteriormente i confini tra locatore e gestore.
Le opportunità di sviluppo si concentrano su catene del freddo certificate GDP, orchestrazione MFC per il commercio rapido e hub di consolidamento basati su RCEP. Le piattaforme di trasporto merci esclusivamente digitali rappresentano minacce dirompenti, vendendo visibilità senza possedere asset, costringendo i 3PL tradizionali ad adeguarsi ai livelli di trasparenza o a rischiare l'erosione dei margini. È probabile che si verifichino continue fusioni tra fornitori di fascia media, poiché la scalabilità diventa un prerequisito per gli investimenti tecnologici e la densità della rete.
Leader del settore della logistica contrattuale dell'Asia-Pacifico
Gruppo Deutsche Post DHL
DSV
Logistica CEVA
Soluzioni UPS per la catena di fornitura
Logisteed Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: DHL Group e JD.com hanno firmato un protocollo d'intesa per semplificare l'ingresso dei marchi tedeschi in Cina integrando la rete globale di DHL con l'infrastruttura di e-commerce e dell'ultimo miglio di JD.com.
- Agosto 2025: Vingroup ha annunciato un complesso portuale e logistico da 14.3 miliardi di dollari ad Haiphong, in Vietnam, che verrà costruito in tre fasi dal 2026 al 2040, posizionando la città come hub di trasbordo regionale.
- Aprile 2025: DSV completa l'acquisizione di DB Schenker per 14.9 miliardi di dollari, creando il più grande spedizioniere al mondo con una capacità logistica contrattuale ampliata in tutta l'area Asia-Pacifico.
- Novembre 2024: il colosso immobiliare logistico GLP ha annunciato l'intenzione di una IPO a Hong Kong nel 2025 per finanziare l'automazione, l'energia rinnovabile e le banche fondiarie in India, Vietnam e Indonesia.
Ambito del rapporto sul mercato della logistica contrattuale nell'area Asia-Pacifico
Per tipo di servizio
| Trasporti | Strada |
| Traversa | |
| Aria | |
| Mare | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto (assemblaggio, etichettatura, kitting) |
Per durata del contratto
| 1 - 3 anni |
| Sopra gli anni 3 |
Per settore degli utenti finali
| Produzione e Automotive |
| Cibo e Bevande |
| Vendita al dettaglio ed e-commerce |
| Sanità e prodotti farmaceutici |
| Settore Chimico |
| Altre industrie |
Per Nazione
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia |
| Singapore |
| Malaysia |
| Indonesia |
| Tailandia |
| Resto dell'Asia-Pacifico |
| Per tipo di servizio | Trasporti | Strada |
| Traversa | ||
| Aria | ||
| Mare | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto (assemblaggio, etichettatura, kitting) | ||
| Per durata del contratto | 1 - 3 anni | |
| Sopra gli anni 3 | ||
| Per settore degli utenti finali | Produzione e Automotive | |
| Cibo e Bevande | ||
| Vendita al dettaglio ed e-commerce | ||
| Sanità e prodotti farmaceutici | ||
| Settore Chimico | ||
| Altre industrie | ||
| Per Nazione | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Indonesia | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della logistica contrattuale nell'area APAC entro il 2031?
Si prevede che il mercato raggiungerà i 198.32 miliardi di dollari entro il 2031.
Quale segmento di servizi si sta espandendo più rapidamente?
Si prevede che i servizi a valore aggiunto, tra cui il kitting e la logistica inversa, cresceranno a un CAGR del 5.22% entro il 2031.
Perché i contratti a lungo termine stanno guadagnando popolarità?
La scarsità di magazzini e la necessità di ammortizzare gli investimenti in automazione spingono gli spedizionieri a stipulare accordi di durata superiore a tre anni.
Quale settore di utenti finali supererà gli altri entro il 2031?
Si prevede che il settore sanitario e farmaceutico crescerà a un CAGR del 5.5%, beneficiando di normative più severe sulla catena del freddo.
In che modo RCEP inciderà sulle reti logistiche?
Le riduzioni tariffarie previste dal RCEP stanno favorendo la creazione di hub di consolidamento multi-paese, consentendo risparmi sui dazi e tempi di transito più brevi per i flussi commerciali intra-asiatici.
Qual è la sfida più grande in termini di emissioni per i 3PL?
Le verifiche delle emissioni di Scopo 3 legate ai contratti con i clienti obbligano i fornitori a elettrificare le flotte e a installare sistemi di tracciamento delle emissioni di carbonio, altrimenti rischiano sanzioni.


