

Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 5.20 miliardo di dollari |
| Dimensione del mercato (2030) | 7.90 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.70% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato dei film agricoli nell'area Asia-Pacifico di Mordor Intelligence
Il mercato dei film agricoli nell'area Asia-Pacifico ha raggiunto i 5.2 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7.9 miliardi di dollari entro il 2030, con un CAGR dell'8.7% durante il periodo di previsione. Ingenti sussidi pubblici per le coltivazioni protette, la rapida transizione verso tecnologie di pacciamatura a risparmio idrico e norme più severe sullo smaltimento dei rifiuti plastici sono fondamentali per questo percorso di crescita. Le strategie dei fornitori oggi privilegiano portafogli di prodotti che bilanciano il polietilene a bassa densità (LDPE) a basso costo con alternative biodegradabili di alta qualità, mentre gli utenti finali richiedono sempre più resistenza multistagionale e funzionalità di diffusione della luce. I produttori regionali stanno aumentando la capacità produttiva per soddisfare la crescente domanda, la volatilità dei prezzi del polietilene e l'inasprimento delle normative sul contatto con gli alimenti continuano a ridurre i margini e ad accelerare l'innovazione.
Punti chiave del rapporto
- Per tipologia, nel 2024 il polietilene a bassa densità deteneva il 41.0% della quota di mercato dei film agricoli nell'area Asia-Pacifico, mentre si prevede che i film biodegradabili cresceranno a un CAGR del 18.4% entro il 2030.
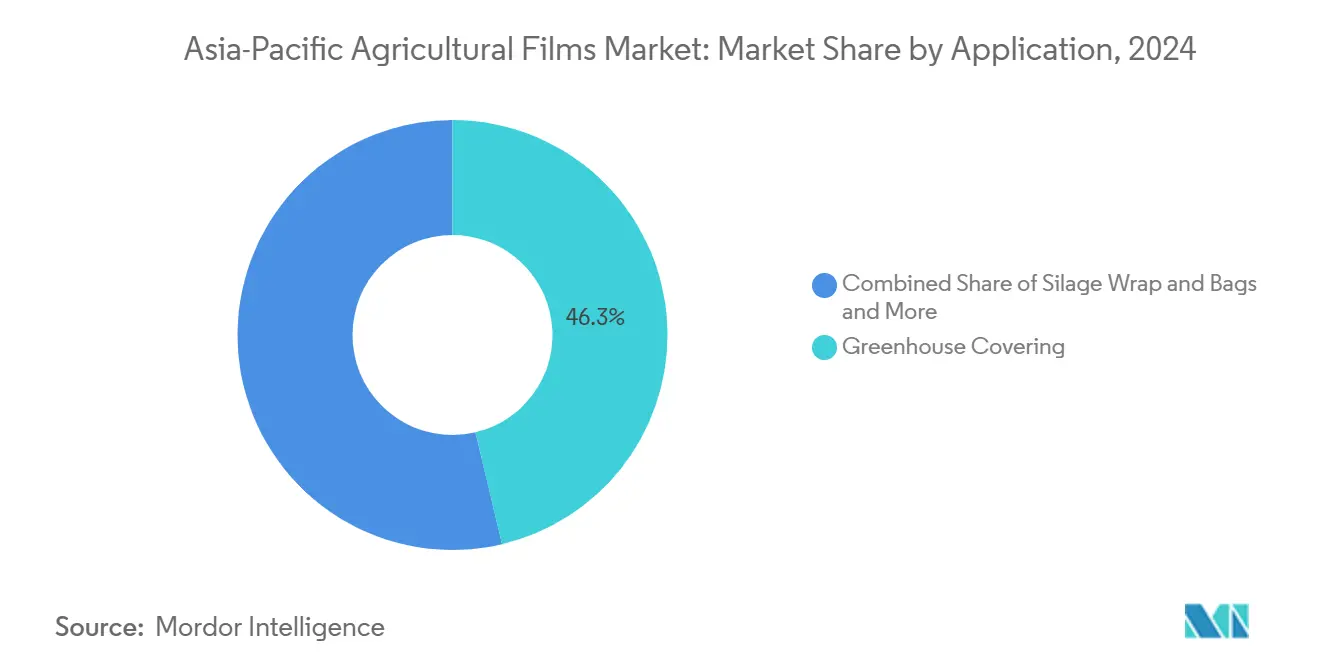
- Per applicazione, nel 2024 le serre detenevano una quota di mercato del 46.3% del mercato dei film agricoli dell'area Asia-Pacifico, mentre si prevede che i rivestimenti per bacini idrici e canali di irrigazione cresceranno a un CAGR del 2.7% fino al 2030.
- In termini geografici, nel 2024 la Cina deteneva il 54.8% della quota di mercato dei film agricoli nell'area Asia-Pacifico, mentre si prevede che l'India crescerà a un CAGR dell'11.3% entro il 2030.
Tendenze e approfondimenti sul mercato dei film agricoli nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della superficie raccolta dei prodotti in serra | + 2.1% | Cina, India e Giappone | Medio termine (2-4 anni) |
| Crescente utilizzo di teli pacciamanti nelle colture di base | + 1.8% | A livello regionale con picchi in India e Cina | A breve termine (≤ 2 anni) |
| Sussidi governativi per la coltivazione protetta | + 1.5% | India, Cina e Thailandia | A breve termine (≤ 2 anni) |
| Passaggio all'orticoltura ad alto valore aggiunto nel Sud-est asiatico | + 1.2% | Vietnam e Thailandia sono focali | Medio termine (2-4 anni) |
| Adozione di additivi per la diffusione della luce che migliorano la resa delle colture | + 0.9% | Giappone, Corea del Sud e Australia | A lungo termine (≥ 4 anni) |
| Domanda emergente di pellicole biodegradabili e con contenuto riciclato | + 1.2% | Effetti globali sull'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente utilizzo di teli pacciamanti nelle colture di base
La pressione della scarsità idrica nei sistemi agricoli dipendenti dai monsoni sta accelerando l'adozione di film per pacciamatura oltre le tradizionali applicazioni orticole, estendendola alle colture di base. Le politiche governative in Cina e India promuovono attivamente la pacciamatura con film plastico per ottenere un risparmio idrico del 30-40% nella coltivazione di riso e grano, con il quadro di sovvenzioni agricole cinese che fornisce un supporto mirato alle tecnologie agricole efficienti dal punto di vista idrico [1] Fonte: Atti della conferenza E3S, "Meccanismo di sovvenzione nel finanziamento della catena di approvvigionamento agricola guidata dal governo", e3s-conferences.org . Aumenti di resa del 15-25% hanno convinto i piccoli agricoltori ad adottare formati a basso costo in polietilene lineare a bassa densità (LLDPE), mentre il "modello 3R" della Thailandia destina 2 milioni di ettari all'implementazione della pacciamatura entro il 2027. La domanda è in crescita per i prodotti a basso spessore che si adattano ai cicli colturali monostagionali e riducono al minimo la manodopera per la rimozione.
Aumento dell'area di raccolta dei prodotti in serra
L'espansione delle coltivazioni protette riflette risposte strategiche alla variabilità climatica e ai requisiti di accesso al mercato premium in tutta la regione. La Cina è leader con oltre 4 milioni di ettari di coltivazione protetta, che rappresentano oltre l'80% della produzione orticola protetta globale, mentre la copertura in serra si sta espandendo rapidamente nei paesi a basso e medio reddito grazie a fattori socio-economici, tra cui il sostegno governativo. L'espansione comprende sia i tradizionali tunnel in plastica che strutture avanzate a temperatura controllata, con teli per serre che si evolvono dal polietilene di base a formulazioni specializzate che incorporano additivi per la diffusione della luce, in grado di aumentare la resa dei pomodori fino al 15%. La coltivazione in serra in India rimane sottosviluppata, con circa 50,000 ettari rispetto ai 2 milioni di ettari della Cina, creando un notevole potenziale di crescita.
Sussidi governativi per le coltivazioni protette
I quadri normativi nei principali mercati dell'Asia-Pacifico forniscono sostanziali incentivi finanziari che riducono direttamente le barriere all'adozione da parte degli agricoltori di film agricoli e infrastrutture per la coltivazione protetta. L'India rimborsa fino al 95% dei costi delle serre per i coltivatori appartenenti alle caste e alle tribù svantaggiate, riducendo la spesa tipica di 627 dollari USA per 100 m² a 89 dollari USA per i beneficiari [2] Fonte: Dipartimento di orticoltura del Telangana, "Costo unitario e modello di sovvenzione per le serre", horticulture.tg.nic.in . I pacchetti di sostegno pluriennali della Cina superano i 553 miliardi di dollari USA all'anno attraverso programmi agricoli che danno priorità alle tecnologie dei film per il risparmio idrico. Tali politiche ancorano una domanda prevedibile di film per serre e pacciamatura anche quando i cicli delle materie prime si restringono.
Passaggio all'orticoltura di alto valore nel Sud-est asiatico
Le strategie di diversificazione agricola nei paesi asiatici stanno spingendo gli agricoltori a passare dalle colture tradizionali di base a frutta e verdura destinate all'esportazione, che richiedono l'applicazione di pellicole protettive. Il Vietnam prevede di aumentare la superficie coltivata a biologico al 3% dei terreni agricoli entro il 2030, un obiettivo che favorisce pacciamature biodegradabili e coperture per serre stabili al clima. Le prospettive della Thailandia fino al 2027 mostrano guadagni nel settore del riso, della gomma e della manioca legati al miglioramento degli input di coltivazione, compresi i rivestimenti per bacini idrici che contrastano le infiltrazioni dovute alla siccità. La crescita delle esportazioni di prodotti agricoli statunitensi verso il Vietnam, pari a 3.1 miliardi di dollari, sottolinea il canale dei prodotti freschi di alta qualità che si affida a pellicole che preservano la qualità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale nei sistemi agricoli protetti | -1.4% | India, regioni asiatiche dei piccoli proprietari terrieri | A breve termine (≤ 2 anni) |
| Impatto ambientale negativo delle plastiche convenzionali | -1.1% | Punti caldi sviluppati dell'Asia-Pacifico e della Cina | Medio termine (2-4 anni) |
| Le proprietà terriere frammentate dei piccoli proprietari terrieri limitano le economie di scala | -0.8% | India, Indonesia e Filippine | A lungo termine (≥ 4 anni) |
| Infrastrutture di riciclaggio non ottimali nelle zone rurali dell'Asia-Pacifico | -0.6% | Aree rurali escluse Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento iniziale nei sistemi agricoli protetti
I requisiti di capitale per le infrastrutture delle serre e i film speciali creano notevoli barriere all'adozione, in particolare per i piccoli agricoltori che dominano i paesaggi agricoli nei mercati in via di sviluppo dell'Asia-Pacifico. I costi delle serre si aggirano tra i 400 e i 500 dollari al m² per le strutture a bassa tecnologia e tra i 2,500 e i 4,000 dollari al m² per le unità completamente automatizzate, con i film speciali che rappresentano fino al 20% di tale spesa. Anche dopo i sussidi indiani del 75-95%, il contributo dell'agricoltore può superare il reddito familiare annuo, ostacolando una rapida espansione. Il settore giapponese prevede che la produzione agricola scenderà da 8.9 trilioni di yen (57.2 miliardi di dollari) nel 2020 a 4.3 trilioni di yen (27.7 miliardi di dollari) entro il 2050, limitando la diffusione delle serre ad alta intensità di capitale.
Impatto ambientale negativo delle plastiche convenzionali
Il crescente controllo normativo sulla contaminazione da microplastiche e sul degrado del suolo causato dai teli agricoli convenzionali sta creando costi di conformità e restrizioni all'accesso al mercato in tutta la regione. Frammenti di teli inferiori a 5 mm si depositano nel terreno, frenando l'attività microbica e innescando divieti locali sull'uso di pacciamatura standard in PE nelle zone frutticole dello Shandong e dello Xinjiang. Indonesia e Thailandia oggi concedono ai produttori solo 12 mesi per certificare la conformità alla migrazione, aumentando i costi di test e riformulazione. I produttori che ritardano il passaggio a miscele degradabili rischiano l'esclusione dal mercato.
Analisi del segmento
Per tipo: i film biodegradabili guidano il passaggio al premium
Il polietilene a bassa densità (LDPE) ha dominato il mercato dei film agricoli dell'Asia Pacifico con una quota di mercato del 41.0% nel 2024, grazie ai bassi prezzi delle resine e all'onnipresente capacità di conversione. Il segmento beneficia di innovazioni tecniche come l'EVA e l'LDPE derivati da biomassa di Dow-Mitsui, lanciati nel settembre 2024, che mantengono proprietà identiche alle alternative a base di petrolio riducendo al contempo le emissioni di gas serra [3] Fonte: ChemAnalyst, “Dow-Mitsui Polychemicals Commences Marketing of Biomass-Derived EVA and LDPE,” chemanalyst.com.
Le pellicole biodegradabili rappresentano il segmento in più rapida crescita, con un CAGR del 18.4% fino al 2030, trainato dalle pressioni normative e da significativi flussi di investimenti, tra cui l'impianto da 100 milioni di dollari del Gruppo SKC in Vietnam, che produrrà 70,000 tonnellate metriche all'anno di plastica biodegradabile in polibutilene adipato tereftalato (PBAT) entro il 2025. I quadri normativi di conformità, come la bozza di legge indonesiana sui materiali a contatto con gli alimenti, stanno accelerando l'adozione di alternative biodegradabili, in particolare nelle applicazioni in cui lo smaltimento a fine vita crea problemi ambientali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: i rivestimenti dei serbatoi emergono come motore di crescita
Le coperture in serra dominano le applicazioni con una quota di mercato del 46.3% nel 2024, riflettendo la massiccia espansione delle coltivazioni protette nella regione e il sostegno governativo all'agricoltura in ambiente controllato. I film a punti quantici stanno emergendo come innovazione tecnica nelle applicazioni in serra, con ricerche che dimostrano una maggiore cattura delle radiazioni e miglioramenti della resa per le colture di lattuga e basilico nonostante la riduzione dell'integrale di luce giornaliera. Le iniziative di riduzione degli incendi agricoli in Thailandia stanno creando domanda di soluzioni alternative per la gestione dei residui colturali, espandendo potenzialmente le applicazioni dei film per insilato, poiché gli agricoltori cercano alternative sostenibili alle pratiche di combustione all'aperto.
I rivestimenti per bacini idrici e canali di irrigazione rappresentano l'applicazione in più rapida crescita, con un CAGR del 12.7% fino al 2030, trainata dalle pressioni legate alla scarsità d'acqua e dai programmi di modernizzazione delle infrastrutture in tutta la regione. Il segmento beneficia degli investimenti governativi nelle infrastrutture per la conservazione dell'acqua, con le iniziative cinesi per il risparmio idrico in agricoltura che promuovono sistemi di irrigazione a rivestimento per ridurre le perdite per infiltrazione del 30-40% nelle regioni aride.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Cina detiene una quota di mercato del 54.8% nel 2024, sfruttando la sua enorme infrastruttura di coltivazione protetta e la consolidata base produttiva di film agricoli. Le normative ambientali stanno rimodellando le preferenze dei materiali verso alternative biodegradabili. L'inquinamento da plastica in agricoltura nel Paese raggiunge i 570 chilotoni all'anno, concentrati nelle province dello Xinjiang e dello Shandong, creando una pressione normativa per soluzioni di film sostenibili e stimolando gli investimenti in alternative biodegradabili. I sussidi governativi e gli obblighi di conservazione delle risorse idriche continuano a sostenere l'espansione del mercato, sebbene la volatilità del prezzo del polietilene, compresa tra 910 e 1190 dollari per tonnellata metrica nel 2024, abbia creato pressioni sui margini per i produttori di film.
L'India emerge come la geografia con la crescita più elevata, con un CAGR dell'11.3% fino al 2030, trainata da un ampio sostegno governativo, tra cui sussidi del 95% per gli agricoltori tribali e di caste programmate, e dall'espansione delle iniziative di agricoltura biologica che mirano a coprire il 2.5-3.0% dei terreni agricoli entro il 2030. Nel 2024, l'investimento di 20 miliardi di rupie indiane (221.1 milioni di dollari) da parte di Balrampur Chini Mills nel primo impianto industriale indiano per la produzione di bioplastica di acido polilattico (PLA), con una capacità annua di 75,000 tonnellate, dimostra la crescente capacità nazionale di produzione di pellicole biodegradabili.
Giappone e Corea del Sud si trovano ad affrontare sfide strutturali dovute all'invecchiamento della popolazione agricola e al declino delle aziende agricole, pur continuando a concentrarsi su applicazioni high-tech e soluzioni di film di alta qualità che giustificano investimenti in materiali avanzati. I mercati dell'Asia-Pacifico, guidati da Vietnam e Thailandia, mostrano un forte slancio grazie alla diversificazione agricola verso l'orticoltura ad alto valore aggiunto e a ingenti investimenti esteri, tra cui l'impianto di produzione di plastica biodegradabile da 100 milioni di dollari del Gruppo SKC in Vietnam e l'espansione della produzione di acido polilattico (PLA) da 350 milioni di dollari di NatureWorks in Thailandia, utilizzando come materia prima la canna da zucchero di provenienza locale.
Panorama competitivo
Il mercato dei film agricoli nell'area Asia-Pacifico è moderatamente frammentato, con molti attori in competizione tra loro. Tra gli attori di questa regione figurano BASF SE, Berry Global Inc., Plastika Kritis SA, ExxonMobil Chemical e RKW Group, ecc. Nel 2024, Novamont collaborerà con Bayer CropScience su spago e clip in Mater-Bi, estendendo le soluzioni compostabili ad articoli ausiliari per serre. Shouzheng in Cina aumenta la produzione di pacciame degradabile per soddisfare le quote provinciali, mentre l'iniziativa vietnamita di SKC Group mira agli eco-mandati del Sud-est asiatico. La ristrutturazione del portafoglio è evidente, poiché Saudi Basic Industries Corporation (SABIC) cede le attività nel settore dei film a basso margine e aggiunge 135 nuovi prodotti per ottenere un premio di sostenibilità.
Oltre ai primi cinque operatori, aziende come Sumitomo Chemical Co., Ltd., The Dow Chemical Company e Novamont SpA sono attori chiave nel mercato globale con prodotti e tecnologie innovativi. La rivalità competitiva tra queste aziende stimola l'innovazione e la crescita del mercato. Nel periodo di previsione, si prevede che i progressi tecnologici, lo sviluppo di nuovi prodotti e le solide reti di distribuzione sosterranno l'espansione del mercato.
Le partnership strategiche collegano sempre più la scienza dei materiali alle piattaforme dati. Le aziende giapponesi di sensori e gli operatori di telecomunicazioni coreani testano coperture per serre abilitate all'Internet of Things (IoT) che registrano l'umidità e l'esposizione ai raggi ultravioletti, offrendo consulenza agronomica tramite servizi in abbonamento. Il mercato dei film agricoli dell'Asia-Pacifico premia quindi gli operatori che combinano innovazione nei polimeri, credenziali di sostenibilità e agronomia digitale.
Leader del settore dei film agricoli dell'Asia-Pacifico
Berry Global Inc.
BASF SE
ExxonMobil Chemical Company
RKW SE
Plastika Kristis SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2024: BASF SE ha introdotto Tinuvin NOR 211 AR per aiutare i produttori e i trasformatori di film ad affrontare le sfide della plasticacoltura, che prevede l'uso di materiali plastici in applicazioni agricole. Questo prodotto offre una soluzione efficace per le plastiche agricole esposte ad alti livelli di radiazioni UV, stress termico e sostanze chimiche inorganiche frequentemente utilizzate nei processi di gestione e disinfezione delle colture a livello globale.
- Giugno 2024: RKW SE ha stretto una partnership con Dow Chemical Company per lanciare due nuovi tipi di resine nella linea di prodotti in resina plastica riciclata Revoloop di Dow, tra cui una resina contenente fino al 100% di plastica riciclata post-consumo (PCR). Sebbene gli annunci principali si siano concentrati sui mercati europei e globali, l'enfasi è posta sullo sfruttamento della scienza dei materiali di Dow e dell'esperienza di RKW nel settore delle pellicole per imballaggi circolari su scala globale.
- Settembre 2025: l'Uzbekistan, in collaborazione con la Cina, prevede di avviare la produzione di pellicole intelligenti per serre termoregolatrici. Questa tecnologia aiuta a mantenere le temperature della serra di 5-7 °C più calde rispetto all'esterno quando fa freddo (rispetto a 0-2 °C con le pellicole standard) e di 5-8 °C più fresche quando fa caldo, garantendo un migliore controllo del clima. Ciò riduce la dipendenza dal riscaldamento e dal raffreddamento esterni, riducendo il consumo energetico di oltre il 60%. Le sue avanzate caratteristiche di radiazione infrarossa stimolano anche la fotosintesi, consentendo alle colture di crescere da 1.5 a 2 volte più velocemente.
Ambito del rapporto sul mercato dei film agricoli nell'area Asia-Pacifico
I film agricoli sono i materiali ampiamente utilizzati per la protezione del suolo, l'agricoltura in serra e la pacciamatura. I vantaggi derivati includono una riduzione dell'erosione e della compattazione del suolo, il controllo della temperatura, la conservazione dei nutrienti, la germinazione dei semi, il controllo delle erbacce e la protezione dai raggi UV, tra gli altri. Il mercato dei film agricoli dell'Asia Pacifica è segmentato per tipo (polietilene a bassa densità, polietilene lineare a bassa densità, polietilene ad alta densità, etil vinil acetato (EVA)/etilene butil acrilato (EBA) e altri tipi), applicazione (serra, insilato, pacciamatura e altre applicazioni) e geografia (Cina, India, Giappone, Australia e resto dell'Asia Pacifica). Il rapporto offre dimensioni di mercato e previsioni in termini di valore in (USD) per tutti i segmenti sopra indicati.
Per tipo
| Polietilene a bassa densità (LDPE) |
| Polietilene lineare a bassa densità (LLDPE) |
| Polietilene ad alta densità (HDPE) |
| Etilvinilacetato / etilenbutilacrilato (EVA/EBA) |
| Film biodegradabili/compostabili |
Per Applicazione
| Copertura della serra |
| Involucri e sacchi per insilato |
| pacciamatura |
| Film per fumigazione e solarizzazione del terreno |
| Rivestimenti per bacini idrici e canali di irrigazione |
Per Nazione
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia e Nuova Zelanda |
| Resto dell'Asia-Pacifico |
| Per tipo | Polietilene a bassa densità (LDPE) |
| Polietilene lineare a bassa densità (LLDPE) | |
| Polietilene ad alta densità (HDPE) | |
| Etilvinilacetato / etilenbutilacrilato (EVA/EBA) | |
| Film biodegradabili/compostabili | |
| Per Applicazione | Copertura della serra |
| Involucri e sacchi per insilato | |
| pacciamatura | |
| Film per fumigazione e solarizzazione del terreno | |
| Rivestimenti per bacini idrici e canali di irrigazione | |
| Per Nazione | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'applicazione in più rapida crescita?
Si prevede che i rivestimenti dei bacini idrici e dei canali di irrigazione cresceranno a un CAGR del 12.7% grazie agli investimenti nelle infrastrutture per il risparmio idrico.
Perché le pellicole biodegradabili stanno guadagnando terreno?
L'inasprimento delle normative sui rifiuti in Cina, Indonesia e Thailandia, unito alla nuova capacità locale di PBAT e PLA, determinano una crescita del CAGR del 18.4%.
Quale Paese offre il più alto potenziale di crescita?
L'India è destinata a registrare un CAGR dell'11.3% grazie ai sussidi che coprono fino al 95% dei costi delle serre e all'aumento degli obiettivi di superficie coltivata a biologico.
Chi è l'azienda leader?
Berry Global detiene una quota significativa dei ricavi, sfruttando un portafoglio flessibile incentrato sulla sostenibilità e operazioni integrate verticalmente.


